پیش دریافت اشتراک باشگاه و درآمد اشتراک باشگاه
پیش دریافت اشتراک باشگاه ورودی نقدی اولیه در سالنهای ورزشی، استخرها و مجموعههای بدنسازی لزوماً به معنای تحقق سود نیست. یکی از چالشهای رایج در مدیریت مالی این مجموعهها، تفکیک درست زمان دریافت وجه از زمان ارائه خدمات است. هنگامی که اعضا شهریه دورههای خود را پیشاپیش پرداخت میکنند، ثبت نادرست آن بهعنوان فروش فوری، سود و زیان دوره را مخدوش میکند. در این مقاله تخصصی از حصین حاسب، با تمرکز بر کلیدواژه پیش دریافت اشتراک باشگاه، نحوه اصولی ثبت وجه عضویت پیشاپیش، شناسایی دقیق درآمد دورهای باشگاه و الزامات حسابداری تمدید اشتراک را بررسی میکنیم تا ترازنامه شما بدون بدهی پنهان و انحراف مالی بسته شود.
 چرا وجه دریافتی پیشاپیش، درآمد مستقیم نیست؟
بسیاری از مدیران سالنهای ورزشی، واریز مبالغ عضویت چندماهه یا سالانه به حساب بانکی باشگاه را در همان لحظه «فروش قطعی و درآمد نهایی» تلقی میکنند؛ اما از منظر استانداردهای حسابداری، این ثبت یک خطای بزرگ مالی است. دریافت وجه نقد صرفاً به معنای افزایش نقدینگی باشگاه است، نه تحقق واقعی سود عملیاتی. بر اساس اصل تحقق درآمد و اصل تطابق درآمد با هزینه، درآمد تنها زمانی معتبر و قابل شناسایی است که خدمتِ تعهدشده به ورزشکار ارائه گردیده باشد. هنگامی که یک ورزشکار شهریه 3 ماهه، 6 ماهه یا سالانه خود را نقداً یا از طریق کارتخوان میپردازد، باشگاه تعهد سنگینی برای در اختیار گذاشتن تجهیزات، مربی و فضای تمرینی در طول ماههای آینده متقبل شده است.
بنابراین، تفکیک ماهیت این دریافتها از منظر حسابداری باشگاهی به شرح زیر است:
1. ماهیت بدهی جاری تا پایان دوره ارائه خدمت
وجوهی که قبل از آغاز دوره یا حین تمدید دریافت میشوند، نوعی تعهد خدماتی به مشتری هستند. تا زمانی که جلسات تمرینی یا ماههای استفاده ورزشکار منقضی نشده باشد، این وجه حق برداشت قطعی بهعنوان درآمد ندارد و باید در سرفصل بدهیهای جاری (پیشدریافتها) نگهداری شود. اگر عضو در ماه دوم تصمیم به انصراف بگیرد، باشگاه ملزم به عودت مانده وجه است؛ پس ماهیت حساب کاملاً بستانکار و بدهی است.
2. جلوگیری از نمایش سود کاذب و تصمیمگیریهای اشتباه
اگر وجه عضویت ششماهه در همان ماه اول به حساب درآمد منظور شود، صورت سود و زیان ماه اول سودی غیرواقعی (کاذب) را نشان میدهد؛ در حالی که در 5 ماه بعدی، هزینههای جاری (استهلاک تجهیزات، حقوق مربی، برق و شارژ سالن) بدون شناسایی درآمد متناظر ثبت میشوند و باشگاه را ظاهراً زیانده نشان میدهند. فرآیند اصولی ثبت وجه عضویت پیشاپیش تضمین میکند که صورتهای مالی، سود واقعی هر ماه را منعکس کنند.
3. الزامات مالیاتی و استانداردهای گزارشگری
ممیزان مالیاتی و حسابرسان در بررسی دفاتر باشگاههای ورزشی، مانده حسابهای پیشدریافت و درآمد منقضیشده را تطبیق میدهند. شناسایی نادرست مبالغ تمدیدی میتواند بار مالیاتی ناعادلانه در پایان سال مالی برای باشگاه به همراه داشته باشد.
 نکته تخصصی در طراحی حسابها:
برای اینکه سرفصل پیشدریافتها با حسابهای دریافتنی، بوفه یا سپرده کمدها تداخل پیدا نکند، لازم است کدینگ حسابداری استاندارد پیادهسازی شود. اگر میخواهید ساختار اصولی حسابهای کل، معین و تفصیلی باشگاه را به درستی بچینید، حتماً راهنمای کدینگ حسابداری باشگاه ورزشی و استخر را در سایت حصین حاسب بررسی نمایید.
جمعبندی ساختار حساب در این مرحله:
عنوان حساب بدهکار: بانک / صندوق / پوز (افزایش دارایی نقد)
عنوان حساب بستانکار: پیشدریافت حق عضویت و اشتراک اعضا (افزایش بدهی تعهدی)
زمان انتقال به درآمد: در پایان هر ماه و متناسب با انقضای روزشمار یا جلسات مصرفشده توسط ورزشکار.
راهنمای گامبهگام ثبت سند حسابداری پیشدریافت و شناسایی درآمد دورهای
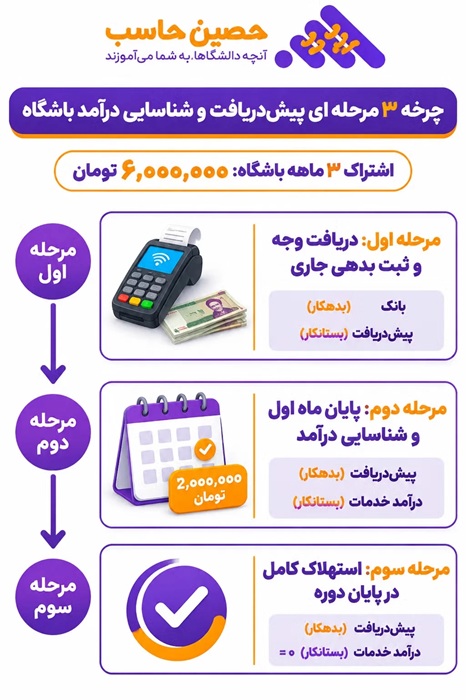
برای درک عمیق سازوکار مالی حق عضویت، سناریوی زیر را در نظر بگیرید:ورزشکاری در ابتدای فصل، اشتراک طلایی 3 ماهه باشگاه را به مبلغ 6,000,000 تومان خریداری میکند (معادل ماهانه 2,000,000 تومان).
مرحله اول: صدور سند در زمان دریافت وجه (ثبت وجه عضویت پیشاپیش)
در لحظه کشیدن کارت در دستگاه پوز یا واریز وجه، حسابدار نباید حساب «درآمد» را بستانکار کند؛ زیرا تا این ثانیه هیچ خدمتی به ورزشکار ارائه نشده است. در این مرحله دارایی نقدی افزایش یافته و همزمان تعهد باشگاه (بدهی جاری) ثبت میشود.
| سطح حساب | کد معین / تفصیلی | سرفصل حساب | بدهکار (تومان) | بستانکار (تومان) |
| دارایی جاری | معین بانک / پوز | حسابهای بانکی و پوز باشگاه | 6,000,000 | — |
| بدهی جاری | معین پیشدریافت | پیش دریافت اشتراک باشگاه (تفصیلی: ورزشکار الف) | — | 6,000,000 |
شرح سند: بابت ثبت وجه عضویت پیشاپیش ورزشکار الف برای دوره 3 ماهه بدنسازی.
تحلیل اثر مالی: دارایی نقد افزایش یافت، بدهی تعهدی باشگاه نیز به همان میزان بالا رفت؛ صورت سود و زیان تا این لحظه هیچ تغییری نکرده است.
مرحله دوم: سند تعدیل و بستن پایان ماه اول (شناسایی درآمد دورهای باشگاه)
پس از گذشت 30 روز و استفاده ورزشکار از امکانات سالن، باشگاه تعهد ماه اول خود را ایفا کرده است. اکنون حسابدار باید سند اصلاحی شناسایی درآمد را ثبت کند تا بخشی از بدهی به درآمد قطعی تبدیل شود:
| سطح حساب | کد معین / تفصیلی | سرفصل حساب | بدهکار (تومان) | بستانکار (تومان) |
| بدهی جاری | معین پیشدریافت | پیش دریافت اشتراک باشگاه (تفصیلی: ورزشکار الف) | 2,000,000 | — |
| درآمد عملیاتی | معین درآمد خدمات | درآمد خدمات ورزشی / اشتراک دورهای | — | 2,000,000 |
شرح سند: شناسایی سهم درآمد ماه اول از اشتراک 3 ماهه ورزشکار الف بر اساس اصل تحقق درآمد.
تحلیل اثر مالی: مانده حساب پیشدریافت ورزشکار از 6 میلیون به 4 میلیون تومان کاهش مییابد و مبلغ 2 میلیون تومان به عنوان درآمد واقعی در صورت سود و زیان ماه اول شناسایی میگردد.
مرحله سوم: چرخه استهلاک در ماههای دوم و سوم تا تسویه کامل سرفصل
در پایان ماه دوم و سوم، دقیقاً همان سند مرحله دوم تکرار میشود: پایان ماه دوم:
بدهکار: پیش دریافت اشتراک باشگاه 2,000,000 تومان
بستانکار: درآمد خدمات ورزشی 2,000,000 تومان
(مانده حساب پیشدریافت ورزشکار الف به 2 میلیون تومان میرسد).
پایان ماه سوم (اتمام اشتراک):
بدهکار: پیش دریافت اشتراک باشگاه 2,000,000 تومان
بستانکار: درآمد خدمات ورزشی 2,000,000 تومان
(مانده حساب پیشدریافت ورزشکار الف صفر و کل تعهد خدماتی مستهلک میشود).
3- نکته کلیدی که حسابداران سالنهای ورزشی باید بدانند:
انطباق هزینه و درآمد (Matching):
اگر ورزشکار در ماه دوم مکمل یا برنامه تمرینی مجزا خریداری کند، نباید با اشتراک تجمیع شود. خریدها و مخارج جانبی باید مطابق دستورالعملهای حسابداری بوفه و فروشگاه ورزشی باشگاه تفکیک شوند تا بهای تمامشده هر بخش مخدوش نگردد.
کنترل تاریخ انقضا و غیبت اعضا:
اگر عضو در ماه دوم اصلاً به سالن مراجعه نکند، چنانچه در قرارداد باشگاه حق استفاده ماهانه قید شده باشد، زمان منقضی شده و سهم درآمد ماه دوم شناسایی میشود؛ مگر اینکه در قوانین باشگاه سازوکار «مرخصی و فریز عضویت» تعریف شده باشد.
خودکارسازی با نرمافزار تخصصی:
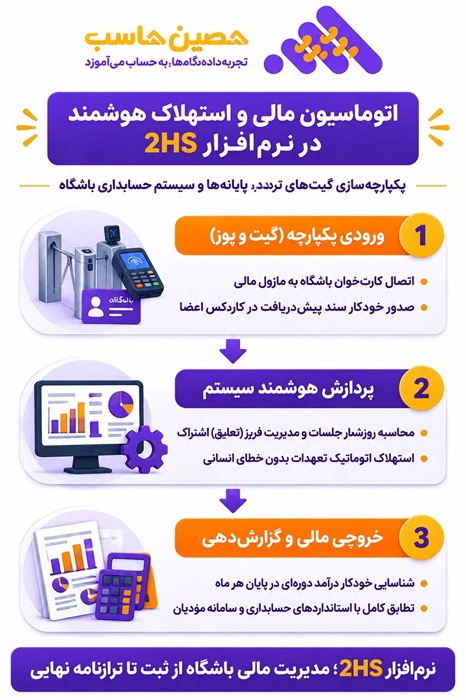
در باشگاههایی با بیش از 50 عضو، محاسبه دستی و صدور ماهانه صدها سند پیشدریافت غیرممکن است. نرمافزار یکپارچه 2HS باشگاه ورزشی هنگام عبور عضو از گیت تردد یا ثبت تمدید اشتراک، استهلاک سرفصل پیشدریافت را روزشمار محاسبه کرده و سندهای شناسایی درآمد دورهای را به شکل کاملاً خودکار در سیستم حسابداری مالی صادر مینماید.
مدیریت حسابداری تمدید اشتراک و انصراف اعضا
در چرخه حیات مشتریان مجموعههای ورزشی و باشگاهها، دو رویداد مالی پرتکرار رخ میدهد؛ بهطوریکه عدم تسلط بر نحوه ثبت اسناد آنها، دفاتر قانونی و گزارشهای مالی را بهطور کامل بههم میریزد. این دو سناریو شامل تمدید زودهنگام اشتراک و انصراف یا استرداد وجه در میانه دوره میشوند. ثبت حسابداری هر دو رویداد مستقیماً با سرفصل «پیشدریافت درآمد» ارتباط دارد؛ بنابراین حسابداران نباید این تراکنشها را با جریانهای نقدی جاری یا درآمدهای متفرقه ترکیب کنند.
1. سازوکار اصولی در حسابداری تمدید اشتراک
در باشگاههای پرتردد، بسیاری از ورزشکاران چند روز یا حتی چند هفته قبل از به پایان رسیدن اعتبار فعلی، اقدام به شارژ مجدد کارت عضویت خود میکنند.
اشتباه متداول:
ثبت مستقیم مبلغ تمدید در حساب درآمد ماه جاری. این کار تعهدات آتی باشگاه را پنهان کرده و گزارشهای مدیریتی را با نوسان کاذب مواجه میسازد.
ثبت استاندارد:
وجه تمدید دقیقاً با ماهیت ثبت وجه عضویت پیشاپیش سند میخورد و در معین تفصیلی همان عضو بستانکار میماند. فرآیند استهلاک و شناسایی درآمد دورهای باشگاه برای این دوره جدید، فقط و فقط پس از پایان تاریخ اشتراک قبلی فعال میشود.
نکته مهم در تفکیک مراکز درآمدی:
اگر ورزشکار هنگام تمدید اشتراک، اقلامی مانند مکمل، نوشیدنی، کمد اختصاصی یا پکیج مربی خصوصی تهیه کند، مبالغ کالاها باید به سرفصلهای فروشگاهی انتقال یابد. برای مدیریت استاندارد این جریانهای مالی، مقاله حسابداری بوفه و فروشگاه ورزشی باشگاه را مطالعه کنید تا حاشیه سود بوفه با شهریه اعضا تداخل پیدا نکند.
2. فرآیند حسابداری انصراف، عودت وجه و تسویه عضویت
انصراف عضو در میانه دوره یکی از موقعیتهایی است که تفاوت حسابداری استاندارد با روشهای سنتی را نمایان میکند.
قاعده طلایی استانداردهای مالی:
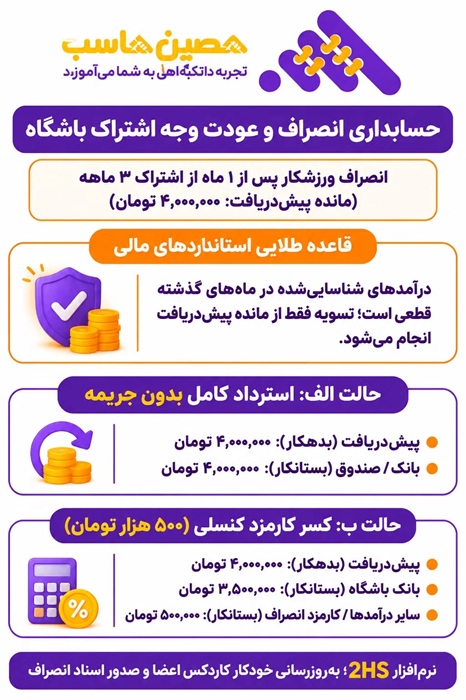
درآمدهایی که در ماههای گذشته به ازای خدمات ارائهشده شناسایی شدهاند، قطعی هستند و تحت هیچ شرایطی نباید دستکاری، معکوس یا بستانکار شوند. تنها حسابی که در زمان انصراف دستخوش تغییر میشود، مانده مصرفنشده در سرفصل پیشدریافت اشتراک است.
 سناریوی عملیاتی استرداد وجه:
فرض کنید همان ورزشکاری که اشتراک 3 ماهه 6,000,000 تومانی تهیه کرده بود، در پایان ماه اول درخواست انصراف میدهد:
خدمات ماه اول (2,000,000 تومان) قبلاً شناسایی و به درآمد قطعی تبدیل شده است.
مانده بستانکار حساب «پیشدریافت اشتراک باشگاه» در این لحظه 4,000,000 تومان است.
الف) حالت تسویه کامل بدون جریمه:
اگر باشگاه طبق مقررات کل وجه ماههای باقیمانده را برگرداند:
| سرفصل حساب | بدهکار (تومان) | بستانکار (تومان) |
| پیش دریافت اشتراک باشگاه (تفصیلی: ورزشکار الف) | 4,000,000 | — |
| بانک / صندوق باشگاه | — | 4,000,000 |
(شرح: عودت مانده پیشدریافت دو ماه باقیمانده به علت انصراف عضو)
ب) حالت انصراف همراه با کسر خسارت یا جریمه کنسلی:
بسیاری از باشگاهها در صورت انصراف، درصدی را به عنوان خسارت لغو اشتراک کسر میکنند (مثلاً 500,000 تومان کارمزد و عودت 3,500,000 تومان):
| سرفصل حساب | بدهکار (تومان) | بستانکار (تومان) |
| پیش دریافت اشتراک باشگاه (تفصیلی: ورزشکار الف) | 4,000,000 | — |
| بانک / صندوق باشگاه | — | 3,500,000 |
| سایر درآمدهای غیرعملیاتی / کارمزد انصراف | — | 500,000 |
(شرح: تسویه نهایی انصراف ورزشکار الف پس از کسر کارمزد کنسلی قرارداد)
3. مدیریت فریز (تعلیق موقت) اشتراک و اثر آن بر شناسایی درآمد
چنانچه عضوی به دلیل آسیبدیدگی یا سفر درخواست مرخصی (Freeze) کند: هیچ وجهی رد و بدل نمیشود و پول در حساب پیشدریافت باقی میماند. فرآیند ماهانه شناسایی درآمد متوقف شده و تاریخ شروع استهلاک مانده پیشدریافت، به اندازه روزهای فریز به آینده منتقل میگردد.
راهکار اتوماسیون با نرمافزار حسابداری باشگاهی 2HS
محاسبه دستی روزهای باقیمانده، مبالغ قابل استرداد، سهم کارمزد کنسلی و تنظیم بازه فریز در دفاتر سنتی خطای بسیار بالایی ایجاد میکند.
در نرمافزار جامع 2HS باشگاه ورزشی، با ثبت فرم انصراف یا تمدید در پذیرش:
1-تاریخ سررسید پیشین و جدید به شکل هوشمند به گیت تردد متصل میشود.
2-سیستم بهصورت خودکار مانده پیشدریافت مستهلکنشده را محاسبه میکند.
3-سند حسابداری استرداد وجه و کارمزد کنسلی بدون نیاز به دخالت دستی حسابدار صادر شده و کاردکس عضو بلافاصله بهروزرسانی میگردد.
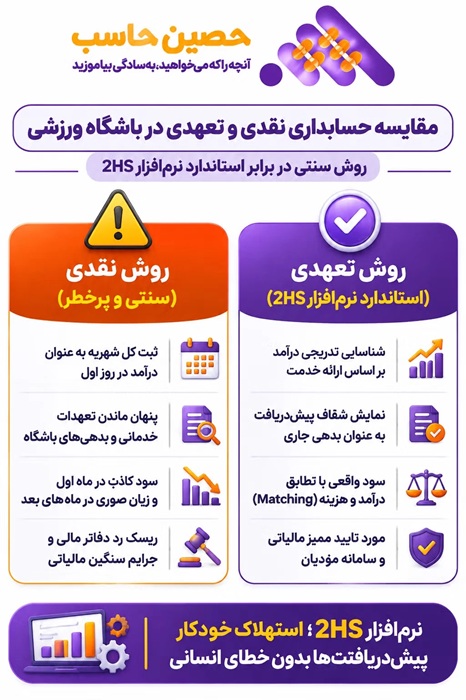 جدول مقایسه تحلیلی: ثبت درآمد اشتراک باشگاه به روش نقدی در برابر روش تعهدی (استاندارد نرمافزار 2HS)
| ویژگی و شاخص | روش نقدی (غیرآییننامهای / سنتی) | روش تعهدی و استاندارد (پیادهسازیشده در نرمافزار 2HS) | اثر مدیریتی و ریسک سیستم |
| زمان شناسایی درآمد | همزمان با دریافت کامل وجه در لحظه ثبتنام یا تمدید | تسهیم ماهانه، روزشمار یا جلسهای متناسب با دوره ارائه خدمت | روش نقدی درآمد آینده را پیشخور میکند؛ روش تعهدی سلامت جریان مالی را حفظ مینماید. |
| وضعیت ترازنامه و بدهیها | پنهان ماندن کامل تعهدات و بدهیهای خدماتی باشگاه به اعضا | نمایش شفاف سرفصل «پیشدریافت اشتراک» به عنوان بدهی جاری | در روش نقدی مدیر تصور میکند باشگاه بدهی ندارد، در حالی که تعهدات خدماتی انباشته شده است. |
| دقت گزارش سود و زیان (P&L) | نوسان شدید ماهانه؛ سود کاذب در ماههای شلوغ و زیان در ماههای بعد | سنجش سود واقعی هر دوره متکی بر اصل تطابق درآمد و هزینه (Matching) | تصمیمگیریهای تقسیم سود در روش نقدی منجر به کمبود نقدینگی در پایان سال مالی میشود. |
| فرآیند انصراف و استرداد وجه | فوقالعاده پیچیده؛ نیازمند دستکاری و ابطال فاکتورهای دورههای گذشته | ثبت حسابداری دقیق و عودت مستقیم از مانده پیشدریافت مصرفنشده | حفظ نظم دفاتر مالی و جلوگیری از ثبت اسناد معکوس نادرست در دفاتر قانونی. |
| پذیرش در رسیدگی مالیاتی | رد دفاتر توسط ممیز مالیاتی به دلیل نقض اصل تحقق و تطابق درآمد | کاملاً منطبق با استانداردهای سازمان امور مالیاتی و سامانه مودیان | کاهش چشمگیر جرایم مالیاتی ناشی از عدم تطابق دوره مالی. |
پیادهسازی خودکار روش تعهدی با نرمافزار 2HS
اجرای محاسبات روش تعهدی برای صدها ورزشکار به صورت دستی کار زمانبر و خطاخیزی است. به همین علت، در نرمافزار یکپارچه 2HS ویژه باشگاه ورزشی و استخر، موتور محاسبه استهلاک خودکار پیشدریافتها گنجانده شده است: به محض کشیدن کارت روی پوز یا شارژ اشتراک، سند ثبت وجه عضویت پیشاپیش به نام همان ورزشکار ایجاد میشود. در پایان هر روز یا ماه، سیستم به شکل مکانیزه سهم درآمد منقضیشده را محاسبه و سند انتقال از سرفصل پیشدریافت به درآمد عملیاتی را در سیستم حسابداری صادر میکند؛ بدون آنکه پذیرش، مربیان یا حسابدار درگیر محاسبات وقتگیر روزشمار شوند.
 چرا دریافت شهریه چندماهه باشگاه مستقیماً درآمد محسوب نمیشود؟
بر اساس اصل تحقق درآمد و استاندارد تطابق هزینه و درآمد، تا زمانی که خدمات ورزشی در طول دوره به ورزشکار ارائه نشده باشد، وجه دریافتی صرفاً یک بدهی جاری و تعهد خدماتی است. این مبلغ باید در سرفصل «پیشدریافت اشتراک باشگاه» نگهداری شود و به مرور زمان و با ارائه خدمت، به حساب درآمد قطعی منتقل گردد.
در صورت انصراف عضو در میانه دوره، سند حسابداری استرداد وجه چگونه ثبت میشود؟
در زمان انصراف، درآمدهایی که در ماههای گذشته شناسایی شدهاند دستنخورده باقی میمانند. مبلغ عودتی دقیقاً از مانده بستانکار حساب «پیشدریافت اشتراک اعضا» کسر (بدهکار) شده و با بستانکار کردن حساب بانک یا صندوق به ورزشکار مسترد میگردد. در صورت کسر جریمه کنسلی، مبلغ جریمه به عنوان سایر درآمدهای عملیاتی ثبت میشود.
آیا مبالغ ثبت وجه عضویت پیشاپیش مشمول مالیات بر ارزش افزوده هستند؟
طبق قوانین مالیاتی جاری کشور، خدمات پایه ورزشی و آموزش تربیت بدنی در باشگاههای دارای مجوز رسمی از وزارت ورزش از مالیات بر ارزش افزوده معاف هستند. با این حال، کالاهای فروختهشده در بوفه، مکملها یا برخی خدمات جانبی تفریحی مشمول مالیات بوده و باید صورتحساب آنها به سامانه مودیان ارسال شود.
هنگام تمدید زودهنگام اشتراک توسط ورزشکار، ثبت سند به چه صورت است؟
وجه دریافتی بابت تمدید دقیقاً با ماهیت پیشدریافت جدید ثبت میشود. استهلاک این مبلغ و شناسایی آن به عنوان درآمد دورهای باشگاه، تا زمان اتمام تاریخ اشتراک دوره قبلی عضو آغاز نخواهد شد تا تراز مالی دوره دچار مغایرت نگردد.
نرمافزار 2HS چگونه استهلاک پیشدریافت و تمدید اشتراک باشگاه را خودکار میکند؟
نرمافزار یکپارچه 2HS با اتصال مستقیم به گیت تردد و دستگاههای پوز، به محض شارژ شهریه سند پیشدریافت را در معین ورزشکار صادر میکند. سپس در پایان هر دوره زمانی (ماهانه یا جلسهای)، سهم منقضیشده خدمت را بهصورت کاملاً سیستمی محاسبه کرده و بدون نیاز به دخالت دستی حسابدار، سند شناسایی درآمد را در دفاتر مالی صادر مینماید.
 جمعبندی و سخن آخر
مدیریت مالی دقیق در باشگاههای ورزشی، استخرها و مجموعههای بدنسازی دیگر با دفاتر سنتی و روشهای دستی امکانپذیر نیست. یکی از مهمترین ارکان پایداری مالی این مجموعهها، تفکیک مرز میان «نقدینگی دریافتی» و «درآمد محققشده» است. همانطور که بررسی کردیم، تسلط بر اصول ثبت پیش دریافت اشتراک باشگاه و فرآیند گامبهگام شناسایی درآمد دورهای باشگاه، نهتنها از ایجاد سودهای کاذب و بدهیهای پنهان خدماتی در ترازنامه جلوگیری میکند، بلکه سلامت مالی مجموعه را در مواجهه با ممیزیهای مالیاتی تضمین مینماید. پیادهسازی اصولی حسابداری تمدید اشتراک، مدیریت صحیح استرداد وجه در زمان انصراف و تفکیک جریانهای مالی بوفه و خدمات از یکدیگر، نیازمند ابزاری است که خطای انسانی را به صفر برساند. نرمافزار جامع 2HS (محصول تخصصی گروه حصین حاسب)، با اتوماسیون کامل چرخه پذیرش، اتصال مستقیم به گیتهای تردد و صدور خودکار اسناد حسابداری تعهدی، تمام دغدغههای مدیران و حسابداران باشگاهی را برطرف کرده است. اگر میخواهید ساختار مالی سالن ورزشی خود را از حالت سنتی خارج کرده و به یک سیستم حسابداری هوشمند و استاندارد مجهز کنید، همین امروز به صفحه اختصاصی نرمافزار مدیریت باشگاه و استخر 2HS در وبسایت حصین حاسب سر بزنید یا با کارشناسان ما در ارتباط باشید.
سوالات متداول
-
1-چرا وجه دریافتی پیشاپیش، درآمد مستقیم نیست؟
از منظر استانداردهای حسابداری، دریافت وجه نقد صرفاً به معنای افزایش نقدینگی باشگاه است و درآمد تنها زمانی معتبر است که الخدمه تعهد شده به ورزشکار ارائه گردد.
-
2-ماهیت بدهی جاری تا پایان دوره ارائه خدمات چگونه است؟
وجوهی که قبل از آغاز دوره یا حین تمدید دریافت میشوند، نوعی تعهد خدماتی به مشتری هستند و باید در سرفصل بدهیهای جاری نگهداری شوند.
-
3-چگونه میتوان از نمایش سود کاذب جلوگیری کرد؟
با ثبت وجه عضویت پیشاپیش به عنوان بدهی جاری و انتقال درآمد به صورت ماهانه، میتوان از نمایش سود کاذب جلوگیری کرد.
-
4-الزامات مالیاتی در مدیریت حسابداری چگونه تاثیر میگذارد؟
ممیزان مالیاتی در بررسی دفاتر، مانده حسابهای پیشدریافت و درآمد منقضی شده را تطبیق میدهند و شناسایی نادرست میتواند بار مالیاتی ناعادلانه ایجاد کند.
-
5-فرآیند ثبت سند حسابداری پیشدریافت چگونه است؟
در لحظه کشیدن کارت یا واریز وجه، حسابدار نباید حساب «درآمد» را بستانکار کند و در عوض، دارایی نقدی افزایش یافته و بدهی جاری ثبت میشود.
-
6-چگونه سهم درآمد ماه اول از اشتراک شناسایی میشود؟
پس از گذشت 30 روز، حسابدار باید سند اصلاحی شناسایی درآمد را ثبت کند تا بخشی از بدهی به درآمد قطعی تبدیل شود.
-
7-در صورت انصراف عضو، سند حسابداری استرداد وجه چگونه ثبت میشود؟
در زمان انصراف، مبلغ عودتی از مانده بستانکار حساب «پیشدریافت اشتراک» کسر و با بستانکار کردن حساب بانک یا صندوق مسترد میشود.
-
8-آیا مبالغ ثبت وجه عضویت پیشاپیش مشمول مالیات هستند؟
خدمات ورزشی در باشگاههای دارای مجوز از مالیات بر ارزش افزوده معاف هستند، اما کالاهای فروختهشده مشمول مالیات هستند.
-
9-فرآیند حسابداری تمدید اشتراک چگونه است؟
وجه تمدید باید مشابه ثبت وجه عضویت پیشاپیش ثبت شود و استهلاک فقط پس از پایان تاریخ اشتراک قبلی آغاز میشود.
-
10-نرمافزار 2HS چگونه استهلاک پیشدریافت و تمدید اشتراک را خودکار میکند؟
این نرمافزار با اتصال به گیت تردد، سند پیشدریافت را به محض شارژ شهریه صادر کرده و در پایان دوره سهم درآمد منقضیشده را بهصورت خودکار شناسایی میکند.


ارسال نظر