تسویه مالی مربیان و کنترل اسناد پرداخت
تسویه مالی مربیان باشگاه و کنترل اسناد پرداخت
فرض کنید آخر ماه رسیده و نوبت پرداخت دستمزد مربیان باشگاه است. یکی از مربیان میگوید 30 جلسه تمرین خصوصی برگزار کرده، اما در گزارش پذیرش فقط 27 جلسه ثبت شده است. مربی دیگری بخشی از دستمزدش را وسط ماه دریافت کرده، ولی این مبلغ در صورتوضعیت نهایی مشخص نیست. حالا مسئول مالی باید بررسی کند کدام جلسات واقعاً برگزار شده، سهم هر مربی چقدر است و چه مبلغی هنوز باید پرداخت شود.
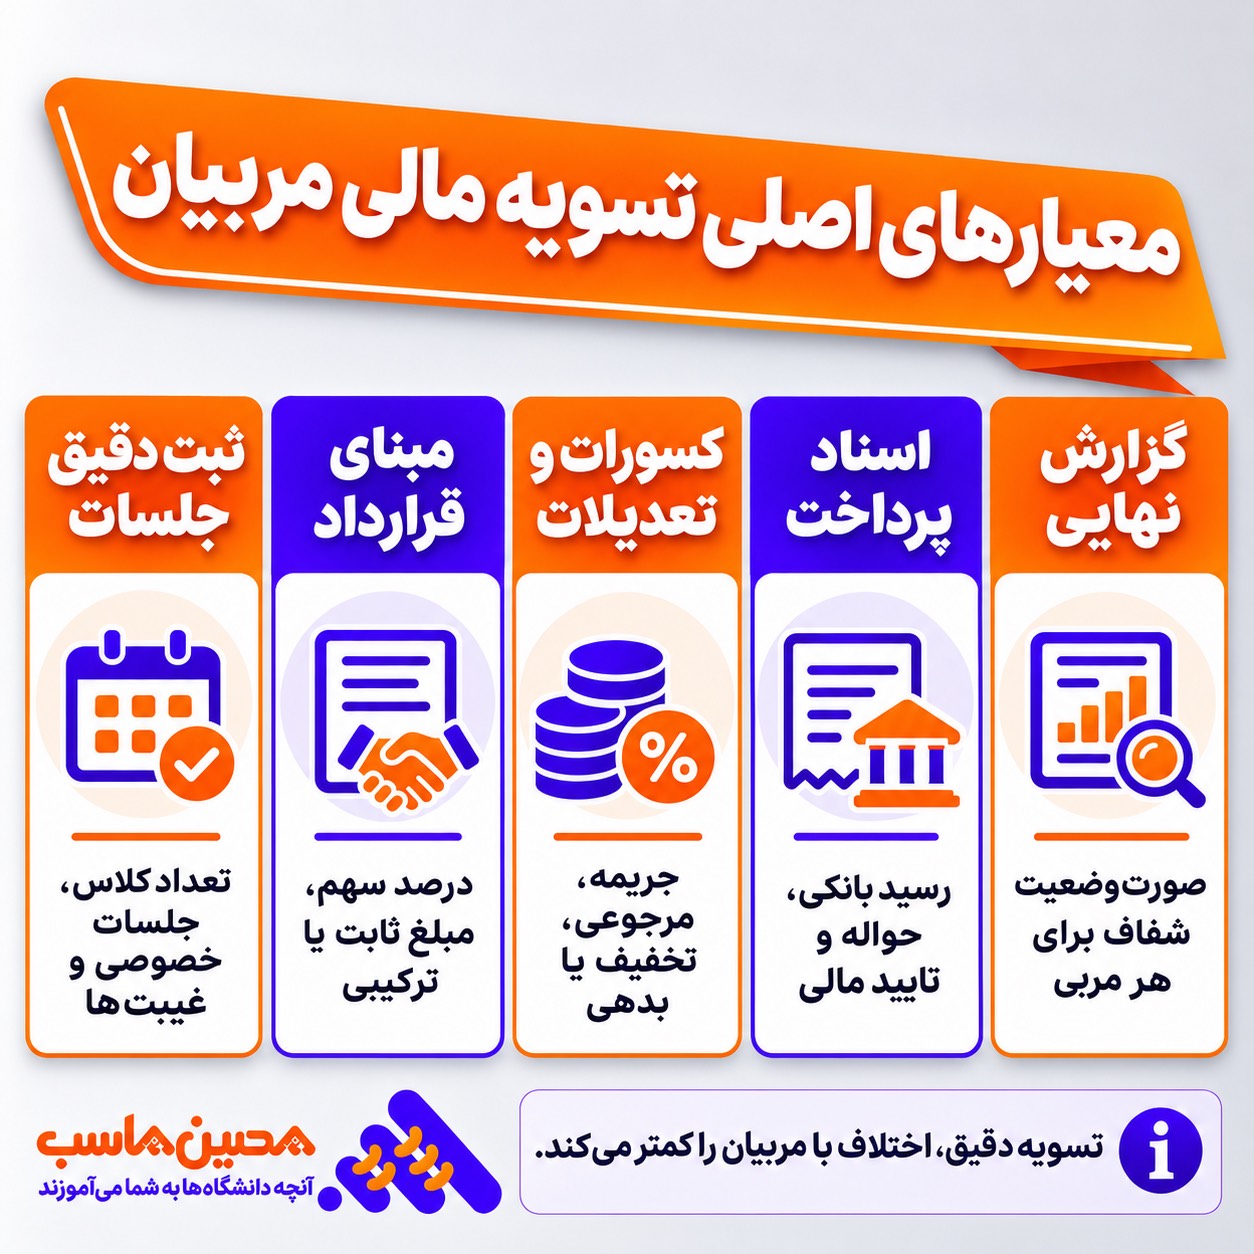
تسویه مربیان باشگاه فقط محاسبه درصد مربی از شهریه کلاسها نیست. برای جلوگیری از اختلاف، باید تعداد جلسات، شرایط قرارداد، پورسانت، پرداختهای قبلی و اسناد بانکی با یکدیگر مطابقت داشته باشند. حتی یک جلسه ثبتنشده یا یک علیالحساب فراموششده میتواند مبلغ تسویه را تغییر دهد.
در این مقاله، روش محاسبه حقالزحمه و پورسانت مربیان، تهیه صورتوضعیت، کنترل اسناد پرداخت و ثبت حسابداری تسویه را با مثالهای عددی بررسی میکنیم. همچنین توضیح میدهیم هنگام انتخاب نرمافزار باشگاه، چه قابلیتهایی را برای ثبت جلسات و پیگیری پرداخت مربیان باید آزمایش کنید.
تسویه مربیان باشگاه دقیقاً شامل چه مراحلی است؟
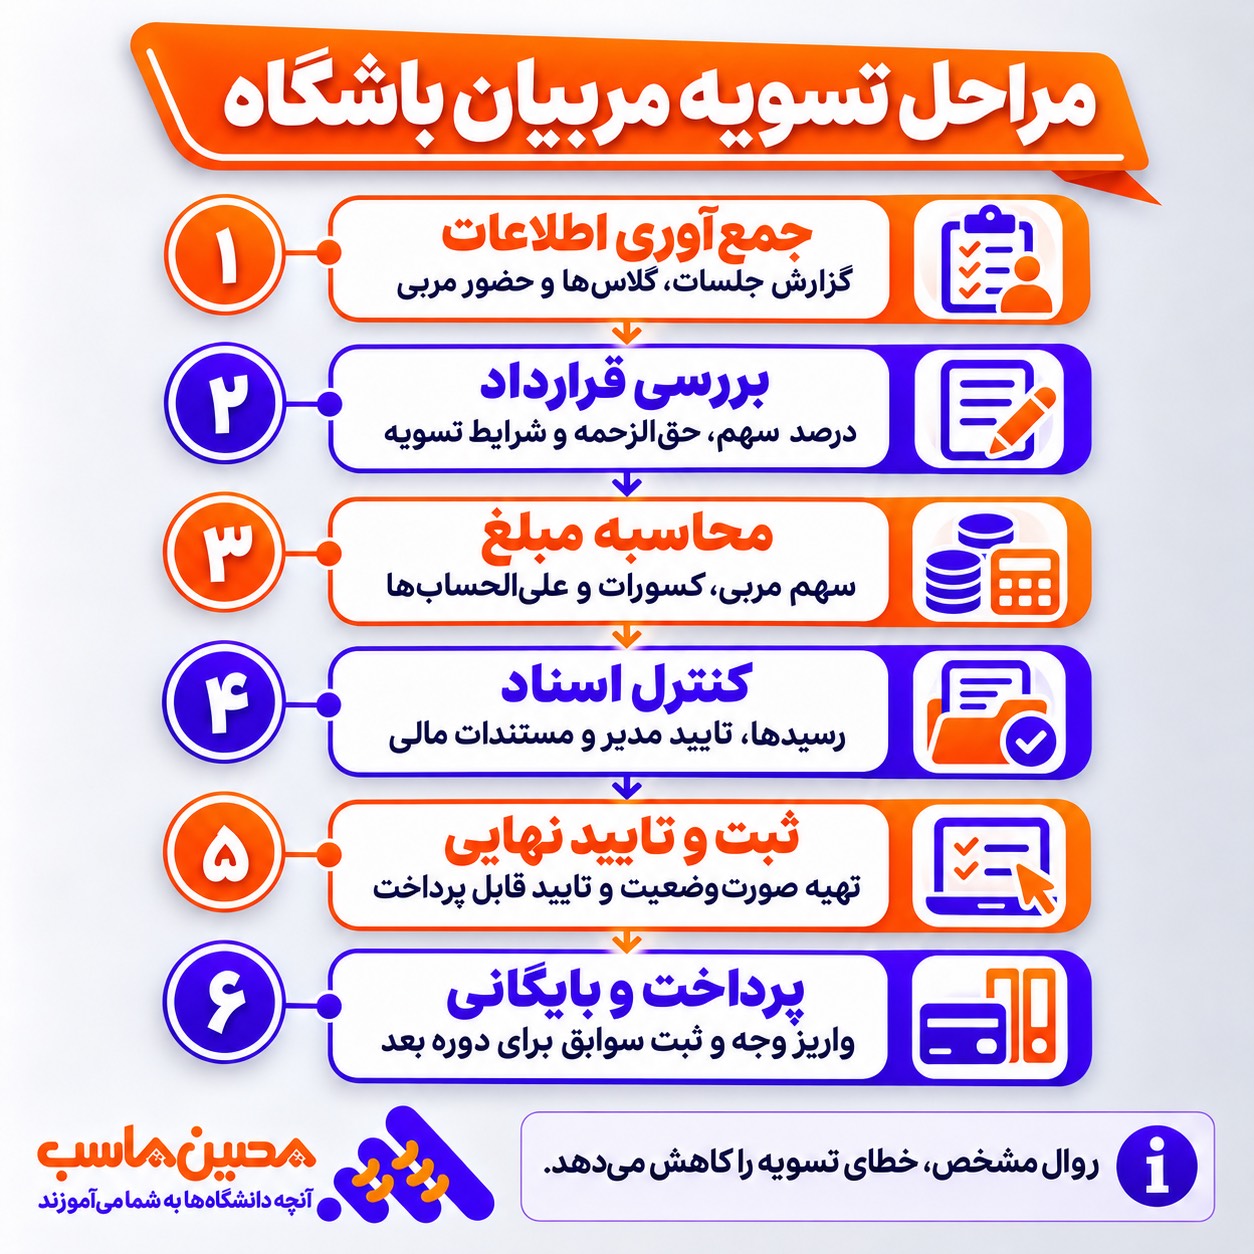
تسویه از زمان واریز پول شروع نمیشود. اولین نقطه، توافق مکتوب درباره نوع خدمت و شیوه محاسبه حقالزحمه است. سپس باید هر جلسه به یک مربی، سانس، عضو یا گروه مشخص متصل باشد؛ مسئول مربوط خدمات انجامشده را تایید کند؛ حسابداری صورتوضعیت را با قرارداد تطبیق دهد؛ پرداخت قبلی و تعهدات احتمالی بررسی شود؛ و در نهایت رسید تسویه در پرونده بماند.
این زنجیره برای باشگاههای بدنسازی، استودیوهای یوگا، مراکز تمرین خصوصی و مجموعههای چندرشتهای کاربرد دارد، ولی یکسان نیست. در کلاس گروهی ممکن است مبنای پرداخت «هر سانس برگزارشده» باشد؛ در تمرین خصوصی «درصد دریافتی مربوط به خدمات تحققیافته» و برای مربی استخدامی «حقوق و مزایای قرارداد کار». یک فرم واحد بدون تشخیص این تفاوتها، اغلب منشا اختلاف میشود.
| گام | مدرک / داده لازم | مسئول کنترل | خروجی |
|---|---|---|---|
| 1. تعریف رابطه | قرارداد، دوره، نرخ و ضوابط لغو | مدیر / منابع انسانی | مبنای معتبر محاسبه |
| 2. ثبت خدمات | کد جلسه، تاریخ، اعضا و وضعیت اجرا | پذیرش / سرپرست | کارکرد قابل پیگیری |
| 3. تطبیق | سانس انجامشده با قرارداد و فروش | مسئول برنامهریزی | کارکرد تاییدشده |
| 4. محاسبه | حقالزحمه، تعدیلات و پرداخت قبلی | حسابداری | صورتوضعیت پیشنهادی |
| 5. تصویب | تایید مربی و مدیر مجاز | طرفین / مدیر | مبلغ قطعی مصوب |
| 6. پرداخت | شناسه تراکنش و ثبت سند | خزانهدار / حسابدار | مانده تسویه و رسید |
اول قرارداد مربی را بخوانید؛ درصد پورسانت بهتنهایی کافی نیست
دو باشگاه ممکن است هر دو «40 درصد سهم مربی» اعلام کنند، اما نتیجه تسویه متفاوت باشد. در یکی سهم روی مبلغ فروش بسته آموزشی محاسبه میشود و در دیگری روی درآمد خدمات انجامشده پس از تخفیفهای مجاز. تا تعریف پایه محاسبه روشن نشود، درصد بهتنهایی عدد قابل اعتمادی نیست. برای همین باید نمونه محاسبه بهصورت پیوست قرارداد نوشته شود.
مبنای پرداخت را دقیق و قابل اندازهگیری بنویسید
- «بهازای هر جلسه»؛ مشخص شود جلسه کامل، نیمهتمام و جبرانی چه حکمی دارد.
- «درصد از درآمد کلاس»؛ معلوم باشد مبلغ قبل یا بعد از تخفیف و بر اساس فروش است یا خدمات انجامشده.
- «مبلغ ثابت دورهای»؛ مشخص شود در صورت تعطیلی باشگاه، مرخصی یا تغییر برنامه چه اتفاقی میافتد.
- «ترکیبی از مبلغ ثابت و کارمزد»؛ سقف، کف، زمان پرداخت و معیار عملکرد شفاف باشد.
در تنظیم قرارداد، تاریخ شروع و پایان، شیوه تایید جلسات، مهلت ارائه صورتوضعیت، فرایند اعتراض، حساب بانکی معرفیشده و اشخاص مجاز برای تغییر نرخ را فراموش نکنید. تغییر شفاهی سهم مربی در میانه ماه، بدون الحاقیه یا ثبت تاریخ اثر، یک ریسک قابل پیشگیری است.
تفاوت مربی قراردادی مستقل با مربی مشمول قانون کار
صرفِ درج عنوان «پورسانتی»، «حقالتدریس» یا «پیمانکار» در قرارداد، وضعیت حقوقی رابطه را تعیین نمیکند. اگر مربی عملاً به درخواست باشگاه، تحت مدیریت آن و در برابر دریافت حقالسعی کار میکند، احتمال شمول مقررات کار و بیمه باید با توجه به واقعیت همکاری بررسی شود. در مقابل، برای ارائهدهنده مستقل خدمات، اسناد و الزامات میتواند متفاوت باشد. پیش از تعیین بیمه، مالیات و کسورات، ماهیت رابطه را با مشاور حقوق کار و حسابدار بررسی کنید.
مواد 2، 7، 34 و 37 قانون کار، تعریف کارگر و قرارداد کار و مفاهیم حقالسعی و زمان پرداخت مزد را توضیح میدهند. بنابراین روش «تسویه آخر ماه» نباید جایگزین الزامات قانونی فردی شود که رابطه استخدامی دارد. برای اطلاعات دقیق، متن معتبر قانون و تغییرات لازمالاجرا ملاک است.
چه اطلاعاتی باید برای هر جلسه مربی ثبت شود؟
در گزارش ثبت پرداخت مربی، نوشتن «جلسه بدنسازی، 2 نفر» کافی نیست. باید معلوم باشد جلسه طبق چه برنامهای تعریف شده، انجام شده یا لغو شده، آیا جلسه جایگزین بوده و چه کسی اجرای آن را تایید کرده است. در غیر این صورت یک جلسه جبرانی ممکن است دوبار در صورتوضعیت بیاید یا جلسه برگزارشده به علت جابهجایی سانس از قلم بیفتد.
| فیلد | نمونه ثبت | چرا مهم است؟ |
|---|---|---|
| شناسه یکتا | PT-1405-0082 | جلوگیری از شمارش دوباره |
| مربی و نوع خدمت | مربی الف / خصوصی | اعمال نرخ همان قرارداد |
| تاریخ و ساعت | 1405/08/12، 18 تا 19 | تطبیق با تقویم باشگاه |
| عضو / گروه | عضو 126 / گروه عصر | ردیابی خدمت ارائهشده |
| وضعیت | برگزارشده / لغوشده / جبرانی | تشخیص حقالزحمه قابل محاسبه |
| تاییدکننده | سرپرست شیفت / تاریخ تایید | کنترل تغییرات و اختلاف |
برای رعایت حریم خصوصی، در نسخه ارسالی برای حسابداری میتوانید از شناسه عضو بهجای اطلاعات شخصی اضافی استفاده کنید. اسامی و جزئیات حساس باید فقط برای افراد دارای سطح دسترسی مرتبط قابل مشاهده باشد. همچنین زمان ثبت و تغییر وضعیت جلسه بهتر است همراه با نام کاربر نگهداری شود.
فرمول محاسبه پورسانت مربیان باشگاه با مثال عددی
پایه محاسبه را ابتدا مشخص کنید. برای سهم مبتنی بر خدمات انجامشده، فرمول ساده این است: حقالزحمه ناخالص = پایه مشمول توافق × درصد سهم مربی + مبالغ ثابت یا پاداشهای مصوب. سپس مانده قابل پرداخت از کسر پیشپرداختها و کسورات مجاز و مستند به دست میآید. «کسور» نباید بهانهای برای کاهش دلخواه مبلغ قرارداد باشد.
مثال اول: سهم مربی از جلسات خصوصی
فرض کنید در یک ماه 20 جلسه خصوصی واقعاً برگزار و تایید شده است؛ درآمد قابلانتساب به خدمات انجامشده 60 میلیون تومان و سهم قراردادی مربی 40 درصد است. حقالزحمه ناخالص برابر 24 میلیون تومان میشود. اگر 5 میلیون تومان علیالحساب قبلاً پرداخت شده و کسور قانونی یا قراردادی دیگری در این مثال وجود نداشته باشد، مانده پرداخت برابر 19 میلیون تومان است.
| شرح | مبلغ / مقدار | نحوه محاسبه |
|---|---|---|
| جلسات برگزارشده و تاییدشده | 20 جلسه | بر اساس شناسه جلسات |
| پایه مشمول سهم | 60٬000٬000 | درآمد خدمات قابلانتساب طبق قرارداد |
| درصد سهم مربی | 40٪ | طبق قرارداد |
| حقالزحمه ناخالص | 24٬000٬000 | 60 میلیون × 40٪ |
| علیالحساب قبلی | 5٬000٬000 | رسید پرداخت شماره 123 |
| مانده پرداختنی | 19٬000٬000 | 24 میلیون − 5 میلیون |
اگر بعضی اعضا بسته دهجلسهای را پیشخرید کرده باشند، باید مشخص شود سهم مربی در زمان فروش بسته شکل میگیرد یا پس از برگزاری هر جلسه. برای نمونه بالا فرض شده مبنا، خدمات ارائهشده است؛ نه صرف دریافت وجه بسته از عضو. در باشگاه شما ممکن است قرارداد ترتیب دیگری داشته باشد که باید صریح و بدون ابهام مستند شود.
مثال دوم: کلاس گروهی با نرخ ثابت هر سانس
فرض کنید مربی کلاس گروهی برای هر سانس برگزارشده یک میلیون و 200 هزار تومان دریافت میکند. تقویم، 16 سانس را نشان میدهد، اما 2 سانس طبق مقررات قرارداد لغو شده و بابت آنها پرداختی تعلق نمیگیرد. تعداد سانس قابل تسویه 14 و مبلغ ناخالص برابر 16 میلیون و 800 هزار تومان است. اگر یک سانس جبرانی در هفته بعد اجرا شود، باید در همان دورهای ثبت شود که قرارداد آن را قابل پرداخت میداند.
اشتباه رایج در این سناریو این است که حسابداری، تعداد «سانس برنامهریزیشده» را در نرخ ضرب کند؛ در حالی که قرارداد ممکن است پرداخت را به «سانس اجرا و تاییدشده» مشروط کرده باشد. اختلاف از خود فرمول نیست، از تعریف داده ورودی است.
تکلیف کنسلی، جلسات جبرانی و تخفیف عضویت چیست؟
بخش بزرگی از اختلافها به استثناها مربوط است، نه جلسات عادی. فرض کنید عضو دو ساعت پیش از تمرین لغو میکند. آیا مربی بابت زمان رزروشده سهمی دارد؟ پاسخ را باید قرارداد، سیاست اعلامشده باشگاه و شرایط واقعی تعیین کند. نباید برای همه باشگاهها یک قانون واحد فرض کنیم.
| سناریو | پرسش کنترلی | مدرک لازم |
|---|---|---|
| لغو توسط عضو | مهلت لغو و حقالزحمه مقرر چیست؟ | رزرو، زمان لغو، بند قرارداد |
| لغو توسط باشگاه | تکلیف دستمزد مربی و جلسه جایگزین چیست؟ | اعلان رسمی، برنامه تغییر یافته |
| جلسه جبرانی | آیا قبلاً برای آن مبلغی محاسبه شده؟ | ارجاع به جلسه اصلی |
| تخفیف عضویت | آیا پایه درصد قبل یا بعد از تخفیف است؟ | سند تخفیف، قرارداد |
| مرجوعی وجه عضو | تعدیل سهم در چه دورهای اعمال میشود؟ | درخواست بازپرداخت و مجوز |
| جلسه برگزارشده بدون ثبت | چه شاهدی برای تایید وجود دارد؟ | گزارش حضور، سرپرست، اصلاح ثبت |
برای جلوگیری از تعدیلهای بیردپا، بهتر است اصلاحات دوره بستهشده با «ردیف تعدیل» انجام شوند؛ یعنی سند قبلی حذف نشود، بلکه علت اصلاح، دوره مربوط و تاییدکننده آن معلوم باشد. این روش در بررسی مغایرتها از تغییر خاموش ارقام قابل اتکاتر است.
صورتوضعیت مربی باشگاه باید چه ستونهایی داشته باشد؟
صورتوضعیت، خلاصه یک عدد نیست. باید یک صفحه خوانا باشد که مربی بتواند تعداد جلسات، پایه محاسبه، نرخ، تعدیلات و مبلغ نهایی را بدون درخواست دهها فایل جداگانه کنترل کند. در طراحی فرم، اطلاعات ثابت قرارداد را از کارکرد دوره جدا نگه دارید و به هر سند یک شماره یکتا بدهید.
- مشخصات باشگاه و مربی، کد قرارداد و بازه تسویه؛
- ریز تعداد جلسات عادی، خصوصی، گروهی و جبرانی به تفکیک؛
- مبلغ مبنای هر خدمت و نرخ ثابت یا درصد مربوط؛
- پاداش یا تعدیل مستند با شماره مجوز؛
- پیشپرداختهای دوره و مانده قبلی، اگر مرتبط باشد؛
- کسورات قانونی و سایر کسورات مجاز به تفکیک، نه یک ردیف مبهم؛
- مبلغ نهایی، تاریخ تهیه، تایید مربی و امضای صاحب اختیار؛
- شماره سند حسابداری، شماره پرداخت و وضعیت مانده باز پس از واریز.
اگر چند مربی به یک کلاس مشترک خدمات میدهند، قبل از محاسبه باید شیوه تقسیم سهم مشخص باشد. ثبت یک درآمد کامل برای هر مربی باعث میشود جمع پورسانتها از پایه درآمد بیشتر شود. در چنین حالتی، گزارش باید سهم هر مربی از یک شناسه خدمت مشترک را نشان دهد.
کنترل اسناد پرداخت مربیان؛ از درخواست وجه تا رسید بانکی
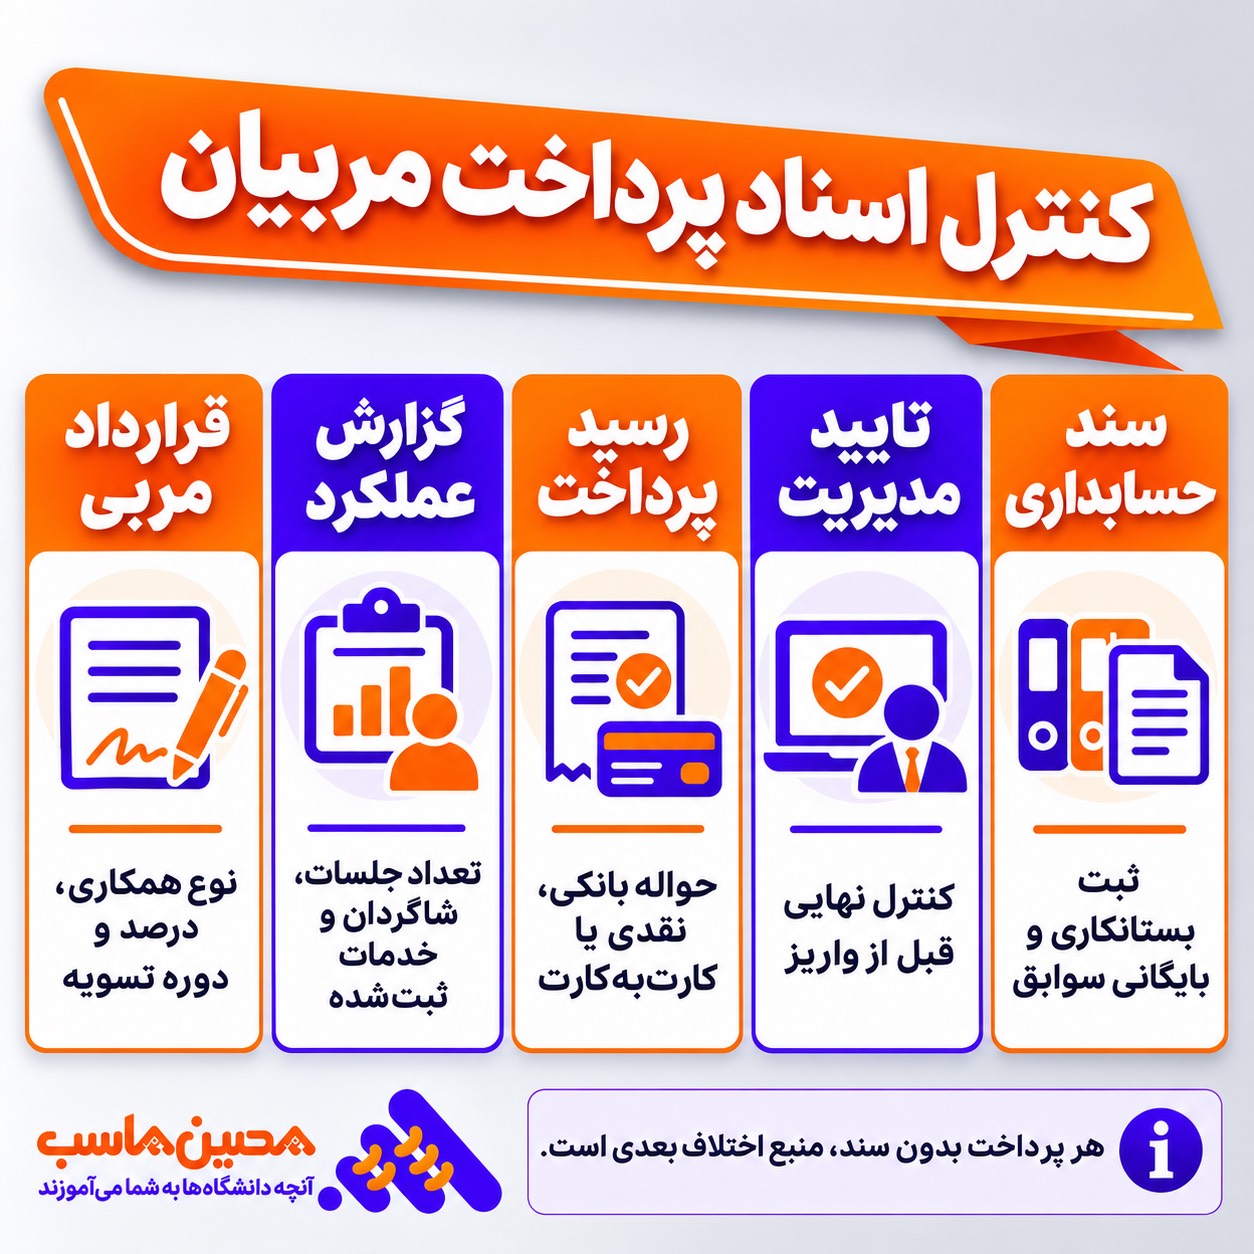
در فرایند مالی درست، «تایید خدمت» با «مجوز پرداخت» یکسان نیست. مربی یا سرپرست میتواند برگزاری سانس را تایید کند، اما رقم نهایی باید پس از بررسی قرارداد، پیشپرداختها و تعهدات قانونی توسط حسابداری مشخص شود. انتقال وجه هم باید طبق حدود اختیار تعیینشده انجام گیرد.
کنترلهای چهارگانه قبل از واریز
کنترل اول، هویت و حساب مقصد: شماره شبا باید از مرجع قابل اعتماد دریافت و تغییر آن با روال تایید مستقل ثبت شود. کنترل دوم، جلوگیری از پرداخت تکراری: شماره صورتوضعیت و دوره نباید دوباره در فهرست پرداخت باز ثبت شده باشد. کنترل سوم، تطبیق مانده: جمع بدهی قبلی، حقالزحمه جدید و پرداختهای قبلی باید به مانده مورد انتظار برسد. کنترل چهارم، مجوز: شخص تاییدکننده مبلغ بهتر است با عامل ثبت اولیه خدمت و انجامدهنده انتقال وجه یک نفر نباشد؛ تا حد امکان تفکیک وظایف رعایت شود.
بعد از پرداخت چه مدارکی را بایگانی کنیم؟
رسید بانکی بهتنهایی وضعیت تسویه قرارداد را ثابت نمیکند. کنار رسید باید شماره صورتوضعیت مصوب، قرارداد و الحاقیهها، گزارش جلسات، ریز تعدیلات، مجوز پرداخت و شماره ثبت حسابداری قرار گیرد. در فایل یا نرمافزار، ترجیحاً لینک بین این اسناد برقرار باشد تا از روی یک شماره تراکنش بتوان کل مسیر محاسبه را پیدا کرد.
اگر پرداخت در دو مرحله انجام میشود، صورتوضعیت یکبار تصویب و هر پرداخت به مانده آن متصل شود. برای مثال مبلغ مصوب 30 میلیون تومان، پرداخت اول 18 میلیون و پرداخت دوم 12 میلیون است؛ مبلغ «پرداختشده» باید 30 میلیون و «مانده» صفر نمایش داده شود، نه اینکه دو بار هزینه 30 میلیونی ثبت شود.
ثبت حسابداری تسویه مربی باشگاه؛ نمونه بدهکار و بستانکار
نوع حساب و سند به ماهیت همکاری بستگی دارد. مثال زیر برای حقالزحمه خدمات مربی مستقل، با فرض نبود کسور خاص در نمونه است؛ برای مربی مشمول قانون کار باید محاسبات حقوق، بیمه و مالیات حقوق طبق قوانین و اسناد مربوط انجام شود. همه مبالغ به تومان و فرضیاند؛ در دفاتر ریالی، تبدیل واحد را طبق تنظیمات سیستم انجام دهید.
سند اول: شناسایی هزینه خدمات مربی پس از تایید کارکرد
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| هزینه خدمات مربیان / حقالزحمه آموزشی | 24٬000٬000 | — |
| حسابهای پرداختنی ـ مربی الف | — | 24٬000٬000 |
| جمع | 24٬000٬000 | 24٬000٬000 |
شرح پیشنهادی سند: «ثبت هزینه 20 جلسه خصوصی مربی الف، دوره آبان 1405، طبق صورتوضعیت تاییدشده شماره 025». اگر خدمت در یک ماه انجام و پرداخت در ماه بعد صورت گیرد، هزینه به دوره وقوع خدمت مربوط است؛ الزاماً به تاریخ واریز وجه محدود نمیشود. در صورت اهمیت موضوع، حسابدار باید اصول شناسایی و قطعیت تعهد را با استانداردهای مربوط و قرارداد تطبیق دهد.
سند دوم: ثبت علیالحساب قبلی و تسویه مانده
فرض کنیم 5 میلیون تومان علیالحساب در طول دوره از قبل با بدهکار کردن حساب «پیشپرداخت / علیالحساب مربی» ثبت شده است. هنگام قطعیشدن صورتوضعیت، این پیشپرداخت با بدهی مربی تهاتر میشود و باقیمانده 19 میلیون تومان پرداخت میگردد.
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| حسابهای پرداختنی ـ مربی الف (تهاتر علیالحساب) | 5٬000٬000 | — |
| پیشپرداخت / علیالحساب مربی الف | — | 5٬000٬000 |
| حسابهای پرداختنی ـ مربی الف (پرداخت نهایی) | 19٬000٬000 | — |
| بانک | — | 19٬000٬000 |
| جمع | 24٬000٬000 | 24٬000٬000 |
برای حسابدار مهم است که «ثبت هزینه» و «پرداخت بدهی» دو رویداد جدا هستند. اگر هر واریز مستقیماً بهعنوان هزینه جدید ثبت شود، ممکن است با گزارش کارکرد مربی دوبارهشماری رخ دهد. از طرف دیگر، در قراردادهای استخدامی، ثبت هزینه حقوق و بدهی بیمه و مالیات مسیر مختص خود را دارد و نباید با مثال خدمات مستقل مخلوط شود.
مغایرت بین گزارش پذیرش، مربی و حسابداری را چگونه پیدا کنیم؟
سه منبع اطلاعاتی معمولاً یک تصویر مشابه ولی نه کاملاً یکسان میدهند: تقویم پذیرش تعداد سانس رزروشده را دارد، گزارش مربی برگزاری واقعی را نشان میدهد و سیستم مالی مبالغ وصول یا ثبتشده را نگه میدارد. هدف تطبیق این نیست که همه اعداد همیشه برابر شوند؛ هدف این است که دلیل اختلاف هر عدد ثبت شده باشد.
| موضوع | گزارش پذیرش | گزارش مربی | اقدام |
|---|---|---|---|
| جلسات خصوصی | 22 جلسه برنامهریزی | 20 جلسه برگزارشده | بررسی دو کنسلی |
| جلسه جبرانی | 1 سانس در هفته بعد | 1 سانس گزارششده | انتساب به دوره درست |
| علیالحساب | بدون اطلاعات | 5 میلیون دریافتی | تطبیق با بانک |
| درآمد بستههای پیشفروش | 80 میلیون فروش | 60 میلیون خدمت انجامشده | تفکیک فروش از خدمات تحققیافته |
یک آزمون کاربردی این است که ده شناسه جلسه را تصادفی انتخاب کنید و مسیر هر یک را از رزرو تا صورتوضعیت دنبال کنید. اگر در هر مورد نمیتوانید تاریخ، مربی، وضعیت اجرا و تاییدکننده را پیدا کنید، فرایند مستندسازی به اصلاح نیاز دارد؛ حتی اگر جمع نهایی بهظاهر درست باشد.
پرداخت ناقص، پرداخت تکراری و اختلاف پورسانت را چطور مدیریت کنیم؟
هر اختلاف باید یک «پرونده مغایرت» کوتاه داشته باشد: شماره صورتوضعیت، مبلغ مورد اعتراض، دلیل اعلامشده، مدرک بررسی و نتیجه مصوب. بهجای اصلاح خاموش جدول اکسل یا بازنویسی صورتوضعیت قبلی، یک نسخه اصلاحیه با تاریخ و توضیح ایجاد کنید.
وقتی مربی به تعداد جلسات اعتراض دارد
ابتدا گزارش جلسات و وضعیت کنسلی را به تفکیک نشان دهید. سپس رکوردهای بدون تایید را با سرپرست بررسی کنید. اگر اصلاح معتبر بود، ردیف تعدیل به صورتوضعیت افزوده شود. اگر نبود، دلیل رد درخواست همراه با مستندات ثبت شود. این پاسخ مکتوب، هم شان حرفهای مربی را حفظ میکند و هم جلوی تکرار همان اختلاف را در ماه آینده میگیرد.
وقتی مبلغ دو بار پرداخت شده است
بهمحض شناسایی، علت تکرار، مبلغ، تاریخ، حساب مقصد و فرد مسئول بررسی شود. اصلاح حسابداری و بازپسگیری احتمالی باید با هماهنگی واحد مالی، مدیریت و با رعایت حقوق قانونی طرف مقابل انجام شود؛ کسر یکطرفه از مطالبات آتی بدون مبنای معتبر میتواند اختلاف تازه بسازد. نقطه کنترل پیشگیرانه، جلوگیری از ثبت دوباره یک شماره صورتوضعیت برای پرداخت است.
تسویه مربیان در باشگاه چندشعبهای یا چندرشتهای
در باشگاه چندشعبهای، مربی ممکن است دو روز در شعبه شمال و سه روز در شعبه مرکزی فعالیت کند. اگر فقط یک مبلغ کل در حسابداری ثبت شود، مدیریت نمیتواند سودآوری و هزینه مربیان را به تفکیک شعبه بررسی کند. در چنین ساختاری، هر جلسه باید علاوه بر مربی و خدمت، به شعبه و در صورت نیاز مرکز هزینه مربوط متصل شود.
در باشگاه چندرشتهای نیز نرخ مربی پیلاتس، مربی بدنسازی عمومی و مربی تمرین خصوصی ممکن است متفاوت باشد. بهتر است جدول تعرفهها با تاریخ اثر نگهداری شود تا افزایش نرخ ابتدای ماه آینده، بهاشتباه برای جلسات ماه گذشته اعمال نشود. اگر یک مربی در دو رشته کار میکند، قرارداد یا پیوست مالی باید نرخ هر خدمت را مشخص کند.
| بعد گزارش | نمونه | کاربرد مدیریتی |
|---|---|---|
| شعبه | شعبه 1 / شعبه 2 | سهم هر شعبه از هزینه مربیان |
| رشته | بدنسازی / یوگا / پیلاتس | مقایسه حاشیه سود کلاسها |
| نوع جلسه | خصوصی / گروهی | کنترل مبنای قرارداد |
| مربی | کد پرسنلی یا شناسه همکاری | مانده تسویه هر نفر |
| دوره | ماه / هفته / قرارداد | جلوگیری از تسویه تکراری |
نقش نرمافزار باشگاه در هماهنگی جلسات و تسویه مربیان
بهترین سیستم برای باشگاه شما لزوماً برنامهای نیست که دهها عنوان تبلیغاتی داشته باشد. باید بتواند ارتباط میان برنامه کلاس، جلسه انجامشده، قرارداد مربی و گزارش قابل استفاده حسابداری را در عمل نشان دهد. اگر سامانه عضویت، گزارش حضور و اطلاعات مالی از هم جدا باشند، دستکم یک شناسه مشترک و روش کنترل انتقال دادهها لازم است.
برای بررسی گزینههای بازار، راهنمای مقایسه نرمافزارهای باشگاه ورزشی میتواند به شما کمک کند قابلیتهای موردنیاز را در کنار هم ببینید. اگر دغدغه شما هزینه خرید و پشتیبانی سیستم است، مقاله قیمت نرمافزار باشگاه ورزشی را هم بررسی کنید؛ هزینه استقرار و انتقال اطلاعات گذشته را کنار مبلغ اولیه قرار دهید.
در جلسه دمو نرمافزار این سناریو را اجرا کنید
از فروشنده بخواهید یک مربی، دو کلاس و سه نوع وضعیت جلسه تعریف کند. چند جلسه را اجراشده، یکی را لغوشده و یکی را جبرانی ثبت کنید. حالا سهم مربی را مطابق نرخ نمونه محاسبه و خروجی قابل تطبیق با صورتوضعیت بگیرید. سپس یک پرداخت علیالحساب وارد کنید و کنترل کنید مانده واقعی بهدرستی تغییر میکند. اگر هر مرحله با ورود دوباره دادهها انجام شود، هزینه پنهان عملیات ماهانه را در نظر بگیرید.
| آزمون | نتیجه قابل قبول | نشانه مشکل |
|---|---|---|
| جلسه لغوشده | طبق قرارداد از محاسبه جدا یا تعدیل شود | محاسبه خودکار بدون امکان توضیح |
| جلسه جبرانی | به جلسه اصلی ارجاع داشته باشد | ثبت بهعنوان خدمت تکراری |
| تغییر نرخ در میانه ماه | تاریخ اثر نرخ حفظ شود | تغییر نرخ همه جلسات گذشته |
| مربی چندرشتهای | گزارش تفکیک خدمت بدهد | یک نرخ برای همه خدمات |
| پرداخت علیالحساب | از مانده کم شود | هزینه دوباره ثبت شود |
| خروجی حسابداری | شناسه و مبلغ قابل تطبیق داشته باشد | فقط جمع کل بدون ریز |
| دسترسی کاربران | ثبت، تایید و پرداخت تفکیک شوند | ویرایش آزاد همه اطلاعات |
| گزارش اختلاف | ردپای اصلاح و دلیل داشته باشد | پاک شدن سابقه |
نقش نرمافزار حسابداری و ERP حصین حاسب (2HS) در کنترل مالی باشگاه
در بخش حسابداری، موضوع فقط گزارش تعداد جلسات نیست؛ باید هزینه خدمات مربیان به دوره درست شناسایی شود، بدهی هر مربی با پرداختهای قبلی تطبیق پیدا کند و اسناد مالی قابل پیگیری باشند. نرمافزار حسابداری و ERP حصین حاسب (2HS) بهعنوان یک گزینه برای بررسی فرایندهای مالی و سازمانی قابل معرفی است؛ اما نباید بدون مشاهده دمو ادعا کرد که ماژول تخصصی پورسانت مربیان، اتصال خودکار به دستگاه تردد یا مدیریت جلسات باشگاهی در نسخه فعلی آن وجود دارد.
در جلسه مشاوره از تیم حصین حاسب بپرسید دادههای کارکرد مربیان در چه قالبی دریافت میشوند، اسناد هزینه و بدهی چگونه ثبت میشوند و آیا گزارش تفکیک مرکز هزینه با روش کار باشگاه شما هماهنگ است. برای دریافت خدمات استقرار و بررسی فرایندهای مالی، میتوانید از صفحه درخواست خدمات مالی و استقرار سیستمهای حصین حاسب استفاده کنید. اگر برنامه تخصصی مدیریت کلاس و عضویت جدا دارید، نوع تبادل فایل یا داده میان دو سیستم را پیش از خرید روشن کنید.
سه شاخص مدیریتی که از گزارش تسویه مربیان به دست میآید
گزارش تسویه صرفاً برای پرداخت آخر ماه نیست. مدیر باشگاه میتواند از آن برای دیدن هزینه مربیان در برابر درآمد خدمات، تغییر سهم کلاسهای خصوصی و میزان اصلاحات پس از بستن دوره استفاده کند. این شاخصها وقتی معنا دارند که مبنا و دوره در هر ماه یکسان باشد.
1. نسبت هزینه مربی به درآمد خدمات مربوط
این نسبت برابر هزینه قابلانتساب مربی تقسیم بر درآمد همان خدمت است. برای مثال، اگر درآمد تحققیافته کلاس خصوصی 120 میلیون تومان و هزینه مربیان مرتبط 48 میلیون باشد، نسبت برابر 40 درصد است. نباید هزینه مربی یک دوره را با فروش بستههای دوره دیگر مقایسه کرد؛ زیرا نتیجه گمراهکننده میشود.
2. میانگین مانده تسویه باز در پایان دوره
اگر پرداختها معمولاً با تاخیر انجام میشوند، مانده بدهی هر مربی را با تاریخ سررسید ثبت کنید. عدد مانده بهتنهایی کافی نیست: 30 میلیون تومان بدهی که دیروز ایجاد شده با همان مبلغی که دو ماه از سررسید آن گذشته، وضعیت یکسانی ندارد. گزارش سنی ماندهها به کنترل نقدینگی و ارتباط حرفهای با مربیان کمک میکند.
3. نرخ مغایرت صورتوضعیتها
نسبت صورتوضعیتهای نیازمند اصلاح به تعداد صورتوضعیتهای صادرشده را هر ماه بسنجید. مثلاً 3 صورتوضعیت اصلاحی از 30 مورد، نرخ 10 درصدی دارد. این عدد بهخودیخود معیار کیفیت قطعی نیست، اما اگر پس از اصلاح فرایند ثبت جلسات کاهش یابد، میتواند نشانه بهبود مستندسازی باشد.
| شاخص | فرمول | نکته کنترل |
|---|---|---|
| نسبت هزینه مربی به درآمد | هزینه مربی ÷ درآمد مرتبط × 100 | همدوره و همخدمت باشد |
| مانده تسویه باز | بدهی مصوب − پرداختها | تفکیک سررسید الزامی |
| نرخ مغایرت | تعداد اسناد اصلاحی ÷ کل اسناد × 100 | علت هر اصلاح ثبت شود |
| زمان متوسط نهاییسازی | جمع روزهای تهیه تا تصویب ÷ تعداد اسناد | تاخیر در هر مرحله معلوم باشد |
چکلیست پایان ماه برای کنترل اسناد تسویه مربیان
این چکلیست را میتوانید در جلسه مشترک پذیرش، سرپرست مربیان و حسابداری مرور کنید. پیشنهاد میشود بهجای تکیه بر حافظه افراد، برای هر مورد «انجام شد / نیاز به اصلاح / مسئول / موعد» ثبت شود. هدف این است که اختلافها قبل از انتقال پول پیدا شوند، نه پس از آن.
| ردیف | کنترل | وضعیت |
|---|---|---|
| 1 | نسخه معتبر قرارداد و نرخ هر خدمت مشخص است. | □ |
| 2 | شناسه جلسات یکتا و بدون تکرار است. | □ |
| 3 | جلسات لغو و جبرانی مطابق قرارداد تعیین تکلیف شدهاند. | □ |
| 4 | فهرست جلسات با تایید سرپرست تطبیق داده شده است. | □ |
| 5 | تخفیف و بازپرداخت با پایه سهم مربی سازگار است. | □ |
| 6 | نرخهای جدید فقط از تاریخ اثر اعمال شدهاند. | □ |
| 7 | پیشپرداختها با بانک و حساب مربی تطبیق شدهاند. | □ |
| 8 | کسورات صرفاً با مستند معتبر و بعد از تشخیص نوع رابطه اعمال شدهاند. | □ |
| 9 | مربی امکان مشاهده ریز صورتوضعیت و اعلام مغایرت داشته است. | □ |
| 10 | شخص مجاز، مبلغ نهایی را تصویب کرده است. | □ |
| 11 | حساب مقصد و شناسه پرداخت کنترل شدهاند. | □ |
| 12 | سند حسابداری، رسید و صورتوضعیت به هم ارجاع دارند. | □ |
اشتباههای پرتکرار در تسویه مالی مربیان و راه پیشگیری
محاسبه پورسانت بر مبنای فروش بسته، بدون توجه به زمان انجام خدمت
عضو ممکن است در آبان ده جلسه بخرد، اما چهار جلسه را در آذر استفاده کند. اگر قرارداد سهم مربی را به جلسه انجامشده وابسته کرده باشد، محاسبه کل پورسانت در زمان فروش بسته باعث ناهماهنگی دورهها میشود. راه پیشگیری، تفکیک واضح «فروش»، «دریافت وجه»، «ارائه خدمت» و «تسویه مربی» است.
فقدان تاریخ اثر برای تغییر نرخ مربی
وقتی نرخ مربی از 35 به 40 درصد تغییر میکند، نباید درصد جدید روی همه سوابق گذشته اعمال شود. هر تغییر باید تاریخ شروع و تایید مدیر داشته باشد. در گزارش نهایی نیز بهتر است محاسبه دوره قبل و بعد از تغییر در دو ردیف جدا نمایش داده شود.
پرداخت نقدی بدون اتصال به سند
گاهی یک پیشپرداخت کوچک، ماه بعد فراموش میشود و مبلغ کامل دوباره به حساب مربی میرود. ثبت فوری شماره رسید و اتصال پرداخت به مانده فرد، جلوی این خطا را میگیرد. اصل موضوع، ممنوع کردن هر نوع روش پرداخت خاص نیست؛ مهم این است که مسیر پرداخت قابل اثبات و مغایرتگیری باشد.
کسر مبالغ مبهم بدون مبنای قراردادی یا قانونی
عبارتهایی مانند «جریمه تاخیر»، «هزینه نظافت» یا «کسر مدیریت» اگر بدون مبنای قانونی و قراردادی و بدون سند وارد گزارش شوند، ممکن است اختلاف حقوقی ایجاد کنند. در روابط مشمول قانون کار، موضوع کسور و مزایا حساستر است. بهترین روش، بررسی مسبوق به قرارداد، مستندات و تایید متخصص ذیصلاح است.
نبود نسخه نهایی و امضای تایید
فایل صورتوضعیت ممکن است در پیامرسان چند بار ارسال شود و هر شخص عددی متفاوت داشته باشد. یک شماره نسخه، تاریخ بستهشدن و وضعیت «پیشنویس، در بررسی، تصویبشده، پرداختشده» مانع سردرگمی میشود. بعد از تایید، اصلاح باید از مسیر اصلاحیه انجام شود نه ویرایش بیردپا.
یک برنامه ساده برای ساماندهی تسویه مربیان طی 30 روز
اگر باشگاه اکنون از چند فایل اکسل و پیام پراکنده استفاده میکند، لازم نیست همه فرایندها را یکشبه تغییر دهد. یک ماه را برای تعریف استاندارد اسناد و تست با چند مربی اختصاص دهید؛ بعد از اصلاح اشکالها، روش را به تمام گروهها گسترش دهید.
| هفته | اقدام اصلی | خروجی قابل بررسی |
|---|---|---|
| هفته اول | جمعآوری قراردادها، نرخها و استثناها | فهرست مبانی سهم هر مربی |
| هفته دوم | تعریف فرم یکتای جلسات و صورتوضعیت | داده یکسان در پذیرش و مالی |
| هفته سوم | اجرای آزمایشی با دو مربی و بررسی مغایرت | اصلاح فرمول و روال تایید |
| هفته چهارم | بستن دوره، ثبت سند و آرشیو رسید | تسویه مستند و گزارش مانده |
برای دوره آزمایشی، یک مربی با پرداخت درصدی و یک مربی با نرخ هر سانس انتخاب کنید تا هر دو نوع محاسبه آزموده شود. بعد از پایان ماه، تعداد مغایرتها و زمان تهیه صورتوضعیت را ثبت کنید. اگر روال جدید نسبت به قبل واضحتر نیست، فیلدهای اضافه و مراحل تایید غیرضروری را بازنگری کنید.
جمعبندی؛ چگونه تسویه مربیان را بدون اختلاف و پرداخت تکراری انجام دهیم؟
اگر صورتوضعیتها با گزارش مالی باشگاه مطابقت ندارند، میتوانید برای بررسی ساختار حسابداری، استقرار فرایندهای مالی و ارزیابی تناسب ERP حصین حاسب (2HS) با نیاز مجموعه خود درخواست خدمات ثبت کنید. ویژگیهای تخصصی موردنیاز را پیش از خرید در نسخه مربوط آزمایش کنید.
درخواست بررسی و مشاوره از حصین حاسبسوالات متداول
-
مدارک لازم برای تسویه مربی چیست؟
حداقل به قرارداد و الحاقیهها، گزارش جلسات برگزارشده و تاییدشده، ریز مبنای محاسبه حقالزحمه، صورتوضعیت دوره، سابقه پیشپرداخت و کسورات مستند، تایید نهایی و رسید بانکی نیاز دارید.
-
فرایند تسویه مربیان چگونه است؟
تسویه از توافق مکتوب درباره نوع خدمت و شیوه محاسبه حقالزحمه شروع میشود و شامل ثبت خدمات، تطبیق با قرارداد و پرداخت میشود.
-
چگونه میتوان اختلافات در تسویه مربیان را مدیریت کرد؟
هر اختلاف باید یک پرونده مغایرت کوتاه با شماره صورتوضعیت، مبلغ مورد اعتراض، دلیل اعلامشده، مدرک بررسی و نتیجه مصوب داشته باشد.
-
نرخی که مربی برای خدمات خود دریافت میکند، چگونه محاسبه میشود؟
نرخ مربی بر مبنای درصد سهم از درآمد کلاسها یا مبلغ ثابت دورهای محاسبه میشود و باید به صورت شفاف و دقیق در قرارداد تعریف شود.
-
چکلیست کنترل اسناد تسویه مربیان چیست؟
چکلیست شامل مواردی چون معتبر بودن قرارداد، وجود شناسه یکتا برای جلسات، تطبیق فهرست جلسات با تایید سرپرست و سازگاری تخفیفها با سهم مربی است.


ارسال نظر