محاسبه نقطه سر به سر باشگاه بدنسازی
راهاندازی و مدیریت باشگاه بدنسازی فقط به جذب ورزشکار و فروش اشتراک محدود نمیشود. مدیر باشگاه باید بداند درآمد حاصل از عضویتها تا چه اندازه هزینههای جاری مجموعه را پوشش میدهد و از چه تعداد ثبتنام به بعد، فعالیت باشگاه سودآور خواهد بود.
نقطه سر به سر باشگاه یکی از مهمترین شاخصهای مالی برای پاسخ به این پرسش است. این شاخص نشان میدهد باشگاه برای جبران هزینههای خود به چه میزان درآمد یا چند عضو فعال نیاز دارد. محاسبه آن به مدیر کمک میکند قیمتگذاری خدمات، تعداد ظرفیتهای قابل فروش و برنامههای جذب مشتری را دقیقتر تنظیم کند.
در این مقاله از حصین حاسب، روش محاسبه نقطه سربهسر باشگاه بدنسازی را با معرفی هزینههای ثابت و متغیر، فرمول محاسبه و یک مثال عددی بررسی میکنیم.
نقطه سر به سر باشگاه چیست؟
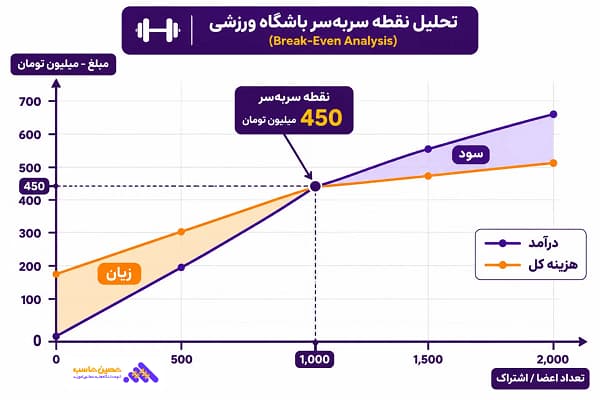
نقطه سربهسر باشگاه بدنسازی سطحی از درآمد یا فروش است که در آن، مجموع درآمد باشگاه با مجموع هزینههای آن برابر میشود.
در این وضعیت:
درآمد باشگاه تمام هزینههای ثابت و متغیر را پوشش میدهد.
باشگاه هنوز به سود نرسیده است.
زیان عملیاتی ناشی از هزینههای فعالیت نیز وجود ندارد.
اگر درآمد از این سطح بیشتر شود، باشگاه وارد محدوده سودآوری میشود. در مقابل، درآمد کمتر از نقطه سربهسر به معنای زیان عملیاتی است.
برای مثال، فرض کنید هزینههای ماهانه یک باشگاه 450 میلیون تومان باشد. اگر درآمد ماهانه نیز به همین مبلغ برسد، باشگاه در نقطه سربهسر قرار دارد.
بنابراین، مدیر مجموعه باید بداند چه تعداد اشتراک ماهانه یا چه میزان فروش خدمات برای رسیدن به این سطح درآمد لازم است.
انواع هزینههای باشگاه بدنسازی برای محاسبه نقطه سربهسر
برای انجام تحلیل سربهسر باشگاه ورزشی، ابتدا باید هزینههای مجموعه را به دو گروه اصلی تقسیم کنید.
1. هزینههای ثابت باشگاه
هزینههای ثابت با افزایش یا کاهش تعداد اعضا، در کوتاهمدت تغییر نمیکنند. حتی اگر باشگاه در یک ماه عضو جدیدی جذب نکند، همچنان باید این هزینهها را پرداخت کند.
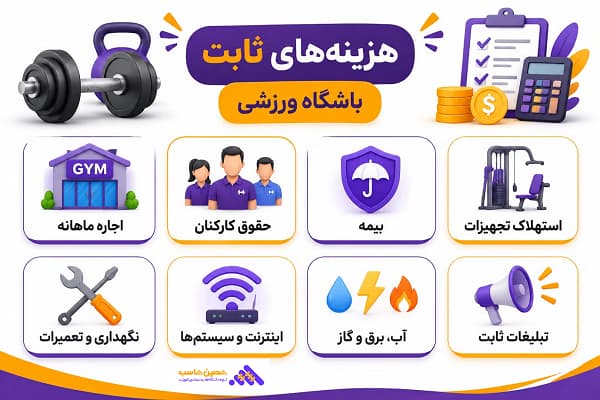
مهمترین هزینههای ثابت عبارتاند از:
- اجاره ماهانه ملک و فضای باشگاه
- حقوق کارکنان اداری و نیروهای ثابت
- بیمه کارکنان
- استهلاک تجهیزات ورزشی
- هزینه نگهداری و تعمیرات دورهای
- هزینه اینترنت و سیستمهای اداری
- هزینههای ثابت آب، برق و گاز
- هزینه تبلیغات و بازاریابی ثابت
برای محاسبه دقیق، باید هزینههای ثابت ماهانه را از اسناد مالی و گزارشهای حسابداری استخراج کنید.
خرید تجهیزات ورزشی و نحوه ثبت حسابداری آنها نیز در مدیریت مالی باشگاه اهمیت دارد. برای آشنایی با نحوه ثبت این معاملات، مقاله ثبت خرید تجهیزات ورزشی در حسابداری باشگاه را بخوانید.
2. هزینههای متغیر باشگاه
هزینههای متغیر با میزان فعالیت باشگاه و تعداد اعضا ارتباط دارند. هرچه تعداد ورزشکاران بیشتر شود، معمولاً بخشی از این هزینهها نیز افزایش پیدا میکند.
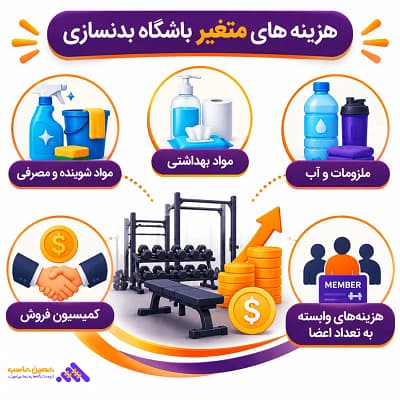
نمونههایی از این هزینهها عبارتاند از:
- مواد شوینده و اقلام مصرفی
- مواد ضدعفونیکننده و بهداشتی
- هزینه دستمال، آب آشامیدنی و سایر ملزومات
- کمیسیون فروش و بازاریابی وابسته به ثبتنام
- هزینه خدماتی که به تعداد اعضا وابسته هستند
برای مثال، اگر باشگاه به ازای هر عضو ماهانه 300 هزار تومان هزینه متغیر داشته باشد، با افزایش تعداد اعضا، مجموع این هزینه نیز افزایش مییابد.
نکته مهم این است که هزینههای متغیر باید به ازای هر واحد فروش یا هر عضو در یک دوره مشخص محاسبه شوند.
برای آشنایی بیشتر با روش شناسایی، دستهبندی و کنترل مخارج مجموعه، مقاله دستهبندی و کنترل هزینههای باشگاه بدنسازی را مطالعه کنید.
فرمول محاسبه نقطه سر به سر باشگاه بدنسازی
برای محاسبه نقطه سربهسر، به سه اطلاعات اصلی نیاز دارید:
1. مجموع هزینههای ثابت در یک دوره مشخص
2. قیمت فروش هر واحد خدمات یا اشتراک
3. هزینه متغیر هر واحد فروش
فرمول محاسبه به شکل زیر است:
نقطه سربهسر به تعداد عضویت = هزینههای ثابت ÷ (قیمت هر عضویت − هزینه متغیر هر عضویت)
اختلاف قیمت فروش و هزینه متغیر هر عضویت، حاشیه مشارکت نام دارد. این مبلغ ابتدا برای جبران هزینههای ثابت استفاده میشود. پس از پوشش کامل این هزینهها، فروش بیشتر میتواند به سود عملیاتی منجر شود.
برای محاسبه نقطه سربهسر بر اساس مبلغ فروش نیز از فرمول زیر استفاده میشود:
نقطه سربهسر ریالی = هزینههای ثابت ÷ نسبت حاشیه مشارکت
نسبت حاشیه مشارکت از تقسیم حاشیه مشارکت بر قیمت فروش به دست میآید.
مثال عملی محاسبه نقطه سر به سر باشگاه
فرض کنید یک باشگاه بدنسازی اطلاعات مالی زیر را در اختیار دارد:
| عنوان | مبلغ |
| هزینههای ثابت ماهانه | 450 میلیون تومان |
| قیمت هر اشتراک ماهانه | 1.5 میلیون تومان |
| هزینه متغیر هر عضو | 300 هزار تومان |
1. ابتدا حاشیه مشارکت هر عضویت را محاسبه میکنیم:
300,000 − 1,500,000= 1,200,000 تومان
2. سپس هزینه ثابت را بر این مبلغ تقسیم میکنیم:
1,200,000 ÷ 450,000,000 = 375 عضویت
بنابراین، این باشگاه برای رسیدن به نقطه سربهسر باید در هر ماه معادل 375 اشتراک ماهانه بفروشد.
جدول تحلیل درآمد و هزینه باشگاه
با استفاده از اطلاعات مثال بالا، وضعیت مالی باشگاه در تعداد عضویتهای مختلف به شکل زیر خواهد بود:
| تعداد عضویت | درآمد ماهانه | مجموع هزینهها | سود یا زیان |
| 250 | 375 میلیون | 525 میلیون | 150 میلیون زیان |
| 300 | 450 میلیون | 540 میلیون | 90 میلیون زیان |
| 375 | 562.5 میلیون | 562.5 میلیون | صفر |
| 400 | 600 میلیون | 570 میلیون | 30 میلیون سود |
| 450 | 675 میلیون | 585 میلیون | 90 میلیون سود |
این جدول نشان میدهد که باشگاه با فروش 375 اشتراک به نقطه سربهسر میرسد. فروش بیشتر از این مقدار، با فرض ثابت ماندن قیمتها و هزینهها، سود عملیاتی ایجاد میکند.
چه عواملی نقطه سربهسر باشگاه را تغییر میدهند؟
نقطه سربهسر یک عدد ثابت و همیشگی نیست. تغییر در قیمت اشتراک، هزینههای مجموعه یا تعداد خدمات ارائهشده میتواند این شاخص را تغییر دهد.
مهمترین عوامل تاثیرگذار عبارتاند از:
1. افزایش یا کاهش هزینههای ثابت
افزایش اجارهبها، حقوق کارکنان یا هزینههای نگهداری تجهیزات، هزینه ثابت باشگاه را بیشتر میکند.
در نتیجه، باشگاه برای پوشش هزینههای خود به فروش عضویت بیشتری نیاز خواهد داشت.
2. تغییر قیمت اشتراک
افزایش منطقی قیمت عضویت، حاشیه مشارکت هر اشتراک را بیشتر میکند. در نتیجه، تعداد کمتری اشتراک برای رسیدن به نقطه سربهسر لازم خواهد بود.
البته افزایش قیمت نباید بدون بررسی شرایط بازار و قدرت خرید مشتریان انجام شود.
3. افزایش هزینههای متغیر
اگر هزینه خدمات به ازای هر عضو افزایش یابد، حاشیه مشارکت کاهش پیدا میکند.
برای مثال، افزایش هزینه مواد مصرفی یا خدمات وابسته به تعداد ورزشکاران میتواند نقطه سربهسر را به سطح بالاتری منتقل کند.
4. ظرفیت پذیرش اعضا
ظرفیت واقعی باشگاه نیز اهمیت زیادی دارد.
اگر نقطه سربهسر مجموعه به 500 عضو نیاز داشته باشد، اما ظرفیت مناسب آن فقط 400 نفر باشد، مدل درآمدی باشگاه با مشکل مواجه خواهد شد.
در چنین شرایطی، مدیر باید قیمتگذاری، ساختار هزینهها یا ترکیب خدمات را بازنگری کند.
5. درآمدهای جانبی باشگاه
باشگاههای بدنسازی معمولاً فقط از فروش اشتراک درآمد ندارند. خدماتی مانند موارد زیر نیز میتوانند به درآمد مجموعه کمک کنند:
- تمرین خصوصی با مربی
- برنامه تمرینی اختصاصی
- برنامه تغذیه
- فروش مکملهای مجاز و لوازم ورزشی
- برگزاری کلاسهای گروهی
این درآمدها در صورت داشتن حاشیه مشارکت مثبت میتوانند به پوشش هزینههای ثابت کمک کنند.
چگونه نقطه سربهسر باشگاه را کاهش دهیم؟
کاهش نقطه سربهسر به معنای کم کردن تعداد فروش موردنیاز برای پوشش هزینههاست. مدیر باشگاه میتواند با چند اقدام مالی و مدیریتی به این هدف برسد.
1. کنترل هزینههای ثابت: بررسی اجاره، هزینههای اداری و قراردادهای خدماتی میتواند به کاهش مخارج ماهانه کمک کند.
2. مدیریت هزینههای متغیر: خرید برنامهریزیشده ملزومات، کنترل مصرف و جلوگیری از هدررفت منابع، هزینه هر عضو را کاهش میدهد.
3. اصلاح قیمتگذاری: قیمت اشتراک باید با توجه به هزینه ارائه خدمات، موقعیت باشگاه و شرایط رقابتی تعیین شود.
4. افزایش فروش خدمات مکمل: ارائه خدماتی مانند تمرین خصوصی و کلاسهای تخصصی، در صورت مدیریت صحیح هزینهها، حاشیه مشارکت مجموعه را افزایش میدهد.
5. افزایش ماندگاری اعضا: حفظ اعضای فعلی و تمدید بهموقع اشتراکها میتواند درآمد باشگاه را قابل پیشبینیتر کند و هزینه جذب مشتری جدید را کاهش دهد.
نقش نرمافزار باشگاه در تحلیل سربهسر و مدیریت مالی
محاسبه نقطه سربهسر زمانی قابل اتکاست که اطلاعات درآمد و هزینه باشگاه دقیق و بهروز باشد. ثبت دستی اشتراکها، تخفیفها، تمدیدها و هزینههای روزانه ممکن است باعث ایجاد اختلاف در گزارشهای مالی شود.
استفاده از نرمافزار مدیریت باشگاه ورزشی به مدیر کمک میکند اطلاعات مهم مجموعه را یکپارچه ثبت و بررسی کند.
برخی از قابلیتهای کاربردی این نرمافزار عبارتاند از:
- ثبت فروش انواع اشتراک و خدمات ورزشی
- مدیریت اعضا و تاریخ تمدید عضویت
- ثبت دریافتها و پرداختهای باشگاه
- پیگیری بدهی اعضا و مطالبات مجموعه
- بررسی درآمد حاصل از فروش خدمات
- تهیه گزارشهای دورهای درآمد و هزینه
- بررسی عملکرد فروش و مقایسه دورههای مالی
برای مثال، مدیر میتواند با بررسی گزارش فروش ماهانه، میزان درآمد حاصل از اشتراکها را مشخص کند. سپس با مقایسه این اطلاعات با هزینههای ثابت و متغیر، فاصله باشگاه تا نقطه سربهسر را محاسبه کند.
البته نرمافزار بهتنهایی جایگزین تحلیل مالی نیست. اطلاعات ثبتشده باید بهدرستی طبقهبندی شوند و هزینههای مربوط به هر دوره نیز کامل باشند.
برای انتخاب ابزار مناسب جهت مدیریت اعضا، ثبت فروش و بررسی گزارشهای مالی، راهنمای انتخاب نرمافزار باشگاه بدنسازی را مطالعه کنید.
مدیریت یکپارچه اطلاعات مالی با نرمافزار 2HS حصین حاسب
در باشگاههایی که علاوه بر مدیریت اعضا و فروش اشتراک، به ثبت و کنترل دقیق هزینهها، درآمدها و عملیات مالی نیاز دارند، استفاده از یک سیستم مالی یکپارچه اهمیت زیادی دارد. نرم افزار مالی 2HS حصین حاسب با فراهم سازی امکانات حسابداری و مدیریت اطلاعات مالی، به ثبت منظم دریافتها، پرداختها، هزینههای جاری و درآمدهای باشگاه کمک میکند. مدیر مجموعه میتواند با استفاده از اطلاعات ثبتشده و گزارشهای مالی، وضعیت درآمد و هزینه را بررسی کند و دادههای موردنیاز برای محاسبه نقطه سربهسر را در اختیار داشته باشد.
این نرمافزار بهعنوان بخشی از راهکار ERP حصین حاسب، امکان مدیریت منسجمتر فرآیندهای مالی و اداری سازمان را فراهم میکند.
تفاوت نقطه سربهسر با سودآوری باشگاه چیست؟
نقطه سربهسر و سودآوری دو مفهوم مرتبط اما متفاوت هستند.
در نقطه سربهسر، درآمد دقیقاً برابر با مجموع هزینههاست. بنابراین، باشگاه نه سود عملیاتی دارد و نه زیان عملیاتی.
اما سودآوری زمانی آغاز میشود که درآمد از مجموع هزینههای ثابت و متغیر بیشتر باشد.
برای مثال، اگر نقطه سربهسر باشگاه 375 اشتراک باشد، فروش 400 اشتراک با فرض ثابت بودن سایر شرایط، به معنای کسب 30 میلیون تومان سود عملیاتی ماهانه است.
بنابراین، رسیدن به نقطه سربهسر پایان مسیر نیست. مدیر باشگاه باید برای ایجاد حاشیه سود مناسب نیز برنامهریزی کند.
سخن آخر
محاسبه نقطه سر به سر باشگاه بدنسازی به مدیران کمک میکند حداقل میزان فروش اشتراک برای پوشش هزینههای مجموعه را بدانند. با بررسی هزینههای ثابت، هزینههای متغیر و درآمد حاصل از خدمات ورزشی، میتوان وضعیت مالی باشگاه را دقیقتر ارزیابی کرد.
البته رسیدن به نقطه سربهسر به معنای سودآوری نیست. مدیر باشگاه باید با کنترل هزینهها، قیمتگذاری مناسب و افزایش تمدید عضویتها، درآمد مجموعه را از سطح سربهسر بالاتر ببرد.
در این مسیر، استفاده از نرمافزار مدیریت باشگاه و گزارشهای دقیق فروش و هزینه، به تصمیمگیری بهتر و برنامهریزی مالی موثرتر کمک میکند.
سوالات متداول
-
1. نقطه سر به سر باشگاه بدنسازی چگونه محاسبه میشود؟
برای محاسبه، هزینههای ثابت ماهانه را بر حاشیه مشارکت هر اشتراک تقسیم کنید. حاشیه مشارکت از تفاضل قیمت اشتراک و هزینه متغیر آن به دست میآید.
-
2. حداقل تعداد اعضا برای سودآوری باشگاه چقدر است؟
این تعداد به هزینههای ثابت، قیمت اشتراک و هزینه متغیر هر عضو بستگی دارد. ابتدا باید نقطه سربهسر محاسبه شود؛ سپس فروش بالاتر از آن میتواند سود ایجاد کند.
-
3. آیا هزینه اجاره در محاسبه نقطه سربهسر لحاظ میشود؟
بله. اجاره ماهانه یکی از مهمترین هزینههای ثابت باشگاه است و باید در محاسبات لحاظ شود.
-
4. تفاوت هزینه ثابت و متغیر در باشگاه چیست؟
هزینه ثابت در کوتاهمدت با تعداد اعضا تغییر نمیکند؛ مانند اجاره. هزینه متغیر با میزان فعالیت و تعداد اعضا افزایش یا کاهش مییابد؛ مانند برخی اقلام مصرفی.
-
5. آیا درآمد کلاسهای خصوصی در محاسبه نقطه سربهسر موثر است؟
بله. درآمد کلاسهای خصوصی و سایر خدمات جانبی میتواند در پوشش هزینههای ثابت نقش داشته باشد. البته باید هزینه متغیر مربوط به این خدمات نیز محاسبه شود.
-
6. هر چند وقت یکبار باید نقطه سربهسر باشگاه محاسبه شود؟
بهتر است این محاسبه بهصورت ماهانه انجام شود. همچنین پس از تغییر قابل توجه اجاره، حقوق، قیمت اشتراک یا هزینههای خدمات، محاسبات باید بهروزرسانی شوند.
-
7. آیا ظرفیت باشگاه بر نقطه سربهسر تاثیر دارد؟
بله. ظرفیت پذیرش اعضا مشخص میکند که باشگاه از نظر عملیاتی امکان فروش تعداد عضویت موردنیاز برای پوشش هزینهها را دارد یا خیر.
-
8. آیا میتوان نقطه سربهسر را فقط بر اساس تعداد اعضای فعال محاسبه کرد؟
در صورتی که همه اعضا اشتراک و شرایط مالی یکسانی داشته باشند، این روش قابل استفاده است. اما اگر قیمت اشتراکها متفاوت باشد یا بخشی از اعضا تخفیف دریافت کنند، باید میانگین وزنی درآمد و هزینه متغیر هر عضویت محاسبه شود.


ارسال نظر