حقوق پرسنل باشگاه و مزایای کارکنان باشگاه ورزشی
حقوق پرسنل باشگاه ورزشی و استخرها به دلیل تنوع بالای قراردادها—از پرسنل ثابت و اداری گرفته تا مربیان درصدی، ساعتی و پکیجهای VIP—یکی از پیچیدهترین بخشهای مالی در مدیریت مجموعههای ورزشی است. دقت در محاسبات و حسابداری حقوق کارکنان باشگاه نقش مستقیمی در انگیزه نیروی کار و جلوگیری از مغایرتهای مالی دارد. در این مقاله آموزشی از حصین حاسب، نحوه اصولی محاسبه مزایای پرسنل ورزشی، ثبت حقوق مربی و صدور سند حسابداری آن را با هم بررسی میکنیم.
اهمیت حسابداری در فعالیتهای ورزشی
مدیریت یک مجموعه ورزشی موفق تنها به تجهیزات مدرن یا مربیان حرفهای محدود نمیشود؛ بلکه پایداری مالی آن در گروی شفافیت و دقت در سیستم حسابداری است. در فعالیتهای ورزشی، جریان نقدینگی به دلیل ورود همزمان درآمدها (شهریهها، فروش بوفه، پکیجهای خصوصی) و هزینههای سنگین (اجاره بها، نگهداری تجهیزات و دستمزد پرسنل) پویایی بالایی دارد. پیادهسازی یک ساختار حسابداری اصولی در باشگاهها به مدیران کمک میکند تا علاوه بر کنترل دقیق هزینهها و جلوگیری از کسریهای پنهان، به تعهدات قانونی خود در قبال سازمانهای مالیاتی و بیمه عمل کنند. از سوی دیگر، شفافیت در حسابداری حقوق کارکنان باشگاه و تسویه بهموقع و بیخطای دستمزد مربیان و پرسنل، نقشی کلیدی در حفظ آرامش مجموعه، افزایش بهرهوری و ایجاد انگیزه بیشتر در نیروی انسانی ایفا میکند.
 انواع خدمات حسابداری در باشگاههای ورزشی
برای اداره بینقص امور مالی یک مجموعه ورزشی، خدمات حسابداری معمولاً به چهار دسته کلیدی تقسیم میشوند که هر کدام بخشی از بار عملیاتی باشگاه را پوشش میدهند:
حسابداری عملیاتی و خزانهداری:
مدیریت دریافت شهریهها، شارژ کارتهای عضویت، ثبت و تطبیق تراکنشهای دستگاههای پوز (کارتخوان) و کنترل دقیق صندوق بوفه و فروشگاه ورزشی را بر عهده دارد / انجام میدهد.
حسابداری حقوق و دستمزد:
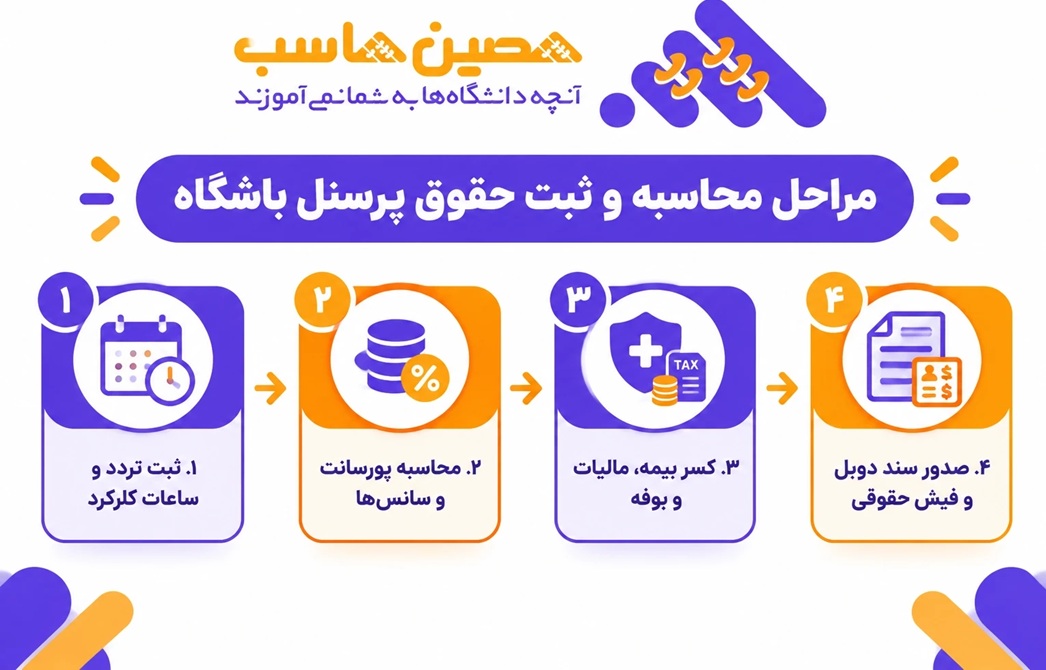
ساعات کاری، اضافهکاری کادر اجرایی و فرمولهای پورسانتی مربیان را محاسبه میکند و فیش حقوقی پرسنل را صادر مینماید.
حسابداری انبار و بهای تمامشده:
موجودی انبار مکملها، نوشیدنیها و اقلام مصرفی بوفه باشگاه را مدیریت میکند و میزان ضایعات آنها را کنترل مینماید.
خدمات مالیاتی و قانونی:
لیستهای ماهانه بیمه تامین اجتماعی و مالیات حقوق پرسنل و مربیان را تهیه و ارسال میکند و تکالیف مربوط به اظهارنامهها و سامانههای مالیاتی را مدیریت مینماید.
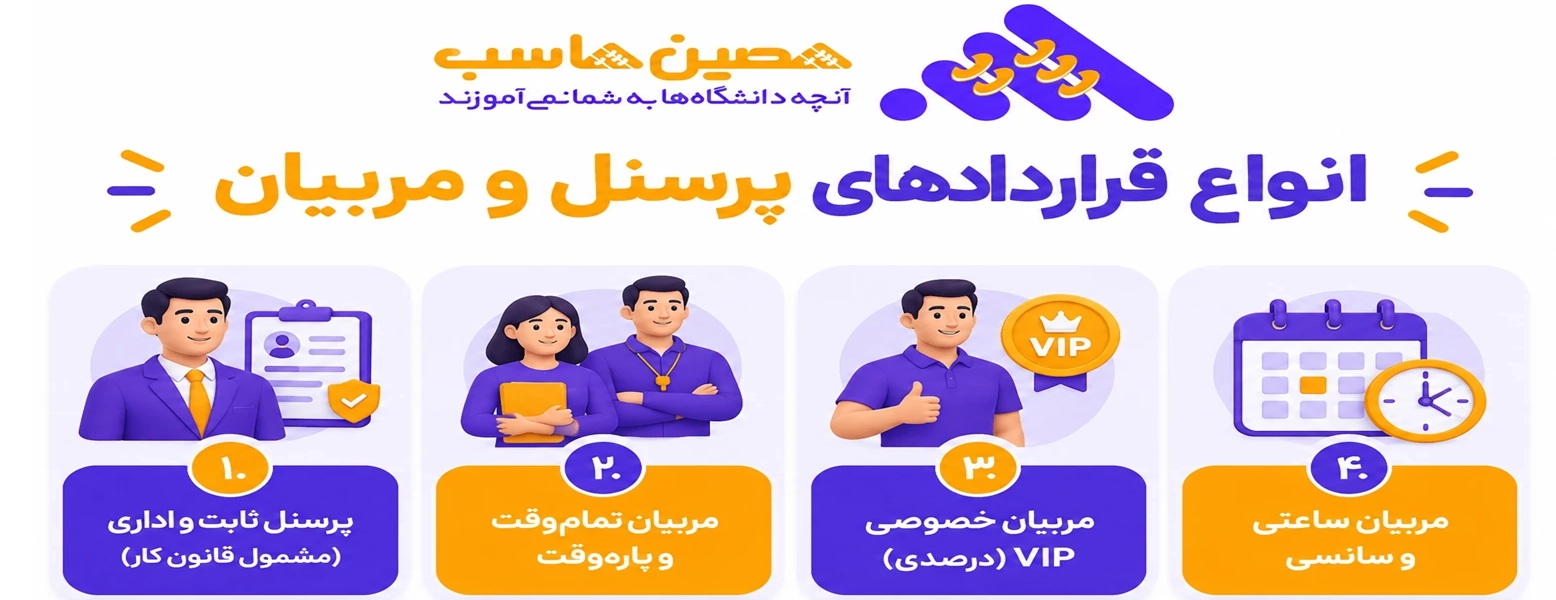
تفکیک انواع قراردادها و روشهای حسابداری حقوق کارکنان باشگاه
پیش از اقدام به ثبت حقوق پرسنل باشگاه، باید شیوه همکاری هر دسته مشخص شود:
پرسنل ثابت (پذیرش، نظافت، تاسیسات، بوفه):
پرسنل مشمول قانون کار را بر اساس حقوق پایه روزانه، بن کارگری، حق مسکن، اضافهکاری و بیمه تامین اجتماعی محاسبه و مدیریت میکند.
مربیان تماموقت یا پارهوقت سالنی:
حقوق مربیان را عمدتاً بهصورت حقوق ثابت به همراه درصدی از شهریه اعضا بر اساس مدل تارگت و کمیسیون محاسبه و پرداخت میکند.
مربیان خصوصی (VIP):
حقالزحمه مربیان را بر اساس درصد از پکیجهای تمرینی اختصاصی و بلیتهای فروختهشده محاسبه و تسویه میکند.
مربیان ساعتی/سانسی:
حقالزحمه مربیان را بر مبنای ساعات تشکیل کلاسها و کارکرد ورودی گیت محاسبه وپرداخت میکند.
برای آشنایی با مدیریت جریان نقدینگی و تعریف شهریهها، مقاله [اصول حسابداری باشگاههای ورزشی و استخرها] را مطالعه کنید.
 چالشهای حسابداری در باشگاههای ورزشی
ماهیت ترکیبی و پرتردد مراکز ورزشی موجب بروز چالشهای مالی خاصی میشود که در صورت نبود سیستم نرمافزاری دقیق، مدیران را با بحران مواجه میکند:
پیچیدگی تسویهحساب با مربیان:
درصدهای متغیر را بر اساس تعداد شاگردان حاضر در هر جلسه، کنسلی کلاسها یا سانسهای خصوصی محاسبه و اعمال میکند.
مغایرت درآمد انتقالی (پیشدریافت شهریهها):
ثبت نادرست شهریههای چندماهه و عدم شناسایی درست درآمدهای تحققیافته ماهانه را ایجاد و تشدید میکند. یا با رویکرد پیشگیری: «خطاهای مربوط به ثبت نادرست شهریههای چندماهه و عدم شناسایی درست درآمدهای تحققیافته ماهانه را برطرف میکند.
کسورات خریدهای اعتباری کادر از بوفه:
موجب بروز عدم انطباق سریع خریدهای نسیه یا روزانه مربیان و کارکنان از بوفه باشگاه با سیستم حقوق و دستمزد پایان ماه میشود.
ریسکهای مالیاتی و بیمه پرسنل ساعتی:
مرز دقیق قراردادهای مشمول قانون کار و قراردادهای پیمانکاری یا حقالزحمه مربیان را جهت جلوگیری از جرائم بیمه تامین اجتماعی تعیین میکند.
برای تفکیک صحیح درآمدها در دورههای مالی مختلف، مقاله [نحوه ثبت حسابداری پیشدریافت شهریه و درآمد دورهای در باشگاهها] را مطالعه نمایید.
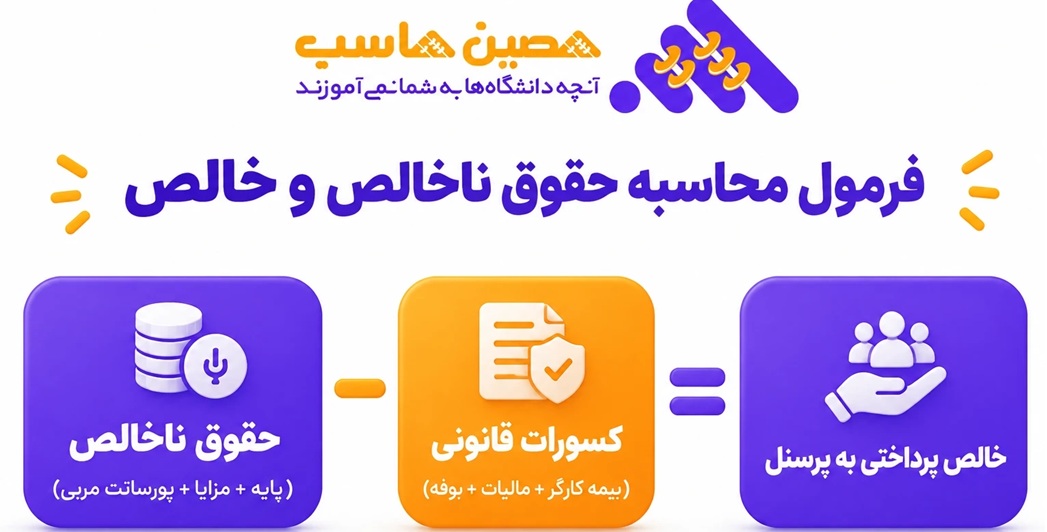 فرمول و نحوه محاسبه مزایای پرسنل ورزشی
برای محاسبه مزایای پرسنل ورزشی و کادر اجرایی، باید اجزای دریافتی تفکیک شود:
حقوق ناخالص:
حقوق پایه+بن و مسکن+اضافهکاری+پورسانت و حق مربیگری
کسورات قانونی:
حق بیمه سهم کارگر (7٪) و مالیات حقوق (طبق جدول پلکانی معافیتهای مالیاتی سالانه).
خالص پرداختی:
ناخالص دریافتی منهای مجموع کسورات.
در بخش مربیان، چالش اصلی محاسبه دقیق کمیسیونهای مربوط به پکیجهای خصوصی و دورههای آموزشی است که باید بر اساس ثبت دقیق تردد ورزشکاران و جلسات برگزارشده باشد.
برای تطبیق ساعت تردد مربیان با فیش حقوقی، راهنمای [یکپارچهسازی گیتهای تردد RFID و بارکدی با سیستم حسابداری باشگاه] را بررسی نمایید.
نحوه صدور سند دوبل ثبت حقوق مربی و کادر باشگاه
هنگام شناسایی هزینه حقوق در پایان ماه، سند استاندارد حسابداری به شکل زیر صادر میشود:
| ردیف-حساب معین / تفصیلی | بدهکار (ریال) | بستانکار (ریال) | توضیحات |
| 1-هزینه حقوق و دستمزد (پایه و مزایا) | *** | - | ثبت هزینه کارکرد پرسنل ثابت باشگاه |
| 2-هزینه حقالزحمه و پورسانت مربیان | *** | - | ثبت حقوق مربی (پورسانت و سانسها) |
| 3-هزینه بیمه سهم کارفرما (23٪) | *** | - | تعهد بیمه کارفرما و بیمه بیکاری |
| 4-- | جاری کارکنان / پرسنل باشگاه | *** | خالص حقوق پرداختنی به کادر |
| 5-- | سایر حسابهای پرداختنی (سازمان تامین اجتماعی) | *** | مجموع بیمه سهم کارگر و کارفرما (30٪) |
| 6-- | سایر حسابهای پرداختنی (سازمان امور مالیاتی) | *** | مالیات تکلیفی حقوق کسرشده |
در زمان واریز حقوق از بانک باشگاه نیز حساب «جاری کارکنان» بدهکار و «بانک باشگاه» بستانکار میگردد.
جهت مدیریت بدهیهای مالیاتی و جلوگیری از جرائم حقوق، به آموزش [ارسال لیست مالیات حقوق و سامانه مودیان در مجموعههای ورزشی] مراجعه نمایید.
 مقایسه روشهای مدیریت حقوق و دستمزد در باشگاههای ورزشی
برای انتخاب بهترین روش جهت محاسبه و ثبت مزایای کادر باشگاه، جدول زیر مقایسهای کاربردی میان شیوههای مختلف ارائه میدهد:
| ویژگی و شاخص ارزیابی | روش سنتی / اکسل | نرمافزارهای حسابداری عمومی | نرمافزار جامع 2HS (حصین حاسب) |
| محاسبه درصدهای مربیان (VIP و پکیج) | دستی، زمانبر و مستعد خطای بالا | نیازمند فرمولنویسی پیچیده | اتوماتیک و یکپارچه با سوابق جلسات |
| اتصال به گیت تردد و کارتخوان | ندارد | بسیار محدود یا نیازمند سفارشیسازی | دارای ماژول کامل تردد RFID / QR و گیت |
| کسورات خریدهای اعتباری بوفه | کاملاً دستی و فراموششدنی | دشوار و جدا از سیستم مالی | کسر اتوماتیک از فیش حقوقی نهایی |
| صدور اسناد دوبل حسابداری | دستی و نیازمند دانش حسابداری صنعتی | نیمهاتوماتیک | کاملاً مکانیزه، هوشمند و استاندارد |
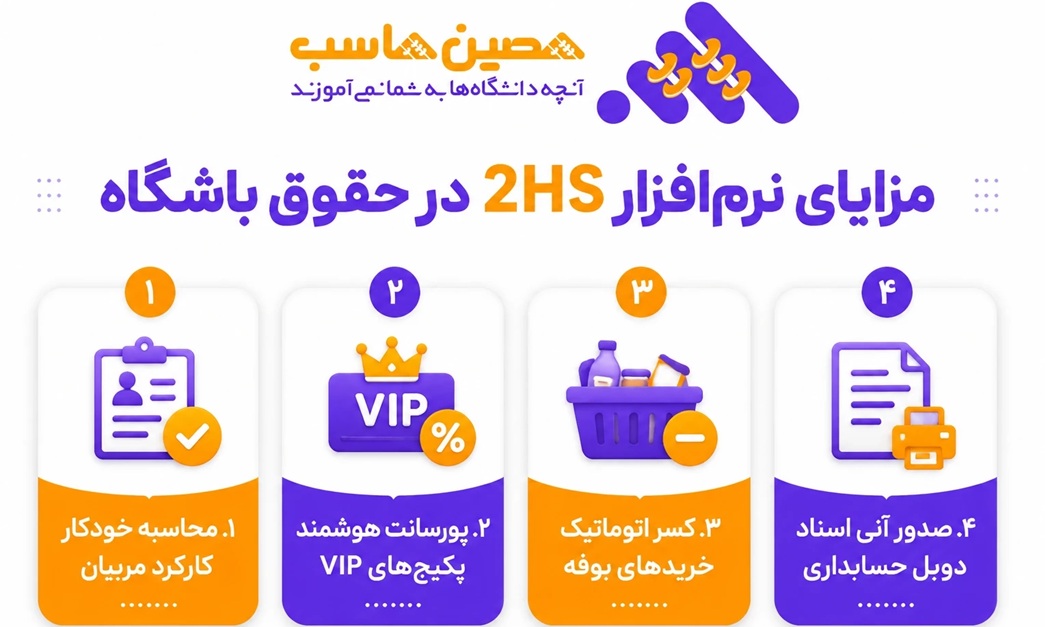
اتوماسیون حقوق و دستمزد باشگاه با نرمافزار 2HS
محاسبه دستی ساعت ورود و خروج مربیان، سهم درصدی از شهریهها و انطباق با کارتخوان یا بوفه، خطای انسانی و اتلاف وقت فراوانی به همراه دارد. ماژول حقوق و دستمزد نرمافزار جامع حسابداری 2HS (محصول حصین حاسب) به طور اختصاصی برای مدیریت مالی باشگاهها و استخرها طراحی شده است:
محاسبه خودکار کارکرد مربیان:
به سیستمهای گیت ورود، کارتخوان و سرفصل جلسات تمرینی بهصورت مستقیم متصل میشود.
محاسبه هوشمند پورسانت و کارمزد:
درصد مربی را از پکیجهای خصوصی، شهریه عمومی یا سانسهای تخصصی تعریف و محاسبه میکند.
صدور اتوماتیک اسناد حسابداری:
اسناد دوبل هزینه حقوق، بیمه و مالیات را بدون نیاز به ورود دستی اطلاعات ثبت میکند.
یکپارچگی با بخش پذیرش و بوفه:
کسورات مربوط به خریدهای اعتباری پرسنل از بوفه باشگاه را در فیش حقوقی نهایی اعمال میکند. با نرمافزار 2HS باشگاهی حصین حاسب، چرخه مالی، انبار بوفه، تردد و دستمزد کارکنان را به صورت یکپارچه و دقیق مدیریت کنید.
آیا مربیان درصدی و ساعتی باشگاه ورزشی هم مشمول بیمه تامین اجتماعی میشوند؟
بله؛ طبق قوانین سازمان تامین اجتماعی، هرگونه فعالیت در محل باشگاه چنانچه دارای تبعیت دستوری و ساعتی باشد، مشمول بیمه است. در مورد مربیان ساعتی و پارهوقت، کارفرما موظف است بر اساس مجموع ساعات کارکرد واقعی ماهانه (تقسیم بر 7.33 ساعت برای محاسبه روز کارکرد) لیست بیمه آنان را رد کند؛ مگر اینکه قرارداد معتبر پیمانکاری غیراستخدامی منعقد شده باشد.
پورسانت و کارمزد مربیان خصوصی (VIP) چگونه در حسابداری باشگاه ثبت میشود؟
پورسانت مربیان نباید مستقیماً از صندوق پرداخت شود. ابتدا کل شهریه شاگرد به حساب باشگاه واریز و سند درآمدی صادر میشود، سپس سهم مربی در سرفصل «هزینه حقالزحمه و پورسانت مربیان» (بدهکار) و «جاری مربی/کارکنان» (بستانکار) ثبت و در زمان تسویه از بانک واریز میگردد.
چگونه خریدهای اعتباری پرسنل و مربیان از بوفه با حقوق پایان ماه تهاتر میشود؟
در سیستم حسابداری استاندارد، خریدهای بوفه به عنوان بدهی پرسنل در حساب تفصیلی «مساعده / جاری کارکنان» بدهکار شده و درآمد بوفه بستانکار میشود. در زمان صدور سند حقوق، این مبلغ به عنوان کسورات از خالص پرداختی پرسنل کسر میگردد تا از مغایرت صندوق بوفه جلوگیری شود.
 نرمافزار 2HS حصین حاسب چگونه کارکرد و حقوق مربیان را محاسبه میکند؟
نرمافزار 2HS به طور مستقیم با گیتهای ورود و خروج (RFID / بارکد) و ماژول رزرواسیون سانسها متصل است. سیستم بر مبنای تعداد شاگردان حاضر در هر جلسه، پکیجهای خصوصی ثبتشده در پذیرش و فرمول درصد توافقی، پورسانت و حقوق هر مربی را به صورت اتوماتیک محاسبه کرده و سند حسابداری دوبل آن را بدون نیاز به ورود دستی صادر میکند.
نتیجهگیری و سخن آخر
مدیریت مالی و ثبت حقوق پرسنل باشگاه ورزشی، نیازمند دقت بالا، انضباط حسابداری و اشراف کامل بر قوانین کار و بیمه است. از پرسنل ثابت و اداری گرفته تا مربیان ساعتی، پارهوقت و مربیان خصوصی VIP، هر کدام ساختار دستمزد متفاوتی دارند که اشتباه در محاسبه آنها میتواند به نارضایتی نیروی انسانی و چالشهای قانونی منجر شود. همانطور که بررسی کردیم، بهرهگیری از یک حسابدار آگاه به همراه ابزاری قدرتمند و اتوماتیک، کلید طلایی ثبات مالی باشگاههاست. نرمافزار جامع حسابداری 2HS حصین حاسب با یکپارچهسازی ماژولهای حقوق و دستمزد، گیتهای تردد، پذیرش و بوفه، تمامی فرآیندهای پیچیده محاسبه پورسانت، کسورات و صدور اسناد دوبل حسابداری را به صورت مکانیزه انجام میدهد. با پیادهسازی این سیستم، مدیران مجموعههای ورزشی میتوانند با خیال آسوده تمرکز خود را بر توسعه کسبوکار و افزایش کیفیت خدمات ورزشی معطوف کنند.
سوالات متداول
-
1-چرا حسابداری در باشگاه های ورزشی اهمیت دارد؟
حسابداری موجب شفافیت و دقت در مدیریت مالی است و به کنترل هزینه ها و جلوگیری از کسری های پنهان کمک می کند.
-
2-چالش های اصلی حسابداری در باشگاه های ورزشی چیست؟
چالش ها شامل پیچیدگی تسویه حساب با مربیان، مغایرت درآمدهای انتقالی، کسورات خریدهای اعتباری و ریسک های مالیاتی می باشد.
-
3-چگونه حقوق پرسنل ثابت محاسبه می شود؟
حقوق پرسنل ثابت شامل حقوق پایه، بن کارگری، حق مسکن، اضافه کاری و بیمه تامین اجتماعی است.
-
4-نرم افزار 2HS چگونه به محاسبه حقوق مربیان کمک می کند؟
این نرم افزار به طور مستقیم با گیت های ورود و خروج و ماژول رزرواسیون سانس ها متصل است و حقوق مربیان را بر اساس تعداد شاگردان و جلسات برگزارشده محاسبه می کند.
-
5-چگونه خریدهای اعتباری پرسنل از بوفه با حقوق تهاتر می شود؟
خریدهای بوفه به عنوان بدهی پرسنل در حساب جاری کارکنان ثبت شده و در زمان صدور سند حقوق از خالص پرداختی کسری می گردد.
-
6-مربیان خصوصی (VIP) چگونه پورسانت خود را دریافت می کنند؟
پورسانت مربیان خصوصی باید ابتدا از طریق حساب باشگاه واریز شود و سپس سند هزینه حق الزحمه و پورسانت ثبت می گردد.
-
7-آیا مربیان ساعتی مشمول بیمه تامین اجتماعی می شوند؟
بله، مربیان ساعتی در صورتی که به صورت دستوری و ساعتی کار کنند، مشمول بیمه هستند.
-
8-فرمول محاسبه حقوق ناخالص چیست؟
حقوق ناخالص برابر است با حقوق پایه به علاوه بن و مسکن و اضافه کاری و پورسانت مربیگری.
-
9-چگونه کسورات قانونی از حقوق کارکنان محاسبه می شود؟
کسورات قانونی شامل حق بیمه سهم کارگر و مالیات حقوق بر اساس جدول پلکانی معافیت های مالیاتی سالانه محاسبه می گردد.
-
10-محاسبه مزایای پرسنل ورزشی چگونه انجام می شود؟
مزایای پرسنل باید شامل تفکیک حقوق ناخالص، کسورات قانونی و تعیین خالص پرداختی باشد.


ارسال نظر