استهلاک دستگاههای بدنسازی و ثبت حسابداری آن
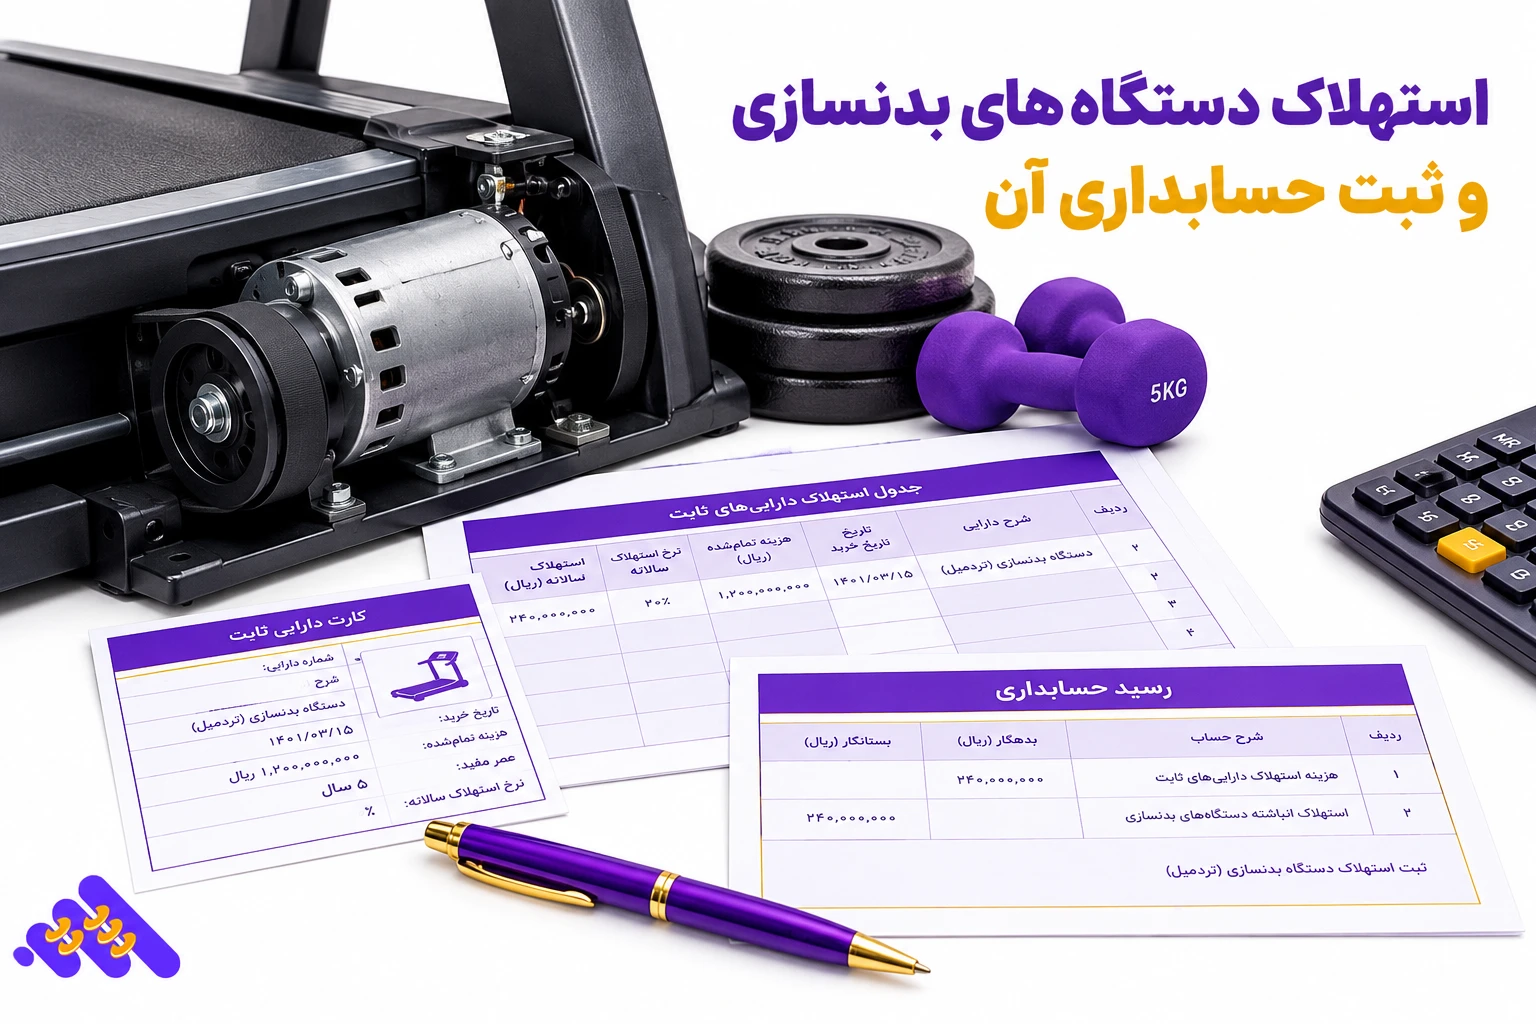
استهلاک دستگاه های بدنسازی و ثبت حسابداری آن
استهلاک تجهیزات باشگاه یکی از هزینه های مهم حسابداری مجموعه های ورزشی است که از طریق تخصیص منظم مبلغ استهلاک پذیر دستگاه ها در طول عمر مفید آن ها محاسبه می شود. تجهیزاتی مانند تردمیل، دوچرخه ثابت و دستگاه های قدرتی در صورت احراز شرایط شناسایی، به عنوان دارایی ثابت باشگاه ثبت می شوند. محاسبه استهلاک دستگاه ورزشی با توجه به بهای تمام شده، ارزش باقیمانده، عمر مفید و روش استهلاک انجام می شود. ثبت هزینه استهلاک و استهلاک انباشته نیز برای تعیین ارزش دفتری تجهیزات و ارائه گزارش های مالی دقیق ضروری است.
استهلاک تجهیزات باشگاه چیست و چرا در حسابداری اهمیت دارد؟
استهلاک تجهیزات باشگاه فرآیندی حسابداری است که طی آن مبلغ استهلاک پذیر دستگاه های ورزشی به صورت منظم در طول عمر مفید آن ها به هزینه تخصیص داده می شود. این فرآیند با کاهش قیمت روز دستگاه تفاوت دارد؛ زیرا مبنای محاسبه استهلاک، بهای تمام شده، ارزش باقیمانده و عمر مفید برآوردی دارایی است.
در حسابداری باشگاه، هزینه خرید دستگاه هایی مانند تردمیل و تجهیزات قدرتی که شرایط شناسایی دارایی ثابت را دارند، نباید به طور کامل در دوره خرید به عنوان هزینه ثبت شود. در مقابل، ثبت هزینه استهلاک در دوره های مالی مربوط انجام می شود تا هزینه استفاده از تجهیزات در محاسبه سود باشگاه لحاظ شود.
محاسبه صحیح استهلاک تجهیزات باشگاه، اطلاعات دقیق تری از ارزش دفتری دارایی ها ارائه می دهد و در کنار مدیریت باشگاه نرم افزار، به ساماندهی اطلاعات مالی و بررسی هزینه های مجموعه کمک می کند.
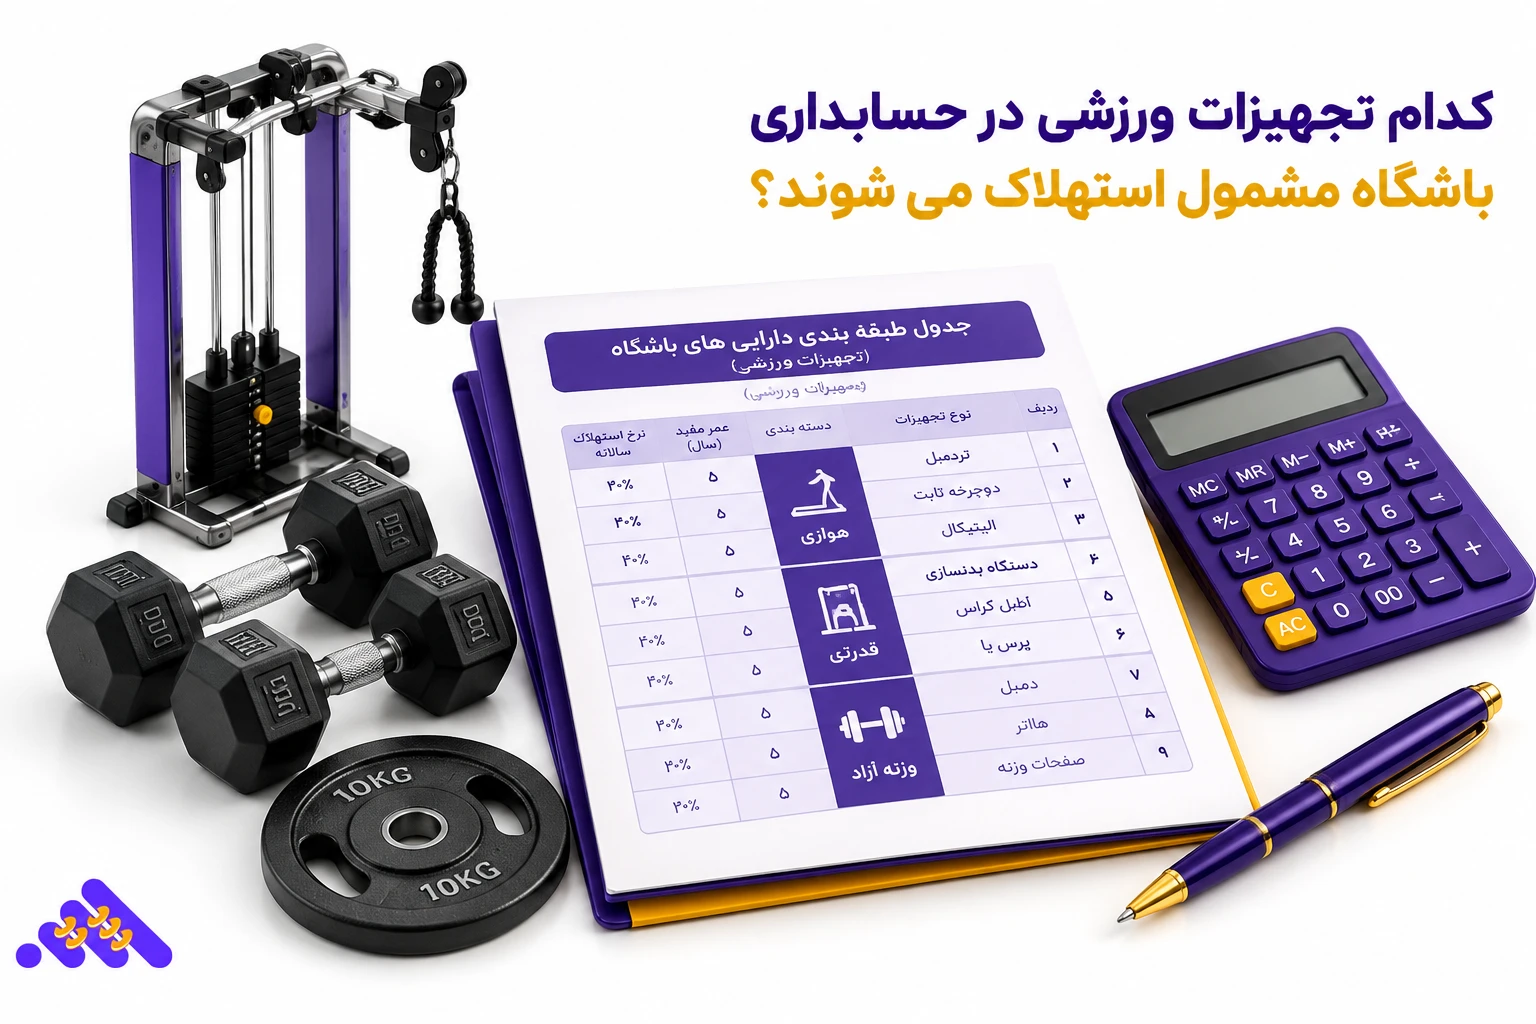
کدام تجهیزات ورزشی در حسابداری باشگاه مشمول استهلاک می شوند؟
استهلاک تجهیزات باشگاه شامل دستگاه ها و وسایلی می شود که به عنوان دارایی ثابت باشگاه شناسایی شده اند و عمر مفید محدودی دارند. تجهیزاتی مانند تردمیل، دوچرخه ثابت و دستگاه های قدرتی در صورت احراز شرایط شناسایی دارایی، مشمول محاسبه استهلاک می شوند. نوع تجهیزات، بهای تمام شده و عمر مفید آن ها در نحوه ثبت حسابداری تاثیر دارد. در جدول زیر، گروه های اصلی تجهیزات ورزشی بررسی شده اند.
| نوع تجهیزات | نمونه دستگاه | وضعیت حسابداری |
| تجهیزات هوازی | تردمیل، الپتیکال و دوچرخه ثابت | ثبت به عنوان دارایی ثابت و محاسبه استهلاک |
| تجهیزات قدرتی | پرس سینه، سیم کش و دستگاه پا | محاسبه استهلاک بر اساس عمر مفید |
| وزنه های آزاد | دمبل، هالتر و صفحات وزنه | بررسی بهای خرید و اهمیت مبلغ |
| تجهیزات جانبی | نیمکت، رک و پایه هالتر | شناسایی دارایی و ثبت هزینه استهلاک در صورت احراز شرایط |
نکته مهم این است که تمام وسایل ورزشی لزوما دارایی ثابت محسوب نمی شوند. برای آشنایی بیشتر با مسائل مالی مجموعه ها می توان سایر مطالب باشگاه ورزشی را نیز بررسی کرد.
عوامل موثر بر میزان استهلاک دستگاه های بدنسازی
میزان استهلاک تجهیزات باشگاه به مشخصات مالی دستگاه و شرایط بهره برداری از آن بستگی دارد. در محاسبه استهلاک دستگاه ورزشی، بهای تمام شده، ارزش باقیمانده و عمر مفید مبنای تعیین هزینه استهلاک هستند؛ در حالی که میزان کارکرد، نگهداری و فرسودگی فنی بر برآورد عمر مفید اقتصادی تاثیر می گذارند. مهم ترین عوامل شامل موارد زیر است:
- بهای تمام شده دستگاه: شامل قیمت خرید و مخارج ضروری حمل، نصب و آماده سازی تجهیزات برای استفاده است.
- عمر مفید برآوردی: مدت زمانی است که انتظار می رود دستگاه برای باشگاه منافع اقتصادی ایجاد کند.
- ارزش باقیمانده: مبلغ برآوردی قابل بازیافت از واگذاری دستگاه در پایان عمر مفید است.
- میزان کارکرد: استفاده مداوم و ساعات فعالیت بالا می تواند فرسودگی تجهیزات را افزایش دهد.
- شرایط نگهداری: سرویس منظم و تعمیرات اصولی می توانند عمر مفید دستگاه را افزایش دهند.
- تغییرات فناوری: قدیمی شدن فناوری دستگاه می تواند عمر مفید اقتصادی آن را کاهش دهد.
در فرآیند استخدام حسابدار باشگاه، تسلط بر این عوامل برای محاسبه دقیق استهلاک و ثبت هزینه استهلاک اهمیت دارد.
روش های محاسبه استهلاک دستگاه ورزشی در حسابداری
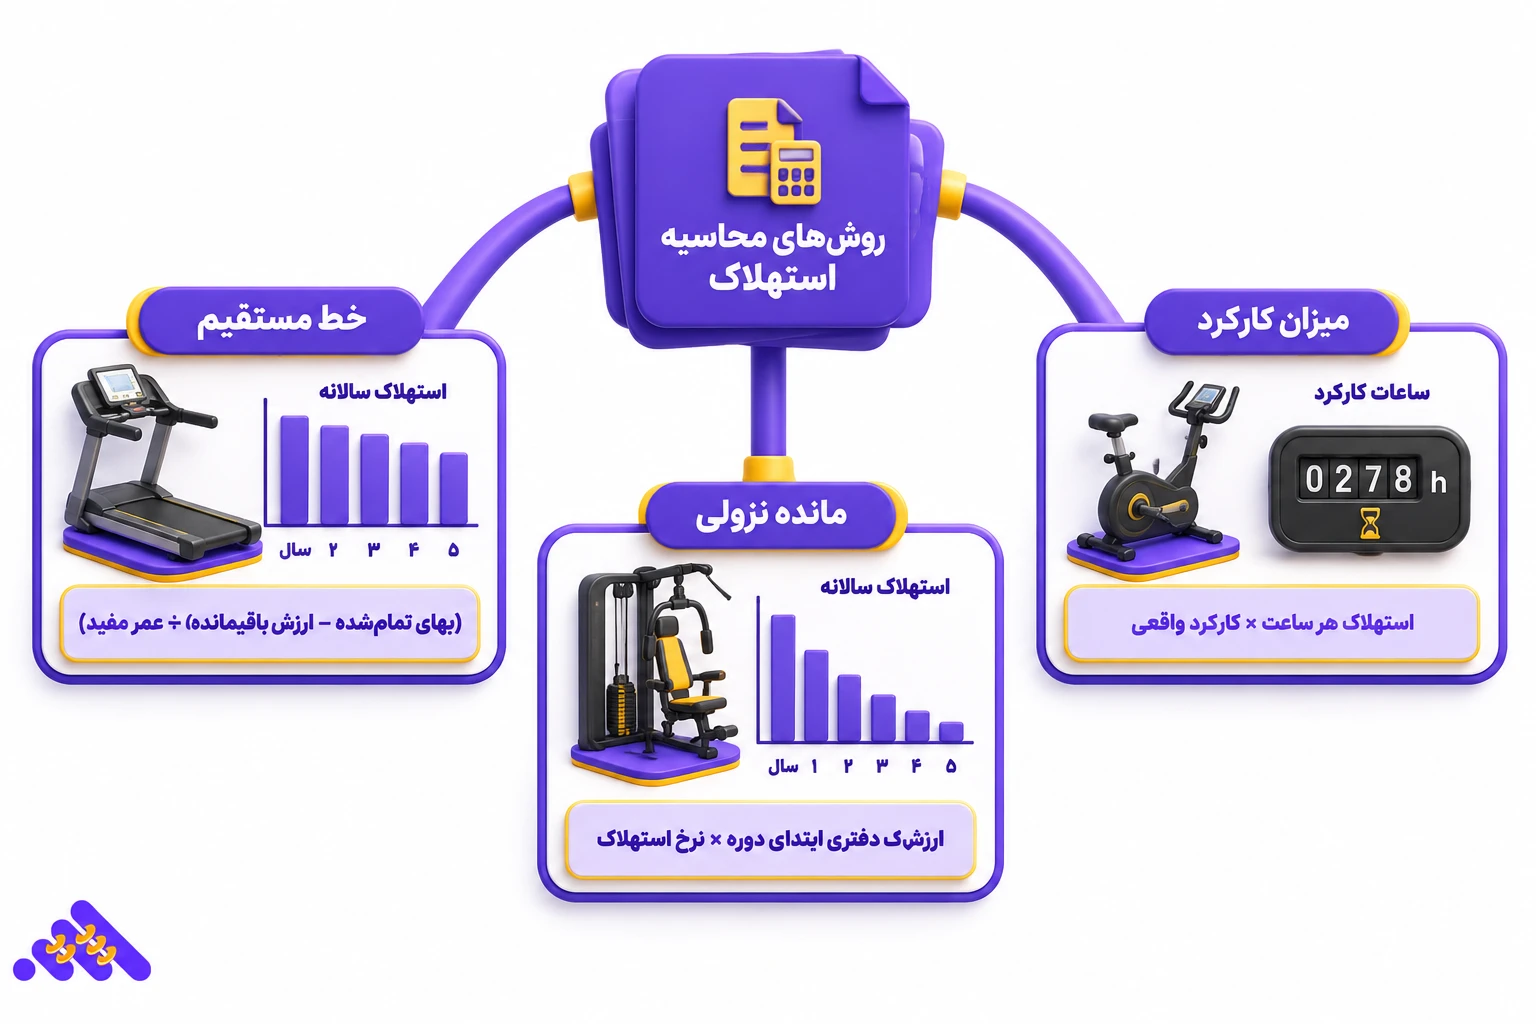
محاسبه استهلاک تجهیزات باشگاه با روش های مختلفی انجام می شود که انتخاب آن ها به الگوی مصرف منافع اقتصادی دستگاه بستگی دارد. در حسابداری دارایی ثابت باشگاه، روش خط مستقیم، نزولی و میزان کارکرد کاربرد دارند. هر روش نحوه متفاوتی برای تخصیص هزینه استهلاک به دوره های مالی دارد و باید متناسب با شرایط استفاده از تجهیزات انتخاب شود.
محاسبه استهلاک تجهیزات باشگاه به روش خط مستقیم
در روش خط مستقیم، مبلغ استهلاک پذیر دستگاه به صورت مساوی بین سال های عمر مفید تقسیم می شود. این روش برای تجهیزاتی مناسب است که انتظار می رود منافع اقتصادی آن ها در طول عمر مفید به شکل نسبتا یکنواخت مصرف شود.
فرمول محاسبه:
استهلاک سالانه = (بهای تمام شده دستگاه - ارزش باقیمانده) ÷ عمر مفید
مثال: اگر بهای تمام شده یک تردمیل 150 میلیون تومان، ارزش باقیمانده آن 10 میلیون تومان و عمر مفید برآوردی 7 سال باشد، هزینه استهلاک سالانه برابر با 20 میلیون تومان خواهد بود.
محاسبه استهلاک دستگاه های بدنسازی به روش نزولی
در روش نزولی، هزینه استهلاک در سال های ابتدایی بیشتر است و با کاهش ارزش دفتری دستگاه، مبلغ آن در دوره های بعد کاهش می یابد. این روش زمانی مناسب است که مصرف منافع اقتصادی تجهیزات در سال های نخست بیشتر باشد.
فرمول روش مانده نزولی:
استهلاک سالانه = ارزش دفتری ابتدای دوره × نرخ استهلاک
برای مثال، دستگاهی با ارزش دفتری اولیه 200 میلیون تومان و نرخ استهلاک 20 درصد، در سال نخست 40 میلیون تومان و در سال دوم 32 میلیون تومان استهلاک خواهد داشت. محاسبات باید با رعایت ارزش باقیمانده انجام شوند.
محاسبه استهلاک تجهیزات ورزشی بر اساس میزان کارکرد
در این روش، هزینه استهلاک بر اساس میزان استفاده واقعی از دستگاه محاسبه می شود. این شیوه برای تجهیزاتی مناسب است که ساعات کارکرد آن ها به شکل قابل اعتماد ثبت می شود.
فرمول محاسبه:
استهلاک دوره = [(بهای تمام شده - ارزش باقیمانده) ÷ کل کارکرد برآوردی] × کارکرد واقعی دوره
برای نمونه، اگر مبلغ استهلاک پذیر دستگاه 120 میلیون تومان و کل کارکرد برآوردی آن 12 هزار ساعت باشد، استهلاک هر ساعت 10 هزار تومان خواهد بود.
انتخاب روش مناسب استهلاک، در کنار حسابداری فروش اشتراک باشگاه، به شناسایی دقیق هزینه ها و محاسبه سود مجموعه کمک می کند.
مثال عملی محاسبه استهلاک تردمیل و دستگاه بدنسازی
برای درک بهتر نحوه محاسبه استهلاک تجهیزات باشگاه، فرض کنید یک مجموعه بدنسازی، تردمیلی به قیمت 180 میلیون تومان خریداری کرده و 10 میلیون تومان نیز بابت حمل و نصب آن پرداخت کرده است. بنابراین، بهای تمام شده این دستگاه به عنوان دارایی ثابت باشگاه، 190 میلیون تومان ثبت می شود. با فرض عمر مفید 5 سال و ارزش باقیمانده 15 میلیون تومان، محاسبه استهلاک دستگاه ورزشی به روش خط مستقیم انجام می شود.
فرمول محاسبه استهلاک سالانه:
استهلاک سالانه = (بهای تمام شده - ارزش باقیمانده) ÷ عمر مفید
35 میلیون تومان = 5 ÷ (15 - 190)
جدول زیر نحوه محاسبه هزینه استهلاک، استهلاک انباشته و ارزش دفتری تردمیل را در پایان هر سال نشان می دهد.
| سال | استهلاک سالانه | استهلاک انباشته | ارزش دفتری پایان سال |
| اول | 35 میلیون | 35 میلیون | 155 میلیون |
| دوم | 35 میلیون | 70 میلیون | 120 میلیون |
| سوم | 35 میلیون | 105 میلیون | 85 میلیون |
| چهارم | 35 میلیون | 140 میلیون | 50 میلیون |
| پنجم | 35 میلیون | 175 میلیون | 15 میلیون |
در پایان سال پنجم، مجموع استهلاک انباشته به 175 میلیون تومان می رسد و ارزش دفتری دستگاه برابر با ارزش باقیمانده برآوردی خواهد بود. این محاسبات با فرض ثابت ماندن برآوردها و نبود کاهش ارزش انجام شده اند.
نحوه ثبت حسابداری استهلاک تجهیزات باشگاه
ثبت حسابداری استهلاک تجهیزات باشگاه از زمان شناسایی دستگاه به عنوان دارایی ثابت آغاز می شود و در دوره های مالی با ثبت هزینه استهلاک ادامه پیدا می کند. هدف این فرآیند، تخصیص مبلغ استهلاک پذیر تجهیزات به دوره هایی است که باشگاه از منافع اقتصادی آن ها استفاده می کند. به همین دلیل، خرید دستگاه و ثبت استهلاک آن دو رویداد حسابداری متفاوت هستند.
ثبت خرید دستگاه بدنسازی به عنوان دارایی ثابت باشگاه
هنگام خرید تجهیزاتی مانند تردمیل، اگر شرایط شناسایی دارایی ثابت وجود داشته باشد، بهای تمام شده دستگاه در حساب دارایی های ثابت ثبت می شود. بهای تمام شده علاوه بر قیمت خرید، مخارج مستقیم و ضروری برای آماده سازی دستگاه جهت استفاده، مانند حمل و نصب را نیز دربرمی گیرد.
برای مثال، اگر بهای تمام شده یک تردمیل 190 میلیون تومان باشد و مبلغ آن نقدی پرداخت شود، حساب تجهیزات ورزشی 190 میلیون تومان بدهکار و حساب بانک یا صندوق به همین مبلغ بستانکار می شود. بنابراین، کل مبلغ خرید در زمان پرداخت به عنوان هزینه دوره شناسایی نمی شود.
ثبت هزینه استهلاک و استهلاک انباشته تجهیزات
پس از آماده شدن دارایی برای استفاده، استهلاک بر اساس روش انتخاب شده محاسبه و در دوره های مالی ثبت می شود. اگر استهلاک سالانه تردمیل مثال قبل 35 میلیون تومان باشد، ثبت حسابداری به شکل زیر انجام می شود:
| شرح حساب | بدهکار | بستانکار |
| هزینه استهلاک تجهیزات ورزشی | 35 میلیون تومان | - |
| استهلاک انباشته تجهیزات ورزشی | - | 35 میلیون تومان |
اگر ثبت هزینه استهلاک به صورت ماهانه انجام شود، با فرض محاسبه یکنواخت، مبلغ ماهانه حدود 2.92 میلیون تومان خواهد بود. هزینه استهلاک مربوط به همان دوره مالی است و در محاسبه سود یا زیان دوره اثر می گذارد.
در مقابل، استهلاک انباشته مجموع استهلاک ثبت شده دارایی تا تاریخ گزارشگری را نشان می دهد و به عنوان حساب کاهنده دارایی، مبلغ دفتری تجهیزات را کاهش می دهد. تفکیک این دو حساب باعث می شود بهای تمام شده اولیه دارایی ثابت باشگاه و میزان استهلاک انباشته آن به صورت جداگانه قابل پیگیری باشند.
نحوه تعیین عمر مفید و نرخ استهلاک دستگاه های بدنسازی
تعیین عمر مفید تجهیزات باشگاه یکی از مراحل مهم محاسبه استهلاک دستگاه ورزشی است. عمر مفید به مدت زمانی گفته می شود که انتظار می رود دستگاه برای مجموعه منافع اقتصادی ایجاد کند. حسابدار باید این مدت را بر اساس مشخصات فنی، شدت استفاده، شرایط نگهداری و برنامه جایگزینی تجهیزات برآورد کند. بنابراین، نمی توان نرخ استهلاک یکسانی برای تمام دستگاه های بدنسازی تعیین کرد.
| عامل موثر | تاثیر بر برآورد عمر مفید |
| مشخصات فنی دستگاه | کیفیت ساخت و دوام قطعات بر طول دوره استفاده تاثیر دارد. |
| میزان بهره برداری | کارکرد سنگین می تواند عمر مفید تجهیزات را کاهش دهد. |
| تعمیر و نگهداری | سرویس اصولی می تواند به حفظ کارایی دستگاه کمک کند. |
| سیاست جایگزینی | برنامه تعویض تجهیزات، دوره استفاده اقتصادی را مشخص می کند. |
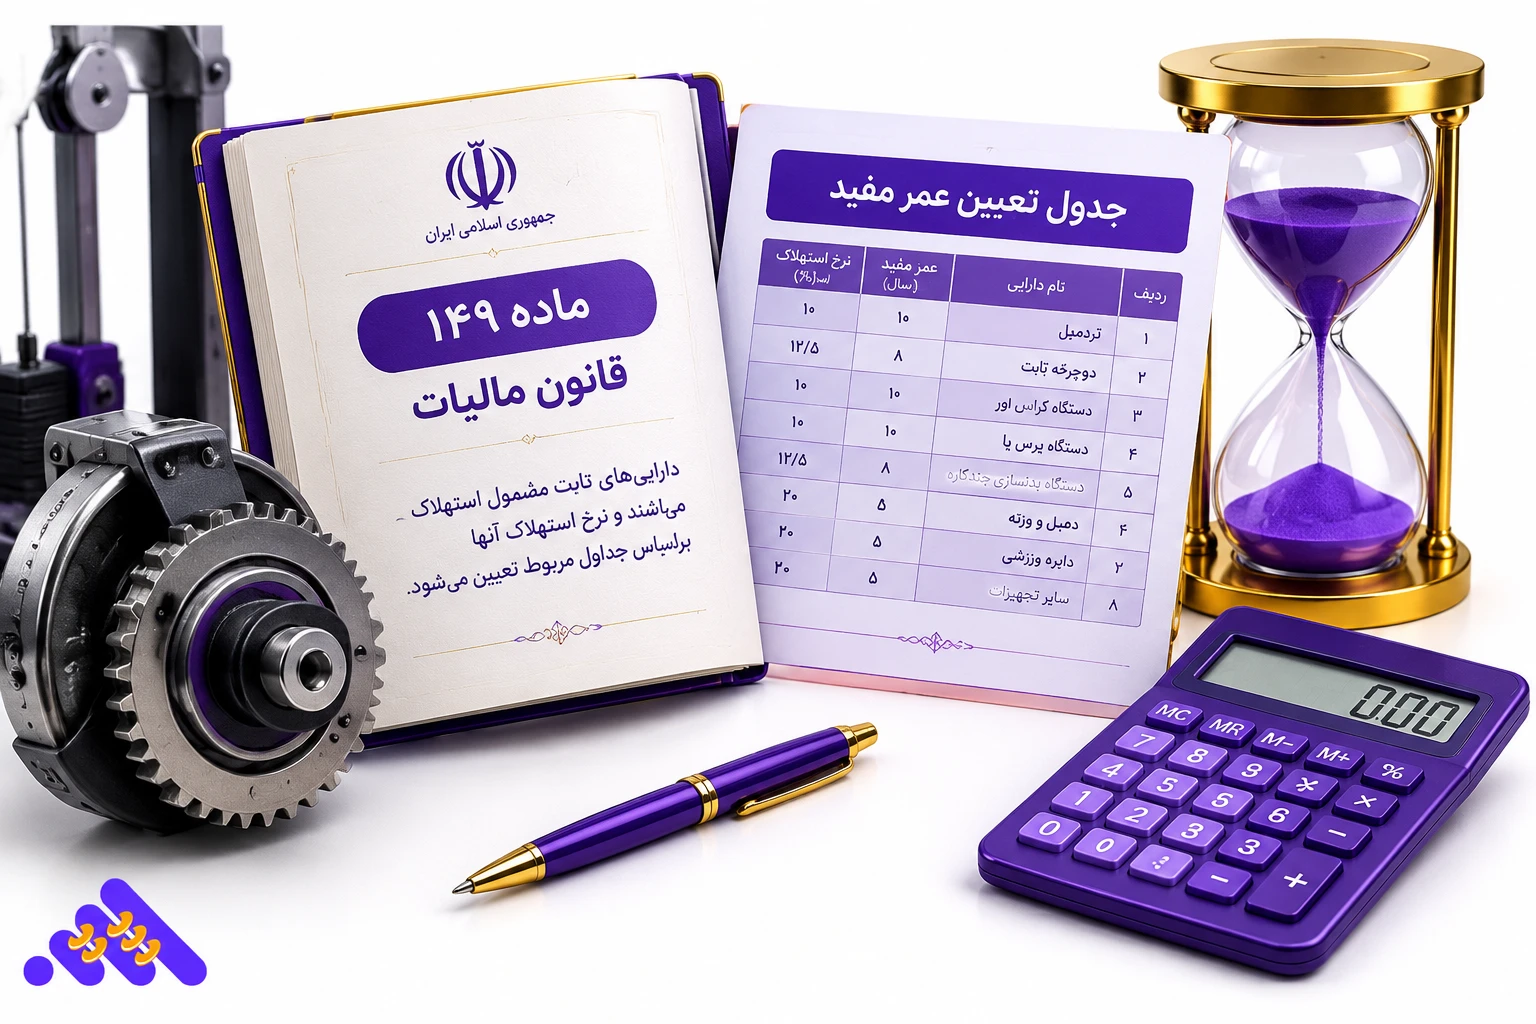
عمر مفید حسابداری با نرخ استهلاک مالیاتی تفاوت دارد. عمر مفید حسابداری بر اساس الگوی مصرف منافع اقتصادی دارایی تعیین می شود؛ اما استهلاک مالیاتی تابع ماده 149 قانون مالیات های مستقیم و مقررات و جداول استهلاک قابل اعمال است. بنابراین، ثبت هزینه استهلاک باید با رعایت الزامات حسابداری انجام شود و پذیرش مالیاتی آن جداگانه بررسی شود.
تفاوت هزینه تعمیر و نگهداری با استهلاک تجهیزات باشگاه
هزینه تعمیر و نگهداری با استهلاک تجهیزات باشگاه تفاوت دارد و ثبت نادرست آن ها می تواند باعث محاسبه اشتباه سود و ارزش دفتری دارایی ها شود. استهلاک، تخصیص منظم مبلغ استهلاک پذیر دستگاه در طول عمر مفید آن است؛ اما هزینه تعمیرات به مخارج انجام شده برای حفظ یا بازیابی عملکرد تجهیزات مربوط می شود.
مخارج سرویس دوره ای، روغن کاری و تعویض قطعات مصرفی که صرفا عملکرد عادی دستگاه را حفظ می کنند، معمولا به عنوان هزینه جاری ثبت می شوند. برای مثال، تعویض تسمه فرسوده تردمیل با هدف بازگرداندن عملکرد معمول آن، هزینه تعمیر و نگهداری محسوب می شود.
در مقابل، اگر تعویض یک قطعه اصلی باعث افزایش قابل توجه عمر مفید یا بهبود عملکرد دستگاه شود، مخارج آن در صورت احراز شرایط شناسایی می تواند به مبلغ دفتری دارایی اضافه شود. در چنین شرایطی، استهلاک دوره های آینده بر اساس مبلغ دفتری جدید و عمر مفید بازنگری شده محاسبه می شود.
تاثیر استهلاک تجهیزات باشگاه بر سود و صورت های مالی
استهلاک تجهیزات باشگاه یکی از هزینه های موثر بر سود حسابداری مجموعه است که در صورت سود و زیان شناسایی می شود. ثبت هزینه استهلاک باعث کاهش سود عملیاتی و سود خالص دوره می شود، بدون اینکه در زمان ثبت آن وجه نقدی از حساب باشگاه خارج شود.
برخلاف هزینه استهلاک، خرید نقدی دستگاه بدنسازی با خروج وجه نقد همراه است، اما در صورت احراز شرایط شناسایی دارایی ثابت، کل مبلغ خرید به عنوان هزینه همان دوره ثبت نمی شود. در صورت وضعیت مالی، استهلاک انباشته به عنوان حساب کاهنده دارایی ثبت می شود و مبلغ دفتری تجهیزات را کاهش می دهد.
برای مثال، دستگاهی با بهای تمام شده 200 میلیون تومان و استهلاک انباشته 60 میلیون تومان، ارزش دفتری 140 میلیون تومانی دارد. ثبت صحیح این اطلاعات به ارزیابی وضعیت مالی و محاسبه سود واقعی باشگاه کمک می کند.
نحوه محاسبه استهلاک تجهیزات باشگاه هنگام فروش یا تعویض دستگاه
هنگام فروش یا تعویض دستگاه بدنسازی، ابتدا باید هزینه استهلاک تا تاریخ واگذاری محاسبه و ثبت شود. سپس ارزش دفتری دستگاه از کسر استهلاک انباشته و زیان کاهش ارزش احتمالی از بهای تمام شده به دست می آید. تفاوت مبلغ خالص دریافتی از فروش با ارزش دفتری، سود یا زیان واگذاری دارایی ثابت باشگاه را مشخص می کند.
مثال کاربردی: فرض کنید تردمیلی با بهای تمام شده 180 میلیون تومان و استهلاک انباشته 120 میلیون تومان، به مبلغ 75 میلیون تومان فروخته شود.
- ارزش دفتری دستگاه: 60 میلیون تومان
- مبلغ فروش: 75 میلیون تومان
- سود حاصل از فروش: 15 میلیون تومان
در ثبت حسابداری، حساب استهلاک انباشته به مبلغ 120 میلیون تومان و بانک به مبلغ 75 میلیون تومان بدهکار می شوند. در مقابل، حساب تجهیزات ورزشی 180 میلیون تومان و سود واگذاری دارایی 15 میلیون تومان بستانکار می شوند. در صورت تعویض دستگاه نیز باید ارزش دفتری دارایی قبلی و ارزش معامله برای شناسایی صحیح آثار حسابداری بررسی شود.
مدیریت اطلاعات استهلاک و هزینه تجهیزات با نرم افزار حسابداری
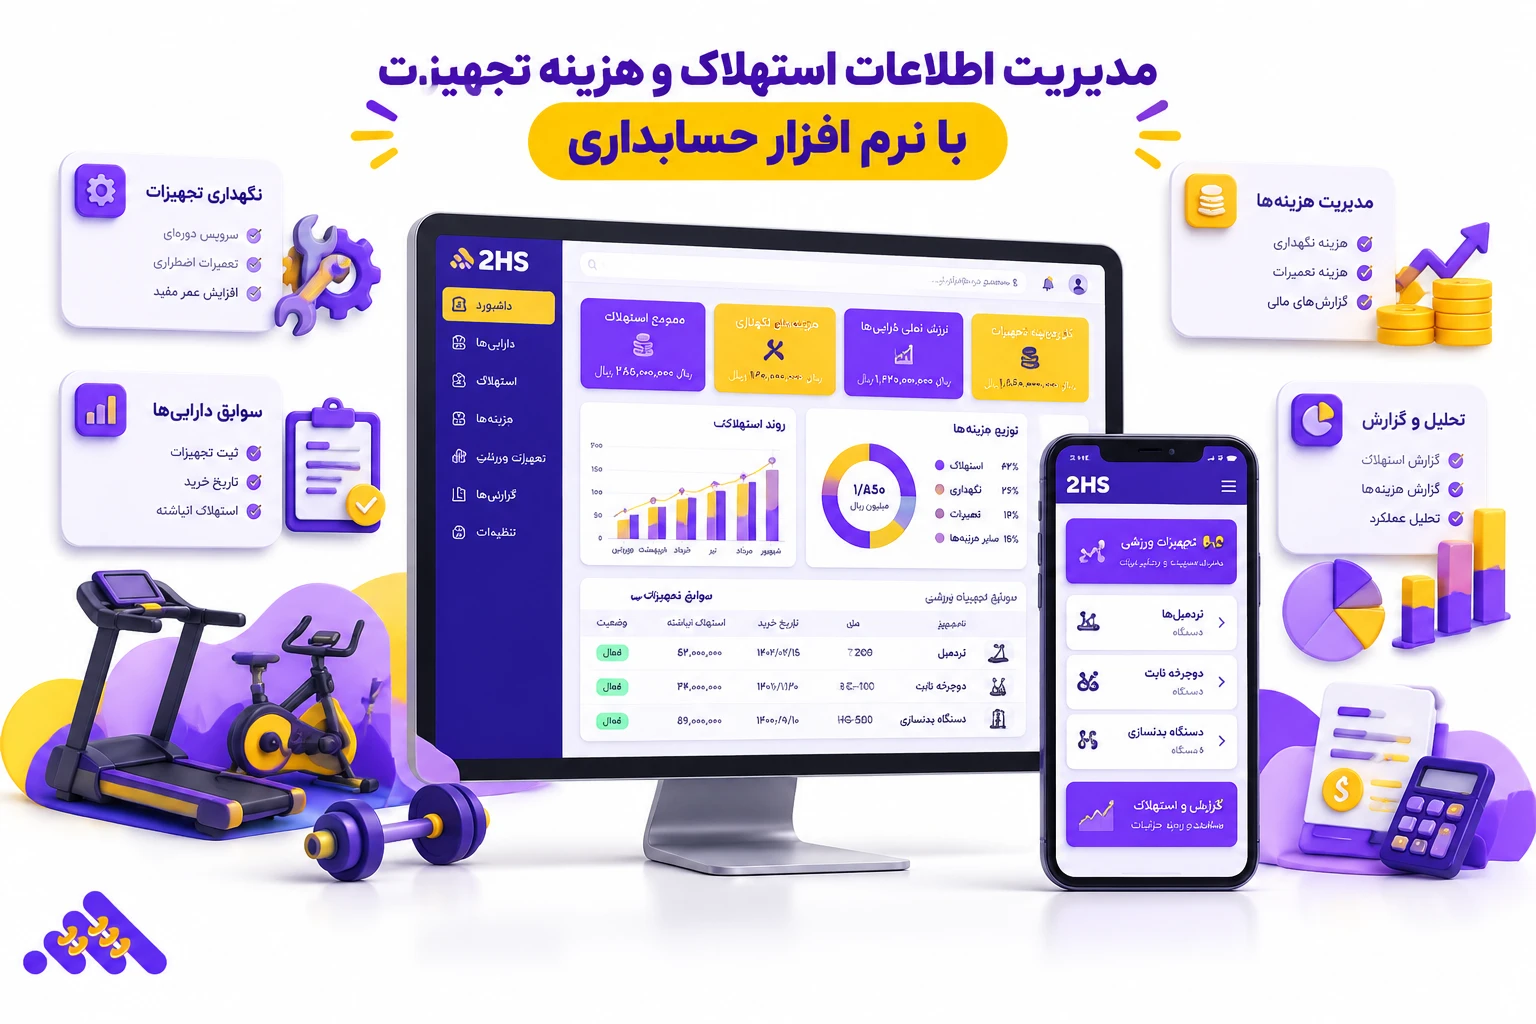
مدیریت دقیق استهلاک تجهیزات باشگاه نیازمند ثبت منظم اطلاعات خرید دستگاه ها، هزینه تعمیرات، عمر مفید و اسناد مالی مرتبط است. پراکندگی این اطلاعات می تواند باعث اشتباه در محاسبه استهلاک دستگاه ورزشی، ثبت تکراری هزینه ها و ارائه گزارش های مالی نادرست شود. به همین دلیل، نگهداری سوابق مالی هر دستگاه و تفکیک هزینه های جاری از مخارج مربوط به دارایی ثابت باشگاه اهمیت دارد.
استفاده از نرم افزار حسابداری 2hs می تواند به ساماندهی امور حسابداری و مدیریت اطلاعات مالی مجموعه های ورزشی کمک کند. این نرم افزار به عنوان راهکاری برای تسهیل فرآیندهای حسابداری باشگاه مطرح است و استفاده از آن در کنار محاسبات اصولی استهلاک، پیگیری هزینه های تجهیزات را منظم تر می کند.
هنگام انتخاب بهترین نرم افزار حسابداری برای باشگاه، توجه به نیازهای مالی مجموعه و امکانات تایید شده نرم افزار ضروری است. ثبت صحیح هزینه استهلاک و نگهداری سوابق مالی تجهیزات نیز به مدیران کمک می کند تا تصمیمات دقیق تری درباره تعمیر، نگهداری یا جایگزینی دستگاه های بدنسازی بگیرند.
خطاهای حسابداری که محاسبه استهلاک تجهیزات باشگاه را نادرست می کنند
اشتباه در محاسبه استهلاک تجهیزات باشگاه می تواند باعث ثبت نادرست هزینه ها، کاهش دقت گزارش های مالی و محاسبه اشتباه ارزش دفتری دستگاه ها شود. شناخت این خطاها برای حسابداران و مدیران مجموعه های ورزشی اهمیت دارد. رایج ترین اشتباهات شامل:
- بهای خرید دستگاه واجد شرایط باید ابتدا در حساب دارایی ثابت باشگاه ثبت شود.
- عمر مفید و الگوی مصرف منافع اقتصادی تمام دستگاه های ورزشی مشابه نیست.
- این اشتباه باعث محاسبه نادرست مبلغ استهلاک پذیر تجهیزات می شود.
- استهلاک باید از زمان آماده شدن دستگاه برای استفاده آغاز شود، نه لزوما تاریخ خرید.
- این خطا باعث نمایش نادرست ارزش دفتری تجهیزات در صورت های مالی می شود.
- مخارج جاری نباید بدون احراز شرایط به بهای تمام شده دارایی اضافه شوند.
- هزینه استهلاک نباید ارزش دفتری دستگاه را از ارزش باقیمانده برآوردی کمتر کند.
سخن پایانی
محاسبه صحیح استهلاک تجهیزات باشگاه نقش مهمی در شناسایی هزینه های واقعی، تعیین ارزش دفتری دستگاه ها و ارائه گزارش های مالی قابل اعتماد دارد. انتخاب روش استهلاک متناسب با شرایط بهره برداری، برآورد دقیق عمر مفید و ثبت اصولی اسناد حسابداری، از ایجاد مغایرت در اطلاعات مالی جلوگیری می کند. همچنین تفکیک هزینه تعمیرات از مخارج سرمایه ای و بررسی وضعیت تجهیزات هنگام فروش یا جایگزینی، برای مدیریت دارایی ثابت باشگاه ضروری است. استفاده از نرم افزار حسابداری 2hs نیز می تواند با تسهیل امور حسابداری و ساماندهی اطلاعات مالی، به مدیریت منظم تر هزینه های مجموعه ورزشی کمک کند.
سوالات متداول
-
اگر دستگاه بدنسازی در طول سال خریداری شود، استهلاک آن چگونه محاسبه می شود؟
استهلاک از زمانی آغاز می شود که دستگاه برای استفاده موردنظر مدیریت آماده باشد. بنابراین، اگر دستگاه در میانه سال آماده بهره برداری شود، هزینه استهلاک همان سال متناسب با دوره مربوط و روش استهلاک انتخاب شده محاسبه خواهد شد.
-
آیا می توان استهلاک چند دستگاه بدنسازی را در یک سند حسابداری ثبت کرد؟
بله. در صورتی که محاسبات استهلاک هر دستگاه به صورت جداگانه و مستند نگهداری شود، مجموع هزینه استهلاک تجهیزات می تواند در یک سند حسابداری ثبت شود. این روش نباید مانع پیگیری ارزش دفتری هر دارایی شود.
-
آیا افزایش قیمت دستگاه های بدنسازی باعث کاهش هزینه استهلاک می شود؟
خیر. افزایش قیمت بازار دستگاه به تنهایی باعث کاهش هزینه استهلاک نمی شود. محاسبه استهلاک بر اساس مبلغ استهلاک پذیر، عمر مفید و روش انتخاب شده انجام می شود. تجدید ارزیابی دارایی نیز تابع ضوابط حسابداری جداگانه است.
-
آیا دستگاه های بدنسازی اهدایی نیز در حسابداری باشگاه مستهلک می شوند؟
بله. اگر دستگاه اهدایی طبق استانداردهای حسابداری به عنوان دارایی ثابت شناسایی شود و عمر مفید محدودی داشته باشد، مبلغ استهلاک پذیر آن در طول عمر مفید به هزینه تخصیص داده می شود.
-
آیا می توان روش محاسبه استهلاک دستگاه بدنسازی را تغییر داد؟
بله. اگر الگوی مصرف منافع اقتصادی دستگاه تغییر کند، روش استهلاک باید بازنگری شود. تغییر روش در صورت لزوم به عنوان تغییر در برآورد حسابداری اعمال می شود و باید مستند باشد.
-
آیا تجهیزات بدنسازی خریداری شده به صورت اقساطی هم مشمول استهلاک می شوند؟
بله. نحوه پرداخت وجه خرید، مانع شناسایی دستگاه به عنوان دارایی ثابت باشگاه و محاسبه استهلاک آن نمی شود. البته در خرید اقساطی، هزینه های تامین مالی باید طبق استانداردهای حسابداری مربوط بررسی شوند.


ارسال نظر