دسته بندی و کنترل هزینههای باشگاه بدنسازی
افزایش هزینههای اجاره، حقوق پرسنل، قبوض انرژی و تعمیر تجهیزات باعث شده مدیریت مالی باشگاه بدنسازی به یکی از مهمترین دغدغههای مدیران و سرمایهگذاران این حوزه تبدیل شود. گاهی یک باشگاه با وجود تعداد قابل قبول اعضا و درآمد ماهانه مناسب، در پایان ماه سود چندانی ندارد؛ چون بخش زیادی از درآمد آن صرف مخارجی میشود که یا بهدرستی ثبت نشدهاند یا امکان کنترلشان وجود داشته است.
برای مدیریت چنین شرایطی، صرفاً کم کردن هزینهها کافی نیست. مدیر باشگاه باید بداند پول مجموعه دقیقاً در چه بخشهایی خرج میشود، کدام مخارج ضروری هستند، چه هزینههایی قابل کاهشاند و چه زمانی باید برای تعمیر یا جایگزینی تجهیزات بودجه کنار گذاشت.در این راهنما، هزینه های باشگاه بدنسازی را به سه گروه ثابت، متغیر و پنهان تقسیم میکنیم؛ سپس با یک الگوی بودجه بندی، چک لیست ثبت مخارج و فرمول محاسبه نقطه سر به سر، روشهای عملی کنترل هزینه و افزایش سودآوری مجموعه را بررسی خواهیم کرد.
هزینههای باشگاه بدنسازی دقیقاً کجا خرج میشود؟
برای مدیریت هزینههای باشگاه بدنسازی، ابتدا باید بدانید مخارج مجموعه در چه بخشهایی صرف میشوند. صرفاً دانستن مجموع پرداختهای ماهانه کافی نیست؛ مدیر باشگاه باید بتواند هزینههای ثابت، متغیر و پنهان را از یکدیگر تفکیک کند. این دسته بندی کمک میکند بودجه دقیقتری تنظیم کنید، مخارج غیرضروری را کاهش دهید و پیش از ایجاد بحران مالی برای پرداختهای آینده برنامه داشته باشید.
1. هزینههای ثابت باشگاه
هزینههای ثابت، مخارجی هستند که حتی با کاهش تعداد اعضا یا جلسات تمرینی، معمولاً باید پرداخت شوند. مهمترین آنها عبارتاند از:
🔵 اجاره یا هزینه نگهداری ملک
🔵 حقوق پایه کارکنان و نیروهای پذیرش
🔵 بیمه و تعهدات مرتبط با پرسنل
🔵 هزینههای اداری و مجوزهای لازم
🔵 هزینههای پایه آب، برق، گاز و اینترنت
برای مثال، اگر تعداد اعضای باشگاه در یک ماه کاهش پیدا کند، همچنان باید اجاره و حقوق پایه کارکنان را پرداخت کنید. بنابراین، کنترل هزینههای ثابت برای حفظ سودآوری اهمیت زیادی دارد. بهتر است حقوق پایه را از پورسانت مربیان و پرداختهای وابسته به تعداد جلسات جداگانه ثبت کنید.
2. هزینههای متغیر باشگاه
هزینههای متغیر با میزان فعالیت باشگاه، تعداد اعضا یا حجم خدمات تغییر میکنند. مهمترین موارد عبارتاند از:
🟡 مصرف آب، برق و گاز متناسب با میزان استفاده
🟡 خرید مواد شوینده و اقلام بهداشتی
🟡 هزینه تامین محصولات بوفه
🟡 پورسانت مربیان و هزینه کلاسهای خصوصی
🟡 تبلیغات و هزینه جذب اعضای جدید
برای کنترل این مخارج، فقط مبلغ فاکتور یا قبض را بررسی نکنید. هزینهها را با تعداد اعضا، ساعات فعالیت و میزان فروش مقایسه کنید. برای مثال، افزایش هزینه مواد مصرفی بدون افزایش تعداد اعضا میتواند نشانه خرید نامناسب یا مصرف غیرمدیریت شده باشد.
3. هزینههای پنهان و بلندمدت
برخی هزینهها هر ماه پرداخت نمیشوند، اما نادیده گرفتن آنها میتواند در آینده فشار مالی زیادی ایجاد کند. از جمله:
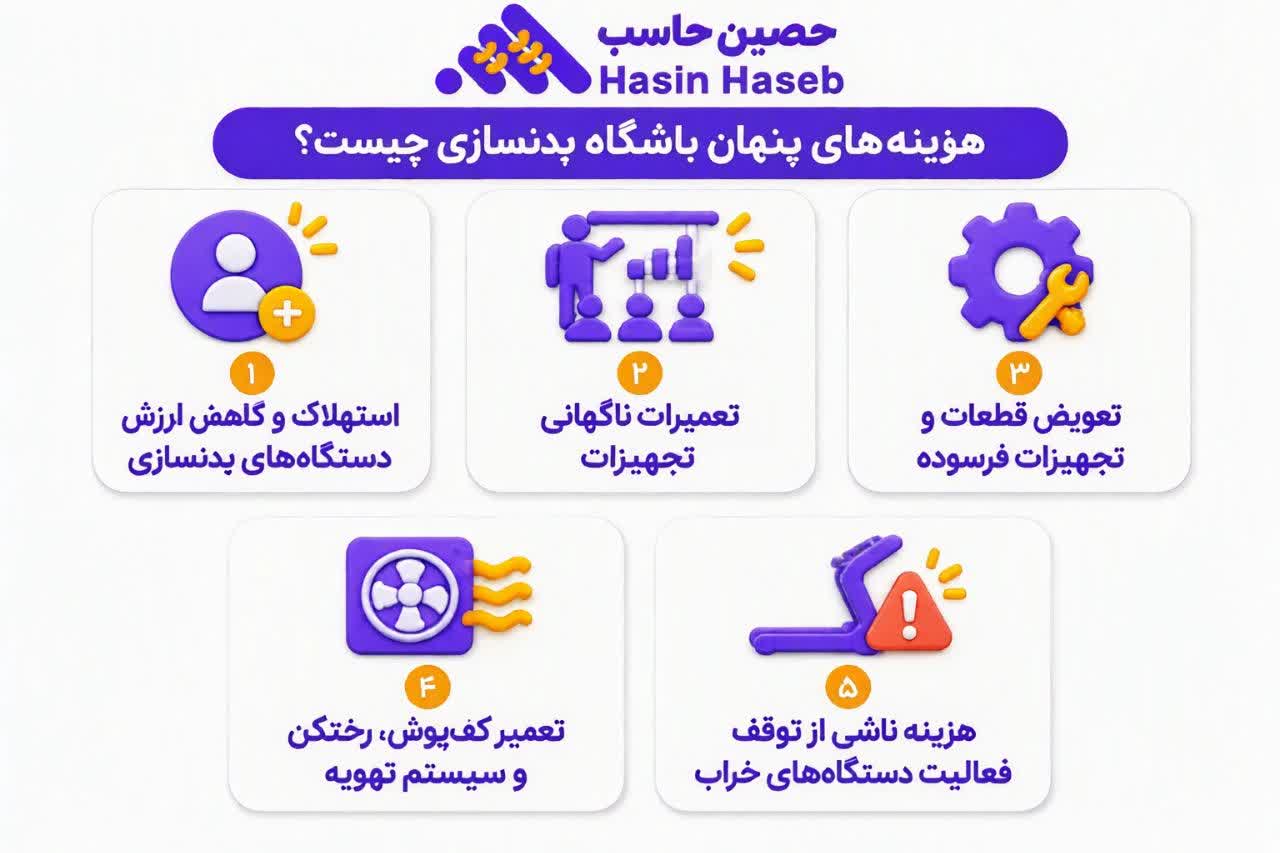
برای مثال، خرابی یک تردمیل ممکن است علاوه بر هزینه تعمیر، باعث کاهش کیفیت خدمات و نارضایتی اعضا شود. به همین دلیل، ثبت تاریخ خرید، سوابق تعمیر و هزینه نگهداری تجهیزات اهمیت دارد. در محاسبه سود واقعی نیز باید سهمی برای استهلاک و جایگزینی تجهیزات در نظر بگیرید.
نکته مهم: هزینههای ثابت، متغیر و پنهان را در حسابهای جداگانه ثبت کنید. این تفکیک مشخص میکند کدام مخارج قابل کنترل هستند، کدام هزینهها اجتناب ناپذیرند و برای چه مواردی باید از قبل ذخیره مالی در نظر بگیرید.
بودجه بندی باشگاه بدنسازی؛ سهم هرهزینه ازمخارج ماهانه چقدر است؟
بعد از شناسایی هزینههای ثابت، متغیر و پنهان، باید مشخص کنید چه مقدار از بودجه ماهانه باشگاه به هر بخش اختصاص پیدا میکند. بودجهبندی به شما کمک میکند قبل از افزایش مخارج، از وضعیت مالی مجموعه آگاه شوید و برای هزینههای ضروری و پیشبینینشده برنامه داشته باشید.
جدول زیر یک الگوی پیشنهادی برای تقسیم هزینههای ماهانه باشگاه است. درصدها جنبه نمونه و آموزشی دارند و استاندارد قطعی برای تمام باشگاهها نیستند؛ زیرا متراژ، موقعیت مکانی، تعداد اعضا، ساعات فعالیت و نوع خدمات در هر مجموعه متفاوت است.
| نمونه مخارج | سهم پیشنهادی از بودجه |
|---|---|
| اجاره، شارژ و نگهداری ساختمان | 29% |
| حقوق کارکنان و مربیان | 30% |
| آب، برق و گاز | 10% |
| تعمیر و سرویس تجهیزات | 7% |
| تبلیغات و جذب مشتری | 7% |
| شوینده ها و محصولات مصرفی | 6% |
| بیمه،عوارض و مجوزها | 4% |
| تعمیرات و مخارج پیش بینی نشده | 7% |
| **** | 100% |
برای درک بهتر این تقسیمبندی، فرض کنید مجموع هزینههای ماهانه باشگاه شما 300 میلیون تومان باشد. در این صورت، بودجه هر بخش مطابق جدول زیر محاسبه میشود:
| نوع هزینه | مبلغ ماهانه |
|---|---|
| اجاره و هزینه ملک | 87 میلیون تومان |
| حقوق و پورسانت | 90 میلیون تومان |
| انرژی | 30 میلیون تومان |
| نگهداری و استهلاک | 21 میلیون تومان |
| بازاریابی | 21 میلیون تومان |
| مواد مصرفی و بوفه | 18 میلیون تومان |
| بیمه و هزینه های اداری | 12 میلیون تومان |
| ذخیره اضطراری | 21 میلیون تومان |
| مجموع | 200 میلیون تومان |
این اعداد صرفاً یک نمونه برای تمرین بودجه بندی هستند. اگر سهم اجاره در باشگاه شما بیشتر است، باید سایر بخشها را متناسب با شرایط واقعی مجموعه تنظیم کنید. همچنین ذخیره اضطراری را با هزینه تعمیرات و نگهداری ثبتشده دوباره شماری نکنید؛ این مبلغ باید برای مخارج پیشبینینشده کنار گذاشته شود.
چطور از جدول بودجه برای کنترل مخارج استفاده کنیم؟
در پایان هر ماه، مبلغ واقعی پرداخت شده در هر دسته را با بودجه تعیینشده مقایسه کنید. اگر هزینه برق از مقدار پیشبینیشده بیشتر شده، علت را بررسی کنید؛ اگر هزینه تبلیغات افزایش یافته، ببینید آیا این افزایش به جذب اعضای جدید منجر شده است یا خیر.ثبت منظم درآمد و هزینهها نیز برای این مقایسه ضروری است. با تهیه گزارش سود و زیان باشگاه میتوانید علاوه بر مشاهده مخارج، میزان درآمد، سود یا زیان دوره را بررسی کنید و تصمیمهای مالی را بر اساس اطلاعات واقعی بگیرید. هدف بودجه بندی، صرفاً کم کردن هزینهها نیست؛ بلکه باید مشخص شود هر هزینه چه ارزشی برای باشگاه ایجاد میکند و آیا با درآمد و کیفیت خدمات مجموعه تناسب دارد یا خیر.
ثبت مخارج مجموعه ورزشی در 5 قدم؛ از ثبت روزانه تا گزارش ماهانه
یکی از مهمترین اصول مدیریت مالی باشگاه بدنسازی، ثبت دقیق و منظم تمام هزینههاست. اگر مخارج مجموعه فقط در ذهن مدیر، دفترهای پراکنده یا چند فایل نامرتب ثبت شوند، احتمال فراموش شدن پرداختها و اشتباه در محاسبات افزایش پیدا میکند. در چنین شرایطی، حتی اگر باشگاه درآمد مناسبی داشته باشد، تشخیص میزان سود واقعی دشوار خواهد بود.برای اینکه کنترل هزینههای باشگاه به یک فرایند منظم تبدیل شود، مراحل زیر را اجرا کنید.
قدم اول: تمام هزینهها را در همان روز ثبت کنید
هر پرداختی که برای فعالیت باشگاه انجام میشود، باید در زمان وقوع ثبت شود؛ حتی اگر مبلغ آن ناچیز باشد. خرید مواد شوینده، پرداخت قبض، تعمیر دستگاه یا تهیه لوازم مصرفی همگی باید در سوابق مالی مجموعه قرار بگیرند.ثبت روزانه باعث میشود هزینهها فراموش نشوند و در پایان ماه مجبور نباشید اطلاعات پرداختها را از روی رسیدهای پراکنده بازسازی کنید.
قدم دوم: مخارج را به دستههای مشخص تقسیم کنید
تمام هزینهها را در یک عنوان کلی با نام «مخارج باشگاه» قرار ندهید. هر پرداخت باید در گروه مرتبط با خودش ثبت شود؛ مانند اجاره، حقوق، انرژی، تبلیغات، تعمیرات و مواد مصرفی.این تفکیک به شما نشان میدهد کدام بخش بیشترین هزینه را ایجاد میکند و برای کاهش مخارج باید روی چه موضوعی تمرکز کنید.
قدم سوم: اطلاعات هر پرداخت را کامل ثبت کنید
برای اینکه اطلاعات ثبتشده در آینده قابل بررسی باشند، فقط نوشتن مبلغ کافی نیست. بهتر است برای هر پرداخت، مشخصات زیر را نگهداری کنید:
* تاریخ پرداخت
* عنوان و شرح هزینه
* مبلغ پرداختی
* دستهبندی هزینه
* روش پرداخت
* نام دریافتکننده وجه
* شماره فاکتور یا رسید
برای مثال، بهجای ثبت عبارت «تعمیرات»، بنویسید «تعویض کابل دستگاه سیمکش» و مبلغ و تاریخ پرداخت را نیز مشخص کنید. این جزئیات در بررسی هزینه نگهداری تجهیزات و تصمیمگیری برای تعمیر یا جایگزینی دستگاهها کاربرد دارند.
قدم چهارم: هزینه واقعی را با بودجه مقایسه کنید
در پایان هر هفته یا ماه، مخارج واقعی را با بودجهای که از قبل تعیین کردهاید مقایسه کنید. اگر هزینه برق، حقوق یا مواد مصرفی بیشتر از مقدار پیشبینیشده شده است، علت اختلاف را بررسی کنید.افزایش هزینه همیشه به معنای سوءمدیریت نیست؛ ممکن است تعداد اعضا بیشتر شده باشد، ساعات فعالیت افزایش پیدا کرده باشد یا تعمیر ضروری انجام شده باشد. مهم این است که علت هر اختلاف مشخص باشد و برای آن تصمیم مناسبی بگیرید.
قدم پنجم: گزارش مالی ماهانه تهیه کنید
در پایان هر ماه، اطلاعات ثبتشده باید به گزارشی قابلفهم تبدیل شوند. این گزارش بهتر است مجموع هزینه هر دسته، درآمد مجموعه، اختلاف بودجه با مخارج واقعی و تعهدات پرداختنشده را نشان دهد.با بررسی منظم گزارش سود و زیان باشگاه میتوانید وضعیت عملکرد مالی مجموعه را بهتر ارزیابی کنید. همچنین بررسی جریان نقدی باشگاه کمک میکند بدانید چه زمانی پول وارد مجموعه میشود و چه زمانی باید پرداختهای مهم را انجام دهید؛ زیرا سودآور بودن باشگاه لزوماً به معنای کافی بودن نقدینگی آن در تمام روزهای ماه نیست.
نکته کاربردی: اگر در حال حاضر از اکسل برای ثبت هزینهها استفاده میکنید، یک فایل مشخص با ستونهای تاریخ، شرح هزینه، مبلغ، دسته بندی، روش پرداخت و شماره رسید بسازید. در پایان هر ماه نیز مجموع هر دسته را محاسبه و با بودجه مقایسه کنید. مهمتر از ابزار انتخابی، ثبت مستمر اطلاعات و بررسی منظم آنهاست.
5 راهکار عملی برای کاهش هزینههای جاری باشگاه بدنسازی بدون افت کیفیت خدمات
کاهش هزینههای باشگاه بدنسازی نباید به قیمت پایین آمدن کیفیت تمرین، نارضایتی اعضا یا فرسودگی تجهیزات تمام شود. هدف اصلی، حذف مخارج غیرضروری و استفاده بهتر از منابع موجود است. با اصلاح شیوه مصرف انرژی، برنامهریزی نگهداری دستگاهها و مدیریت خریدها میتوان هزینههای جاری را کنترل کرد، بدون اینکه کیفیت خدمات مجموعه کاهش پیدا کند.
1. مدیریت مصرف برق و انرژی
سیستم سرمایش و گرمایش، روشنایی، آب گرم و تجهیزات برقی از عوامل موثر بر هزینههای ماهانه باشگاه هستند. برای کاهش این مخارج، ابتدا باید الگوی مصرف مجموعه بررسی شود. هماهنگ کردن ساعات فعالیت سیستم تهویه با برنامه کاری باشگاه، خاموش کردن روشنایی بخشهای بدون استفاده و سرویس منظم تجهیزات سرمایشی و گرمایشی میتواند از مصرف غیرضروری انرژی جلوگیری کند.همچنین مقایسه قبضهای ماهانه با دورههای مشابه، به شناسایی افزایش غیرعادی مصرف کمک میکند. برای مثال، اگر هزینه برق در ماهی که تعداد اعضا و ساعات فعالیت تغییر محسوسی نداشته افزایش پیدا کند، بهتر است وضعیت تجهیزات برقی و سیستم تهویه بررسی شود.
نکته طلایی: کاهش مصرف انرژی نباید باعث نامناسب شدن دمای سالن یا افت کیفیت تهویه شود. آسایش و سلامت اعضا در اولویت است؛ هدف، جلوگیری از مصرف بیدلیل انرژی است، نه کاهش کیفیت محیط تمرین.
در کانالِ ما عضو شو
جدیدترین آموزشها و فرصتهای شغلیِ حسابداری را زودتر از همه دریافت کن.
2. انجام سرویس دورهای و پیشگیری از خرابی تجهیزات
خرابی دستگاههای بدنسازی علاوه بر ایجاد هزینه تعمیر، ممکن است برنامه تمرینی اعضا را مختل کند. به همین دلیل، نگهداری پیشگیرانه یکی از روشهای موثر برای کنترل هزینههای بلندمدت باشگاه است.اگر تجهیزات بهصورت منظم بررسی شوند، مشکلاتی مانند فرسودگی کابلها، خرابی قطعات متحرک و اختلال در عملکرد دستگاهها زودتر شناسایی میشوند. ثبت تاریخ سرویس، تعمیرات انجامشده و هزینه قطعات نیز به مدیر کمک میکند وضعیت هر دستگاه را بهتر ارزیابی کند.
هنگام خرید تجهیزات جدید هم نباید فقط قیمت اولیه را در نظر گرفت. هزینه نگهداری، دسترسی به قطعات، خدمات پس از فروش و عمر مفید دستگاه در انتخاب اقتصادی اهمیت دارند. گاهی خرید یک دستگاه باکیفیتتر، در بلندمدت هزینه کمتری نسبت به خرید تجهیزات ارزان و پرهزینه برای تعمیر ایجاد میکند.
3. بهینهسازی برنامه کاری مربیان و کارکنان
هزینه نیروی انسانی بخش مهمی از مخارج باشگاه را تشکیل میدهد. اگر شیفت کارکنان بدون توجه به میزان مراجعه اعضا تنظیم شود، ممکن است مجموعه در ساعات کمتردد هزینه بیشتری از نیاز واقعی پرداخت کند.بررسی ساعات پرتردد و خلوت باشگاه، تنظیم منطقی شیفتها و مشخص کردن وظایف هر نیرو به استفاده بهتر از نیروی انسانی کمک میکند. همچنین بهتر است حقوق ثابت و پورسانت مربیان به صورت جداگانه بررسی شوند تا مدیر بتواند ارتباط هزینه نیروی انسانی با میزان فعالیت و درآمد مجموعه را تشخیص دهد.
البته کاهش بیبرنامه تعداد کارکنان همیشه تصمیم درستی نیست. کمبود نیرو ممکن است کیفیت خدمات را پایین بیاورد، زمان انتظار اعضا را افزایش دهد و در نهایت باعث کاهش تمدید عضویت شود. بنابراین، هدف باید افزایش بهرهوری نیروی انسانی باشد، نه صرفاً کاهش پرداختها.
4. کنترل خرید مواد مصرفی و هزینههای بوفه
خرید بیش از نیاز، نگهداری نامناسب محصولات و نداشتن اطلاعات دقیق از موجودی انبار میتواند هزینههای باشگاه را افزایش دهد. برای جلوگیری از این مشکل، میزان مصرف مواد شوینده، اقلام بهداشتی و محصولات بوفه باید بهصورت دورهای بررسی شود.وقتی مدیر بداند هر محصول با چه سرعتی مصرف میشود، میتواند زمان و مقدار خرید را بهتر تعیین کند. مقایسه قیمت تامینکنندگان، بررسی تاریخ انقضا و جلوگیری از انباشت کالاهای کممصرف نیز به کاهش هزینهها کمک میکند.
اگر باشگاه بوفه دارد، بهتر است درآمد فروش و هزینه خرید محصولات آن جداگانه ثبت شود. این تفکیک نشان میدهد بوفه واقعاً چقدر سود ایجاد میکند و آیا ادامه فروش محصولات فعلی از نظر اقتصادی منطقی است یا خیر.
5. ارزیابی بازده تبلیغات و هزینه جذب اعضای جدید
تبلیغات زمانی برای باشگاه ارزش اقتصادی دارد که به جذب اعضای جدید یا افزایش تمدید عضویت منجر شود. صرف هزینه در شبکههای اجتماعی، تبلیغات محیطی یا کمپینهای تخفیفی بدون بررسی نتیجه، ممکن است بخش قابلتوجهی از بودجه بازاریابی را هدر دهد.برای ارزیابی عملکرد تبلیغات، باید تعداد تماسها، درخواستهای عضویت، ثبتنامهای نهایی و هزینه جذب هرعضو بررسی شوند. اگر یک کمپین هزینه زیادی داشته اما ثبتنام موثری ایجاد نکرده است، لازم است روش تبلیغ، مخاطب هدف و پیشنهاد ارائه شده بازبینی شود.در مقابل، روشهایی که اعضای بیشتری جذب میکنند یا باعث تمدید عضویت مشتریان فعلی میشوند، میتوانند سهم بیشتری از بودجه بازاریابی دریافت کنند. در واقع، مدیریت درست هزینه تبلیغات به معنای حذف بازاریابی نیست؛ بلکه یعنی هزینه کردن در مسیرهایی که بازده قابلاندازهگیری دارند.
در نهایت، کاهش هزینههای باشگاه زمانی نتیجه بخش است که تصمیمها بر اساس اطلاعات واقعی گرفته شوند. بررسی منظم مصرف انرژی، هزینه تعمیرات، پرداختهای پرسنلی، خریدها و بازده تبلیغات به مدیر کمک میکند مخارج غیرضروری را کاهش دهد و همزمان کیفیت خدمات و رضایت اعضا را حفظ کند.
نقطه سربه سر باشگاه بدنسازی؛ چند عضو لازم است تا هزینهها پوشش داده شود؟
یکی از مهمترین شاخصها در مدیریت مالی باشگاه، نقطه سربه سر است. نقطه سربهسر نشان میدهد باشگاه برای پوشش تمام هزینههای خود به چه میزان درآمد یا چند عضو فعال نیاز دارد. در این وضعیت، درآمد مجموعه با مجموع هزینههای آن برابر است؛ یعنی باشگاه نه سود میکند و نه زیان.محاسبه این شاخص به مدیر کمک میکند حداقل تعداد اعضای موردنیاز را مشخص کند، درباره تخفیفهای عضویت تصمیم دقیقتری بگیرد و تاثیر افزایش هزینهها را بر سودآوری مجموعه بسنجد.
فرمول محاسبه نقطه سربه سر باشگاه
برای محاسبه تعداد اعضای موردنیاز، ابتدا باید هزینههای ثابت ماهانه، میانگین درآمد خالص از هر عضو و هزینه متغیر مربوط به هر عضو را مشخص کنید.
فرمول محاسبه:تعداد اعضای نقطه سربهسر = هزینههای ثابت ماهانه ÷ (درآمد خالص ماهانه هر عضو − هزینه متغیر هر عضو)
برای مثال، فرض کنید هزینههای ثابت ماهانه باشگاه 180 میلیون تومان باشد. میانگین مبلغ دریافتی از هر عضو در ماه یک میلیون تومان و هزینه متغیر مربوط به هر عضو نیز 150 هزار تومان است.
در این شرایط، سهم هر عضو برای پوشش هزینههای ثابت برابر با 850 هزار تومان خواهد بود. بنابراین:180,000,000 ÷ 850,000 = 212 عضو
یعنی این باشگاه برای پوشش هزینههای خود به حدود 212 عضو فعال با شرایط درآمدی فرضشده نیاز دارد. اگر تعداد اعضا بیشتر شود، امکان ایجاد سود عملیاتی فراهم میشود؛ البته به شرط آنکه سایر درآمدها و هزینهها نیز بهدرستی محاسبه شده باشند.
هزینههای ثابت را چگونه محاسبه کنیم؟
برای رسیدن به عدد دقیق، ابتدا باید هزینههایی را که مستقل از تعداد اعضا پرداخت میشوند، مشخص کنید. برای نمونه، هزینههای ثابت ماهانه یک باشگاه میتواند شامل موارد زیر باشد:
| نوع هزینه ثابت | مبلغ هزینه ثابت |
|---|---|
| اجاره باشگاه | 55 میلیون تومان |
| حقوق پایه کارکنان | 80 میلیون تومان |
| بیمه و هزینه هایی اداری | 10 میلیون تومان |
| مصرف پایه انرژی | 20 میلیون تومان |
| ذخیره ماهانه استهلاک و نگهداری | 15 میلیون تومان |
| مجموع | 180 میلیون تومان |
در این مثال، مبلغ مربوط به استهلاک و نگهداری بهعنوان سهم برنامهریزیشده ماهانه در نظر گرفته شده است. اگر هزینه تعمیرات در بخش دیگری از محاسبات ثبت شده، باید مراقب باشید یک هزینه را دوبار محاسبه نکنید.
افزایش هزینهها چه تاثیری بر نقطه سربهسر دارد؟
نقطه سربهسر یک عدد ثابت و همیشگی نیست. افزایش اجاره، حقوق یا هزینه انرژی میتواند تعداد اعضای موردنیاز برای پوشش مخارج را بیشتر کند. از طرف دیگر، افزایش منطقی درآمد خالص هر عضو یا کاهش هزینههای متغیر میتواند این نقطه را پایین بیاورد.
برای مثال، با همان شرایط قبلی، اگر هزینههای ثابت ماهانه 10 درصد کاهش پیدا کند، نقطه سربه سر از 212 عضو به حدود 191 عضو میرسد. اگر میانگین دریافتی ماهانه هر عضو از یک میلیون به یک میلیون و 100 هزار تومان افزایش یابد و هزینه متغیر ثابت بماند، تعداد اعضای موردنیاز به حدود 190 نفر کاهش پیدا میکند.
| وضعیت | تعداد اعضای مورد نیاز برای سر به سر |
|---|---|
| شرایط اولیه | 212 نفر |
| کاهش 10 درصدی هزینه های ثابت | 191 نفر |
| افزایش 10 درصدی درآمد هر عضو | 190 نفر |
| اجرای هم زمان هردو تغییر | 171 نفر |
این اعداد بر اساس مثال فرضی محاسبه شدهاند و برای تصمیمگیری واقعی باید از میانگین درآمد و هزینه ثبتشده در باشگاه استفاده کنید.
سودآوری هر جلسه تمرینی را هم بررسی کنید
در باشگاههایی که کلاس گروهی یا جلسات خصوصی برگزار میکنند، بررسی درآمد هر جلسه میتواند تصویر دقیقتری از عملکرد خدمات ارائه دهد. برای مثال، اگر در یک کلاس 12 نفر حضور داشته باشند و سهم دریافتی باشگاه از هر نفر 150 هزار تومان باشد، درآمد جلسه یک میلیون و 800 هزار تومان خواهد بود.اگر هزینه مستقیم مربی 600 هزار تومان و سایر هزینههای متغیر جلسه 100 هزار تومان باشد، مبلغ باقیمانده یک میلیون و 100 هزار تومان است. این مبلغ حاشیه مشارکت جلسه محسوب میشود، نه سود خالص؛ زیرا هنوز سهم آن جلسه از هزینههایی مانند اجاره، حقوق ثابت و سایر مخارج عمومی کسر نشده است.برای محاسبه سود واقعی هر جلسه، باید سهم مناسبی از هزینههای ثابت را نیز بر اساس تعداد جلسات، ساعات استفاده از سالن یا فضای اختصاصیافته به آن خدمت در نظر بگیرید.در نهایت، محاسبه نقطه سربهسر زمانی ارزشمند است که اطلاعات درآمد و هزینه باشگاه بهصورت منظم ثبت شوند. بررسی دورهای این شاخص در کنار گزارش سود و زیان و جریان نقدی، به مدیر کمک میکند پیش از افزایش فشار مالی، برای اصلاح قیمتگذاری، کنترل مخارج و جذب اعضای بیشتر تصمیم بگیرد.
نرمافزار2HS؛ راهکاری برای مدیریت منظمتر باشگاه بدنسازی
مدیریت یک باشگاه بدنسازی فقط به برنامهریزی تمرینها و جذب اعضای جدید خلاصه نمیشود. ثبت و پیگیری اطلاعات مالی، کنترل هزینهها و دسترسی به سوابق مجموعه نیز نقش مهمی در عملکرد موفق باشگاه دارند. زمانی که این اطلاعات در دفترهای مختلف یا فایلهای پراکنده نگهداری شوند، بررسی وضعیت مالی و تصمیمگیری برای مدیر دشوارتر خواهد شد.نرمافزار 2HS با هدف کمک به ساماندهی فرایندهای مدیریتی و اطلاعات باشگاه، راهکاری برای منظمتر کردن مدیریت مجموعههای ورزشی است. استفاده از یک بستر نرمافزاری مناسب میتواند وابستگی به ثبتهای پراکنده را کاهش دهد و دسترسی مدیر به اطلاعات مجموعه را سادهتر کند.مزیت مهم استفاده از نرمافزار مدیریت باشگاه، فراهم شدن زمینهای منظم تر برای پیگیری فعالیتها و بررسی اطلاعات است. به این ترتیب، مدیر میتواند بهجای صرف زمان زیاد برای جمعآوری اطلاعات از منابع مختلف، تمرکز بیشتری بر تحلیل عملکرد مجموعه و برنامهریزی برای آینده داشته باشد.
اگر قصد دارید مدیریت باشگاه خود را ساختارمندتر کنید، پیشنهاد میکنیم با امکانات و قابلیتهای نرمافزار2HS آشنا شوید. همچنین برای دریافت اطلاعات بیشتر و بررسی تناسب نرمافزار با نیازهای مجموعهتان میتوانید از طریق صفحه درخواست مشاوره اقدام کنید.انتخاب نرمافزار مناسب زمانی ارزشمند است که با نیازهای واقعی باشگاه هماهنگ باشد؛ بنابراین پیش از تصمیمگیری، امکانات آن را بررسی کنید و مطمئن شوید پاسخگوی فرایندهای مدیریتی موردنیاز مجموعه شماست.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
جمعبندی
مدیریت هزینههای باشگاه بدنسازی فقط به کاهش مخارج محدود نمیشود؛ بلکه به معنای شناخت دقیق هزینهها، ثبت منظم پرداختها، برنامهریزی مالی و بررسی سودآوری هر بخش از مجموعه است. وقتی هزینههای ثابت، متغیر و پنهان را بهدرستی شناسایی کنید و درآمد و مخارج را بهصورت مستمر زیر نظر داشته باشید، تصمیمگیری درباره بودجه، قیمتگذاری خدمات و توسعه باشگاه سادهتر خواهد شد.برای رسیدن به این هدف، لازم است تمام پرداختها بهموقع ثبت شوند، هزینههای واقعی با بودجه پیشبینیشده مقایسه شوند و گزارشهای مالی بهصورت دورهای مورد بررسی قرار بگیرند. این کار کمک میکند مشکلات مالی زودتر شناسایی شوند و تصمیمهای مدیریتی بر اساس اطلاعات واقعی گرفته شوند.
در نهایت، باشگاهی موفقتر عمل میکند که علاوه بر جذب اعضای بیشتر، کنترل دقیقی بر هزینهها و منابع مالی خود داشته باشد. نظم مالی، برنامهریزی و استفاده از ابزارهای مدیریتی مناسب، پایههای اصلی حفظ سودآوری و توسعه پایدار یک مجموعه ورزشی هستند.
سوالات متداول
-
1) چرا مدیریت مالی باشگاه بدنسازی اهمیت دارد؟
مدیریت مالی باشگاه بدنسازی اهمیت دارد زیرا افزایش هزینهها نظیر اجاره، حقوق پرسنل و قبوض انرژی میتواند منجر به کاهش سودآوری شود، حتی اگر تعداد اعضای باشگاه مناسب باشد.
-
2) هزینههای باشگاه بدنسازی به چه دستههایی تقسیم میشوند؟
هزینههای باشگاه بدنسازی به سه دسته ثابت، متغیر و پنهان تقسیم میشوند که هر کدام نیاز به مدیریت و برنامهریزی مالی خاص خود دارند.
-
3) مدیر باشگاه چگونه میتواند هزینههای متغیر را کنترل کند؟
مدیر باشگاه میتواند هزینههای متغیر را با مقایسه آنها با تعداد اعضا، ساعات فعالیت و میزان فروش کنترل کند تا از خرید نامناسب و مصرف غیرمدیریت شده جلوگیری کند.
-
4) نقطه سربهسر چیست و چه کمکی به مدیریت مالی میکند؟
نقطه سربهسر نشاندهنده تعداد اعضا یا درآمد لازم برای پوشش هزینههای باشگاه است و به مدیر کمک میکند تا تصمیمات بهتری درباره تخفیفها و برنامههای مالی اتخاذ کند.
-
5) چگونه میتوان هزینههای پنهان را در مدیریت مالی باشگاه شناسایی کرد؟
هزینههای پنهان مانند استهلاک و هزینههای ناشی از تعمیرات ناگهانی باید بهصورت منظم ثبت و پایش شوند تا از ایجاد فشار مالی در آینده جلوگیری شود.


ارسال نظر