انواع مالیات در ایران چیست؟ | مالیات مستقیم و غیرمستقیم
انواع مالیات در ایران به دو گروه کلی مالیاتهای مستقیم و غیرمستقیم تقسیم میشوند. مالیات بر درآمد، مالیات بر ارث، مالیات مشاغل، مالیات اشخاص حقوقی و مالیات بر ارزش افزوده از جمله مهمترین مالیاتهایی هستند که افراد و کسبوکارها با آن مواجه میشوند. در این مقاله انواع مالیات، تفاوت مالیات مستقیم و غیرمستقیم، مالیات شرکتها و افراد مشمول مالیات را بررسی میکنیم.
تعریف مالیات به زبان ساده
مالیات عبارت است از یک نوع هزینه اجباری که توسط دولت از افراد یا مشاغل جمعآوری میشود و مردم یک کشور موظفند در راستای استفاده از منابع و امکانات کشور آن را پرداخت نمایند.
در تعریف دیگر میتوان گفت انتقال قسمتی از درآمدهای جامعه یا انتقال بخشی ازسود حاصل از فعالیت های اقتصادی به دولت، مالیات نام دارد.
هدف از دریافت انواع مالیات
برای دوام جامعه و ارایه برخی خدمات توسط دولت، آحاد ملت موظفند با توجه به توان پرداختی خود بهای بخشی از این خدمات را تحت عنوان مالیات به دولت بپردازند. برخی از اهداف اصلی وضع مالیات توسط دولت عبارتند از:
- توزیع عادلانه ثروت در بین اقشار مختلف جامعه؛
- تامین هزینههای عمومی دولت؛
- کنترل میزان واردات به کشور و صادرات؛
- کنترل نرخ تورم؛
- کمک به رشد و توسعه اقتصادی؛
- تامین سرمایه مورد نیاز جهت انجام پروژه ها؛
با توجه به اینکه بطور کلی انواع مالیات در جهت رشد و توسعه اجتماعی کشور و تامین هزینه فعالیت های دولت مصرف میشود، کلیه افرادی که ملزم به پرداخت مالیات هستند و مودیان مالیاتی باید در اسرع وقت به این وظیفه قانونی خود عمل نمایند تا مشمول جرائم مالیاتی نشوند.
انواع مالیات
بطور کلی انواع مالیات در ایران به دو گروه تقسیم میشود و هر کدام از آنها نیز زیر مجموعه هایی دارند:
الف) مالیات مستقیم
مالیاتهایی که مستقیم و بی واسطه از درآمد و دارایی اشخاص اخذ میشود مالیات مستقیم نام دارد.
ب) مالیات غیر مستقیم
یعنی به طور غیر مستقیم و نامحسوس بر روی قیمت کالاها یا خدمات از مصرف کننده دریافت می شود.
انواع مالیات مستقیم
1- مالیات بر دارایی
این نوع از انواع مالیات خود بر دو نوع است؛ مالیات بر ارث و مالیات حق تمبر
مالیات ارث
مالیاتی است که بر دریافت کنندگان داراییهای موروثی اعمال می شود. به عبارتی مالیاتی که به کلیه اموال فرد متوفی تعلق میگیرد. یعنی اگر وراث بخواهند آنچه از متوفی باقی مانده بین خود تقسیم کنند ابتدا باید مالیات آن را بپردازند.
مالیات حق تمبر
یکی دیگر از انواع مالیات مستقیم است که در مورد این مبحث مقاله مالیات حق تمبر و مفاد آن | حق تمبر افزایش سرمایه را میتوانید مطالعه کنید.
2- مالیات بر درآمد
مالیات بر درآمد خود نیز به دسته های زیر تقسیم بندی میشود که عبارتند از مالیات بر درآمد:
- املاک؛
- کشاورزی؛
- حقوق؛
- مشاغل؛
- اشخاص حقوقی؛
- مالیات بر درآمد اتفاقی.
اکنون به توضیح هر یک از این موارد میپردازیم:
مالیات املاک
یکی از انواع مالیات های مستقیم است که از شخص اجاره دهنده املاک که از این طریق به کسب درآمد میپردازد، گرفته میشود.
مالیات بر درآمد کشاورزی
نوعی از مالیات است که دولت آن را از کشاورزان اخذ میکند. شامل انواع فعالیتهای کشاورزی میشود و مقدار آن بر اساس میزان درآمد فرد کشاورز از فعالیتهای مربوط به کشاورزی تعیین میشود. توجه کنید که منظور از کشاورزی کلیه فعالیتهایی است که تحت تاثیر آن گیاهان و حیوانات اهلی پرورش مییابند. از جمله دامداری، پرورش ماهی، پرورش زنبور عسل و ...
مالیات بر درآمد حقوق
نوع دیگری از مالیات مستقیم است که مخصوص کارگران و کارمندان است که باید قسمتی از حقوق خود را به عنوان مالیات بپردازند. در واقع کارفرما در زمان پرداخت حقوق، مقدار تعیین شده از آن را برای مالیات از حقوق کسر میکند تا به دولت بپردازد.
مالیات مشاغل
منظور مالیاتی است که به درآمد یک شخص حقیقی که به مشاغل تجاری مانند مشاغل حوزه پزشکی اشتغال دارد، تعلق میگیرد. میزان مالیات، براساس مبلغ درآمدی که شخص در اظهارنامه مالیاتی اعلام میکند، محاسبه میشود.
مالیات بر درآمد اشخاص حقوقی
این نوع مالیات نیز یکی دیگر از انواع مالیات مستقیم است. به مجموع درآمدهای موسسات و اشخاص حقوقی مالیاتی تعلق میگیرد که به آن مالیات درآمد اشخاص حقوقی گوییم.
مالیات بر درآمد اتفاقی
درآمدهایی که (نقدی یا غیر نقدی) توسط اشخاص حقیقی یا حقوقی به شکل بلاعوض (ادامه دار نیستند) و یا از راه معامله های حساب شده و یا تحت عنوان جایزه و هدیه یا هر چیز دیگری مشابه این به دست بیاید، مشمول مالیات است که به آن مالیات بر درآمد اتفاقی گویند.
مالیات بر عایدی سرمایه
مالیات بر عایدی سرمایه به مالیاتی گفته میشود که در چارچوب مقررات قانونی، به عایدی حاصل از افزایش ارزش برخی داراییها در زمان انتقال یا فروش تعلق میگیرد. این موضوع در سالهای اخیر در قوانین مالیاتی ایران مورد توجه قرار گرفته است.
هدف از وضع این نوع مالیات، ایجاد چارچوب مالیاتی برای برخی معاملات دارایی و فعالیتهای سوداگرانه است. نوع دارایی، مدت نگهداری و شرایط معامله میتواند در نحوه محاسبه و شمول مالیات موثر باشد.
با توجه به جدید بودن برخی مقررات این حوزه، برای اطلاع از مشمولیت و نحوه محاسبه مالیات بر عایدی سرمایه باید آخرین قوانین و مقررات مربوط بررسی شود.
انواع مالیات غیر مستقیم
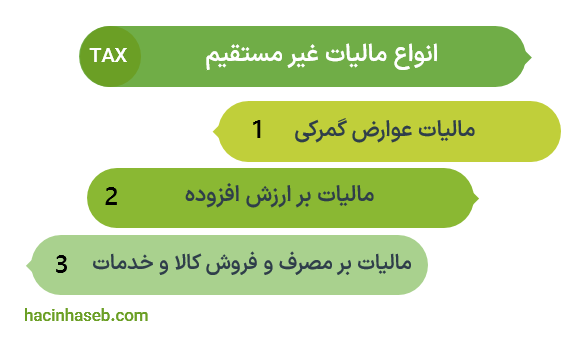
مهم ترین انواع مالیات های غیر مستقیم به 3 دسته اصلی تقسیم میشوند:
- مالیات حقوق و عوارض مربوط به گمرک (صادرات و واردات)؛
مالیات هر کشور برای واردات و صادرات کالاهای مختلف همان حقوق و عوارض گمرکی است که جزء مهم ترین مالیاتهای غیر مستقیم است و با عنوان تعرفه های گمرکی نیز معروف است. در بسیاری از موارد در جهت حمایت از صنایع داخلی استفاده می شود.
- مالیات بر ارزش افزوده؛
از تمامی کالاها و خدمات دریافت میشود. در واقع مصرف کنندگان نهایی (یا خریداران) این مالیات را به همراه قیمت کالا یا خدمات پرداخت میکنند. دریافتکنندگان (فروشنده) موظفند مقدار مالیات دریافتی را به دولت بپردازند. مالیات ارزش افزوده در هر مرحلهای از زنجیره تامین کالا و خدمات اعمال میشود.
- مالیات بر مصرف؛
یکی از انواع مالیاتهای غیر مستقیم است که وقتی کالای خاصی تهیه می کنید، در زمان خرید، مالیاتی به همراه قیمت کالا می پردازید. بر خلاف مالیات ارزش افزوده به تمام کالاها و خدمات تعلق نمیگیرد. و با اینکه از جیب مصرف کنندگان نهایی پرداخت می شود، اما مسئولیت پرداخت آن به سازمان مالیاتی کشور به عهده تولیدکنندگان و فروشندگان است.
مقایسه مالیات مستقیم و مالیات غیر مستقیم
| ویژگی | مالیات مستقیم | مالیات غیر مستقیم |
| مبنای اصلی | درآمد یا دارایی | مصرف، فروش، واردات و معاملات |
| پرداختکننده | معمولاً مودی مشخص | معمولاً در قیمت کالا یا خدمت منتقل میشود |
| نمونه | مالیات حقوق، مشاغل، ارث | ارزش افزوده، واردات و برخی کالاها |
انواع مالیات شرکتها
همه شرکتها مالیات یکسانی پرداخت نمیکنند و نوع مالیات و تکالیف مالیاتی آنها به نوع فعالیت، درآمد، معاملات و داراییهای شرکت و همچنین مقررات مربوط بستگی دارد. مهمترین مالیاتها و تکالیف مالیاتی شرکتها عبارتند از:
1. مالیات عملکرد شرکتها
شرکتها در صورت مشمول بودن، باید درآمدها و هزینههای خود را طبق مقررات ثبت و اظهار کنند و مالیات مربوط به درآمد مشمول مالیات شرکت محاسبه شود. مالیات عملکرد یکی از مهمترین موضوعات مالیاتی برای اشخاص حقوقی است. اظهار این نوع مالیات باید طبق مهلتها و مقررات قانونی انجام شود.
شرکتها برای انجام صحیح تکالیف مالیاتی خود باید با نحوه تهیه و ارسال اظهارنامه و صورتهای مالی آشنا باشند. برای آشنایی بیشتر، میتوانید در ورکشاپ آموزش اظهارنامه و صورتهای مالی شرکت کنید.
2. مالیات بر ارزش افزوده
شرکتهایی که کالا یا خدمات مشمول مالیات بر ارزش افزوده ارائه میکنند، باید تکالیف مربوط به این مالیات را طبق قانون انجام دهند. از جمله این تکالیف میتوان به محاسبه مالیات و عوارض، صدور صورتحسابهای مربوط و پرداخت مبالغ مقرر طبق قوانین اشاره کرد.
3. مالیات حقوق کارکنان
شرکتها در زمان پرداخت حقوق کارکنان، در صورت وجود مالیات متعلق، موظف به رعایت تکالیف مربوط به مالیات حقوق هستند. مالیات متعلقه از حقوق کارکنان کسر و طبق مقررات به سازمان امور مالیاتی پرداخت میشود.
4. مالیاتهای تکلیفی
در برخی معاملات و پرداختها، قانون پرداختکننده وجه را مکلف میکند مالیات مربوط را کسر و طبق مقررات پرداخت کند. این نوع مالیاتها در معاملات و قراردادهای مختلف شرکتها ممکن است مطرح شوند و شرایط آنها به نوع پرداخت و مقررات مربوط بستگی دارد.
5. مالیات املاک و داراییها
شرکتها ممکن است با توجه به مالکیت، انتقال یا بهرهبرداری از برخی املاک و داراییها، مشمول مالیاتها و عوارض مرتبط شوند. نوع و میزان این مالیاتها به نوع دارایی و نوع معامله یا فعالیت بستگی دارد.
تکالیف مالیاتی و سامانه مودیان
علاوه بر پرداخت مالیات، شرکتها باید تکالیف قانونی مربوط به ثبت اطلاعات، ارسال اظهارنامهها، صورتحساب الکترونیکی و سایر الزامات مالیاتی را نیز رعایت کنند. سامانه مودیان و مقررات مربوط به صورتحسابهای الکترونیکی از بخشهای مهم نظام مالیاتی فعلی هستند.
بنابراین، مالیات شرکت فقط به مالیات عملکرد محدود نمیشود و یک شرکت ممکن است با توجه به نوع فعالیت و معاملات خود، با چند نوع مالیات و تکلیف مالیاتی مواجه باشد.
افراد مشمول پرداخت مالیات
اشخاص زیر موظف و مشمول پرداخت مالیات هستند:
- کلیه مالکین (حقیقی یا حقوقی) به نسبت اموال و املاک خود در ایران؛
- اشخاص حقیقی مقیم ایران نسبت به درآمدهایی که در داخل ایران یا خارج ایران کسب میکنند؛
- اشخاص حقیقی ایرانی مقیم در خارج از کشور ایران نسبت به درآمدهایی که در داخل ایران اخذ میکند؛
- تمامی اشخاص حقوقی ایرانی نسبت به درآمدهایی که در ایران یا خارج از ایران کسب مینمایند؛
- افراد غیر ایرانی (حقیقی یا حقوقی) نسبت به درآمدهایی که در داخل ایران کسب میکنند؛
- هر شخص غیر ایرانی (حقیقی یا حقوقی) نسبت به درآمدهایی که بابت واگذاری امتیازات یا سایر حقوق خود، تعلیمات، کمکهای فنی و یا واگذاری فیلمهای سینمایی (که به عنوان حق نمایش یا هر عنوان دیگری عاید آنها میشود) از ایران اخذ میکند.
تفاوت مالیات و عوارض چیست؟
مالیات و عوارض هر دو از مباحث مهم نظام مالی و درآمدهای عمومی هستند، اما مفهوم و کاربرد یکسانی ندارند.
مالیات مبلغی است که طبق قوانین مالیاتی از اشخاص، درآمدها، داراییها یا فعالیتهای مشمول دریافت میشود و پرداخت آن برای مودیان واجد شرایط، یک تکلیف قانونی است.
عوارض نیز وجوهی هستند که بر اساس قوانین و مقررات مربوط دریافت میشوند و میتوانند برای مصارف و اهداف مشخصی در نظر گرفته شوند.
در برخی موارد، مالیات و عوارض در کنار یکدیگر در فرآیند فروش کالا یا ارائه خدمات محاسبه میشوند. به همین دلیل، هنگام بررسی مبلغ پرداختی یک کالا یا خدمت، باید میان مالیات و عوارض تفکیک قائل شد.
بنابراین، مالیات و عوارض اگرچه هر دو میتوانند در هزینه نهایی کالا، خدمت یا فعالیت اقتصادی تاثیر داشته باشند، از نظر مبنای قانونی و نحوه دریافت یکسان نیستند.
سخن آخر
بحث انواع مالیات جزء مباحث پیچیده ای است که قوانین و تبصره های بسیار زیادی با خود دارد ما در این مقاله سعی کردیم مفاهیم کلی را توضیح دهیم . با توجه به اهمیت مالیات، تیم حصین حاسب مقالات به روزی در زمینه مالیات از جمله مالیات مشاغل خانگی در سال 1405، غیر فعال سازی پرونده مالیاتی، انتخاب بهترین مشاور مالیاتی در اصفهان، مهم ترین ترفندهای فرار مالیاتی و غیره را منتشر کرده است. اگر نظری یا انتقادی دارید میتوانید در قسمت دیدگاه بنویسید. تیم ما حتما نظرات شما را بررسی میکند.
اگر برای انجام امور مالیاتی و حسابداری کسبوکار خود به خدمات تخصصی نیاز دارید، میتوانید از خدمات مالی و مالیاتی و ثبت شرکت استفاده کنید.
سوالات متداول
-
1. مالیات در ایران به چند نوع تقسیم میشود؟
مالیات در ایران بهطور کلی به دو گروه مالیات مستقیم و مالیات غیرمستقیم تقسیم میشود. مالیات مستقیم بیشتر به درآمد و دارایی اشخاص مربوط است، در حالی که مالیات غیرمستقیم معمولاً در ارتباط با مصرف کالا و خدمات، واردات و برخی معاملات دریافت میشود.
-
2. مالیات مستقیم چیست و چه انواعی دارد؟
مالیات مستقیم به مالیاتی گفته میشود که مستقیماً بر درآمد یا دارایی اشخاص حقیقی و حقوقی تعلق میگیرد. مالیات بر درآمد حقوق، مالیات مشاغل، مالیات اشخاص حقوقی، مالیات بر درآمد املاک، مالیات بر ارث و حق تمبر از نمونههای مالیات مستقیم هستند.
-
3. مالیات غیرمستقیم چیست و شامل چه مواردی میشود؟
مالیات غیرمستقیم معمولاً در جریان خرید، فروش، مصرف کالا و خدمات یا واردات دریافت میشود و ممکن است مبلغ آن در قیمت کالا یا خدمت لحاظ شود. مالیات بر ارزش افزوده و برخی مالیاتها و عوارض مربوط به کالاها، خدمات و واردات از نمونههای این گروه هستند.
-
4. تفاوت مالیات مستقیم و غیرمستقیم چیست؟
تفاوت اصلی در مبنای دریافت و نحوه انتقال مالیات است. مالیات مستقیم مستقیماً به درآمد یا دارایی مودی مربوط میشود؛ اما مالیات غیرمستقیم معمولاً در فرآیند عرضه، فروش، مصرف یا واردات کالا و خدمات دریافت میشود و در برخی موارد پرداخت آن در نهایت به مصرفکننده منتقل میشود.
-
5. مهمترین انواع مالیات برای اشخاص حقیقی کدام است؟
بسته به نوع فعالیت و درآمد، اشخاص حقیقی ممکن است با مالیات بر درآمد حقوق، مالیات مشاغل، مالیات درآمد املاک، مالیات بر ارث، مالیات بر ارزش افزوده در فعالیتهای مشمول و مالیات بر عایدی سرمایه در موارد مشمول مقررات مواجه شوند.
در صورت وجود ابهام درباره نوع مالیات، نحوه انجام تکالیف یا شرایط مشمولیت، دریافت راهنمایی از یک مشاور مالیاتی میتواند به تصمیمگیری دقیقتر کمک کند.
-
6. شرکتها چه مالیاتهایی پرداخت میکنند؟
شرکتها با توجه به نوع فعالیت و معاملات خود ممکن است مشمول مالیات عملکرد، مالیات بر ارزش افزوده، مالیات حقوق کارکنان، مالیاتهای تکلیفی و مالیاتهای مربوط به برخی املاک و داراییها باشند. همچنین رعایت تکالیف مربوط به اظهارنامهها و صورتحسابهای الکترونیکی نیز برای شرکتهای مشمول اهمیت دارد.
-
7. مالیات بر ارزش افزوده جزء مالیات مستقیم است یا غیرمستقیم؟
مالیات بر ارزش افزوده در گروه مالیاتهای غیرمستقیم قرار میگیرد. این مالیات در مراحل مختلف زنجیره عرضه کالا و خدمات طبق مقررات مربوط محاسبه میشود و در نهایت بخش مربوط به مصرف نهایی در قیمت پرداختی مصرفکننده منعکس میشود.
-
8. مالیات تکلیفی چیست؟
مالیات تکلیفی به مواردی گفته میشود که طبق قانون، پرداختکننده وجه مکلف است مالیات مربوط را از مبلغ پرداختی کسر و طبق مقررات به سازمان امور مالیاتی پرداخت کند. بنابراین در مالیات تکلیفی، انجام تکلیف قانونی کسر و پرداخت مالیات میتواند بر عهده شخصی غیر از دریافتکننده درآمد باشد.
-
9. مالیات بر عایدی سرمایه چیست؟
مالیات بر عایدی سرمایه به مالیاتی گفته میشود که طبق مقررات مربوط، به عایدی حاصل از افزایش ارزش برخی داراییها در زمان انتقال یا فروش تعلق میگیرد. مقررات مربوط به این موضوع در سالهای اخیر وارد قانون مالیاتهای مستقیم شده و شمول و نحوه محاسبه آن به نوع دارایی و شرایط معامله بستگی دارد.
-
10. چه کسانی مشمول پرداخت مالیات هستند؟
اشخاص حقیقی و حقوقی ایرانی و برخی اشخاص غیرایرانی، در صورت داشتن درآمد یا دارایی مشمول، طبق شرایط مقرر در قانون مالیاتهای مستقیم ممکن است مشمول مالیات شوند. نوع درآمد، محل تحصیل درآمد، نوع فعالیت و معافیتهای قانونی در تعیین تکلیف مالیاتی موثر است.



ارسال نظر