مالیات مشاغل خانگی در سال 1405 | قوانین، معافیتها و تکالیف
اگر در خانه مشغول فروش محصول، ارائه خدمات یا انجام یک فعالیت درآمدزا هستید، احتمالاً یکی از اولین سوالهایی که برایتان ایجاد میشود این است که مالیات مشاغل خانگی 1405 چقدر است و آیا اصلاً به فعالیت شما مالیات تعلق میگیرد یا خیر. خانگی بودن محل فعالیت بهتنهایی به معنی معافیت از مالیات نیست و وضعیت هر کسبوکار باید بر اساس نوع فعالیت، میزان درآمد و قوانین مالیاتی بررسی شود.
در سال 1405، آگاهی از تکالیف مالیاتی برای صاحبان کسبوکارهای خانگی اهمیت زیادی دارد؛ زیرا علاوه بر میزان مالیات، موضوعاتی مانند معافیتهای قانونی، نحوه محاسبه درآمد مشمول مالیات، اظهارنامه مشاغل و مهلت انجام تکالیف نیز مطرح است. از طرفی، همه صاحبان مشاغل خانگی الزاماً مالیات یکسانی پرداخت نمیکنند و در برخی شرایط امکان استفاده از معافیتهای قانونی وجود دارد.
در این مطلب از حصین حاسب، وضعیت مالیات کسبوکار خانگی در سال 1405 را بررسی میکنیم و به مهمترین پرسشها درباره مشمولیت مالیاتی، معافیت مالیاتی مشاغل خانگی، نحوه محاسبه مالیات و تکالیف صاحبان این مشاغل پاسخ میدهیم تا بتوانید با آگاهی بیشتری وضعیت مالیاتی فعالیت خود را بررسی کنید.
مالیات مشاغل خانگی 1405 چیست؟
مالیات مشاغل خانگی 1405 به مالیاتی گفته میشود که ممکن است به درآمد حاصل از فعالیتهای اقتصادی و شغلی در منزل تعلق بگیرد. فعالیتهایی مانند خیاطی، صنایعدستی، تولید محصولات خانگی، آموزش، ارائه خدمات تخصصی یا فروش محصولات از طریق اینترنت، در صورت داشتن درآمد، باید از نظر مالیاتی بررسی شوند.
نکته مهم این است که خانگی بودن محل فعالیت بهتنهایی باعث معافیت مالیاتی نمیشود. همچنین داشتن مجوز مشاغل خانگی با معافیت مالیاتی مشاغل خانگی تفاوت دارد. میزان مالیات نیز برای همه صاحبان کسبوکارهای خانگی یکسان نیست و بر اساس عواملی مانند درآمد، هزینههای قابل قبول و معافیتهای قانونی تعیین میشود.
برای مثال، اگر فردی در خانه به تولید و فروش محصولات دستساز مشغول باشد، نمیتوان صرفاً بر اساس مبلغ فروش، مالیات او را مشخص کرد. ابتدا باید درآمد و هزینههای قابل قبول فعالیت بررسی و سپس معافیتها و نرخهای قانونی اعمال شود. بنابراین برای محاسبه دقیق مالیات کسبوکار خانگی، صرفاً دانستن میزان فروش کافی نیست.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
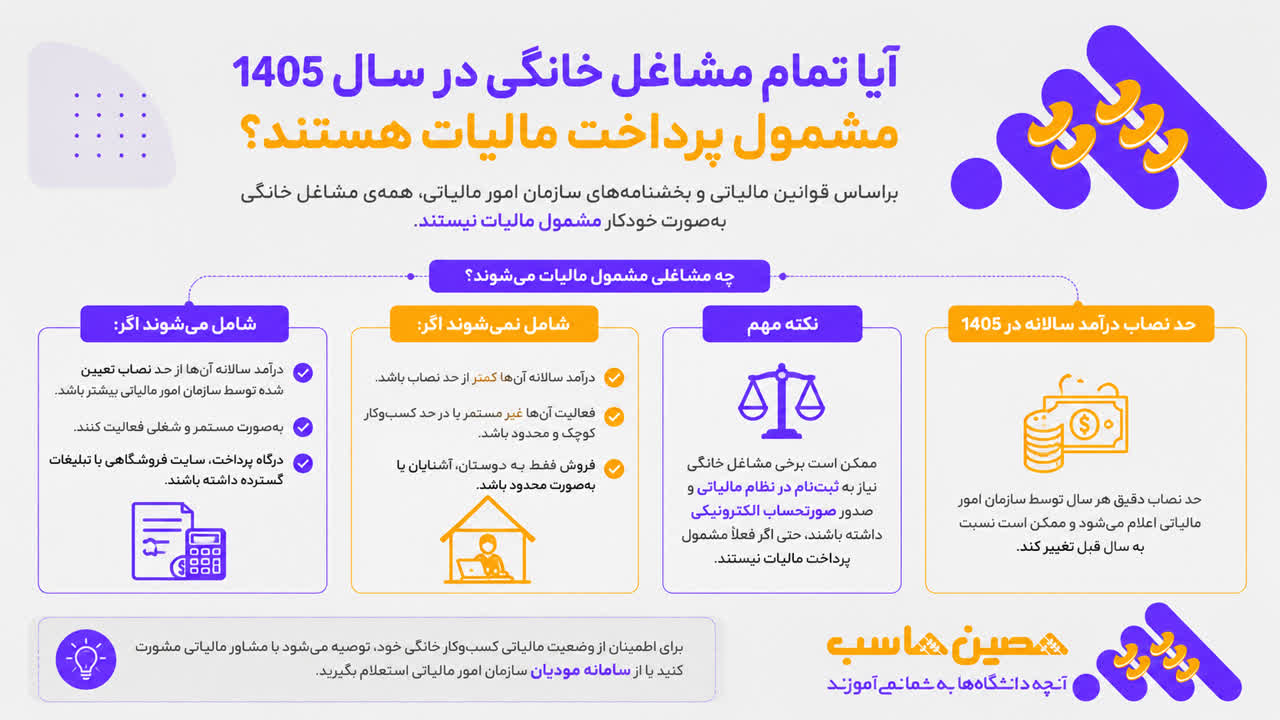
آیا تمام مشاغل خانگی در سال 1405 مشمول پرداخت مالیات هستند؟
خیر. تمام مشاغل خانگی در سال 1405 الزاماً مالیات قابل پرداخت ندارند؛ اما خانگی بودن فعالیت بهتنهایی باعث معافیت از مالیات نمیشود. وضعیت هر کسبوکار بر اساس میزان درآمد، هزینههای قابل قبول و معافیتهای قانونی بررسی میشود.
برای مثال، فرض کنید فردی در منزل به تولید و فروش شمعهای دستساز مشغول است و در طول سال 300 میلیون تومان فروش دارد. اگر این فرد برای خرید مواد اولیه، بستهبندی و سایر هزینههای مرتبط با فعالیت خود هزینههایی داشته باشد، ابتدا درآمد و هزینههای قابل قبول او بررسی میشود و سپس معافیتهای قانونی در محاسبه مالیات در نظر گرفته خواهد شد. بنابراین نمیتوان گفت مالیات او مستقیماً بر اساس کل 300 میلیون تومان فروش محاسبه میشود.
از طرف دیگر، ممکن است فردی درآمد پایینی داشته باشد و پس از اعمال معافیتهای قانونی، مالیات قابل پرداختی نداشته باشد؛ اما این موضوع لزوماً به معنی نداشتن تکالیف مالیاتی نیست. ممکن است همچنان انجام تکالیفی مانند ارسال اظهارنامه مشاغل برای او ضروری باشد.
بنابراین، صاحبان کسبوکار خانگی باید بین «مشمول مالیات بودن»، «معافیت مالیاتی مشاغل خانگی» و «مبلغ مالیات قابل پرداخت» تفاوت قائل شوند و وضعیت خود را بر اساس مقررات سال 1405 بررسی کنند.
مشاغل خانگی از دید قانون کدام اند؟
از نظر قانونی، مشاغل خانگی به فعالیتهایی گفته میشود که فرد برای کسب درآمد، آنها را در فضای مسکونی خود انجام میدهد؛ بدون اینکه الزاماً به دفتر، مغازه یا محل تجاری جداگانه نیاز داشته باشد. این فعالیتها میتوانند در زمینه تولید کالا یا ارائه خدمات باشند و محصول یا خدمت نهایی برای مشتریان عرضه شود.
برای نمونه، راهاندازی یک کسبوکار در زمینه تهیه و فروش محصولات غذایی، ساخت آثار هنری و صنایعدستی، ارائه خدمات تخصصی از طریق اینترنت، آموزش مجازی یا فعالیتهای مرتبط با طراحی و برنامهنویسی، میتواند در این چارچوب قرار بگیرد.
البته هر فعالیتی که در خانه انجام شود، لزوماً مشمول عنوان «شغل خانگی» نیست و در برخی موارد، نوع فعالیت و مقررات مربوط به آن تعیین میکند که فرد برای شروع یا ادامه کار به مجوز خاصی نیاز دارد یا خیر.
معافیت مالیاتی مشاغل خانگی در سال 1405
یکی از مهمترین سوالات صاحبان مشاغل خانگی این است که آیا فعالیت آنها در سال 1405 مشمول مالیات میشود یا میتوانند از معافیت مالیاتی مشاغل خانگی استفاده کنند. در پاسخ باید توجه داشت که صرفاً انجام فعالیت در منزل، بهمعنای معافیت از مالیات نیست. معافیت زمانی قابل استفاده است که قانون برای فعالیت یا درآمد فرد شرایط مشخصی تعیین کرده باشد.
بنابراین اگر در منزل خیاطی میکنید، صنایعدستی تولید میکنید، محصولات خانگی میفروشید یا خدماتی ارائه میدهید، ابتدا باید وضعیت مالیاتی فعالیت خود را مشخص کنید. نوع فعالیت، میزان درآمد، هزینههای قابل قبول و معافیتهای قانونی، همگی در تعیین مالیات نقش دارند.
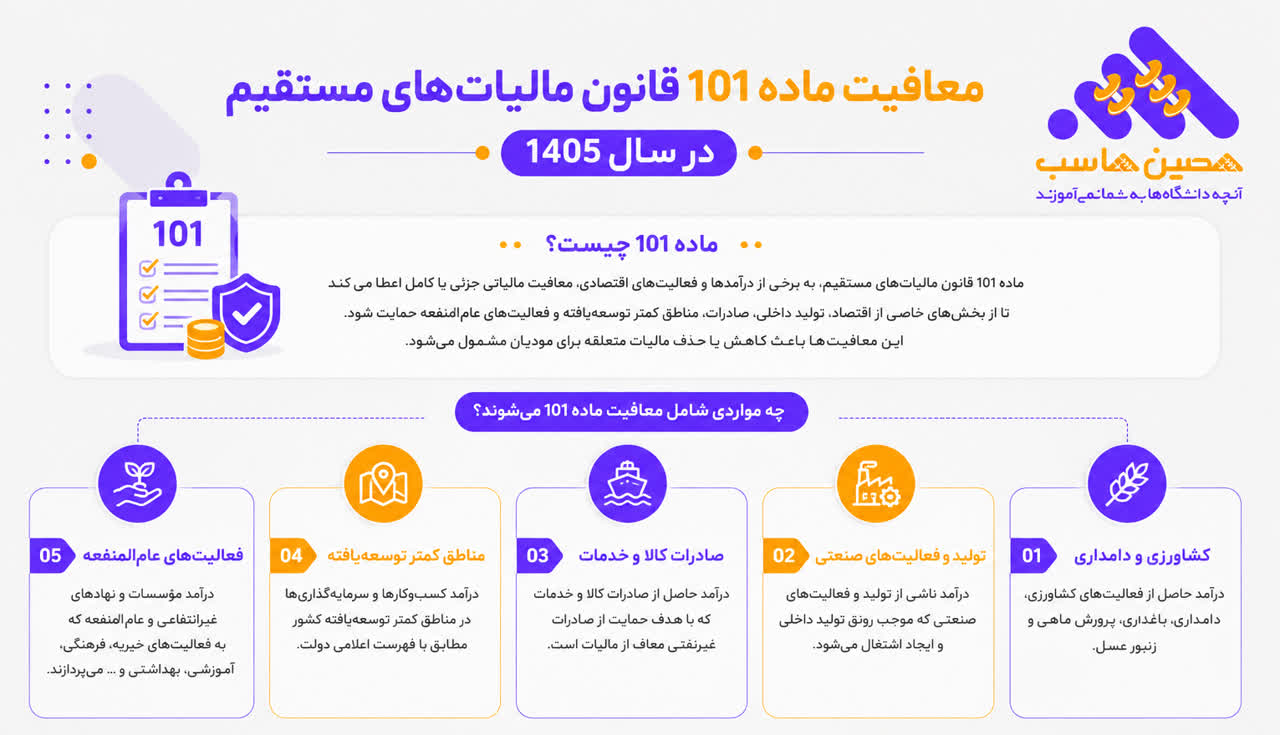
یکی از مهمترین مواردی که باید بررسی شود، معافیت ماده 101 قانون مالیاتهای مستقیم است. این معافیت برای صاحبان مشاغل در نظر گرفته شده و در صورت وجود شرایط قانونی، میتواند بخشی از درآمد مشمول مالیات را از مالیات معاف کند.
نکته مهم دیگر این است که مجوز مشاغل خانگی با معافیت مالیاتی تفاوت دارد. داشتن مجوز بهتنهایی باعث نمیشود فرد از انجام تکالیف مالیاتی معاف شود. بنابراین بهتر است صاحبان کسبوکار خانگی، پیش از تصمیمگیری، شرایط معافیت و تکالیف مالیاتی سال 1405 را بررسی کنند.
| نوع فعالیت | مبنای برخورداری از معافیت یا شرط لازم |
| فرش دستباف | برخورداری از شرایط مقرر در ماده 142 قانون مالیاتهای مستقیم |
| تولید و عرضه صنایعدستی | تایید و احراز شرایط فعالیت از سوی مراجع مربوط به حوزه میراث فرهنگی |
| آموزش، مشاوره و ترجمه | رعایت ضوابط مالیاتی و سقف درآمد تعیینشده و دریافت مجوز در مواردی که قانون الزامی کرده است |
| فعالیتهای فرهنگی و هنری | داشتن مجوز معتبر از وزارت فرهنگ و ارشاد اسلامی یا مرجع قانونی مرتبط |
| کشاورزی و فعالیتهای وابسته | احراز فعالیت و برخورداری از مجوزهای مربوط، از جمله مجوزهای صادرشده توسط جهاد کشاورزی |
کدام مشاغل خانگی ممکن است از مالیات معاف باشند؟
برای مشاغل خانگی نمیتوان یک فهرست کلی ارائه کرد که تمام آنها را معاف از مالیات بداند. معافیت باید بر اساس قانون و شرایط همان فعالیت یا مودی بررسی شود. به همین دلیل، تولیدکننده صنایعدستی، خیاط، مدرس آنلاین یا فروشنده محصولات خانگی نمیتواند صرفاً به دلیل خانگی بودن فعالیت، خود را معاف از مالیات بداند.
از طرف دیگر، پایین بودن درآمد نیز با معافیت قانونی تفاوت دارد. ممکن است درآمد مشمول مالیات فرد پس از اعمال هزینههای قابل قبول و معافیتهای قانونی، به مبلغی برسد که مالیات قابل پرداخت نداشته باشد؛ اما این موضوع با معاف بودن خود شغل متفاوت است.
معافیت ماده 101 قانون مالیاتهای مستقیم در سال 1405
ماده 101 یکی از مهمترین مقرراتی است که صاحبان مشاغل باید هنگام بررسی مالیات خود به آن توجه کنند. بر اساس این ماده، درآمد سالانه مشمول مالیات صاحبان مشاغل که اظهارنامه مالیاتی خود را طبق مقررات و در موعد مقرر ارائه کنند، تا میزان معافیت تعیینشده از مالیات معاف است و درآمد مازاد، مطابق نرخهای مقرر مالیات مشاغل محاسبه میشود.
به همین دلیل، معافیت ماده 101 میتواند برای صاحبان کسبوکار خانگی نیز اهمیت داشته باشد؛ البته استفاده از آن منوط به رعایت شرایط قانونی است و نباید آن را معافیت کامل از مالیات در نظر گرفت.
برای مثال، فرض کنید یک فرد از فعالیت خانگی خود درآمد کسب کرده و پس از محاسبه درآمد و هزینههای قابل قبول، بخشی از درآمد او مشمول مالیات شود. اگر شرایط استفاده از ماده 101 را داشته باشد، ابتدا میزان معافیت قانونی از درآمد مشمول مالیات او کسر میشود و مالیات بخش مازاد بر اساس نرخهای قانونی محاسبه خواهد شد. بنابراین هنگام محاسبه مالیات مشاغل خانگی 1405، تنها میزان فروش یا درآمد سالانه اهمیت ندارد؛ بلکه باید درآمد مشمول مالیات، هزینههای قابل قبول و میزان معافیت ماده 101 نیز در نظر گرفته شود.
مبلغ معافیت ماده 101 برای عملکرد سال 1405 باید مطابق آخرین حکم قانونی و مقررات بودجه همان سال در مقاله درج شود؛ زیرا رقم این معافیت ممکن است در قوانین بودجه سالانه تغییر کند. همچنین صاحبان مشاغل برای برخورداری از این معافیت باید تکالیف مقرر، از جمله ارائه اظهارنامه در موعد قانونی، را رعایت کنند.
مالیات مشاغل خانگی در سال 1405 چگونه محاسبه میشود؟
برای محاسبه مالیات مشاغل خانگی 1405 نمیتوان کل مبلغ فروش یا دریافتی صاحب کسبوکار را مستقیماً مبنای مالیات قرار داد. ابتدا درآمد و هزینههای قابل قبول بررسی میشود تا درآمد مشمول مالیات مشخص شود. سپس معافیتهای قانونی، در صورت وجود شرایط، اعمال شده و مالیات با نرخ مربوط محاسبه میشود.
بهطور کلی، روند محاسبه را میتوان به این شکل در نظر گرفت:
فرمول محاسبه مالیات
درآمد حاصل از فعالیت − هزینههای قابل قبول = درآمد مشمول مالیات.
برای مثال، اگر یک تولیدکننده خانگی در طول سال 600 میلیون تومان از فروش محصولات خود درآمد داشته باشد و 200 میلیون تومان هزینه قابل قبول برای خرید مواد اولیه، بستهبندی و سایر هزینههای مرتبط با فعالیت پرداخت کرده باشد، مبلغ 400 میلیون تومان مبنای اولیه برای محاسبه درآمد مشمول مالیات خواهد بود. سپس معافیتهای قانونی و نرخ مالیاتی مربوط اعمال میشوند.
بنابراین اگر میخواهید بدانید مالیات کسبوکار خانگی شما چقدر است، تنها میزان فروش را در نظر نگیرید؛ هزینههای قابل قبول و معافیتهایی که طبق قانون امکان استفاده از آنها را دارید نیز اهمیت دارند.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
نرخ مالیات مشاغل در سال 1405 چقدر است؟
مالیات درآمد مشاغل اشخاص حقیقی طبق ماده 131 قانون مالیاتهای مستقیم بهصورت پلکانی محاسبه میشود. یعنی با افزایش درآمد مشمول مالیات، نرخ مربوط به بخشهای بالاتر درآمد نیز افزایش پیدا میکند؛ اما کل درآمد با بالاترین نرخ محاسبه نمیشود.
| محدوده درآمد مشمول مالیات | نرخ مالیات |
| تا 2 میلیارد ریال | ٪15 |
| بیش از 2 تا 4 میلیارد ریال | ٪20 |
| بیش از 4 میلیارد ریال | ٪25 |
برای مثال، اگر درآمد مشمول مالیات فردی پس از کسر هزینههای قابل قبول و اعمال معافیتهای قانونی، 3 میلیارد ریال باشد، 2 میلیارد ریال نخست با نرخ 15 درصد و یک میلیارد ریال باقیمانده با نرخ 20 درصد محاسبه خواهد شد.
در نتیجه، برای محاسبه دقیق مالیات مشاغل خانگی 1405 باید ابتدا درآمد مشمول مالیات مشخص شود و سپس نرخهای پلکانی بر آن اعمال شود.
هزینههای قابل قبول برای کاهش مالیات مشاغل خانگی
یکی از موارد مهم در محاسبه مالیات، هزینههای قابل قبول مالیاتی است. هزینه قابل قبول به هزینهای گفته میشود که برای انجام فعالیت و کسب درآمد پرداخت شده، با فعالیت شغلی ارتباط داشته باشد و شرایط و مدارک موردنیاز قانونی را داشته باشد.
برای نمونه، اگر فردی در خانه به تولید صنایعدستی مشغول باشد، هزینه خرید مواد اولیه، بستهبندی و برخی هزینههای مرتبط با فروش محصول میتواند در صورت داشتن شرایط قانونی، در محاسبه درآمد مشمول مالیات مورد توجه قرار گیرد.
برخی هزینههایی که بسته به نوع فعالیت میتوانند قابل بررسی باشند عبارتاند از:
- خرید مواد اولیه و مواد مصرفی
- هزینه بستهبندی محصولات
- هزینه حملونقل مرتبط با فعالیت
- هزینه تبلیغات و بازاریابی
- هزینه خرید و نگهداری تجهیزات مورد استفاده در کسبوکار
- سایر هزینههای مستقیم و ضروری مرتبط با فعالیت
البته هر هزینهای که صاحب کسبوکار خانگی پرداخت میکند، الزاماً هزینه قابل قبول مالیاتی نیست. هزینه باید به فعالیت مربوط باشد و اسناد و مدارک لازم برای اثبات آن وجود داشته باشد. به همین دلیل، نگهداری فاکتورها، رسیدهای پرداخت و سایر مدارک مربوط به هزینهها اهمیت زیادی دارد.
برای مثال، اگر یک خیاط خانگی برای خرید پارچه و لوازم موردنیاز دوخت هزینه کند، بهتر است فاکتورهای خرید را نگهداری کند. در مقابل، هزینههای شخصی و خانوادگی را نمیتوان صرفاً به دلیل انجام فعالیت در منزل، هزینه کسبوکار محسوب کرد.
اظهارنامه مشاغل خانگی در سال 1405
اظهارنامه مشاغل خانگی گزارشی از وضعیت مالی و فعالیت اقتصادی صاحب کسبوکار است که اطلاعاتی مانند درآمد، فروش، هزینهها و سایر اطلاعات موردنیاز در آن ثبت و به سازمان امور مالیاتی ارائه میشود.
فعالیت در منزل بهتنهایی به معنای معافیت از تکالیف مالیاتی نیست. بنابراین افرادی که در قالب مشاغل خانگی فعالیت میکنند، باید با توجه به نوع فعالیت و وضعیت مالیاتی خود بررسی کنند که آیا مشمول ارائه اظهارنامه هستند یا میتوانند از روشهای جایگزین مالیاتی استفاده کنند.
چه اطلاعاتی در اظهارنامه مشاغل خانگی ثبت میشود؟
در اظهارنامه مالیاتی، اطلاعات مختلفی درباره فعالیت اقتصادی فرد ثبت میشود. مهمترین این اطلاعات عبارتاند از:
- میزان درآمد و فروش حاصل از فعالیت
- هزینههای قابل قبول مالیاتی
- اطلاعات هویتی و شغلی
- اطلاعات مربوط به داراییها و تجهیزات، در صورت نیاز
- اطلاعات معاملات و پرداختهای مرتبط با کسبوکار
- سایر اطلاعات موردنیاز سازمان امور مالیاتی
ثبت دقیق این اطلاعات اهمیت زیادی دارد؛ زیرا میزان درآمد و هزینههای ثبتشده میتواند بر تعیین درآمد مشمول مالیات و در نهایت مبلغ مالیات قابل پرداخت تاثیر بگذارد.
چه کسانی باید اظهارنامه مشاغل خانگی ارسال کنند؟
بهطور کلی، صاحبان کسبوکارهای خانگی باید با توجه به نوع فعالیت، میزان درآمد و وضعیت پرونده مالیاتی خود بررسی کنند که آیا مشمول تسلیم اظهارنامه مالیاتی هستند یا خیر.
در برخی شرایط ممکن است صاحب کسبوکار بتواند بهجای ارسال اظهارنامه، از تبصره ماده 100 قانون مالیاتهای مستقیم استفاده کند. بنابراین نمیتوان صرفاً به دلیل خانگی بودن فعالیت، فرد را از ارائه اظهارنامه یا انجام سایر تکالیف مالیاتی معاف دانست.
مهلت ارسال اظهارنامه مشاغل خانگی در سال 1405
مهلت تسلیم اظهارنامه مالیاتی مشاغل باید هر سال بر اساس آخرین اطلاعیهها و مقررات سازمان امور مالیاتی بررسی شود. رعایت مهلت قانونی اهمیت زیادی دارد؛ زیرا تاخیر در انجام تکالیف مالیاتی ممکن است موجب تعلق جریمه یا از دست رفتن برخی مزایا و معافیتهای قانونی شود.
بهتر است صاحبان مشاغل خانگی تکمیل و ارسال اظهارنامه را به روزهای پایانی مهلت قانونی موکول نکنند تا در صورت وجود نقص یا مغایرت در اطلاعات، فرصت کافی برای اصلاح آن داشته باشند.
به دنبالِ حسابدارِ مطمئن هستی؟
آگهیِ استخدامت را ثبت کن و از میانِ حسابدارانِ تاییدشده انتخاب کن.
مدارک لازم برای تکمیل اظهارنامه مشاغل خانگی
پیش از شروع فرآیند تکمیل اظهارنامه، بهتر است اطلاعات و مدارک مالی موردنیاز را آماده کنید. از جمله مهمترین موارد میتوان به این موارد اشاره کرد:
- اطلاعات هویتی و شغلی
- اطلاعات مربوط به درآمد، فروش و دریافتها
- فاکتورها و اسناد هزینههای مرتبط با فعالیت
- اطلاعات داراییها و تجهیزات کسبوکار، در صورت نیاز
- اسناد و مدارک مربوط به معاملات و پرداختها
- اطلاعات مربوط به پرونده مالیاتی و سوابق ثبتشده
نکات مهم درباره اظهارنامه مشاغل خانگی در سال 1405
تکمیل اظهارنامه مالیاتی صرفاً وارد کردن میزان درآمد نیست و باید اطلاعات مالی کسبوکار با دقت و بر اساس اسناد و مدارک موجود ثبت شود. ثبت نادرست درآمد یا هزینهها میتواند بر محاسبه مالیات تاثیر بگذارد.
همچنین پیش از ارسال اظهارنامه بهتر است وضعیت مالیاتی کسبوکار بررسی شود تا مشخص شود فرد مشمول ارسال اظهارنامه است یا امکان استفاده از تبصره ماده 100 را دارد. بررسی مقررات و مهلتهای اعلامشده از سوی سازمان امور مالیاتی نیز برای جلوگیری از جریمه و مشکلات مالیاتی ضروری است.
نحوه ثبت و ارسال اظهارنامه مالیاتی مشاغل خانگی
ثبت اظهارنامه مالیاتی مشاغل خانگی بهصورت الکترونیکی انجام میشود و مودی باید اطلاعات موردنیاز را در سامانه مربوط تکمیل و اظهارنامه را در مهلت قانونی ارسال کند. روند کار بهطور کلی شامل مراحل زیر است:
- ورود به سامانه و حساب کاربری مودی
- انتخاب اظهارنامه مربوط به عملکرد سال موردنظر
- بررسی و تکمیل اطلاعات هویتی و شغلی
- ثبت درآمدها و فروشهای انجامشده
- ثبت هزینههای قابل قبول و اطلاعات مالی موردنیاز
- بررسی ارقام و کنترل نهایی اطلاعات
- تایید و ارسال اظهارنامه
دریافت و نگهداری کد رهگیری و نسخه اظهارنامه
قبل از ارسال نهایی، حتماً درآمدها و هزینهها را دوباره بررسی کنید. برای مثال، اگر صاحب یک کسبوکار خانگی در طول سال چندین محصول فروخته است، بهتر است اطلاعات فروش خود را با اسناد و سوابق مالی تطبیق دهد تا مبلغی کمتر یا بیشتر از واقعیت در اظهارنامه ثبت نشود.
همچنین اسناد و مدارک مربوط به درآمد و هزینهها را پس از ارسال اظهارنامه نگهداری کنید. در صورت رسیدگی مالیاتی، این مدارک میتوانند برای اثبات اطلاعات ثبتشده مورد استفاده قرار گیرند.
تبصره ماده 100 برای مشاغل خانگی در سال 1405 چیست؟
تبصره ماده 100 یکی از روشهایی است که در شرایط مقرر قانونی، برخی صاحبان مشاغل میتوانند به جای انجام فرآیند معمول اظهارنامه، مالیات خود را طبق مقررات و دستورالعمل اعلامشده تعیین و پرداخت کنند. به زبان ساده، اگر صاحب کسبوکار شرایط استفاده از این تبصره را داشته باشد، ممکن است بتواند از مسیر سادهتری نسبت به تعیین تکلیف مالیات عملکرد خود اقدام کند.
اما استفاده از تبصره ماده 100 برای همه مشاغل خانگی قطعی و یکسان نیست. نصاب درآمد، نوع مودی و سایر شرایط استفاده از این تبصره هر سال باید بر اساس مقررات و دستورالعملهای سازمان امور مالیاتی بررسی شود. بنابراین نباید صرفاً به دلیل داشتن یک کسبوکار خانگی تصور کرد که حتماً امکان استفاده از تبصره ماده 100 وجود دارد.
تفاوت اصلی تبصره ماده 100 با اظهارنامه را میتوان اینگونه خلاصه کرد:
| اظهارنامه مالیاتی | تبصره ماده 100 |
| اطلاعات درآمد و هزینه طبق اظهارنامه ارائه میشود | مالیات طبق شرایط و دستورالعمل تبصره تعیین میشود |
| فرآیند ثبت اطلاعات مالی گستردهتر است | برای مودیان واجد شرایط، فرآیند سادهتری دارد |
| برای مودیانی که مکلف به اظهارنامه هستند کاربرد دارد | فقط برای صاحبان مشاغل واجد شرایط قابل استفاده است |
| باید در مهلت قانونی ارسال شود | استفاده از آن نیز تابع مهلت و شرایط اعلامشده است |
برای مثال، اگر فردی یک کسبوکار خانگی کوچک داشته باشد، ابتدا باید بررسی کند که آیا درآمد و شرایط فعالیت او در محدوده تعیینشده برای استفاده از تبصره ماده 100 قرار میگیرد یا خیر. اگر واجد شرایط باشد، میتواند مطابق دستورالعمل همان سال از این روش استفاده کند؛ در غیر این صورت، باید تکلیف اظهارنامه خود را طبق مقررات انجام دهد.
بنابراین در سال 1405، صاحبان مشاغل خانگی بهتر است پیش از انتخاب روش انجام تکالیف مالیاتی، آخرین نصاب و شرایط تبصره ماده 100 را بررسی کنند. انتخاب روش درست، علاوه بر سادهتر کردن فرآیند مالیاتی، میتواند از ایجاد جریمه و مشکلات ناشی از انجام ندادن تکالیف قانونی جلوگیری کند.
تکالیف مالیاتی مشاغل خانگی در سال 1405 چیست؟
صاحبان مشاغل خانگی مانند سایر صاحبان مشاغل، در صورت مشمولیت باید تکالیف مالیاتی خود را در زمان مقرر انجام دهند. بنابراین صرف فعالیت در منزل یا داشتن مجوز مشاغل خانگی، بهتنهایی باعث حذف تکالیف مالیاتی نمیشود.
مهمترین تکالیف مالیاتی مشاغل خانگی را میتوان در موارد زیر خلاصه کرد:
- بررسی و تکمیل وضعیت ثبتنام و پرونده مالیاتی در صورت مشمولیت
- ثبت و نگهداری اطلاعات مربوط به درآمد و هزینههای فعالیت
- ارسال اظهارنامه مالیاتی یا استفاده از روش قانونی جایگزین، مانند تبصره ماده 100، در صورت داشتن شرایط
- پرداخت مالیات تعیینشده در مهلت قانونی
- نگهداری فاکتورها، رسیدها و سایر اسناد مربوط به درآمد و هزینه
- بررسی منظم ابلاغیهها و اطلاعیههای مالیاتی
- انجام سایر تکالیفی که با توجه به نوع فعالیت برای مودی الزامی است
یکی از نکات مهم این است که نداشتن مالیات قابل پرداخت لزوماً به معنی نداشتن تکلیف مالیاتی نیست. برای مثال، ممکن است فردی به دلیل استفاده از معافیت قانونی مالیاتی پرداخت نکند، اما همچنان موظف به انجام تکالیف مشخصی باشد.
جریمه عدم پرداخت یا تاخیر در مالیات مشاغل خانگی
انجام ندادن تکالیف مالیاتی در موعد مقرر میتواند برای صاحب کسبوکار خانگی جریمه ایجاد کند. نوع و میزان جریمه به این بستگی دارد که کدام تکلیف انجام نشده یا با تاخیر انجام شده باشد؛ برای مثال، عدم تسلیم اظهارنامه در مواردی که ارائه آن الزامی است، با تاخیر در پرداخت مالیات تفاوت دارد.
مهمترین مواردی که باید مورد توجه قرار بگیرند عبارتاند از:
| مورد | پیامد احتمالی |
| عدم انجام تکلیف اظهارنامه در موارد الزامی | ایجاد جریمه طبق مقررات |
| تاخیر در پرداخت مالیات | تعلق جریمه دیرکرد طبق قانون |
| عدم رعایت سایر تکالیف | جریمه یا پیامد مالیاتی متناسب با تکلیف |
| تاخیر در انجام تکالیف | احتمال از دست رفتن برخی مزایا یا معافیتهای قانونی |
در برخی شرایط، امکان بخشودگی جرائم مالیاتی وجود دارد؛ اما بخشودگی خودکار نیست و شرایط و ضوابط خاص خود را دارد. بنابراین بهتر است به جای اینکه روی بخشودگی احتمالی حساب کنید، اظهارنامه و مالیات را در مهلت مقرر انجام و پرداخت کنید.
بهترین راه برای جلوگیری از جریمه نیز ساده است: مهلتهای مالیاتی را یادداشت کنید، مدارک درآمد و هزینه را منظم نگه دارید و ابلاغیههای مالیاتی را بهموقع بررسی کنید.
روش پرداخت مالیات مشاغل خانگی در سال 1405
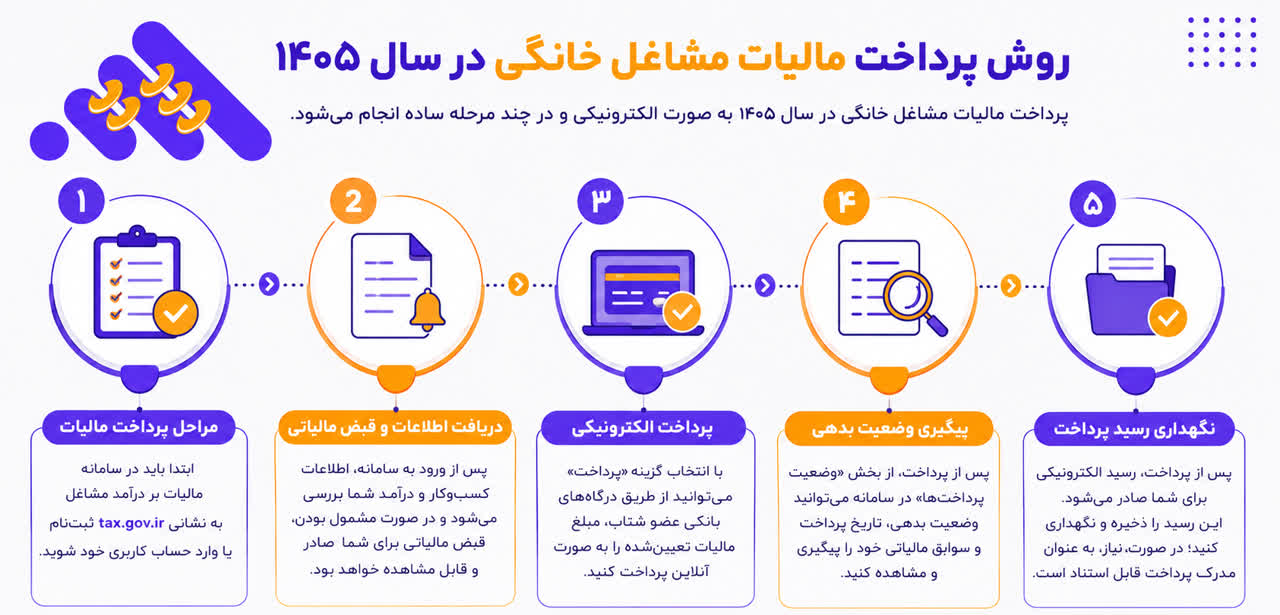
پس از مشخص شدن مالیات قابل پرداخت، صاحب مشاغل خانگی باید مبلغ تعیینشده را در مهلت قانونی پرداخت کند. پرداخت مالیات معمولاً بهصورت الکترونیکی انجام میشود و مودی میتواند پس از دریافت اطلاعات یا قبض مربوط به بدهی، مبلغ را از مسیرهای اعلامشده پرداخت کند.
روند کلی پرداخت را میتوان اینطور در نظر گرفت:
- بررسی مبلغ مالیات و بدهی ثبتشده.
- دریافت اطلاعات یا قبض پرداخت مالیات.
- پرداخت مبلغ از طریق درگاه یا روش الکترونیکی اعلامشده.
- بررسی ثبت شدن پرداخت در پرونده مالیاتی.
- نگهداری رسید پرداخت برای سوابق مالی.
رسید پرداخت را حتماً نگه دارید. این رسید میتواند در صورت بروز مغایرت در سوابق مالیاتی، برای اثبات پرداخت مالیات مورد استفاده قرار گیرد.
اعتراض به مالیات مشاغل خانگی چگونه انجام میشود؟
اگر صاحب کسبوکار خانگی معتقد باشد مالیات تعیینشده با درآمد واقعی یا مدارک او مطابقت ندارد، در شرایط قانونی میتواند نسبت به مالیات تعیینشده اعتراض کند. برای مثال، ممکن است بخشی از هزینههای قابل قبول در محاسبات لحاظ نشده باشد یا درآمدی بیشتر از درآمد واقعی برای مودی در نظر گرفته شده باشد.
اعتراض مالیاتی باید در مهلت قانونی انجام شود؛ بنابراین بعد از دریافت برگ تشخیص یا ابلاغ مالیاتی، نباید پیگیری موضوع را به روزهای پایانی موکول کرد. برای اعتراض، بهتر است مدارکی که ادعای مودی را اثبات میکنند آماده باشند، از جمله:
- اسناد و مدارک درآمد
- فاکتور و مدارک هزینههای قابل قبول
- قراردادها و اسناد مرتبط با فعالیت
- اظهارنامه و اطلاعات ثبتشده مالیاتی
- رسیدهای پرداخت و سایر مستندات مرتبط
در صورتی که اعتراض بهموقع ثبت شود، موضوع طبق فرآیند قانونی مورد رسیدگی قرار میگیرد. بنابراین اگر مالیات تعیینشده را نادرست میدانید، مهلت اعتراض را جدی بگیرید و مدارک خود را برای اثبات درآمد و هزینههای واقعی آماده کنید.
نکات کاربردی برای کاهش قانونی مالیات مشاغل خانگی
کاهش مالیات با حذف درآمد یا ثبت هزینههای غیرواقعی، روش قانونی محسوب نمیشود. راهکار درست این است که صاحب کسبوکار از تمام ظرفیتهایی که قانون برای محاسبه صحیح مالیات در اختیار او قرار داده استفاده کند. برای مدیریت بهتر مالیات مشاغل خانگی 1405 این نکات را در نظر داشته باشید:
- معافیتهای قانونی قابل استفاده را بررسی کنید.
- تمام هزینههای مرتبط و قابل قبول کسبوکار را ثبت کنید.
- فاکتورها و اسناد هزینه را نگه دارید.
- درآمد و فروش را دقیق و مطابق واقع ثبت کنید.
- حسابهای شخصی و کاری را تا حد امکان از یکدیگر تفکیک کنید.
- مهلت ارسال اظهارنامه و پرداخت مالیات را از دست ندهید.
- ابلاغیههای مالیاتی را مرتب بررسی کنید.
- در صورت وجود اشتباه در مالیات تعیینشده، در مهلت قانونی اعتراض کنید.
در نهایت، مهمترین نکته برای صاحبان کسبوکارهای خانگی این است که کاهش قانونی مالیات بیشتر از هر چیز به ثبت دقیق درآمد، شناسایی هزینههای قابل قبول، استفاده صحیح از معافیتها و انجام بهموقع تکالیف مالیاتی وابسته است. این کار علاوه بر جلوگیری از پرداخت مالیات اضافی، احتمال ایجاد جریمه و اختلاف مالیاتی را نیز کاهش میدهد.
نتیجه گیری
مالیات مشاغل خانگی 1405 برای همه صاحبان کسبوکار یکسان نیست و میزان آن به عواملی مانند درآمد مشمول مالیات، هزینههای قابل قبول و معافیتهای قانونی بستگی دارد. بنابراین نمیتوان صرفاً به دلیل فعالیت در منزل، یک فرد را معاف از مالیات دانست یا مبلغ مشخصی را برای همه مشاغل خانگی تعیین کرد.
نکته مهم این است که مجوز مشاغل خانگی با معافیت مالیاتی تفاوت دارد. صاحبان این کسبوکارها باید وضعیت مالیاتی خود را بهصورت جداگانه بررسی کنند و در صورت داشتن شرایط، از ظرفیتهایی مانند معافیت ماده 101 و تبصره ماده 100 استفاده کنند.
همچنین انجام بهموقع تکالیف مالیاتی، از جمله ارسال اظهارنامه در صورت الزام و پرداخت مالیات در مهلت مقرر، اهمیت زیادی دارد؛ زیرا بیتوجهی به این موارد میتواند باعث ایجاد جریمه شود.
در نهایت، با توجه به اینکه برخی ارقام، نصابها و مهلتهای مالیاتی ممکن است در هر سال تغییر کنند، برای انجام اقدامات مالیاتی مربوط به سال 1405 باید آخرین مقررات و اطلاعیههای سازمان امور مالیاتی بررسی شود.
سوالات متداول
-
آیا مشاغل خانگی در سال 1405 مالیات دارند؟
خانگی بودن فعالیت بهتنهایی باعث معافیت از مالیات نمیشود. میزان مالیات با توجه به درآمد مشمول مالیات، هزینههای قابل قبول و معافیتهای قانونی تعیین میشود.
-
آیا داشتن مجوز مشاغل خانگی باعث معافیت مالیاتی میشود؟
خیر. مجوز فعالیت و وضعیت مالیاتی دو موضوع جداگانه هستند. داشتن مجوز مشاغل خانگی بهتنهایی به معنی معافیت از مالیات نیست.
-
معافیت مالیاتی مشاغل خانگی در سال 1405 چقدر است؟
میزان و شرایط معافیت به نوع معافیت و مقررات مالیاتی سال 1405 بستگی دارد. یکی از موارد مهم برای صاحبان مشاغل، معافیت ماده 101 قانون مالیاتهای مستقیم است که در صورت وجود شرایط قانونی قابل استفاده خواهد بود.
-
آیا مشاغل خانگی باید اظهارنامه مالیاتی ارسال کنند؟
در صورتی که صاحب فعالیت طبق مقررات مشمول ارسال اظهارنامه باشد، باید این تکلیف را در موعد مقرر انجام دهد. در برخی شرایط نیز ممکن است امکان استفاده از تبصره ماده 100 وجود داشته باشد.
-
آیا مشاغل خانگی میتوانند از تبصره ماده 100 استفاده کنند؟
در صورت داشتن شرایط و قرار گرفتن در نصاب تعیینشده، برخی صاحبان مشاغل خانگی میتوانند از تبصره ماده 100 استفاده کنند. این امکان برای همه مشاغل خانگی بهصورت خودکار وجود ندارد.
-
جریمه عدم ارسال اظهارنامه مشاغل خانگی چیست؟
اگر فردی در مواردی که قانوناً مکلف به ارسال اظهارنامه است، این تکلیف را انجام ندهد، ممکن است مشمول جریمه شود. میزان و شرایط جریمه به مقررات مربوط بستگی دارد.
-
آیا میتوان به مالیات تعیینشده اعتراض کرد؟
بله. اگر مودی مالیات تعیینشده را مغایر با درآمد واقعی یا مدارک خود بداند، میتواند در مهلت قانونی و از مسیرهای پیشبینیشده نسبت به آن اعتراض کند.
-
چگونه مالیات مشاغل خانگی را قانونی کاهش دهیم؟
با استفاده صحیح از معافیتهای قانونی، ثبت هزینههای قابل قبول، نگهداری اسناد و مدارک، ثبت دقیق درآمدها و انجام بهموقع تکالیف مالیاتی میتوان مالیات را به شکل قانونی مدیریت کرد.



ارسال نظر