حسابداری بانکی چیست؟ | کاربردها و وظایف
حسابداری بانکی یکی از شاخههای تخصصی حسابداری است که به ثبت، طبقهبندی، کنترل، تجزیهوتحلیل و گزارش رویدادهای مالی در بانکها و موسسات مالی میپردازد. در این نوع حسابداری، عملیات مربوط به سپردهها، تسهیلات، برداشت و واریز وجه، انتقالهای بانکی، کارمزدها، ضمانتنامهها و سایر فعالیتهای مالی بانک به شکل دقیق ثبت و کنترل میشوند.
با توجه به حجم بالای تراکنشها و حساسیت اطلاعات مالی در بانکها، حسابداری بانکی تنها به ثبت بدهکار و بستانکار محدود نمیشود؛ بلکه کنترل حسابها، تهیه گزارشهای مالی، رعایت مقررات و فراهم سازی اطلاعات موردنیاز برای تصمیمگیری مالی نیز بخش مهمی از آن است.
حسابداری بانکی چیست؟
حسابداری بانکی را میتوان زبان مالی فعالیتهای بانکی دانست. این شاخه از حسابداری اطلاعات مربوط به رویدادهای مالی بانک را ثبت و پردازش میکند تا وضعیت حسابها، منابع و مصارف و عملیات مالی برای مدیران و سایر استفادهکنندگان قابل بررسی باشد.
تفاوت اصلی حسابداری بانکی با بسیاری از حوزههای دیگر حسابداری، در ماهیت فعالیتهای آن است. بانک بهطور مستمر با سپردهگذاری مشتریان، پرداخت تسهیلات، دریافت اقساط، دریافت سود و کارمزد، انتقال وجوه و عملیات بینبانکی سروکار دارد؛ بنابراین ثبت و کنترل این رویدادها به دانش تخصصی و دقت زیادی نیاز دارد.
به بیان ساده، هر زمان که یک رویداد مالی در بانک اتفاق میافتد، باید اثر آن بر حسابهای مربوطه مشخص و در سیستم حسابداری ثبت شود.
اهمیت و کاربرد حسابداری بانکی
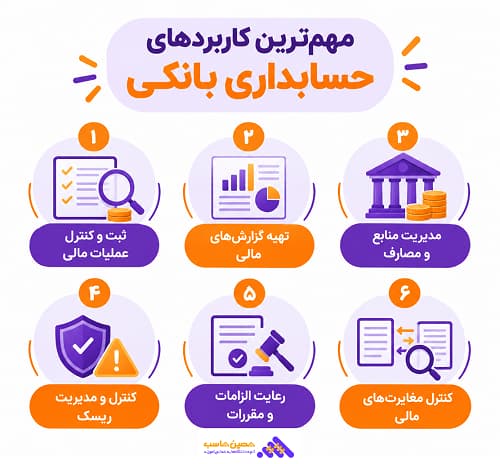
اطلاعات حسابداری در بانکها برای مدیریت منابع مالی، کنترل عملیات و تهیه گزارشهای دقیق اهمیت زیادی دارد. از مهمترین کاربردهای حسابداری بانکی میتوان به موارد زیر اشاره کرد:
1. ثبت و کنترل عملیات مالی
تمامی عملیات مالی بانک باید بهصورت منظم ثبت شوند. ثبت صحیح تراکنشها باعث میشود موجودی حسابها و وضعیت مالی بانک در هر زمان قابل بررسی باشد.
2. تهیه گزارشهای مالی
اطلاعات ثبتشده در سیستم حسابداری، مبنای تهیه گزارشهای مالی و مدیریتی قرار میگیرد. این گزارشها برای بررسی عملکرد و وضعیت مالی بانک کاربرد دارند.
3. مدیریت منابع و مصارف
بانکها با حجم زیادی از منابع و مصارف مالی مواجه هستند. اطلاعات حسابداری میتواند به مدیران در بررسی جریان وجوه و تصمیمگیری درباره منابع مالی کمک کند.
4. کنترل و مدیریت ریسک
فعالیتهای بانکی با ریسکهای مختلفی همراه است. ثبت دقیق رویدادهای مالی و بررسی اطلاعات حسابها میتواند در شناسایی و کنترل ریسکهای مالی موثر باشد.
5. رعایت الزامات و مقررات
بانکها باید گزارشها و عملیات مالی خود را مطابق قوانین و مقررات مربوط انجام دهند. حسابداری بانکی در ثبت و ارائه اطلاعات موردنیاز برای رعایت این الزامات نقش مهمی دارد.
6. کنترل مغایرتهای مالی
یکی دیگر از کاربردهای مهم حسابداری بانکی، مقایسه اطلاعات ثبتشده در دفاتر با صورتحساب بانک و شناسایی اختلافات احتمالی است.
اهداف حسابداری بانکی چیست؟
حسابداری بانکی با اهداف مختلفی انجام میشود که مهمترین آنها عبارتاند از:
- ثبت دقیق و منظم رویدادهای مالی
- کنترل حسابهای بانکی
- ارائه اطلاعات مالی به مدیران و تصمیمگیرندگان
- تهیه گزارشهای مالی و مدیریتی
- کنترل منابع و مصارف
- شناسایی مغایرتهای مالی
- کمک به مدیریت ریسک
- رعایت الزامات و مقررات مالی
- فراهم کردن اطلاعات بهروز از وضعیت حسابها
بنابراین میتوان گفت هدف نهایی حسابداری بانکی، ایجاد اطلاعات مالی دقیق و قابل اتکا برای کنترل و مدیریت فعالیتهای بانکی است.
وظایف حسابدار بانکی چیست؟
حسابدار بانکی با توجه به محل فعالیت خود ممکن است وظایف مختلفی داشته باشد. مهمترین وظایف این شغل شامل ثبت عملیات مالی، کنترل حسابها، تهیه گزارشها و بررسی اسناد و مدارک مربوط به فعالیتهای بانکی است.
برخی از وظایف مهم حسابدار بانکی عبارتاند از:
- ثبت عملیات مالی در سیستم حسابداری
- کنترل حسابها و مانده حسابها
- بررسی اسناد و مدارک مربوط به معاملات و عملیات مالی
- ثبت و کنترل سپردهها
- ثبت تسهیلات و اقساط
- ثبت سود و کارمزدهای بانکی
- بررسی و ثبت ضمانتنامهها و وثایق
- تهیه گزارشهای مالی و مدیریتی
- تهیه و بررسی صورت مغایرت بانکی
- استفاده از نرمافزارها و سامانههای بانکی
- کنترل صحت اطلاعات ثبتشده
دقت در ثبت اطلاعات اهمیت زیادی دارد؛ زیرا یک اشتباه در ثبت یا انتقال اطلاعات میتواند باعث ایجاد مغایرت در حسابها و گزارشهای مالی شود.
مهمترین عملیات در حسابداری بانکی
بانکها روزانه با انواع مختلفی از رویدادهای مالی روبهرو هستند. برخی از مهمترین عملیات حسابداری بانکی عبارتاند از:
1. ثبت سپردههای بانکی
یکی از اصلیترین فعالیتهای بانک، دریافت سپرده از مشتریان است. سپردهها میتوانند انواع مختلفی داشته باشند؛ برای مثال سپرده قرضالحسنه، پسانداز و سپردههای مدتدار.
هنگام دریافت وجه از مشتری، حساب مربوط به وجه نقد یا حساب بانک و حساب سپرده مشتری مطابق ماهیت عملیات ثبت میشود. منابع مربوط به سپردههای مشتریان نیز باید به شکل دقیق در سیستم حسابداری بانک ثبت و کنترل شوند.
نمونه ساده ثبت دریافت سپرده
| حساب | بدهکار | بستانکار |
| وجه نقد / بانک | *** | |
| سپرده مشتری | *** |
این جدول صرفاً یک نمونه ساده برای درک منطق ثبت است و ثبت نهایی باید متناسب با نوع حساب و عملیات انجامشده در سیستم بانکی صورت گیرد.
2. ثبت برداشت وجه
برداشت وجه نیز یکی دیگر از عملیات روزمره بانکی است. برداشت ممکن است بهصورت نقدی، از طریق انتقال وجه یا با استفاده از چک انجام شود.
در این حالت، حساب سپرده مشتری کاهش پیدا میکند و حساب مربوط به وجه پرداختشده یا حساب مقصد تحت تاثیر قرار میگیرد.
3. ثبت انتقال وجه
انتقال وجه بین حسابها از دیگر عملیات بانکی است. در انتقال وجه، مبلغ از یک حساب کسر و به حساب مقصد اضافه میشود.
از آنجا که انتقال ممکن است بین حسابهای یک بانک یا بین بانکهای مختلف انجام شود، حسابدار باید نوع عملیات و حسابهای درگیر را بهدرستی شناسایی کند.
4. ثبت تسهیلات بانکی
پرداخت تسهیلات یکی از مهمترین عملیات مالی بانکهاست. هنگامی که بانک تسهیلاتی را در اختیار مشتری قرار میدهد، مبلغ تسهیلات و حساب مربوط به مشتری در سیستم حسابداری ثبت میشود. از دید بانک، تسهیلات پرداختشده بهعنوان یک دارایی یا مطالبه از مشتری در نظر گرفته میشود.
ثبت تسهیلات باید بهگونهای باشد که مبلغ اصل تسهیلات، سود، اقساط و مانده بدهی مشتری بهدرستی قابل پیگیری باشد.
5. ثبت دریافت اقساط تسهیلات
پس از پرداخت تسهیلات، مشتری طبق برنامه تعیینشده اقدام به پرداخت اقساط میکند. هر قسط ممکن است شامل بخشی از اصل تسهیلات، سود و در برخی موارد سایر هزینهها یا کارمزدهای مرتبط باشد.
به همین دلیل، هنگام ثبت قسط باید اجزای مبلغ پرداختی بهدرستی تفکیک شوند.
6. ثبت سود تسهیلات
سود حاصل از تسهیلات یکی از درآمدهای مهم بانک محسوب میشود. نحوه محاسبه سود به نوع تسهیلات، مبلغ، نرخ و دوره بازپرداخت بستگی دارد. در برخی سازمانها، محاسبه سود تسهیلات بر اساس مبلغ تسهیلات، نرخ سود و دوره بازپرداخت است و با استفاده از روشهای ساده یا مرکب نیز انجام می شود.
بنابراین حسابدار باید هنگام ثبت دریافتهای مربوط به تسهیلات، اصل بدهی و سود مربوط به آن را مطابق ساختار قرارداد و سیستم بانکی تفکیک کند.
7. ثبت کارمزدهای بانکی
بانک بابت برخی خدمات خود کارمزد دریافت میکند. این کارمزدها میتوانند مربوط به خدمات مختلف بانکی باشند.
ثبت کارمزد باید متناسب با نوع خدمت و نحوه دریافت آن انجام شود. در منابع بررسیشده، برای کارمزدهای بانکی نمونههایی از ثبت دریافت نقدی و غیرنقدی ارائه شده است.
8. ثبت هزینههای بانکی
بانک نیز مانند سایر واحدهای اقتصادی با هزینههای مختلفی مواجه است. هزینههای مرتبط با فعالیتهای بانکی، حقوق و دستمزد، خدمات و سایر مخارج باید در حسابهای مربوط ثبت شوند.
9. ثبت اوراق بهادار
عملیات مربوط به اوراق بهادار نیز میتواند در حسابداری بانک مطرح باشد. ثبت این عملیات باید با توجه به نوع اوراق و ماهیت معامله انجام شود. ثبت اوراق بهادار در کنار سپردهها، تسهیلات، اقساط و هزینهها از جمله عملیات رایج حسابداری بانکی هستند.
حسابداری وثایق بانکی چگونه انجام میشود؟
وثایق یکی از موضوعات مهم در فرآیند اعطای برخی تسهیلات و تعهدات بانکی هستند. بانک باید اطلاعات مربوط به وثیقه را به شکلی ثبت و نگهداری کند که امکان پیگیری آن وجود داشته باشد.
در برخی منابع مورد بررسی، برای وثایق بانکی به مواردی مانند تاریخ، نوع وثیقه، مبلغ و کد حساب مربوط اشاره شده است. همچنین ثبت وثیقه و نگهداری اطلاعات آن باید بهگونهای انجام شود که وضعیت آن در هر مرحله قابل کنترل باشد.
اطلاعاتی که معمولاً باید درباره وثیقه قابل پیگیری باشد شامل موارد زیر است:
- نوع وثیقه
- مبلغ وثیقه
- تاریخ دریافت یا ثبت
- اطلاعات مربوط به مشتری
- کد یا حساب مرتبط
- وضعیت وثیقه
ثبت دقیق این اطلاعات در کنترل تعهدات و پیگیری وضعیت وثایق اهمیت دارد.
ضمانتنامه بانکی در حسابداری
ضمانت نامه بانکی تعهدی است که بانک از طرف مشتری خود در برابر شخص یا مجموعه دیگری صادر میکند. از نمونههای ضمانتنامه میتوان به ضمانت شرکت در مناقصه، ضمانت حسن انجام کار، ضمانت پیشپرداخت و ضمانت تعهد پرداخت اشاره کرد.
حسابدار بانکی باید بتواند اطلاعات مربوط به صدور، تمدید و آزادسازی ضمانتنامهها را ثبت و پیگیری کند.
محاسبه سود سپرده و تسهیلات
محاسبه سود یکی از بخشهای مهم فعالیتهای بانکی است.
سود سپرده به عواملی مانند مبلغ سپرده، نرخ تعیینشده و مدت نگهداری سپرده وابسته است. محاسبه سود سپرده میتواند بر اساس دورههای زمانی مختلف مانند روزانه یا ماهانه انجام شود.
در مورد تسهیلات نیز مبلغ وام، نرخ سود و مدت بازپرداخت از عوامل موثر بر محاسبه سود هستند.
از آنجا که شرایط و نحوه محاسبه سود به نوع قرارداد و مقررات مربوط بستگی دارد، نمیتوان یک فرمول واحد را برای تمام سپردهها و تسهیلات بانکی در نظر گرفت.
صورت مغایرت بانکی چیست؟
صورت مغایرت بانکی گزارشی است که برای مقایسه اطلاعات ثبتشده در حسابداری با اطلاعات درجشده در صورتحساب بانک تهیه میشود.
هدف از تهیه مغایرت بانکی، شناسایی اختلاف میان مانده حسابها و پیدا کردن علت این اختلاف است. این مغایرت معمولاً در یک دوره مشخص، برای مثال بهصورت ماهانه، بررسی میشود.
مهمترین دلایل ایجاد مغایرت بانکی
برخی از مواردی که میتوانند باعث اختلاف بین دفاتر و صورتحساب بانک شوند عبارتاند از:
- ثبت نشدن یک تراکنش در دفاتر
- ثبت نشدن واریز وجه در یکی از حسابها
- چکهای وصولنشده یا برگشتی
- برداشت یا کارمزد ثبتنشده
- اشتباه در ثبت مبلغ
- اختلاف در زمان ثبت یک رویداد مالی
مراحل کلی تهیه صورت مغایرت بانکی
برای تهیه صورت مغایرت میتوان مراحل زیر را دنبال کرد:
1. مانده حساب طبق دفاتر حسابداری مشخص شود.
2. مانده اعلامشده توسط بانک بررسی شود.
3. تراکنشهای دو طرف با یکدیگر تطبیق داده شوند.
4. موارد ثبتنشده یا اختلافات شناسایی شوند.
5. علت هر مغایرت مشخص شود.
6. در صورت نیاز، ثبتهای اصلاحی انجام شود.
7. مانده نهایی پس از اصلاحات کنترل شود.
به این ترتیب، صورت مغایرت بانکی ابزار مهمی برای کنترل صحت اطلاعات مالی و شناسایی خطاهای احتمالی است.
تفاوت حسابداری بانکی و حسابداری شرکتها
حسابداری بانکی و حسابداری شرکتها هر دو بر ثبت و گزارش اطلاعات مالی تمرکز دارند، اما نوع فعالیت و رویدادهای مالی آنها متفاوت است.
| موضوع | حسابداری بانکی | حسابداری شرکتها |
| فعالیت اصلی | عملیات بانکی و مالی | فعالیت اقتصادی و تجاری شرکت |
| عملیات مهم | سپرده، تسهیلات، اقساط، کارمزد و انتقال وجه | خرید، فروش، هزینه، درآمد، موجودی و داراییها |
| تمرکز اصلی | کنترل عملیات و حسابهای بانکی | ثبت و گزارش عملکرد مالی شرکت |
| مهارت تخصصی | آشنایی با عملیات و سیستمهای بانکی | آشنایی با فرآیندهای مالی و حسابداری شرکت |
| گزارشها | گزارشهای مرتبط با فعالیت بانکی | صورتها و گزارشهای مالی شرکت |
نرمافزار حسابداری بانکی چه ویژگیهایی دارد؟
با توجه به حجم زیاد تراکنشهای بانکی، استفاده از سیستمهای نرمافزاری در ثبت و کنترل اطلاعات اهمیت زیادی دارد.
یک نرمافزار مناسب برای فعالیتهای بانکی میتواند امکاناتی مانند موارد زیر داشته باشد:
- ثبت و پردازش عملیات مالی
- مدیریت حسابها و تراکنشها
- تهیه گزارشهای مالی
- مدیریت اسناد و چکها
- امکان اتصال به سیستمهای بانکی
- تحلیل اطلاعات مالی
- کنترل و مدیریت دسترسی کاربران
- قابلیت یکپارچهسازی با سایر سیستمها
- کاهش خطاهای ناشی از ثبت دستی اطلاعات
اتصال به بانک، مدیریت اسناد و چکها، گزارشگیری، تحلیل اطلاعات، امنیت و انعطافپذیری نیز از ویژگیهای مهم نرمافزارهای مرتبط با حسابداری هستند.
مهارتهای مورد نیاز حسابدار بانکی
برای فعالیت در حوزه حسابداری بانکی، تنها آشنایی با اصول پایه حسابداری کافی نیست و فرد باید با فرآیندهای تخصصی بانکی نیز آشنا باشد.
برخی از مهارتهای مهم عبارتاند از:
- تسلط بر اصول حسابداری
- دقت بالا در ثبت اطلاعات
- آشنایی با عملیات بانکی
- توانایی کار با نرم افزارهای حسابداری و بانکی
- آشنایی با سپردهها و تسهیلات
- توانایی تهیه صورت مغایرت بانکی
- آشنایی با اسناد و مدارک مالی
- توانایی تهیه گزارشهای مالی
- آشنایی با ضمانتنامه و وثایق بانکی
- توانایی کنترل و بررسی حسابها
از آنجا که بسیاری از عملیات بانکی بهصورت سیستمی انجام میشوند، توانایی کار با سامانهها و نرمافزارهای مرتبط نیز برای حسابدار بانکی اهمیت دارد.
رشته حسابداری امور بانکی چیست؟
رشته حسابداری امور بانکی، ترکیبی از اصول حسابداری عمومی و دانش تخصصی عملیات بانکی و مالی است. در این رشته، دانشجویان یاد میگیرند که چگونه تراکنشهای مالی بانکها و موسسات اعتباری را ثبت، طبقهبندی و گزارشدهی کنند.
سرفصلهای اصلی معمولاً شامل این موارد است:
حسابداری عمومی و اصول بنیادی: دفترداری، ترازنامه، صورت سود و زیان
عملیات بانکی: انواع سپردهها، تسهیلات و اعتبارات، حوالهها، اسناد تجاری (چک، سفته، برات)
حسابداری تخصصی بانک: نحوه ثبت سود سپردهها، ذخایر قانونی، وامها و مطالبات معوق
قوانین و مقررات بانکی: آشنایی با بانک مرکزی، نظارت بانکی و قوانین پولی و بانکداری
نرمافزارهای مالی و بانکی: کار با سیستمهای نرمافزاری متداول در بانکها
فارغالتحصیلان این رشته معمولاً در بخشهای حسابداری، تسهیلات، صندوق و امور مالی بانکها و موسسات مالی-اعتباری مشغول به کار میشوند.
مهارتهای مورد نیاز در حسابداری امور بانکی
فردی که قصد فعالیت در این حوزه را دارد، بهتر است علاوه بر اصول حسابداری، با سپردهها، تسهیلات، اقساط، کارمزدها، صورت مغایرت بانکی و نرمافزارهای مرتبط با عملیات بانکی آشنا باشد. دقت در ثبت اطلاعات، توانایی بررسی اسناد و مدارک و تهیه گزارشهای مالی نیز از مهارتهای مهم این حوزه هستند.
تفاوت حسابداری امور بانکی با حسابداری عمومی
تفاوت اصلی این دو حوزه در نوع فعالیت و عملیات مالی است. در حسابداری بانکی تمرکز بیشتری بر سپردهها، تسهیلات، اقساط، انتقال وجه و کارمزدها وجود دارد؛ در حالی که حسابداری شرکتها بیشتر با فعالیتهایی مانند خرید، فروش، هزینه، درآمد و داراییهای شرکت سروکار دارد.
چگونه حسابداری بانکی را یاد بگیریم؟
برای یادگیری حسابداری بانکی میتوان از مسیرهای مختلفی استفاده کرد. تحصیل دانشگاهی، دورههای آموزشی تخصصی، دورههای آنلاین، آموزشهای کوتاهمدت، آموزشهای ضمن خدمت و مطالعه منابع تخصصی از جمله روشهای مورد استفاده هستند.
اگر هدف فرد ورود به بازار کار باشد، بهتر است آموزش فقط به مفاهیم تئوری محدود نشود. تمرین ثبت عملیات بانکی، کار با نرمافزار، تهیه صورت مغایرت و آشنایی با فرآیندهایی مانند سپرده، تسهیلات، اقساط و کارمزد میتواند درک عملی موضوع را بیشتر کند.
دورهٔ جامعِ کارورزی حسابداری
حسابداری در کسب و کارهای مختلف را پروژهمحور و عملی یاد بگیر و آمادهٔ بازارِ کار شو.
مزایای حسابداری بانکی
اجرای صحیح حسابداری بانکی مزایای مختلفی برای بانک و موسسات مالی دارد، از جمله:
- افزایش دقت اطلاعات مالی
- امکان کنترل بهتر حسابها
- شناسایی سریعتر مغایرتها
- دسترسی به گزارشهای مالی
- کمک به مدیریت منابع و مصارف
- کنترل بهتر عملیات بانکی
- کاهش خطاهای ثبت اطلاعات
- کمک به مدیریت ریسک
- فراهم شدن اطلاعات موردنیاز برای تصمیمگیری
چالشهای حسابداری بانکی
حسابداری بانکی نیز مانند سایر حوزههای تخصصی حسابداری با چالشهایی روبهرو است. حجم بالای تراکنشها، حساسیت اطلاعات مالی، ضرورت ثبت دقیق عملیات، کنترل اسناد و رعایت مقررات از جمله موضوعاتی هستند که دقت بالایی را از حسابدار طلب میکنند.
از سوی دیگر، توسعه بانکداری دیجیتال و تغییر فناوریهای مالی باعث شده است سیستمهای حسابداری بانکی نیز به سمت اتوماسیون، یکپارچگی بیشتر و پردازش حجم بالاتری از اطلاعات حرکت کنند.
سخن آخر
حسابداری بانکی یکی از حوزههای تخصصی حسابداری است که با عملیات متنوعی مانند سپردهگذاری، برداشت و انتقال وجه، پرداخت تسهیلات، دریافت اقساط، محاسبه سود، ثبت کارمزد، مدیریت وثایق و تهیه صورت مغایرت بانکی سروکار دارد.
ثبت دقیق این عملیات به بانک کمک میکند اطلاعات مالی خود را کنترل کرده و گزارشهای موردنیاز را تهیه کند. برای افرادی که قصد فعالیت در این حوزه را دارند نیز یادگیری همزمان اصول حسابداری، عملیات بانکی و کار با نرمافزارهای مرتبط میتواند مسیر یادگیری را کاربردیتر کند.
سوالات متداول
-
حسابداری بانکی چیست؟
حسابداری بانکی شاخهای تخصصی از حسابداری است که برای ثبت، کنترل، پردازش و گزارش عملیات مالی بانکها و موسسات مالی استفاده میشود. سپردهها، تسهیلات، اقساط، انتقال وجه، کارمزدها و سایر عملیات بانکی از موضوعات مهم آن هستند.
-
مهمترین وظایف حسابدار بانکی چیست؟
ثبت و کنترل عملیات مالی، بررسی حسابها و اسناد، ثبت سپرده و تسهیلات، کنترل اقساط، ثبت کارمزدها، تهیه گزارشهای مالی و بررسی صورت مغایرت بانکی از مهمترین وظایف حسابدار بانکی هستند.
-
مهمترین ثبتهای حسابداری بانکی کداماند؟
ثبت سپردهها، برداشت و انتقال وجه، پرداخت تسهیلات، دریافت اقساط، ثبت سود تسهیلات، کارمزدها، هزینهها، اوراق بهادار و برخی عملیات مربوط به ضمانتنامه و وثایق از جمله ثبتهای مهم در حسابداری بانکی هستند.
-
صورت مغایرت بانکی چه کاربردی دارد؟
صورت مغایرت بانکی برای مقایسه اطلاعات ثبتشده در حسابداری با صورتحساب بانک و شناسایی اختلافات احتمالی تهیه میشود. این کار به شناسایی تراکنشهای ثبتنشده، خطاها، چکهای وصولنشده و سایر مغایرتها کمک میکند.
-
برای حسابداری بانکی چه مهارتهایی لازم است؟
تسلط بر اصول حسابداری، آشنایی با عملیات بانکی، توانایی کار با نرمافزارها، دقت در ثبت اطلاعات، آشنایی با تسهیلات و سپردهها و توانایی تهیه صورت مغایرت از مهارتهای مهم این حوزه هستند.
-
آیا برای یادگیری حسابداری بانکی باید در رشته حسابداری امور بانکی تحصیل کرد؟
برای یادگیری حسابداری بانکی مسیرهای مختلفی وجود دارد و علاوه بر تحصیل دانشگاهی، میتوان از دورههای تخصصی، آموزش آنلاین، دورههای کوتاهمدت، آموزش ضمن خدمت و مطالعه منابع آموزشی استفاده کرد.



ارسال نظر