
سود و زیان انباشته چیست؟ فرمول، ماهیت و نحوه ثبت
سود و زیان انباشته چیست؟ این اولین سوالی است که هنگام تحلیل صورتهای مالی یا در زمان بستن حسابهای پایان دوره، ذهن هر حسابدار و مدیر مالی را به خود مشغول میکند. درک درست این حساب، تنها یک وظیفه روتین حسابداری نیست، بلکه کلید درک قدرت مالی شرکت، استراتژیهای تقسیم سود و حتی تصمیمگیری برای افزایش سرمایه است. در تیم تخصصی حصین حاسب، ما در طول سالها تجربه در زمینه مشاوره مالی و حسابرسی، بارها شاهد بودهایم که نادیده گرفتن ظرافتهای «سود انباشته» میتواند شرکتها را درگیر چالشهای ماده 141 قانون تجارت یا مشکلات مالیاتی غیرمنتظره کند. به همین دلیل، تصمیم گرفتیم در این مقاله به صورت کاملاً کاربردی و از منظر استانداردهای حسابداری، ماهیت، فرمول محاسبه و ثبتهای سند این حساب حیاتی را بررسی کنیم. اگر به دنبال پاسخهای دقیق و فنی هستید که بتوانید در پروژههای مالی خود به کار ببندید، تا انتهای این مطلب همراه ما باشید.
سود و زیان انباشته چیست؟ (بررسی دقیق مفهوم و ماهیت)
در حسابداری، سود و زیان انباشته (Retained Earnings) به بخشی از سود خالص شرکت اطلاق میشود که پس از کسر سود سهام پرداختی، در مجموعه باقی میماند. به عبارت سادهتر، این حساب تمام سودهای کسبشده در سالهای گذشته را که شرکت تصمیم به تقسیم آنها میان سهامداران نگرفته است، در خود جمع میکند. ما در حصین حاسب معتقدیم این حساب، استراتژی مالی هر کسبوکار است؛ چرا که سود انباشته مستقیماً میزان قدرت شرکت برای رشد و توسعه را نشان میدهد.
سود و زبان انباشته عملکردهای زیر را در سیستم مالی شما انجام میدهد:
انباشت ثروت:
این حساب، سودهای سنواتی را در خود ذخیره میکند تا در مواقع نیاز از آنها استفاده شود.
پوشش ریسک:
زیانهای احتمالی دورههای مالی را مستهلک میکند و از کاهش ناگهانی حقوق صاحبان سهام جلوگیری مینماید.
سرمایهگذاری مجدد:
مدیران از این منبع مالی برای تامین مالی پروژههای جدید، خرید تجهیزات یا توسعه زیرساختها بهره میبرند.
گزارشگری شفاف:
این حساب در ترازنامه، وضعیت انباشت سود یا زیان را به سهامداران و تحلیلگران گزارش میدهد تا آنها بتوانند عملکرد مدیریتی شرکت را ارزیابی کنند.
در واقع، هرچه مبلغ این حساب بالاتر باشد، نشاندهنده آن است که شرکت به جای خروج نقدینگی، آن را صرف تقویت بنیه مالی خود کرده است.
مفاهیم کلیدی و ماهیت حساب سود و زیان انباشته
درک درست ماهیت سود و زیان انباشته، اولین گام برای تسلط بر تحلیل صورتهای مالی است. متخصصان ما در حصین حاسب همواره تاکید میکنند که برای جلوگیری از خطاهای محاسباتی، باید رفتار این حساب را در سیستم حسابداری دقیقاً بشناسید.
این حساب در گروه «حقوق صاحبان سهام» طبقهبندی میشود و بهطور کلی ماهیت بستانکار دارد. در ادامه، نکات کلیدی و رفتاری این حساب را بررسی میکنیم:
ماهیت بستانکار حساب:
این حساب با کسب سود خالص افزایش مییابد؛ یعنی هرگاه شرکت به سود دست مییابد، ما بخشی از آن سود را به حساب سود انباشته منتقل میکنیم و مانده آن افزایش پیدا میکند.
تاثیر زیان بر حساب:
اگر شرکت در پایان دوره مالی متحمل زیان خالص شود، این زیان حساب سود انباشته را بدهکار میکند و در نتیجه، مانده این حساب کاهش مییابد.
نقش تقسیم سود:
زمانی که هیئتمدیره تصمیم میگیرد بخشی از سود را بین سهامداران تقسیم کند، ما این مبلغ را از حساب سود انباشته خارج میکنیم؛ به عبارتی، پرداخت سود سهام، حساب سود انباشته را کاهش میدهد.
انباشت در طول زمان:
برخلاف حسابهای موقت (مثل درآمد یا هزینه) که در پایان هر دوره بسته میشوند، حساب سود انباشته مانده خود را به سالهای بعد منتقل میکند و رشد یا کاهش شرکت را در طول تاریخ فعالیت آن نمایش میدهد.
 چرا این ماهیت برای مدیران مهم است؟
در حصین حاسب ما معتقدیم که مانده بستانکار و بزرگ این حساب، نشاندهنده «توان مالی» شرکت برای سرمایهگذاری است. برعکس، اگر مانده این حساب به دلیل زیانهای پیدرپی بدهکار شود، شرکت را در معرض ریسکهای قانونی (ماده 141 قانون تجارت) قرار میدهد و مدیران را مجبور میکند که برای خروج از وضعیت بحرانی، تصمیمات فوری اتخاذ کنند.
فرمول محاسبه سود و زیان انباشته
برای تعیین مانده نهایی حساب سود و زیان انباشته، حسابداران از یک فرمول استاندارد استفاده میکنند. این فرمول، تغییرات سالانه را در کنار مانده ابتدای دوره بررسی میکند تا رقم نهایی برای گزارشگری مالی مشخص شود.
فرمول محاسبه به شرح زیر است:
مانده سود و زیان انباشته پایان دوره = (سود سهام پرداختی) - سود خالص دوره + سود و زیان انباشته ابتدای دوره
ما در تیم حصین حاسب، مراحل انجام این محاسبات را به صورت گامبهگام و عملیاتی به شرح زیر تفکیک میکنیم:
1-مشخص کردن مانده ابتدای دوره:
حسابدار ابتدا مانده حساب سود و زیان انباشته را از ترازنامه سال قبل استخراج میکند. این رقم، مبنای شروع محاسبات برای دوره مالی جدید است.
2-اضافه کردن سود خالص (یا کسر زیان خالص):
سود خالص کسبشده در طول سال مالی جاری (که از صورت سود و زیان استخراج میشود) را به مانده ابتدای دوره اضافه میکنیم. در صورتی که شرکت در دوره مالی جاری با زیان مواجه شده باشد، آن را از مانده ابتدای دوره کسر میکنیم.
3-کسر سود سهام تقسیمشده:
در مرحله نهایی، مبلغ سود سهامی که در طول سال مالی بین سهامداران تقسیم شده است را از عدد به دست آمده کسر میکنیم. عدد نهایی، مانده حساب سود و زیان انباشته را در ترازنامه نشان میدهد.
رعایت دقیق این فرمول، صحت صورتهای مالی را تضمین میکند و مانع از بروز اشتباه در گزارشگری به مراجع قانونی و سهامداران میشود.
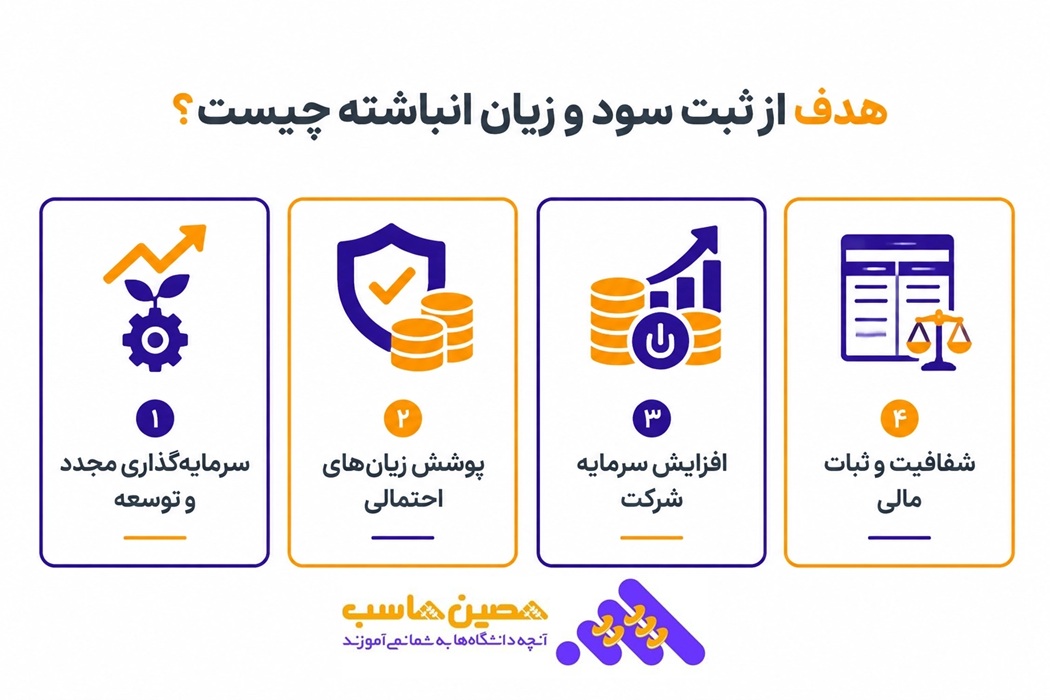 هدف از ثبت سود و زیان انباشته در حسابداری
ثبت حساب سود و زیان انباشته فراتر از یک رویداد ساده در پایان دوره مالی است. ما در حصین حاسب تاکید میکنیم که ثبت دقیق این حساب، پایه و اساس شفافیت در گزارشگری مالی شرکت را تشکیل میدهد.
اهداف اصلی ثبت این حساب عبارتند از:
پایش وضعیت قانونی (ماده 141 قانون تجارت):
شرکتها با ثبت سود یا زیان انباشته، موقعیت خود را در برابر ماده 141 قانون تجارت ارزیابی میکنند. اگر زیان انباشته از نصف سرمایه شرکت فراتر برود، مدیران موظف به برگزاری مجمع عمومی فوقالعاده برای تصمیمگیری در خصوص انحلال یا بقای شرکت هستند.
تسهیل تصمیمگیری درباره تقسیم سود:
هیئتمدیره با استناد به مانده این حساب، تصمیمات نهایی را برای تقسیم سود بین سهامداران یا تخصیص منابع به پروژههای آتی اتخاذ میکند.
نمایش ظرفیتهای توسعه داخلی:
شرکتها با ثبت سود در این حساب، منابع لازم برای تامین مالی پروژههای توسعهای و زیرساختی را بدون نیاز به اخذ تسهیلات بانکی مدیریت میکنند.
ارائه گزارش شفاف به سهامداران:
حسابداران با ثبت دقیق این حساب، اعتماد سرمایهگذاران را جلب میکنند. سهامداران با مشاهده این سرفصل، عملکرد مدیران را در حفظ و افزایش ارزش داراییهای شرکت ارزیابی میکنند.
تسهیل در فرایند حسابرسی:
ثبت اصولی این حساب در دفاتر، فرایند رسیدگی بازرسان قانونی و ممیزان مالیاتی را سریعتر و بدون ابهام پیش میبرد و از بروز جریمههای ناشی از اشتباهات محاسباتی جلوگیری میکند.
در حقیقت، این ثبتها به مدیران کمک میکنند تا کنترل کاملی بر منابع داخلی شرکت داشته باشند و مسیرهای مالی را با دقت بیشتری ترسیم کنند.
جایگاه سود و زیان انباشته در ترازنامه
حساب سود و زیان انباشته به عنوان یکی از مهمترین سرفصلها در بخش حقوق صاحبان سهام (Equity) ترازنامه گزارش میشود. محل قرارگیری این حساب در ترازنامه، وضعیت مالی شرکت و عملکرد دورههای گذشته را به سرمایهگذاران و ذینفعان منعکس میکند.
ما در حصین حاسب همواره تاکید میکنیم که حسابداران باید این سرفصل را با دقت بالا در صورتهای مالی طبقهبندی کنند، زیرا جایگاه آن در ترازنامه، تحلیلهای زیر را برای خوانندگان صورتهای مالی تسهیل میکند:
نمایش ثروت خالص:
این حساب، میزان سودی را که شرکت پس از تقسیم سود سهام نزد خود نگه داشته است، به طور شفاف نشان میدهد.
افزایش ارزش ویژه:
مبلغ مثبت در این حساب، ارزش حقوق صاحبان سهام را در ترازنامه افزایش میدهد و نشاندهنده موفقیت شرکت در تولید سود است.
پوشش ریسکهای مالی:
در صورت بروز زیان در دورههای جاری یا آتی، مانده این حساب، اثر منفی آن را بر ترازنامه تعدیل میکند و از کاهش ناگهانی سایر بخشهای حقوق صاحبان سهام جلوگیری مینماید.
سهولت در محاسبات حسابرسی:
بازرسان قانونی و ممیزان مالیاتی با مشاهده این ردیف در ترازنامه، سریعتر به روند تغییرات سرمایه شرکت در طول سالهای فعالیت پی میبرند.
 چرا این موقعیت در ترازنامه اهمیت دارد؟
در گزارشهای تهیه شده توسط تیم حصین حاسب، مشاهده میکنیم که وقتی این حساب در ترازنامه جایگاه درستی دارد، تحلیلگران به راحتی درک میکنند که شرکت چه میزان از توان مالی خود را برای بازگشت به چرخه تولید (سرمایهگذاری مجدد) استفاده کرده و چه میزان را به سهامداران پرداخت نموده است. اگر مانده این حساب در ترازنامه به صورت منفی (داخل پرانتز) درج شود، بیانگر زیان انباشته است که مستقیماً اعتبار و توان مالی شرکت را در صورتهای مالی زیر سوال میبرد.
نحوه ثبت سند حسابداری سود و زیان انباشته
در پایان سال مالی، حسابداران پس از محاسبه سود خالص یا زیان خالص در حساب «سود و زیان جاری»، این مانده را به حساب «سود و زیان انباشته» منتقل میکنند تا دفاتر برای سال جدید آماده شوند. ما در حصین حاسب این فرایند را در دو حالت مجزا بررسی میکنیم.
1. ثبت سند انتقال سود خالص (سود انباشته)
هنگامی که شرکت در پایان دوره به سود میرسد، مانده حساب «سود و زیان جاری» بدهکار و حساب «سود و زیان انباشته» بستانکار میشود. این کار باعث افزایش حقوق صاحبان سهام میگردد.
| شرح سند | بدهکار | بستانکار |
| حساب سود و زیان جاری | X | - |
| حساب سود و زیان انباشته | - | X |
توضیح عملیاتی: با ثبت این سند، مانده مثبت سود خالص از حسابهای موقت خارج و به حساب دائمی (سود و زیان انباشته) منتقل میشود.
2. ثبت سند انتقال زیان خالص (زیان انباشته)
اگر شرکت در پایان دوره با زیان مواجه شود، حساب «سود و زیان انباشته» بدهکار میشود. این ثبت، ارزش حقوق صاحبان سهام را کاهش میدهد.
| شرح سند | بدهکار | بستانکار |
| حساب سود و زیان انباشته | X | - |
| حساب سود و زیان جاری | - | X |
توضیح عملیاتی: در این حالت، زیان انباشته باعث کاهش مانده حساب «سود و زیان انباشته» یا منفی شدن آن میشود که در ترازنامه باید به درستی نمایش داده شود.
3. ثبت سند تقسیم سود سهام
هنگامی که مجمع عمومی شرکت تصمیم به تقسیم سود بین سهامداران میگیرد، باید از حساب «سود و زیان انباشته» کاهش یابد.
| شرح سند | بدهکار | بستانکار |
| حساب سود و زیان انباشته | X | - |
| حساب سود سهام پرداختنی | - | X |
توضیح عملیاتی: این ثبت، بدهی شرکت به سهامداران را بابت سود تقسیمی شناسایی میکند و بلافاصله مانده حساب سود و زیان انباشته را کاهش میدهد.
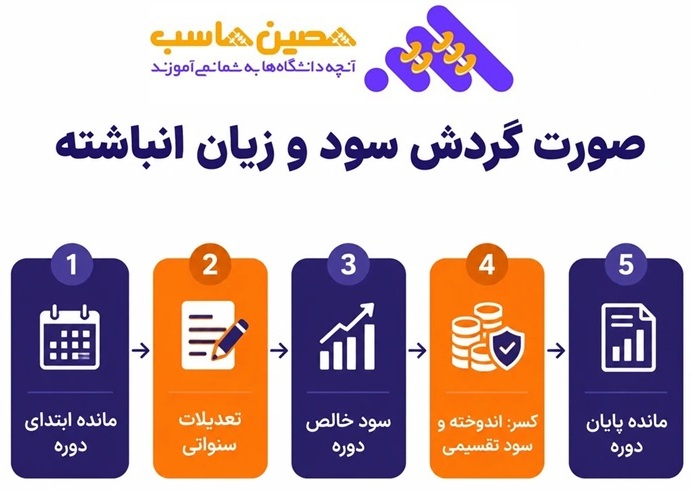 1. گردش حساب سود و زیان انباشته
گردش این حساب در پایان هر دوره مالی، مسیر تغییرات ثروت انباشته شرکت را مشخص میکند. برای تهیه صورت گردش سود و زیان انباشته، حسابداران اقلام زیر را به صورت گامبهگام در دفاتر ثبت و گزارش میکنند:
مانده ابتدای دوره:
رقم انتقالیافته از ترازنامه پایان سال قبل.
سود خالص دوره:
اضافه شدن سود خالص حاصل از صورت سود و زیان جاری.
تعدیلات سنواتی (در صورت وجود):
اصلاح اشتباهات حسابداری یا تغییر در رویههای حسابداری دورههای گذشته که مستقیماً در این حساب اعمال میشود.
سود سهام تقسیمشده:
کسر مبالغ مصوب مجمع عمومی بابت سود سهام.
مانده پایان دوره:
رقم نهایی که به ترازنامه جدید منتقل میشود.
فرمول گردش حساب در دفاتر: مانده پایان دوره = (سود سهام تقسیمشده) - (تعدیلات سنواتی یا مالیاتی) + سود خالص دوره + مانده ابتدای دوره
2. نحوه بستن حساب سود و زیان
نکته بسیار مهمی که در تیم حصین حاسب همواره بر آن تاکید داریم، ماهیت دائمی این حساب است. برخلاف حسابهای درآمد و هزینه که در پایان سال به صفر میرسند، حساب سود و زیان انباشته به عنوان یک حساب دائمی باقی میماند و مانده آن به سال بعد منتقل میشود.
مراحل بستن حسابها در پایان سال:
بستن حسابهای موقت:
ابتدا کلیه حسابهای درآمد و هزینه را به حساب «خلاصه سود و زیان» منتقل میکنیم تا سود یا زیان خالص دوره مشخص شود.
انتقال به سود و زیان انباشته:
پس از محاسبه سود یا زیان خالص در حساب «خلاصه سود و زیان»، مانده این حساب را به حساب «سود و زیان انباشته» منتقل میکنیم.
اگر سود داشته باشیم:
بدهکار: خلاصه سود و زیان
بستانکار: سود و زیان انباشته
اگر زیان داشته باشیم:
بدهکار: سود و زیان انباشته
بستانکار: خلاصه سود و زیان
با انجام این ثبتها، حساب خلاصه سود و زیان صفر میشود و مانده سود یا زیان خالص در حساب دائمی «سود و زیان انباشته» تثبیت میگردد.
3. کاربرد حساب سود و زیان انباشته
مدیران مالی و حسابداران از دادههای این حساب برای تصمیمگیریهای کلان استفاده میکنند. کاربردهای اصلی این حساب عبارتند از:
تسهیل پرداخت سود سهام:
هیئتمدیره بر اساس مانده این حساب، توانایی شرکت در پرداخت سود به سهامداران را تعیین میکند.
سرمایهگذاری مجدد:
شرکتها از مانده مثبت این حساب برای تامین مالی خرید داراییهای ثابت، توسعه خطوط تولید و پروژههای تحقیق و توسعه بدون نیاز به استقراض استفاده میکنند.
پوشش ریسکهای مالی:
در صورت بروز زیان در دورههای مالی آتی، این حساب منابع لازم برای جذب و مستهلک کردن زیان را فراهم میکند.
تطبیق با قوانین تجاری:
شرکتها برای نظارت بر مفاد ماده 141 قانون تجارت، این حساب را به طور مستمر بررسی میکنند تا از مدیریت صحیح سرمایه اطمینان یابند.
سنجش عملکرد مدیران:
سهامداران با تحلیل روند این حساب در سالهای متوالی، اثربخشی استراتژیهای مدیریتی را در تولید ثروت ارزیابی میکنند.
تفاوت سود انباشته با اندوخته قانونی چیست؟
اندوخته قانونی طبق ماده 140 قانون تجارت، یک الزام قانونی است و شرکت باید هر ساله بخشی از سود خالص را به آن اختصاص دهد. اما سود انباشته، سودی است که پس از کسر اندوختههای قانونی و سود سهام مصوب، در اختیار شرکت باقی میماند و هیئتمدیره بر اساس استراتژیهای داخلی برای استفاده از آن (توسعه، سرمایهگذاری یا پوشش زیان) تصمیمگیری میکند.
آیا مانده مثبت در حساب سود و زیان انباشته به معنای وجود نقدینگی در بانک است؟
خیر؛ مانده این حساب یک رقم حسابداری است و نشاندهنده سودی است که در طول سالیان در شرکت جمع شده است. این سود لزوماً به صورت «وجه نقد» در بانک نیست؛ زیرا شرکت ممکن است از منابع این سود برای خرید داراییهای ثابت، موجودی کالا یا تسویه بدهیها استفاده کرده باشد.
اگر سود و زیان انباشته منفی شود، شرکت با چه مشکلاتی روبرو میشود؟
زیان انباشته، حقوق صاحبان سهام را کاهش میدهد. اگر این زیان به میزانی برسد که از نصف سرمایه ثبتشده شرکت بیشتر شود، طبق ماده 141 قانون تجارت، هیئتمدیره موظف است مجمع عمومی فوقالعاده را برگزار کند تا در خصوص انحلال یا کاهش سرمایه شرکت تصمیمگیری شود.
آیا امکان افزایش سرمایه از محل سود و زیان انباشته وجود دارد؟
بله؛ یکی از بهترین ابزارهای تامین مالی داخلی برای شرکتها، افزایش سرمایه از محل سود انباشته است. این کار بنیه مالی شرکت را تقویت میکند و نیازی به ورود نقدینگی جدید از سوی سهامداران یا اخذ تسهیلات بانکی ندارد.
آیا برای سود و زیان انباشته سقف مشخصی وجود دارد؟
خیر؛ برخلاف اندوخته قانونی که تا سقف مشخصی از سرمایه شرکت اجباری است، برای سود و زیان انباشته سقف قانونی وجود ندارد. مانده این حساب تا زمانی که شرکت به فعالیت خود ادامه میدهد، میتواند افزایش یابد یا بر اساس تصمیمات مجامع عمومی مصرف شود.
جمعبندی نهایی
سود و زیان انباشته، فراتر از یک حساب ساده در ترازنامه، شاخصی دقیق از انباشت ثروت و توانمندی مالی یک شرکت است. ثبت درست، محاسبه دقیق و تحلیل مداوم این حساب، به مدیران کمک میکند تا تصمیمات بهینهای برای سرمایهگذاری مجدد، تقسیم سود و یا مواجهه با بحرانهای احتمالی اتخاذ کنند. نادیده گرفتن نکات فنی یا اشتباه در ثبت سند این حساب، ریسکهای مالیاتی و قانونی (مانند تبعات ماده 141 قانون تجارت) را برای کسبوکار شما افزایش میدهد. متخصصان حصین حاسب با بهرهگیری از دانش تخصصی و تجربیات عملیاتی، آمادهاند تا در تمامی مراحل تنظیم صورتهای مالی، ثبت اسناد حسابداری و تحلیل سود و زیان انباشته، پشتیبان شما باشند. اگر برای مدیریت دقیق حسابها و ارتقای شفافیت مالی در شرکت خود به مشاوره نیاز دارید، تیم حصین حاسب راهکارهای عملیاتی و تخصصی را متناسب با نیازهای کسبوکار شما ارائه میدهد. برای دریافت مشاورههای مالی دقیقتر، با کارشناسان ما در ارتباط باشید.
سوالات متداول
-
1-سود و زیان انباشته چیست؟
سود و زیان انباشته به بخشی از سود خالص شرکت اطلاق میشود که پس از کسر سود سهام پرداختی در شرکت باقی میماند. این حساب نمایانگر سودهای کسبشده در سالهای گذشته است که میان سهامداران تقسیم نشده است.
-
2-چرا ثبت سود و زیان انباشته در حسابداری اهمیت دارد؟
ثبت حساب سود و زیان انباشته اساس شفافیت در گزارشگری مالی شرکت را تشکیل میدهد و به مدیران کمک میکند تا تصمیمات بهتری در خصوص تقسیم سود و سرمایهگذاری مجدد اتخاذ کنند.
-
3-سود و زیان انباشته چه تاثیری در ترازنامه دارد؟
حساب سود و زیان انباشته به عنوان یکی از سرفصلهای مهم در بخش حقوق صاحبان سهام ترازنامه قرار میگیرد و وضعیت مالی و عملکرد شرکت را به سرمایهگذاران منعکس میکند.
-
4-فرمول محاسبه سود و زیان انباشته چیست؟
فرمول محاسبه به این شکل است: مانده سود و زیان انباشته پایان دوره = (سود سهام پرداختی) - (سود خالص دوره) + (سود و زیان انباشته ابتدای دوره).
-
5-اگر سود و زیان انباشته منفی شود، شرکت چه مشکلاتی خواهد داشت؟
زیان انباشته میتواند حقوق صاحبان سهام را کاهش دهد و در صورتی که زیان از نصف سرمایه ثبت شده بیشتر شود، مدیران موظف به برگزاری مجمع عمومی فوقالعاده خواهند بود.
-
6-آیا امکان افزایش سرمایه از محل سود و زیان انباشته وجود دارد؟
بله، شرکتها میتوانند از سود انباشته برای افزایش سرمایه استفاده کنند که این کار میتواند به تقویت بنیه مالی شرکت بدون نیاز به ورود نقدینگی جدید منجر شود.
-
7-آیا برای سود و زیان انباشته سقف مشخصی وجود دارد؟
خیر، برخلاف اندوخته قانونی که سقف مشخصی دارد، برای سود و زیان انباشته سقف قانونی وجود ندارد و میتواند تا زمانی که شرکت فعال است، افزایش یابد.
-
8-چه عواملی میتوانند بر مانده حساب سود و زیان انباشته تاثیر بگذارند؟
عوامل مختلف مانند سود و زیان خالص دوره، پرداخت سود سهام و تعدیلات سنواتی میتوانند بر مانده حساب سود و زیان انباشته تاثیرگذار باشند.



ارسال نظر