
نحوه ثبت سند حسابداری خدمات درمانی و دارویی
سند حسابداری خدمات درمانی به عنوان هسته مرکزی ساختار مالی در درمانگاهها، کلینیکها و مراکز پزشکی شناخته میشود که نقش تعیینکنندهای در شفافیت پولی این مجموعهها دارد. در ساختار پیچیده مراکز درمانی، جریان مالی برخلاف اصناف معمولی ساده نیست؛ بلکه شامل ترکیب حساسی از فرانشیز پرداختی بیمار، مطالبات سازمانهای بیمهگر پایه و تکمیلی، محاسبات دقیق کارانه (پرکیس) پزشکان، کسورات بیمهای و گردش پرسرعت انبار دارو و ملزومات مصرفی است. اشتباه در صدور اسناد دوطرفه (بدهکار و بستانکار) در این بخش میتواند منجر به ایجاد مغایرتهای مالی سنگین با بیمهها، ابهام در سود و زیان واقعی و بروز چالشهای جدی مالیاتی شود. متخصصان و مشاوران مالی حصین حاسب با سالها تجربه عملی در راهاندازی و بهینهسازی سیستمهای مالی مراکز درمانی، همواره تاکید دارند که تسلط بر اصول ثبت سند بخش درمان و دارو، نخستین قدم برای دستیابی به گزارشهای مالی قابل اتکا و مدیریت بهینه هزینهها و درآمدهاست.
 اهمیت و ضرورت دقت در صدور سند حسابداری خدمات درمانی
دقت در صدور سند حسابداری خدمات درمانی ضامن بقای مالی، شفافیت عملیاتی و بقای قانونی هر مجموعه بهداشتی و پزشکی است. در اکوسیستم درمانی، عدم تطابق میان زمان ارائه خدمت پزشکی و زمان تسویه قطعی مبالغ توسط بیمهها، فضایی پیچیده ایجاد میکند. اگر ثبت رخدادهای مالی به شکل استاندارد انجام نشود، مدیران مرکز سلامت هیچگاه دید درستی از سود خالص، بهای تمامشده خدمات و مطالبات وصولنشده نخواهند داشت. علاوه بر این، در سالهای اخیر با توجه به الزامات مراجع نظارتی، استانداردهای سازمان امور مالیاتی و اتصال فراگیر به سامانههای نسخهنویسی آنلاین، هرگونه خطای ثبتی یا ناهمخوانی دفاتر با گردش حسابهای بانکی و سامانهها میتواند جریمههای مالیاتی سنگین و رد دفاتر قانونی را به همراه داشته باشد. از این رو، ثبت دقیق بدهکار و بستانکار هر خدمت در لحظه وقوع، نه یک انتخاب، بلکه ضرورت بنیادین اداره یک مرکز درمانی مدرن است.
چالشهای رایج در حسابداری مراکز پزشکی و درمانگاهها
حسابداران در بخش درمان روزانه با متغیرهای بیشماری دستوپنجه نرم میکنند که پیچیدگی آنها فراتر از بنگاههای بازرگانی متداول است. مهمترین این چالشها عبارتند از:
تاخیر در تسویه و کسورات سازمانهای بیمهگر:
تفاوت بین مبلغ ثبتشده در پرونده اولیه بیمار و مبالغی که کارشناسان بیمه پس از ماهها ارزیابی به حساب مرکز واریز میکنند، منجر به کسورات بیمه و مغایرتهای مداوم میشود.
محاسبه پیچیده کارانه و پرکیس پزشکان:
نحوه تسهیم درآمد میان مرکز درمانی و پزشک (بر اساس نوع تخصص، شیفت، تجهیزات مصرفی و مالیات علیالحساب ماده 86 یا ماده 104) نیازمند فرمولهای چندوجهی در سندزنی است.
کنترل موجودی انبار دارو و ملزومات پزشکی:
تاریخ مصرف داروها، ضایعات ناگزیر، نوسانات دائمی قیمت خرید از شرکتهای پخش دارو و تطابق ندادن مصرف بخشها با پرونده بیمار، از ریسکهای شدید کسری انبار است.
حجم بالای تراکنشهای خرد روزانه:
پذیرش صدها بیمار در شیفتهای مختلف با درآمدهای اندک صندوق یا پوز پذیرش، ثبت روزانه اسناد را بسیار زمانبر و مستعد خطای انسانی میکند.
 نقش سیستمهای یکپارچه مالی (مانند راهکارهای حصین حاسب) در دقت ثبت اسناد
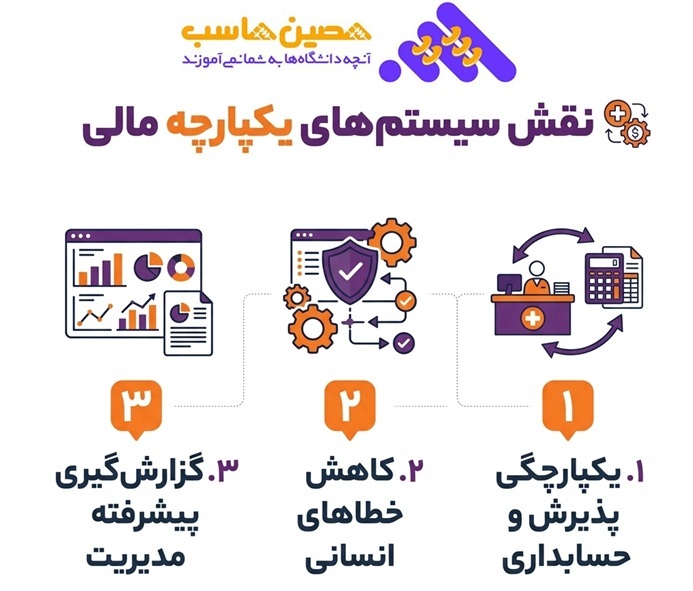
برای عبور از این حجم بالای پیچیدگی و خطاهای عملیاتی، استفاده از زیرساختهای سنتی یا اکسل دیگر پاسخگو نیست. اینجاست که نقش سیستمهای یکپارچه مالی (مانند راهکارهای حصین حاسب) معنا پیدا میکند. تیم مشاوران و متخصصان مالی حصین حاسب با تسلط عمیق بر چرخه کار مراکز تشخیصی، درمانی و دارویی، زیرساختی یکپارچه را طراحی و مستقر میسازد که پذیرش، داروخانه، انبار و پرونده بیمار را مستقیماً به ماژول حسابداری متصل میکند. دستاوردهای پیادهسازی این سیستمها عبارتند از:
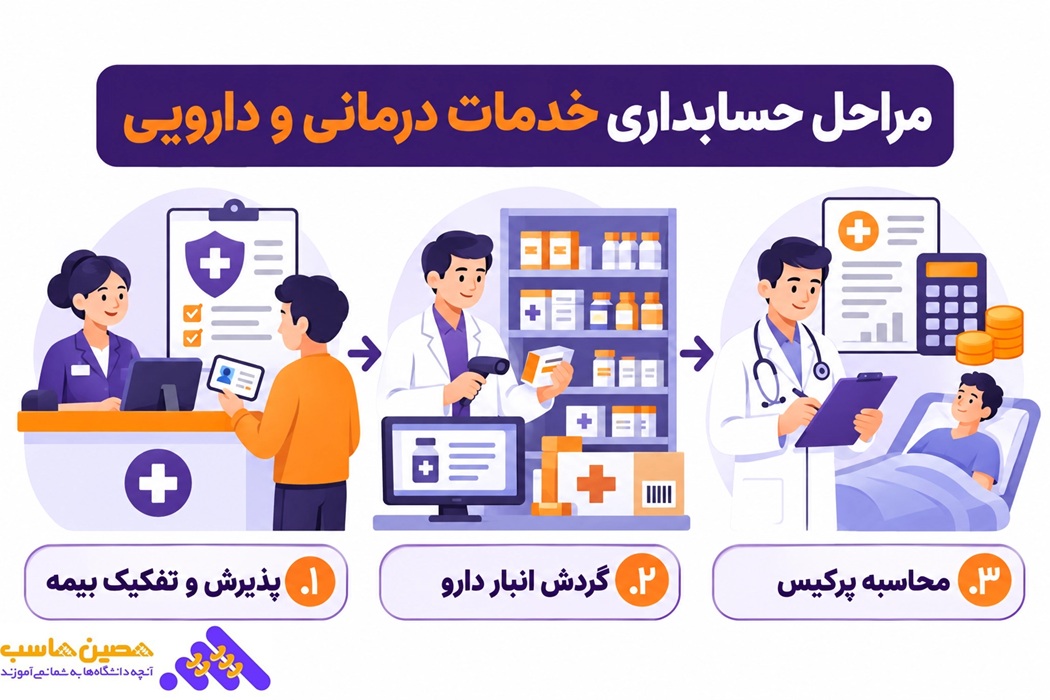
1. صدور خودکار سند حسابداری خدمات درمانی:
به محض ترخیص یا تسویه بیمار در باجه پذیرش، سند دوبل تفکیکشده (سهم بیمار، بیمه پایه و مکمل) بدون دخالت دستی در سیستم صادر میشود.
2. مدیریت مکانیزه پرکیس و کسورات قانونی:
سهم پزشک به تفکیک درصد توافقی و کسر خودکار مالیات تکلیفی در کاردکس پرسنلی و بستانکاران ثبت میگردد.
3. کاهش خطاهای مغایرتگیری بیمهای:
با ثبت مکانیزه دیسک بیمه، پیگیری مبالغ واریزی، پرداختیهای علیالحساب و صدور سند کسورات شفاف میشود.
4. انطباق هوشمند با سامانه مودیان و استانداردهای دارایی:
حسابداران باید درآمدهای معاف درمانی را از بخشهای مشمول ارزش افزوده بهدقت تفکیک کنند و صورتحسابهای الکترونیکی را بهموقع ارسال نمایند. استقرار اصولی این فرآیندها توسط کارشناسان حصین حاسب این اطمینان را ایجاد میکند که حسابداری درمانگاه علاوه بر انطباق کامل با قوانین مالیاتی، به یک ابزار تصمیمگیری سودآور برای مدیران تبدیل شود.
 ساختار کلی کدینگ حسابها در بخش درمان و دارو
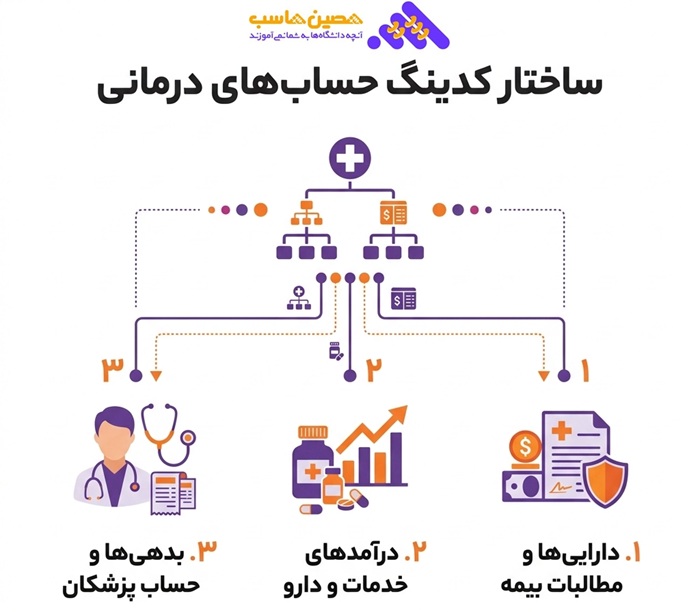
پایه و اساس صدور صحیح هر سند حسابداری خدمات درمانی، طراحی یک ساختار کدینگ استاندارد و منعطف است. در حوزه سلامت و بهداشت، به دلیل تداخل جریانهای دارویی با خدمات بالینی و درگیری چندین سازمان واسط (بیمهها و سازمانهای مالیاتی)، حسابداریهای عمومی و بازرگانی به تنهایی پاسخگوی نیازهای پیچیده این مراکز نیستند. متخصصان پیادهسازی سیستمهای مالی در حصین حاسب توصیه میکنند که کدینگ مراکز درمانی حداقل در 4 سطح اصلی (گروه، کل، معین و تفصیلی شناور) طراحی شود تا بتوان کلیه رویدادها را به تفکیک شیفت، نوع تخصص، نام پزشک، انبار دارو و نام سازمان بیمهگر ردیابی کرد.
حسابهای دارایی جاری و حسابهای دریافتنی تجاری (بیمهها)
این بخش از داراییها، منابع در گردش و مبالغ در شرف وصول مرکز درمانی را تشکیل میدهد. تفکیک دقیق سطوح معین و تفصیلی در این سرفصل مانع از سردرگمی در وصول مطالبات میشود:
موجودی نقد و بانک:
صندوقهای پذیرش (تفکیک به شیفت صبح، عصر و شب) دستگاههای کارتخوان (POS) بخشهای مختلف (پذیرش، داروخانه، دندانپزشکی، تصویربرداری)
حسابهای بانکی عملیاتی مرکز
حسابهای دریافتنی تجاری (بخش بیمهها):معین: سازمانهای بیمهگر پایه (تفصیلی: بیمه سلامت، بیمه تامین اجتماعی، خدمات درمانی نیروهای مسلح و…)
معین: شرکتهای بیمه تکمیلی (تفصیلی: بیمه ایران، دانا، آسیا، البرز و…)
معین: طرفهای قرارداد سازمانی و شرکتی
موجودی کالا و مواد مصرفی:انبار مرکزی دارو
انبار ملزومات مصرفی پزشکی (سرنگ، باند، ست سرم، الکل و…)
انبار اقلام مصرفی دندانپزشکی و
توصیه اجرایی کارشناسان حصین حاسب: برای حسابهای دریافتنی بیمه، سطح تفصیلی را بهصورت «نام سازمان بیمهگر + سال و ماه ارسال فایل/دیسک» تعریف کنید تا ثبت واریزیها و کنترل کسورات ماهانه به دقیقترین شکل ممکن صورت گیرد.
حسابهای درآمدی و هزینههای عملیاتی
تفکیک دقیق جریانهای ورودی و خروجی در بخش درمان نقشی اساسی در تعیین بهای تمامشده و ارسال گزارشهای مالیاتی بدون ریسک دارد:
سرفصل درآمدهای عملیاتی درمانی و دارویی:معین: درآمد خدمات ویزیت عمومی و تخصصی
معین: درآمد بخش پاراکلینیک (آزمایشگاه، رادیولوژی، سونوگرافی، فیزیوتراپی)
معین: درآمد خدمات سرپایی و تزریقات/پانسمان
معین: درآمد فروش داروخانه (داروهای تخصصی و اقلام OTC)
سرفصل هزینههای عملیاتی و بهای تمامشده:معین: بهای تمامشده کالای فروشرفته داروخانه و مصرف ملزومات در بخشها
معین: هزینههای پرسنلی (حقوق، دستمزد، مزایا و بیمه کادر درمان و پرستاران)
معین: استهلاک تجهیزات و دستگاههای حساس پزشکی (یونیتها، دستگاههای تصویربرداری)
معین: هزینه امحاء و دفع پسماند و زبالههای عفونی بیمارستانی
معین: تعدیلات و کسورات غیرقابل وصول بیمه (تعدیل درآمد خدمات)
حسابهای بدهی جاری (بستانکاران تجاری و پزشکان)
تعهدات پرداخت مرکز درمانی در این حسابها مستند میشوند تا جریان خروج نقدینگی تحت کنترل مدیریت باقی بماند:
بستانکاران تجاری (حسابهای پرداختنی):معین: شرکتهای پخش دارو و توزیع تجهیزات پزشکی (تفصیلی به نام هر شرکت تامینکننده)
معین: شرکتهای طرف قرارداد پشتیبانی دستگاهها و تاسیسات کلینیک
حساب پزشکان و پیراپزشکان (کارانه و پرکیس):معین: جاری پزشکان (تفصیلی به نام هر پزشک بههمراه شماره نظام پزشکی)
معین: مالیات تکلیفی ماده 104/86 قانون مالیاتهای مستقیم (کسر سهم مالیات قرارداد پزشکان جهت واریز به دارایی)
سایر بدهیهای جاری:ودیعهها و پیشدریافت از بیماران جراحی/بستری
بیمه و مالیات حقوق کادر اداری و پرستاری پرداختی به سازمان تامین اجتماعی و اداره امور مالیاتی
استقرار این نظام کدینگ استاندارد توسط تیم حصین حاسب این تضمین را به همراه دارد که در هر زمان، ترازهای آزمایشی 4 ستونی و 8 ستونی کلینیک، تصوری شفاف، دقیق و بینقص از عملکرد درمانی و دارویی ارائه دهند.
نحوه ثبت سند حسابداری خدمات درمانی و پذیرش بیماران
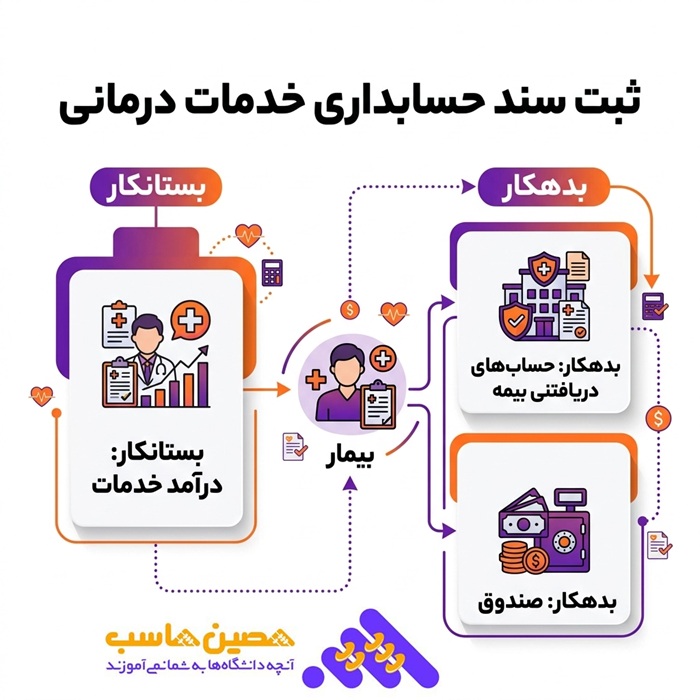
در لحظه ورود بیمار به کلینیک یا درمانگاه و انجام فرآیند پذیرش، نخستین نقطه تماس مالی رخ میدهد. سند حسابداری خدمات درمانی در مرحله پذیرش باید بازتابدهنده واقعیت جریان پولی و تعهداتی باشد. رویکرد سنتی که صرفاً مبالغ واریز شده به دستگاه کارتخوان را به عنوان درآمد شناسایی میکرد، امروزه کاملاً منسوخ شده و منجر به گزارشگری غلط، جریمههای مالیاتی و گم شدن مطالبات بیمهای میشود. بر اساس اصول حسابداری تعهدی و چارچوبهای مورد تایید تیم مالی حصین حاسب، درآمد خدمات درمانی باید در همان لحظه ارائه خدمت به طور کامل شناسایی شود؛ فارغ از اینکه وجه آن نقداً وصول شده یا به صورت طلب از سازمانهای بیمهگر ثبت گردد.
ثبت سند درآمد خدمات عمومی و تخصصی (تفکیک سهم بیمار و بیمه)
هنگامی که یک بیمار برای انجام خدمات عمومی (مانند ویزیت، تزریقات، نوار قلب) یا خدمات تخصصی (نظیر سونوگرافی، جراحیهای سرپایی و دندانپزشکی) به درمانگاه مراجعه میکند، صورتحساب کل خدمت به دو بخش اصلی تقسیم میشود:
سهم بیمار (فرانشیز):
مبلغی که بیمار در محل پذیرش نقداً یا با کارت بانکی پرداخت میکند.
سهم سازمان بیمهگر (پایه یا تکمیلی):
مبلغی که طبق قرارداد و تعرفه مصوب، به عنوان طلب مرکز درمانی از بیمه شناسایی میگردد.
مثال عددی و کاربردی:
فرض کنید تعرفه مصوب یک خدمت تخصصی درمانی مبلغ 10,000,000 ریال است. طبق قرارداد بیمه پایه (تامین اجتماعی)، 30٪ سهم بیمار (3,000,000 ریال) در لحظه پذیرش با کارتخوان اخذ شده و 70٪ سهم بیمه (7,000,000 ریال) به عنوان طلب شناسایی میشود.
ثبت سند حسابداری در دفتر روزنامه:
| کدینگ پیشنهادی / شرح حساب | تفصیلی شناور | بدهکار (ریال) | بستانکار (ریال) |
| موجودی نقد و بانک / موجودی نزد بانکها | دستگاه پوز باجه پذیرش | 3,000,000 | |
| حسابهای دریافتنی تجاری / بیمههای پایه | سازمان بیمه تامین اجتماعی - فروردین ماه | 7,000,000 | |
| درآمدهای عملیاتی / درآمد خدمات تخصصی | کلینیک تخصصی / بخش جراحی سرپایی | 10,000,000 |
شرح سند: بابت پذیرش و ارائه خدمت تخصصی به بیمار و تفکیک سهم فرانشیز و بیمه پایه بر اساس قبض شماره…
نحوه ثبت بدهکار و بستانکار فرانشیز و اسناد دریافتنی بیمه
در بسیاری از کلینیکهای طرف قرارداد با بیمههای تکمیلی، محاسبات پذیرش سه یا چهار وجهی میشود؛ به این معنی که بیمار فرانشیز کمتری پرداخت میکند، بخشی را بیمه پایه تقبل کرده و بخش باقیمانده بر عهده بیمه تکمیلی است. ثبت صحیح بدهکار و بستانکار در چنین شرایطی مانع از سوخت شدن مطالبات مراکز درمانی میشود.
سناریوی چندبیمهای (بیمه پایه + بیمه تکمیلی):
فرض کنید کل هزینه یک خدمت تشخیصی 20,000,000 ریال است:
سهم بیمه پایه (سلامت): 6,000,000 ریال
سهم بیمه تکمیلی (بیمه دانا): 12,000,000 ریال
فرانشیز نقدی پرداختی بیمار: 2,000,000 ریال
نحوه صدور سند دوبل حسابداری:
| ردیف -سرفصل معین | سطح تفصیلی | بدهکار (ریال) | بستانکار (ریال) |
| 1-موجودی نقد و بانک / کارتخوان پذیرش | پوز شعبه مرکزی | 2,000,000 | |
| 2-حسابهای دریافتنی تجاری / بیمه پایه | بیمه سلامت ایرانیان | 6,000,000 | |
| 3-حسابهای دریافتنی تجاری / بیمه تکمیلی | بیمه دانا - قرارداد درمانی | 12,000,000 | |
| 4-درآمدهای عملیاتی / درآمد خدمات تشخیصی | واحد رادیولوژی و سونوگرافی | 20,000,000 |
نکته طلایی مشاوران حصین حاسب:
اسناد دریافتنی از بیمهها تا زمانی که اسناد و نسخ الکترونیکی به اداره بیمه تحویل داده نشده و در کارتابل آنها به وضعیت «تایید اولیه» نرسیده، باید تحت تفصیلی «اسناد در جریان ارسال» کنترل شوند. پس از تایید شیتهای ارسالی، حساب تفصیلی به «مطالبات قطعی بیمه» منتقل میگردد تا در زمان مغایرتگیری بانکی، مبالغی که کارشناسان بیمه به دلیل نواقص پرونده رد میکنند، به سادگی قابل ردگیری باشد.
 نحوه ثبت سند حسابداری داروخانه و تجهیزات پزشکی
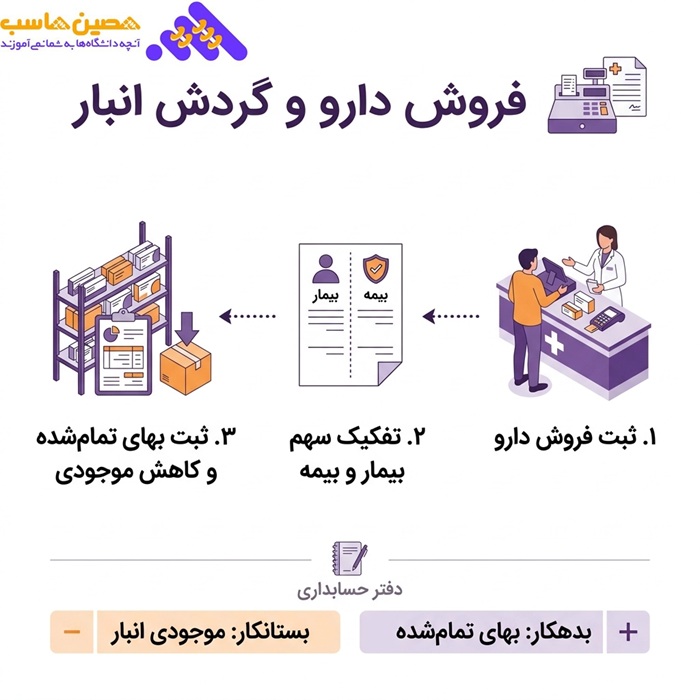
بخش دارو و ملزومات مصرفی در درمانگاهها و بیمارستانها تلاقی دو حوزه بازرگانی کالا و خدمات بالینی است. بر خلاف بخشهای ویزیت یا خدمات پاراکلینیک، در بخش دارویی ما با مفهوم گردش فیزیکی کالا، قیمتگذاری ورودی و خروجی انبار (روش میانگین موزون یا FIFO)، تاریخ انقضا و ضایعات دارویی مواجه هستیم. عدم تطابق میان فروش ثبتشده در صندوق داروخانه با خروج فیزیکی اقلام از قفسهها، یکی از پرتکرارترین علل کسری انبار و رد دفاتر در رسیدگیهای مالیاتی است. به همین علت، در یک سند حسابداری خدمات درمانی و دارویی استاندارد، فرآیند مالی داروخانه در دو مرحله مجزا ثبت میشود: ثبت فروش (جریان درآمد و وصولی) و ثبت بهای تمامشده و خروج از انبار (جریان کالا).
ثبت فروش دارو و ملزومات (نقدی و سهم بیمه)
فروش دارو در داروخانههای درمانگاهی معمولاً ترکیبی از فروش داروهای نسخهای (تحت پوشش بیمههای پایه و مکمل) و داروهای بدون نسخه (OTC) به همراه مکملها و لوازم بهداشتی است. درآمد فروش باید در لحظه تحویل دارو به بیمار بر مبنای قیمت مصوب سامانه تیتک یا تعرفه قانونی شناسایی گردد.
مثال عددی ثبت فروش نسخه دارویی:
فرض کنید مجموع نسخ دارویی یک شیفت داروخانه مبلغ 15,000,000 ریال باشد که:
سهم پرداختی بیمار با کارتخوان (فرانشیز و داروهای آزاد): 6,000,000 ریال
سهم سازمان بیمهگر (تامین اجتماعی): 9,000,000 ریال
سند حسابداری فروش دارو در دفتر روزنامه:
| کدینگ پیشنهادی / شرح معین | سطح تفصیلی شناور | بدهکار (ریال) | بستانکار (ریال) |
| موجودی نقد و بانک / کارتخوان داروخانه | پوز پذیرش داروخانه شیفت صبح | 6,000,000 | |
| حسابهای دریافتنی تجاری / بیمه پایه دارو | بیمه تامین اجتماعی - نسخ دارویی | 9,000,000 | |
| درآمدهای عملیاتی / درآمد فروش دارو | انبار و داروخانه درمانگاه | 15,000,000 |
شرح سند: بابت فروش نسخ دارویی و مکملها به تفکیک سهم نقد و بیمه پایه طی قبض شماره…
ثبت سند بهای تمامشده کالای فروشرفته و کاهش موجودی انبار
فروش دارو پایان کار نیست؛ با خروج هر قلم دارو یا ست سرم، دارایی انبار کاهش یافته و به هزینه تبدیل میشود. در سیستم حسابداری دائمی (که متخصصان حصین حاسب آن را اکیداً برای داروخانهها و درمانگاهها پیشنهاد میکنند)، به ازای فروشهای ثبتشده، بلافاصله یا در پایان هر روز کاری سند بهای تمامشده صادر میگردد.
مثال عددی ثبت کاهش انبار و بهای تمامشده:
فرض کنید داروها و ملزوماتی که در مثال قبل به مبلغ 15,000,000 ریال فروخته شدند، قیمت تمامشده خرید آنها از شرکتهای پخش دارو بر مبنای سیستم میانگین موزون انبار مبلغ 10,500,000 ریال بوده است.
سند حسابداری کاهش موجودی انبار و شناسایی بهای تمامشده:
| کدینگ پیشنهادی / شرح معین | سطح تفصیلی شناور | بدهکار (ریال) | بستانکار (ریال) |
| بهای تمامشده کالای فروشرفته / بهای تمامشده دارو | واحد داروخانه و ملزومات مصرفی | 10,500,000 | |
| موجودی کالا / موجودی انبار دارو | انبار مرکزی دارو و ملزومات | 10,500,000 |
شرح سند: بابت حواله خروج داروهای فروختهشده بر اساس نرخ میانگین موزون سیستم انبارداری
ثبت مصرف اقلام دارویی در بخشهای درمانی (تزریقات، اتاق عمل سرپایی):
در بسیاری از مواقع، دارو یا وسایل پانسمان فروخته نمیشوند، بلکه در بخش تزریقات یا پانسمان به مصرف بیمار میرسند. در این حالت سند انتقال به مصرف بخش صادر میشود:
| شرح معین حساب | تفصیلی | بدهکار (ریال) | بستانکار (ریال) |
| هزینههای عملیاتی / هزینه مواد و لوازم مصرفی پزشکی | بخش تزریقات و پانسمان | *** | |
| موجودی کالا / موجودی انبار دارو و لوازم | انبار فرعی تزریقات | *** |
توصیه اجرایی کارشناسان حصین حاسب:
داروخانههای متصل به درمانگاه حتماً باید فرآیند «انبارگردانی ادواری ماهانه یا فصلی» را برای شناسایی ضایعات دارویی ناشی از انقضای تاریخ مصرف اجرا کنند. ثبت ضایعات دارویی باید در حسابی مجزا با عنوان «هزینههای غیرعملیاتی / ضایعات و افت موجودی دارو» به همراه صورتجلسه امحاء تنظیم شود تا در ممیزی مالیاتی به عنوان هزینه قابل قبول پذیرفته شود.
 ثبت حسابداری کارانه (پرکیس) پزشکان و کادر درمان
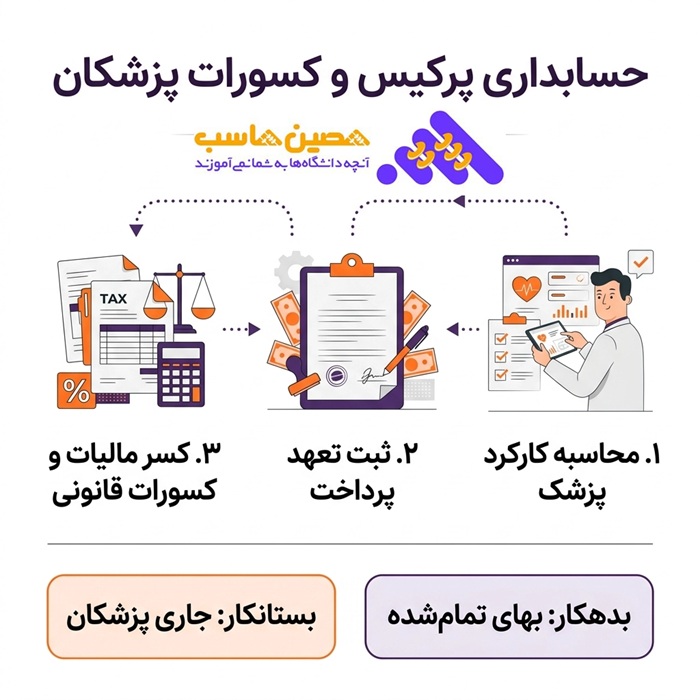
یکی از پیچیدهترین و مناقشهبرانگیزترین سرفصلها در حسابداری درمانگاهها، کلینیکها و بیمارستانها، محاسبه و صدور سند کارانه یا همان پرکیس پزشکان و پیراپزشکان است. درآمد حاصل از بخش عمدهای از خدمات تخصصی پزشکی (مانند ویزیت، اعمال جراحی سرپایی، سونوگرافی، خدمات دندانپزشکی و فیزیوتراپی) حاصل تلاش پزشک است که طبق قرارداد، درصدی از آن به پزشک و مابقی به عنوان سهم کلینیک (حقالسهم مرکز درمانی) تخصیص مییابد. عدم تفکیک تعهد پرداخت پزشکان در زمان شناسایی درآمد یا ابهام در تکالیف مالیاتی و بیمهای مبالغ پرداختی به کادر درمان، از عوامل اصلی بروز دعاوی اداره کار و جرایم سنگین در ممیزیهای مالیاتی است. متخصصان مالی حصین حاسب همواره تاکید میکنند که پرکیس باید در چارچوب یک سند حسابداری خدمات درمانی دومرحلهای (مرحله ایجاد تعهد و مرحله تسویه/کسورات قانونی) ثبت و کنترل شود.
نحوه محاسبه و صدور سند تعهد پرداخت پرکیس
در پایان هر ماه یا دوره کاری، گزارش عملکرد هر پزشک بر اساس خدمات ارائهشده استخراج میشود. پس از کسر مواد مصرفی توافقشده یا تخفیفات، حقالزحمه تعهدی پزشک محاسبه و سند شناسایی بدهی درمانگاه به پزشک صادر میگردد. در این مرحله، پرکیس به عنوان یکی از اجزای بهای تمامشده خدمات یا هزینههای درمانی شناسایی میشود.
مثال عددی ایجاد تعهد پرکیس:
فرض کنید یک پزشک متخصص در طول یک ماه مبلغ 100,000,000 ریال کارکرد ناخالص در درمانگاه ایجاد کرده است. طبق قرارداد مشارکت، 60٪ سهم پزشک (60,000,000 ریال) و 40٪ سهم کلینیک (40,000,000 ریال) تعیین شده است.
سند شناسایی سهم پزشک (ایجاد تعهد پرداخت):
| کدینگ پیشنهادی / شرح معین | سطح تفصیلی شناور | بدهکار (ریال) | بستانکار (ریال) |
| بهای تمامشده خدمات درمانی / کارانه و حقالزحمه پزشکان | کلینیک تخصصی / بخش قلب | 60,000,000 | |
| سایر حسابهای پرداختنی / جاری پزشکان | دکتر رضایی (کد نظام پزشکی…) | 60,000,000 |
شرح سند: بابت شناسایی حقالزحمه و پرکیس کارکرد ناخالص ماه بر اساس شیت عملکرد…
ثبت کسورات قانونی و مالیات بر درآمد پزشکان
هنگام تسویه و پرداخت وجه کارانه، درمانگاه موظف است تکالیف قانونی را اعمال کند. یکی از مهمترین این الزامات، کسر مالیات علیالحساب پزشکان (طبق قوانین بودجه سنواتی و قانون مالیاتهای مستقیم - معمولاً به نرخ علیالحساب 10 درصد تکلیفی) از حقالزحمه ناخالص است. مبالغ کسرشده باید ظرف مهلت قانونی در سامانه پرداخت مالیات ثبت و به حساب سازمان امور مالیاتی واریز گردد. علاوه بر مالیات، ممکن است کسورات دیگری مانند سهم وسایل مصرفی ویژه پزشک، جریمههای تاخیر یا پیشپرداختهای قبلی نیز از حساب پزشک کسر شود.
مثال عددی اعمال کسورات و تسویه خالص دریافتی:
با استناد به مثال قبلی، فرض کنید از مبلغ 60,000,000 ریال طلب پزشک:
10٪ مالیات تکلیفی علیالحساب حقالزحمه: 6,000,000 ریال
خالص مبلغ واریزی نقدی به حساب بانکی پزشک: 54,000,000 ریال
سند حسابداری تسویه پرکیس و شناسایی کسورات قانونی:
| کدینگ پیشنهادی / شرح معین | سطح تفصیلی شناور | بدهکار (ریال) | بستانکار (ریال) |
| سایر حسابهای پرداختنی / جاری پزشکان | دکتر رضایی (کد نظام پزشکی…) | 60,000,000 | |
| سایر حسابهای پرداختنی / مالیات تکلیفی پزشکان | اداره امور مالیاتی - مالیات ماده 104/86 | 6,000,000 | |
| موجودی نقد و بانک / حساب بانکی عملیاتی | بانک ملت - حساب پرداخت حقوق و پرکیس | 54,000,000 |
شرح سند: بابت تسویه کارانه ناخالص پزشک پس از کسر 10٪ مالیات تکلیفی طبق حواله پایا شماره…
سند واریز مالیات مکسوره به اداره امور مالیاتی:
پس از دریافت قبض مالیاتی و پرداخت به حساب خزانه دولت، سند تسویه بدهی مالیاتی صادر میشود:
| شرح حساب معین | تفصیلی | بدهکار (ریال) | بستانکار (ریال) |
| سایر حسابهای پرداختنی / مالیات تکلیفی پزشکان | اداره امور مالیاتی | 6,000,000 | |
| موجودی نقد و بانک / بانک عملیاتی | بانک ملت | 6,000,000 |
نکته کلیدی مشاوران حصین حاسب:
به یاد داشته باشید که نوع قرارداد پزشک (قرارداد استخدامی و کادر درمان رسمی مشمول ماده 86 حقوق در برابر قراردادهای درصدی یا مشارکت پزشکان آزاد) در نحوه ارسال لیست مالیات و سامانه مودیان تفاوتهای فاحشی ایجاد میکند. سیستمهای طراحیشده توسط حصین حاسب این امکان را به درمانگاه میدهند تا محاسبات پرکیس، درصد کلینیک و کسر مالیات علیالحساب به صورت کاملاً خودکار و با رعایت بخشنامههای جاری مالیاتی اعمال شوند.
 نحوه ثبت سند کسورات بیمه و تعدیلات درمانی
در چرخه حیات یک سند حسابداری خدمات درمانی، فاصله زمانی معناداری بین ارسال اسناد به سازمانهای بیمهگر (مانند تامین اجتماعی، بیمه سلامت و نیروهای مسلح) و دریافت واقعی وجه وجود دارد. این فرآیند ارزیابی معمولاً چندین ماه به طول میانجامد و در اغلب موارد، مبلغ واریزی سازمانهای بیمهگر دقیقاً با مبلغ ارسالی درمانگاه همخوانی ندارد. به اختلاف میان مبلغ ادعایی مرکز درمانی و مبلغی که کارشناسان اسناد پزشکی بیمه تایید و پرداخت میکنند، کسورات بیمه گفته میشود. اگر این کسورات به موقع شناسایی و ثبت نشوند، حسابهای دریافتنی مرکز به صورت کاذب متورم مانده و در پایان دوره مالی، داراییهای دفتری بیش از واقعیت نشان داده میشوند؛ امری که علاوه بر گمراه کردن مدیران درمانگاه، موجب پرداخت مالیات بر درآمد شناسایینشده و غیرواقعی خواهد شد. کارشناسان مالی حصین حاسب توصیه میکنند حسابداری درمانگاه برای کنترل دقیق این فرآیند، بلافاصله پس از دریافت شیت نهایی و برگ اعلام قطعی کسورات از کارتابل سازمان بیمهگر، سند تسویه و تعدیل حسابها را صادر نماید.
مدیریت و ثبت اختلاف حسابها و کسورات سازمانهای بیمهگر
علل اصلی ایجاد کسورات بیمهای در مراکز درمانی معمولاً ریشه در موارد زیر دارد:
کسورات فنی و پروندهای:
نقص در اطلاعات ثبتشده در نسخ الکترونیک، نبود مهر یا کد نظام پزشکی معتبر، همپوشانی خدمات غیرمجاز و ارسال خارج از مهلت مقرر.
کسورات تعرفهای:
اختلاف در سهم جزء حرفهای یا فنی، عدم تطابق کدینگ خدمات ارائهشده با استانداردهای ارزش نسبی سلامت (کتاب کالیفرنیا).
کسورات پزشکی:
عدم تایید نیاز بالینی بیمار به خدمت خاص (مانند MRI مکرر یا مصرف بیش از حد داروهای گرانقیمت) توسط پزشک معتمد بیمه.
سناریوی عددی تسویه اسناد بیمه و ثبت کسورات:
فرض کنید درمانگاهی در پایان یک ماه مبلغ 50,000,000 ریال اسناد مطالبات درمانی به سازمان بیمه تامین اجتماعی ارسال کرده و آن را در حسابهای دریافتنی ثبت کرده بود. پس از بررسی کارشناسان بیمه:
مبلغ 46,000,000 ریال به حساب بانکی مرکز واریز شده و تایید میگردد.
مبلغ 4,000,000 ریال به دلایل مختلف پروندهای کسر گردیده و به عنوان کسورات قطعی و غیرقابل وصول اعلام میشود.
سند حسابداری تسویه مطالبات بیمه و شناسایی کسورات:
| کدینگ پیشنهادی / شرح معین | سطح تفصیلی شناور | بدهکار (ریال) | بستانکار (ریال) |
| موجودی نقد و بانک / موجودی نزد بانکها | بانک عملیاتی درمانگاه (واریزی بیمه) | 46,000,000 | |
| تعدیلات و کسورات درآمد درمانی / کسورات قطعی بیمه | سازمان بیمه تامین اجتماعی - نسخ ماه… | 4,000,000 | |
| حسابهای دریافتنی تجاری / سازمانهای بیمهگر | سازمان بیمه تامین اجتماعی - اسناد ارسالی | 50,000,000 |
شرح سند: بابت تسویه مطالبات بیمه تامین اجتماعی و ثبت کسورات اعمالشده طبق شیت رسیدگی شماره…
 نحوه برخورد با کسورات ناشی از عملکرد پزشکان (پزشکان پرکیسی):
در مواردی که طبق قرارداد درمانی، کسر مبلغ به علت نقص پرونده یا اشتباه مستند پزشک رخ داده باشد، درمانگاه میتواند معادل سهم پزشک از این کسورات را از حساب بستانکاری وی کسر کند:
سند اعمال سهم کسورات بر حساب پزشک (در صورت توافق قراردادی):
| شرح حساب معین | سطح تفصیلی | بدهکار (ریال) | بستانکار (ریال) |
| سایر حسابهای پرداختنی / جاری پزشکان | دکتر محمودی | *** | |
| تعدیلات و کسورات درآمد درمانی / برگشت کسورات پزشک | بخش تخصصی مربوطه | *** |
دیدگاه راهبردی متخصصان حصین حاسب:
سرفصل «تعدیلات و کسورات بیمه» بر اساس استانداردهای حسابداری، ماهیت بدهکار دارد و به عنوان یک کاهنده مستقیم از درآمدهای عملیاتی مرکز در صورت سود و زیان افشا میشود. برای دفاع در جلسات رسیدگی مالیاتی، درمانگاه حتماً باید «برگ قطعی رسیدگی اسناد پزشکی بیمهگر» را به عنوان ضمیمه فیزیکی و دیجیتال به سند حسابداری الصاق کند تا ممیزان اداره امور مالیاتی، کاهش درآمد و هزینههای تعدیلاتی را به رسمیت بشناسند. راهکارهای نرمافزاری و مشاورهای حصین حاسب این چرخه مغایرتگیری ماهانه را مکانیزه کرده تا از سوخت شدن مطالبات مراکز درمانی جلوگیری شود.
نتیجهگیری
تسلط بر نحوه صدور سند حسابداری خدمات درمانی و دارویی، مرز میان مدیریت مالی شفاف و آشفتگی در ترازنامههای مراکز پزشکی است. همانطور که بررسی شد، چرخه مالی در درمانگاهها و بیمارستانها تنها به ثبت واریزیهای نقدی محدود نمیشود؛ بلکه مدیریت همزمان مطالبات چندلایه از بیمههای پایه و تکمیلی، محاسبه دقیق بهای تمامشده و کنترل انبار دارو، اعمال تکالیف قانونی و مالیاتی در کارانه (پرکیس) پزشکان، و ثبت بهموقع کسورات بیمه، همگی نیازمند یک ساختار استاندارد و نظاممند حسابداری دوطرفه هستند. نبود چنین دقتی نه تنها منجر به حبس سرمایه و سوخت شدن مطالبات سنگین مراکز درمانی از بیمهها میشود، بلکه ریسک رسیدگیهای مالیاتی و اعمال جرایم سنگین را به شدت بالا میبرد. مجموعه حصین حاسب با بهرهگیری از سالها تجربه میدانی و تخصصی در حوزه حسابداری و راهاندازی سیستمهای مالی مراکز درمانی، همراه مدیران و حسابداران کلینیکها، بیمارستانها و درمانگاههاست. اگر به دنبال استقرار کدینگ استاندارد، اتصال مکانیزه بخش پذیرش و انبار دارو به حسابداری، یا رفع مغایرتهای مزمن با بیمهها و سامانههای مالیاتی هستید، کارشناسان حصین حاسب آمادهاند تا امنترین و شفافترین راهکارهای مالی را در مجموعه درمانی شما پیادهسازی کنند.
سوالات متداول
-
1-سند حسابداری خدمات درمانی چیست؟
سند حسابداری خدمات درمانی به عنوان هسته مرکزی ساختار مالی در درمانگاهها و مراکز پزشکی شناخته میشود.
-
2-چرا دقت در صدور سند حسابداری خدمات درمانی اهمیت دارد؟
دقت در صدور سند حسابداری ضامن بقای مالی، شفافیت عملیاتی و بقای قانونی هر مجموعه بهداشتی و پزشکی است.
-
3-چالشهای رایج در حسابداری مراکز پزشکی چیست؟
چالشها شامل تاخیر در تسویه و کسورات بیمه، محاسبه پیچیده کارانه پزشکان و کنترل موجودی انبار دارو است.
-
4-نقش سیستمهای یکپارچه مالی در دقت ثبت اسناد چیست؟
این سیستمها به کاهش خطاهای عملیاتی و ثبت خودکار اسناد کمک میکنند.
-
5-چگونه میتوان از کسورات بیمه جلوگیری کرد؟
با ثبت دقیق و به موقع اسناد و تطابق اطلاعات ارسالی با اطلاعات حسابداری.
-
6-چرا کدینگ حسابها در بخش درمان و دارو ضروری است؟
کدینگ استاندارد کمک میکند تا رویدادها به تفکیک مدیریت شوند و از سردرگمی جلوگیری شود.
-
7-نحوه ثبت سند حسابداری صحیح در زمان پذیرش بیمار چیست؟
درآمد خدمات درمانی باید در همان لحظه ارائه خدمت شناسایی شود، اعم از اینکه وجه آن نقدی یا طلب از بیمه باشد.
-
8-ثبت کارانه پزشکان به چه شکل انجام میشود؟
کارانه پزشکان باید در چارچوب یک سند حسابداری خدمات درمانی دومرحلهای ثبت شود.
-
9-چگونه مالیات بر درآمد پزشکان محاسبه میشود؟
مالیات به صورت علیالحساب بر اساس درصد مشخصی از حقالزحمه ناخالص پزشکان کسر میشود.
-
10-چرا ثبت اختلاف حسابها و کسورات بیمهگر اهمیت دارد؟
عدم ثبت صحیح این اختلافات ممکن است منجر به افزایش غیر واقعی داراییهای دفتری و پرداخت مالیات بر درآمد شناسایینشده شود.
-
11-نقش تیم مشاوران مالی حصین حاسب در بهینهسازی سیستمهای مالی چیست؟
این تیم با سالها تجربه در پیادهسازی سیستمهای مالی، کمک میکند تا شفافیت و دقت در حسابداری مراکز درمانی ایجاد شود.



ارسال نظر