ماده 101 قانون مالیاتهای مستقیم | معافیت و نحوه محاسبه
ماده 101 قانون مالیاتهای مستقیم یکی از مهمترین مقررات مالیاتی برای صاحبان مشاغل و اشخاص حقیقی است. بر اساس این ماده، بخشی از درآمد سالانه مشمول مالیات صاحبان مشاغل، در صورت رعایت شرایط قانونی، از مالیات معاف میشود و درآمد مازاد بر مبلغ معافیت، طبق نرخهای ماده 131 قانون مالیاتهای مستقیم محاسبه خواهد شد.
در سال 1405، مبلغ معافیت موضوع ماده 101 ق.م.م، 2 میلیارد و 800 میلیون ریال معادل 280 میلیون تومان تعیین شده است. در ادامه، متن ماده 101، شرایط استفاده از معافیت، مبلغ معافیت در سال 1405، نحوه محاسبه مالیات و مقررات مربوط به مشارکتها و چند واحد شغلی را بررسی میکنیم.
ماده 101 قانون مالیاتهای مستقیم چیست؟
ماده 101 قانون مالیاتهای مستقیم به معافیت بخشی از درآمد مشمول مالیات صاحبان مشاغل مربوط میشود. این معافیت برای مودیانی در نظر گرفته شده است که مشمول فصل مالیات بر درآمد مشاغل هستند و اظهارنامه مالیاتی خود را مطابق مقررات و در موعد مقرر تسلیم میکنند.
بنابراین، معافیت ماده 101 به این معنا نیست که تمام درآمد یک صاحب شغل از مالیات معاف است. ابتدا درآمد مشمول مالیات تعیین میشود، سپس مبلغ معافیت ماده 101 از آن کسر میشود و در نهایت، درآمد باقیمانده بر اساس نرخهای مقرر در ماده 131 مالیاتهای مستقیم مشمول مالیات خواهد بود.
متن ماده 101 قانون مالیاتهای مستقیم
درآمد سالانه مشمول مالیات مودیان موضوع این فصل که اظهارنامه مالیاتی خود را طبق مقررات این فصل در موعد مقرر تسلیم کردهاند تا میزان معافیت موضوع ماده (84) این قانون از پرداخت مالیات معاف و مازاد آن به نرخهای مذکور در ماده (131) این قانون مشمول مالیات خواهد بود. شرط تسلیم اظهارنامه برای استفاده از معافیت فوق نسبت به عملکرد سال 1382 به بعد جاری است.
تبصره 1: در مشارکتهای مدنی اعم از اختیاری و قهری، شرکا حداکثر از دو معافیت استفاده خواهند کرد و مبلغ معافیت به طور مساوی بین آنها تقسیم میشود. شرکایی که با یکدیگر رابطه زوجیت دارند از لحاظ استفاده از معافیت در حکم یک شریک هستند و معافیت مقرر به زوج اعطا میشود. در صورت فوت یکی از شرکا نیز وراث او میتوانند مطابق مقررات از معافیت سهم متوفی استفاده کنند.
تبصره 2: اگر یک شخص حقیقی بیش از یک واحد شغلی داشته باشد، مجموع درآمد واحدهای شغلی او پس از کسر فقط یک معافیت، طبق نرخهای ماده 131 مشمول مالیات خواهد شد.
معافیت ماده 101 در سال 1405 چقدر است؟
سقف معافیت درآمد مشمول مالیات مشاغل موضوع ماده 101 قانون مالیاتهای مستقیم در سال 1405، 2 میلیارد و 800 میلیون ریال تعیین شده است. این مبلغ معادل 280 میلیون تومان است.
بنابراین، اگر پس از محاسبه درآمد مشمول مالیات یک شخص حقیقی، مبلغ آن کمتر یا مساوی 280 میلیون تومان باشد و سایر شرایط قانونی استفاده از معافیت رعایت شده باشد، این درآمد مشمول مالیات ماده 101 نخواهد بود.
اگر درآمد مشمول مالیات بیش از 280 میلیون تومان باشد، ابتدا مبلغ معافیت از درآمد مشمول مالیات کسر میشود و سپس مازاد آن مطابق نرخهای مقرر در ماده 131 قانون مالیاتهای مستقیم محاسبه خواهد شد.
نکته:
معافیت ماده 101 به «درآمد مشمول مالیات» مربوط است، نه صرفاً مبلغ فروش یا درآمد ناخالص کسبوکار. بنابراین ابتدا درآمد مشمول مالیات با در نظر گرفتن هزینههای قابل قبول مالیاتی مشخص میشود و سپس معافیت ماده 101 اعمال خواهد شد.
جدول معافیت ماده 101 در سال 1405
| موضوع | مبلغ |
| سقف معافیت ماده 101 | 2,800,000,000 ریال |
| معادل تومان | 280,000,000 تومان |
این مبلغ مربوط به حداکثر معافیت درآمد مشمول مالیات سالانه مشاغل موضوع ماده 101 قانون مالیاتهای مستقیم در سال 1405 است.
چه کسانی مشمول ماده 101 قانون مالیاتهای مستقیم هستند؟
ماده 101 در اصل مربوط به صاحبان مشاغل و اشخاص حقیقی مشمول مالیات بر درآمد مشاغل است. مهمترین گروههایی که میتوانند با رعایت شرایط قانونی از این معافیت استفاده کنند عبارتاند از:
- صاحبان مشاغل و کسبوکارهای شخص حقیقی
- اشخاص حقیقی دارای واحد شغلی
- شرکای مشارکتهای مدنی، با رعایت محدودیتهای مقرر در تبصره 1
- وراث قائممقام شریک متوفی در مشارکتهای مشمول مقررات ماده 101
البته صرف داشتن شغل برای استفاده از معافیت کافی نیست و تسلیم اظهارنامه مالیاتی در موعد مقرر از شرایط مهم استفاده از این معافیت است.
چه کسانی مشمول معافیت ماده 101 نیستند؟
معافیت ماده 101 قانون مالیاتهای مستقیم مربوط به درآمد مشاغل اشخاص حقیقی است و نباید آن را با معافیت مالیاتی حقوق یا مقررات مالیاتی اشخاص حقوقی یکسان دانست.
برای مثال:
اشخاص حقوقی
شرکتها و سایر اشخاص حقوقی از معافیت موضوع ماده 101 استفاده نمیکنند و مالیات آنها بر اساس مقررات مربوط به اشخاص حقوقی محاسبه میشود.
حقوقبگیران
درآمد حقوق تابع مقررات فصل مالیات بر درآمد حقوق است و معافیت آن با معافیت موضوع ماده 101 تفاوت دارد.
صاحبان مشاغلی که اظهارنامه را در موعد مقرر تسلیم نکردهاند
یکی از شرایط مهم استفاده از معافیت ماده 101، تسلیم اظهارنامه مالیاتی مطابق مقررات و در مهلت مقرر است. بنابراین، عدم رعایت این شرط میتواند موجب از دست رفتن معافیت شود.
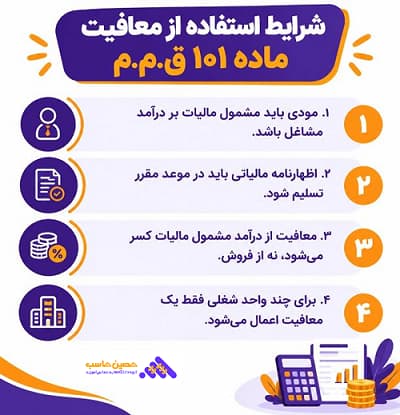
شرایط استفاده از معافیت ماده 101 ق.م.م
برای استفاده از این معافیت باید به چند نکته مهم توجه کرد:
1. مودی باید مشمول مالیات بر درآمد مشاغل باشد.
معافیت ماده 101 مخصوص اشخاص حقیقی صاحب مشاغل است و اشخاص حقوقی از این معافیت استفاده نمیکنند.
2. اظهارنامه مالیاتی باید در موعد مقرر تسلیم شود.
تسلیم اظهارنامه در موعد مقرر قانونی یکی از شرایط استفاده از معافیت ماده 101 است. بنابراین، معافیت ماده 101 بهصورت خودکار اعمال نمیشود و صاحب شغل باید تکالیف قانونی مربوط به تسلیم اظهارنامه را رعایت کند.
3. معافیت از درآمد مشمول مالیات کسر میشود، نه از فروش.
این نکته اهمیت زیادی دارد. مبلغ 280 میلیون تومان، سقف معافیت از درآمد مشمول مالیات در سال 1405 است و نباید آن را با میزان فروش یا درآمد ناخالص کسبوکارها اشتباه گرفت.
4. برای چند واحد شغلی فقط یک معافیت اعمال میشود.
اگر یک شخص حقیقی دارای چند واحد شغلی باشد، درآمد واحدهای شغلی او در مجموع محاسبه شده و فقط یک معافیت ماده 101 از آن کسر میشود.
برای آشنایی بیشتر با نحوه تنظیم و ارسال اظهارنامه، میتوانید از آموزش اظهارنامه و صورتهای مالی استفاده کنید.
نرخ مالیات ماده 131 در سال 1405
پس از کسر معافیت ماده 101 از درآمد مشمول مالیات، مبلغ باقیمانده بر اساس نرخهای پلکانی ماده 131 محاسبه میشود. در این روش، کل درآمد با یک نرخ واحد محاسبه نمیشود؛ بلکه هر بخش از درآمد در پله مربوط به خود قرار میگیرد.
برای محاسبه مالیات مشاغل، نرخهای ماده 131 به صورت زیر است:
| بخش درآمد مشمول مالیات | نرخ مالیات |
| تا 200 میلیون تومان | 15٪ |
| مازاد 200 تا 400 میلیون تومان | 20٪ |
| مازاد بر 400 میلیون تومان | 25٪ |
بنابراین، برای مثال اگر پس از کسر معافیت ماده 101، مبلغ 600 میلیون تومان درآمد مشمول مالیات باقی بماند، 200 میلیون تومان اول با نرخ 15 درصد، 200 میلیون تومان بعدی با نرخ 20 درصد و 200 میلیون تومان باقیمانده با نرخ 25 درصد محاسبه میشود.
در نتیجه، در محاسبات ماده 131 نباید کل درآمد باقیمانده را مستقیماً در یک نرخ ضرب کرد.
نحوه محاسبه مالیات ماده 101
برای محاسبه مالیات با استفاده از معافیت ماده 101، ابتدا باید درآمد مشمول مالیات صاحب شغل مشخص شود. سپس معافیت مقرر برای همان سال از درآمد مشمول مالیات کسر شده و مالیات مبلغ باقیمانده بر اساس نرخهای ماده 131 محاسبه میشود.
مرحله اول: تعیین درآمد مشمول مالیات
ابتدا درآمد مشمول مالیات صاحب شغل طبق مقررات مالیاتی تعیین میشود. بهطور ساده، درآمدهای مربوط به فعالیت شغلی پس از کسر هزینههای قابل قبول مالیاتی و سایر مواردی که قانون اجازه کسر آنها را میدهد، به درآمد مشمول مالیات میرسد.
بنابراین، مبلغ فروش یا درآمد ناخالص کسبوکار لزوماً همان مبلغی نیست که مبنای اعمال معافیت ماده 101 قرار میگیرد.
مرحله دوم: کسر معافیت ماده 101
پس از تعیین درآمد مشمول مالیات، مبلغ معافیت ماده 101 مربوط به همان سال از آن کسر میشود.
در سال 1405، سقف معافیت ماده 101 برابر با 2,800,000,000 ریال، (280 میلیون تومان) است.
مرحله سوم: محاسبه مالیات با نرخهای ماده 131
مبلغ باقیمانده پس از کسر معافیت ماده 101، به صورت پلکانی و بر اساس نرخهای ماده 131 محاسبه میشود.
بنابراین، کل درآمد باقیمانده نباید با یک نرخ واحد محاسبه شود؛ بلکه هر بخش از درآمد در پله مربوط به خود قرار میگیرد.
مثال محاسبه مالیات ماده 101 در سال 1405
فرض کنید درآمد مشمول مالیات یک صاحب شغل در سال 1405، پس از کسر هزینههای قابل قبول مالیاتی، 880 میلیون تومان باشد و شرایط استفاده از معافیت ماده 101 را نیز داشته باشد.
مرحله اول: کسر معافیت ماده 101
مبلغ معافیت در سال 1405 برابر با 280 میلیون تومان است:
880 − 280 = 600 میلیون تومان
بنابراین، 600 میلیون تومان درآمد پس از اعمال معافیت باقی میماند.
مرحله دوم: محاسبه مالیات به صورت پلکانی
اکنون مالیات 600 میلیون تومان باقیمانده را بر اساس نرخهای ماده 131 محاسبه میکنیم:
| بخش درآمد | نرخ | مالیات |
| 200 میلیون تومان اول | 15٪ | 30 میلیون تومان |
| 200 میلیون تومان دوم | 20٪ | 40 میلیون تومان |
| 200 میلیون تومان باقیمانده | 25٪ | 50 میلیون تومان |
| جمع مالیات | 120 میلیون تومان |
در نتیجه، مالیات محاسبهشده در این مثال برابر با 120 میلیون تومان است.
فرمول خلاصه محاسبه
درآمد مشمول مالیات − معافیت ماده 101 = درآمد باقیمانده برای محاسبه مالیات
سپس درآمد باقیمانده، به صورت پلکانی و بر اساس نرخهای ماده 131 محاسبه میشود.
ماده 101 برای چند واحد شغلی چگونه محاسبه میشود؟
اگر یک شخص حقیقی بیش از یک واحد شغلی داشته باشد، نمیتواند برای هر واحد شغلی یک معافیت جداگانه دریافت کند.
مطابق تبصره 2 ماده 101، درآمد واحدهای شغلی فرد با یکدیگر جمع میشوند و تنها یک معافیت ماده 101 از مجموع درآمد مشمول مالیات کسر خواهد شد.
برای مثال، اگر شخصی دو واحد شغلی داشته باشد و درآمد مشمول مالیات آنها به ترتیب 1.5 میلیارد و 2 میلیارد ریال باشد، مجموع درآمد مشمول مالیات او 3.5 میلیارد ریال خواهد بود و فقط یک بار معافیت ماده 101 از این مبلغ کسر میشود.
معافیت ماده 101 در مشارکت مدنی
تبصره 1 ماده 101 قانون مالیات های مستقیم برای مشارکتهای مدنی مقررات خاصی در نظر گرفته است.
در مشارکتهای مدنی، شرکا حداکثر میتوانند از دو معافیت استفاده کنند و مبلغ معافیت بین آنها تقسیم میشود.
برای شرکایی که با یکدیگر رابطه زوجیت دارند نیز قانون آنها را از نظر استفاده از معافیت در حکم یک شریک در نظر گرفته است و معافیت مقرر به زوج اعطا میشود.
همچنین در صورت فوت یکی از شرکا، وراث قانونی او میتوانند مطابق شرایط مقرر در قانون از معافیت سهم متوفی استفاده کنند و این معافیت بین وراث تقسیم میشود.
آیا پزشکان و وکلا در مشارکتها میتوانند از دو معافیت ماده 101 استفاده کنند؟
در برخی مشاغلی که مجوز فعالیت آنها به شخص صاحب مجوز وابسته است، صرف وجود قرارداد شراکت لزوماً به معنای برخورداری از دو معافیت ماده 101 نیست.
برای نمونه، در خصوص برخی مشاغل مانند پزشکان، وکلا، دفاتر اسناد رسمی و کارشناسان رسمی دادگستری، وضعیت مشارکت باید با توجه به ماهیت مجوز و نحوه انجام فعالیت بررسی شود. بنابراین نمیتوان صرفاً با استناد به وجود قرارداد شراکت، دو معافیت ماده 101 را قطعی دانست.
این موضوع در آرای و نظریات مالیاتی نیز مورد بررسی قرار گرفته است؛ بنابراین صاحبان این مشاغل در صورت وجود مشارکت، بهتر است شرایط حقوقی و مالیاتی فعالیت خود را به صورت جداگانه بررسی کنند.
تفاوت ماده 101 و ماده 100 قانون مالیاتهای مستقیم
ماده 101 و ماده 100 هر دو در مالیات صاحبان مشاغل اهمیت دارند، اما موضوع آنها یکسان نیست.
| موضوع | ماده 101 | تبصره ماده 100 |
| موضوع اصلی | معافیت بخشی از درآمد مشمول مالیات | مقررات مالیات مقطوع برخی صاحبان مشاغل |
| ارتباط با اظهارنامه | تسلیم اظهارنامه در موعد مقرر برای استفاده از معافیت اهمیت دارد | در شرایط مقرر قانونی، مودی میتواند از تسهیلات تبصره ماده 100 استفاده کند |
| نحوه اثرگذاری | بخشی از درآمد مشمول مالیات معاف میشود | مالیات مودی در صورت احراز شرایط میتواند به صورت مقطوع تعیین شود |
| دامنه استفاده | صاحبان مشاغل واجد شرایط | صاحبان مشاغلی که شرایط و نصابهای مقرر را داشته باشند |
بنابراین، معافیت ماده 101 و تسهیلات تبصره ماده 100 را نباید یک مفهوم در نظر گرفت.
آیا مبلغ معافیت ماده 101 به فروش مربوط میشود؟
خیر. مبلغ معافیت ماده 101 مستقیماً به میزان فروش یا درآمد ناخالص کسبوکار مربوط نیست.
برای مثال، اگر یک کسبوکار فروش بسیار بیشتری از 280 میلیون تومان داشته باشد، این موضوع بهتنهایی به معنای حذف معافیت ماده 101 نیست. آنچه در ماده 101 اهمیت دارد، درآمد سالانه مشمول مالیات است.
به همین دلیل، برای محاسبه صحیح مالیات باید ابتدا درآمد مشمول مالیات طبق مقررات مربوط تعیین شود و سپس معافیت ماده 101 اعمال شود.
نکات مهم ماده 101 قانون مالیاتهای مستقیم
برای استفاده صحیح از این ماده، نکات زیر را در نظر داشته باشید:
- معافیت ماده 101 مربوط به صاحبان مشاغل مشمول مقررات مالیات بر درآمد مشاغل است.
- در سال 1405، مبلغ معافیت 2.8 میلیارد ریال معادل 280 میلیون تومان است.
- معافیت از درآمد مشمول مالیات کسر میشود، نه مستقیماً از فروش.
- تسلیم اظهارنامه مالیاتی در موعد مقرر یکی از شرایط قانونی استفاده از این معافیت است.
- شخص حقیقی دارای چند واحد شغلی فقط از یک معافیت استفاده میکند.
- در مشارکت مدنی، حداکثر دو معافیت مطابق تبصره 1 قابل استفاده است.
- درآمد پس از کسر معافیت، طبق نرخهای ماده 131 مشمول مالیات میشود.
- مبلغ معافیت ماده 101 ممکن است در سالهای مختلف تغییر کند؛ بنابراین برای هر سال باید رقم همان سال بررسی شود.
اگر درباره نحوه اعمال معافیت ماده 101 یا محاسبه مالیات مشاغل خود ابهام دارید، استفاده از خدمات بهترین مشاور مالیاتی میتواند به بررسی دقیقتر شرایط شما کمک کند.
جمعبندی
ماده 101 قانون مالیاتهای مستقیم برای صاحبان مشاغل اهمیت زیادی دارد؛ زیرا به آنها اجازه میدهد در صورت رعایت شرایط قانونی، بخشی از درآمد مشمول مالیات سالانه خود را از مالیات معاف کنند.
در سال 1405، سقف این معافیت 2 میلیارد و 800 میلیون ریال، معادل 280 میلیون تومان است. پس از کسر این مبلغ از درآمد مشمول مالیات، بخش باقیمانده بر اساس نرخهای ماده 131 محاسبه میشود.
نکته مهم این است که ماده 101 را نباید با معافیت مالیات حقوق یا تبصره ماده 100 یکسان دانست. همچنین در صورت داشتن چند واحد شغلی، تنها یک معافیت اعمال میشود و در مشارکتهای مدنی نیز محدودیتهای مقرر در تبصره 1 باید رعایت شود.
برای محاسبه دقیق مالیات، علاوه بر مبلغ معافیت، باید درآمد مشمول مالیات، هزینههای قابل قبول، وضعیت اظهارنامه و نرخهای قانونی سال موردنظر نیز بررسی شود.
خدمات مالی و مالیاتی و ثبت شرکت تماس با ما
سوالات متداول
-
1. ماده 101 قانون مالیاتهای مستقیم چیست؟
ماده 101 برای صاحبان مشاغل و اشخاص حقیقی واجد شرایط، بخشی از درآمد مشمول مالیات را معاف میکند. میزان این معافیت هر سال بر اساس مقررات مربوط تعیین میشود و درآمد مازاد بر آن، مشمول مالیات خواهد بود.
-
2. مبلغ معافیت ماده 101 در سال 1405 چقدر است؟
مبلغ معافیت ماده 101 در سال 1405 برابر با 2 میلیارد و 800 میلیون ریال، معادل 280 میلیون تومان است. این معافیت در صورت رعایت شرایط قانونی از درآمد مشمول مالیات صاحبان مشاغل کسر میشود.
-
3. آیا معافیت ماده 101 به مبلغ فروش یا درآمد تعلق میگیرد؟
خیر. مبنای معافیت ماده 101، درآمد مشمول مالیات است، نه مبلغ فروش یا درآمد ناخالص. ابتدا درآمد مشمول مالیات طبق مقررات تعیین میشود و سپس معافیت قانونی از آن کسر خواهد شد.
-
4. چه کسانی میتوانند از معافیت ماده 101 استفاده کنند؟
صاحبان مشاغل و اشخاص حقیقی که مشمول فصل مالیات بر درآمد مشاغل هستند، در صورت رعایت شرایط قانونی از جمله تسلیم اظهارنامه مالیاتی در موعد مقرر، میتوانند از این معافیت استفاده کنند.
-
5. آیا برای استفاده از ماده 101 باید اظهارنامه مالیاتی ارسال کرد؟
بله. استفاده از معافیت ماده 101 به رعایت شرایط قانونی و تسلیم اظهارنامه مالیاتی در موعد مقرر وابسته است؛ بنابراین این معافیت بهصورت خودکار به همه صاحبان مشاغل تعلق نمیگیرد.
-
6. اگر درآمد مشمول مالیات بیشتر از معافیت ماده 101 باشد، مالیات چگونه محاسبه میشود؟
ابتدا مبلغ معافیت از درآمد مشمول مالیات کسر میشود. سپس مبلغ باقیمانده بر اساس نرخهای ماده 131 بهصورت پلکانی مشمول مالیات قرار میگیرد.
-
7. آیا شخصی که چند واحد شغلی دارد، برای هر واحد از یک معافیت ماده 101 استفاده میکند؟
خیر. اگر یک شخص حقیقی چند واحد شغلی داشته باشد، درآمد مشمول مالیات واحدهای او در مجموع در نظر گرفته میشود و فقط یک معافیت ماده 101 برای وی محاسبه خواهد شد.
-
8. آیا شرکای یک مشارکت مدنی میتوانند از معافیت ماده 101 استفاده کنند؟
بله. در مشارکتهای مدنی، مطابق مقررات ماده 101، حداکثر دو معافیت میتواند در نظر گرفته شود و سهم معافیت میان شرکا تقسیم میشود.
-
9. اگر اظهارنامه مالیاتی در موعد مقرر ارسال نشود، معافیت ماده 101 از بین میرود؟
رعایت مهلت قانونی تسلیم اظهارنامه یکی از شرایط استفاده از معافیت ماده 101 است؛ بنابراین تاخیر یا عدم تسلیم اظهارنامه میتواند موجب از دست رفتن این معافیت شود.
-
10. تفاوت ماده 101 و ماده 100 قانون مالیاتهای مستقیم چیست؟
ماده 101 درباره معافیت بخشی از درآمد مشمول مالیات صاحبان مشاغل واجد شرایط است، در حالی که ماده 100 به تکالیف و مقررات مربوط به اظهارنامه مالیاتی صاحبان مشاغل و شرایط خاص آن مربوط میشود.


ارسال نظر