نرمافزار حسابداری آزمایشگاه و تصویربرداری پزشکی
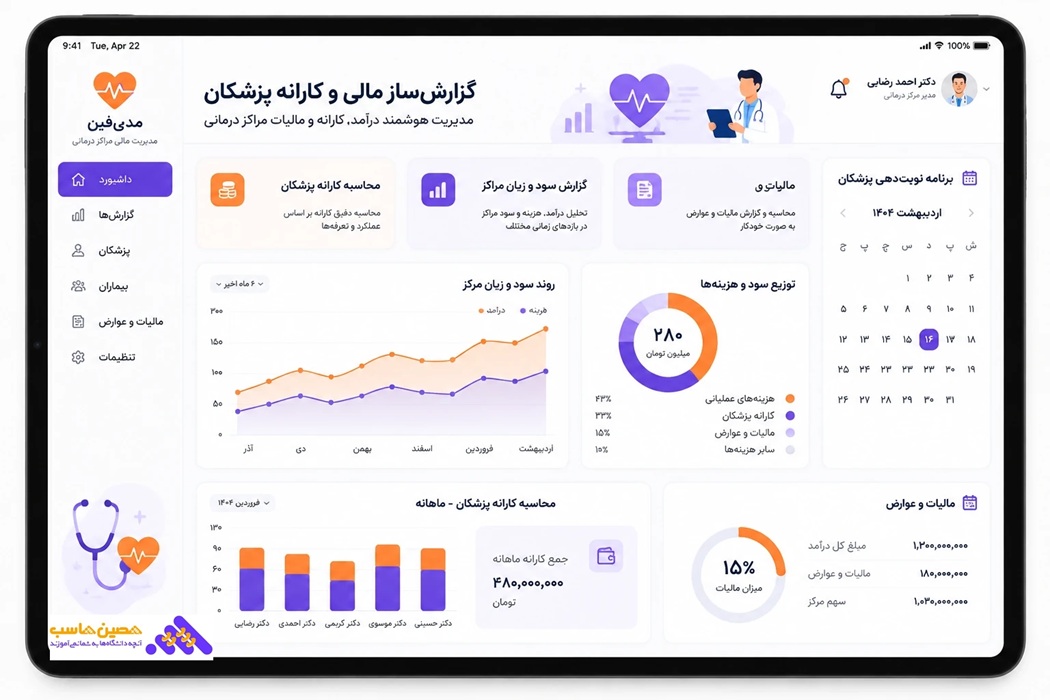
نرمافزار حسابداری آزمایشگاه نقشی تعیینکننده در ساماندهی امور مالی، کنترل هزینههای پنهان و افزایش سودآوری مراکز تشخیصی و درمانی ایفا میکند. اداره این مراکز فراتر از مدیریت ساده مراجعان است؛ چرا که فرآیندهایی نظیر ثبت خدمات پزشکی، محاسبه دقیق تعرفهها و پیگیری فرآیند حساس تسویه بیمه نیازمند بستری یکپارچه و هوشمند هستند. از سوی دیگر، بخشهای تشخیصی نظیر حسابداری تصویربرداری به دلیل حجم بالای پذیرش و لزوم رهگیری دقیق مواد مصرفی، پیچیدگیهای مالی متعددی را برای مدیران ایجاد میکنند. تیم تخصصی حسابداری حصین حاسب با درک عمیق این نیازمندیها و توسعه نرمافزار 2HS، بستری جامع را برای ارتقای سیستم مدیریت آزمایشگاه و مراکز درمانی فراهم کرده است تا خطا در محاسبات سهم پزشکان و بیمههای پایه و تکمیلی به حداقل ممکن برسد.
 چرا آزمایشگاهها به نرمافزار حسابداری تخصصی نیاز دارند؟
نرمافزار حسابداری آزمایشگاه ابزاری حیاتی برای بقا، کنترل هزینهها و شفافیت مالی در مراکز تشخیص طبی و پاراکلینیکی به شمار میرود. ساختار مالی یک آزمایشگاه با یک فروشگاه یا شرکت بازرگانی معمولی تفاوتهای بنیادین دارد. در آزمایشگاهها، بخش عمده درآمد نه بهصورت نقد از بیمار، بلکه در قالب مطالبات از سازمانهای بیمهگر پایه و تکمیلی با دورههای وصول طولانیمدت ثبت میشود. علاوه بر این، خرید کیتها و معرفهای حساس با تاریخ انقضای محدود، استهلاک بالای دستگاههای آنالایزر و تعدد شیفتهای کاری، مدیریت مالی این مجموعهها را بدون یک سیستم حسابداری تخصصی به چالش میکشد.
استفاده از نرمافزارهای عمومی حسابداری معمولاً مدیران آزمایشگاه را با خطاهای ثبت اسناد، عدم تطابق مبالغ صندوق با دریافتیهای بانکی و مغایرتهای سنگین با بیمهها مواجه میسازد. راهکارهای ارائهشده در نرمافزار حسابداری 2HS حصین حاسب این فرآیندها را بهصورت کاملاً خودکار و تخصصی طراحی کرده است تا کنترل مالی با بالاترین دقت ممکن انجام شود.
خطاهای رایج مالی در شیفتهای مختلف و پذیرش شبانه
آزمایشگاههای شبانهروزی و مراکز درمانی پیوسته با شیفتهای متعدد کاری (صبح، عصر و شب) فعالیت میکنند. در هر تعویض شیفت، عدم ثبت دقیق ورودیهای صندوق و تغییر کاربران پذیرش زمینهساز خطاهای زیر میشود:
کسری یا فزونی صندوق در تعویض شیفتها:
نبود فرآیند بستن مکانیزه صندوق در انتهای هر شیفت باعث انتقال خطاهای مالی از یک متصدی به متصدی بعدی میگردد.
ثبت نادرست انواع تعرفهها:
تفاوت تعرفههای آزاد، بیمه پایه، بیمه تکمیلی، تخفیفات سازمانی و کدهای تخفیف پزشکان در صورت عدم هدایت سیستمی منجر به صدور قبضهای اشتباه میشود.
ناهمخوانی میان تراکنش دستگاههای POS و اسناد پذیرش:
خطاهای انسانی در وارد کردن دستی مبالغ روی پایانههای فروشگاهی و عدم تطابق آن با فیش پذیرش در نرمافزار حسابداری عمومی باعث اتلاف ساعتها وقت حسابدار برای مغایرتگیری میگردد.
ثبت اشتباه نسخ ارجاعی به آزمایشگاه همکار:
در پذیرش شیفت شب، نمونههایی که باید برای انجام تستهای فوقتخصصی به آزمایشگاه مرجع ارسال شوند، در صورت نبود کدینگ صحیح هزینهای و واسطهای دچار ابهام مالی میشوند.
لزوم یکپارچگی سیستم پذیرش (LIS/RIS) با سیستم مالی
بزرگترین چالش حسابداری در مراکز پاراکلینیک، عدم یکپارچگی نرمافزار پذیرش و جوابدهی (LIS) با نرمافزار مالی است. وقتی این دو سیستم به یکدیگر متصل نباشند، تیم مالی ناچار است اطلاعات روزانه صدها یا هزاران پذیرش را به شکل دستی یا با خروجیهای اکسل ثبت کند؛ فرآیندی که پیامدهای منفی زیر را به همراه دارد.
انباشت خطای انسانی و تاخیر در گزارشگیری:
وارد کردن دستی گزارشهای روزانه پذیرش زمان زیادی میگیرد و امکان بروز خطا در ثبت بدهکاران بیمه یا درآمدهای تفکیکی را افزایش میدهد.
عدم انطباق اسناد مصرف کیت با تستهای انجامشده:
سیستم مدیریت اطلاعات آزمایشگاه تعداد تستهای ثبتشده را میداند، اما حسابداری عمومی نمیتواند این تعداد را بهطور خودکار به خروج کیت از انبار متصل کند.
عدم پیگیری لحظهای مطالبات و فرانشیز:
تجمیع نشدن دیتای مراجعان و بیمهگران باعث میشود مرکز درمانی تا ماهها از حجم واقعی بدهی بیمهها و میزان وصولیهای خود بیاطلاع بماند.
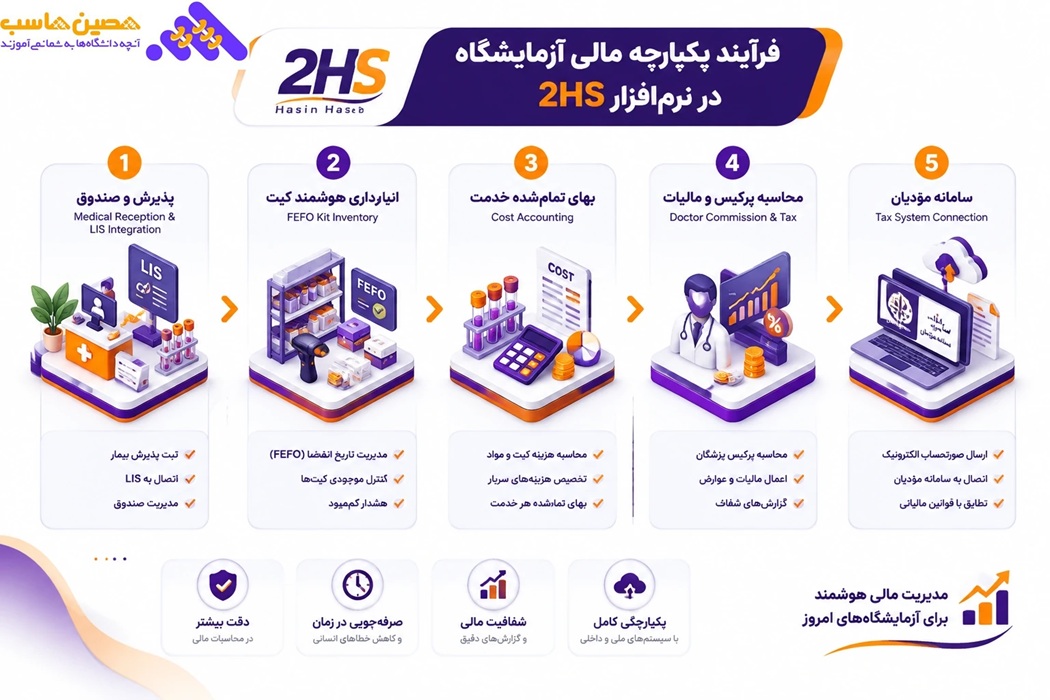
یکپارچهسازی فرآیند پذیرش با سیستم مالی از طریق نرمافزار حسابداری تخصصی آزمایشگاه 2HS این امکان را میدهد که به محض ثبت پذیرش و صدور فیش، سند دوبل حسابداری (تفکیک سهم بیمار، سهم بیمه پایه، سهم بیمه تکمیلی و تخفیفات) بهصورت کاملاً خودکار در دفتر روزنامه ثبت شود و ریسک هرگونه مغایرت به صفر برسد.
چالشهای مالی، مالیاتی و قوانین سامانه مودیان در مراکز پاراکلینیکی
مدیریت مالی در آزمایشگاههای تشخیص طبی و مراکز تصویربرداری پزشکی تنها به ثبت درآمدها و هزینههای جاری خلاصه نمیشود، بلکه پایبندی به قوانین پیچیده مالیاتی و الزامات پایانههای فروشگاهی اولویت اول این مجموعهها است. با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، مراکز تشخیصی تحت نظارت شدید سامانههای هوشمند سازمان امور مالیاتی قرار گرفتهاند. چالش اصلی حسابداران در این حوزه، انطباق کامل جریان ورودی پول (دستگاههای کارتخوان بانکی) با درآمد مشمول مالیات، ثبت بهای تمامشده و تفکیک معافیتهای قانونی خدمات پزشکی از فعالیتهای جانبی است. استفاده از نرمافزار حسابداری آزمایشگاه استاندارد، ریسک تشخیصهای علیالراس و جرایم غیرقابلبخشش مالیاتی را به حداقل میرساند.
نحوه ثبت صورتحساب الکترونیکی در سامانه مودیان و پایانههای فروشگاهی
طبق قانون، کلیه اشخاص حقیقی و حقوقی ارائهدهنده خدمات درمانی و پاراکلینیکی موظف به صدور و ارسال صورتحساب الکترونیکی به سامانه مودیان هستند. در این ساختار، مراکز تشخیصی با چند الزام عملیاتی روبهرو میشوند:
تفکیک الگوی صورتحساب (الگوی نوع 1 و نوع 2):صورتحساب نوع 1:
برای مواردی که آزمایشگاه با سازمانها، شرکتهای بیمه یا آزمایشگاههای همکار طرف قرارداد است و اطلاعات هویتی و اقتصادی خریدار باید بهطور کامل درج شود.
صورتحساب نوع 2:
برای پذیرش بیماران عادی که اطلاعات صورتحساب از طریق پایانههای فروشگاهی (POS متصل به سامانه) به کارپوشه مودی ارسال میگردد.
استفاده از شناسه خدمات (شناسه کالا/خدمت اختصاصی یا عمومی):
کلیه خدمات تشخیصی (نظیر آزمایشهای بیوشیمی، هماتولوژی، پاتولوژی، سونوگرافی، MRI و رادیولوژی) باید دارای شناسه کالا و خدمت معتبرِ تاییدشده توسط وزارت بهداشت و سازمان امور مالیاتی باشند.
ارسال مستقیم از طریق نرمافزار حسابداری 2HS:
بهجای استفاده از شرکتهای معتمد مالیاتی یا پنلهای واسط با هزینههای بالا،
بررسی معافیتها و ضرایب مالیاتی خدمات تشخیصی و درمانی
شناخت دقیق مواد قانونی در تنظیم اظهارنامه عملکرد و گزارشهای فصلی برای مراکز پاراکلینیک الزامی است:
معافیت ارزش افزوده طبق جزو (5) بند (ب) ماده 9 قانون مالیات بر ارزش افزوده:
کلیه خدمات درمانی، تشخیصی و پیشگیری انسانی، خدمات توانبخشی و حمایتی و خدمات تشخیصی آزمایشگاهی از پرداخت مالیات و عوارض ارزش افزوده معاف هستند. حسابدار باید توجه داشته باشد که اقلام مصرفی یا فروش احتمالی ملزومات به بیماران مشمول معافیت نیست.
مالیات تکلیفی پزشکان (بند الحاقی تبصرههای بودجه سنواتی و ماده 86 ق.م.م):
مراکز درمانی و آزمایشگاهی موظفاند از حقالزحمه یا کارانه پرداختی به پزشکان و مسئولین فنی غیرمزدبگیر، مالیات تکلیفی مقرر (معمولاً 10 درصد علیالحساب) را کسر و در مواعد قانونی به حساب سازمان امور مالیاتی واریز نمایند.
تفاوت ضریب اینتاکد (شناسه یکتای فعالیت مالیاتی):
سازمان امور مالیاتی برای آزمایشگاهها، مراکز سونوگرافی، رادیولوژی و امآرآی ضرایب سود ویژه و اینتاکدهای متفاوتی تعریف کرده است. ثبت نادرست اینتاکد یا ترکیب درآمدهای متفرقه با درآمد خدمات درمانی منجر به افزایش غیرواقعی مالیات تشخیصی خواهد شد.
پیشگیری از جرایم مالیاتی ماده 169 مکرر در آزمایشگاهها
ماده 169 مکرر قانون مالیاتهای مستقیم بر ارسال منظم و بدون خطای فهرست معاملات فصلی و مستندسازی دقیق اسناد خرید و فروش تاکید دارد. تخلفات پرتکرار و راههای پیشگیری از آن در آزمایشگاهها عبارتند از:
جرم عدم صدور صورتحساب یا عدم درج شماره اقتصادی:
جریمهای معادل 2 درصد مبلغ معامله برای عدم صدور صورتحساب و 1 درصد برای عدم ارائه فهرست پیشبینی شده است. در قراردادهای سازمانی و بیمهای، ثبت دقیق شناسه ملی و کد اقتصادی طرف حسابها در سیستم مالی الزامی است.
رسیدگی به تراکنشهای بانکی دستگاههای کارتخوان (POS):
تمام تراکنشهای کارتخوانهای مستقر در آزمایشگاه بهصورت خودکار بهعنوان درآمد فروش تلقی میشوند. اگر مبالغی غیر از پذیرش (مثل بازپرداخت ودیعه، قرض پرسنل یا درآمدهای غیرعملیاتی) از طریق POS انجام شود، بدون داشتن سند اصلاحی در سیستم حسابداری، مشمول مالیات و جریمه سنگین کتمان درآمد خواهد شد.
ثبت رسمی خریدهای کیت، مواد مصرفی و داروها:
تمامی فاکتورهای خرید کیتهای تشخیصی و ملزومات مصرفی باید دارای شناسه فاکتور رسمی از شرکتهای توزیعکننده معتبر و ثبتشده در سامانه مودیان باشند؛ در غیر این صورت، این هزینهها در زمان ممیزی توسط ممیز مالیاتی طبق ماده 147 و 148 ق.م.م رد شده و به درآمد مشمول مالیات آزمایشگاه اضافه میگردد.
با استقرار نظام یکپارچه مالیاتی در نرمافزار حسابداری تخصصی 2HS،
تطابق لحظهای بین پذیرش، پوز، سامانه مودیان و گزارشهای فصلی برقرار شده و هرگونه ریسک ممیزی مالیاتی به حداقل میرسد.
فرآیند حسابداری تصویربرداری و مراکز پاراکلینیک
حسابداری مراکز تصویربرداری پزشکی (شامل رادیولوژی، سونوگرافی، ماموگرافی، سنجش تراکم استخوان، CT Scan و MRI) به دلیل سرمایهگذاریهای سنگین در خرید تجهیزات هایتک، هزینههای ارزی نگهداری و مصرف مداوم متریالهای تخصصی (مانند کلیشه، ژل، فیلم رادیولوژی، داروی حاجب و گاز هلیوم)، ساختار مالی متفاوتی را نسبت به سایر بخشهای درمان طلب میکند. در این مراکز، حسابدار باید بتواند جریان هزینهها و درآمدهای هر «مُدالیتی» یا دستگاه را بهصورت مجزا تفکیک کند تا مدیران کلینیک، سودآوری دقیق هر یونیت تشخیصی را ارزیابی کنند.
حسابداری بخشهای تخصصی (MRI، CT Scan، رادیولوژی و سونوگرافی)
برای بهینهسازی کنترل مالی و امکان تحلیل نقطه سربهسر در هر بخش، کدینگ حسابداری در این مراکز به شکل مراکز هزینه و مراکز درآمد چندسطحی تعریف میشود:
تفکیک مراکز هزینه (Cost Centers):
هزینههای مربوط به هر دستگاه (نظیر برق مصرفی ولتاژ بالا، تعویض چیلرها، تزریق گاز هلیوم برای MRI، استهلاک تیوب اشعه ایکس، و خرید مواد حاجب) بهطور مستقیم به حساب همان دستگاه یا بخش تخصصی تسهیم میشود.
تفکیک مراکز درآمد (Revenue Centers):
درآمدهای حاصل از پذیرش بیمار (فرانشیز نقدی و مطالبات بیمهای) بهتفکیک نوع خدمت (مثلاً سونوگرافی داپلر، سیتی اسکن با/بدون تزریق، امآرآی مفصلی و رادیوگرافی ساده) ثبت میگردد.
گزارشگیری سود و زیان تفکیکی (Segment Reporting):
با کمک این ساختار در نرمافزار حسابداری تخصصی 2HS، مدیر مالی میتواند مشخص کند که کدام بخش تشخیصی با در نظر گرفتن هزینههای استهلاک و نگهداری، حاشیه سود واقعی بالاتری برای مجموعه ایجاد کرده است.
تفکیک هزینههای مصرفی، تعمیرات و استهلاک تجهیزات سنگین طبق ماده 149
تجهیزات پزشکی گرانقیمتترین داراییهای ثابت مراکز تصویربرداری هستند و نحوه ثبت حسابداری و مالیاتی آنها اهمیت حیاتی دارد:
جدول استهلاک طبق ماده 149 قانون مالیاتهای مستقیم:
بر اساس جدول استهلاکات سازمان امور مالیاتی، دستگاههای تصویربرداری و رادیولوژی معمولاً به روش «نزولی» یا «خط مستقیم» و در دورههای مشخص (بین 6 تا 10 سال) مستهلک میشوند. عدم انطباق روش ثبت در دفاتر با جدول مصوب سازمان مالیاتی باعث رد شدن هزینه استهلاک در زمان ممیزی خواهد شد.
تفکیک هزینههای جاری نگهداری از مخارج سرمایهای:
هزینههای سرویس دورهای و کالیبراسیون بهعنوان «هزینه جاری دوره» ثبت میگردد؛ اما تعویض قطعات کلیدی و اساسی (مانند تعویض تیوب CT Scan یا مگنت MRI) که ارزش دفتری یا عمر مفید دستگاه را بهطور چشمگیر افزایش میدهد، طبق استانداردهای حسابداری باید به «بهای تمامشده دارایی ثابت» افزوده شده و طبق روش جدید مستهلک شود.
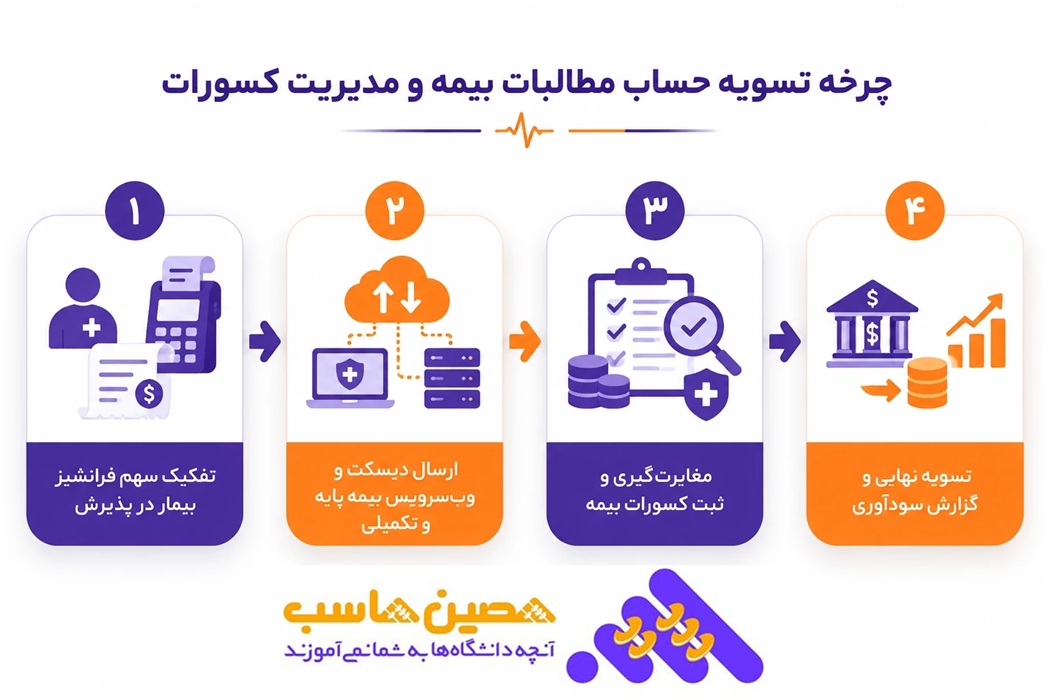 مدیریت و تسویه بیمههای پایه و تکمیلی با حداقل کسورات
بخش اعظم نقدینگی مراکز پاراکلینیکی به اسناد و مطالبات بیمهای وابسته است. در فرآیند تسویه با بیمهها، تاخیرهای چندماهه در پرداخت و صدور کسورات بیمهای (ناشی از اشکال در بارگذاری نسخ، خطای کد خدمت یا ثبت خارج از تعهد) بزرگترین منبع اتلاف درآمد مراکز درمانی به شمار میرود. یک نرمافزار حسابداری آزمایشگاه و تصویربرداری استاندارد باید سیستم مدیریت مطالبات بیمهای را از مرحله صدور قبض تا تسویه نهایی پوشش دهد.
ثبت و کنترل سهم فرانشیز بیمار در مقابل سهم سازمانهای بیمهگر
در لحظه پذیرش و صدور فیش، جریان مالی تفکیک میشود و حسابداری باید این فرایند را بدون دخالت دستی کاربر مدیریت کند:
سهم بیمار (فرانشیز):
بخشی از تعرفه مصوب که در قالب پرداخت نقدی، پوز بانکی یا پرداخت آنلاین از مراجع دریافت میشود و در سرفصل «وجوه نقد و بانک / صندوق» بدهکار میگردد.
سهم بیمه پایه (تامین اجتماعی، خدمات درمانی، سلامت، نیروهای مسلح):
در حساب «حسابهای دریافتنی - اسناد بیمه پایه» ثبت میشود.
سهم بیمه تکمیلی (تجاری):
در صورتی که مرکز طرف قرارداد مستقیم با بیمههای تکمیلی (آتیهسازان، دانا، ایران، آسیا و…) باشد، مبلغ مازاد تعهد بیمه پایه در سرفصل «اسناد دریافتنی - بیمه تکمیلی» نشانده میشود.
سند دوبل استاندارد در لحظه پذیرش:
| شرح | بدهکار | بستانکار |
| صندوق / موجودی بانک (سهم فرانشیز بیمار) | *** | |
| حسابهای دریافتنی - سازمانهای بیمهگر پایه | *** | |
| حسابهای دریافتنی - شرکتهای بیمه تکمیلی | *** | |
| تخفیفات درمانی (در صورت اعمال تخفیف سازمانی/پزشک) | *** | |
| درآمد خدمات آزمایشگاهی / تصویربرداری | *** |
روشهای حسابداری ثبت و تعدیل کسورات بیمهای و پیگیری اسناد برگشتی
پس از ارسال صورتحسابها و دیسکتهای ماهانه به سازمانهای بیمهگر، اسناد توسط کارشناسان ممیزی بیمه بررسی شده و چک یا حواله تسویه صادر میشود. مبالغ کسرشده (کسورات بیمه) معمولاً ناشی از عدم تطابق کد ملی، اتمام اعتبار دفترچه، تاریخ منقضی نسخه، خطای پزشک تجویزکننده یا عدم احراز شرایط پذیرش است.
ثبت وصولی و شناسایی کسورات:در زمان واریز وجه توسط بیمه، مبلغ پرداختی به حساب بانک بدهکار شده و تفاوت آن با رقم صورتحساب اولیه بهعنوان «کسورات بیمه» یا «تعدیلات درآمد خدمات» در دفاتر ثبت میگردد:
| شرح | بدهکار | بستانکار |
| موجودی بانک (مبلغ واریزشده توسط بیمه) | *** | |
| هزینه کسورات بیمه درمانی (یا کاهش درآمد خدمات تشخیصی) | *** | |
| حسابهای دریافتنی - سازمان بیمهگر | *** |
پیگیری اسناد برگشتی و اصلاحی:با گزارشگیری دقیق در نرمافزار 2HS حصین حاسب، لیستی از نسخ برگشتخورده تهیه میشود تا اپراتورهای پذیرش نسبت به بازبینی، بارگذاری مجدد مدارک در پورتال بیمه یا دریافت مستقیم خسارت از بیمار اقدام کنند.
تطبیق نسخ الکترونیک و دیسکتهای بیمه با حسابهای دریافتنی
با الزام سامانه نسخهنویسی و نسخهپیچی الکترونیک، دیسکتهای سنتی جای خود را به وبسرویسهای آنلاین دادهاند. با این حال، در پایان ماه حسابدار باید مغایرتهای میان:
مجموع صورتحسابهای تاییدشده در سامانه پذیرش وافزار 2HS حصین حاسب**، لیستی از نسخ برگشتخورده تهیه میشود تا اپراتورهای پذیرش نسبت به بازبینی، بارگذاری مجدد مدارک در پورتال بیمه یا دریافت مستقیم خسارت از بیمار اقدام کنند.
تطبیق نسخ الکترونیک و دیسکتهای بیمه با حسابهای دریافتنی
با الزام سامانه نسخهنویسی و نسخهپیچی الکترونیک، دیسکتهای سنتی جای خود را به وبسرویسهای آنلاین دادهاند. با این حال، در پایان ماه حسابدار باید مغایرتهای میان:
مجموع صورتحسابهای تاییدشده در سامانه پذیرش و وبسرویس وزارت بهداشت / سازمانهای بیمهگر
مجموع مبالغ شناساییشده در دفاتر مالی و سامانه مودیان
مبالغ واریزشده و کسورات قطعیشده
را از طریق قابلیت «مغایرتگیری خودکار اسناد بیمه» استخراج کند تا از انباشت مطالبات سوختشده و معوقات سنواتی جلوگیری شود.
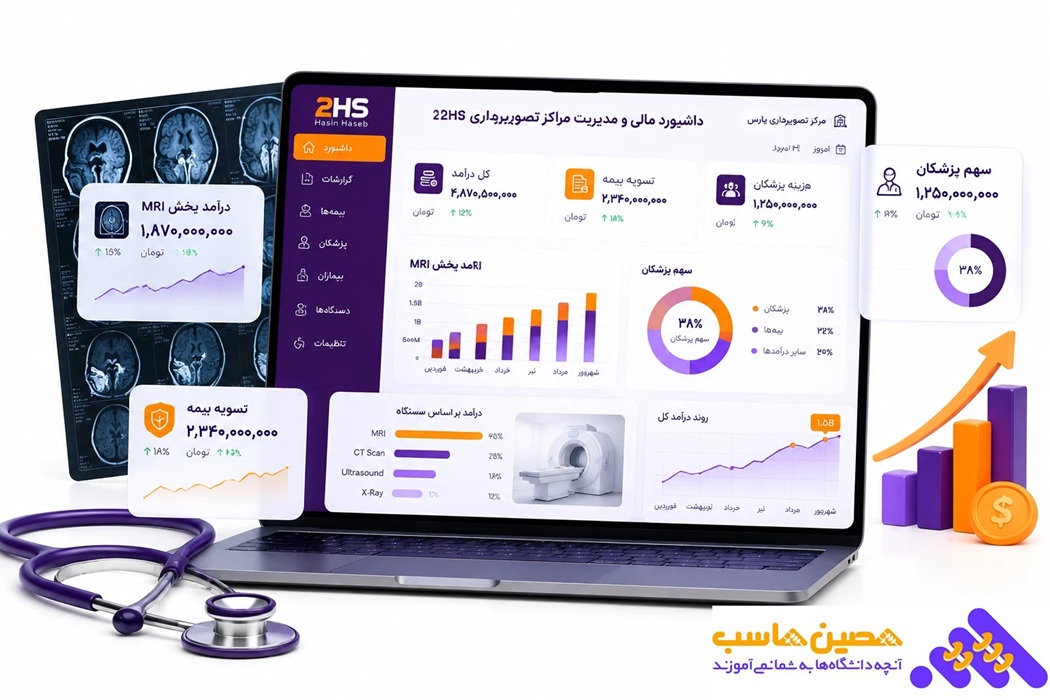 محاسبه دقیق بهای تمامشده خدمات آزمایشگاهی و تصویربرداری
در مراکز درمانی و پاراکلینیکی، محاسبه بهای تمامشده هر خدمت تشخیصی (مانند یک آزمایش بیوشیمی خاص یا یک مقطع تصویربرداری امآرآی) پایه و اساس قیمتگذاری منطقی، عقد قرارداد با بیمههای تکمیلی و کنترل حاشیه سود واقعی به شمار میرود. برخلاف بنگاههای سنتی، بهای تمامشده در آزمایشگاه فقط شامل متریال مصرفی نمیشود، بلکه ترکیبی از سه عامل اصلی است: مواد مستقیم مصرفی، دستمزد کارشناسان و سربار تخصصی تجهیزات. با توجه به نوسان نرخ ارز و تورم اقلام مصرفی، مراکز پاراکلینیکی بدون یک سیستم حسابداری بهای تمامشده با زیانهای پنهان سنگین روبهرو میشوند.
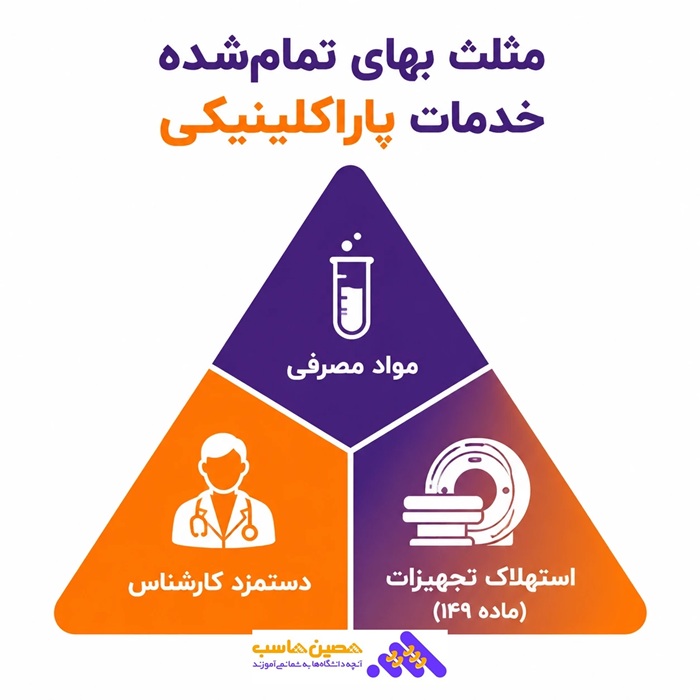 فرمول تسهیم هزینههای سربار، استهلاک و نگهداری دستگاهها
بزرگترین بخش هزینهای در مراکز تصویربرداری و آزمایشگاههای پیشرفته، سربار ناشی از کارکرد تجهیزات گرانقیمت است. در نرمافزار حسابداری 2HS حصین حاسب، بهای تمامشده بر مبنای مدلهای هزینهیابی بر مبنای فعالیت (ABC) محاسبه و فرمول آن به شرح زیر تعریف میشود:
بهای تمامشده یک خدمت=هزینه مواد مصرفی مستقیم+دستمزد کارشناسی+سربار مستقیم و غیرمستقیم
اجزای این فرمول عبارتند از:
هزینه مستقیم متریال (Direct Materials):
شامل مقدار کیت، محلول، سرنگ، لوله ونوجکت، الکل، داروی حاجب یا کلیشه مصرفشده در هر خدمت مشخص بر اساس فرمول استاندارد (BOM آزمایشگاهی).
دستمزد مستقیم پرسنل فنی (Direct Labor):
زمان صرفشده توسط سوپروایزر، پاتولوژیست، کارشناس رادیولوژی یا نمونهگیر برای آمادهسازی، انجام و کنترل کیفی نمونه.
سربار تجهیزات و استهلاک ساعتی (Overhead & Depreciation):
هزینه استهلاک سالانه دستگاه (بر اساس ماده 149 ق.م.م)، هزینه سالانه قرارداد سرویس و کالیبراسیون و هزینه انرژی مصرفی محاسبه و بر تعداد کل ساعتهای استاندارد کارکرد دستگاه در سال تقسیم میشود تا «نرخ استهلاک به ازای هر ساعت/تست» استخراج گردد.
ثبت ضایعات، تستهای تکراری و کالیبراسیون در بهای تمامشده
در هر مرکز پاراکلینیک، بخش قابلتوجهی از مواد مصرفی صرف اموری میشود که مستقیماً به درآمد تبدیل نمیشوند. مدیریت مالی باید این موارد را طبق استانداردهای حسابداری ثبت کند:
ضایعات عادی و غیرعادی کیتها:
ضایعات عادی ناشی از خطای ذاتی دستگاهها، لخته شدن نمونهها یا نیاز به تکرار آزمایش برای اطمینان بالینی به عنوان بخشی از بهای تمامشده خدمات دوره شناسایی میشود؛ اما ضایعات غیرعادی ناشی از خطای اپراتور، نگهداری در دمای نامناسب یا قطعی برق چیلرها مستقیماً به حساب «هزینه ضایعات غیرعادی کیتها» بسته شده و از بهای تمامشده خدمات جدا میگردد تا عملکرد فنی سنجیده شود.
کیتهای کالیبراسیون و کنترل کیفی (QC):
مواد استاندارد، کنترلهای مثبت و منفی و سرمهای کالیبراسیون روزانه نباید به عنوان مصرف یک بیمار خاص ثبت شوند. این اقلام در سرفصل «سربار عمومی بخش آزمایشگاه / کنترل کیفی» کدگذاری و بر کل تستهای آن ماه تسهیم میشوند.
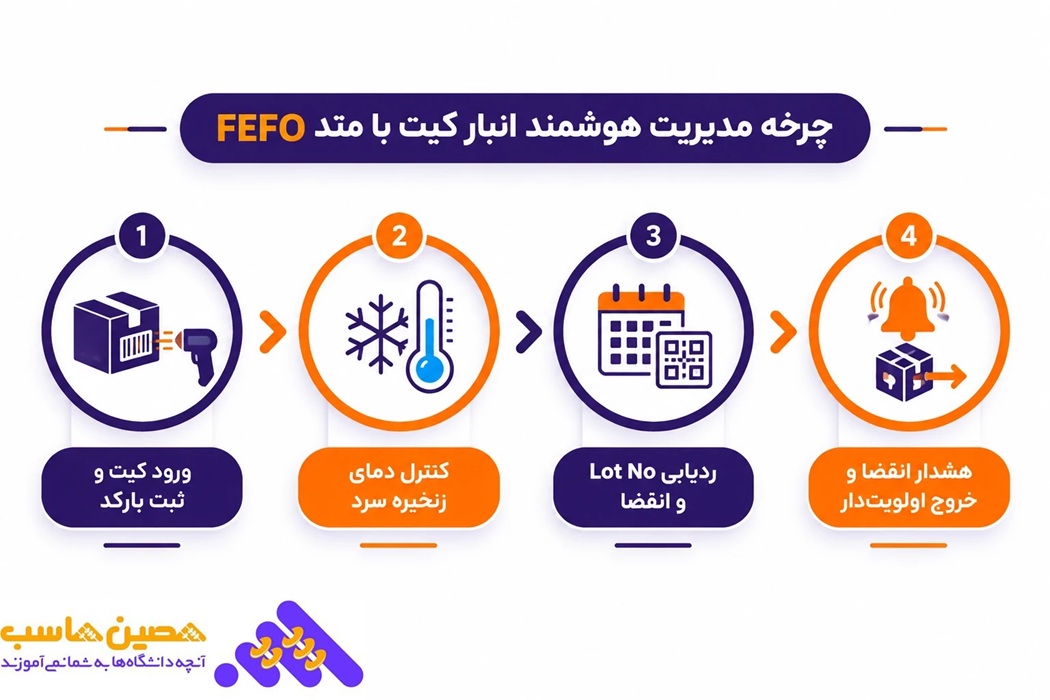 مدیریت انبار کیتها و ملزومات مصرفی با متد FEFO و FIFO
انبار آزمایشگاههای تشخیص طبی یکی از حساسترین انبارهای زنجیره سرد در نظام سلامت است. اغلب کیتهای الایزا، مواد ژنتیک، پادتنها و کنترلها فسادپذیر بوده و قیمتهای بالایی دارند. اگر سیستم مدیریت انبار آزمایشگاه نتواند ورود و خروج اقلام را بر اساس تاریخ انقضا رصد کند، سرمایه مرکز به دلیل منقضی شدن کیتها از بین خواهد رفت.
کنترل تاریخ انقضا و جلوگیری از فاسد شدن کیتهای حساس
روش سنتی FIFO (اولین صادره از اولین وارده) برای انبارهای درمانی کافی نیست؛ زیرا ممکن است محمولهای دیرتر وارد انبار شده باشد اما تاریخ انقضای نزدیکتری نسبت به خریدهای قبلی داشته باشد.
استفاده از متد FEFO (First Expired, First Out):
سیستم انبارداری نرمافزار 2HS سیستم صدور حواله انبار را بر مبنای FEFO هدایت میکند؛ یعنی فارغ از زمان خرید، اقلامی که زودتر منقضی میشوند اولویت اول خروج به بخشهای فنی را دارند.
آلارم هوشمند تاریخ انقضا:
نرمافزار با ارسال هشدارهای دورهای (30، 60 و 90 روز مانده به انقضا)، سوپروایزر را از وضعیت موجودی بحرانی مطلع میسازد تا نسبت به اولویتدهی به انجام تستها یا تبادل کیت با سایر آزمایشگاههای همکار قبل از رسیدن به نقطه انقضا اقدام شود.
نقطه سفارش هوشمند و مدیریت موجودی در زمان نوسانات قیمتی
با توجه به وارداتی بودن بسیاری از کیتها، نوسانات ارزی و توقف مقطعی واردات، تعریف نقطه سفارش (Reorder Point) اهمیت دوچندان پیدا میکند:
محاسبه حداقل موجودی اطمینان (Safety Stock):
حسابداری و انبارداری آزمایشگاه با سنجش میانگین مصرف روزانه هر تست و زمان تحویل تامینکننده (Lead Time)، حد ذخیره احتیاطی را تعیین میکنند تا هیچ تست اورژانسی متوقف نشود.
ردیابی شماره بچ (Batch Number / Lot No):
ثبت بارکد و شماره بچ سازنده برای هر سری خرید الزامی است. در صورت اعلام سازمان غذا و دارو (IRC) مبنی بر نقص در یک بچ دارویی یا کیت، نرمافزار بهسرعت اعلام میکند که چه مقدار از این بچ در انبار مانده و چه تعدادی برای کدام مراجعان استفاده شده است.
 محاسبه کارانه (پرکیس) و مدیریت قراردادهای پزشکان و کادر فنی
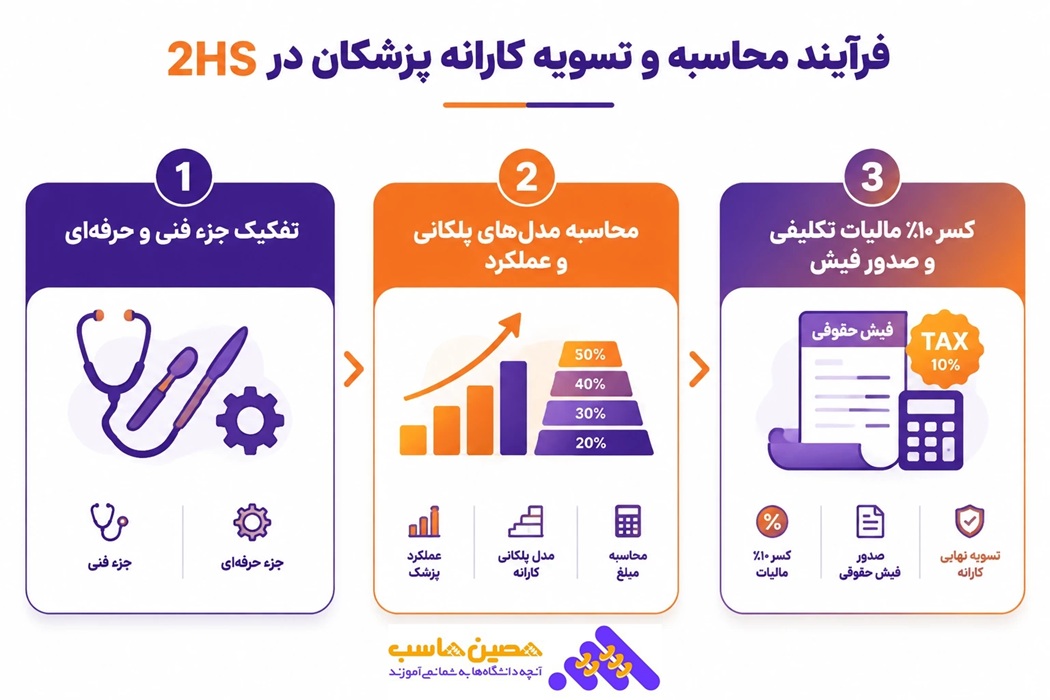
یکی از پرچالشترین و زمانبرترین بخشهای حسابداری در مراکز تصویربرداری و آزمایشگاههای تشخیص طبی، تسویه مالی با پزشکان متخصص (رادیولوژیست، پاتولوژیست، ژنتیک و متخصصان سونوگرافی) و کارشناسان فنی است. فرمولهای پیچیده توافق، درصدهای پلکانی، سهم تفسیر، هزینههای استهلاک دستگاه و از همه مهمتر کسورات قانونی و مالیاتی، مدیریت این بخش را با نرمافزارهای حسابداری عمومی عملاً غیرممکن میسازد.
مدلهای قراردادی: درصدی، پلکانی، ثابت و سهم از خدمات خاص
در مراکز درمانی، قرارداد پزشکان متناسب با تخصص، شیفت کاری و نوع مداخله بالینی تنظیم میشود. نرمافزار تخصصی 2HS حصین حاسب این امکان را فراهم میسازد که برای هر پزشک کدینگ مجزا و مدل قراردادی اختصاصی تعریف شود:
مدل درصدی از عملکرد خالص (Net Revenue Percentage):
پزشک درصدی مشخص از درآمد خدمات انجامشده را دریافت میکند. نکته حائز اهمیت در این مدل، کسر هزینههای مستقیم مصرفی (مانند داروی حاجب یا کلیشه در سیتیاسکن) و کسورات احتمالی بیمه پیش از اعمال درصد است.
مدل پلکانی تشویقی (Tiered Incentive System):
برای افزایش بهرهوری، درصد کارانه بر اساس حجم کار تعیین میشود؛ به عنوان مثال تا 100 مورد گزارش MRI در ماه نرخ 20٪، از 101 تا 250 مورد نرخ 25٪ و برای تعداد بالاتر نرخ 30٪ محاسبه میگردد.
تفکیک جزء فنی و جزء حرفهای خدمات (Technical vs. Professional Component):
در تعرفهگذاری خدمات پزشکی، یک آزمایش یا تصویربرداری به دو جزء «فنی» (متعلق به مرکز بابت هزینه دستگاه و کیت) و «حرفهای» (متعلق به پزشک معالج بابت خواندن، تفسیر و امضای گزارش) تقسیم میشود. نرمافزار 2HS بهطور خودکار این تفکیک را انجام داده و کارانه را صرفاً بر مبنای جزء حرفهای محاسبه میکند.
کسر مالیات تکلیفی پزشکان (ماده 85، ماده 86 و قوانین بودجه سنواتی)
محاسبه مالیات حقالزحمه پزشکان در سالهای اخیر حساسیت سازمان امور مالیاتی را به شدت افزایش داده است. بر اساس قوانین بودجه سنواتی و مقررات مالیاتی:
مالیات تکلیفی 10 درصد پزشکان:
کلیه مراکز درمانی مکلفاند 10 درصد از حقالزحمه یا حقالعمل پرداختی به پزشکان را به عنوان علیالحساب مالیات کسر و تا پایان ماه بعد به حساب امور مالیاتی واریز نمایند.
تفکیک پزشکان قراردادی (پیمانکاری) از پرسنل استخدامی:
پزشکانی که با قرارداد کاری مقیم هستند مشمول مالیات حقوق (ماده 85 ق.م.م) با سقف معافیت سالانه میشوند، در حالی که پزشکان مهمان و ارجاعی مشمول مالیات مقطوع تکلیفی ماده 86 هستند.
نرمافزار 2HS با ثبت خودکار کارانه، مالیات تکلیفی را بلافاصله کسر کرده، سند حسابداری آن را صادر و خروجی استاندارد مورد نیاز سامانه پرداخت مالیات پزشکان را بدون نیاز به ورود مجدد اطلاعات تولید میکند.
مدیریت صندوق، پایانههای فروشگاهی (POS) و مغایرتگیری شیفتها
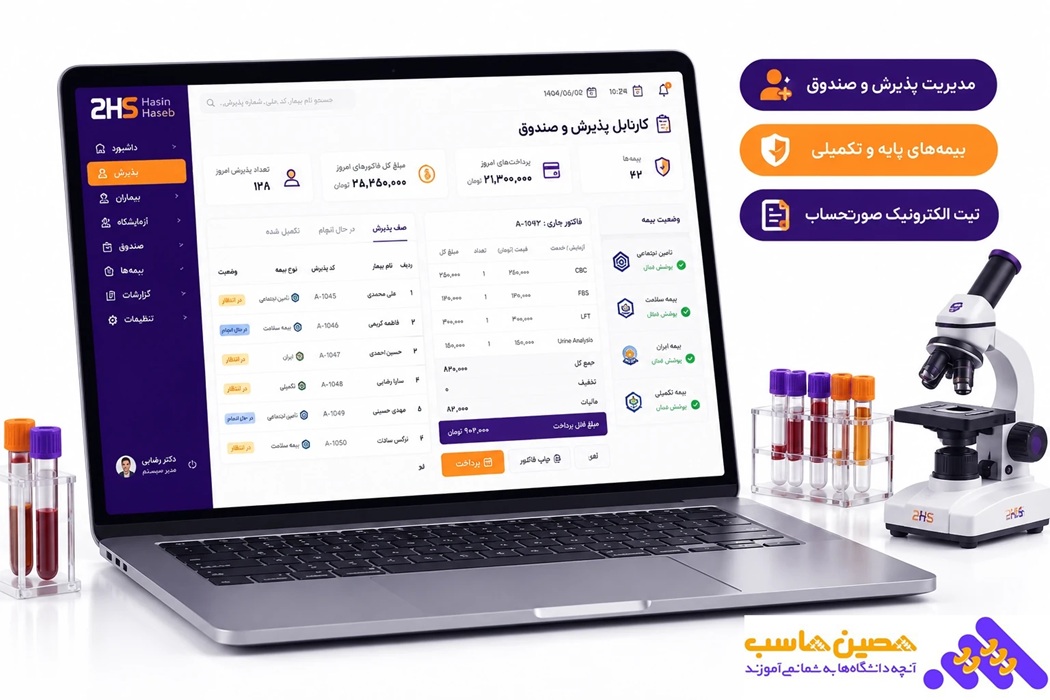
بخش پذیرش و صندوق آزمایشگاه و رادیولوژی پیشانی گردش نقدینگی مرکز است. ترافیک بالای مراجعان در ساعات اوج، تعدد کاربران صندوق در شیفتهای صبح، عصر و شب و ترکیب دریافتهای نقدی، کارتخوان و اینترنتی، همواره ریسک کسر صندوق و اختلاط تراکنشها را بالا میبرد.
بستن شیفت کاری صندوقداران و انتقال وجوه
در پایان هر شیفت کاری، صندوقدار باید حساب کارکرد خود را تحویل دهد. فرآیند استاندارد صندوق در سیستم مالی به این ترتیب طراحی شده است:
گزارش ریالی و تعدادی صندوق:
نرمافزار در لحظه بستن شیفت، مجموع مبالغ دریافتی را به تفکیک کارتخوانهای مختلف، پرداخت آنلاین و وجه نقد با صدور قبضهای پذیرش تطبیق میدهد.
سند انتقال وجوه بینبانکی:
سیستم به صورت خودکار سند بستن حساب صندوقدار و بدهکار کردن «حساب وجوه در راه» یا «بانک پذیرنده POS» را صادر کرده و مسئولیت هر شیفت را به صورت مستقل قفل میکند تا دستکاری اسناد گذشته غیرممکن شود.
کنترل و ثبت کسر و اضافی صندوق:
در صورت هرگونه اختلاف میان کارکرد سیستم پذیرش و وجوه ثبتشده در حسابهای بانکی، سیستم سند حسابداری مربوط به «کسر یا اضافی صندوق» را با معین صندوقدار شیفت مربوطه صادر مینماید.
اتصال پایانه فروشگاهی به نرمافزار و حذف خطای انسانی کاربر پذیرش
یکی از بزرگترین چالشهای مراکز شلوغ، ورود دستی مبالغ در دستگاه کارتخوان توسط متصدی پذیرش است. اشتباه در تایپ یک صفر یا اشتباه در انتخاب کارتخوان میتواند مغایرتهای مالی سنگینی ایجاد کند:
ارسال مستقیم مبلغ از پذیرش به پوز (PC-POS):
با اتصال سیستم پذیرش به دستگاه پوز از طریق وبسرویس و درایورهای نرمافزار 2HS، مبلغ دقیق فرانشیز بیمار مستقیماً به کارتخوان ارسال شده و کاربر دخل و تصرفی در تایپ ارقام ندارد.
تطبیق لحظهای شماره تراکنش بانکی (RRN):
پس از کشیدن کارت و ثبت رمز، شماره پیگیری بانکی، تاریخ و شماره ارجاع مستقیماً در فاکتور بیمار ذخیره و سند دریافت بانکی ثبت قطعی میشود؛ این کار امکان هرگونه سوءاستفاده یا اشتباه در مغایرتگیری انتهای ماه را به صفر میرساند.
 معرفی جامع نرمافزار مالی و حسابداری 2HS حصین حاسب
مدیریت مراکز درمانی، آزمایشگاههای تخصصی پاتولوژی و کلینیکهای تصویربرداری پزشکی نیازمند ابزاری فراتر از نرمافزارهای حسابداری عمومی، بازرگانی و شرکتی است. گروه نرمافزاری و مشاورهای حصین حاسب با سالها تجربه در استقرار سیستمهای یکپارچه مالی، طراحی کدینگهای تخصصی و حل چالشهای مالیاتی صدها مجموعه اقتصادی، نرمافزار مالی و حسابداری 2HS را بهطور اختصاصی برای پاسخ به ساختار پیچیده، الزامات قانونی و گردش کار مراکز تشخیصی و پاراکلینیکی توسعه داده است.
نرمافزار 2HS صرفاً یک دفتر ثبت سند مالی نیست؛ بلکه یک هسته یکپارچه مدیریتی است که جریان دادههای درمانی، گردش نقدینگی صندوقها، انبار حساس کیتها و مطالبات بیمهای را به اسناد حسابداری استاندارد و گزارشهای تصمیمساز مدیریتی تبدیل میکند.
ساختار منعطف و بخشمحور 2HS در مراکز درمانی
نرمافزار 2HS با معماری مدرن و پایگاه داده مقیاسپذیر، جزیرههای اطلاعاتی مرسوم در مراکز درمانی را حذف کرده و بخشهای زیر را در یک محیط واحد و هماهنگ به هم متصل میسازد:
ماژول حسابداری مالی و پاراکلینیک:
مجهز به درختواره و ساختار کدینگ چندسطحی پیشفرضِ بهینهشده برای بیمارستانها و مراکز تشخیصی، تفکیک مراکز هزینه (Cost Centers) و مراکز درآمد به تفکیک دستگاهها، بخشها و متخصصین.
ماژول بیمهگری و تسویه مطالبات درمانی:
مدیریت دقیق طرفحسابهای بیمه پایه (تامین اجتماعی، سلامت، نیروهای مسلح و…)، بیمههای تکمیلی، ثبت و آنالیز کسورات بیمهای و گزارشگیری از مغایرتهای مالی نسخ ارسالی.
ماژول انبارداری کیت، دارو و ملزومات پزشکی:پشتیبانی کامل از متد FEFO (First Expired, First Out)، ردیابی بچنامبر و لاتنامبر، آلارمهای انقضای زنجیره سرد و کنترل لحظهای نقطه سفارش برای جلوگیری از توقف خدمات.
ماژول بهای تمامشده و هزینهیابی برمبنای فعالیت (ABC):
محاسبه خودکار بهای تمامشده هر تست و اسکن بر اساس فرمول استاندارد مصرف مواد (BOM)، تسهیم هزینههای پرسنلی و استهلاک ساعتی دستگاهها طبق ماده 149 ق.م.م.
ماژول کارانه، پرکیس و مدیریت قرارداد پزشکان:
تعریف فرمولهای پیچیده درصدی، پلکانی و جزء فنی/حرفهای همراه با محاسبه و کسر خودکار 10٪ مالیات تکلیفی پزشکان طبق آخرین بخشنامههای مالیاتی.
ماژول خزانه، صندوق و PC-POS:
اتصال مستقیم به کارتخوانهای بانکی، بستن شیفتهای کاری کاربران پذیرش، انتقال مکانیزه وجوه و مغایرتگیری خودکار تراکنشها.
ارزشهای رقابتی 2HS برای مدیران و موسسان آزمایشگاه و تصویربرداری
اتصال بدون واسطه به سامانه مودیان مالیاتی:
ارسال صورتحسابهای الکترونیکی بدون نیاز به شرکتهای معتمد مالیاتی (TSP)، با الگوریتمهای رمزنگاری پیشرفته و استفاده از شناسه کالا و خدمات معتبر نظام سلامت جهت جلوگیری از جرایم مالیاتی ماده 169 مکرر.
داشبورد مدیریتی و گزارشهای تحلیلی لحظهای:
مشاهده آنلاین سودآوری هر دستگاه (مانند MRI یا آنالایزر بیوشیمی)، جریان نقدینگی روزانه، تحلیل ساختار بیماران و نظارت بر شاخصهای کلیدی عملکرد (KPI) مرکز در هر زمان و مکان.
امنیت دادهها و سطوح دسترسی پیشرفته:
کنترل ریزدسترسی کاربران شیفت، لاگ تمام رویدادها و تغییرات اسناد، قفل شیفتهای مالی و پشتیبانگیری خودکار برای تضمین امنیت اطلاعات محرمانه بیماران و اسناد مالی.
پشتیبانی تخصصی و تیم حسابرسی مجرب:
پشتوانه نرمافزار 2HS، تیم فنی و مشاوران ارشد مالیاتی حصین حاسب هستند که علاوه بر پشتیبانی فنی نرمافزار، به عنوان امین و مشاور مالی در کنار مدیران مالی و موسسان مراکز درمانی قرار دارند.
جدول مقایسه نرمافزارهای حسابداری عمومی با نرمافزار تخصصی 2HS حصین حاسب
| ردیف -شاخص و قابلیتهای کلیدی | نرمافزارهای حسابداری عمومی و بازرگانی | نرمافزار تخصصی آزمایشگاه و تصویربرداری 2HS |
| 1-ثبت و تفکیک اسناد بیمهای | دستی، زمانبر و فقط با یک سرفصل بدهکاران عمومی | تفکیک خودکار سهم بیمار (فرانشیز)، بیمه پایه و تکمیلی در لحظه پذیرش |
| 2-مدیریت کسورات بیمه | ثبت نامنظم در قالب تخفیفات یا هزینههای متفرقه | سرفصل استاندارد کسورات، ثبت دلایل و پیگیری مکانیزه اسناد برگشتی |
| 3-انبارداری کیت و مواد مصرفی | سیستم ساده میانگین یا FIFO بدون ردیابی تاریخ | مدیریت پیشرفته با متد FEFO و هشدار انقضای کیتها قبل از فاسد شدن |
| 4-بهای تمامشده هر تست/اسکن | ناممکن به دلیل عدم تفکیک مصرف و سربار | تسهیم دقیق مواد مصرفی، استهلاک دستگاه و دستمزد پرسنل برای هر خدمت |
| 5-محاسبه پرکیس و کارانه | وابسته به فایلهای اکسل و خطای محاسباتی | فرمولپذیر (درصدی، پلکانی، ثابت) با کسر خودکار 10٪ مالیات تکلیفی |
| 6-اتصال به سامانه مودیان | نیازمند شرکتهای معتمد با هزینههای شارژ دورهای | اتصال مستقیم به کارپوشه، صدور کلید امنیتی و ارسال فاکتور با شناسه خدمت |
| 7-استهلاک تجهیزات سنگین | استهلاک ساده دارایی ثابت بدون گزارش ریز | محاسبه خودکار طبق ماده 149 ق.م.م و تفکیک هزینههای سرمایهای از جاری |
| 8-مغایرتگیری POS و شیفتها | زمانبر و دستی در تعویض شیفت پرسنل | بستن خودکار صندوق هر شیفت و تطبیق تراکنش پوز بانکی با قبوض صادره |
| 9-ارتباط با نرمافزارهای LIS/RIS | جزیرهای و قطع بودن ارتباط با سیستم پذیرش | سازگار با استانداردهای خروجی و وبسرویس سیستمهای پذیرش پزشکی |
آیا نرمافزار 2HS قابلیت اتصال مستقیم به سامانه مودیان مالیاتی را دارد؟
بله؛ نرمافزار تخصصی 2HS بدون نیاز به واسطهها یا شرکتهای معتمد مالیاتی (TSP)، فاکتورهای خدمات درمانی را با فرمت استاندارد، کلیدهای امنیتی اختصاصی و شناسههای کالا/خدمت معتبر به کارپوشه مالیاتی ارسال میکند تا از جرایم مالیاتی ماده 169 مکرر پیشگیری شود.
متد FEFO در انبارداری آزمایشگاه چگونه مانع ضرر مالی میشود؟
در متد FEFO (First Expired, First Out)، نرمافزار بهطور هوشمند اولویت مصرف کیتها و محلولها را بر اساس نزدیکترین تاریخ انقضا تنظیم میکند. سیستم با ارسال آلارمهای دورهای مانع منقضی شدن کیتهای گرانقیمت در قفسههای انبار و فساد آنها در زنجیره سرد میشود.
نحوه محاسبه مالیات تکلیفی کارانه پزشکان در نرمافزار چگونه است؟
نرمافزار 2HS بر اساس قوانین بودجه سنواتی و مفاد ماده 85 و 86 ق.م.م، 10 درصد از علیالحساب کارانه و حقالزحمه پرداختی به پزشکان را کسر، سند معین مالیات تکلیفی را صادر و فایل آماده پرداخت به سامانه امور مالیاتی را تولید میکند.
آیا امکان استهلاکگیری تجهیزات سنگین مانند MRI و CT-Scan بر مبنای کارکرد وجود دارد؟
بله؛ سیستم استهلاک داراییهای ثابت نرمافزار 2HS علاوه بر روش خط مستقیم بر اساس جدول ماده 149 قانون مالیاتهای مستقیم، امکان تسهیم استهلاک دستگاهها بر اساس ساعت کارکرد و تعداد اسکن انجامشده در هر شیفت را داراست.
چگونه مغایرت مالی ناشی از کسورات سازمانهای بیمهگر ثبت و پیگیری میشود؟
پس از دریافت فایل یا گزارش تایید نهایی بیمه، مغایرت میان مبلغ ارسالی و پرداختی در سرفصل استاندارد «کسورات بیمه درمانی» ثبت و به عنوان هزینه قابل قبول مالیاتی شناسایی شده و باقیمانده اسناد در کارتابل پیگیری مالی قرار میگیرد.
نتیجهگیری و جمعبندی
مدیریت مالی یک آزمایشگاه تشخیص طبی یا مرکز تصویربرداری، فرآیندی چندوجهی شامل کنترل زنجیره سرد کیتها، ردیابی مطالبات بیمه، محاسبه بهای تمامشده و رعایت ضوابط سامانه مودیان است. استفاده از نرمافزارهای حسابداری عمومی، ریسک مالیاتی و مغایرتهای مالی را به شدت افزایش میدهد. نرمافزار جامع مالی 2HS حصین حاسب با رویکردی کاملاً تخصصی و پشتیبانی تیم کارشناسان ارشد مالی، امنیت، دقت و بهرهوری را برای مدیران مراکز درمانی به ارمغان میآورد.
آماده ارتقای ساختار مالی مرکز درمانی خود هستید؟
برای دریافت مشاوره تخصصی، دموی رایگان نرمافزار 2HS و بررسی کدینگ مالی مرکز خود، با کارشناسان حصین حاسب در ارتباط باشید.
سوالات متداول
-
1-نرمافزار حسابداری آزمایشگاه 2HS چیست و چه کاربردهایی دارد؟
نرمافزار حسابداری 2HS ابزاری تخصصی برای مدیریت مالی آزمایشگاهها و مراکز درمانی است که به کنترل هزینهها، ثبت دقیق خدمات و تسویه مطالبات بیمه کمک میکند.
-
2-چرا آزمایشگاهها به نرمافزار حسابداری مخصوص نیاز دارند؟
زیرا ویژگیهای مالی آنها با سایر کسبوکارها متفاوت است و نیاز به مدیریت دقیق درآمدها و هزینهها از طریق سیستمهای تخصصی دارند.
-
3-متد FEFO در انبارداری چیست و چگونه کمک میکند؟
متد FEFO (First Expired, First Out) به مدیریت کیتها بر اساس تاریخ انقضا کمک میکند و از ضررهای مالی بر اثر انقضای کیتها جلوگیری میکند.
-
4-نحوه محاسبه مالیات تکلیفی پزشکان در نرمافزار چگونه است؟
نرمافزار بهطور خودکار 10 درصد از حقالزحمه پرداختی به پزشکان را کسر کرده و سند مالیات تکلیفی را صادر میکند.
-
5-چگونه نرمافزار 2HS با سامانه مودیان مالیاتی تعامل دارد؟
نرمافزار 2HS بهطور مستقیم فاکتورهای خدمات درمانی را به سامانه مودیان ارسال کرده و از جرایم مالیاتی جلوگیری میکند.
-
6-نرمافزار چگونه میتواند مغایرتهای مالی را کاهش دهد؟
با تعریف فرآیندهای استاندارد برای بستن شیفتها و تطبیق بین تراکنشها، نرمافزار مغایرتهای مالی را به حداقل میرساند.
-
7-آیا نرمافزار امکان استهلاکگیری تجهیزات سنگین مانند MRI را دارد؟
بله، نرمافزار امکان محاسبه استهلاک بر اساس ساعت کارکرد دستگاهها و تعداد اسکنهای انجامشده را دارد.
-
8-چگونه به ثبت و پیگیری کسورات بیمه میپردازد؟
کسورات بیمه بهطور خودکار در سرفصلهای استاندارد ثبت شده و مانده اسناد برای پیگیری مالی نگهداری میشود.
-
9-سیستم یکپارچه پذیرش و حسابداری چه مزایایی دارد؟
این سیستم کمک میکند تا اطلاعات به طور خودکار بین سیستمهای پذیرش و حسابداری منتقل شود و خطاهای انسانی کاهش یابد.
-
10-چرا مدیریت مالی در آزمایشگاهها به نرمافزارهای عمومی ممکن است ناکارآمد باشد؟
نرمافزارهای عمومی نمیتوانند نیازهای خاص مالی و گزارشی مراکز درمانی را برآورده کنند و ممکن است باعث بروز خطا و مغایرت شوند.
-
11-فرآیند ثبت خدمات و تسویه بیمه چگونه انجام میشود؟
با استفاده از نرمافزار 2HS، ثبت خدمات به صورت خودکار انجام شده و فرآیند تسویه بیمه هماهنگ و دقیق اجرا میگردد.


ارسال نظر