حسابداری گلخانه؛ مدیریت نهاده، تولید و فروش محصولات
پاسخ سریع
نرمافزار حسابداری گلخانه ابزاری تخصصی است که خرید نهادهها (کود، سم، بذر، نهال)، مصرف آنها در چرخه تولید، دستمزد نیروی کار، هزینههای سربار (انرژی، آب، استهلاک تجهیزات) و در نهایت فروش محصول را بهصورت یکپارچه ثبت میکند. تفاوت اصلی این نرمافزار با حسابداری فروشگاهی، در محاسبه بهای تمام شده محصول کشاورزی است؛ یعنی جمع دقیق تمام هزینههای مصرفشده تا لحظه برداشت. یک نرمافزار حسابداری گلخانه مناسب، به مدیر امکان میدهد موجودی انبار نهاده، سود واقعی هر دوره کشت و ارزش دقیق محصول تولیدشده را در هر لحظه ببیند، نه فقط در پایان سال.
آقای رحیمی، صاحب یک گلخانه خیار در جنوب اصفهان، هر شب بعد از بستن گلخانه پشت میز کوچک دفترش مینشیند و دفتر کهنهاش را باز میکند. در یک صفحه، فاکتور خرید کود و سم را یادداشت کرده؛ در صفحهای دیگر، دستمزد کارگرانی که آن هفته برای وجین و برداشت آمدهاند؛ و در گوشهای، رسید فروش چند تن خیار به میدان تره بار. او سالها با همین روش کار کرده، اما یک سوال ساده هیچوقت جواب درستی نگرفته: آخر سال، این گلخانه واقعاً چقدر سود کرده؟
مشکل آقای رحیمی، مشکل هزاران گلخانهدار دیگر در ایران است؛ از گلخانههای خیار و گوجهفرنگی اصفهان و ورامین گرفته تا گلخانههای گل و گیاه زینتی محلات و پاکدشت. نوسان قیمت انرژی و سوخت گرمایشی، هزینههای پیوسته نهادهها، دستمزد فصلی کارگران و افتوخیز قیمت فروش محصول، حسابداری گلخانه را بهمراتب پیچیدهتر از یک کسبوکار ساده میکند. بدون یک سیستم دقیق، مدیر گلخانه در واقع «کور» تصمیم میگیرد؛ نمیداند کدام بلوک کشت واقعاً سودده است، نمیداند چه زمانی باید تولید را افزایش دهد و چه زمانی باید محصولی را کنار بگذارد. اینجاست که نرم افزار حسابداری گلخانه به ابزاری حیاتی برای بقا و رشد تبدیل میشود؛ نه یک لوکس اداری، بلکه یک ضرورت عملیاتی برای هر کسبوکار کشاورزی که میخواهد بلندمدت دوام بیاورد.
حسابداری گلخانه چه تفاوتی با حسابداری یک فروشگاه دارد؟
در یک فروشگاه، کالا خریداری میشود و همان کالا، بدون تغییر، فروخته میشود. اما در گلخانه، ماجرا فرق دارد. نهاده خام (بذر، کود، سم) وارد یک فرآیند تولید طولانی میشود، با نیروی کار و انرژی ترکیب میشود، و بعد از هفتهها یا ماهها، به محصولی کاملاً متفاوت تبدیل میشود که باید فروخته شود.
این یعنی حسابداری گلخانه در واقع نوعی حسابداری صنعتی یا بهایابی است، نه حسابداری بازرگانی ساده. هر واحد محصول باید سهمی از هزینه نهاده، دستمزد و سربار را به دوش بکشد، و محاسبه این سهم بدون ثبتهای دقیق عملاً غیرممکن است.
یک تفاوت مهم دیگر، طولانی بودن چرخه تولید است. در فروشگاه، چرخه خرید و فروش ممکن است چند روز طول بکشد؛ اما در گلخانه، از کاشت نهال تا برداشت محصول، گاهی چند ماه زمان میبرد. در این بازه طولانی، هزینهها بهطور پیوسته انباشته میشوند، بدون آنکه درآمدی در مقابل آنها ثبت شود. اگر حسابداری گلخانه این تجمیع تدریجی هزینه را بهدرستی دنبال نکند، مدیر تا لحظه فروش نهایی هیچ تصویر روشنی از وضعیت مالی خود نخواهد داشت. به همین دلیل، مفهوم «کالای در جریان ساخت» که در حسابداری صنعتی کاربرد دارد، در حسابداری گلخانه هم اهمیت پیدا میکند؛ چرا که محصول در حال رشد، تا پیش از برداشت، دارایی نیمه تمامی است که ارزش آن باید در دفاتر شرکت منعکس شود.
یک روز معمولی در گلخانه؛ هزینههایی که دیده نمیشوند
بسیاری از گلخانهداران فقط هزینههای «بزرگ» را میبینند: خرید کود، دستمزد کارگر ثابت. اما هزینههای پنهان زیادی هر روز در حال شکلگیری هستند:
🔵 سوخت گرمایشی که هر شب برای حفظ دمای گلخانه مصرف میشود
🔵 برق پمپهای آبیاری قطرهای که ساعتها روشن است
🔵 استهلاک تدریجی سازه، پوشش پلاستیکی و سیستم گرمایش
🔵 ضایعات محصول که هرگز به بازار نمیرسد
🔵 زمان مدیریتی صرفشده برای نظارت که هزینه فرصتش نادیده گرفته میشود
نادیده گرفتن این هزینهها باعث میشود سود محاسبه شده روی کاغذ، بسیار بیشتر از سود واقعی به نظر برسد؛ توهمی که در بلندمدت میتواند تصمیمات اشتباه سرمایهگذاری را رقم بزند.
برای درک بهتر این موضوع، به مثال آقای رحیمی برگردیم. او هر ماه هزینه سوخت گازوئیل گرمایشی گلخانه را پرداخت میکرد، اما این هزینه را در دفتر کلی به نام «هزینههای متفرقه» ثبت میکرد، بدون آنکه مشخص باشد این هزینه مربوط به کدام بلوک کشت یا کدام محصول است. نتیجه این بود که وقتی سود دو بلوک گلخانهاش را با هم مقایسه میکرد، هر دو تقریباً یکسان به نظر میرسیدند؛ در حالی که واقعیت این بود که بلوک دوم، به دلیل سیستم گرمایشی قدیمیتر، مصرف سوخت بسیار بالاتری داشت و عملاً سودآوری کمتری تولید میکرد. این نوع اشتباهات، تنها با ثبت دقیق و تفکیکشده هزینهها قابل کشف است.
مهمترین هزینههای یک گلخانه چیست؟
اگر بخواهیم مهمترین هزینههای یک گلخانه را دستهبندی کنیم، به گروههای زیر میرسیم:
* هزینه نهادهها: بذر، نهال، کود شیمیایی و آلی، سموم دفع آفات، سوبسترا
* هزینه انرژی: گازوئیل یا گاز برای گرمایش، برق برای روشنایی و پمپاژ
* هزینه نیروی انسانی: دستمزد کارگران فصلی و ثابت، بیمه و مزایا
* هزینه آب: هزینه تامین و انتقال آب، به ویژه در مناطق کم آب
* هزینه استهلاک: فرسایش تدریجی سازه، سیستم گرمایشی و تجهیزات آبیاری
* هزینههای سربار عمومی: بیمه گلخانه، تعمیر و نگهداری، حمل و نقل داخلی
هر یک از این هزینهها باید بهصورت جداگانه ثبت و کنترل شوند. غفلت از ثبت یک گروه هزینه، میتواند تصویر شما را از سودآوری واقعی گلخانه مخدوش کند.
نکته مهم: بسیاری از گلخانه داران هزینه استهلاک را اصلاً ثبت نمیکنند، چون «پول نقدی» از حساب خارج نمیشود. اما استهلاک، یک هزینه واقعی است که باید در بهای تمام شده لحاظ شود؛ در غیر این صورت، روزی که سازه یا سیستم گرمایشی نیاز به تعویض دارد، بودجهای برای آن کنار گذاشته نشده است.
مدیریت نهادهها؛ از خرید تا مصرف
نهادهها قلب تپنده تولید گلخانهای هستند و مدیریت آنها سه مرحله اصلی دارد:
خرید و ورود به انبار: ثبت فاکتور خرید، تعیین قیمت واحد و افزودن به موجودی انبار
نگهداری و کنترل موجودی: پایش مقدار باقیمانده، جلوگیری از ضایعات ناشی از نگهداری نادرست
مصرف در فرآیند تولید: خروج نهاده از انبار و تخصیص آن به یک دوره کشت یا واحد گلخانهای مشخص
بدون ثبت دقیق این سه مرحله، مدیر گلخانه هیچ وقت نمیداند دقیقاً چقدر نهاده مصرف کرده و چقدر هنوز در انبار «خوابیده» است.
نکته دیگری که در مدیریت نهادهها اهمیت دارد، روش قیمتگذاری خروج نهاده از انبار است. وقتی یک نهاده در چند نوبت و با قیمتهای متفاوت خریداری میشود، باید مشخص شود که هنگام مصرف، کدام قیمت مبنای محاسبه قرار میگیرد؛ روشهای رایج شامل میانگین موزون، اولین صادره از اولین وارده (فایفو) یا روش شناسایی ویژه هستند. انتخاب روش نادرست یا نداشتن روش مشخص، باعث میشود بهای تمام شده محصول در دورههای مختلف بدون دلیل مشخص نوسان کند و مقایسه دورهها را غیرممکن سازد.
ثبت حسابداری خرید نهاده در گلخانه
برای مدیریت دقیق هزینههای گلخانه، باید خرید نهادهها را بهدرستی ثبت کنید. فرض کنید یک گلخانه، 100 میلیون تومان کود و سایر نهادههای تولید را بهصورت نسیه خریداری کرده است. در این مرحله، نهاده هنوز مصرف نشده و صرفاً وارد انبار شده است. بنابراین ثبت حسابداری آن به این شکل خواهد بود:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| موجودی نهاد های کشاورزی (انبار) | 100.000.000 | - |
| حساب های پرداختنی (تامین کننده) | - | 100.000.000 |
با این ثبت، موجودی انبار شما افزایش مییابد و بدهی شما به تامینکننده نیز ثبت میشود. اما توجه داشته باشید که در این مرحله، هنوز هیچ هزینهای در صورت سود و زیان شناسایی نشده است؛ زیرا نهاده هنوز مصرف نشده و در انبار موجود است. هزینه واقعی زمانی شناسایی میشود که نهاده در فرآیند تولید مصرف شود.
ثبت مصرف نهاده در فرآیند تولید
وقتی کارگران کود یا سم را در گلخانه مصرف میکنند، این نهاده باید از انبار خارج و به بهای تمام شده محصول در حال تولید منتقل شود. فرض کنید در یک دوره کشت، 30 میلیون تومان از همان نهادهها مصرف شده است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| کالا در جریان ساخت ( محصول گلخانه) | 30.0000.000 | - |
| موجودی نهادهای کشاورزی (انبار) | - | 30.000.000 |
این ثبت دقیقاً همان لحظهای است که هزینه از حالت «دارایی راکد در انبار» به «هزینه مستقیم تولید» تبدیل میشود. اگر این ثبت انجام نشود، بهای تمام شده محصول شما ناقص خواهد بود و قیمتگذاری فروش را دچار اشتباه میکند.
هزینه دستمزد و نیروی انسانی در گلخانه
دستمزد کارگران، بهویژه در فصل کاشت و برداشت، یکی از سنگینترین اقلام هزینه گلخانه است. برخلاف تصور رایج، دستمزد نباید یکجا بهعنوان هزینه دوره ثبت شود؛ بلکه باید به کالای در حال تولید تخصیص یابد، دقیقاً مانند نهادهها.
فرض کنید در یک ماه، 50 میلیون تومان دستمزد به کارگران گلخانه پرداخت شده است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
| کالای در جریان ساخت (محصول گلخانه) | 50.000.000 | - |
| حساب پرداختنی حقوق و دستمزد | - | 50.000.000 |
با انباشته شدن این ثبت در طول دوره کشت، دستمزد پرداختی بهطور کامل در بهای تمام شده محصول نهایی منعکس میشود و مدیر گلخانه میتواند سهم واقعی نیروی انسانی از قیمت تمامشده هر کیلوگرم محصول را محاسبه کند.
هزینههای سربار تولید گلخانه
سربار تولید شامل هزینههایی است که مستقیماً به یک محصول خاص قابل ردیابی نیستند، اما برای تولید ضروریاند؛ مثل برق، سوخت گرمایشی و استهلاک تجهیزات. این هزینهها باید بین دورههای کشت مختلف سرشکن شوند.
فرض کنید هزینه سوخت گرمایشی و برق یک ماه گلخانه، 20 میلیون تومان بوده است
| شرح حساب | بددهکار (تومان) | بستانکار (تومان) |
| سربار تولید گلخانه | 20.000.000 | - |
| موجودی نقد/ بانک | - | 20.000.000 |
| کالای در جریان ساخت (محصولات گلخانه) | 20.000.000 | - |
| سربار تولید گلخانه | - | 20.000.000 |
در این ثبت، ابتدا هزینه سربار شناسایی و سپس بر اساس یک مبنای منطقی (مثلاً متراژ گلخانه یا مدت زمان کشت) به کالای در جریان ساخت تخصیص داده میشود.
بهای تمام شده محصولات گلخانهای چگونه محاسبه میشود؟
بهای تمام شده هر واحد محصول، از جمع سه جزء اصلی به دست میآید:
بهای تمام شده = هزینه نهاده مصرفی + هزینه دستمزد مستقیم + سهم سربار تولید
مثال عددی: فرض کنید در یک دوره کشت 90 روزه گوجه فرنگی گلخانهای:
🟡 هزینه نهاده مصرفی: 30 میلیون تومان
🟡 هزینه دستمزد مستقیم: 50 میلیون تومان
🟡 سهم سربار (انرژی، آب، استهلاک): 20 میلیون تومان
🟡 جمع کل هزینه دوره: 100 میلیون تومان
اگر در این دوره 10 تن گوجهفرنگی برداشت شده باشد، بهای تمام شده هر کیلوگرم برابر است با 100,000,000 ÷ 10,000 = 10,000 تومان به ازای هر کیلوگرم. این عدد، پایه اصلی برای تعیین قیمت فروش سودآور است؛ فروش زیر این رقم، حتی با گردش نقدی بالا، به معنای زیان واقعی است.
این محاسبه ساده، دقیقاً همان چیزی است که بسیاری از گلخانهداران، بدون داشتن یک سیستم منظم، هیچگاه انجام نمیدهند. آنها قیمت فروش را بر اساس قیمت بازار یا رقبا تعیین میکنند، بدون آنکه بدانند بهای تمام شده واقعی محصولشان چقدر است. نتیجه این میشود که در برخی فصول، محصول را با ضرر میفروشند بدون آنکه متوجه شوند، صرفاً چون گردش نقدی حاصل از فروش، ظاهراً مثبت به نظر میرسد. یک نرمافزار حسابداری با محاسبه خودکار بهای تمام شده، این ریسک را از بین میبرد و به مدیر امکان میدهد کف قیمت فروش را با اطمینان تعیین کند.
در کانالِ ما عضو شو
جدیدترین آموزشها و فرصتهای شغلیِ حسابداری را زودتر از همه دریافت کن.
ثبت فروش محصولات گلخانهای در حسابداری
پس از برداشت و فروش محصول، دو رویداد مالی هم زمان رخ میدهد: شناسایی درآمد فروش، و خروج بهای تمام شده محصول از انبار. فرض کنید همان 10 تن گوجهفرنگی به قیمت 15,000 تومان در هر کیلوگرم (جمعاً 150 میلیون تومان) بهصورت نقدی فروخته شده است:
| شرح حساب | بدهکار(تومان) | بستانکار(تومان) |
| موجودی نقد/بانک | 150.000.000 | - |
| درآمد فروش محصول گلخانه ای | - | 150.000.000 |
| بهای تمام شده کالای فروش رفته | 100.000.000 | - |
| کالای در جریان ساخت (محصول گلخانه ای) | - | 100.000.000 |
تفاوت میان این دو ثبت، یعنی 50 میلیون تومان، سود ناخالص واقعی این دوره کشت است؛ عددی که بدون ثبت دقیق مراحل قبلی، هرگز بهدرستی قابل محاسبه نبود.
چرا ثبت همزمان خرید، تولید و فروش اهمیت دارد؟
خیلی از گلخانهداران فقط پول ورودی و خروجی حساب بانکی را دنبال میکنند، نه سود واقعی. گردش نقدی ممکن است مثبت به نظر برسد، اما این لزوماً به معنای سودآوری نیست. برای درک این موضوع، بیایید نگاهی به زنجیره کامل ثبت اطلاعات بیندازیم و ببینیم هر حلقه آن چه نقشی در شفافیت مالی گلخانه دارد.بدون ثبت خرید نهاده، ارزش موجودی انبار شما نامشخص میماند. وقتی ندانید چه مقدار کود، سم یا بذر در انبار دارید، نمیتوانید برنامهریزی درستی برای خریدهای بعدی داشته باشید. ممکن است نهادهای را دوبار خریداری کنید که هنوز موجود است، یا برعکس، در میانه فصل کشت با کمبود مواجه شوید. این بینظمی، هم هزینههای شما را افزایش میدهد و هم ریسک تولید و حسابداری را بالا میبرد.
بدون ثبت مصرف در تولید، بهای تمام شده محصول قابل محاسبه نیست. اگر ندانید هر واحد محصول چقدر برای شما هزینه داشته، چگونه میتوانید قیمت فروش مناسبی تعیین کنید؟ بسیاری از گلخانهداران محصول خود را بر اساس قیمت بازار میفروشند، بدون آنکه بدانند آیا این قیمت از بهای تمامشده آنها بیشتر است یا کمتر. نتیجه؟ فروش بالا، اما سود ناچیز یا حتی زیان.بدون ثبت دقیق فروش، سود ناخالص هر دوره کشت گم میشود. فروش فقط یک عدد نیست؛ باید بدانید هر محصول، هر دوره کشت و هر مشتری چقدر سودآوری داشته است. بدون این تفکیک، نمیتوانید عملکرد خود را ارزیابی کنید و نقاط قوت و ضعف را شناسایی کنید. ممکن است سالها یک محصول زیانده را ادامه دهید، بدون اینکه متوجه باشید.بدون این زنجیره، تصمیمگیری درباره افزایش یا کاهش سطح کشت، بر پایه حدس خواهد بود نه داده. مدیریت گلخانه بر اساس احساس و تجربه، در کوتاه مدت ممکن است جواب بدهد، اما در بلندمدت، شما را به بیراهه میکشاند. دادههای دقیق و بهروز، تنها ابزاری هستند که میتوانند تصمیمات شما را از حالت حدسی خارج کنند.
مدیریت گلخانه بدون این زنجیره کامل، شبیه رانندگی با چشمبسته است. ممکن است مدتی پیش بروید، اما دیر یا زود با واقعیت هزینهها برخورد میکنید. دیوار یا پرتگاه ممکن است همان هزینههای پنهانی باشد که هرگز ثبت نکردهاید؛ استهلاک تجهیزات، هزینه سوخت گرمایشی، ضایعات محصول، یا تفاوت قیمت نهادهها در فصول مختلف. وقتی چشم بسته رانندگی میکنید، نه مسیر را میبینید و نه موانع را؛ درست مثل مدیری که بدون اطلاعات دقیق مالی، تصمیم میگیرد.
مثال دیگری از اهمیت این زنجیره، تصمیمگیری درباره ادامه یا توقف کشت یک محصول خاص است. فرض کنید گلخانهای همزمان خیار و فلفل دلمهای تولید میکند. اگر ثبت هزینهها به صورت مجزا برای هر محصول انجام نشود، مدیر ممکن است سالها فلفل دلمهای را با وجود سودآوری پایینتر ادامه دهد، فقط چون در نگاه کلی، مجموعه گلخانه سودده به نظر میرسد. اینجا، سود یک محصول، زیان محصول دیگر را پنهان میکند و مدیر را در توهم سودآوری نگه میدارد. اما وقتی هزینههای هر محصول را به طور جداگانه ثبت و بررسی کنید، متوجه میشوید کدام محصول واقعاً ارزش ادامه دادن دارد و کدام یک باید متوقف یا جایگزین شود.زنجیره کامل ثبت خرید، تولید و فروش برای هر محصول بهطور جداگانه، این نوع تصمیمات را از حالت حدسی به حالت مبتنی بر داده تبدیل میکند. با این دادهها، میتوانید بهجای اینکه سالها در تاریکی حرکت کنید، با نور حقیقت، مسیر سودآوری را پیدا کنید و گلخانه خود را به یک کسبوکار واقعاً سودآور تبدیل نمایید.
در نهایت، این زنجیره به شما امکان میدهد به سوالات کلیدی پاسخ دهید: کدام محصول سودآورتر است؟ هزینه هر دوره کشت چقدر بوده؟ آیا قیمت فروش با بهای تمامشده تناسب دارد؟ چه مقدار نهاده در انبار باقی مانده و چه زمانی باید سفارش جدید داد؟ پاسخ به این سوالات، شما را از یک مدیر گلخانه معمولی به یک مدیر هوشمند و دادهمحور تبدیل میکند که میتواند در شرایط پرنوسان بازار نیز تصمیمهای درستی بگیرد.
مدیریت موجودی نهادهها؛ پولی که در انبار خوابیده است
هر کیلوگرم کودی که در انبار مانده و مصرف نشده، در واقع سرمایهای است که هنوز به گردش درنیامده. درست مثل پولی که در گوشه کشو گذاشتهاید و از آن استفاده نمیکنید؛ همینطور بیحرکت مانده، در حالی که میتوانست در جای دیگری کار کند و برای شما سود بسازد. بسیاری از گلخانهداران بدون آگاهی از موجودی دقیق انبار، مقدار زیادی نهاده مازاد خریداری میکنند که در نهایت در انبار خراب یا منقضی میشود و ارزش خود را از دست میدهد. این یعنی شما نه فقط هزینه خرید را پرداخت کردهاید، بلکه سرمایهای را که میتوانست صرف تجهیزات جدید، توسعه بلوک کشت یا حتی بازپرداخت بدهی شود، در انبار حبس کردهاید.
یک نرمافزار حسابداری گلخانه با گزارش لحظهای موجودی، دقیقاً مثل یک چراغ قوه در انبار تاریک عمل میکند. به شما نشان میدهد دقیقاً چه مقدار از هر نهاده باقی مانده، ارزش ریالی آن چقدر است و آیا زمان سفارش مجدد فرارسیده یا نه. این کنترل، هم از هدررفت جلوگیری میکند و هم نقدینگی راکد را کاهش میدهد؛ یعنی پول شما از انبار خارج میشود و به چرخه تولید بازمیگردد.
در بسیاری از گلخانهها، به ویژه در فصول اوج مصرف کود و سم، مدیران به صورت احساسی و بر اساس نگرانی از کمبود، حجم زیادی نهاده سفارش میدهند. این رفتار، هرچند از سر احتیاط است، اما مانند این میماند که در ترس از تمام شدن آرد، یک سال آرد بخرید و نیمی از آن را به موشها بدهید. نقدینگی گلخانه برای هفتهها یا ماهها در انبار قفل میشود؛ نقدینگیای که میتوانست صرف تعمیر تجهیزات، توسعه بلوک جدید یا حتی بازپرداخت بدهی شود. یک گزارش موجودی دقیق و بهروز، این تصمیم را از حالت احساسی خارج و به یک تصمیم مبتنی بر داده واقعی تبدیل میکند. با دیدن عدد دقیق موجودی، دیگر نمیپرسید «شاید کم باشد؟» بلکه میدانید «دقیقاً چقدر دارم و چقدر نیاز دارم».
گزارشهایی که مدیر گلخانه به آنها نیاز دارد
تصور کنید در حال رانندگی هستید، اما داشبورد ماشین شما هیچ اطلاعاتی به شما نمیدهد؛ نه سرعت، نه میزان بنزین، نه دمای موتور. چقدر میتوانید با اطمینان رانندگی کنید؟ یک مدیر گلخانه هم بدون گزارشهای دقیق مالی، دقیقاً در همین وضعیت است. گزارشهای مدیریتی، همان داشبوردی هستند که به مدیر نشان میدهند گلخانه در چه مسیری حرکت میکند.
یک مدیر گلخانه برای تصمیمگیری درست، به گزارشهای زیر نیاز دارد:
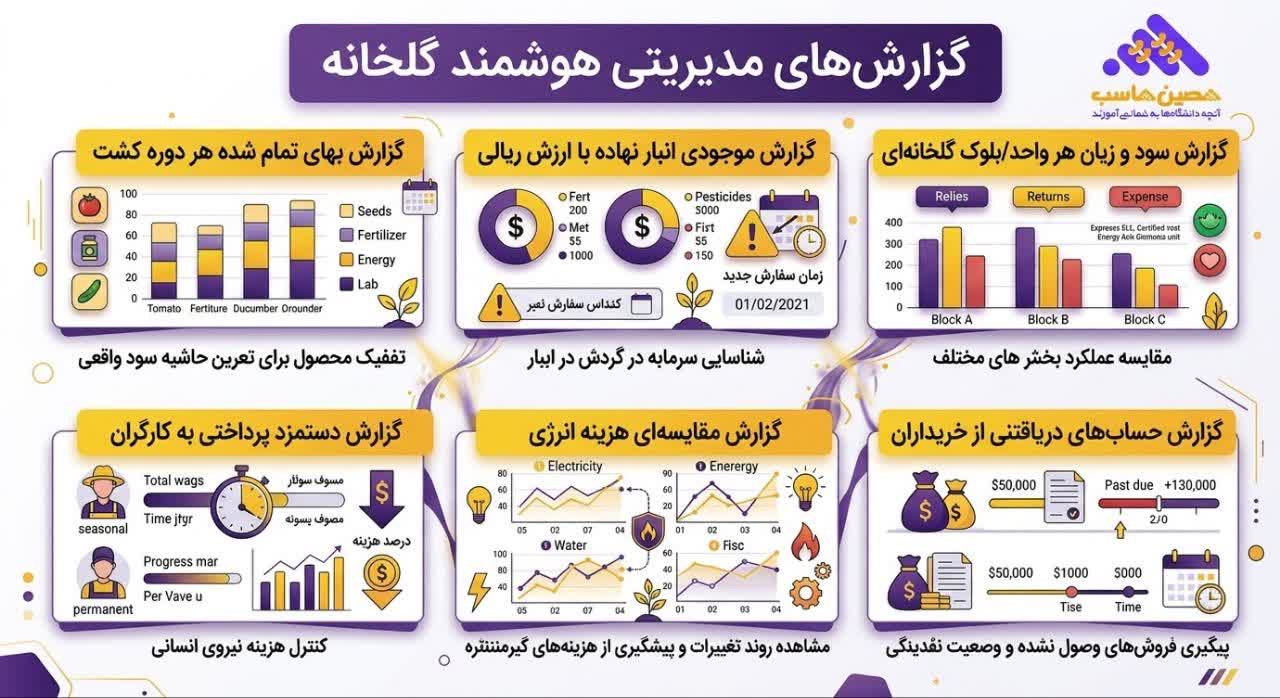
بدون این گزارشها، حتی با ثبت دقیق سند، تحلیل نهایی و تصمیمگیری استراتژیک دشوار خواهد بود. شما مثل یک پزشک بدون آزمایشهای تشخیصی هستید که میخواهد بیماری را درمان کند؛ ممکن است گاهی درست تشخیص دهید، اما اغلب اوقات، درمان شما اشتباه خواهد بود.
نکته کلیدی: این است که این گزارشها باید قابل مقایسه بین دورههای مختلف باشند. مدیری که فقط سود یک فصل را میبیند، نمیتواند بگوید آیا وضعیت گلخانهاش نسبت به فصل قبل بهتر شده یا بدتر. این مثل این است که وزن خود را فقط یک بار در سال چک کنید؛ نمیدانید روند تغییرات چگونه بوده است. اما مدیری که گزارش بهای تمام شده هر دوره را در کنار دورههای پیشین قرار میدهد، میتواند روند تغییرات هزینه انرژی، دستمزد و نهاده را دنبال کند و پیش از آنکه یک هزینه از کنترل خارج شود، متوجه آن شود. او مثل یک راننده حرفهای است که مرتباً به آینههای بغلی نگاه میکند و مسیر را با گذشته مقایسه میکند تا بهترین تصمیم را بگیرد.این نوع تحلیل روندی، یکی از مهمترین ارزشهای یک نرمافزار حسابداری تخصصی نسبت به دفترداری دستی است. دفترداری دستی فقط به شما میگوید چه اتفاقی افتاده، اما نرمافزار حسابداری به شما میگوید چه اتفاقی در حال رخ دادن است و چه چیزی در انتظار شماست. این تفاوت، دقیقاً همان چیزی است که یک مدیر هوشمند را از یک مدیر معمولی جدا میکند.
چه زمانی گلخانه به نرمافزار حسابداری نیاز دارد؟
به صراحت باید گفت: همه گلخانهها به یک نرمافزار تخصصی نیاز ندارند. یک گلخانه کوچک خانگی با یک نوع محصول و بدون کارگر ثابت، شاید با یک دفتر ساده هم بتواند کار کند. اما وقتی یکی از این شرایط برقرار باشد، نیاز به نرمافزار جدی میشود:
🟡 گلخانه بیش از یک نوع محصول یا بیش از یک بلوک کشت دارد
🟡 تعداد کارگران فصلی یا ثابت از چند نفر بیشتر است
🟡 خرید نهاده به صورت نسیه و از چند تامینکننده انجام میشود
🟡 مالک نیاز دارد سود هر دوره کشت را جداگانه بداند، نه فقط سود کل سال
🟡 گلخانه در حال رشد است و برنامه توسعه به بلوکهای جدید دارد
🟡 تسهیلات بانکی یا سرمایهگذار خارجی نیاز به گزارش مالی شفاف و قابلارائه دارد
🟡 مالیات عملکرد سالانه باید بر اساس دفاتر منظم و قابل استناد تنظیم شود
در مقابل، حتی گلخانههای کوچک نیز وقتی وارد فصل پرمشغله کشت میشوند، اغلب متوجه میشوند که دفترداری دستی دیگر جوابگوی حجم تراکنشها نیست. تجربه نشان میدهد بسیاری از گلخانه داران، نرمافزار حسابداری را زمانی جدی میگیرند که یک بار در پایان سال، سود واقعی محاسبه شده بهمراتب کمتر از انتظارشان بوده است؛ نقطهای که دیگر برای اصلاح دیر شده. توصیه اصلی این است که پیش از رسیدن به این نقطه، سیستم ثبت منظم را برقرار کنید
چگونه نرمافزار حسابداری گلخانه مناسب را انتخاب کنیم؟
بازار پر است از نرمافزارهای حسابداری با نامها و شعارهای مختلف، اما همه آنها برای یک کسبوکار تولیدی و فصلی مثل گلخانه ساخته نشدهاند. برخی از این ابزارها آنقدر پیچیدهاند که استفاده از آنها نیازمند استخدام یک حسابدار تماموقت است؛ برخی دیگر آنقدر سادهاند که از پس محاسبه بهای تمام شده و تفکیک هزینه بین بلوکهای مختلف برنمیآیند. هنگام انتخاب، این ویژگیها را در اولویت قرار دهید:
انتخاب نرمافزار حسابداری برای گلخانه، مثل انتخاب یک شریک تجاری است. اگر درست انتخاب کنید، سالها همراه و پشتیبان شما خواهد بود؛ اما اگر اشتباه کنید، هر روز شما را از مسیر اصلی دور میکند و بهجای کمک، سردرگمی ایجاد میکند.بازار امروز پر است از نرمافزارهای حسابداری با نامها و شعارهای مختلف. بعضی از آنها آنقدر پیچیده هستند که برای استفاده ازشان باید یک حسابدار تماموقت استخدام کنید و هزینههای سنگین آموزش و پشتیبانی را بپردازید. بعضی دیگر آنقدر ساده هستند که از پس محاسبه بهای تمام شده محصولات مختلف و تفکیک هزینه بین بلوکهای گلخانهای برنمیآیند.نکته جالب اینجاست که بین این دو دسته، یک جهان انتخاب وجود دارد. نرمافزاری که برای گلخانه شما مناسب است، باید تعادلی بین سادگی و قدرت ایجاد کند. باید آنقدر ساده باشد که بدون آموزشهای طولانی بتوانید از آن استفاده کنید، و آنقدر قدرتمند باشد که تمام نیازهای تخصصی حسابداری کشاورزی را پوشش دهد.پس، هنگام انتخاب نرمافزار حسابداری گلخانه، بهجای اینکه مجذوب تبلیغات رنگارنگ شوید، این 9 ویژگی حیاتی را مثل یک چک لیست جدی بررسی کنید
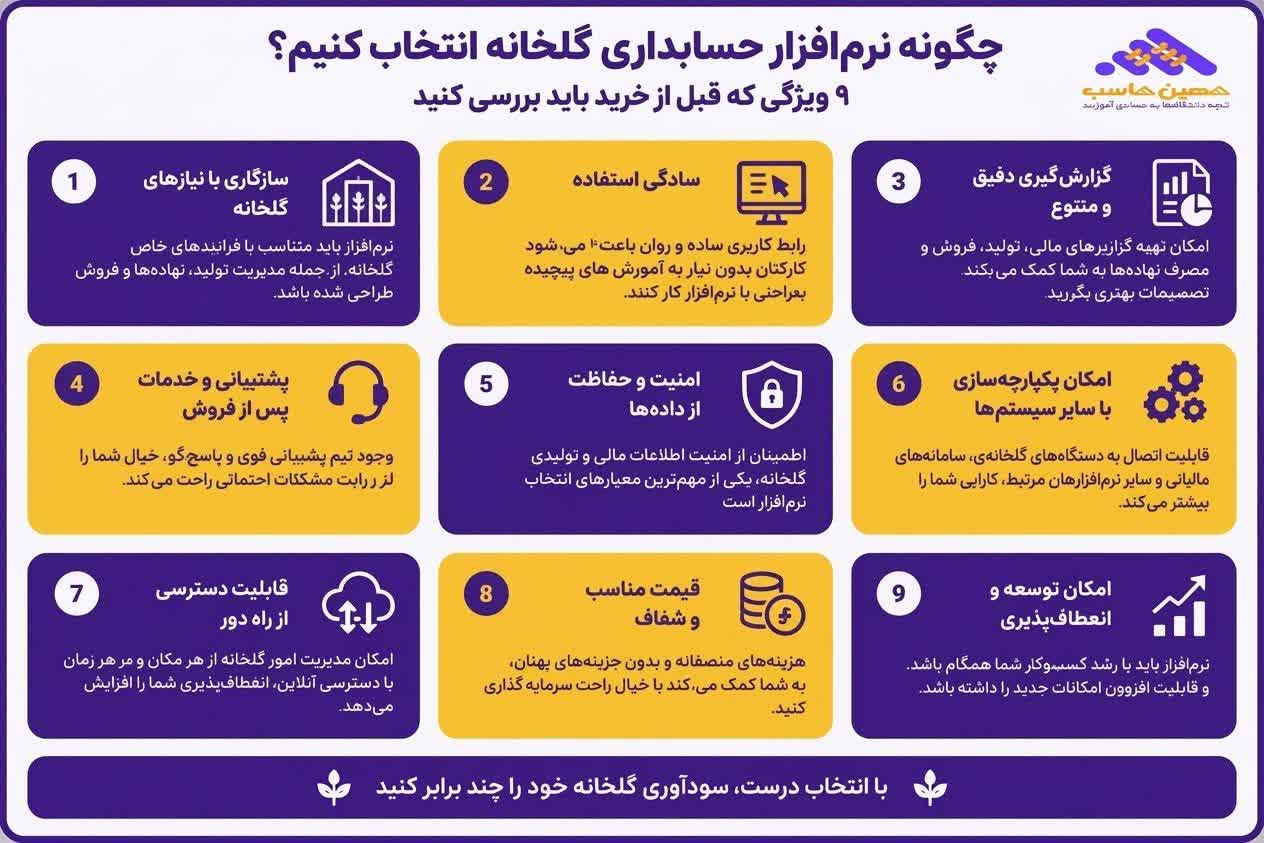
اگر به دنبال نرمافزاری هستید که همه این 9 معیار را همزمان برآورده کند، طبیعتاً دایره انتخاب محدودتر میشود. کمتر ابزاری در بازار ایران، سادگی رابط کاربری را با قابلیتهای تخصصی بهایابی و گزارشگیری مدیریتی اینطور کنار هم میگذارد.نکته مهمی که نباید فراموش کنید این است که نرمافزار خوب، فقط ابزار است. مهمترین عامل موفقیت، نظم شما در ثبت اطلاعات است. حتی بهترین نرمافزار هم اگر اطلاعات درست در آن وارد نشود، نمیتواند به شما کمک کند. مثل یک ماشین حساب دقیق است که اگر اعداد اشتباه به آن بدهید، جواب اشتباه به شما خواهد داد.پس قبل از خرید، از خودتان بپرسید: «آیا من و تیمم آمادهایم که هر روز چند دقیقه برای ثبت اطلاعات وقت بگذاریم؟» اگر پاسخ مثبت است، یک نرمافزار خوب با این 9 ویژگی میتواند معجزه کند و گلخانه شما را متحول سازد
چرا 2HS میتواند انتخاب هوشمندانهای برای گلخانه شما باشد؟
اگر معیارهایی که در بخش قبل برای انتخاب نرمافزار حسابداری گلخانه برشمردیم را کنار هم بگذارید، متوجه میشوید 2HS دقیقاً روی همین نقاط ساخته شده است. نرمافزار 2HS با درک نیازهای خاص کسبوکارهای تولیدی و کشاورزی طراحی شده تا مدیران گلخانه بتوانند بدون دانش تخصصی حسابداری، هزینه هر دوره کشت را دقیق پیگیری کنند. امکان ثبت جداگانه هزینه نهاده، دستمزد و سربار برای هر بلوک گلخانهای، محاسبه خودکار بهای تمام شده و گزارشهای لحظهای موجودی انبار، دقیقاً همان قابلیتهایی است که پیشتر بهعنوان معیار انتخاب مطرح کردیم؛ و همین موضوع، 2HS را برای صنعت گلخانه داری به گزینهای رقابتی تبدیل میکند.
جدول زیر نشان میدهد 2HS در مقایسه با یک نرمافزار حسابداری عمومی یا یک دفتر ساده اکسل، در هر معیار کجا میایستد:
| معیارانتخاب | دفترداری دستی / اکسل | نرم افزار حسابداری عمومی | نرم افزار2HS |
| رابط کاربری ساده برای غیر حسابداران | ندارد (نیازبه دانش دستی) | معمولا پیچیده | ساده و بدون نیاز به دانش پیشرفته حسابداری |
| تفکیک هزینه به ازای هر بلوک یا دوره کشت | عملا غیرممکن | محدود یا نیازمند تنظیمات پیچیده | امکان سفارشی سازی حساب ها کتناسب با ساختار گلخانه |
| محاسبه خودکار بهای تمام شده | دستی و مستعد خطا | اغلب فاقد این قابلیت تخصصی | محاسبه یکپارچه بر اساس نهاده،دستمزد و سربار |
| مدیریت موجودی انبار نهاده | جدول جداگانه و ناهماهنگ | معمولا پایه و بدون هشدار | گزارش لحظه ای موجودی و هشدار کمبود |
| گزارش گیری مدیریتی لحظه ای | ندارد | خروجی محدود | گزارش های مالی و مدیریتی به روزشونده |
| هزینه کل نگهداری | زمان زیاد،بدون هزینه های نقدی مستقیم | معمولا هزینه آموزش،پشتیبانی و به روزرسانی جداگانه | هزینه مقرون به صرفه نسبت به رقبا |
| پشتیبانی و به روزرسانی طبق قوانین ایران | ندارد | متغیر بسته به ارائه دهنده | پشتیبانی سریع و به روزرسانی منظم مطابق قوانین جدید |
| دسترسی از راه دور و قابلیت رشد | ندارد | بسته به نرم افزار متفاوت است | دسترسی از هرجا،همراه با رشد کسب و کار |
همانطور که در جدول بالا مشخص است، نقطه قوت اصلی 2HS این نیست که فقط یک ویژگی را بهتر از بقیه انجام میدهد؛ بلکه تقریباً تمام معیارهایی که برای یک گلخانهدار اهمیت دارند را همزمان و در یک بستر واحد پوشش میدهد. برای گلخانهای که هم به سادگی کار نیاز دارد و هم به دقت در محاسبه بهای تمام شده، همین ترکیب است که 2HS را به انتخابی منطقی تبدیل میکند.
با این حال، صداقت حکم میکند بگوییم هیچ نرمافزاری جایگزین نظم داخلی کسبوکار نمیشود؛ 2HS ابزار دقیق ثبت و گزارشگیری را در اختیار شما میگذارد، اما مدیر گلخانه همچنان باید فرآیند ثبت روزانه را جدی بگیرد
یکی از دغدغههای رایج مدیران گلخانه، پیچیدگی یادگیری نرمافزارهای حسابداری تخصصی است؛ بهویژه برای کسانی که خودشان پیشزمینه حسابداری ندارند و روزهای طولانی را در گلخانه، نه پشت میز کامپیوتر، میگذرانند. طراحی ساده و رابط کاربری قابل فهم برای غیرحسابداران، از جمله دلایلی است که استفاده از نرمافزارهایی مانند 2HS را برای این دسته از کسبوکارها عملیتر میکند؛ چراکه ثبت روزانه اسناد نباید نیازمند استخدام یک حسابدار تمام وقت باشد.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
اشتباهات رایج در حسابداری گلخانه
بسیاری از گلخانهداران، حتی با نیت خوب، در ثبت حسابها دچار اشتباهاتی میشوند که تصویر مالی را مخدوش میکند:
🔵 ثبت نکردن هزینه استهلاک سازه و تجهیزات به بهانه «هزینه نقدی نبودن»
🔵 محاسبه نکردن بهای تمام شده بهتفکیک هر دوره کشت
🔵 مخلوط کردن حساب شخصی مالک با حساب گلخانه
🔵 نادیده گرفتن هزینه ضایعات و افت محصول در انبار
🔵 ثبت فروش نسیه بدون پیگیری دقیق حسابهای دریافتنی
🔵 استفاده از یک حساب واحد برای همه هزینهها بدون تفکیک بین بلوکها یا محصولات مختلف
🔵 تاخیر در ثبت اسناد و انباشتن فاکتورها برای «آخر ماه» یا «آخر فصل»
هر یک از این اشتباهات بهتنهایی شاید کوچک به نظر برسد، اما در طول یک فصل کشت، میتواند تصویر سودآوری گلخانه را کاملاً واقعیتگریز کند. بهویژه اشتباه آخر، یعنی تاخیر در ثبت، رایجترین مشکلی است که در گلخانههای کوچک و متوسط دیده میشود؛ فاکتورها در کشوی میز جمع میشوند، برخی گم میشوند، و وقتی سرانجام زمان ثبت میرسد، جزئیات دقیق فراموش شده است. یک نرمافزار حسابداری با امکان ثبت سریع و آسان، این مانع روانی را از بین میبرد و ثبت روزانه را به یک عادت ساده تبدیل میکند.
دورهٔ جامعِ کارورزی حسابداری
صفر تا صدِ حسابداری را پروژهمحور یاد بگیر و آمادهٔ بازارِ کار شو.
جمعبندی،حسابداری دقیق، تصمیمگیری بهتر در گلخانه
آقای رحیمی، همان گلخانهداری که در ابتدای این مقاله با او آشنا شدیم، سالها با یک دفتر ساده و چند فایل اکسل پراکنده کار میکرد. هر شب بعد از بستن گلخانه، پشت میز کوچک دفترش مینشست و اعداد را روی کاغذ مینوشت، بدون آنکه بداند واقعاً چقدر سود کرده است. تا اینکه یک روز تصمیم گرفت ثبتهای دقیق خرید نهاده، مصرف در تولید، دستمزد کارگران و فروش محصول را کنار هم بگذارد. نتیجه؟ شوکه شد.او متوجه شد یکی از دو بلوک گلخانهاش، برخلاف تصورش، سالها زیانده بوده است. هزینهای که در دفتر سادهاش هرگز دیده نمیشد؛ هزینه سوخت گرمایشی اضافی، نهادههای هدررفته و دستمزدی که بازدهی متناسب نداشت. همه اینها در سایه بیاطلاعی، آرام و بیصدا سود گلخانه را میخوردند.این دقیقاً همان نقطه ای است که نرمافزار حسابداری گلخانه معجزه میکند. این نرمافزار شفافیتی را ممکن میسازد که با دفتر و اکسل هرگز به دست نمیآید: دیدن هزینههای پنهان، محاسبه دقیق بهای تمام شده هر محصول و تصمیمگیری بر پایه اعداد واقعی، نه حدس و گمان.اگر امروز نمیدانید گلخانه شما واقعاً کجای مسیر سودآوری ایستاده، اگر مطمئن نیستید کدام بلوک سودده است و کدام یک زیان میدهد، اگر نمیدانید هر کیلوگرم محصولتان چقدر برایتان تمام میشود، وقت آن رسیده که یک قدم جدی بردارید. شروع این مسیر از یک سیستم حسابداری منظم آغاز میشود؛ سیستمی که بتواند هزینهها را بهدرستی ثبت کند، بهای تمام شده را محاسبه کند و گزارشهای قابل فهم در اختیار شما بگذارد.
برای یادگیری اصولی این مسیر و آشنایی با مهارتهای موردنیاز بازار کار حسابداری، میتوانید دوره جامع آموزش آنلاین حسابداری حصین حاسب را بررسی کنید؛ دورهای که با تمرکز بر آموزش پروژه محور و کاربردی، مسیر ورود شما به دنیای حرفهای حسابداری را هموارتر میکند.و اگر به دنبال یک نرمافزار حسابداری جامع هستید که تمام این نیازها را در یک بستر یکپارچه فراهم کند، نرمافزار 2HS میتواند گزینهای باشد که ارزش بررسی دارد.گلخانه شما لایق مدیریتی است که بر پایه دادههای واقعی تصمیم بگیرد، نه بر پایه حدس و گمان. همین امروز شروع کنید .



ارسال نظر