حسابداری تولید و پخش لبنیات؛ کنترل تولید، توزیع و ضایعات
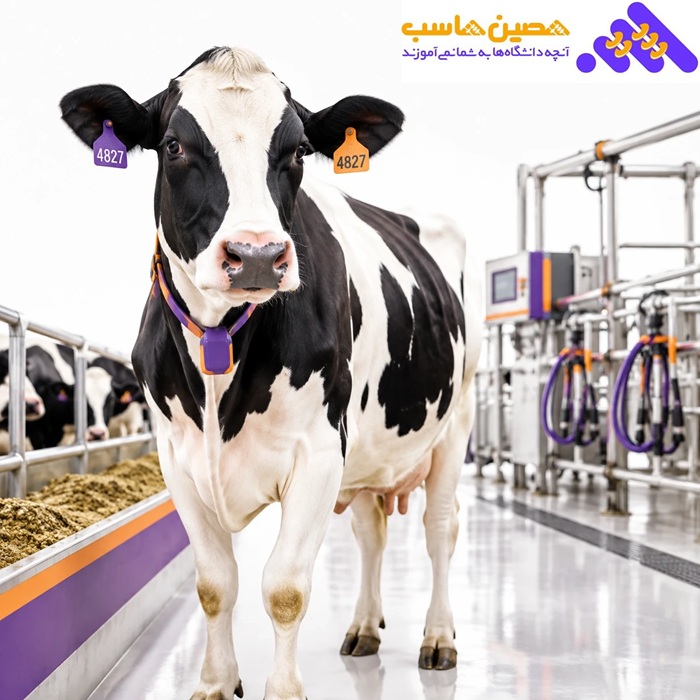
حسابداری تولید و پخش لبنیات یکی از حساسترین و پیچیدهترین حوزهها در حسابداری صنعتی و بازرگانی به شمار میرود. صنایع غذایی و بهویژه کارخانجات فرآوردههای شیری، به دلیل ویژگیهای خاص خود نظیر فسادپذیری بالا و وابستگی شدید به زنجیره سرد، نیازمند ساختار مالی بسیار دقیقی هستند. حسابداری تولید و پخش لبنیات فراتر از حسابداری صنعتی معمولی است؛ چرا که چرخه عمر کوتاه محصولات و پیچیدگیهای پخش مویرگی نیاز به نظارت لحظهای دارد. در این مقاله تخصصی از حصین حاسب، بررسی میکنیم که چگونه با استفاده از یک نرمافزار لبنیات کارآمد میتوان فرآیند محاسبه بهای تمامشده لبنیات را دقیقتر کرد، کنترل ضایعات را به حداکثر رساند و سودآوری مجموعه را تضمین نمود.
 حسابداری تولیدات لبنی چیست؟
حسابداری تولیدات لبنی، شاخهای تخصصی از حسابداری صنعتی و مدیریت بهای تمامشده است که وظیفه ثبت، کنترل، تخصیص و گزارشگیری کلیه رویدادهای مالی در فرآیند تبدیل شیر خام به انواع فرآوردههای شیری (مانند شیر پاستوریزه، پنیر، ماست، خامه، کره و دوغ) و توزیع آنها را بر عهده دارد.
این سیستم با حسابداری تولید در سایر صنایع تفاوتهای بنیادینی دارد که ناشی از ویژگیهای خاص این ماده اولیه و محصولات آن است:
متغیر بودن ویژگیهای ماده اولیه:
شیر خام خریداریشده از دامداریها بر اساس درصدهای متغیر چربی، پروتئین و ماده خشک قیمتگذاری میشود؛ بنابراین سیستم مالی باید توانایی محاسبه ارزش ماده اولیه بر مبنای شاخصهای کیفی را داشته باشد.
وجود فرآیند تولید همزمان (تولید مشترک):
از یک ماده اولیه واحد (شیر)، چندین محصول اصلی و فرعی به دست میآید که این امر نیازمند روشهای علمی تسهیم هزینههای مشترک است.
فسادپذیری بالا و دوره عمر کوتاه کالاها:
محدودیت زمانی مصرف محصولات، سیستم مالی را ملزم به ردیابی موجودی بر پایه بچ (Batch Number) و تاریخ انقضا میکند.
وابستگی به تجهیزات برودتی:
ضرورت نگهداری در شرایط خاص، هزینههای سربار ساخت (برق و استهلاک تجهیزات سرمایشی) را به عاملی کلیدی در محاسبات مالی تبدیل میکند.
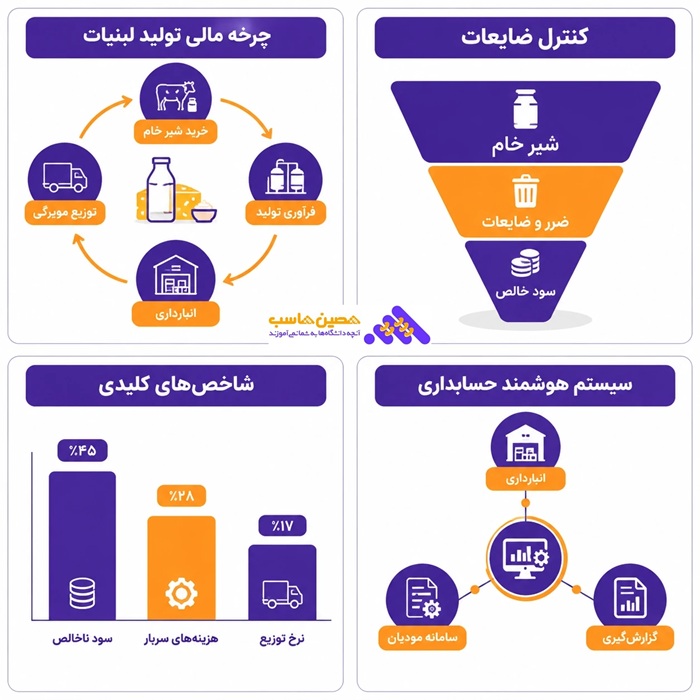 اهداف حسابداری در واحدهای تولید لبنی
پیادهسازی یک سیستم حسابداری استاندارد در صنایع لبنی، صرفاً برای ثبت دفاتر و انجام تکالیف مالیاتی نیست؛ بلکه ابزاری راهبردی برای پایش عملیات، مدیریت جریان نقدینگی و هدایت تصمیمات مدیریتی به شمار میرود. اهداف اصلی این سیستم در واحدهای تولید لبنی عبارتند از:
محاسبه دقیق بهای تمامشده محصولات:
«در حسابداری تولید لبنیات، تفکیک و تخصیص مستقیم هزینههای خرید شیر خام، ملزومات بستهبندی، دستمزد خطوط تولید و هزینههای سربار به ازای هر واحد محصول نهایی، بهای تمامشده واقعی را تعیین میکند.»
پایش و تفکیک ضایعات تولیدی از توزیع:
«در حسابداری تولید لبنیات، ثبت دقیق پرت و افت وزن شیر در مراحل پاستوریزاسیون، فرآوری و بستهبندی، امکان تفکیک ضایعات عادی از غیرعادی را برای محاسبه بهای تمامشده دقیق فراهم میسازد.»
کنترل موجودی انبارها بر پایه سری ساخت (Batch Number):
«در حسابداری و انبارداری کارخانجات لبنی، پیادهسازی سیستمهای انبارداری متکی بر تاریخ تولید و انقضا (FIFO/FEFO)، از راکد ماندن کالا و فساد زودهنگام فرآوردههای شیری جلوگیری میکند.»
تفکیک سودآوری خطوط مختلف تولید:
«در حسابداری صنعتی صنایع غذایی، ارزیابی عملکرد مالی هر یک از گروههای محصول (پنیرها، ماستها، دوغ، خامه و کرهها)، امکان شناسایی اقلام سودده و توقف یا اصلاح محصولات زیانده را برای افزایش بهرهوری کارخانه فراهم میکند.»
کنترل مالی عملیات پخش و فروش مویرگی:
«در حسابداری پخش مویرگی لبنیات، ثبت دقیق تسویهحساب با رانندگان، ویزیتورها و فروشگاهها، رصد لحظهای کسری و سرک کالاها و مدیریت مطالبات و چکهای سررسیددار، ریسک سوخت سرمایه را به حداقل میرساند.»
مدیریت هزینههای نگهداری و مصرف انرژی:
«در فرآیند بهایابی کارخانجات لبنی، نظارت و تخصیص واقعی بهای برق، گاز و استهلاک تجهیزات برودتی و سردخانهها به عنوان بخش عمده هزینههای سربار ساخت، دقت محاسبه بهای تمامشده محصولات را تضمین میکند.»
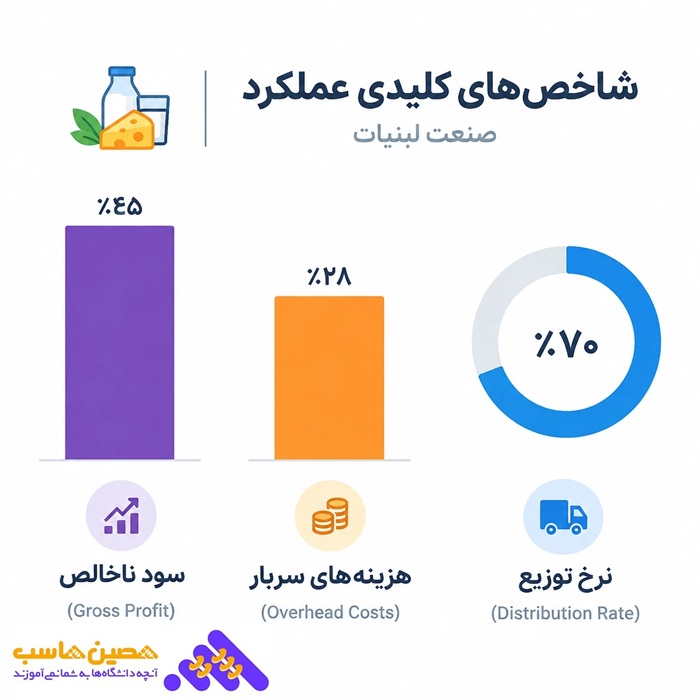 بهای تمامشده در تولید لبنیات
محاسبه بهای تمامشده لبنیات یکی از پیچیدهترین فرآیندها در حسابداری بهای تمامشده است؛ زیرا شیر خام در طول خطوط فرآوری، به محصولات همزمان (Joint Products) نظیر خامه و شیر کمچرب، و محصولات فرعی (By-products) نظیر آبپنیر (Whey) تفکیک میشود. بهای تمامشده در این صنعت بر پایه سه جزء اصلی زیر شناسایی و محاسبه میشود:
1. مواد اولیه مستقیم
شیر خام و شاخصهای کیفی:
شیر بر اساس درصد چربی (Fat)، درصد پروتئین و بار میکروبی قیمتگذاری میشود. سیستم بهای تمامشده باید نرخ خرید را بر پایه وزن ماده خشک و چربی موثر تعدیل و ثبت کند.
مواد مصرفی و افزودنیها:
شامل استارترها، مایه پنیر، نمک، پایدارکنندهها و اسانسها که بر مبنای فرمول ساخت (BOM) به هر دسته محصول تخصیص مییابند.
ملزومات بستهبندی:
ظروف پلیاتیلن، بطری، فویل آلومینیومی، لیبل و کارتن که متناسب با تیراژ بستهبندی به محصول اختصاص پیدا میکنند.
2. دستمزد مستقیم
«در ساختار بهای تمامشده فرآوردههای شیری، هزینههای مربوط به حقوق، بیمه، مزایا و اضافهکاری اپراتورها و پرسنل فعال در خطوط مستقیم تولید (پاستوریزاسیون، هموژنیزاسیون، قالبگیری، تخمیر و بستهبندی)، بهعنوان دستمزد مستقیم تولید به بهای نهایی هر محصول اختصاص مییابد.»
3. سربار ساخت
«در حسابداری صنعتی صنایع غذایی، سربار ساخت در کارخانجات لبنی سهم بزرگی از بهای تمامشده را شامل میشود و کنترل سودآوری کارخانه، به مبناهای دقیق تسهیم این هزینهها وابسته است.»
هزینههای انرژی و تاسیسات برودتی:
«در حسابداری بهای تمامشده لبنیات، مصرف بالای برق و گاز در بخشهای پاستوریزاسیون، گرمخانهها و سردخانههای نگهداری، به عنوان بخش کلیدی سربار متغیر خطوط تولید محاسبه و تسهیم میشود.»
استهلاک خطوط تولید و تجهیزات استیل:
«در فرآیند بهایابی کارخانجات لبنی، استهلاک مخازن نگهداری، پاستوریزاتورها، سپراتورها، دستگاههای بستهبندی و سیستمهای شستوشوی درجا (CIP)، بهعنوان بخش اصلی سربار ثابت ماشینآلات در بهای تمامشده منظور میشود.»
هزینههای کنترل کیفیت و آزمایشگاه:
«در حسابداری کیفیت و تولید لبنیات، انجام تستهای مداوم میکروبی و شیمیایی در هر مرحله از ورود شیر تا خروج محصول نهایی، هزینههای کنترل کیفی و آزمایشگاه را بهصورت دقیق در بهای تمامشده فرآوردهها ثبت میکند.»
روش تسهیم هزینههای مشترک در صنایع لبنی
«در حسابداری صنعتی صنایع لبنی، کلیه محصولات پیش از نقطه تفکیک (Split-off Point) از یک ماده اولیه مشترک فرآوری میشوند و مدیران مالی برای تخصیص دقیق هزینههای مشترک شیر خام، روش ارزش خالص فروش (NRV) بر مبنای ارزش بازار محصولات و روش مقداری بر پایه درصد چربی و ماده خشک را به کار میگیرند.»
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
راهکار جامع نرمافزاری در مدیریت لبنیات
مدیریت فرآیندهای اشاره شده (از خرید شیر خام تا پخش مویرگی) با استفاده از روشهای دستی یا سیستمهای حسابداری عمومی، احتمال خطای انسانی و اتلاف منابع را به شدت افزایش میدهد. برای دستیابی به دقت مورد نیاز در این صنعت، پیادهسازی زیرساختهای نرمافزاری یکپارچه ضروری است.
نرمافزار حسابداری تخصصی 2HS، با تمرکز بر نیازهای عملیاتی کارخانجات لبنی، ابزارهای لازم برای خودکارسازی این فرآیندها را فراهم کرده است. استفاده از این ابزار در مدیریت مالی این صنعت، بر سه محور فنی استوار است:
مدیریت فرمولهای تولید (BOM):
این سیستم با تعریف فرمول ساخت برای محصولات هممحصولی، امکان تسهیم دقیق هزینههای شیر خام و سربار را بر اساس ضرایب تولید (مانند چربی و ماده خشک) فراهم میکند تا بهای تمامشده واقعی هر محصول مشخص شود.
انبارداری هوشمند مبتنی بر تاریخ (Batch Tracking):
سیستم 2HS با بهرهگیری از کنترلهای هوشمند انبار، امکان رهگیری موجودی کالا بر اساس تاریخ تولید و انقضا (FEFO) را میسر میسازد. این ویژگی به کاهش ضایعات ناشی از انقضای محصول در انبارها کمک میکند.
 ماژول تخصصی پخش و توزیع:
این نرمافزار با یکپارچهسازی اطلاعات انبار، فروش و ناوگان توزیع، فرآیندهای حسابداری پخش مویرگی را مدیریت میکند. از ثبت دقیق ویزیتورها و مسیرهای توزیع گرفته تا کنترل صورتحساب مشتریان، برگشتیها و چکهای دریافتی، همگی در یک ساختار یکپارچه مالی ثبت میشوند.
استفاده از چنین زیرساختهای نرمافزاری، به مدیران مالی اجازه میدهد تا بدون درگیری با پیچیدگیهای محاسبات دستی، گزارشهای دقیق و آنی از سودآوری خطوط تولید و وضعیت جریان نقدینگی مجموعه تهیه کنند.
جدول مقایسه: حسابداری سنتی در برابر سیستم مکانیزه (نرمافزار 2HS)
| شاخصهای ارزیابی | حسابداری سنتی و دستی (بدون نرمافزار تخصصی) | سیستم مکانیزه (نرمافزار 2HS) |
| محاسبه بهای تمامشده | زمانبر، مبتنی بر تخمین، خطای انسانی بالا، با تاخیر در گزارشدهی | آنی، دقیق بر اساس فرمول ساخت (BOM)، تخصیص هزینههای سربار خودکار |
| کنترل موجودی و ضایعات | شناسایی دیرهنگام و غیردقیق، انباشت کالای تاریخمصرفگذشته | رصد لحظهای و تفکیک ضایعات تولید و توزیع، مدیریت FIFO/FEFO |
| مدیریت پخش مویرگی | مغایرتهای فراوان در حساب مشتریان، تاخیر در وصول مطالبات | تسویه سریع، کنترل ویزیتور و مسیرهای توزیع، مدیریت خودکار چکها |
| نظارت بر زنجیره سرد | فاقد ارتباط مستقیم با سیستم مالی | ثبت اطلاعات انبارش و حمل، هشدار کالاهای در آستانه فساد |
| گزارشدهی مدیریتی | گزارشهای با تاخیر، ناقص و نیازمند پردازش دستی | گزارشهای آنی، جامع و بر مبنای دادههای واقعی |
| کنترل هزینههای سربار | تخصیص تقریبی هزینههای انرژی و استهلاک | تسهیم دقیق هزینهها بر اساس ماشینآلات و محصولات |
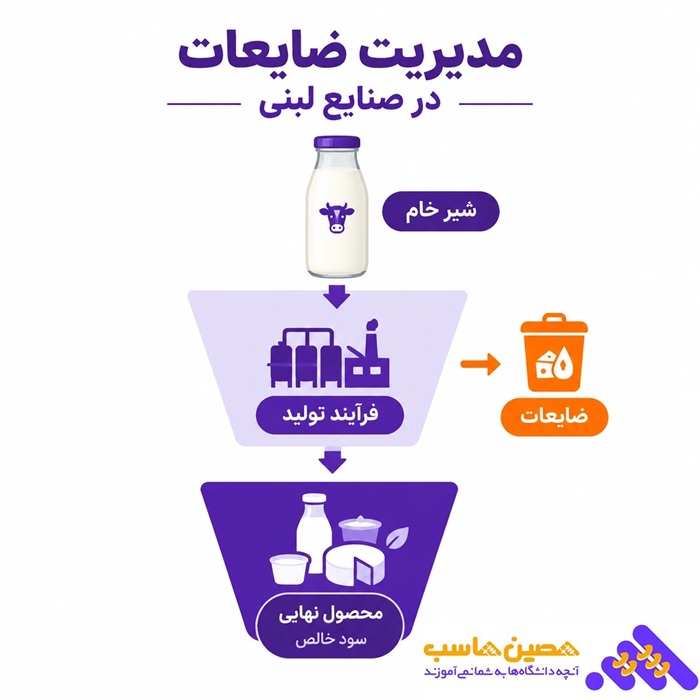 کنترل ضایعات و نقش آن در سودآوری کارخانه
در صنایع لبنی، «ضایعات» تنها به معنای دور ریختن محصول نیست؛ بلکه اتلاف مستقیم سرمایه در زنجیره تامین محسوب میشود. با توجه به حاشیه سود رقابتی در این صنعت، هر واحد کالای ضایعشده، مستقیماً از سود خالص دوره کسر میشود. مدیریت و حسابداری ضایعات در دو حوزه اصلی تعریف میشود:
1. تفکیک ضایعات فرآیند تولید
در چرخه تولید لبنیات، ضایعات به دو گروه تقسیم میشوند که حسابداری صنعتی باید آنها را بهدقت تفکیک کند:
ضایعات عادی:
شامل ریزش، تبخیر و افت وزنی است که به صورت ذاتی در فرآیندهای پاستوریزاسیون و استانداردسازی رخ میدهد. این هزینهها در قیمت تمامشده کالا لحاظ شده و نرخ استانداردی برای آن تعریف میشود.
ضایعات غیرعادی:
شامل خرابی ناشی از خطای انسانی، نقص فنی ماشینآلات، یا توقف ناگهانی خط تولید است. شناسایی بهموقع این موارد در سیستمهای مالی، مانع از سرشکن شدن هزینههای ناشی از ناکارآمدی در بهای تمامشده محصولات سالم میشود.
2. پایش ضایعات در شبکه توزیع
بخش بزرگی از ضایعات لبنی در مرحله توزیع (پخش مویرگی) رخ میدهد. شناسایی دلایل این اتلاف، نقش مستقیمی در حفظ سودآوری دارد:
فساد در زنجیره سرد:
خرابی محصولات در انبار یا خودروهای توزیع به دلیل نوسان دما که باید از طریق گزارشهای نرمافزاری ریشهیابی شود.
کالاهای مرجوعی:
برگشت محصولات نزدیک به تاریخ انقضا از فروشگاهها که در صورت عدم مدیریت درست، به ضایعات کامل تبدیل میشوند.
تاثیر مستقیم بر حاشیه سود
هدف از پیادهسازی مکانیزمهای کنترل ضایعات، «بهینهسازی نرخ تبدیل مواد اولیه به محصول فروشرفته» است. سیستمهای حسابداری یکپارچه با ارائه گزارشهای لحظهای از میزان ضایعات در هر مرحله، به مدیران اجازه میدهند تا:
از انباشت کالای تاریخگذشته در انبارها جلوگیری کنند.
با شناسایی گلوگاههای تولید، هزینههای سربار ساخت را کاهش دهند.
با کاهش هزینههای پنهان ضایعات، توان رقابتی مجموعه را در قیمتگذاری محصولات افزایش دهند.
در نهایت، کاهش حتی یک درصد از ضایعات کل در مقیاس تولیدات لبنی، تاثیر ملموس و قابلتوجهی بر صورت سود و زیان سالانه مجموعه خواهد داشت.
 الزامات مالیاتی، ارزش افزوده و سامانه مودیان در صنایع لبنی
یکی از حساسترین چالشهای حسابداری در کارخانهها و شرکتهای پخش لبنیات، مدیریت تکالیف مالیاتی و انطباق با قوانین روز، بهویژه قانون پایانههای فروشگاهی و سامانه مودیان است. به دلیل وجود نرخهای متفاوت مالیاتی و معافیتها در زنجیره لبنیات، ثبت نادرست اسناد میتواند منجر به جرایم سنگین مالیاتی شود.
1. تفکیک اقلام مشمول و معاف از مالیات بر ارزش افزوده
بر اساس قانون دائمی مالیات بر ارزش افزوده، محصولات لبنی به دو دسته کلی تقسیم میشوند:
اقلام معاف از مالیات:
شیر خام، شیر پاستوریزه ساده، پنیر ساده و ماست ساده طبق سبد کالاهای اساسی و ماده 9 قانون دائمی مالیات بر ارزش افزوده از پرداخت این مالیات معاف هستند.
اقلام مشمول مالیات:
فرآوردههای طعمدار و فرآوریشده مانند شیرهای طعمدار (کاکائو، موز و…)، پنیرهای خاص (پیتزا، ورقهای و…)، انواع دسرها، خامه و کره مشمول پرداخت مالیات و عوارض ارزش افزوده با نرخ مصوب قانونی هستند.
نکته کلیدی حسابداری:
عدم تفکیک دقیق فاکتورهای فروش و خطوط تولید مشمول و معاف، چالش بزرگی در محاسبه و استرداد «اعتبار مالیاتی» خرید مواد اولیه و ملزومات بستهبندی ایجاد میکند.
2. اتصال به سامانه مودیان و صدور صورتحساب الکترونیکی
با الزام کارخانجات و شرکتهای پخش به ارسال صورتحسابهای الکترونیکی به سامانه مودیان:
کلیه فاکتورهای فروش مویرگی، توزیع به فروشگاههای زنجیرهای و بنکداران باید با شناسه اختصاصی کالا/خدمت ثبت شوند.
به دلیل تنوع اقلام (معاف و مشمول)، نرمافزار حسابداری باید توانایی تفکیک خودکار و ارسال الگوی صحیح صورتحساب (الگوی 1 یا 2 فروش) را به صورت مستقیم و بدون واسطه داشته باشد.
3. مدیریت مالیات عملکرد و انطباق با دفاتر قانونی
در بازرسیهای مالیاتی عملکرد، دو فاکتور توسط ممیزان مالیاتی به شدت رصد میشود:
نرخ ضایعات ثبتشده:
در صورتی که ضایعات غیرعادی به عنوان هزینه قابل قبول مالیاتی ثبت شده باشد، ممیز مالیاتی طبق ماده 148 قانون مالیاتهای مستقیم آن را رد کرده و به درآمد مشمول مالیات اضافه میکند، مگر اینکه اسناد و مدارک امحا یا صورتجلسات رسمی موجود باشد.
تطابق کاردکس کالا با مبالغ فروش:
همخوانی دقیق ورود شیر خام، مصرف واقعی بر اساس BOM و خروجی محصول نهایی در صورتحسابها، سنگ بنای دفاع مالیاتی در جلسات رسیدگی است.
چگونه بهای تمامشده محصولات لبنی را به صورت دقیق محاسبه کنیم؟
برای محاسبه دقیق بهای تمامشده در صنعت لبنیات، باید از سیستم «حسابداری صنعتی» و تعریف «فرمول ساخت (BOM)» استفاده کنید. هزینههای شیر خام، مواد افزودنی، بستهبندی، دستمزد مستقیم و سربار (شامل انرژی مصرفی و استهلاک ماشینآلات) باید بر اساس ضرایب چربی و ماده خشک به هر محصول تخصیص یابد تا بهای تمامشده واقعی هر واحد به دست آید.
آیا تمامی محصولات لبنی از مالیات بر ارزش افزوده معاف هستند؟
خیر؛ طبق ماده 9 قانون دائمی مالیات بر ارزش افزوده، تنها اقلام اساسی مانند شیر خام، شیر پاستوریزه ساده، ماست ساده و پنیر ساده از پرداخت مالیات معاف هستند. سایر محصولات فرآوریشده نظیر شیرهای طعمدار، دسرهای لبنی و خامه مشمول مالیات و عوارض ارزش افزوده بوده و باید در سامانه مودیان ثبت و پرداخت شوند.
بهترین روش برای مدیریت ضایعات و تاریخ انقضا در پخش لبنیات چیست؟
بهترین روش، پیادهسازی سیستمهای نرمافزاری با قابلیت ردیابی سری ساخت (Batch Tracking) است. این سیستمها با کنترل هوشمند تاریخ انقضا (روش FEFO - اولین تاریخ انقضا، اولین خروجی)، از انباشت کالاهای نزدیک به انقضا در انبار یا ویزیتوری جلوگیری کرده و میزان ضایعات را به حداقل میرسانند.
مزیت استفاده از نرمافزار 2HS برای کارخانههای لبنی چیست؟
نرمافزار 2HS با داشتن ماژولهای اختصاصی، چالشهای اصلی صنایع لبنی از جمله «محاسبه دقیق فرمول ساخت»، «یکپارچگی تولید و فروش»، «پشتیبانی کامل از صورتحسابهای الکترونیکی سامانه مودیان» و «مدیریت دقیق پخش مویرگی» را حل کرده است. این نرمافزار با ارائه گزارشهای مدیریتی لحظهای، به مدیران در کاهش هزینههای پنهان و افزایش بهرهوری کمک میکند.
حسابداری زبانِ کسبوکار است؛ هرکه این زبان را بداند، تصمیمهای بهتری میگیرد.
نتیجهگیری: بهینهسازی سودآوری در صنعت لبنیات با حسابداری اصولی
صنعت تولید و پخش لبنیات، به دلیل ماهیت فسادپذیری بالا و حجم بالای تراکنشهای روزانه، یکی از حساسترین حوزههای حسابداری است. همانطور که بررسی کردیم، موفقیت در این بازار تنها به کیفیت محصول وابسته نیست؛ بلکه به توانایی شما در کنترل دقیق بهای تمامشده کالا، مدیریت بهینه ضایعات و نظارت بر فرآیند توزیع مویرگی بستگی دارد. استفاده از سیستمهای حسابداری یکپارچه که به طور تخصصی برای فرآیندهای تولید و پخش طراحی شدهاند، به شما کمک میکند تا از خطاهای انسانی در ثبت فاکتورها، انبارگردانی و مغایرتگیریهای بانکی جلوگیری کنید. نرمافزار 2HS با درک پیچیدگیهای خاص صنف لبنیات، ابزاری قدرتمند برای شفافسازی جریانهای مالی و انبارداری دقیق در اختیار شما قرار میدهد تا با تسلط کامل بر هزینهها، سودآوری کسبوکار خود را به حداکثر برسانید.
آیا برای پیادهسازی زیرساختهای مالی و حسابداری مجموعه خود نیاز به مشاوره تخصصی دارید؟ تیم حصین حاسب آماده است تا با ارائه راهکارهای نوین مالی و نرمافزاری، مسیر مدیریت هوشمندانه حسابهای شما را هموار کند. برای دریافت مشاوره رایگان و آشنایی با امکانات نرمافزار حسابداری 2HS، همین حالا با کارشناسان ما در hacinhaseb.com تماس بگیرید.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
سوالات متداول
-
1-چگونه بهای تمام شده محصولات لبنی را به صورت دقیق محاسبه کنیم؟
برای محاسبه دقیق بهای تمام شده در صنعت لبنیات، باید از سیستم 'حسابداری صنعتی' و تعریف 'فرمول ساخت (BOM)' استفاده کنید. هزینههای شیر خام، مواد افزودنی، بسته بندی، دستمزد مستقیم و سربار باید بر اساس ضرایب چربی و ماده خشک به هر محصول تخصیص یابد تا بهای تمام شده واقعی هر واحد به دست آید.
-
2-آیا تمامی محصولات لبنی از مالیات بر ارزش افزوده معاف هستند؟
خیر؛ طبق ماده 9 قانون دائمی مالیات بر ارزش افزوده، تنها اقلام اساسی مانند شیر خام، شیر پاستوریزه ساده، ماست ساده و پنیر ساده از پرداخت مالیات معاف هستند. سایر محصولات فرآوری شده نظیر شیرهای طعم دار، دسرهای لبنی و خامه مشمول مالیات و عوارض ارزش افزوده بوده و باید در سامانه مودیان ثبت و پرداخت شوند.
-
3-بهترین روش برای مدیریت ضایعات و تاریخ انقضا در پخش لبنیات چیست؟
بهترین روش، پیاده سازی سیستم های نرم افزاری با قابلیت ردیابی سری ساخت (Batch Tracking) است. این سیستم ها با کنترل هوشمند تاریخ انقضا (روش FEFO - اولین تاریخ انقضا، اولین خروجی)، از انباشت کالاهای نزدیک به انقضا در انبار یا ویزیتوری جلوگیری کرده و میزان ضایعات را به حداقل می رسانند.
-
4-مزیت استفاده از نرم افزار 2HS برای کارخانه های لبنی چیست؟
نرم افزار 2HS با داشتن ماژول های اختصاصی، چالش های اصلی صنایع لبنی از جمله 'محاسبه دقیق فرمول ساخت'، 'یکپارچگی تولید و فروش'، 'پشتیبانی کامل از صورتحساب های الکترونیکی سامانه مودیان' و 'مدیریت دقیق پخش مویرگی' را حل کرده است. این نرم افزار با ارائه گزارش های مدیریتی لحظه ای، به مدیران کمک می کند تا هزینه های پنهان را کاهش دهند و بهره وری را افزایش دهند.
-
5-چرا مدیریت و حسابداری ضایعات در صنعت لبنیات اهمیت دارد؟
مدیریت و حسابداری ضایعات در صنعت لبنیات به دلیل تاثیر مستقیم آن بر سودآوری و کنترل هزینه ها اهمیت دارد. با شناسایی و تفکیک ضایعات عادی و غیرعادی، می توان هزینه های غیرضروری را کاهش داد و کیفیت محصولات را حفظ کرد.
-
6-چه نوع سیستم هایی برای کنترل موجودی و ضایعات محصولات لبنی مناسب هستند؟
سیستم های انبارداری هوشمند مبتنی بر تاریخ تولید و انقضا (FEFO و FIFO) مناسب ترین گزینه برای کنترل موجودی و ضایعات محصولات لبنی هستند. این سیستم ها کمک می کنند تا موجودی بر اساس تاریخ انقضا ردیابی شود و از فساد محصول جلوگیری گردد.
-
7-چگونه می توان هزینه های سربار را در تولید لبنیات کنترل کرد؟
برای کنترل هزینه های سربار در تولید لبنیات، باید نرخ مصرف انرژی، استهلاک ماشین آلات و سایر هزینه های مستقیم را شناسایی و به طور دقیق تخصیص داد تا بهای تمام شده محصولات به درستی محاسبه گردد.
-
8-نقش نرم افزار 2HS در مدیریت مالی صنایع لبنی چیست؟
نرم افزار 2HS به عنوان یک زیرساخت تخصصی برای صنایع لبنی با راهکارهای خودکارسازی و دقت در محاسبات، امکان تهیه گزارش های دقیق و آنی از وضعیت مالی و تولید را فراهم می کند و به مدیران در تصمیم گیری های سریع و موثر کمک می کند.
-
9-مراحل تفکیک محصولات لبنی و هزینه های مربوط به آنها چیست؟
محصولات لبنی باید بر اساس فرآیند تولید و نوع محصول تفکیک شوند. هزینه های مربوط به هر محصول شامل هزینه های مواد اولیه، دستمزد و سربار است که باید به درستی شناسایی و تخصیص یابند.
-
10-چگونه کنترل ضایعات در زنجیره سرد میتواند به بهینه سازی هزینه ها کمک کند؟
کنترل ضایعات در زنجیره سرد از طریق ردیابی دما و شرایط نگهداری محصولات، بازرسی از انبار و وسایل توزیع، میتواند از فساد محصولات جلوگیری کرده و هزینه های تحمیلی به شرکت را کاهش دهد.
-
11-چرا جدا کردن فاکتورها و خطوط تولید مشمول مالیات از معاف از اهمیت دارد؟
جدا کردن فاکتورها و خطوط تولید مشمول مالیات از معاف مهم است زیرا عدم تفکیک صحیح می تواند منجر به جرایم مالیاتی و مشکلات قانونی برای شرکت شود و بر محاسبه اعتبار مالیاتی خرید تاثیر منفی بگذارد.
-
12-چگونه میتوان به یکپارچگی اطلاعات انبار و فروش در نرم افزار حسابداری دست یافت؟
برای دستیابی به یکپارچگی اطلاعات انبار و فروش، باید از نرم افزارهای تخصصی مانند 2HS استفاده کرد که با یکپارچه سازی این اطلاعات، فرآیندهای حسابداری و مدیریت موجودی را بهبود می بخشد.


ارسال نظر