یک در هزار بیمه فنی و حرفهای | چگونه در حسابداری ثبت میشود؟
یک در هزار بیمه فنی و حرفهای | چگونه در حسابداری ثبت میشود؟
این مقاله به بررسی الزامات قانونی، نحوه محاسبه و روشهای ثبت سند «یک در هزار بیمه فنی و حرفهای» در دفاتر حسابداری میپردازد.
سخن ابتدایی
مدیریت منابع مالی و رعایت دقیق تکالیف قانونی و بیمهای، دو بال اصلی موفقیت و پایداری هر بنگاه اقتصادی به شمار میروند. در نظام مالی و حقوقی کشور، علاوه بر کسر کسورات سنتی همچون بیمه تامین اجتماعی سهم کارفرما و کارگر و مالیات بر درآمد حقوق، عوارض و تکالیف دیگری نیز بر عهده کارفرمایان گذاشته شده است. یکی از مهمترین و در عین حال بحثبرانگیزترین تکالیف نوظهور سالهای اخیر، پرداخت عوارض موسوم به یک در هزار بیمه فنی و حرفهای است.
این الزام قانونی که هدف توسعه مهارتهای نیروی کار و ارتقای شایستگی فنی کارگران صنایع مختلف را دنبال میکند، الزامات جدیدی را در چرخه محاسباتی حقوق و دستمزد و ثبتهای حسابداری ایجاد کرده است. بسیاری از حسابداران، کارشناسان مالی و مدیران شرکتها همواره با ابهامات فراوانی روبرو هستند؛ از جمله اینکه مبنای دقیق محاسبه یک در هزار بیمه فنی و حرفهای چیست؟ آیا این مبلغ از حقوق کارگر کسر میشود یا تماماً سهم کارفرماست؟ کدینگ حسابداری استاندارد برای آن چگونه تعریف میشود و در صورت عدم پرداخت چه جرایمی متوجه مجموعه خواهد بود؟
در این مقاله جامع و کاربردی، تلاش کردهایم با تحلیلی دقیق و 360 درجهای، تمام جنبههای قانونی، آییننامهای، محاسباتی، کدینگ و ثبتهای حسابداری تعهدی و نقدی یک در هزار بیمه فنی و حرفهای را بررسی کرده و راهنمایی کامل و عاری از ابهام را در اختیار شما قرار دهیم.
مبانی قانونی، سیر تحولات و فلسفه تصویب یک در هزار بیمه فنی و حرفهای
برای درک عمیق هر قانون مالی و مالیاتی، ابتدا باید فلسفه وجودی و سیر تحولات قانونی آن را به دقت شناخت. قانونگذار با هدف ایجاد منابع مالی پایدار برای سازمان آموزش فنی و حرفهای کشور و کاهش شکاف میان دانش تئوری و مهارت عملی کارگران، عوارض ویژه مهارتآموزی را در قوانین موضوعه نگاشته است.
بند 5 ماده 8 قانون اساسنامه سازمان آموزش فنی و حرفهای کشور
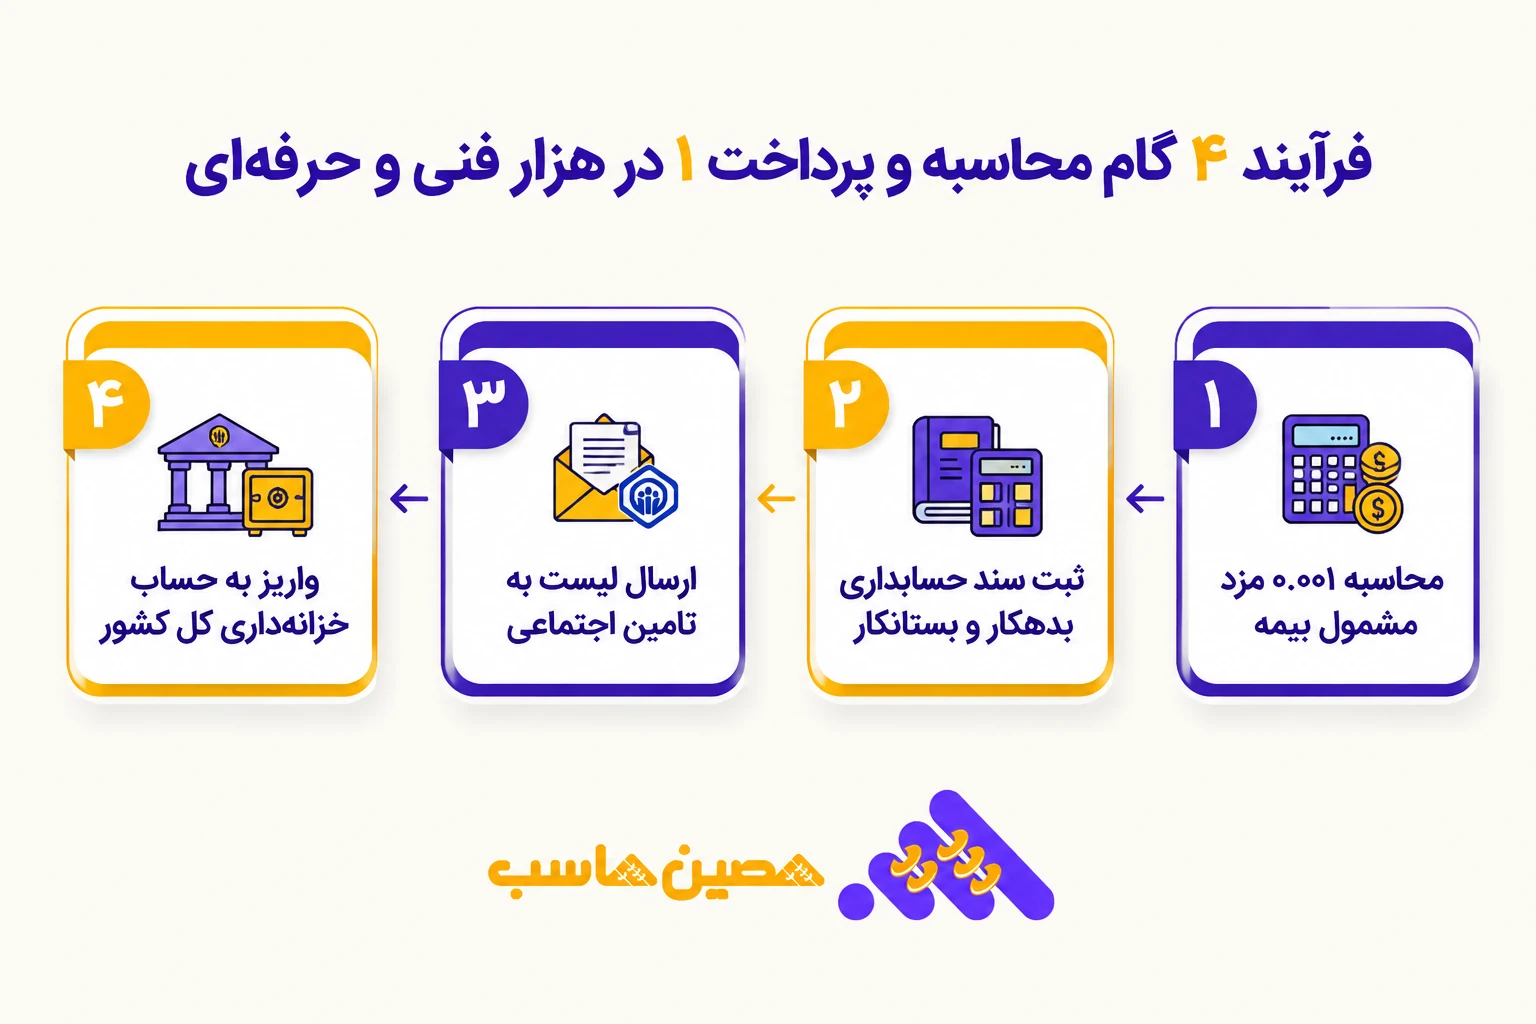
مهمترین و محکمترین مستند قانونی فعلی برای جلب این عوارض، «قانون اساسنامه سازمان آموزش فنی و حرفهای کشور» مصوب سال 1402 مجلس شورای اسلامی است. بر اساس بند (5) ماده (8) این اساسنامه، یکی از منابع مالی رسمی و قانونی سازمان، «معادل یک در هزار مزد کارگران در هر ماه» تعیین شده است. طبق این ماده، کارفرمایان، صاحبان صنایع و بنگاههای اقتصادی موظفند این مبلغ را بر اساس صورتهای ماهانه ارسالی به سازمان تامین اجتماعی محاسبه و واریز نمایند.
مصوبه هیئت وزیران و سازوکار اجرایی خزانهداری
به منظور اجرایی شدن این تکلیف قانونی، هیئت وزیران در جلسات رسمی خود و در اجرای بند یادشده، آییننامه اجرایی وصول این مبلغ را تصویب نمود. بر طبق این مصوبه، سازمان تامین اجتماعی مکلف گردیده است که همزمان با دریافت لیست و حق بیمه ماهانه کارفرمایان، نسبت به وصول معادل یک در هزار مزد ماهانه اقدام کند. سپس وجوه جمعآوریشده مستقیماً به شماره حساب اختصاصی خزانهداری کل کشور نزد بانک مرکزی جمهوری اسلامی ایران واریز میگردد. سازمان برنامه و بودجه نیز مکلف است بر اساس موافقتنامههای متبادله، این درآمدهای وصولی را جهت آموزشهای مهارتی شاغلین به سازمان فنی و حرفهای تخصیص دهد.
سیر تاریخی از ماده 104 مالیاتهای مستقیم تا قوانین بودجه
پیش از تصویب اساسنامه جدید، در دهه 70 و 80، موضوع کمک به صندوق کارآموزی در قالب ماده 104 قانون مالیاتهای مستقیم و آییننامههای وزارت کار پیگیری میشد. با اصلاحات قانونی بعدی و حذف بندهای مرتبط در قانون مالیاتها، این تکلیف در قالب تبصرههای تکمیلی قوانین بودجه سنواتی (نظیر بند ث تبصره 2 قانون بودجه سال 1403) زنده ماند و در نهایت با تصویب اساسنامه دائمی سازمان فنی و حرفهای در سال 1402 به یک تکلیف قانونی دائمی و تثبیتشده تبدیل گردید.
اصل حقوقی منحصربهفرد
پرداخت یک در هزار بیمه فنی و حرفهای هیچگونه بار مالی برای کارگران و پرسنل ندارد. این مبلغ یک هزینه قانونی و عوارض بالادستی است که 100٪ بر عهده کارفرما بوده و به هیچ عنوان نباید از حقوق خالص پرداختی کارگر کسر شود.
دامنه شمولیت، بنگاههای مشمول و معافیتهای قانونی
تشخیص درست بنگاههای مشمول پرداخت یک در هزار بیمه فنی و حرفهای یکی از وظایف حساس تیمهای حسابداری و مشاوران حقوق کار است. آیا همه کارگاهها بدون استثنا باید این مبلغ را بپردازند؟
بنگاههای اقتصادی و کارگاههای مشمول
- کلیه کارفرمایان مشمول قانون کار: کلیه کارفرمایان حقیقی و حقوقی مشمول قانون کار که پرسنل خود را تحت پوشش بیمه تامین اجتماعی قرار دادهاند.
- صنایع و اصناف: واحدهای تولیدی، کارخانجات صنعتی، شرکتهای تجاری، فنی، مهندسی و خدماتی.
- پیمانکاران و مجریان پروژه: پیمانکاران اصلی و فرعی در قراردادهای پیمانکاری موضوع ماده 38 قانون تامین اجتماعی که لیست بیمه پرسنل پروژه را ارسال میکنند.
- شرکتهای دولتی و عمومی: موسسات غیرانتفاعی، نهادها و شرکتهای دولتی و وابسته به نهادهای عمومی که دارای نیروهای مشمول قانون کار هستند.
موارد معافیت یا خروج موضوعی از یک در هزار
برخی از گروهها از شمول پرداخت این عوارض قانونی خارج هستند یا ضوابط متفاوتی برای آنها تعریف شده است:
- خویشفرمایان و بیمه اختیاری: بیمهشدگان اختیاری، مشاغل آزاد و خویشفرما که رابطه کارفرمایی و کارگری موضوع ماده 2 و 3 قانون کار در مورد آنها صدق نمیکند.
- کارگاههای خانوادگی: کارگاههای خانوادگی که طبق ماده 188 قانون کار، اعضای درجه اول خانواده شخص کارفرما در آن مشغول بوده و رابطه کارگری حاکم نیست.
- پروژههای عمرانی دارای بودجه اختصاصی: دستگاههای اجرایی که مطابق تبصره ماده 8 قانون اساسنامه، اعتبار آموزشهای فنی و مهارتی نیروهای خود را مستقیماً از محل طرحهای تملک داراییهای سرمایهای تامین و مبادله موافقتنامه میکنند.
فرمول دقیق محاسبه یک در هزار بیمه فنی و حرفهای و نحوه استخراج از لیست بیمه
برای محاسبه عوارض یک در هزار بیمه فنی و حرفهای، لازم است ابتدا اقلام تشکیلدهنده ناخالص حقوق مشمول بیمه را به دقت بشناسیم.
فرمول رسمی محاسبه
مبلغ یک در هزار = (جمع کل مزد و مزایای مشمول کسر حق بیمه ماهانه) × 0٫001
مغز افزار محاسباتی این قانون بر پایه «حقوق و مزایای مشمول کسر حق بیمه» استوار است. بنابراین اقلام زیر مستقیماً در پایه محاسبه قرار میگیرند:
- اقلام پایه حقوق: حقوق پایه (روزانه یا ماهانه)، پایه سنوات تجمیعی و فوقالعاده جذب
- مزایای رفاهی و انگیزشی: حق مسکن شرکتی، بن کارگری (کمکهزینه اقلام مصرفی) و حق اولادی (عائلهمندی)
-
فوقالعادههای متغیر: فوقالعاده اضافهکاری، نوبتکاری (شیفت کاری)، فوقالعاده بدی آب و هوا، فوقالعاده سختی کار و فوقالعاده شغل
در طرف مقابل، اقلام معاف از بیمه نظیر حق ماموریت روزانه، حق سنوات پایان خدمت (پاداش پایان کار)، عیدی و پاداش سالانه و بازخرید مرخصی در محاسبات یک در هزار بیمه فنی و حرفهای دخالت داده نمیشوند.
بررسی مثال عددی برای شرکت صنعتی با 100 نفر پرسنل
فرض کنید یک شرکت صنعتی دارای 100 نفر نیروی انسانی فعال است. بر اساس لیست محاسبهشده حقوق و دستمزد مربوط به اسفندماه، ریز اقلام مشمول بیمه به شرح زیر است:
- جمع حقوق پایه تمامی پرسنل: 8,000,000,000 ریال (800 میلیون تومان)
- جمع بن کارگری و حق مسکن: 1,500,000,000 ریال (150 میلیون تومان)
- جمع اضافهکاری و شیفت کاری: 500,000,000 ریال (50 میلیون تومان)
- مجموع ناخالص مشمول بیمه: 10,000,000,000 ریال (1 میلیارد تومان)
حال برای محاسبه یک در هزار بیمه فنی و حرفهای این شرکت:
مبلغ یک در هزار = 10,000,000,000 ریال × 0٫001 = 10,000,000 ریال (1 میلیون تومان)
این مبلغ 10,000,000 ریال در ردیف عوارض آموزش فنی و حرفهای فیش بیمه سازمان تامین اجتماعی درج شده و شرکت ملزم به پرداخت آن است.
جدول زیر محاسبه یک در هزار بیمه فنی و حرفهای را برای سطوح مختلف ناخالص حقوق و دستمزد نمایش میدهد:
|
سطح کارگاه / شرکت |
تعداد پرسنل | جمع حقوق مشمول بیمه (ریال) | نرخ قانون | مبلغ یک در هزار (ریال) |
| کارگاه کوچک | 5 نفر | 600,000,000 | 0٫001 | 600,000 |
| شرکت متوسط | 20 نفر | 2,400,000,000 | 0٫001 | 2,400,000 |
| شرکت بزرگ | 50 نفر | 6,000,000,000 | 0٫001 | 6,000,000 |
| مجتمع صنعتی | 200 نفر | 24,000,000,000 | 0٫001 | 24,000,000 |
| سازمان فراملی | 1000 نفر | 120,000,000,000 | 0٫001 | 120,000,000 |
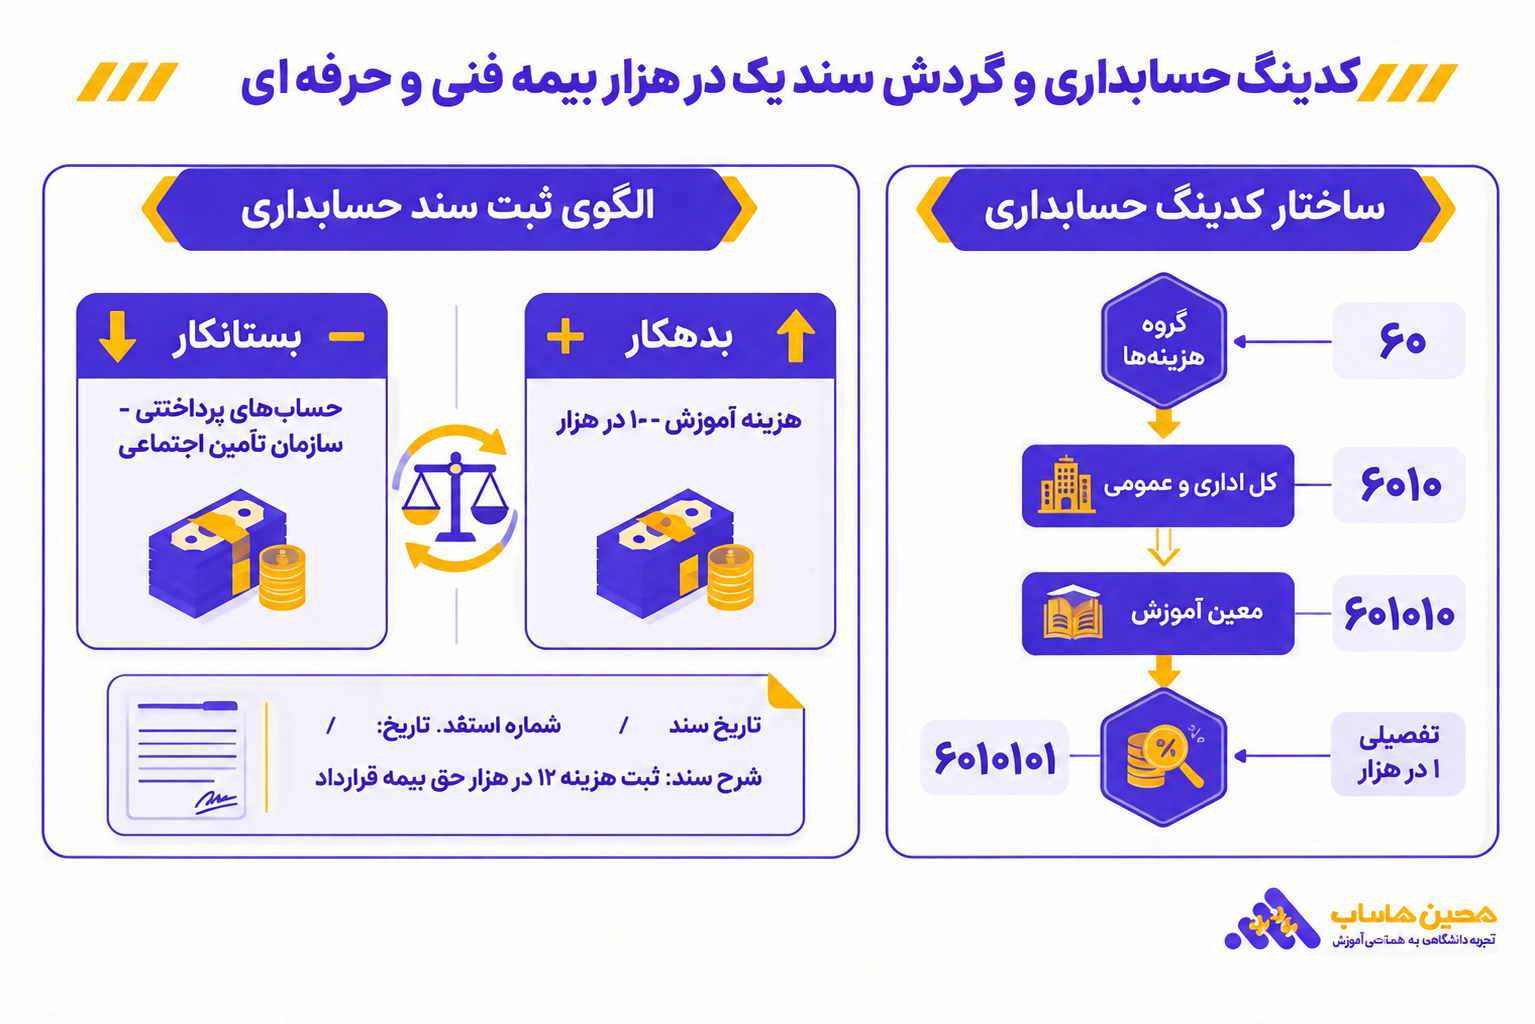
کدینگ جامع حسابداری و ثبتهای استاندارد سند یک در هزار بیمه فنی و حرفهای
طراحی صحیح کدینگ حسابداری و اعمال ثبتهای تعهدی در پایان هر ماه شمسی، ضامن انضباط مالی و استخراج سریع گزارشهای مدیریتی است.
طراحی دفتر کل، معین و تفصیلی در سیستم مالی
بر اساس استانداردهای عمومی حسابداری، هزینه یک در هزار بیمه فنی و حرفهای باید تحت سرفصل هزینههای عملیاتی یا اداری طبقهبندی شود تا در صورتهای مالی (سود و زیان) در جایگاه درست خود قرار گیرد:
- گروه حساب (کد 6): هزینهها
- حساب کل (کد 6101): هزینههای اداری، عمومی و تشکیلاتی (یا هزینههای مستقیم تولید)
- حساب معین (کد 610116): هزینه آموزش پرسنل و عوارض مهارتی
- حساب تفصیلی (کد 61011601): یک در هزار بیمه فنی و حرفهای کارگران
از سوی دیگر، برای بازتاب دقیق بدهیهای جاری شرکت در ترازنامه، سرفصل زیر در بخش سایر حسابهای پرداختنی ایجاد میگردد:
- حساب کل بدهی (کد 2106): سایر حسابها و اسناد پرداختنی
- حساب معین بدهی (کد 210604): سازمان تامین اجتماعی
- حساب تفصیلی بدهی (کد 21060403): عوارض یک در هزار بیمه فنی و حرفهای
جدول زیر ساختار چهارسطحی کدینگ پیشنهادی را خلاصه میکند:
| سطح کدینگ | کد پیشنهادی | عنوان سرفصل حساب | ماهیت حساب |
| گروه حساب | 6 | هزینهها | بدهکار |
| حساب کل | 6101 | هزینههای اداری و عمومی | بدهکار |
| حساب معین | 610116 | هزینه آموزش و عوارض مهارتی | بدهکار |
| حساب تفصیلی | 61011601 | یک در هزار بیمه فنی و حرفهای | بدهکار |
ثبت سند تعهدی در پایان ماه (همزمان با حقوق)
در پایان هر ماه، همزمان با بستن سند حقوق و دستمزد، شناسایی هزینه و ایجاد بدهی مربوط به یک در هزار بیمه فنی و حرفهای انجام میگیرد:
| عنوان حساب (کدینگ) | مبلغ بدهکار (ریال) | مبلغ بستانکار (ریال) | شرح سند حسابداری |
|
هزینههای اداری / هزینه آموزش و عوارض فنی حرفهای |
10,000,000 | --- | شناسایی هزینه یک در هزار بیمه فنی و حرفهای ماه جاری |
|
سایر حسابهای پرداختی / سازمان تامین اجتماعی (یک در هزار) |
--- | 10,000,000 | شناسایی بدهی عوارض یک در هزار آموزش فنی و حرفهای |
ثبت سند پرداخت و تسویه بدهی به سازمان
هنگامی که فیش بیمه همراه با ردیف یک در هزار از طریق بانک واریز شد، سند تسویه صادر میگردد:
|
عنوان حساب (کدینگ) |
مبلغ بدهکار (ریال) | مبلغ بستانکار (ریال) | شرح سند حسابداری |
|
سایر حسابهای پرداختنی / سازمان تامین اجتماعی (یک در هزار) |
10,000,000 | --- | تسویه بدهی عوارض یک در هزار بیمه فنی و حرفهای |
|
موجودی نقد و بانک / بانک ریالی شرکت |
--- | 10,000,000 | پرداخت وجه طبق رسید و فیش واریزی درگاه بیمه |
نحوه پیکربندی یک در هزار بیمه فنی و حرفهای در نرمافزارهای مالی رایج
برای اتوماسیون دقیق فرآیند محاسبه حقوق و دستمزد، کارشناسان مالی باید نرمافزارهای حسابداری و حقوق دستمزد شرکت خود (نظیر همکاران سیستم، سپیدار سیستم، راهکاران، هلو، شایگان و...) را به درستی تنظیم نمایند.
تنظیمات فیلد عوارض مهارتی در سیستم حقوق و دستمزد
در اکثر سیستمهای مالی، در بخش «تنظیمات کسورات قانونی و کارفرمایی»، گزینهای تحت عنوان «عوارض آموزش فنی و حرفهای» یا «یک در هزار مزد» تعبیه گردیده است. کاربر باید فرمول این آیتم را به صورت 0٫001 مجموع عناصر مشمول بیمه تعریف نموده و لینک حساب معین و تفصیلی هزینهای و بدهی فوقالذکر را ثبت کند. بدین ترتیب، با صدور خودکار سند حقوق پایان ماه، حساب هزینه آموزش بدهکار و حساب سازمان تامین اجتماعی بستانکار میگردد.
مدیریت اسناد اصلاحی و مغایرتگیری در پایان سال مالی
گاهی ممکن است به دلیل اصلاحات بعدی در لیست بیمه یا تغییر در مبانی محاسباتی در طول سال، مغایرتهای جزیی میان مانده دفتر کل و فیشهای پرداختی ایجاد شود. در پایان سال مالی، حسابدار ارشد باید با اخذ گزارش تجمیعی فیشهای واریزی از سامانه تامین اجتماعی، مانده حساب «سایر حسابهای پرداختنی - یک در هزار» را مغایرتگیری کرده و در صورت وجود مابهالتفاوت، سند تعدیل اصلاحی را صادر نماید.
بررسی جنبههای مالیاتی، رسیدگی دفاتر و دفاع در هیئتهای حل اختلاف
یکی از دغدغههای اصلی مدیران مالی در زمان رسیدگی مالیاتی، انطباق پرداختیهای یک در هزار بیمه فنی و حرفهای با موازین قانون مالیاتهای مستقیم است.
شرایط پذیرش به عنوان هزینه قابل قبول مالیاتی
بر اساس ماده 147 قانون مالیاتهای مستقیم، هزینههایی که در حدود متعارف متکی به مدارک بوده و انحصاراتاً مربوط به تحصیل درآمد موسسه در دوره مالی مربوطه باشد، قابل قبول است. طبق بند 2 ماده 148 این قانون، کلیه هزینههایی که بر اساس قوانین بالادستی کشور به عنوان عوارض و تکالیف بر عهده مودی قرار میگیرد، جزو هزینههای قطعی و قابل قبول محاسبه میشود.
بنابراین، با ارائه رسیدهای پرداخت سازمان تامین اجتماعی و ثبت دقیق سند حسابداری، هزینه یک در هزار بیمه فنی و حرفهای کاملاً توسط ممیزین امور مالیاتی پذیرفته شده و از درآمد ناخالص شرکت کسر میگردد.
حساببرسی دفاتر توسط سازمان تامین اجتماعی
موسسات حسابرسی و بازرسان سازمان تامین اجتماعی در زمان بررسی اسناد و دفاتر مالی (ماده 47 قانون تامین اجتماعی)، مانده حساب هزینههای حقوق و عوارض مربوطه را با لیستهای پرداختی تطبیق میدهند. در صورت وجود هرگونه مغایرت یا عدم واریز عوارض یک در هزار بیمه فنی و حرفهای، مابهالتفاوت محاسبه شده و علاوه بر اصل مبلغ، جریمه دیرکرد نیز به برگه مطالبات اضافه خواهد شد.
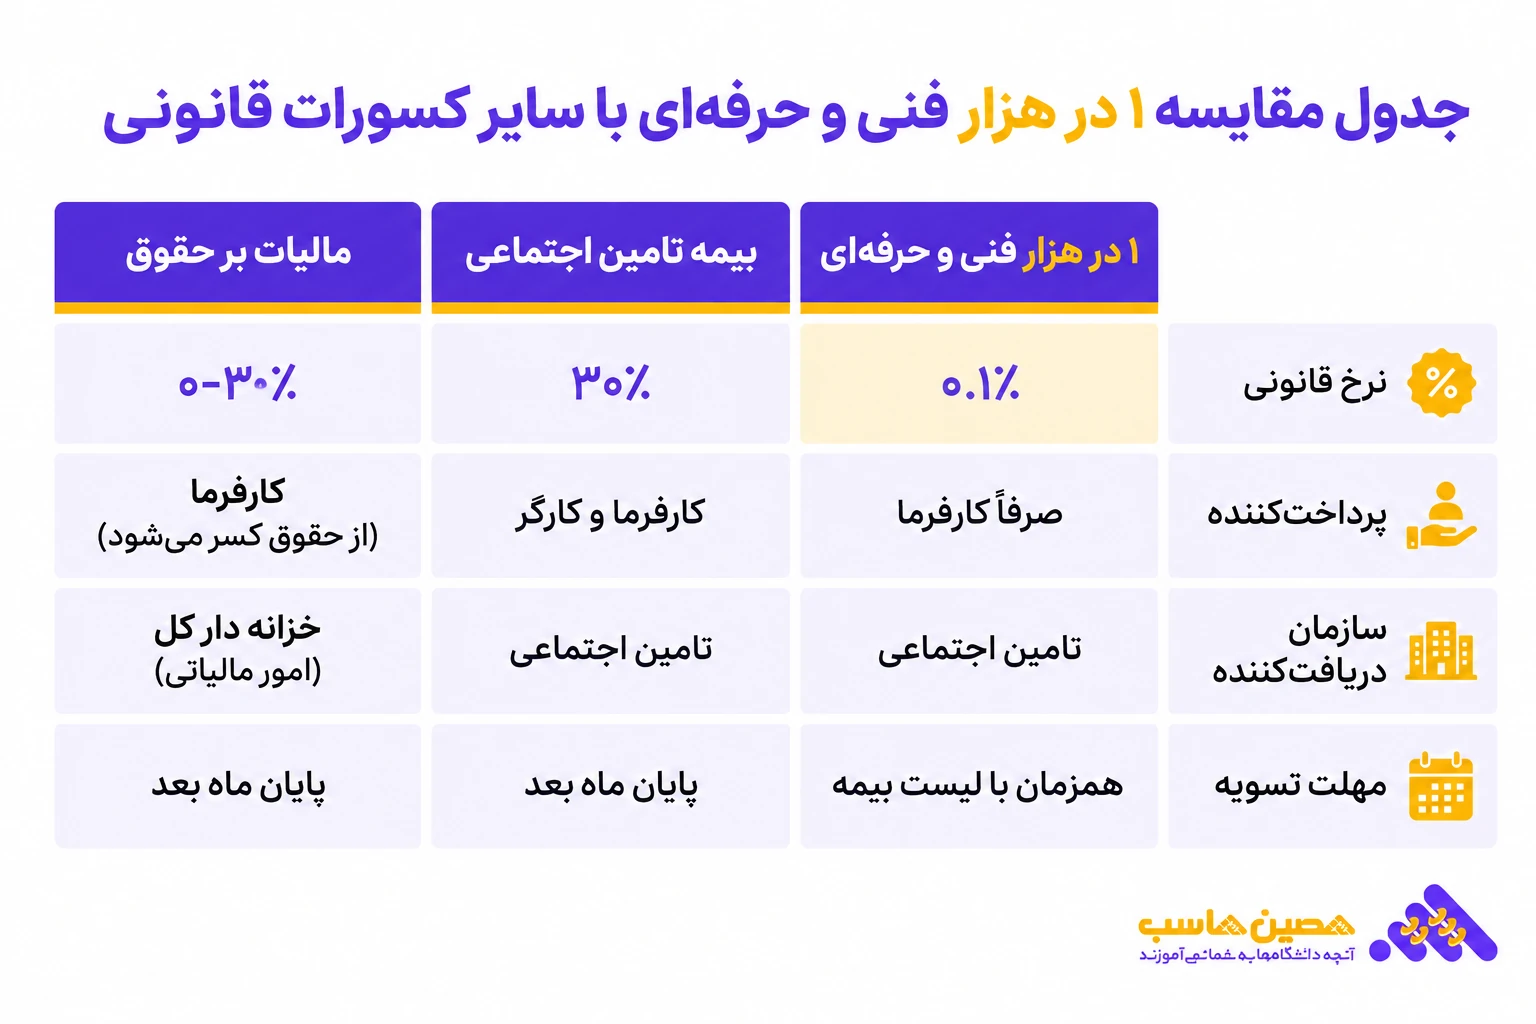
مقایسه تفکیکی یک در هزار بیمه فنی و حرفهای با بیمه سهم کارفرما و مالیات حقوق
برای ایجاد درک بصری شفاف از وجوه تمایز این عوارض قانونی با سایر کسورات ماهانه، جدول مقایسهای زیر تنظیم گردیده است:
| عنوان کسورات / عوارض | مرجع وصولکننده | نرخ محاسبه | پرداختکننده اصلی | مهلت تسویه قانونی |
| یک در هزار بیمه فنی و حرفهای | تامین اجتماعی / خزانهداری | 0٫1٪ حقوق مشمول | صرفاً کارفرما | تا پایان ماه بعد (با لیست) |
| حق بیمه سهم کارفرما | سازمان تامین اجتماعی | 20٪ حقوق مشمول | صرفاً کارفرما | تا پایان ماه بعد |
| حق بیمه سهم کارگر | سازمان تامین اجتماعی | 7٪ حقوق مشمول | کارگر (کسر از حقوق) | تا پایان ماه بعد |
| مالیات بر درآمد حقوق | سازمان امور مالیاتی | جدول پلهای (10٪ تا 30٪) | کارگر (کسر از حقوق) | تا پایان ماه بعد |
چالشهای اجرایی و نکات ویژه در شرکتهای پیمانکاری و پروژهای
در قراردادهای پیمانکاری موضوع ماده 38 قانون تامین اجتماعی، نحوه برخورد با عوارض یک در هزار بیمه فنی و حرفهای نیازمند توجه به ریزهکاریهای حقوقی و حسابداری است.
پیمانکاران و مفاصاحساب ماده 38
در کلیه قراردادهای پیمانکاری، کارفرما مکلف است آخرین قسط صورتوضعیت به همراه 5 درصد از کل کارکرد را نزد خود نگهدارد تا تسویهحساب نهایی بیمه انجام گیرد. پیمانکاران باید لیست حقوق پرسنل شاغل در کارگاه پروژه را ارسال کرده و عوارض یک در هزار بیمه فنی و حرفهای را همراه با حق بیمه پروژه پرداخت کنند. ارائه مفاصاحساب بدون تسویه این عوارضامکانپذیر نخواهد بود.
شرکتهای دارای شعب متعدد و کارخانجات شهرستانها
در گروههای صنعتی بزرگ که دارای چندین کد کارگاهی در شعب مختلف تامین اجتماعی هستند، پیشنهاد میشود هزینه یک در هزار بیمه فنی و حرفهای به تفکیک کد مرکز هزینه (کارخانه الف، کارخانه ب، دفتر مرکزی) ثبت شود تا آنالیز بهای تمام شده و هزینههای اداری به شکل دقیق صورت پذیرد.
چکلیست طلایی کنترلهای حسابداری و مدیریتی
برای اطمینان از صحت محاسبات و جلوگیری از جریمه، رعایت موارد زیر در دایره مالی الزامی است:
- کنترل نرمافزاری: بررسی تنظیمات نرمافزار حقوق و دستمزد و اطمینان از اعمال درست ضریب 0٫001 بر جمع مشمول بیمه.
- حفظ حقوق کارگران: عدم کسر این مبلغ از خالص پرداختی حقوق پرسنل تحت هر عنوان.
- تفکیک حسابها: ایجاد حساب تفصیلی جداگانه جهت استخراج گزارشهای سه ماهه و سالانه.
- بایگانی اسناد: بایگانی مرتب رسیدهای بانک و سامانههای بیمه همراه با روکش اسناد حسابداری.
- کنترل پایان سال: تطبیق مانده حساب بدهی یک در هزار با فیشهای صادرشده پیش از بستن حسابهای سالانه.
جمعبندی و نتیجهگیری مالی
عوارض یک در هزار بیمه فنی و حرفهای یک الزام قانونی شفاف برای تمامی کارفرمایان و صاحبان صنایع مشمول قانون کار است که بر اساس بند (5) ماده (8) قانون اساسنامه سازمان آموزش فنی و حرفهای کشور (مصوب 1402) و آییننامههای اجرایی هیئت وزیران تصویب شده است. این پرداخت که بر مبنای 0٫1 درصد از ناخالص حقوق و مزایای مشمول کسر حق بیمه محاسبه میشود، تماماً بر عهده کارفرما قرار داشته و هدفی والامقام یعنی ارتقای مهارت و شایستگی نیروی کار کشور را دنبال میکند.
واحدهای مالی و حسابداری با ایجاد کدینگ چهارسطحی مناسب، ثبت دقیق سند تعهدی در پایان هر ماه و واریز به موقع فیشهای بیمه میتوانند از انضباط مالی مجموعه، صدور بدون مانع مفاصاحسابهای بیمهای و پذیرش کامل این هزینه در رسیدگیهای مالیاتی اطمینان حاصل نمایند.
سوالات متداول
-
آیا پرداخت یک در هزار بیمه فنی و حرفهای بر عهده کارگر است یا کارفرما؟
پرداخت این مبلغ 100٪ بر عهده کارفرما بوده و به هیچ عنوان نباید از حقوق کارگر کسر شود.
-
مبنای دقیق فرمول محاسبه یک در هزار چیست؟
مبنای محاسبه، مجموع حقوق پایه و مزایای مشمول کسر حق بیمه ماهانه (ضرب در 0٫001) است.
-
آیا هزینه یک در هزار بیمه فنی و حرفهای جزو هزینههای قابل قبول مالیاتی محسوب میشود؟
بله، طبق مواد 147 و 148 قانون مالیاتهای مستقیم، این پرداختی به عنوان هزینه قطعی و قابل قبول مالیاتی پذیرفته میشود.
-
نحوه واریز این عوارض به چه صورت است؟
این مبلغ ماهانه همزمان با ارسال لیست بیمه تامین اجتماعی پرداخت شده و مستقیماً به حساب خزانهداری کل کشور واریز میگردد.
-
در صورت عدم پرداخت یک در هزار بیمه چه تبعاتی متوجه شرکت است؟
موجب صدور برگه مطالبات مابهالتفاوت و جریمه از سوی سازمان تامین اجتماعی و اخلال در صدور مفاصاحساب بیمه میشود.
-
آیا پیمانکاران نیز مشمول پرداخت یک در هزار بیمه فنی و حرفهای هستند؟
بله، کلیه پیمانکاران مشمول ماده 38 قانون تامین اجتماعی ملزم به محاسبه و پرداخت این عوارض بر اساس لیست بیمه پروژه خود هستند.
-
آیا اقلام معاف از بیمه مانند عیدی و سنوات در پایه محاسبه یک در هزار قرار میگیرند؟
خیر، اقلامی که مشمول کسر حق بیمه نیستند در محاسبه یک در هزار بیمه فنی و حرفهای نیز محاسبه نمیشوند.
-
بهترین محل ثبت این هزینه در کدینگ حسابداری کجاست؟
در سرفصل هزینههای اداری و عمومی، حساب معین «هزینه آموزش و عوارض مهارتی» و تفصیلی «یک در هزار بیمه فنی و حرفهای».
-
آیا در صورت تاخیر در پرداخت یک در هزار جریمه دیرکرد تعلق میگیرد؟
بله، از آنجا که این مبلغ همراه با لیست بیمه وصول میشود، تابع ضوابط جریمه تاخیر ارسال و پرداخت لیست سازمان تامین اجتماعی است.
-
تفاوت یک در هزار بیمه فنی و حرفهای با نیم در هزار اعتبارات طرحهای عمرانی چیست؟
یک در هزار پرداختی ماهانه کارفرمایان خصوصی و تولیدی بر مبنای حقوق است، در حالی که نیم در هزار مربوط به اعتبارات طرحهای تملک داراییهای سرمایهای دستگاههای دولتی است.


ارسال نظر