
مالیات حقوق شغل دوم چقدر است و به چه کسانی تعلق میگیرد؟
بسیاری از افراد در کنار شغل اصلی خود، از محل دیگری نیز حقوق دریافت میکنند. در این شرایط یکی از مهمترین پرسشها این است که مالیات حقوق شغل دوم چگونه محاسبه میشود و آیا برای درآمد شغل دوم نیز معافیت مالیاتی در نظر گرفته میشود؟
مالیات حقوق شغل دوم به نوع درآمد و مقررات مالیاتی مربوط به حقوق بستگی دارد. اگر فرد از دو یا چند محل حقوق دریافت کند، درآمدهای حقوقی او باید با توجه به مقررات مربوط به درآمد حقوق بررسی شود و داشتن چند شغل به معنای ایجاد یک سقف معافیت جداگانه برای هر شغل نیست.
در این مقاله از حصین حاسب، نرخ مالیات حقوق در سال 1405، سقف معافیت، نحوه محاسبه مالیات افراد دو شغله، وضعیت مالیاتی کارگران و بازنشستگان دارای شغل دوم و مزایای مشمول مالیات را بررسی میکنیم.
مالیات حقوق شغل دوم چیست؟
مالیات حقوق شغل دوم به مالیاتی گفته میشود که به درآمد حاصل از شغل دوم، در صورتی که این درآمد ماهیت حقوق و دستمزد داشته باشد، تعلق میگیرد. شغل دوم بهتنهایی باعث معافیت از مالیات نمیشود و تعداد محلهای دریافت حقوق نیز اصل مشمولیت مالیاتی را تغییر نمیدهد.
طبق ماده 84 قانون مالیاتهای مستقیم، معافیت سالانه مالیات بر درآمد حقوق برای درآمد حقوق از یک یا چند منبع در نظر گرفته میشود. بنابراین اگر فردی از دو یا چند محل حقوق دریافت کند، نمیتوان برای هر شغل یک سقف معافیت جداگانه در نظر گرفت.
در نتیجه، برای تعیین مالیات فرد دو شغله باید مشخص شود درآمدهای او از چه نوعی هستند، چه میزان از این درآمدها طبق قانون مشمول مالیات است و معافیت سالانه و نرخهای مالیاتی سال مورد نظر چگونه اعمال میشوند.
نکته مهم:
اگر شغل دوم بهصورت مستقل و بدون رابطه استخدامی انجام شود؛ برای مثال فعالیت آزاد، کسبوکار شخصی یا برخی فعالیتهای پروژهای، ممکن است درآمد آن به جای مالیات حقوق، مشمول مقررات مالیات بر درآمد مشاغل باشد. بنابراین صرفاً عنوان «شغل دوم» برای تعیین نوع مالیات کافی نیست.
نرخ مالیات حقوق در سال 1405
در سال 1405، مالیات بر درآمد حقوق بهصورت پلکانی محاسبه میشود. سقف معافیت سالانه حقوق 480 میلیون تومان، معادل ماهانه 40 میلیون تومان، تعیین شده است. نرخها از 10 درصد شروع میشوند و برای درآمدهای بالاتر به 30 درصد میرسند
| درآمد مشمول مالیات ماهانه | نرخ مالیات |
| تا 40 میلیون تومان | معاف |
| مازاد 40 تا 80 میلیون تومان | 10 % |
| مازاد 80 تا 100 میلیون تومان | 15 % |
| مازاد 100 تا 120 میلیون تومان | 20 % |
| مازاد 120 تا 140 میلیون تومان | 25 % |
| مازاد بر 140 میلیون تومان | 30 % |
بنابراین اگر درآمد مشمول مالیات حقوق فرد از 40 میلیون تومان در ماه بیشتر باشد، فقط مبلغ مازاد وارد محاسبه مالیات میشود. همچنین نرخها پلکانی هستند؛ یعنی اگر درآمد فرد به پله 30 درصد برسد، کل درآمد او با نرخ 30 درصد محاسبه نمیشود و هر بخش با نرخ مربوط به همان پله محاسبه خواهد شد. معادل سالانه این پلهها نیز به ترتیب شامل 480 تا 960 میلیون تومان، 960 تا یک میلیارد و 200 میلیون تومان، یک میلیارد و 200 تا یک میلیارد و 440 میلیون تومان، یک میلیارد و 440 تا یک میلیارد و 680 میلیون تومان و مازاد بر یک میلیارد و 680 میلیون تومان است.
اگر از دو کارفرما حقوق بگیریم، مالیات چگونه محاسبه میشود؟
اگر فردی از دو یا چند کارفرما حقوق دریافت کند، درآمدهای مشمول مالیات حقوق او باید در چارچوب مقررات مربوط به مجموع درآمد حقوق از یک یا چند منبع بررسی شود. ماده 84 قانون مالیاتهای مستقیم نیز معافیت درآمد حقوق را برای درآمد حاصل از «یک یا چند منبع» پیشبینی کرده است. در سال 1405، سقف معافیت سالانه درآمد حقوق 480 میلیون تومان است. بنابراین نمیتوان برای هر شغل به طور مستقل یک سقف معافیت 40 میلیون تومانی در نظر گرفت.
مثال محاسبه مالیات حقوق شغل دوم
برای درک بهتر نحوه محاسبه مالیات حقوق شغل دوم، فرض کنید فردی از دو محل حقوق دریافت میکند:
حقوق شغل اول: ماهانه 50 میلیون تومان
حقوق شغل دوم: ماهانه 30 میلیون تومان
مجموع درآمد حقوق: ماهانه 80 میلیون تومان
در این مثال، نباید برای هر شغل بهصورت جداگانه سقف معافیت 40 میلیون تومانی در نظر گرفت. مبنای قانونی ماده 84، درآمد مشمول مالیات حقوق از یک یا چند منبع است.
اگر برای سادهسازی فرض کنیم تمام 80 میلیون تومان، درآمد مشمول مالیات باشد، محاسبه پلکانی چنین خواهد بود:
40 میلیون تومان اول: معاف
40 میلیون تومان بعدی: با نرخ 10 درصد
بنابراین مالیات این درآمد، در این مثال ساده، 4 میلیون تومان در ماه خواهد بود.
البته در محاسبه واقعی حقوق باید ابتدا مشخص شود چه اقلامی طبق قانون مشمول مالیات هستند و چه پرداختهایی مشمول معافیتهای قانونی میشوند. بنابراین مبلغ دریافتی ناخالص را نباید بدون بررسی، معادل درآمد مشمول مالیات در نظر گرفت.
مالیات شغل دوم کارگران چگونه محاسبه میشود؟
کارگران نیز در صورت دریافت حقوق از دو یا چند محل، از نظر مالیات حقوق تابع قواعد مربوط به درآمد حقوق هستند. ماده 84 قانون مالیاتهای مستقیم صراحتاً درآمد مشمول مالیات حقوق کارگران را نیز دربر میگیرد و معافیت حقوق را برای درآمد از یک یا چند منبع تعیین میکند.بنابراین پارهوقت بودن یا داشتن شغل دوم بهتنهایی باعث معافیت کارگر از مالیات نمیشود. ابتدا باید درآمدهای حقوقی و مزایای مشمول مالیات او مشخص شود و سپس معافیت و نرخهای مالیاتی سال 1405 اعمال شود.
برای مثال، اگر کارگری علاوه بر شغل اصلی خود در کارگاه دیگری نیز بهصورت استخدامی کار کند، حقوق محل دوم نیز باید از نظر مالیات حقوق بررسی شود.
نکته:
اگر فعالیت دوم کارگر بهصورت مستقل و خارج از رابطه حقوق و دستمزد باشد، ممکن است نوع مالیات آن متفاوت باشد و تحت عنوان مالیات بر درآمد مشاغل بررسی شود.
دورهٔ جامعِ کارورزی حسابداری
اگر شغل دوم شما در حوزه حسابداری است، دوره کارورزی حسابداری میتواند برای کسب تجربه عملی مفید باشد.
چه کسانی از مالیات حقوق شغل دوم معاف هستند؟
شغل دوم، بهخودیخود موجب ایجاد یک معافیت مالیاتی جداگانه نمیشود. طبق ماده 84، معافیت سالانه مالیات حقوق مربوط به درآمد مشمول مالیات حقوق از یک یا چند منبع است؛ بنابراین نمیتوان برای شغل اول و شغل دوم، دو سقف معافیت مستقل در نظر گرفت. در سال 1405، سقف معافیت درآمد مشمول مالیات حقوق 480 میلیون تومان در سال یا 40 میلیون تومان در ماه است.
آیا بعضی درآمدهای مربوط به شغل دوم نیز میتوانند معاف باشند؟
بله، اما این موضوع به نوع درآمد و شرایط قانونی آن مربوط است، نه صرفاً به اینکه فرد آن فعالیت را به عنوان شغل دوم انجام میدهد.
برای نمونه، در ماده 91 قانون مالیاتهای مستقیم برخی درآمدهای حقوقی از مالیات معاف شدهاند؛ از جمله حقوق بازنشستگی، وظیفه و مستمری، برخی مبالغ پایان خدمت و خسارت اخراج، هزینه سفر و فوقالعاده مسافرت مربوط به شغل و برخی موارد دیگر که شرایط قانونی خود را دارند.
آیا بازنشستگان از مالیات شغل دوم معاف هستند؟
بازنشسته بودن به خودی خود باعث معافیت از مالیات درآمد شغل دوم نمیشود. در صورتی که فرد بازنشسته از فعالیت شغلی خود درآمد مشمول مالیات حقوق دریافت کند، وضعیت مالیاتی این درآمد باید بر اساس مقررات مربوط به درآمد حقوق و معافیتهای قانونی بررسی شود. بنابراین سن فرد به تنهایی معیار معافیت از مالیات شغل دوم نیست.
مالیات حقوق شغل دوم چقدر است؟
برای مالیات حقوق شغل دوم نمیتوان یک درصد ثابت تعیین کرد. میزان مالیات به مجموع درآمد مشمول مالیات حقوق، معافیتهای قانونی و پله مالیاتی مربوط به درآمد فرد بستگی دارد.
در سال 1405، سقف معافیت حقوق 40 میلیون تومان در ماه است و درآمد مازاد بر آن بهصورت پلکانی با نرخهای 10، 15، 20، 25 و 30 درصد محاسبه میشود.
بنابراین ممکن است دو فرد که هر دو شغل دوم دارند، مالیات یکسانی نپردازند؛ زیرا میزان حقوق، مزایای مشمول مالیات و مجموع درآمد حقوق آنها متفاوت است.
نکته مهم برای افراد دو شغله: داشتن چند محل دریافت حقوق به معنای ایجاد چند سقف معافیت جداگانه نیست. مبنای ماده 84، درآمد سالانه مشمول مالیات حقوق از یک یا چند منبع است
اگر مالیات شغل دوم پرداخت نشود چه میشود؟
اگر درآمد شغل دوم از نوع حقوق و دستمزد باشد، پرداختکننده حقوق طبق مقررات مالیاتی وظایفی برای محاسبه، کسر و پرداخت مالیات دارد. ماده 86 قانون مالیاتهای مستقیم نیز تکلیف پرداختکنندگان حقوق در محاسبه و کسر مالیات را مشخص کرده است.بنابراین اینکه فرد دارای شغل دوم باشد و کارفرما مالیات را کسر نکند، به معنای معاف بودن درآمد نیست.
همچنین افراد نباید تصور کنند که با عدم اعلام شغل دوم، درآمد آنها از محاسبات مالیاتی خارج میشود. اطلاعات حقوق و پرداختها میتواند از مسیرهای قانونی مختلف در اختیار سازمان امور مالیاتی قرار گیرد.
به همین دلیل، بهتر است افراد دارای چند شغل، وضعیت مالیاتی درآمدهای خود را بهصورت شفاف بررسی کنند و در صورت وجود اختلاف یا کسری مالیات، موضوع را با واحد مالی یا مشاور مالیاتی پیگیری کنند.
سوالی داری؟ مشاورهٔ رایگان بگیر
اگر درباره مالیات شغل دوم یا نحوه انجام تکالیف مالیاتی خود ابهام دارید، میتوانید از بهترین مشاور مالیاتی کمک بگیرید.
محاسبه مالیات حقوق شغل دوم
برای محاسبه مالیات حقوق شغل دوم در سال 1405، میتوان مراحل زیر را در نظر گرفت:
مرحله اول: شناسایی منابع درآمد
ابتدا مشخص کنید از چند محل حقوق دریافت میکنید و هر پرداخت چه ماهیتی دارد.
مرحله دوم: تعیین درآمد مشمول مالیات
همه دریافتیها الزاماً به یک شکل مشمول مالیات نیستند. باید حقوق و مزایای مشمول مالیات از اقلامی که طبق قانون معاف هستند تفکیک شود.
مرحله سوم: در نظر گرفتن معافیت حقوق
معافیت سالانه موضوع ماده 84 برای درآمد مشمول مالیات حقوق از یک یا چند منبع در نظر گرفته میشود. در سال 1405 سقف این معافیت 480 میلیون تومان در سال، معادل 40 میلیون تومان در ماه، است.
مرحله چهارم: اعمال نرخهای پلکانی
پس از تعیین درآمد مشمول مالیات و اعمال معافیتهای مربوط، مبلغ باقیمانده براساس پلههای مالیاتی سال 1405 محاسبه میشود.
بنابراین برای محاسبه دقیق مالیات شغل دوم، صرفاً دانستن مبلغ حقوق شغل دوم کافی نیست و باید وضعیت سایر درآمدهای حقوقی و اقلام مشمول مالیات نیز مشخص باشد.
نحوه ارسال و پرداخت مالیات حقوق
در مالیات حقوق، کارفرما یا پرداختکننده حقوق وظیفه دارد مالیات متعلق را طبق مقررات محاسبه و کسر و در مهلت قانونی به سازمان امور مالیاتی پرداخت کند. ماده 86 قانون مالیاتهای مستقیم نیز این تکلیف را برای پرداختکنندگان حقوق مشخص کرده است.بنابراین فردی که در دو محل بهصورت استخدامی کار میکند، باید توجه داشته باشد که هر دو محل پرداخت حقوق باید تکالیف قانونی مربوط به حقوق و مالیات را انجام دهند.
از طرف دیگر، فرد دو شغله نیز بهتر است فیش حقوقی و مبالغ مالیات کسرشده از هر دو محل را بررسی کند تا مشخص باشد مالیات حقوق او مطابق مقررات محاسبه شده است.
نکته:
نحوه ارسال فهرست حقوق، مهلتها و فرآیندهای سامانهای ممکن است با بخشنامهها و دستورالعملهای سازمان امور مالیاتی بهروزرسانی شود؛ بنابراین برای جزئیات اجرایی بهتر است آخرین مقررات همان سال بررسی شود.
کدام مزایا و درآمدهای شغل دوم مشمول مالیات هستند؟
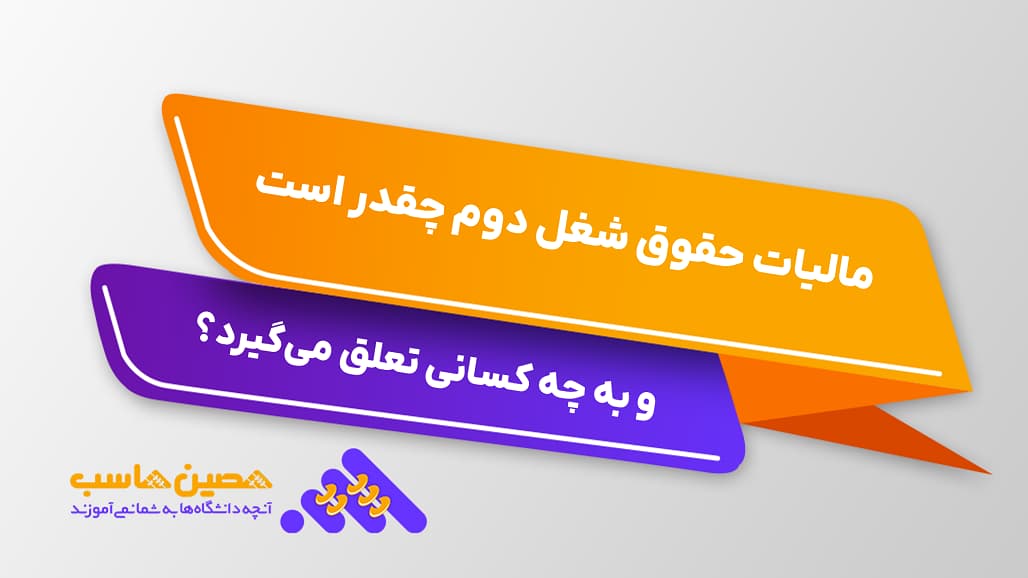
مبنای مالیات حقوق فقط عنوان «حقوق پایه» نیست. طبق ماده 83 قانون مالیاتهای مستقیم، درآمد مشمول مالیات حقوق شامل حقوق و مزایای مربوط به شغل، اعم از مستمر و غیرمستمر، با رعایت معافیتهای مقرر در قانون است.بنابراین در شغل دوم نیز باید نوع پرداختها بررسی شود.
برخی مواردی که ممکن است در محاسبه درآمد مشمول مالیات حقوق مورد بررسی قرار گیرند عبارتاند از:
- حقوق و مزد
- مزایای مربوط به شغل
- برخی پرداختهای مستمر و غیرمستمر
- اضافهکاری
- پاداش و پرداختهای مرتبط با عملکرد
- حقالزحمه برخی فعالیتهای استخدامی
- برخی مزایای نقدی و غیرنقدی
اما همه مزایا الزاماً مشمول مالیات نیستند. قانون برای برخی پرداختها معافیت یا نحوه محاسبه خاص تعیین کرده است. برای مثال، ماده 91 مواردی مانند حقوق بازنشستگی، برخی مبالغ پایان خدمت، هزینه سفر و فوقالعاده مسافرت مربوط به شغل و عیدی تا سقف مقرر قانونی را دربر میگیرد.
بنابراین برای محاسبه مالیات شغل دوم، نباید تمام مبلغ دریافتی را بدون بررسی، «درآمد مشمول مالیات» در نظر گرفت.
سخن آخر
شغل دوم بهتنهایی به معنای معاف بودن از مالیات نیست. همچنین داشتن چند محل دریافت حقوق به معنای استفاده از چند سقف معافیت جداگانه نیست و درآمد حقوق از یک یا چند منبع باید با توجه به مقررات مالیاتی همان سال بررسی شود.
در سال 1405، سقف معافیت سالانه درآمد مشمول مالیات حقوق 480 میلیون تومان و معادل ماهانه آن 40 میلیون تومان است و درآمد مازاد، طبق نرخهای پلکانی تعیینشده محاسبه میشود.
بنابراین برای محاسبه دقیق مالیات حقوق شغل دوم باید علاوه بر مبلغ حقوق، نوع مزایا، درآمدهای حقوقی از سایر منابع و معافیتهای قانونی نیز در نظر گرفته شود.
برای محاسبه و بررسی دقیق مالیات حقوق و سایر مسائل مالیاتی کسبوکار، میتوانید از خدمات مالی و مالیاتی حصین حاسب کمک بگیرید.
سوالات متداول
-
آیا حقوق شغل دوم مشمول مالیات میشود؟
بله. اگر درآمد شغل دوم ماهیت حقوق و دستمزد داشته باشد، میتواند مشمول مالیات بر درآمد حقوق شود. داشتن شغل دوم بهتنهایی باعث معافیت مالیاتی نمیشود و میزان مالیات بر اساس درآمد مشمول مالیات و مقررات همان سال تعیین میشود.
-
آیا برای شغل دوم معافیت مالیاتی جداگانه وجود دارد؟
خیر. معافیت مالیات حقوق برای هر شغل بهصورت جداگانه محاسبه نمیشود. طبق ماده 84 قانون مالیاتهای مستقیم، معافیت سالانه مربوط به درآمد مشمول مالیات حقوق از یک یا چند منبع است. بنابراین داشتن دو شغل به معنای استفاده از دو سقف معافیت جداگانه نیست.
-
مالیات حقوق شغل دوم در سال 1405 چقدر است؟
مالیات حقوق شغل دوم نرخ ثابتی ندارد و بهصورت پلکانی محاسبه میشود. در سال 1405، درآمد مشمول مالیات حقوق تا 40 میلیون تومان در ماه معاف است و مازاد آن با نرخهای 10، 15، 20، 25 و 30 درصد محاسبه میشود.
-
اگر فردی از دو کارفرما حقوق بگیرد، مالیات او چگونه محاسبه میشود؟
درآمد حقوق فرد از یک یا چند منبع باید در چارچوب مقررات مالیات حقوق بررسی شود. بنابراین نمیتوان برای حقوق شغل اول و شغل دوم، دو سقف معافیت 40 میلیون تومانی جداگانه در نظر گرفت. مجموع درآمدهای حقوقی و اقلام مشمول مالیات باید با توجه به مقررات سال 1405 بررسی شود.
-
آیا کارگران دارای شغل دوم نیز باید مالیات حقوق پرداخت کنند؟
بله، در صورتی که درآمد شغل دوم آنها از نوع حقوق و دستمزد مشمول مالیات باشد. کارگران نیز مانند سایر حقوقبگیران از مقررات مالیات بر درآمد حقوق استفاده میکنند و داشتن شغل دوم بهتنهایی موجب معافیت آنها نمیشود.
-
آیا بازنشستهای که شغل دوم دارد از مالیات معاف است؟
خیر، صرف بازنشسته بودن باعث معافیت تمام درآمد شغل دوم نمیشود. باید نوع درآمد شغل دوم مشخص شود. حقوق بازنشستگی و مستمری مقررات خاص خود را دارد، اما اگر فرد بازنشسته در شغل دیگری حقوق دریافت کند، درآمد شغل دوم باید جداگانه از نظر مشمولیت مالیاتی بررسی شود.
-
سقف معافیت مالیات حقوق در سال 1405 چقدر است؟
سقف معافیت سالانه مالیات بر درآمد حقوق در سال 1405 480 میلیون تومان و معادل ماهانه آن 40 میلیون تومان است. این معافیت مربوط به درآمد مشمول مالیات حقوق از یک یا چند منبع است.
-
آیا درآمد شغل دوم همیشه «مالیات حقوق» محسوب میشود؟
خیر. نوع مالیات به ماهیت فعالیت و نحوه دریافت درآمد بستگی دارد. اگر فرد در شغل دوم بهعنوان کارمند یا کارگر حقوق دریافت کند، درآمد او در چارچوب مالیات حقوق بررسی میشود. اما اگر فعالیت دوم بهصورت مستقل و کسبوکار شخصی انجام شود، ممکن است درآمد آن مشمول مقررات مالیات بر درآمد مشاغل باشد.



نظرات
24 دیدگاهآیا مالیات بر ارزش افزوده فقط مربوط به کالاهاست؟
درود
طبق ماده 1 قانون مالیات بر ارزش افزوده، مالیاتی غیرمستقیم است که بر عرضه کالاها، ارائه خدمات و واردات آنها تعلق میگیرد و از طریق کسر اعتبار مالیاتی خرید از مالیات فروش، عملاً فقط ارزش افزوده ایجادشده در هر مرحله از زنجیره اقتصادی مشمول مالیات میشود. بر همین اساس، تمامی فعالیتهای مربوط به عرضه کالا، ارائه خدمات، واردات و صادرات در کشور مشمول این قانون هستند.
مزایای غیر نقدی به کدام بخش از مالیات مربوط میشه؟
درود
بر اساس ماده 91 قانون مالیات های مستقیم، مزایای غیرنقدی پرداختی به کارکنان حداکثر معادل دو دوازدهم معافیت موضوع ماده 84 قانون مالیات های مستقیم (دو دوازدهم معافیت سالانه برای سال 1404 که برابر با 48 میلیون تومان برای کل سال 1404 می باشد) معاف از پرداخت مالیات حقوق می باشد. اما مازاد آن مشمول مالیات با نرخ 10٪ مقطوع می باشد. یعنی تنها دو دوازدهم مزایای غیر نقدی معاف از مالیات است.
منظور از مالیات مستقیم و غیر مستقیم دقیقا چیه؟
درود
به مالیاتی که بدون واسطه و به صورت مستقیم از درآمد یا داراییهای مودیان مالیاتی اخذ میشود، مالیات مستقیم میگویند. مامورین مالیاتی وظیفه دارند این نوع مالیات را به صورت مستقیم از مودیان اخذ کنند؛ در خصوص مالیات مستقیم باید به این نکته توجه کرد که همه افرادی که در داخل کشور درآمد دارند (حتی اگر در خارج از کشور زندگی میکنند) مشمول مالیات مستقیم میشوند. حتی افرادی که دارای کسب و کار اینترنتی بوده و از این طریق کسب درآمد میکنند باید مالیات درآمد خود را پرداخت نمایند.
مالیات غیر مستقیم بر روی اکثر کالاها و همچنین خدماتی که به افراد ارائه میشود، مبلغی به عنوان مالیات مصرف کننده اخذ میشود که به آن مالیات غیر مستقیم گفته میشود ومحسوس نیست
تفاوت مالیات بر درآمد و مالیات بر دارایی چیه؟
درود
مالیات بر درآمد بر اساس کسب درآمد سالانه محاسبه میشود، اما مالیات بر دارایی به ثروت انباشتهشده تعلق میگیرد.
نرخ مالیات بر درآمد اشخاص حقیقی چنده؟
درود
اعمال نرخهای پلکانی ماده 131 قانون مالیاتهای مستقیم بر سود مشمول مالیات از 15 درصد تا 25 درصد
چرا جریمه عدم پرداخت مالیات اینقدر بالاست؟
درود
چون تاخیر در پرداخت یا عدم پرداخت مالیات از سوی مودیان باعث ایجاد کسری در منابع مورد نیاز دولت و ایجاد مشکلات عدیده میشود، جرایم مالیاتی مختلفی به همین منظور در نظر گرفته شده که بهتر است اشخاص حقیقی و حقوقی نسبت به این موارد آگاه باشند تا متحمل انواع جرایم مالیاتی نشوند.
چطور میتونیم اطلاعات مالیاتی خودمون رو پیدا کنیم؟
درود
از طریق سایت
tax.gov.ir
عوارض گمرکی چه ارتباطی به مالیات داره؟
درود
مالیات عوارض گمرکی بهعنوان یکی از ابزارهای کلیدی در تنظیم تجارت بینالمللی و حمایت از اقتصاد ملی، نقشی اساسی در فرآیند واردات و صادرات ایفا میکند. این مالیات که به شکل عوارض و ارزش افزوده بر کالاهای عبوری از مرزهای کشور اعمال میشوند، اهداف متعددی از جمله حمایت از تولید داخلی، تامین درآمدهای دولتی، کنترل ورود کالاهای خاص و مدیریت مسائل زیستمحیطی را دنبال میکنند.
مالیات بر ارث از چیه و چطور محاسبه میشه؟
درود
مالیات بر ارث یکی از انواع مالیات های مستقیم هست که دولت آن را از ماترک ( یعنی دارایی که از فرد متوفی مانده) اخذ میکند ، وراث برای اینکه بتوانند سهم الارث خود را از ماترک بردارند باید مالیات آن اموال را پرداخت نمایید تا بعد از آن بتوانند آن مال را بر اساس سهم الارث هرکس بین خود تقسیم کنند.
رخ مالیات بر ارث چقدر است و چگونه محاسبه می شود
نرخ های مالیات بر ارث باتوجه یه نوع اموالی که از متوفی باقی مانده است و طبقه ای که وراث دارند متفاوت است .
میشه بگید هدف از دریافت انواع مالیات چیه؟
سلام
یکی از منابع اقتصادی دولت مایات هست
مالیات بر درآمد کشاورزی چطور محاسبه میشه؟
عیدی و پاداش آخر سال مشمول مالیاته یا نه؟
درود تا یک معافیت حقوق را معاف هست
آیا برای محاسبه مالیات حقوق باید جایی ثبتنام کنیم؟
درود
برای مالیات حقوق توسط کارفرما در لیستهای حقوق معرفی میشید
چطور میشه از سامانه مودیان مالیاتی استفاده کرد؟
درود میتوان ار نرم افزار های واسط و یا خود مودی استفاده کرد
نرخ مالیات حقوق کارگران نسبت به سال قبل تغییری داشته؟
سلام بله معافیت ماهیانه 40میلیون شده
آیا حقوق کارمندان همیشه معاف از مالیاته؟
درود
نرخ مالیات بر مجموع درآمد حقوق کارکنان دولتی و غیردولتی از قبیل حقوق و مزایا، مقرری یا مزد، حق شغل، حق شاغل، حق الزحمه، حق مشاوره، حق حضور در جلسات، پاداش و کارانه، حق السعی، اضافه کار، رفاهی و انگیزشی، بهره وری، هرگونه پرداخت پرسنلی از محل ماده 217 قانون مالیاتهای مستقیم، فوق العاده حق التدریس، حق التحقیق، حق پژوهش و حق کشیک نیز صفر تعیین شده است.
میشه در مورد مالیات حق تمبر بیشتر توضیح بدین؟
درود
تمبر وسیلهای است که برای اعتبار بخشیدن و به رسمیت شناختن بر روی اسناد و اوراق بهادار چسبانده میشود. مالیات حق تمبر یکی از انواع مالیاتهای مستقیم است و کسانی که متقاضی دریافت بعضی اسناد، اوراق و مدارک هستند موظفند این مالیات را به وسیله الصاق و ابطال تمبر بر روی اسناد پرداخت کنند. عدم پرداخت مالیات حق تمبر منجر به جریمه میشود.تمبر وسیلهای است که برای اعتبار بخشیدن و به رسمیت شناختن بر روی اسناد و اوراق بهادار چسباند
چرا بعضی درآمدها معاف از مالیات هستند؟
درود
درآمدهای معاف از مالیات، آن دسته از درآمدها هستند که طبق قانون مالیاتهای مستقیم یا سایر قوانین مالی کشور، مشمول پرداخت مالیات نیستند. به این معنا که افراد یا شرکتهایی که این نوع درآمد را دارند، تحت شرایط خاصی از پرداخت مالیات بر درآمد معاف میشوند.به طور مثال اشخاص حقیقی
درآمد حاصل از کشاورزی، دامداری و باغداری
اجاره واحد مسکونی تا سقف مشخص (طبق ماده 53 قانون مالیاتهای مستقیم)
درآمد نویسندگان، شعرا، هنرمندان و ورزشکاران
حقوق دریافتی بازنشستگان و وظیفهبگیران
بخشی از حقوق کارمندان طبق ماده 84 قانون مالیاتها
مالیات بر حقوق چطور محاسبه میشه؟
درود
در سال 1405، مالیات بر درآمد حقوق بهصورت پلکانی محاسبه میشود. سقف معافیت سالانه حقوق 480 میلیون تومان، معادل ماهانه 40 میلیون تومان، تعیین شده است. نرخها از 10 درصد شروع میشوند و برای درآمدهای بالاتر به 30 درصد میرسند
مالیات بر درآمد سهم کارفرما و کارمند چقدر هست؟
درود
مالیات بر عهده حقوق بگیر هست واز حقوق کسر میشود
افراد غیر ایرانی هم مالیات میپردازند؟
درود
اتباع مذکور که در ایران اشتغال دارند، نسبت به جمع کل حقوق و مزایای دریافتی، اعم از اینکه کارفرما (پرداختکننده حقوق) ایرانی یا خارجی یا اینکه مقیم خارج و فاقد شعبه یا نمایندگی در ایران باشد (حکم ماده 88)، به دلالت بند 5 ماده یک و حکم ماده 82 قانون مالیاتهای مستقیم، به لحاظ اشتغال در ایران با اعمال معافیتهای مقرر در فصل مالیات بر درآمد حقوق و همچنین رعایت شرایط مقرر در قراردادهای اجتناب از اخذ مالیات مضاعف درباره مالیات حقوق نسبت به اتباع دولتهایی که با دولت جمهوری اسلامی ایران دارای قراردادهای موصوف هستند، حسب مورد، در ایران مشمول مالیات بر درآمد حقوق میباشند.
چرا پرداخت مالیات اینقدر مهمه؟
درود
مالیات یکی از مهمترین ابزارهای اقتصادی هر کشور برای تامین منابع مالی دولت و ارائه خدمات عمومی است. تمامی اشخاص حقیقی و حقوقی که در ایران کسب درآمد دارند، مشمول قوانین مالیاتی هستند.
چطور میشه از معافیت مالیاتی استفاده کرد؟
در سال 1405، مالیات بر درآمد حقوق بهصورت پلکانی محاسبه میشود. سقف معافیت سالانه حقوق 480 میلیون تومان، معادل ماهانه 40 میلیون تومان، تعیین شده است. نرخها از 10 درصد شروع میشوند و برای درآمدهای بالاتر به 30 درصد میرسند
مالیات حقوق چی هست و چطور محاسبه میشه؟
درود
به طور مثال هر حقوق بگیری برای سال 1405ماهیانه تا 40میلیون معاف هستند و بعد از آن پله کانی مجاسبه میشود
ارسال نظر