حق ایاب و ذهاب چیست؟ شرایط و نحوه محاسبه در قانون کار 1405
حق ایاب و ذهاب یکی از موضوعاتی است که در بسیاری از شرکتها و کارگاهها در زمان تنظیم قرارداد، محاسبه حقوق و تعیین مزایای کارکنان مطرح میشود. سوال مهم این است که آیا کارفرما موظف است هزینه رفتوآمد کارکنان را پرداخت کند؟ مبلغ حق ایاب و ذهاب در سال 1405 چقدر است و نحوه محاسبه آن چگونه انجام میشود؟
برخلاف مزایایی مانند حداقل مزد، حق مسکن و بن کارگری، برای حق ایاب و ذهاب مبلغ ثابت و یکسانی برای همه کارگران تعیین نشده است. نحوه تامین هزینه رفتوآمد میتواند با توجه به شرایط محل کار، قرارداد کار، آییننامه داخلی شرکت و توافق کارگر و کارفرما متفاوت باشد.
در این مقاله، حق ایاب و ذهاب در قانون کار 1405، شرایط تعلق آن، ماده 152 قانون کار، روشهای محاسبه و نحوه ثبت آن در فیش حقوقی را بررسی میکنیم.
حق ایاب و ذهاب چیست؟
حق ایاب و ذهاب به مبلغ، خدمت یا امکانی گفته میشود که برای تامین یا جبران هزینه رفتوآمد کارکنان بین محل سکونت و محل کار در نظر گرفته میشود.
این مزیت میتواند به شکلهای مختلفی ارائه شود، از جمله:
- پرداخت نقدی کمکهزینه رفتوآمد
- پرداخت مبلغ ثابت ماهانه
- پرداخت بر اساس روزهای حضور کارکنان
- پرداخت بر اساس مسافت طیشده
- فراهم کردن سرویس رفتوبرگشت کارکنان
- تامین وسیله نقلیه برای مسیرهای مشخص
بنابراین، حق ایاب و ذهاب الزاماً به معنای پرداخت مبلغ نقدی به کارکنان نیست و ممکن است کارفرما با فراهم کردن سرویس رفتوبرگشت، نیاز کارکنان به پرداخت هزینه حملونقل را برطرف کند.
حق ایاب و ذهاب در قانون کار؛ ماده 152 چه میگوید؟
مهمترین ماده قانون کار درباره رفتوآمد کارکنان، ماده 152 قانون کار است.
بر اساس این ماده، اگر کارگاه از محل سکونت کارکنان دور باشد و وسایل نقلیه عمومی برای رفتوآمد کافی نباشد، کارفرما باید وسیله نقلیه مناسب برای رفتوبرگشت کارکنان فراهم کند.
بنابراین، نکته مهم این است که ماده 152 مستقیماً یک مبلغ نقدی ثابت با عنوان حق ایاب و ذهاب برای همه کارکنان تعیین نکرده است؛ بلکه در شرایط مشخص، تامین وسیله نقلیه مناسب را مورد توجه قرار داده است.
در نتیجه، نمیتوان گفت تمام کارفرمایان در هر شرایطی موظف هستند مبلغ مشخصی را ماهانه به عنوان حق ایاب و ذهاب به همه کارکنان پرداخت کنند.
آیا حق ایاب و ذهاب در سال 1405 اجباری است؟
پاسخ به این سوال به شرایط کارگاه و نحوه توافق طرفین بستگی دارد.
اگر شرایط ماده 152 قانون کار وجود داشته باشد؛ یعنی کارگاه از محل سکونت کارکنان دور باشد و وسایل نقلیه عمومی برای رفتوآمد کافی نباشد، موضوع تامین وسیله نقلیه مناسب برای رفتوبرگشت مطرح میشود.
اما این موضوع با پرداخت یک مبلغ ثابت و عمومی به عنوان «حق ایاب و ذهاب» تفاوت دارد.
در مواردی که شرکت پرداخت کمکهزینه رفتوآمد را به عنوان یکی از مزایای کارکنان تعیین کرده باشد، شرایط آن میتواند در قرارداد کار، آییننامه داخلی یا توافق میان کارگر و کارفرما مشخص شود.
برای مثال ممکن است یک شرکت:
- برای همه کارکنان مبلغ ثابت پرداخت کند؛
- فقط به کارکنانی که در مسیرهای مشخص حضور دارند کمکهزینه بدهد؛
- هزینه را بر اساس روزهای حضور محاسبه کند؛
- یا به جای پرداخت نقدی، سرویس رفتوبرگشت فراهم کند.
حق ایاب و ذهاب به چه کسانی تعلق میگیرد؟
حق ایاب و ذهاب مبلغی نیست که بدون توجه به شرایط کارگاه به تمام کارکنان تعلق بگیرد. شرایط محل کار و نحوه توافق درباره این مزیت اهمیت دارد.
از جمله شرایطی که ممکن است موضوع رفتوآمد کارکنان را مطرح کند عبارتاند از:
- دور بودن محل کار از محل سکونت کارکنان
- کافی نبودن وسایل حملونقل عمومی
- قرار گرفتن کارگاه در خارج از محدوده معمول شهری
- فعالیت شرکت در شهرکهای صنعتی یا مناطق دورافتاده
- فعالیت کارکنان در شیفتهایی که دسترسی به حملونقل عمومی محدود است
- درج کمکهزینه رفتوآمد در قرارداد یا مقررات داخلی شرکت
- توافق کارفرما و کارکنان درباره پرداخت هزینه رفتوآمد
البته وجود یکی از این شرایط به تنهایی به معنای تعیین یک مبلغ ثابت و مشخص برای تمام کارکنان نیست و باید شرایط هر کارگاه بررسی شود.
مبلغ حق ایاب و ذهاب در سال 1405 چقدر است؟
یکی از پرسشهای پرتکرار این است که مبلغ حق ایاب و ذهاب 1405 چقدر تعیین شده است.
برای این مزیت، مبلغ ثابت و یکسانی مانند حداقل مزد یا کمکهزینه مسکن برای همه کارکنان تعیین نشده است. بنابراین نمیتوان یک عدد مشخص را به عنوان مبلغ قانونی حق ایاب و ذهاب 1405 برای تمام کارگران اعلام کرد.
مبلغ پرداختی، در صورت وجود چنین مزیتی، میتواند بر اساس شرایط شرکت و توافق انجامشده تعیین شود. برای نمونه، کارفرما ممکن است مبلغ مشخصی را به صورت ماهانه پرداخت کند یا مبلغ را بر اساس تعداد روزهای حضور یا فاصله محل سکونت تا محل کار محاسبه کند.
بنابراین مبلغ واحد و سراسری برای حق ایاب و ذهاب وجود ندارد و مبلغ آن به سیاست پرداخت هر مجموعه بستگی دارد.
نحوه محاسبه حق ایاب و ذهاب
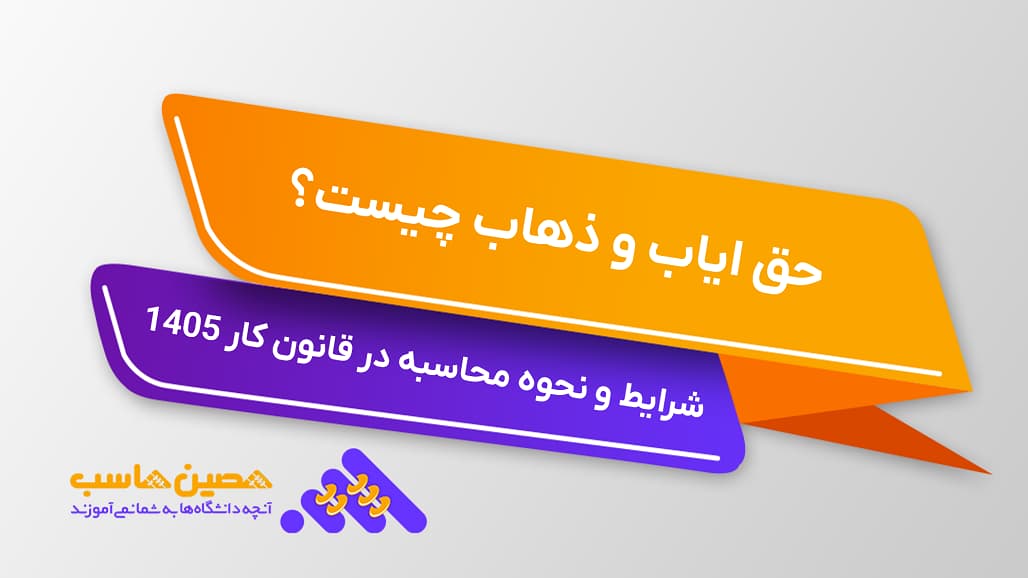
از آنجا که قانون مبلغ واحدی برای این مزیت تعیین نکرده است، روش محاسبه نیز میتواند در شرکتهای مختلف متفاوت باشد.
1. پرداخت مبلغ ثابت ماهانه
در این روش، کارفرما مبلغ مشخصی را برای هر ماه تعیین میکند و آن را در کنار سایر مزایای کارکنان پرداخت میکند.
برای مثال، ممکن است در قرارداد یا آییننامه داخلی شرکت مبلغ مشخصی برای کمکهزینه رفتوآمد کارکنان در نظر گرفته شود.
مزیت این روش، سادگی محاسبه و قابل پیشبینی بودن مبلغ پرداختی است.
2. محاسبه بر اساس تعداد روزهای حضور
برخی شرکتها پرداخت هزینه ایاب و ذهاب را به تعداد روزهای حضور کارکنان وابسته میکنند.
برای مثال، اگر مبلغ روزانه کمکهزینه رفتوآمد 100 هزار تومان باشد و کارمند در یک ماه 20 روز در محل کار حضور داشته باشد:
100,000 × 20 = 2,000,000 تومان
در این روش، تعداد روزهای حضور واقعی باید بر اساس اطلاعات کارکرد کارکنان مشخص شود.
3. محاسبه بر اساس مسافت
در بعضی مجموعهها، فاصله محل سکونت تا محل کار نیز میتواند یکی از معیارهای تعیین هزینه رفتوآمد باشد.
در این روش ممکن است برای مسیرهای مختلف مبالغ متفاوتی در نظر گرفته شود. اجرای این روش نیازمند داشتن معیار مشخص برای تعیین فاصله و نحوه محاسبه است.
4. تامین سرویس رفتوبرگشت
همه شرکتها هزینه رفتوآمد را به صورت نقدی پرداخت نمیکنند. در بسیاری از کارخانهها، شرکتهای تولیدی و مجموعههایی که در مناطق دور از محدوده شهری قرار دارند، سرویس رفتوبرگشت برای کارکنان فراهم میشود.
در این حالت، کارفرما به جای پرداخت مستقیم هزینه رفتوآمد به کارمند، وسیله نقلیه مناسب برای مسیرهای مشخص را فراهم میکند.
نرمافزار حسابداری را رایگان تست کن
ثبت و محاسبه دقیق مزایای کارکنان، از جمله هزینههای مرتبط با رفتوآمد، زمانی سادهتر میشود که اطلاعات پرسنلی و مالی در یک نرم افزار حسابداری منظم و یکپارچه مدیریت شود.
جدول روشهای پرداخت هزینه ایاب و ذهاب
| روش | نحوه اجرا | کاربرد |
| مبلغ ثابت ماهانه | پرداخت مبلغ مشخص در هر ماه | شرکتهایی با سیاست پرداخت ثابت |
| بر اساس روزهای حضور | محاسبه با توجه به تعداد روزهای کارکرد | شرکتهایی که مزایا را به حضور وابسته میکنند |
| بر اساس مسافت | تعیین مبلغ متناسب با مسیر | مجموعههایی با کارکنان ساکن مناطق مختلف |
| سرویس رفتوبرگشت | تامین وسیله نقلیه توسط کارفرما | کارخانهها و کارگاههای خارج از محدوده شهری |
تفاوت حق ایاب و ذهاب با سرویس رفتوبرگشت چیست؟
این دو اصطلاح ارتباط نزدیکی با یکدیگر دارند اما یکسان نیستند.
حق یا کمکهزینه ایاب و ذهاب معمولاً به پرداخت مبلغی برای جبران هزینه رفتوآمد اشاره دارد؛ در حالی که سرویس رفتوبرگشت به معنای فراهم کردن وسیله نقلیه برای انتقال کارکنان است.
برای مثال، اگر شرکت مبلغ مشخصی را ماهانه به کارمند پرداخت کند، هزینه رفتوآمد به صورت نقدی تامین شده است. اما اگر شرکت اتوبوس یا مینیبوس برای مسیرهای مشخص کارکنان در نظر بگیرد، از سرویس رفتوبرگشت استفاده کرده است.
آیا حق ایاب و ذهاب در فیش حقوقی ثبت میشود؟
اگر شرکت مبلغی را به عنوان کمکهزینه ایاب و ذهاب به کارکنان پرداخت کند، بهتر است نحوه ثبت آن در سیستم حقوق و دستمزد و فیش حقوقی شفاف باشد.
ثبت جداگانه مزایا باعث میشود کارکنان بتوانند جزئیات دریافتی خود را بررسی کنند و واحد مالی نیز سوابق پرداخت را به شکل منظمتری نگهداری کند.
البته نحوه ثبت این مبلغ باید با ماهیت واقعی پرداخت و مقررات مربوط به حقوق و دستمزد، مالیات حقوق و بیمه هماهنگ باشد.
آیا حق ایاب و ذهاب مشمول بیمه است؟
در مقررات مربوط به تنظیم صورت مزد و حقوق تامین اجتماعی، هزینه ایاب و ذهاب در زمره پرداختهای غیرمستمر مستثنا از کسر حق بیمه ذکر شده است. بنابراین نباید آن را بدون بررسی ماهیت پرداخت، صرفاً به دلیل درج در فیش حقوقی، مشمول بیمه در نظر گرفت.
با این حال، برای ثبت صحیح در لیست بیمه باید ماهیت واقعی پرداخت و مقررات جاری تامین اجتماعی در زمان پرداخت بررسی شود؛ بهخصوص اگر پرداختی تحت عنوان دیگری انجام شده باشد.
آیا حق ایاب و ذهاب مشمول مالیات حقوق است؟
وضعیت مالیاتی پرداختهای مربوط به ایاب و ذهاب به ماهیت و نحوه پرداخت بستگی دارد و نباید برای تمام اشکال آن یک حکم واحد در نظر گرفت.
در مقررات مالیاتی، درباره پرداختهای رفاهی و مزایای نقدی و غیرنقدی، آرای دیوان عدالت اداری و بخشنامههای سازمان امور مالیاتی نیز مطرح شدهاند. برای نمونه، در سوابق مربوط به کمکهزینههای رفاهی، درباره نحوه برخورد مالیاتی با پرداختهای نقدی و غیرنقدی بحث شده است.
بنابراین اگر شرکت مبلغی را تحت عنوان هزینه ایاب و ذهاب پرداخت میکند، بهتر است نوع پرداخت، مستندات، ماهیت هزینه و مقررات مالیاتی جاری بررسی شود و صرفاً بر اساس عنوان «ایاب و ذهاب» درباره معاف یا مشمول بودن آن تصمیمگیری نشود.
حق ایاب و ذهاب چه تفاوتی با فوقالعاده ماموریت دارد؟
حق ایاب و ذهاب روزانه کارکنان با فوقالعاده ماموریت یکسان نیست.
ایاب و ذهاب معمولاً به رفتوآمد کارکنان بین محل سکونت و محل کار یا سرویس رفتوبرگشت مربوط میشود؛ اما ماموریت زمانی مطرح است که کارگر با دستور کارفرما برای انجام وظیفه به محلی خارج از محل خدمت اعزام شود.
در مورد ماموریت، قانون کار برای تامین وسیله یا هزینه رفتوبرگشت کارگر مامور نیز حکم مشخصی دارد و نباید هزینه ماموریت را با کمکهزینه عادی رفتوآمد روزانه یکسان دانست.
اگر کارفرما هزینه ایاب و ذهاب را پرداخت نکند چه میشود؟
پاسخ این سوال به شرایط کارگاه و تعهدی که برای کارفرما ایجاد شده بستگی دارد.
اگر پرداخت کمکهزینه ایاب و ذهاب در قرارداد کار، آییننامه داخلی یا توافق معتبر میان طرفین پیشبینی شده باشد، موضوع میتواند به عنوان یک تعهد کاری قابل بررسی باشد.
از سوی دیگر، در شرایطی که ماده 152 قانون کار درباره دوری کارگاه و کافی نبودن وسایل نقلیه عمومی صدق کند، تکلیف قانونی مربوط به تامین وسیله رفتوآمد باید مورد توجه قرار گیرد.
به همین دلیل، در صورت بروز اختلاف بهتر است قرارداد کار، آییننامههای داخلی، سوابق پرداخت و شرایط محل کار بررسی شود.
نکات مهم برای کارفرمایان
اگر قصد دارید برای کارکنان خود حق یا کمکهزینه ایاب و ذهاب در نظر بگیرید، بهتر است:
- شرایط برخورداری از این مزیت را به صورت شفاف مشخص کنید.
- نحوه محاسبه مبلغ را در قرارداد یا مقررات داخلی مشخص کنید.
- تفاوت میان پرداخت نقدی و سرویس رفتوبرگشت را مشخص کنید.
- روش ثبت این مزیت را در سیستم حقوق و دستمزد تعیین کنید.
- سوابق پرداخت و اطلاعات کارکرد کارکنان را نگهداری کنید.
- مقررات بیمه و مالیات مربوط به نوع پرداخت را بررسی کنید.
- در صورت وابسته بودن مبلغ به روزهای حضور، اطلاعات حضور و غیاب را به شکل دقیق ثبت کنید.
نکات مهم برای کارکنان
کارکنان نیز برای اطلاع از وضعیت حق ایاب و ذهاب خود بهتر است ابتدا قرارداد کار و مقررات داخلی شرکت را بررسی کنند.
همچنین اگر این مزیت در فیش حقوقی درج میشود، مبلغ و نحوه محاسبه آن را با تعداد روزهای حضور و توافق انجامشده مقایسه کنند.
در صورت وجود ابهام نیز میتوان موضوع را از واحد منابع انسانی یا امور اداری شرکت پیگیری کرد.
دورهٔ جامعِ کارورزی حسابداری
اگر بهعنوان حسابدار یا کارشناس منابع انسانی قصد دارید با فرآیندهای واقعی حقوق و دستمزد، ثبت مزایا و محاسبات مربوط به کارکنان آشنا شوید، شرکت در دوره کارورزی حسابداری میتواند تجربه عملی مناسبی برای ورود به بازار کار فراهم کند.
جمعبندی
حق ایاب و ذهاب در سال 1405 مبلغ ثابت و یکسانی برای همه کارگران ندارد. بنابراین نمیتوان یک رقم مشخص را به عنوان مبلغ قانونی این مزیت برای تمام کارکنان اعلام کرد.
ماده 152 قانون کار در شرایطی که کارگاه دور باشد و وسایل نقلیه عمومی برای رفتوآمد کافی نباشد، کارفرما را مکلف به فراهم کردن وسیله نقلیه مناسب برای رفتوبرگشت کارکنان میکند.
در سایر موارد، پرداخت کمکهزینه نقدی، میزان آن و روش محاسبه میتواند بر اساس قرارداد، آییننامه داخلی، توافق طرفین و سیاست پرداخت شرکت تعیین شود.
بنابراین برای پاسخ دقیق به سوال «حق ایاب و ذهاب به چه کسانی تعلق میگیرد؟» باید شرایط محل کار و تعهدات ایجادشده برای کارفرما بررسی شود، نه اینکه یک مبلغ ثابت برای همه کارکنان در نظر گرفته شود.
سوالات متداول
-
حق ایاب و ذهاب چیست؟
حق ایاب و ذهاب به مبلغ، خدمت یا امکانی گفته میشود که برای تامین یا جبران هزینه رفتوآمد کارکنان بین محل سکونت و محل کار در نظر گرفته میشود. این مزیت میتواند به صورت پرداخت نقدی یا فراهم کردن سرویس رفتوبرگشت ارائه شود.
-
مبلغ حق ایاب و ذهاب در سال 1405 چقدر است؟
برای حق ایاب و ذهاب مبلغ ثابت و یکسانی مانند حداقل مزد برای همه کارکنان تعیین نشده است. بنابراین نمیتوان یک عدد مشخص را به عنوان مبلغ قانونی حق ایاب و ذهاب 1405 برای تمام کارگران اعلام کرد. مبلغ آن، در صورت پرداخت، میتواند بر اساس قرارداد، آییننامه داخلی شرکت، توافق کارگر و کارفرما یا سیاست پرداخت مجموعه تعیین شود.
-
آیا حق ایاب و ذهاب در فیش حقوقی ثبت میشود؟
اگر شرکت مبلغی را به عنوان کمکهزینه ایاب و ذهاب به کارکنان پرداخت کند، بهتر است نحوه ثبت آن در سیستم حقوق و دستمزد شفاف باشد.
-
آیا حق ایاب و ذهاب مشمول بیمه است؟
وضعیت بیمهای حق ایاب و ذهاب به ماهیت و نحوه پرداخت آن بستگی دارد. بنابراین نمیتوان صرفاً بر اساس عنوان «حق ایاب و ذهاب» درباره مشمول یا غیرمشمول بودن آن تصمیم گرفت و باید مقررات تامین اجتماعی مربوط به نوع پرداخت بررسی شود.
-
اگر کارفرما هزینه ایاب و ذهاب را پرداخت نکند چه میشود؟
ابتدا باید قرارداد کار، آییننامه داخلی و توافقات مربوط به مزایا بررسی شود. اگر پرداخت این مزیت تعهد کارفرما بوده یا شرایط ماده 152 قانون کار وجود داشته باشد، موضوع را میتوان از واحد منابع انسانی پیگیری و در صورت بروز اختلاف، از مسیرهای قانونی مربوط به روابط کار دنبال کرد.
-
ماده 152 قانون کار درباره حق ایاب و ذهاب چه میگوید؟
ماده 152 قانون کار درباره شرایطی است که کارگاه از محل سکونت کارکنان دور باشد و وسایل نقلیه عمومی برای رفتوآمد کافی نباشد. در چنین شرایطی، کارفرما باید وسیله نقلیه مناسب برای رفتوبرگشت کارکنان فراهم کند.
-
آیا پرداخت حق ایاب و ذهاب برای همه کارفرمایان اجباری است؟
خیر، نمیتوان گفت همه کارفرمایان در هر شرایطی موظف به پرداخت مبلغ نقدی مشخصی به عنوان حق ایاب و ذهاب هستند. شرایط محل کار، الزامات ماده 152 و همچنین قرارداد و توافقات کاری در این زمینه اهمیت دارد.
-
آیا حق ایاب و ذهاب باید در فیش حقوقی ثبت شود؟
اگر مبلغی به عنوان کمکهزینه ایاب و ذهاب به کارکنان پرداخت شود، نحوه ثبت آن باید در سیستم حقوق و دستمزد و فیش حقوقی به شکل شفاف و مطابق مقررات مربوط انجام شود.
-
آیا حق ایاب و ذهاب مشمول مالیات حقوق میشود؟
وضعیت مالیاتی هزینه ایاب و ذهاب به نوع و ماهیت پرداخت و مقررات مالیاتی مربوط بستگی دارد. بنابراین برای تعیین دقیق وضعیت مالیاتی آن باید شکل پرداخت و مقررات جاری بررسی شود.
-
نحوه محاسبه حق ایاب و ذهاب چگونه است؟
روش محاسبه در شرکتهای مختلف یکسان نیست. از روشهای رایج میتوان به پرداخت مبلغ ثابت ماهانه، پرداخت بر اساس تعداد روزهای حضور و تعیین مبلغ بر اساس مسافت اشاره کرد. برخی کارفرمایان نیز به جای پرداخت نقدی، سرویس رفتوبرگشت در اختیار کارکنان قرار میدهند.
-
تفاوت حق ایاب و ذهاب با سرویس رفتوبرگشت چیست؟
در حق یا کمکهزینه ایاب و ذهاب، ممکن است مبلغی برای جبران هزینه رفتوآمد به کارمند پرداخت شود؛ اما در سرویس رفتوبرگشت، کارفرما وسیله نقلیه لازم برای انتقال کارکنان را فراهم میکند.


ارسال نظر