گزارش سود و زیان باشگاه ورزشی را چگونه بخوانیم؟
گزارش سود و زیان باشگاه ورزشی را چگونه بخوانیم؟
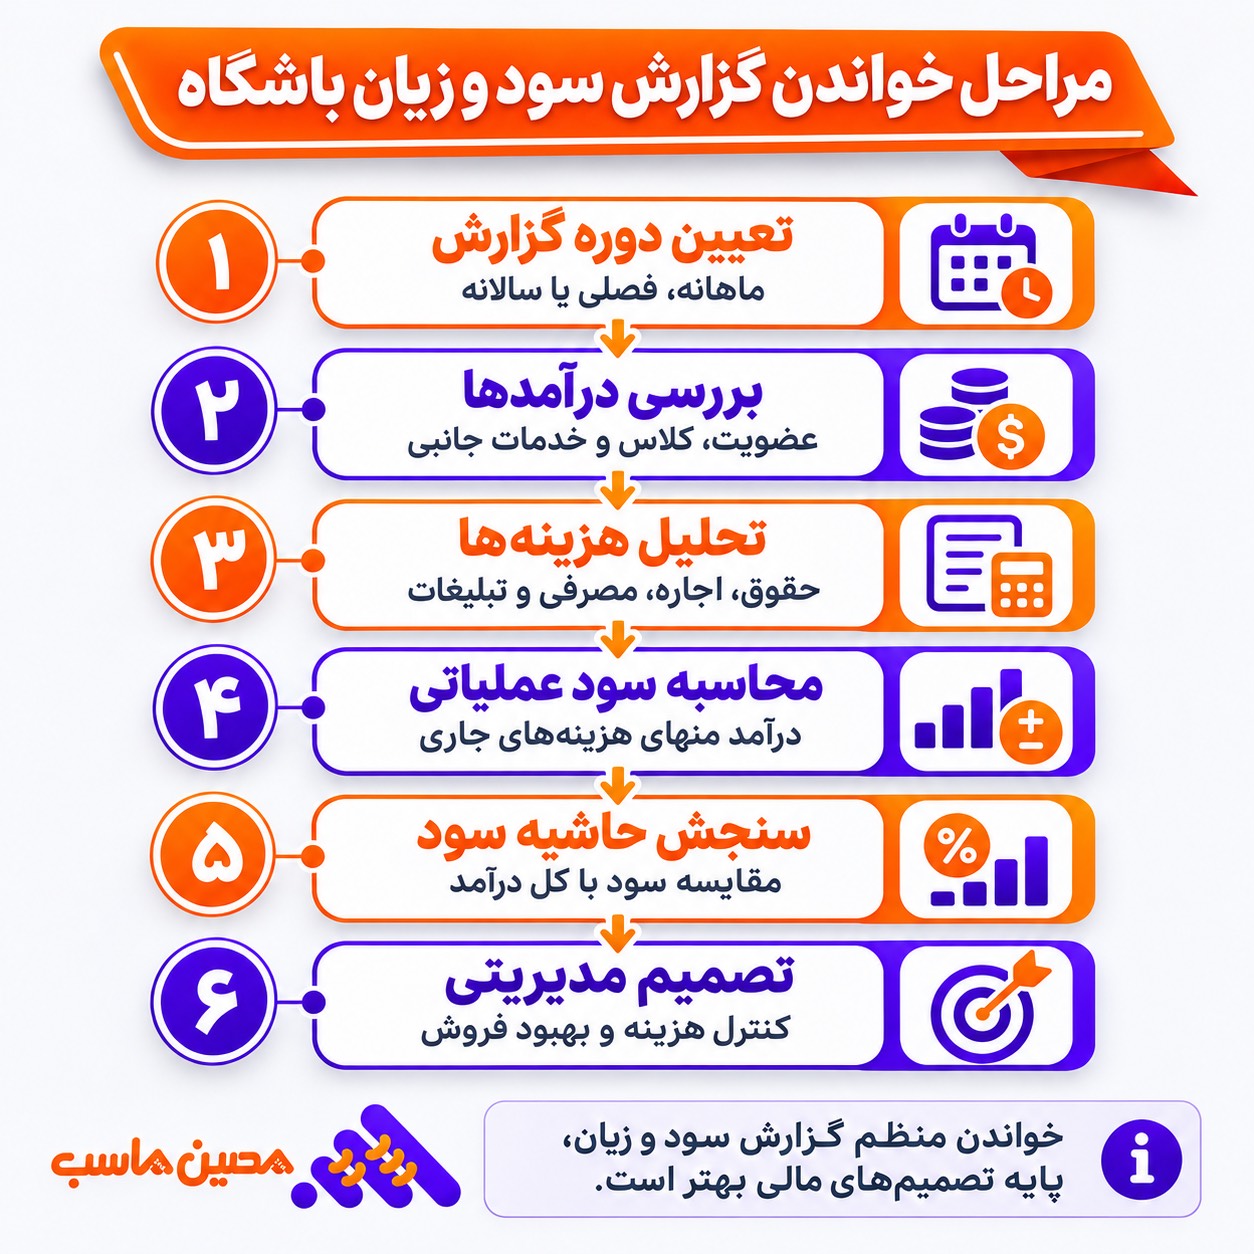
ممکن است باشگاه در پایان ماه از فروش عضویتها راضی باشد، اما وقتی هزینه مربیان، اجاره، تعمیر دستگاهها و تبلیغات جمع میشود، سودی که مدیر انتظار داشته باقی نماند. برای فهمیدن علت، لازم نیست حسابدار حرفهای باشید؛ کافی است بدانید هر ردیف گزارش سود و زیان باشگاه ورزشی چه میگوید و چطور به تصمیمهای روزمره باشگاه مربوط میشود.
در این راهنما یک صورت سود و زیان باشگاه را با اعداد فرضی میخوانیم، حاشیه سود را حساب میکنیم و نشان میدهیم چرا پیشدریافت شهریه، درآمد همان روز نیست. بعد سراغ هزینه هر کلاس، نقطه سربهسر و گزارشهایی میرویم که باید از نرمافزار مالی بگیرید. اگر هدف شما مقایسه گزینههای مدیریت مجموعه است، مطالعه راهنمای مقایسه نرمافزارهای باشگاه ورزشی میتواند مکمل این بحث باشد.
سود و زیان باشگاه ورزشی در یک نگاه؛ اولین عددی که باید بخوانیم چیست؟
پاسخ کوتاه این است: سود خالص را ببینید، اما تصمیم را فقط بر اساس آن نگیرید. ابتدا درآمد عملیاتی دوره را مشخص کنید، سپس هزینه مستقیم خدمات را از آن کم کنید تا سود ناخالص به دست بیاید. با کسر هزینههای اداره باشگاه، سود عملیاتی محاسبه میشود و پس از درنظرگرفتن سایر درآمدها، هزینه مالی و مالیات دوره، به سود یا زیان نهایی میرسید.
فرمول ساده خواندن گزارش
درآمد دوره − هزینههای مستقیم = سود ناخالص؛ سود ناخالص − هزینههای عملیاتی = سود عملیاتی؛ سپس با لحاظ اقلام غیرعملیاتی، مالی و مالیات، سود یا زیان دوره محاسبه میشود. چیدمان دقیق صورت مالی به رویه و استاندارد گزارشگری وابسته است.
برای مدیر باشگاه، سه سوال از همه مهمتر است: آیا درآمد اصلی از عضویت و خدمات تمرینی در حال رشد است؟ آیا هزینهها سریعتر از درآمد بالا میروند؟ و آیا سود گزارششده با وضعیت واقعی وصول مطالبات، پیشدریافتها و بدهیها سازگار است؟ پاسخ این سه سوال، مبنای تصمیم درباره قیمت عضویت، افزایش کلاس یا استخدام مربی جدید خواهد بود.
گزارش باید مربوط به یک بازه مشخص باشد؛ مثلاً از اول تا پایان مهر. مقایسه گزارشی که 31 روز را پوشش میدهد با گزارش 15 روزه، بدون یکسانسازی دوره، میتواند نتیجه گمراهکننده بدهد. همچنین بهتر است در کنار رقم ریالی، تعداد عضویت فعال، تعداد جلسات برگزارشده و ظرفیت کلاسها را هم ببینید.
صورت سود و زیان باشگاه چه بخشهایی دارد؟
ساختار یک صورت سود و زیان، بسته به اندازه و نوع فعالیت باشگاه، میتواند تفصیلی یا خلاصه باشد. بااینحال مدیر مجموعه باید دستکم درآمدهای خدمات، هزینه ارائه آن خدمات، مخارج اداره باشگاه و نتیجه نهایی دوره را تفکیک کند. در نسخه مدیریتی، نمایش جزئیات بیشتر مجاز است؛ اما نباید عنوان «صورت مالی استاندارد» را به گزارشی بدهیم که فقط فهرستی از واریزی و برداشت بانکی است.
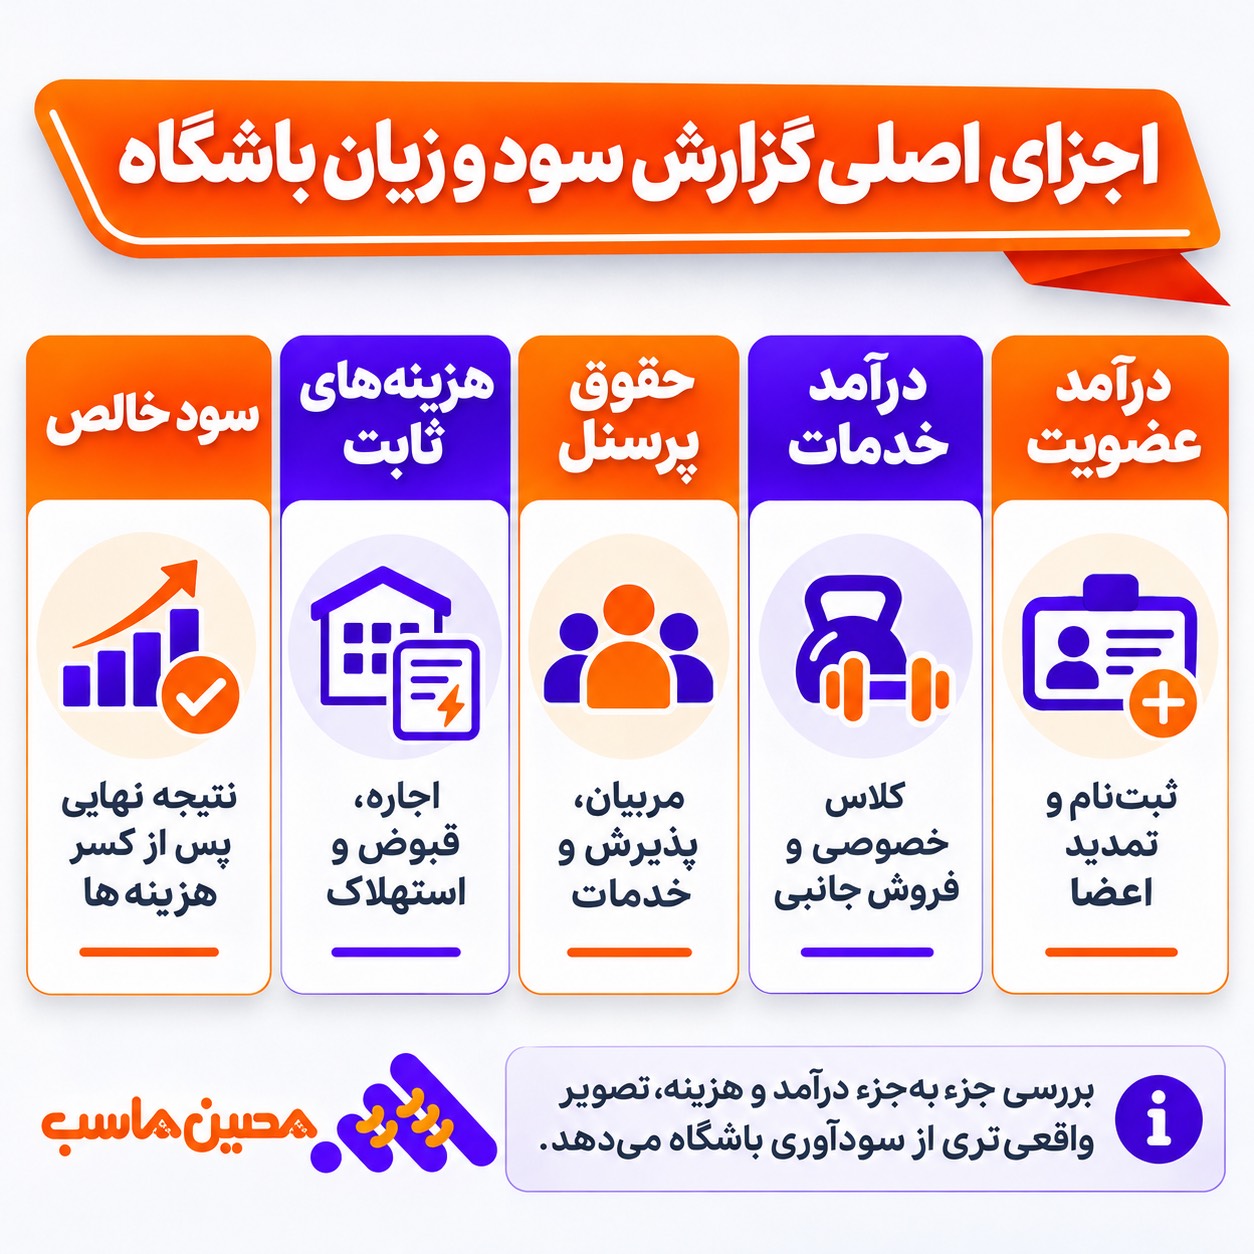
اجزای اصلی گزارش عملکرد مالی باشگاه
| ردیف | مفهوم | نمونه در باشگاه | پرسش مدیریتی |
|---|---|---|---|
| درآمد عملیاتی | خدمات یا کالاهای ارائهشده در دوره | حق عضویت، کلاس گروهی، مربی خصوصی، فروش کالا | کدام خدمت درآمد اصلی را ساخته است؟ |
| هزینه مستقیم خدمات و کالا | مخارجی که با ارائه خدمت/فروش ارتباط نزدیک دارند | دستمزد مربی کلاس، ملزومات مصرفی، بهای کالای فروختهشده | کدام خدمت حاشیه کمتری دارد؟ |
| سود ناخالص | مانده پس از کسر هزینههای مستقیم | درآمد 600 منهای هزینه مستقیم 210 میلیون | چقدر برای پوشش هزینههای عمومی باقی میماند؟ |
| هزینههای عملیاتی | مخارج اداره، فروش و پشتیبانی | حقوق پذیرش، تبلیغات، اجاره، استهلاک | چه هزینهای بیش از انتظار رشد کرده؟ |
| سود عملیاتی | نتیجه فعالیت اصلی باشگاه | سود قبل از آثار مالی، برخی اقلام غیرعملیاتی و مالیات | آیا عملیات باشگاه سودآور است؟ |
| هزینه مالی و سایر اقلام | هزینه تسهیلات و درآمد/هزینه غیرعملیاتی | سود تسهیلات، درآمد اتفاقی غیرعملیاتی | کدام رقم نتیجه ماه را تغییر داده؟ |
| سود یا زیان خالص | نتیجه دوره پس از مالیات و سایر آثار | مانده نهایی صورت سود و زیان | از هر 100 تومان درآمد چند تومان سود داریم؟ |
بنا بر استاندارد حسابداری شماره 1، نحوه ارائه اقلام درآمد و هزینه باید با ساختار گزارشگری واحد تجاری سازگار باشد. تفکیک جدول بالا یک الگوی مدیریتی برای فهم بهتر باشگاه است.
مثلاً حقوق مربی ممکن است برای یک باشگاه، هزینه مستقیم اجرای کلاس باشد؛ اما حقوق مسئول پذیرش معمولاً در هزینههای اداری جای میگیرد. نکته اصلی این است که روش طبقهبندی در ماههای مختلف ثابت بماند تا افتوخیز گزارش ناشی از جابهجایی سرفصلها نباشد. برای بنگاهی که صورتهای مالی رسمی تهیه میکند، حسابدار باید طبقهبندی را با الزامات استانداردهای لازمالاجرا تطبیق دهد.
نمونه گزارش سود و زیان ماهانه باشگاه بدنسازی با اعداد قابل محاسبه
فرض کنید یک باشگاه عمومی، در یک ماه مشخص عضویت عادی، مربی خصوصی، کلاس گروهی و مقدار محدودی کالای ورزشی فروخته است. ارقام زیر صرفاً مثال آموزشی فرضی هستند، نه میانگین درآمد باشگاهها در ایران و نه گزارشی از مشتری واقعی. همه مبالغ به میلیون تومان ثبت شدهاند و بحث مالیات و عوارض فروش، جدا از این مثال در نظر گرفته میشود.
نمونه صورت سود و زیان فرضی باشگاه در یک ماه
| شرح | مبلغ (میلیون تومان) | برداشت صحیح |
|---|---|---|
| درآمد عضویت عادی | 420 | فقط درآمد خدمات ارائهشده در این ماه |
| درآمد مربی خصوصی | 90 | سهم درآمد متعلق به باشگاه بر مبنای قرارداد |
| درآمد کلاس گروهی | 60 | درآمد کلاسهای برگزارشده/تعهد ایفاشده |
| فروش کالای ورزشی | 30 | درآمد فروش کالا، بدون جمعکردن دوباره صندوق |
| جمع درآمد عملیاتی | 600 | 420 + 90 + 60 + 30 |
| هزینه مربیان و ارائه خدمات | (145) | حقوق و سهم خدمات مربیان در این مثال |
| ملزومات مصرفی و مستقیم | (18) | لوازم و هزینههای مرتبط با ارائه خدمت |
| بهای تمامشده کالای فروشرفته | (19) | بهای کالایی که واقعاً فروخته شده است |
| هزینه مستقیم آب و انرژی | (28) | سهم مستقیم خدمات در فرض این مثال |
| جمع هزینههای مستقیم | (210) | 145 + 18 + 19 + 28 |
| سود ناخالص | 390 | 600 − 210؛ حاشیه ناخالص 65٪ |
| اجاره و هزینه محل | (135) | بر مبنای شیوه ثبت این مثال مدیریتی |
| حقوق پذیرش و اداری | (65) | مخارج اداره مجموعه |
| تبلیغات و بازاریابی | (22) | هزینه متعلق به همین دوره |
| نگهداری و تعمیرات جاری | (18) | تعمیر جاری، نه خرید دارایی جدید |
| استهلاک تجهیزات | (25) | هزینه دوره؛ الزاماً خروج نقدی ماه نیست |
| سایر هزینههای اداره | (15) | اقلام مجاز و قابل اتکا |
| جمع هزینههای عملیاتی | (280) | 135 + 65 + 22 + 18 + 25 + 15 |
| سود عملیاتی | 110 | 390 − 280 |
| هزینه مالی | (8) | هزینه تامین مالی در این ماه |
| سایر درآمدهای غیرعملیاتی | 3 | فرض آموزشی برای نشاندادن تفکیک |
| سود قبل از مالیات | 105 | 110 − 8 + 3 |
| مالیات بر درآمد شناساییشده | (20) | فقط عدد فرضی؛ نرخ مالیاتی از آن استنباط نشود |
| سود خالص ماه | 85 | 105 − 20؛ حاشیه خالص حدود 14٫2٪ |
تمام ارقام فرضیاند. این جدول، نمونه گزارش مدیریتی آموزشی است؛ برای صورت مالی رسمی، طبقهبندی اجاره، استهلاک، درآمد و مالیات باید با قراردادها و استانداردهای لازمالاجرا تطبیق داده شود.
این گزارش میگوید باشگاه از 600 میلیون تومان درآمد، 85 میلیون تومان سود خالص ساخته است؛ یعنی حدود 14٫2 تومان سود از هر 100 تومان درآمد. اما مدیر نباید همین یک نسبت را با باشگاه دیگری مقایسه کند مگر مطمئن شود اجاره، سهم مربیان، روش استهلاک و درآمد عضویت در هر دو به روشی قابل مقایسه ثبت شدهاند.
در همین مثال، سود عملیاتی 110 میلیون تومان است. اگر دوره بعد درآمد 10 درصد رشد کند ولی حقوق مربیان و اجاره 20 درصد بیشتر شوند، ممکن است سود خالص ثابت بماند یا حتی کاهش یابد. پس گزارش خوب فقط نتیجه نهایی را نشان نمیدهد؛ به مدیر امکان میدهد بفهمد تغییر سود از کدام بخش آمده است.
درآمد شهریه و عضویت باشگاه را چه زمانی در سود و زیان ثبت کنیم؟
یکی از پرتکرارترین خطاهای مالی باشگاه، یکیگرفتن دریافت وجه عضویت با درآمد شناساییشده همان ماه است. اگر مشتری امروز شهریه سهماهه بپردازد، باشگاه در برابر او تعهد ارائه خدمات برای سه ماه دارد؛ همه وجه دریافتی لزوماً درآمد ماه اول نیست. در این موضوع، ماهیت قرارداد و نحوه ایفای خدمات تعیینکننده است.
طبق استاندارد حسابداری شماره 43 با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان»، که برای دورههای مالی آغازشده از 1 فروردین 1404 لازمالاجرا شده، شناسایی درآمد بر مبنای انتقال کالا یا خدمات و ایفای تعهدات قراردادی انجام میشود. این استاندارد جایگزین استاندارد شماره 3 قدیمی شده است؛ بنابراین تکیه بر توضیحات منسوخ استاندارد 3 برای گزارش مالی جدید انتخاب درستی نیست.
مثال سهماهه: 9 میلیون تومان دریافت، 3 میلیون تومان درآمد ماه
فرض کنید اعضای باشگاه بابت عضویت سهماهه از ابتدای آبان تا پایان دی، 9 میلیون تومان پرداخت میکنند و طبق قرارداد، خدمات عضویت بهطور یکنواخت در طول سه ماه ارائه میشود. در این فرض ساده، هر ماه 3 میلیون تومان درآمد شناسایی میشود و در زمان دریافت پول، 9 میلیون تومان ابتدا بهعنوان تعهد یا بدهی قراردادی ثبت میگردد. اگر تعهدات خدماتی یا روش استفاده از خدمات متفاوت باشد، تخصیص زمانی هم باید بر اساس ماهیت همان قرارداد بازبینی شود.
سند فرضی در زمان دریافت پیشپرداخت عضویت سهماهه
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| بانک | 9٬000٬000 | — |
| پیشدریافت / بدهی قرارداد عضویت | — | 9٬000٬000 |
برای سادهسازی، فرض شده هیچ مالیات، عوارض یا کارمزد پرداختی در این مثال وجود ندارد.
سند شناسایی درآمد پایان ماه اول
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| پیشدریافت / بدهی قرارداد عضویت | 3٬000٬000 | — |
| درآمد خدمات عضویت باشگاه | — | 3٬000٬000 |
پس از ماه اول، مانده تعهد این قرارداد 6 میلیون تومان است؛ به شرط اینکه خدمات دوره بعد هنوز ارائه نشده باشد.
مبلغ فاکتور، پول دریافتی و درآمد ماه سه رقم متفاوتاند
گاهی سه عدد در پنل باشگاه دیده میشود: «فروش بسته عضویت»، «واریزی درگاه» و «درآمد دوره». اولی بیانگر قراردادها یا ثبتنامهاست، دومی جریان وجه نقد را نشان میدهد و سومی حاصل خدمات ارائهشده در دوره گزارشگری است. اگر باشگاه برای ماههای آینده بسته پیشفروش کند، ممکن است دریافتی ماه بالا برود ولی سود عملیاتی آن ماه به همان نسبت افزایش پیدا نکند. این اتفاق طبیعی است و الزاماً نشانه افت عملکرد نیست.
کارت هدیه، تمدید زودهنگام، تعلیق عضویت بهعلت بیماری و شرایط استرداد وجه هم روی محاسبات اثر میگذارند. قراردادهای خاص باید جداگانه بررسی شوند؛ نرمافزاری که تنها کل مبلغ خرید بسته را بلافاصله به حساب درآمد میفرستد، برای گزارش تعهدی به کنترل و تعدیل حسابداری نیاز دارد.
هزینه مستقیم، ثابت و غیرمستقیم در حسابداری باشگاه چه فرقی دارند؟
طبقهبندی هزینهها دو محور جدا دارد که در گفتگوهای مدیریتی گاهی قاطی میشوند: مستقیم یا غیرمستقیم بودن و ثابت یا متغیر بودن. مستقیم بودن یعنی هزینه را بتوان به یک خدمت یا بخش مرتبط کرد؛ ثابت بودن یعنی در یک دامنه فعالیت معین، با تغییر اندک تعداد اعضا تغییر زیادی نکند. یک هزینه میتواند مستقیم و ثابت باشد یا غیرمستقیم و متغیر.
مثلاً دستمزد مربی برای برگزاری یک کلاس مشخص، ممکن است مستقیم همان کلاس باشد؛ ولی اگر مربی حقوق ماهانه ثابت بگیرد، الزاماً با هر ورزشکار جدید افزایش نمییابد. اجاره ساختمان برای بیشتر تحلیلهای داخلی هزینه مشترک و نسبتاً ثابت است. مواد مصرفی یا نوشیدنی فروختهشده، معمولاً با حجم فعالیت تغییر میکند. برای نتیجهگیری، قراردادها و الگوی واقعی هزینههای باشگاه خودتان را معیار قرار دهید، نه یک جدول ثابت برای همه مجموعهها.
نمونه طبقهبندی مدیریتی هزینههای باشگاه
| قلم هزینه | مستقیم/غیرمستقیم | الگوی تغییر احتمالی | کنترل پیشنهادی |
|---|---|---|---|
| پرداخت ساعتی به مربی کلاس | معمولاً مستقیم | با تعداد ساعات کلاس تغییر میکند | گزارش هزینه هر جلسه |
| حقوق ثابت مربی بدنسازی | قابل انتساب به خدمات؛ بسته به وظایف | در کوتاهمدت ممکن است ثابت بماند | بررسی بهرهوری ساعات حضور |
| حقوق پذیرش و مدیریت | عموماً اداری یا غیرمستقیم | تا سطح مشخصی از ظرفیت ثابتتر | نسبت هزینه اداری به درآمد |
| اجاره ساختمان | اغلب مشترک/غیرمستقیم | عموماً تعهد قراردادی | بررسی سهم اجاره از درآمد |
| تعمیر اضطراری تردمیل | بسته به ماهیت، نگهداری جاری یا دارایی | نامنظم | تفکیک تعمیر جاری از بهبود اساسی |
| هزینه فروش کالا | مستقیم فروشگاه | با تعداد کالای فروختهشده تغییر میکند | حاشیه سود کالا و ضایعات |
برای مقایسه عملکرد ماهانه، بهتر است هزینههای غیرمعمول را با توضیح جداگانه نشان دهید. اگر یک ماه دستگاه تهویه تعمیر اساسی شده، گزارش باید به مدیر اجازه دهد بفهمد افت سود ناشی از عملکرد عادی بوده یا یک هزینه خاص. تشخیص هزینه جاری از مخارج سرمایهای نیز باید با ماهیت عملیات و استاندارد حسابداری مرتبط سازگار باشد.
حاشیه سود ناخالص، عملیاتی و خالص باشگاه را چطور حساب کنیم؟
سه نسبت زیر برای خواندن صورت سود و زیان کاربرد زیادی دارند؛ چون رقم سود را نسبت به اندازه درآمد نشان میدهند. وقتی باشگاه بزرگتر میشود، ممکن است سود ریالی افزایش یابد اما حاشیه سود پایین بیاید. بدون این نسبتها، تشخیص کیفیت رشد دشوار است.
محاسبه سه حاشیه سود بر اساس نمونه 600 میلیون تومانی
| شاخص | فرمول | نتیجه فرضی | تفسیر |
|---|---|---|---|
| حاشیه سود ناخالص | 390 ÷ 600 × 100 | 65٪ | پس از هزینههای مستقیم، 65٪ درآمد باقی مانده است. |
| حاشیه سود عملیاتی | 110 ÷ 600 × 100 | حدود 18٫3٪ | سود ناشی از عملیات اصلی پس از هزینههای اداره باشگاه. |
| حاشیه سود خالص | 85 ÷ 600 × 100 | حدود 14٫2٪ | سود دوره پس از اقلام مالی، غیرعملیاتی و مالیات فرضی. |
| سهم هزینه بازاریابی از درآمد | 22 ÷ 600 × 100 | حدود 3٫7٪ | کنترل روند بودجه جذب عضو؛ بهتنهایی معیار خوب/بد بودن نیست. |
نسبتها فقط وقتی قابل مقایسهاند که دوره گزارش و شیوه ثبت درآمد و هزینه یکسان باشد.
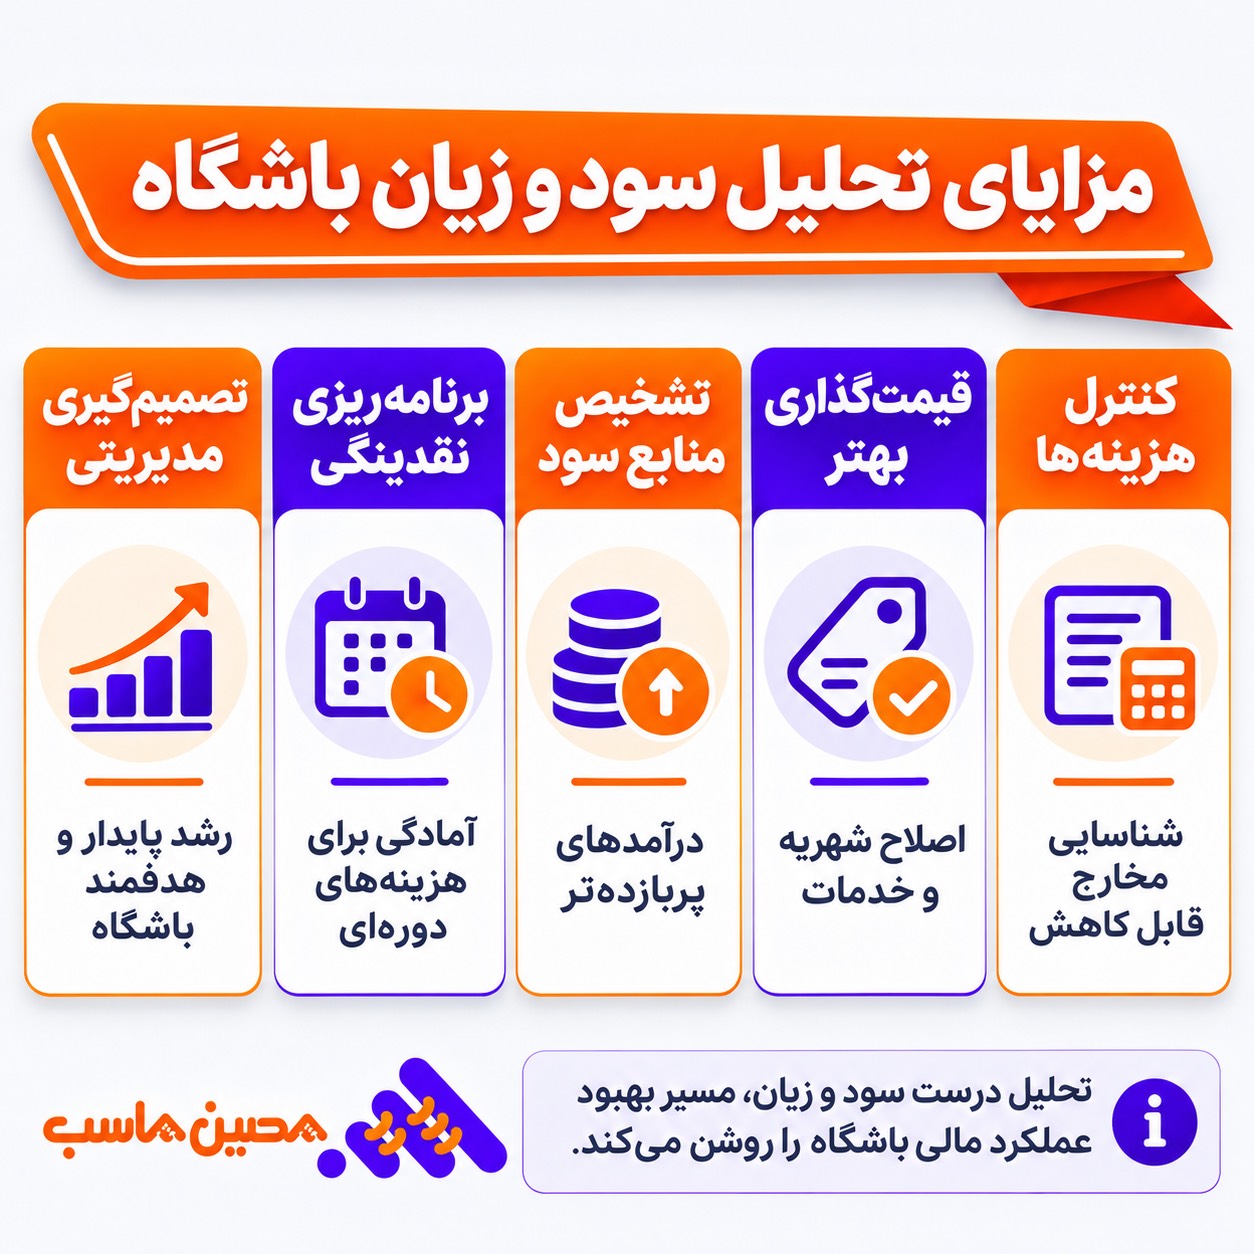
فرض کنید حاشیه سود ناخالص از 65 درصد به 59 درصد برسد. پیش از تغییر شهریه، بررسی کنید آیا سهم درآمد مربی خصوصی بیشتر شده، قرارداد مربیان تغییر کرده یا مواد مصرفی گرانتر شده است. اگر حاشیه ناخالص ثابت مانده اما حاشیه عملیاتی افت کرده، باید هزینههای اداری، اجاره، تبلیغات و استهلاک را جداگانه بررسی کنید. هر نسبت، مسیر بررسی را مشخص میکند؛ پاسخ نهایی نیست.
چرا ممکن است درآمد باشگاه افزایش یابد اما سود آن کمتر شود؟
فرض کنید درآمد ماه قبل 550 میلیون تومان و ماه جاری 600 میلیون تومان باشد. رشد درآمد حدود 9٫1 درصد است؛ این خبر خوبی به نظر میرسد. اما اگر سود عملیاتی در هر دو ماه 110 میلیون تومان بماند، رشد درآمد به افزایش سود عملیاتی تبدیل نشده است. علت را باید در رشد سریعتر هزینههای مستقیم و اداره مجموعه جستوجو کرد.
مقایسه فرضی عملکرد دو ماه باشگاه
| شاخص | ماه قبل (میلیون تومان) | ماه جاری (میلیون تومان) | تغییر |
|---|---|---|---|
| درآمد عملیاتی | 550 | 600 | 9٫1٪ افزایش |
| هزینه مستقیم | 190 | 210 | 10٫5٪ افزایش |
| سود ناخالص | 360 | 390 | 8٫3٪ افزایش |
| هزینه عملیاتی | 250 | 280 | 12٪ افزایش |
| سود عملیاتی | 110 | 110 | بدون تغییر |
| حاشیه سود عملیاتی | 20٪ | 18٫3٪ | 1٫7 واحد درصد کاهش |
این جدول صرفاً برای آموزش تحلیل روند است. از اختلاف دو درصد با «واحد درصد» صحبت میکنیم، نه الزاماً درصد رشد.
در این مثال، افزایش 50 میلیونی درآمد با 20 میلیون هزینه مستقیم بیشتر و 30 میلیون هزینه اداره بیشتر همراه شده است. نتیجه اینکه سود عملیاتی همان 110 میلیون باقی مانده. اگر مدیر فقط به فروش 600 میلیونی توجه کند، ممکن است برای توسعه زودهنگام برنامهریزی کند؛ درحالیکه کسبوکار هنوز ظرفیت سودسازی بیشتری ایجاد نکرده است.
این مقایسه را بهتر است با گزارش تعداد اعضای فعال، ثبتنامهای جدید، تمدید عضویت و حضور واقعی در کلاس تکمیل کنید. اگر اعضای فعال بیشتر شدهاند ولی درآمد بهازای هر عضو کمتر شده، ترکیب تخفیفها و پلنهای فروش را بررسی کنید. برای تغییر قیمت یا هزینه نرمافزار نیز میتوانید از راهنمای قیمت نرمافزار باشگاه ورزشی کمک بگیرید؛ البته قیمت نرمافزار با سودآوری خود باشگاه موضوعات متفاوتی هستند.
فروش زیاد است، ولی پول کافی در حساب بانکی نیست؛ مشکل کجاست؟
صورت سود و زیان با گزارش گردش صندوق و بانک یکسان نیست. در حسابداری تعهدی، درآمد و هزینه بر اساس زمان تحقق آنها گزارش میشوند، نه صرفاً روز دریافت یا پرداخت وجه. باشگاهی ممکن است بهخاطر فروش عضویتهای مدتدار، وجوه نقد زیادی دریافت کرده باشد ولی بخشی از آن هنوز درآمد تحققیافته نباشد. از طرف دیگر، حقوق پایان ماه مربیان میتواند هزینه این ماه باشد، حتی اگر هفته بعد پرداخت شود.
در سمت دیگر، خرید دستگاه جدید ممکن است وجه نقد بانک را کم کند اما بهطور معمول تمام بهای آن بهعنوان هزینه همان ماه در سود و زیان شناسایی نشود؛ بخش قابل سرمایهایشدن در دارایی ثبت میشود و در دورههای مرتبط هزینه استهلاک میگیرد. همچنین دریافت وام ورودی بانک را افزایش میدهد، ولی درآمد فروش خدمت نیست.
تفاوت گزارش سود و زیان با جریان نقدی باشگاه
| رویداد | اثر بر وجه نقد | اثر بر سود و زیان |
|---|---|---|
| دریافت 9 میلیون شهریه سهماهه | بانک 9 میلیون بیشتر | فقط سهم خدمت ایفاشده هر ماه شناسایی میشود |
| ثبت حقوق مربیِ پرداختنشده | فعلاً بدون خروج نقد | هزینه و بدهی دوره شناسایی میشود |
| دریافت تسهیلات بانکی | ورود وجه نقد | اصل تسهیلات درآمد نیست؛ هزینه مالی جداست |
| خرید دستگاه سرمایهای | کاهش نقدینگی | در حالت معمول، مخارج سرمایهای تبدیل به دارایی میشود |
| دریافت بدهی فروش قبلی | افزایش نقد | درآمد دوباره شناسایی نمیشود |
پس هر ماه دو گزارش کنار هم بگذارید: یکی سود و زیان برای بررسی عملکرد و دیگری گردش نقدی یا گزارش دریافتوپرداخت برای بررسی توان پرداخت اجاره، حقوق و تعهدات. سود مثبت در کنار کمبود نقدینگی ممکن است؛ درست همانطور که نقدینگی موقتِ ناشی از پیشفروش عضویت به معنی سود قطعی نیست.
استهلاک تردمیل و تجهیزات ورزشی چه اثری روی سود باشگاه دارد؟
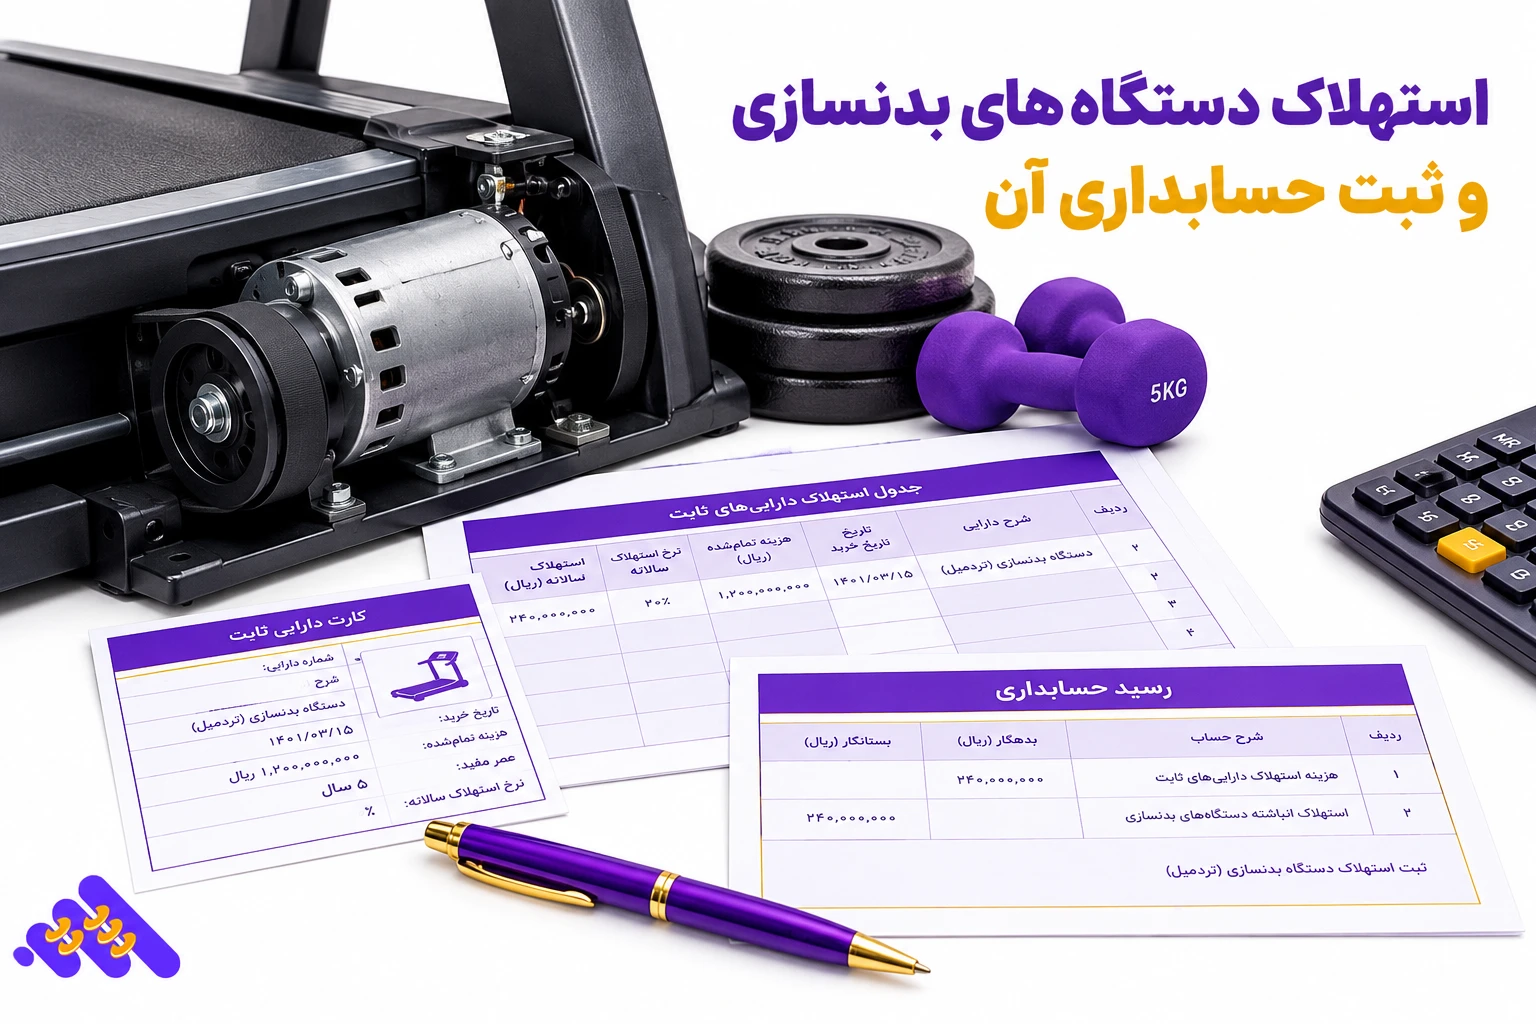
اگر تردمیل، دوچرخه ثابت یا دستگاه بدنسازی با هدف استفاده چندساله خریداری شود و معیارهای شناسایی دارایی را داشته باشد، تمام بهای خرید معمولاً هزینه همان ماه نیست. در چنین حالتی بهای دارایی طی عمر مفید مرتبط، با توجه به رویه حسابداری و ارزش باقیمانده، از طریق استهلاک در دورهها شناسایی میشود. مخارج تعمیر عادی را نیز نباید بدون بررسی ماهیت، به قیمت دارایی اضافه کرد.
برای درک اثر آن، فرض کنید دستگاهی با بهای 80 میلیون تومان، ارزش باقیمانده صفر و عمر مفید مفروض پنجسال دارد و روش خط مستقیم برای آن مناسب تشخیص داده شده است. هزینه استهلاک ماهانه در این فرض 80 ÷ 60 = حدود 1٫33 میلیون تومان خواهد بود. این صرفاً نمونه محاسبات مدیریتی است؛ عمر مفید، روش استهلاک و تفاوت احتمالی با جداول مالیاتی باید توسط حسابدار بر اساس استاندارد و مقررات مربوط تعیین شود.
نکته مهم هنگام تفسیر سود
اگر مدیر فقط «پرداخت نقدی» را هزینه بداند، در ماه خرید تردمیل زیان بزرگی میبیند و در ماههای بعد هزینه استفاده از آن دستگاه را صفر تصور میکند. تفکیک دارایی سرمایهای از هزینه جاری، تصویر منطقیتری از سودآوری دوره میسازد. نحوه حسابداری اجاره محل نیز بسته به قرارداد و الزامات لازمالاجرا نیاز به بررسی تخصصی دارد.
سودآوری هر کلاس را چگونه جدا از سود کل باشگاه بخوانیم؟
در یک باشگاه چندمنظوره، ممکن است کلاس شلوغ درآمد بالایی داشته باشد اما هزینه مربی و تجهیزاتش هم زیاد باشد. برعکس، یک کلاس کوچک تخصصی میتواند با درآمد کمتر، حاشیه مشارکت خوبی ایجاد کند. برای سنجش سودآوری کلاس، ابتدا درآمد متعلق به همان کلاس و هزینههای قابل انتساب را ثبت کنید. هزینه عمومی مانند اجاره و حقوق پذیرش را فقط با مبنایی منطقی و پایدار تخصیص دهید.
نمونه فرضی مقایسه سه کلاس در یک ماه
| کلاس | درآمد (میلیون) | هزینه مستقیم (میلیون) | مانده قبل از هزینه عمومی | برداشت |
|---|---|---|---|---|
| کلاس صبحگاهی عمومی | 40 | 22 | 18 | سودآوری اولیه خوب؛ ظرفیت باقیمانده را بسنجید |
| کلاس عصرگاهی پرطرفدار | 75 | 50 | 25 | درآمد بالاتر؛ هزینه مربی نیز سنگینتر |
| کلاس تخصصی کمظرفیت | 35 | 14 | 21 | مانده مناسب با وجود درآمد کمتر |
| جمع سه کلاس | 150 | 86 | 64 | هنوز سود خالص کلاسها نیست |
مانده این جدول پس از کسر هزینه عمومی، استهلاک و سایر هزینههای تخصیصپذیر کمتر خواهد شد. ارقام صرفاً فرضیاند.
اگر کلاس صبحگاهی فقط در 40 درصد جلسات ظرفیتش پر میشود، قبل از حذف کلاس بررسی کنید آیا زمان آن برای اعضای خاصی ضروری است، آیا با یک ساعت جابهجایی امکان جذب بیشتر وجود دارد و آیا حضور آن اعضا به تمدید عضویت اصلی کمک میکند. حذف کلاس فقط به دلیل مانده مستقیم پایین، بدون بررسی اثر آن بر نگهداشت اعضا، ممکن است تصمیم پرهزینهای باشد.
اطلاعات ساعت پُرتردد، نوع عضویت، تمدید و برنامه مربیان کنار صورت سود و زیان معنا پیدا میکنند. در انتخاب ابزار نیز میتوانید مقایسه امکانات نرمافزارهای مدیریت باشگاه را بخوانید؛ ولی وجود خودکار گزارش سود هر کلاس، بدون دیدن نسخه نرمافزار، نباید فرض شود.
برای ارزیابی قابلیت گزارش مالی نرمافزار باشگاه چه چیزهایی را آزمایش کنیم؟
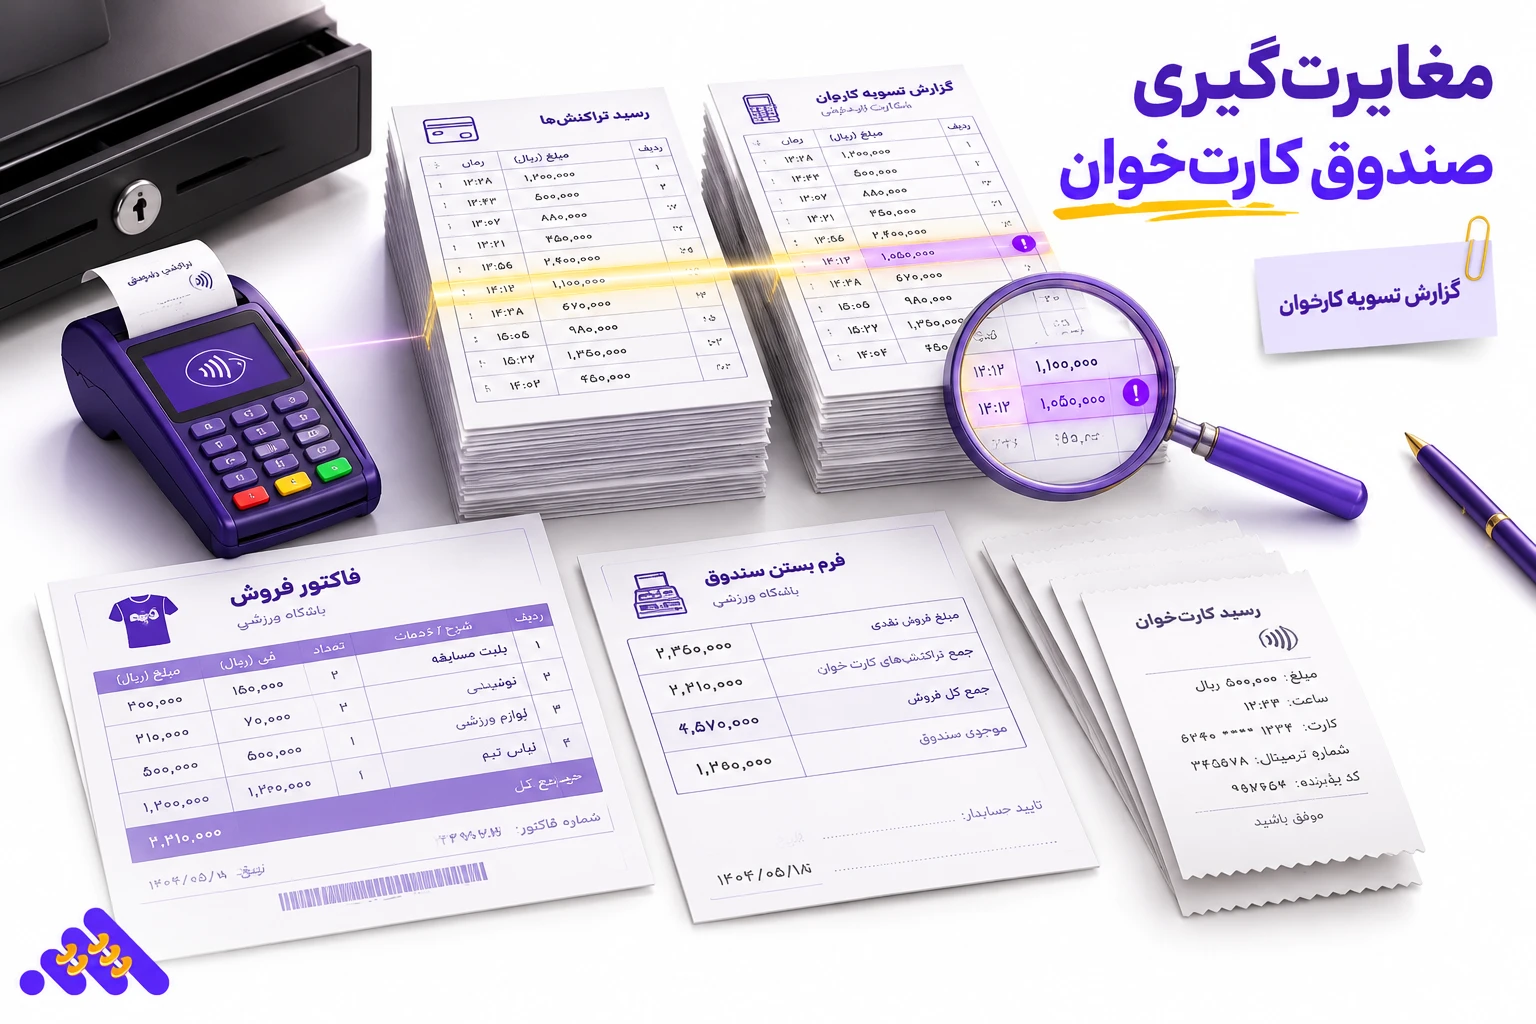
هنگام انتخاب نرمافزار، از فروشنده فقط نخواهید یک نمودار زیبا نشان دهد. یک ماه فرضی شامل فروش عضویت مدتدار، هزینه مربی، استرداد شهریه، خرید کالا، هزینه تعمیر و چند پرداخت بانکی را در نسخه آزمایشی ثبت کنید. سپس ببینید آیا گزارش سود و زیان، ریز تراکنشها و مانده حسابها با هم قابل تطبیقاند یا نه. معیار خرید، خروجی دقیق و قابل حسابرسی است؛ نه تعداد منوها.
آزمونهای جلسه دمو برای گزارش سود و زیان باشگاه
| آزمون | آنچه باید نشان داده شود | نشانه نقص |
|---|---|---|
| فروش عضویت چندماهه | تفکیک دریافت از درآمد تحققیافته | انتقال کل پیشدریافت به درآمد یک ماه |
| فیلتر دوره و خدمت | مقایسه ماهانه و تفکیک عضویت/کلاس/فروشگاه | نبود مبنای یکسان برای مقایسه |
| ریز هزینه مربیان | اتصال هزینه به قرارداد/جلسه/سند مالی | فقط جمع مبهم هزینه بدون ریز |
| گزارش ناخالص و خالص | تفکیک مستقیم، اداری، مالی و مالیات | محاسبه سود فقط از صندوق |
| اصلاح و برگشت عملیات | ردپای تغییر فاکتور و ثبت اصلاحی | حذف بدون ثبت تاریخچه |
| خروجی و دسترسی | خروجی اکسل یا فایل قابل بررسی و تعیین سطح کاربر | دسترسی یکسان همه افراد به اطلاعات مالی |
| تطبیق بانک و بدهی | ردیابی پرداختهای تسویهنشده و ماندهها | عدم امکان توضیح اختلاف با حسابها |
| مستندات و پشتیبان | گزارش نسخه نرمافزار، پشتیبانگیری و مستند راهنما | وابستگی کامل به گزارش شفاهی فروشنده |
این موارد، معیار آزمون هستند؛ نباید بدون مشاهده دمو به یک نرمافزار خاص نسبت داده شوند.
در باشگاههای بزرگتر که چند شعبه، مربی قراردادی یا فروشگاه دارند، آزمایش تفکیک مرکز هزینه و شعبه نیز اهمیت پیدا میکند. اگر نرمافزار فقط جمع کل را نشان بدهد، نمیتوانید بفهمید کدام شعبه هزینه بالاتری دارد یا کدام ساعتها زیانده شدهاند. البته هر قابلیتی برای هر باشگاه لازم نیست؛ از ابتدا نیازهای واقعی مجموعه خودتان را بنویسید.
برای تصمیم خرید، کنار بررسی گزارشهای مالی، نگاهی هم به مقایسه نرمافزارهای باشگاه و عوامل موثر بر قیمت نرمافزار باشگاه بیندازید. این دو راهنما، انتخاب محصول را از بحث تحلیل مالی جدا میکنند و جلوی گسترش بیدلیل موضوع مقاله حاضر را میگیرند.
نقش ERP و نرمافزار حسابداری حصین حاسب (2HS) در گزارش سود و زیان باشگاه
برای مدیریت اطلاعات مالی، میتوانید راهکار نرمافزار حسابداری و ERP حصین حاسب (2HS) را نیز در فهرست بررسی قرار دهید. موضوع مهم برای مدیر باشگاه این است که دادههای درآمد، هزینه، اسناد حسابداری و گزارشهای مالی از مسیر مشخص و قابل پیگیری عبور کنند. معرفی 2HS به معنای ادعای قطعی درباره وجود امکانات تخصصی عضویتفروشی، دستگاه تردد باشگاه، محاسبه خودکار سود هر کلاس یا اتصال آماده به سامانه پذیرش در تمام نسخههای آن نیست.
در جلسه بررسی 2HS، از کارشناس بخواهید با دادههای نمونه باشگاه شما، امکان تفکیک سرفصلها، مرکز هزینه، گزارش سود و زیان، دریافت فایل از سامانه باشگاه و فرآیند ثبت سند را نشان بدهد. درباره نسخه محصول، سطح دسترسی و روش انتقال اطلاعات نیز مستندات کتبی بگیرید. قابلیتهایی که در دمو تایید نشدهاند را در برنامه بودجه قطعی منظور نکنید.
اگر بخش مالی مجموعه نیاز به استقرار یا بازنگری دارد، صفحه خدمات و درخواست استقرار سیستمهای مالی حصین حاسب در دسترس است. برای بررسی خود نرمافزار هم میتوانید از مسیر درخواست دموی 2HS استفاده کنید. در این مقاله هدف آن است که مدیر باشگاه بداند چه گزارشی باید بخواهد و چطور خروجی را کنترل کند؛ نه اینکه یک ویژگی تاییدنشده به محصولی نسبت داده شود.
چکلیست 10 دقیقهای بررسی سود و زیان باشگاه در پایان ماه
برای اینکه صورت سود و زیان به یک فایل بایگانیشده تبدیل نشود، مدیر و مسئول مالی میتوانند هر ماه جلسه کوتاهی با یک قالب ثابت برگزار کنند. قبل از جلسه، گزارش درآمد به تفکیک خدمت، فهرست بدهیهای پرداختنشده و مانده پیشدریافتها آماده باشد. سپس روی علت دو یا سه تغییر مهم تمرکز کنید؛ نه بازخوانی تمام ردیفها.
برگه کنترل ماهانه برای مدیر باشگاه
| سوال کنترلی | اطلاعات لازم | اقدام یا تصمیم |
|---|---|---|
| آیا دوره گزارش درست انتخاب شده؟ | تاریخ شروع/پایان و تاریخ ثبت اسناد | اصلاح دوره گزارش |
| آیا درآمد چندماهه درست تخصیص یافته؟ | قرارداد عضویت و مانده پیشدریافت | اصلاح شناسایی درآمد |
| کدام خدمت بیشترین درآمد را داشته؟ | گزارش تفکیکی عضویت، کلاس و کالا | بررسی درآمد در برابر هزینه همان خدمت |
| کدام هزینه بیش از بودجه رشد کرده؟ | مقایسه هزینه با ماه قبل و بودجه | توضیح اختلاف با سند |
| حاشیه سود عملیاتی چه تغییری کرده؟ | درآمد و سود عملیاتی دو دوره | بررسی منشا افت یا رشد |
| آیا مطالبات و بدهیهای باز ثبت شده؟ | ماندههای دریافتنی و پرداختنی | برنامه وصول/پرداخت |
| آیا خرید تجهیزات از هزینه جاری جداست؟ | اسناد خرید و فهرست دارایی | کنترل ثبت دارایی و استهلاک |
| برای ماه بعد چه تصمیمی داریم؟ | جمعبندی سه شاخص اصلی | تعیین مسئول و تاریخ پیگیری |
اگر این چکلیست برای مجموعه شما پاسخپذیر نیست، مشکل احتمالاً در تعریف سرفصلها یا ثبت ناقص اطلاعات است؛ نه صرفاً شکل ظاهری گزارش.
بهعنوان اقدام اول، یک ماه نمونه را کامل و با اسناد پشتیبان ببندید. اقدام دوم، تثبیت سرفصلها و تعریف مسئول ثبت هر داده است. در اقدام سوم، گزارش ماه بعد را با همان تعریف قبلی مقایسه کنید. پس از دو یا سه چرخه، معمولاً مشخص میشود کدام گزارش واقعاً به تصمیم قیمتگذاری، ترکیب کلاسها یا کنترل هزینه کمک میکند و کدام فقط صفحهای شلوغ است.
دانلود رایگان چکلیست بررسی سود و زیان باشگاه ورزشی
برای بررسی دقیق عملکرد مالی باشگاه، میتوانید از این چکلیست آماده استفاده کنید. این فرم به شما کمک میکند درآمد عضویت و کلاسها، هزینه مربیان، اجاره، هزینههای جاری و سود نهایی را بررسی کنید و پیش از تصمیمگیری، ارقام گزارش مالی ماهانه را کنترل کنید.
با تکمیل این فرم در پایان هر ماه، تغییرات درآمد، هزینه و سودآوری باشگاه را دقیقتر پیگیری کنید.
جمعبندی؛ از گزارش سود و زیان چه تصمیمی برای باشگاه بگیریم؟
صورت سود و زیان باشگاه ورزشی فقط جمع درآمد منهای هزینه نیست؛ نقشهای است که نشان میدهد هر خدمت چقدر برای مجموعه ارزش مالی ایجاد میکند. برای خواندن درست آن، درآمد تحققیافته را از پیشدریافت عضویت، هزینه دوره را از خروج نقدی و خرید تجهیزات را از هزینه جاری جدا کنید. سپس حاشیه سود ناخالص، عملیاتی و خالص را در دورههای یکسان مقایسه کنید.
اگر فقط یک کار در پایان ماه انجام میدهید، این باشد: بزرگترین تغییر درآمد یا هزینه را با سند مشخص پیدا کنید، علت را بنویسید و برای ماه بعد یک تصمیم قابل اندازهگیری ثبت کنید. گزارش مالی زمانی ارزشمند است که به اصلاح برنامه کلاسها، هزینه مربیان، قیمت عضویت یا نقدینگی کمک کند؛ نه فقط برای بایگانی تهیه شود.
برای بررسی گزارشهای مالی باشگاه یا انتخاب نرمافزار سوال دارید؟
اگر میخواهید سرفصلهای درآمد و هزینه باشگاه را استاندارد کنید، صورت سود و زیان را قابل اتکا بخوانید یا تناسب امکانات 2HS را با فرایند مالی مجموعه بسنجید، میتوانید درخواست مشاوره و خدمات در حصین حاسب ثبت کنید. امکانات مورد نیاز را با اطلاعات واقعی باشگاه در دمو بررسی کنید.
ثبت درخواست خدمات و مشاوره حصین حاسبسوالات متداول
-
گزارش سود و زیان باشگاه ورزشی شامل چه بخشهایی است؟
گزارش سود و زیان باشگاه ورزشی شامل درآمد عملیاتی، هزینههای مستقیم خدمات و کالا، سود ناخالص، هزینههای عملیاتی، سود عملیاتی، هزینه مالی و سایر اقلام، و سود یا زیان خالص است.
-
چگونه میتوان حاشیه سود خالص را محاسبه کرد؟
حاشیه سود خالص با تقسیم سود خالص بر درآمد کل و ضرب در 100 محاسبه میشود. فرمول: (سود خالص / درآمد کل) * 100.
-
چرا ممکن است درآمد باشگاه افزایش یابد اما سود آن کاهش یابد؟
این اتفاق میتواند به دلیل افزایش سریعتر هزینههای مستقیم و عملیاتی نسبت به رشد درآمد باشد.
-
روش شناسایی درآمد شهریه و عضویت باشگاه چگونه باید باشد؟
درآمد باید بر مبنای انتقال کالا یا خدمات و ایفای تعهدات قراردادی شناسایی شود، به طوری که فقط بخشی از شهریه که مربوط به دوره گزارش است، درآمد محسوب شود.
-
مدیر باشگاه چگونه میتواند هزینههای غیرمعمول را کنترل کند؟
مدیر باید هزینههای غیرمعمول را در گزارشها به وضوح شناسایی کند و توضیحات لازم را برای تحلیل تغییرات در گزارش سود و زیان ارائه دهد.


ارسال نظر