
حسابداری استارتاپ؛ اصول مدیریت نقدینگی، هزینه و سرمایه
حسابداری استارتاپ؛ اصول مدیریت نقدینگی، هزینه و سرمایه
استارتاپ ممکن است در ماههای اول فروش زیادی نداشته باشد، اما از همان روز نخست با تصمیمهای مالی جدی روبهرو است: سرمایه موسسان چگونه ثبت شود؟ پول سرمایهگذار درآمد است یا سرمایه؟ هزینه توسعه محصول را باید هزینه دوره بدانیم یا دارایی؟ با چه سرعتی نقدینگی مصرف میشود و شرکت چند ماه دیگر بدون جذب سرمایه جدید دوام میآورد؟ پاسخ این سوالها فقط برای حسابدار مهم نیست؛ مستقیماً روی تصمیم بنیانگذار، مذاکره با سرمایهگذار و بقای کسبوکار اثر میگذارد.
حسابداری استارتاپ باید علاوه بر ثبت استاندارد دریافتها و پرداختها، تصویری روشن از جریان نقدی، هزینه توسعه محصول، منابع تامین مالی، مطالبات مشتریان، سرمایه موسسان و تعهدات شرکت ارائه کند. در یک شرکت نوپا ممکن است صورت سود و زیان هنوز زیان نشان دهد، اما اگر نقدینگی کافی برای رسیدن به نقطه عطف بعدی وجود داشته باشد، وضعیت شرکت الزاماً بحرانی نیست. برعکس، رشد فروش بدون کنترل وصول و هزینهها میتواند استارتاپ را با کمبود نقدینگی روبهرو کند.
در این راهنما از دید مدیر و بنیانگذار بررسی میکنیم که مدیریت مالی استارتاپ از کجا شروع میشود، چه گزارشهایی برای سرمایهگذار ارزش دارد، نرخ مصرف نقدینگی و Runway چگونه محاسبه میشوند، هزینههای محصول و تیم چگونه طبقهبندی میشوند و مهمترین ثبتهای حسابداری شرکت نوپا به چه شکل است.
چرا حسابداری استارتاپ با یک کسبوکار معمولی تفاوت مدیریتی دارد؟
اصول حسابداری برای استارتاپ از پایه متفاوت با سایر شرکتها نیست؛ دارایی، بدهی، سرمایه، درآمد و هزینه همچنان همان مفاهیم اصلی هستند. تفاوت بیشتر در مدل رشد و نوع تصمیمهایی است که مدیر باید با استفاده از اطلاعات مالی بگیرد. بسیاری از استارتاپها در ابتدای فعالیت عمداً هزینهای بیشتر از درآمد جاری دارند، چون منابع خود را صرف توسعه محصول، جذب کاربر، ساخت تیم و ورود به بازار میکنند.
در یک شرکت بالغ، مدیر معمولاً انتظار دارد عملیات جاری بتواند بخش عمده هزینههای خود را تامین کند. در استارتاپ مرحله اولیه ممکن است بخش قابلتوجهی از هزینهها از سرمایه موسسان یا سرمایهگذار تامین شود. در نتیجه فقط نگاه کردن به سود و زیان کافی نیست. مدیر باید بداند شرکت چه مقدار وجه نقد دارد، هر ماه چه مقدار از آن مصرف میشود و با الگوی فعلی هزینهها چند ماه فرصت دارد تا به درآمد بیشتر، جذب سرمایه یا نقطه سربهسر برسد.
تفاوت مهم دیگر، سرعت تغییر است. تیم پنجنفره ممکن است در شش ماه به سی نفر برسد. محصولی که ابتدا یک سرویس ساده بوده میتواند چند ماژول پیدا کند. مدل درآمدی ممکن است از فروش پروژهای به اشتراک ماهانه تغییر کند. اگر کدینگ حسابداری و گزارشها از ابتدا انعطاف لازم را نداشته باشند، در زمان رشد شرکت مدیر نمیتواند بفهمد هر محصول، تیم یا کانال فروش چه اثری روی نقدینگی و سودآوری داشته است.
از طرف دیگر سرمایهگذار نیز فقط عدد فروش را نمیبیند. نحوه مصرف سرمایه، هزینه نیروی انسانی، رشد هزینه بازاریابی، مانده نقد، بدهیها، درآمد تکرارشونده و فاصله شرکت تا نیاز بعدی به تامین مالی برای او مهم هستند. به همین دلیل حسابداری شرکت نوپا باید از همان ابتدا به شکلی طراحی شود که هم تکالیف مالی شرکت را پوشش دهد و هم بتواند اطلاعات مدیریتی قابل دفاع تولید کند.
اولین ساختار مالی استارتاپ را چگونه ایجاد کنیم؟
یکی از اشتباهات متداول این است که بنیانگذاران تا زمان جذب سرمایه یا رسیدن به فروش قابلتوجه، حسابداری را به تعویق میاندازند. نتیجه معمولاً مجموعهای از واریزیها و پرداختهای پراکنده است که معلوم نیست کدامیک سرمایه موسس، هزینه شرکت، خرید شخصی یا درآمد مشتری بوده است.
اولین اقدام، جداسازی جریان مالی کسبوکار از زندگی شخصی موسسان است. حتی اگر شرکت تازه تاسیس شده و تراکنشها کم باشند، پرداخت هزینههای شرکت از چند کارت شخصی مختلف و دریافت پول مشتری در حسابهای متعدد، کنترل مانده و تهیه گزارش را دشوار میکند. هر پرداخت شخصی بنیانگذار برای شرکت باید در حساب او ثبت شود تا بعداً مشخص باشد مبلغ بهعنوان سرمایه، آورده یا طلب بنیانگذار از شرکت چه وضعیتی دارد.
گام بعدی طراحی کدینگ متناسب با مدل فعالیت است. یک استارتاپ نرمافزاری ممکن است به حسابهایی برای درآمد اشتراک، خدمات پیادهسازی، زیرساخت ابری، توسعه محصول، پشتیبانی، بازاریابی، حقوق تیم فنی و هزینه فروش نیاز داشته باشد. یک مارکتپلیس علاوه بر این موارد باید وجوه متعلق به فروشندگان، کمیسیون پلتفرم و تسویه با تامینکنندگان را از درآمد خودش تفکیک کند.
در مرحله بعد باید روال مشخصی برای اسناد تعریف شود. فاکتور خرید، قرارداد نیروی پروژهای، قرارداد مشتری، پرداخت سرویسهای آنلاین، صورتحساب بانکی و مستندات سرمایهگذاری نباید در پیامرسانها و پوشههای شخصی باقی بمانند. برای هر رویداد مالی باید سندی قابل ردیابی وجود داشته باشد.
در نهایت زمان بستن حسابهای ماهانه تعیین شود. یک استارتاپ کوچک نیز بهتر است حداقل ماهی یکبار بانک، دریافتنیها، پرداختنیها، هزینهها و سرمایه را کنترل کند. مدیریت مالی زمانی ارزش پیدا میکند که گزارش ماه گذشته در زمانی تهیه شود که هنوز امکان تصمیمگیری درباره ماه بعد وجود دارد.
مدیریت نقدینگی استارتاپ؛ مهمتر از نگاه کردن به مانده بانک
مانده بانک فقط نشان میدهد همین لحظه چه مقدار پول در حساب وجود دارد؛ اما نمیگوید این پول برای چند ماه کافی است یا چه تعهداتی در هفتههای آینده باید پرداخت شود. ممکن است شرکت امروز 5 میلیارد تومان نقد داشته باشد ولی در دو ماه آینده 3 میلیارد تومان حقوق، اجاره، مالیات، قرارداد زیرساخت و بدهی تامینکننده داشته باشد.
برای همین مدیریت نقدینگی باید آیندهنگر باشد. مدیر مالی بهتر است جریان ورود و خروج وجه را حداقل برای چند هفته و چند ماه آینده پیشبینی کند. برای هر دوره، دریافتهای قابل انتظار از مشتریان، سرمایهگذار یا سایر منابع در مقابل حقوق، اجاره، بازاریابی، زیرساخت، خرید تجهیزات و تعهدات قراردادی قرار میگیرند.
یک پیشبینی ساده 13 هفتهای میتواند برای استارتاپ بسیار کاربردی باشد. در این گزارش، مانده اول هفته، دریافتهای پیشبینیشده، پرداختهای پیشبینیشده و مانده پایان هفته مشخص میشوند. هر هفته نیز اعداد واقعی با پیشبینی مقایسه و هفته جدید به انتهای گزارش اضافه میشود.
این گزارش کمک میکند شرکت پیش از رسیدن به بحران متوجه کمبود نقد شود. اگر مدیر بداند شش هفته دیگر پرداخت حقوق با کسری روبهرو میشود، فرصت دارد وصول مطالبات را سریعتر کند، استخدام را به تعویق بیندازد، هزینهای غیرضروری را حذف کند یا مذاکره برای تامین مالی را زودتر آغاز کند.
مشکل بسیاری از شرکتهای نوپا این است که بعد از جذب سرمایه، مانده حساب بزرگ به مدیر احساس امنیت میدهد. در حالی که سوال درست «چقدر پول داریم؟» نیست؛ سوال اصلی این است که «با سرعت فعلی مصرف پول، چند ماه فرصت داریم؟»
Burn Rate و Runway در مدیریت مالی استارتاپ چه معنایی دارند؟
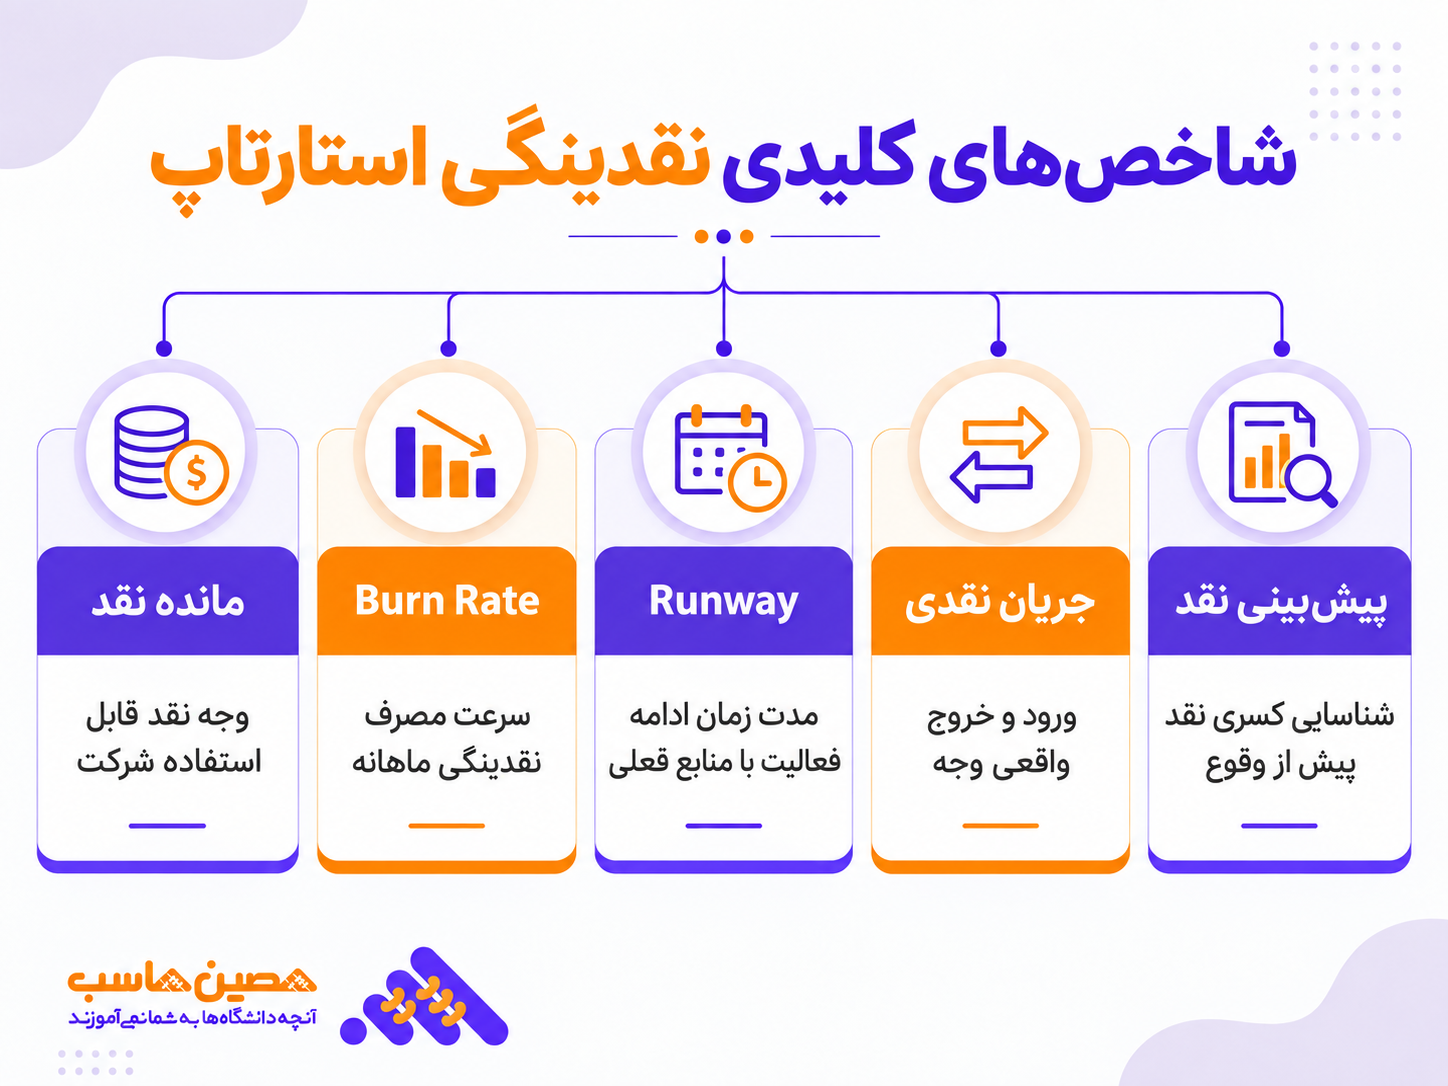
Burn Rate یا نرخ مصرف نقدینگی نشان میدهد استارتاپ با چه سرعتی پول خود را مصرف میکند. در تحلیلهای استارتاپی معمولاً بین Gross Burn و Net Burn تفاوت گذاشته میشود. Gross Burn مجموع خروج نقدی عملیاتی در یک دوره است و Net Burn اثر درآمد یا ورود نقد عملیاتی را نیز در نظر میگیرد. Runway نیز با مقایسه وجه نقد موجود و نرخ مصرف خالص، تصویری از مدت زمانی میدهد که شرکت میتواند با وضعیت فعلی ادامه دهد. این مفاهیم از شاخصهای متداول برای سنجش پایداری نقدی و برنامهریزی جذب سرمایه هستند.
فرض کنید یک استارتاپ در ماه 1.2 میلیارد تومان پرداخت عملیاتی دارد و از مشتریان 500 میلیون تومان دریافت میکند. در یک نگاه ساده:
Gross Burn = 1.2 میلیارد تومان
Net Burn = 1.2 میلیارد منهای 500 میلیون = 700 میلیون تومان
اگر مانده نقد قابل استفاده شرکت 5.6 میلیارد تومان باشد، Runway تقریبی با فرض ثابت ماندن شرایط برابر است با:
Runway = 5.6 میلیارد ÷ 700 میلیون = حدود 8 ماه
این عدد به مدیر نمیگوید شرکت دقیقاً هشت ماه بعد تعطیل خواهد شد. درآمد، هزینه، سرمایهگذاری و تعهدات ممکن است تغییر کنند. ارزش Runway در این است که سرعت نزدیک شدن شرکت به نقطه نیاز به نقدینگی جدید را نشان میدهد.
| شاخص | تعریف ساده | کاربرد مدیریتی |
|---|---|---|
| مانده نقد | وجه نقد قابل استفاده شرکت | بررسی توان پرداخت کوتاهمدت |
| Gross Burn | مجموع مصرف نقد عملیاتی ماه | شناخت اندازه هزینه نقدی شرکت |
| Net Burn | خروج نقد منهای ورود نقد عملیاتی | سنجش سرعت کاهش ذخیره نقدی |
| Runway | مانده نقد ÷ Net Burn ماهانه | برآورد فرصت باقیمانده برای رشد یا جذب سرمایه |
| Cash Forecast | پیشبینی دریافت و پرداخت آینده | شناسایی کسری نقد پیش از وقوع |
مدیر نباید فقط یک ماه را مبنا قرار دهد. پرداخت سالانه نرمافزار، خرید تجهیزات یا دریافت یک مشتری بزرگ ممکن است عدد یک ماه را غیرعادی کند. بهتر است روند چند ماهه بررسی شود و در کنار آن سناریوی خوشبینانه، واقعبینانه و بدبینانه برای آینده وجود داشته باشد.
چرا سود حسابداری با نقدینگی استارتاپ یکی نیست؟
یکی از اشتباهات مدیریتی در شرکت نوپا این است که سود و مانده نقد به جای یکدیگر استفاده شوند. ممکن است استارتاپ در صورت سود و زیان زیانده باشد اما به دلیل جذب سرمایه نقد کافی برای ادامه فعالیت داشته باشد. در مقابل، شرکتی میتواند روی کاغذ سود نشان دهد اما به علت فروش نسیه و وصول ضعیف، پول کافی برای پرداخت حقوق و هزینههای جاری نداشته باشد.
فرض کنید استارتاپ در یک ماه 2 میلیارد تومان فروش ثبت کرده اما فقط 700 میلیون تومان از مشتریان وصول شده است. در همان ماه 1.2 میلیارد تومان پرداخت نقدی بابت حقوق، زیرساخت و بازاریابی دارد. از دید درآمدی ممکن است فعالیت شرکت رو به رشد باشد، اما از دید نقدینگی 500 میلیون تومان خروج خالص ایجاد شده است. اگر مطالبات دیر وصول شوند، رشد فروش حتی میتواند نیاز شرکت به سرمایه در گردش را بیشتر کند.
برعکس، ورود 5 میلیارد تومان سرمایه جدید میتواند مانده بانک را بالا ببرد بدون اینکه سود عملیاتی شرکت تغییر کرده باشد. این پول ظرفیت ادامه فعالیت را افزایش میدهد اما نباید بهعنوان درآمد فروش در صورت سود و زیان ظاهر شود.
برای همین مدیر استارتاپ باید حداقل سه گزارش را کنار هم ببیند: صورت سود و زیان برای عملکرد اقتصادی، ترازنامه برای وضعیت دارایی و بدهی و گزارش جریان نقد برای فهم ورود و خروج واقعی پول. هیچکدام جای دیگری را نمیگیرد.
این تفکیک در تصمیمهای روزمره هم کاربرد دارد. ممکن است تیم فروش قرارداد بزرگی بسته باشد اما اگر موعد وصول سه ماه دیگر است، مدیر مالی نمیتواند همان مبلغ را برای پرداخت هفته آینده در نظر بگیرد. به همین دلیل پیشبینی جریان نقد باید بر اساس زمان واقعی وصول و پرداخت ساخته شود، نه صرفاً تاریخ صدور فاکتور.
رشد استارتاپ چه زمانی از نظر مالی سالم محسوب میشود؟
افزایش فروش بهتنهایی به معنی سلامت مالی استارتاپ نیست. ممکن است درآمد شرکت در مدت کوتاهی دو برابر شود، اما همزمان هزینه جذب مشتری، مطالبات معوق و مصرف نقدینگی نیز با سرعت بیشتری افزایش پیدا کنند. در چنین شرایطی نمودار فروش صعودی است، اما فشار مالی شرکت نیز بیشتر شده است.
برای ارزیابی رشد سالم باید چند متغیر را کنار یکدیگر دید. اولین مورد، رشد درآمد در برابر رشد هزینهها است. اگر درآمد شرکت 30 درصد افزایش یافته اما هزینههای عملیاتی 80 درصد رشد کردهاند، مدیر باید بررسی کند این افزایش هزینه موقتی و مرتبط با توسعه است یا ساختار هزینه شرکت از کنترل خارج شده است.
دومین موضوع، کیفیت درآمد است. درآمدی که از مشتری وصول شده با درآمدی که هنوز در حسابهای دریافتنی باقی مانده، از نظر نقدینگی اثر یکسانی ندارد. اگر فروش بالا برود ولی دوره وصول مطالبات طولانیتر شود، استارتاپ برای تامین حقوق، زیرساخت و سایر هزینههای جاری به سرمایه بیشتری نیاز خواهد داشت.
سومین شاخص، حاشیه سود ناخالص است. اگر استارتاپ برای ارائه هر واحد خدمت هزینه مستقیم زیادی پرداخت کند، رشد فروش میتواند بهجای بهبود وضعیت مالی، فشار بیشتری ایجاد کند. برای مثال اگر از هر 100 میلیون تومان فروش، 85 میلیون تومان هزینه مستقیم ارائه خدمت باشد، افزایش فروش الزاماً به معنی افزایش قابلتوجه منابع قابل استفاده شرکت نیست.
در مدلهای اشتراکی و دیجیتال، مدیر باید هزینه نگهداری مشتری، زیرساخت و پشتیبانی را نیز ببیند. ممکن است تعداد کاربران افزایش پیدا کند اما هزینه سرور، پشتیبانی و عملیات با سرعتی بیشتر از درآمد رشد کند. چنین رشدی در ظاهر مثبت ولی از نظر مالی ناپایدار است.
در کنار این موارد، نرخ مصرف نقدینگی یا Burn Rate باید همزمان با رشد فروش کنترل شود. اگر رشد درآمد باعث کاهش Net Burn شود، شرکت در مسیر سالمتری قرار گرفته است. اما اگر با وجود رشد فروش، Net Burn هر ماه افزایش پیدا کند، باید علت آن بررسی شود.
برای مدیریت بهتر میتوان در گزارش ماهانه چند عدد را کنار هم قرار داد:
درآمد، مبلغ وصولشده، هزینه مستقیم، هزینه عملیاتی، Net Burn و Runway.
این ترکیب تصویر کاملتری از وضعیت شرکت میدهد. برای مثال ممکن است مدیر ببیند درآمد ماهانه از 1 میلیارد به 1.5 میلیارد تومان رسیده، اما پرداختهای عملیاتی نیز از 1.4 میلیارد به 2.1 میلیارد افزایش یافتهاند. در چنین شرایطی شرکت رشد کرده، اما سرعت مصرف نقدینگی نیز بیشتر شده است.
رشد سالم زمانی اتفاق میافتد که افزایش درآمد بهتدریج باعث بهبود جریان نقد، افزایش حاشیه سود یا کاهش وابستگی به سرمایه جدید شود. البته در مراحل ابتدایی طبیعی است که استارتاپ برای رشد سریعتر هزینه بیشتری انجام دهد، اما این هزینه باید به یک هدف قابل اندازهگیری متصل باشد.
بنابراین در مدیریت مالی استارتاپ، سوال درست فقط این نیست که «فروش چقدر رشد کرده است؟» مدیر باید بپرسد این رشد با چه مقدار هزینه، چه میزان مصرف نقد و چه مقدار تعهد مالی ایجاد شده است؟
بودجه استارتاپ چگونه از یک فایل پیشبینی به ابزار تصمیمگیری تبدیل میشود؟
بودجه وقتی ارزش دارد که با اعداد واقعی مقایسه شود. اگر ابتدای فصل پیشبینی کردهاید هزینه بازاریابی 600 میلیون تومان باشد و بعد از دو ماه 550 میلیون تومان خرج شده، صرف دیدن رقم بودجه کافی نیست؛ باید مشخص شود افزایش هزینه به رشد کاربر و درآمد منجر شده یا فقط Burn Rate را بالا برده است.
برای هر بخش میتوان سقف یا برنامه هزینه تعریف کرد. هزینه نیروی انسانی، زیرساخت، بازاریابی، محصول، اداری و سرمایهای بهتر است جدا باشند. در استارتاپهای مرحله اولیه، حقوق تیم و هزینه توسعه محصول معمولاً بخش بزرگی از خروج نقد را تشکیل میدهند. در مرحله رشد ممکن است هزینه فروش و بازاریابی سهم بیشتری پیدا کند.
بودجه باید به هدف عملیاتی متصل باشد. اگر 2 میلیارد تومان برای بازاریابی سهماهه تخصیص داده شده، هدف فقط «خرج کردن بودجه» نیست. باید مشخص باشد این هزینه قرار است چه تعداد لید، کاربر فعال، قرارداد یا درآمد ایجاد کند.
همچنین بودجه استخدام بسیار مهم است. اضافه شدن هر نیروی جدید فقط حقوق ماه اول نیست؛ اثر ماهانه آن تا پایان Runway باید دیده شود. اگر یک تیم پنج نفر جدید استخدام کند، باید بررسی کند این تصمیم چه تغییری در Net Burn و زمان نیاز به دور بعدی سرمایه ایجاد میکند.
هزینههای استارتاپ را چگونه طبقهبندی کنیم؟
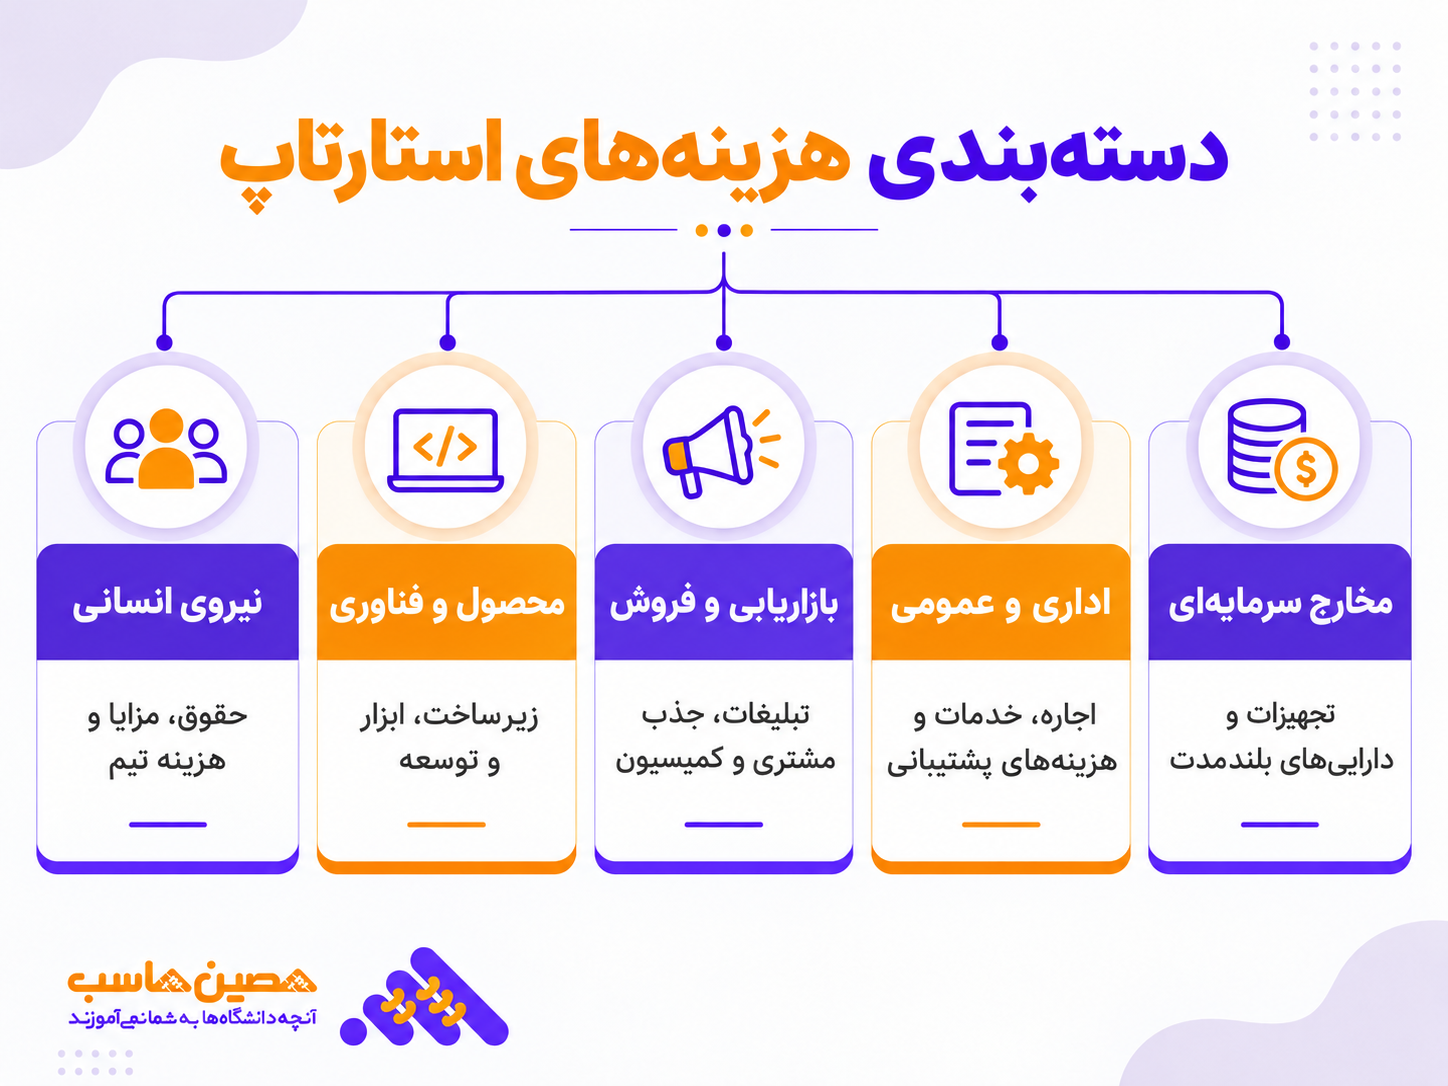
اگر همه مخارج در یک حساب «هزینههای شرکت» ثبت شوند، مدیر نمیتواند بفهمد کدام بخش پول را مصرف میکند. طبقهبندی درست هزینه برای کنترل Burn Rate و تصمیم درباره کاهش هزینهها ضروری است.
اولین گروه، هزینه نیروی انسانی است؛ حقوق، مزایا، بیمه، پاداش و حقالزحمه نیروهای پروژهای. در بسیاری از استارتاپها این بخش بزرگترین هزینه ماهانه است. چون تعداد نیروی انسانی میتواند سریع تغییر کند، گزارش هزینه پرسنلی باید با تعداد نفرات و واحد سازمانی قابل مقایسه باشد.
گروه دوم، هزینه محصول و فناوری است. سرویس ابری، هاست، دامنه، API، ابزارهای توسعه، تست، امنیت، مانیتورینگ و لایسنس نرمافزار در این بخش قرار میگیرند. بهتر است خدمات دلاری یا ارزی نیز جداگانه قابل ردیابی باشند تا اثر تغییر نرخ ارز بر هزینه زیرساخت مشخص شود.
گروه سوم بازاریابی و فروش است؛ تبلیغات دیجیتال، تولید محتوا، کمیسیون فروش، رویداد، CRM و سایر هزینههای جذب مشتری. برای این بخش بهتر است هزینه هر کانال با خروجی آن مقایسه شود.
گروه چهارم هزینههای اداری و عمومی مانند اجاره، اینترنت دفتر، حسابداری، خدمات حقوقی، مشاوره و تجهیزات مصرفی است. این هزینهها معمولاً مستقیماً مشتری ایجاد نمیکنند، اما برای ادامه عملیات لازم هستند.
گروه پنجم مخارج سرمایهای است. خرید لپتاپ، سرور، تجهیزات شبکه، مبلمان یا سایر داراییهایی که بیش از یک دوره استفاده میشوند، لزوماً نباید مانند هزینه جاری همان ماه دیده شوند. ماهیت و نحوه ثبت آنها باید بر اساس ضوابط دارایی ثابت و استهلاک بررسی شود.
این تفکیک باعث میشود مدیر وقتی تصمیم به کاهش Burn Rate میگیرد، کورکورانه همه هزینهها را کم نکند. شاید کاهش هزینه زیرساخت باعث افت کیفیت محصول شود ولی حذف یک ابزار تکراری یا تبلیغ کمبازده اثر منفی کمتری داشته باشد.
هزینه تحقیق، توسعه محصول و ساخت نرمافزار چگونه ثبت میشود؟
این بخش برای استارتاپهای فناوری اهمیت ویژهای دارد. هر پولی که برای ساخت محصول خرج میشود الزاماً دارایی نیست. بین مرحله تحقیق و مرحله توسعه تفاوت وجود دارد و شناسایی دارایی نامشهود نیازمند احراز شرایط مشخص است.
در استاندارد حسابداری شماره 17 ایران، مخارج مرحله تحقیق هنگام وقوع بهعنوان هزینه شناسایی میشوند. مخارج مرحله توسعه نیز اگر معیارهای شناخت دارایی نامشهود را نداشته باشند هزینه دوره هستند؛ تنها در صورت احراز معیارهای شناخت میتوانند بهعنوان دارایی نامشهود شناسایی شوند.
برای مثال هزینه بررسی بازار، آزمایش ایدههای اولیه، نمونههای بسیار ابتدایی و تحقیق درباره فناوری جدید را نباید صرفاً با عنوان «دارایی نرمافزار» جمع کرد. در مقابل، اگر پروژه وارد مرحله توسعه مشخصی شده و شرایط لازم برای شناسایی دارایی نامشهود را دارد، بخشی از مخارج مستقیم توسعه ممکن است رفتار حسابداری متفاوتی داشته باشد.
موضوع مهم برای مدیر این است که برای بهتر نشان دادن سود، هزینههای عادی را بیدلیل سرمایهای نکند. سرمایهای کردن مخارج باعث میشود هزینه جاری کمتر و دارایی بیشتر دیده شود؛ بنابراین باید مستندات فنی، زمانبندی پروژه و معیارهای حسابداری قابل دفاع باشند.
در عمل بهتر است تیم مالی و تیم محصول درباره زمان عبور پروژه از تحقیق به توسعه، نیروهای مستقیم پروژه و مخارج قابل انتساب مستند داشته باشند. این موضوع در زمان حسابرسی یا بررسی سرمایهگذار نیز شفافیت بیشتری ایجاد میکند.
پول موسسان و سرمایهگذار را با درآمد استارتاپ اشتباه نگیرید
یکی از مهمترین تفکیکها در حسابداری استارتاپ این است که ورود پول الزاماً درآمد نیست. اگر بنیانگذار 2 میلیارد تومان برای راهاندازی شرکت واریز کند، شرکت محصول یا خدمتی به او نفروخته است. ماهیت این مبلغ میتواند سرمایه یا طلب بنیانگذار از شرکت باشد؛ ثبت دقیق به قرارداد، اسناد ثبتی و تصمیم شرکا بستگی دارد.
همین منطق درباره سرمایهگذار وجود دارد. اگر سرمایهگذار در ازای سهام یا افزایش سرمایه وجهی وارد شرکت کند، این مبلغ درآمد فروش نیست. اگر مبلغ به شکل وام یا تامین مالی قابل بازپرداخت باشد، شرکت بدهی ایجاد کرده است. بنابراین «ورودی بانک» باید بر اساس منبع و ماهیت طبقهبندی شود.
این تفکیک روی گزارش عملکرد بسیار مهم است. فرض کنید استارتاپ در یک سال 15 میلیارد تومان سرمایه جذب کرده و 4 میلیارد تومان فروش دارد. اگر تمام واریزی بانک بهعنوان درآمد گزارش شود، کسبوکار ظاهراً 19 میلیارد تومان درآمد دارد؛ در حالی که واقعیت عملیاتی کاملاً متفاوت است.
برای هر تامین مالی باید مستند مشخصی وجود داشته باشد: قرارداد سرمایهگذاری، صورتجلسه، مدارک افزایش سرمایه، قرارداد وام یا حساب جاری شریک. حسابدار نباید فقط بر اساس توضیح شفاهی بنیانگذار ماهیت مبلغ را انتخاب کند.
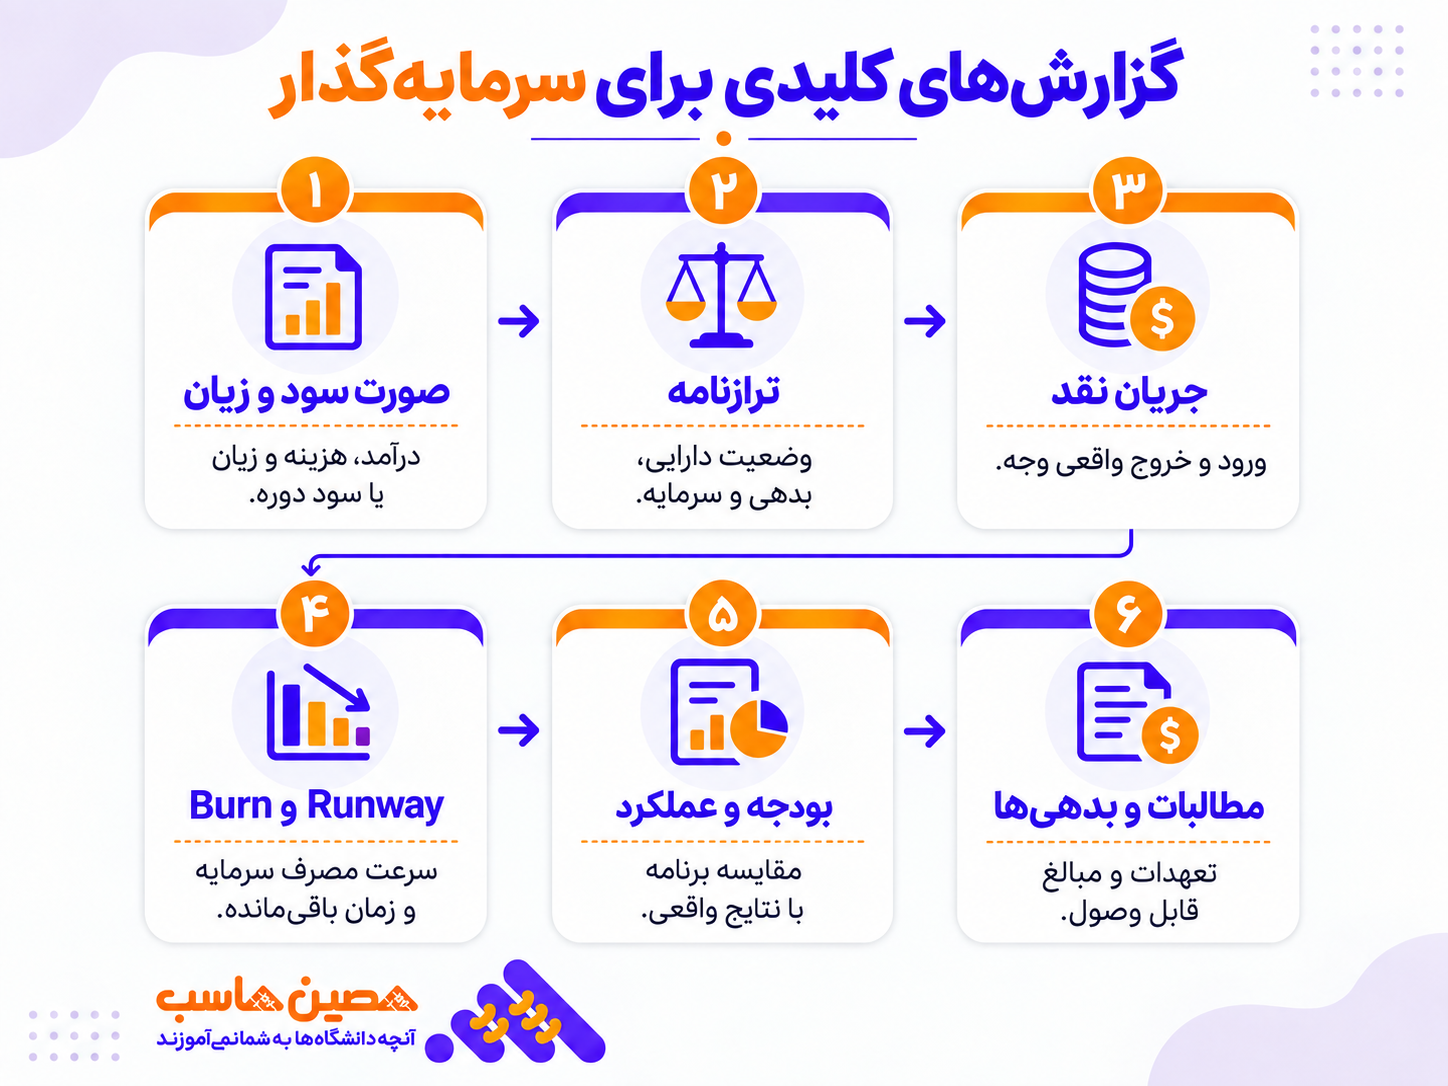
گزارش سرمایهگذاری باید چه اطلاعاتی به سرمایهگذار بدهد؟
سرمایهگذار معمولاً به مجموعهای از گزارشهای مالی و عملیاتی نیاز دارد. صورت سود و زیان مهم است، اما برای یک استارتاپ در حال رشد تنها گزارش مورد نیاز نیست.
اولین بخش گزارش باید نقدینگی باشد: مانده نقد، Net Burn، Runway و پیشبینی زمان نیاز به منابع جدید. سرمایهگذار میخواهد بداند سرمایه قبلی با چه سرعتی مصرف میشود و آیا شرکت مطابق برنامه به نقاط عطف نزدیک شده است یا خیر.
بخش دوم عملکرد درآمد است. فروش ماهانه، درآمد تکرارشونده در مدلهای اشتراکی، مطالبات، نرخ وصول و ترکیب مشتریان مهم هستند. اگر رشد درآمد با رشد شدید مطالبات همراه باشد، ممکن است جریان نقدی واقعی کمتر از تصویر فروش باشد.
بخش سوم هزینه است. تغییر هزینه تیم، محصول، زیرساخت و بازاریابی باید قابل توضیح باشد. افزایش هزینه زمانی قابل دفاعتر است که به هدف مشخصی مانند رشد محصول، افزایش ظرفیت یا توسعه بازار متصل باشد.
بخش چهارم مقایسه بودجه و عملکرد واقعی است. سرمایهگذار باید ببیند آیا شرکت مطابق برنامه هزینه کرده یا انحراف قابلتوجهی دارد. هر انحراف مهم باید توضیح مدیریتی داشته باشد.
بخش پنجم ساختار تامین مالی و سرمایه است. سرمایه جذبشده، وامها، مانده حساب شرکا و تعهدات مهم باید شفاف باشند. جدول سهام یا Cap Table ابزار حقوقی و مدیریتی جداگانهای است، اما اعداد آن باید با رویدادهای سرمایهای ثبتشده در حسابداری سازگار باشند.
| گزارش | چه چیزی نشان میدهد؟ | تصمیم مرتبط |
|---|---|---|
| صورت سود و زیان | درآمد، هزینه و زیان یا سود دوره | بررسی عملکرد اقتصادی |
| ترازنامه | دارایی، بدهی و حقوق مالکانه | بررسی وضعیت مالی شرکت |
| گزارش جریان نقد | ورود و خروج واقعی وجه | مدیریت نقدینگی |
| Burn & Runway | سرعت مصرف سرمایه و زمان باقیمانده | زمانبندی جذب سرمایه |
| بودجه در برابر عملکرد | انحراف برنامه از واقعیت | اصلاح هزینه و استخدام |
| مطالبات و بدهیها | پول قابل وصول و تعهدات آتی | کنترل ریسک نقدی |
گزارش سرمایهگذاری خوب باید منظم و قابل مقایسه باشد. اگر تعریف شاخصها هر ماه تغییر کند یا اعداد مالی با داشبورد فروش تطبیق نداشته باشند، اعتماد سرمایهگذار کاهش پیدا میکند.
چه زمانی باید برای دور بعدی جذب سرمایه استارتاپ اقدام کرد؟
یکی از تصمیمهای مهم بنیانگذار این است که مذاکره برای جذب سرمایه جدید را چه زمانی شروع کند. شروع مذاکره زمانی که فقط یک یا دو ماه نقدینگی باقی مانده، قدرت تصمیمگیری شرکت را کاهش میدهد و ممکن است مدیر را مجبور کند شرایطی را بپذیرد که در وضعیت عادی قابل قبول نبود.
برای تعیین زمان مناسب باید Runway را در کنار برنامه رشد شرکت بررسی کرد. اگر شرکت هشت ماه Runway دارد، این عدد به معنی آن نیست که میتواند هفت ماه صبر کند و سپس مذاکره با سرمایهگذار را آغاز کند. فرآیند مذاکره، بررسی مالی، تنظیم قرارداد و انتقال منابع ممکن است چند ماه طول بکشد.
به همین دلیل مدیر باید یک حد هشدار نقدینگی برای شرکت تعریف کند. این حد براساس اندازه شرکت، شرایط بازار سرمایه، سرعت Burn Rate و پیچیدگی فرآیند جذب سرمایه متفاوت خواهد بود.
برای مثال اگر استارتاپ ماهانه 700 میلیون تومان Net Burn دارد و 5.6 میلیارد تومان نقد قابل استفاده در اختیار دارد، Runway حدود هشت ماه است. اگر مدیریت پیشبینی کند فرآیند جذب سرمایه جدید چهار ماه طول میکشد، شروع مذاکره در ماه هفتم یا هشتم تصمیم پرریسکی خواهد بود.
بهتر است سناریوهای مختلف از قبل تهیه شوند. در سناریوی پایه، شرکت فرض میکند درآمد و هزینه مطابق روند فعلی ادامه پیدا میکنند. در سناریوی بدبینانه، وصول مشتریان کمتر و هزینهها بیشتر در نظر گرفته میشوند. در سناریوی خوشبینانه نیز رشد فروش میتواند Net Burn را کاهش دهد.
این مدل به مدیر نشان میدهد در هر حالت چه زمانی موجودی نقد به سطح بحرانی نزدیک میشود.
از طرف دیگر جذب سرمایه باید به یک نقطه عطف مشخص متصل باشد. شرکت نباید فقط بگوید «برای ادامه فعالیت پول نیاز داریم». بهتر است مشخص کند سرمایه جدید قرار است چه چیزی ایجاد کند؛ برای مثال توسعه نسخه جدید محصول، ورود به بازار دیگر، افزایش ظرفیت فروش یا رساندن شرکت به نقطه سربهسر.
گزارش سرمایهگذاری نیز در این مرحله اهمیت زیادی دارد. سرمایهگذار معمولاً میخواهد بداند سرمایه قبلی چگونه مصرف شده و آیا شرکت به اهداف وعدهدادهشده رسیده است یا خیر. اگر بخش قابلتوجهی از منابع بدون گزارش مشخص هزینه شده باشد، جذب سرمایه بعدی دشوارتر خواهد شد.
برای همین بهتر است از چند ماه قبل، گزارشهای مالی و مدیریتی مرتب شوند. صورت سود و زیان، ترازنامه، گزارش جریان نقد، Burn Rate، Runway، مطالبات، بدهیها و مقایسه بودجه با عملکرد واقعی باید آماده باشند.
یکی دیگر از نکات مهم این است که جذب سرمایه نباید تنها راهحل کمبود نقدینگی باشد. پیش از تصمیم به جذب سرمایه جدید باید بررسی شود آیا امکان کاهش هزینههای غیرضروری، افزایش سرعت وصول مطالبات، اصلاح قیمتگذاری یا افزایش درآمد وجود دارد یا خیر.
اگر شرکت بتواند Net Burn را از 1 میلیارد به 600 میلیون تومان کاهش دهد، بدون دریافت حتی یک ریال سرمایه جدید میتواند Runway خود را به شکل قابلتوجهی افزایش دهد. این موضوع حتی در مذاکره با سرمایهگذار نیز قدرت شرکت را بیشتر میکند.
در نهایت، بهترین زمان برای جذب سرمایه زمانی است که شرکت هنوز حق انتخاب دارد؛ نه زمانی که موجودی حساب بانکی به حد بحرانی رسیده است. مدیریت مالی استارتاپ باید به شکلی باشد که نیاز به سرمایه جدید چند ماه زودتر قابل مشاهده باشد و مذاکره در شرایط کنترلشده انجام شود.
استارتاپ چگونه برای بررسی مالی سرمایهگذار یا Due Diligence آماده شود؟
هرچه شرکت به دور جدیتر جذب سرمایه نزدیک میشود، کیفیت اسناد مالی اهمیت بیشتری پیدا میکند. سرمایهگذار حرفهای معمولاً فقط فایل ارائه یا نمودار رشد را بررسی نمیکند؛ او میخواهد بداند اعداد اعلامشده چگونه ساخته شدهاند و آیا با قراردادها، گردش بانک، صورتهای مالی و ساختار مالکیت سازگار هستند یا خیر.
اولین قدم، قابل ردیابی بودن درآمد است. اگر استارتاپ میگوید در سال گذشته 20 میلیارد تومان فروش داشته، باید بتواند این عدد را به فاکتورها، قراردادها، گزارش سیستم فروش و حسابهای دریافتنی متصل کند. اختلاف جدی بین داشبورد محصول و دفاتر حسابداری، برای سرمایهگذار علامت خطر است.
دومین موضوع، بدهیها و تعهدات پنهان است. وام از موسسان، بدهی به کارکنان، قراردادهای بلندمدت، چکهای صادرشده و تعهدات مالیاتی باید شفاف باشند. سرمایهگذار نمیخواهد بعد از ورود به شرکت با بدهیای روبهرو شود که در گزارشهای اولیه دیده نشده است.
سومین بخش، اسناد هزینه است. رشد سریع معمولاً با حجم زیادی از پرداختهای پروژهای و آنلاین همراه است. اگر بخش مهمی از هزینهها بدون قرارداد یا مدرک معتبر باشند، هم تحلیل سودآوری دشوار میشود و هم ریسک مالیاتی و حقوقی بالا میرود.
چهارمین موضوع، تطبیق رویدادهای سرمایهای با اسناد شرکت است. سرمایه موسسان، افزایش سرمایه، وام سهامدار و سرمایه دورهای مختلف باید با صورتجلسات، قراردادها و ثبتهای حسابداری سازگار باشند. جدول سهام نباید یک ساختار نشان دهد و دفاتر مالی ساختار دیگری.
آمادگی برای Due Diligence نباید یک پروژه اضطراری چند هفته قبل از جذب سرمایه باشد. اگر استارتاپ از ابتدا قراردادها، اسناد بانکی، ثبتهای حسابداری و گزارشهای ماهانه را مرتب نگه دارد، فرآیند بررسی سرمایهگذار سریعتر و قابل اعتمادتر خواهد بود. این نظم حتی اگر جذب سرمایه انجام نشود نیز برای مدیریت خود شرکت ارزش دارد.
حسابداری درآمد اشتراکی و پیشدریافت مشتری چگونه انجام میشود؟
بسیاری از استارتاپهای نرمافزاری سرویس خود را ماهانه یا سالانه میفروشند. اگر مشتری اشتراک یکساله را اول دوره پرداخت کند، کل وجه دریافتی لزوماً درآمد همان روز نیست. شرکت در ماههای آینده همچنان تعهد ارائه خدمت دارد.
برای مثال مشتری بابت اشتراک دوازدهماهه 120 میلیون تومان پرداخت میکند. شرکت میتواند وجه دریافتی را ابتدا در حساب پیشدریافت یا درآمد تحققنیافته ثبت کند و متناسب با ارائه خدمت، بخش مربوط را به درآمد منتقل کند.
این موضوع برای تحلیل رشد اهمیت دارد. اگر تمام قراردادهای سالانه هنگام دریافت وجه به درآمد تبدیل شوند، ماههای فروش بسیار قوی و ماههای بعد ضعیف دیده میشوند. در حالی که خدمت در طول دوره ارائه میشود.
از طرف دیگر، ممکن است استارتاپ خدمات پروژهای یا پیادهسازی جداگانه داشته باشد. بهتر است درآمد اشتراک، راهاندازی، آموزش و خدمات سفارشی در حسابهای مستقل باشند تا مدل درآمدی واقعی شرکت مشخص شود.
مطالبات نیز باید سن داشته باشند. رشد فروش نسیه بدون وصول، Runway را به اندازه فروش نقدی افزایش نمیدهد. برای مدیر، مبلغ فروش و مبلغ وصولشده هر دو مهماند.
ثبت سند حسابداری استارتاپ؛ نمونههای کاربردی
ثبت سند در شرکت نوپا باید دقیقاً بر اساس ماهیت رویداد انجام شود. مهمترین اشتباه این است که هر ورودی بانک درآمد و هر خروج بانک هزینه تلقی شود. در ادامه چند ثبت متداول را به شکل سند دوطرفه میبینید. عنوان حسابها ممکن است با کدینگ شرکت متفاوت باشد و ثبت رویدادهای سرمایهای باید با اسناد حقوقی و ثبتی واقعی شرکت هماهنگ شود.
1. سند حسابداری واریز وجه توسط موسس بهعنوان طلب از شرکت
فرض کنید یکی از موسسان برای تامین هزینههای اولیه 500 میلیون تومان به حساب شرکت واریز کرده و این مبلغ بهعنوان طلب او از شرکت ثبت میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | 500,000,000 | |
| حساب جاری / پرداختنی به موسس | 500,000,000 |
در این ثبت، شرکت وجه نقد دریافت کرده اما درآمدی ایجاد نشده است. در مقابل، نسبت به موسس تعهد دارد.
2. سند حسابداری دریافت سرمایه ثبتشده
اگر مبلغ طبق فرآیند قانونی و اسناد شرکت بهعنوان سرمایه ثبت شده باشد، ثبت نمونه میتواند چنین باشد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | *** | |
| سرمایه | *** |
اگر وجه ابتدا قبل از تکمیل تشریفات قانونی دریافت شده باشد، ممکن است تا زمان نهایی شدن افزایش سرمایه در حساب واسط مانند «وجوه دریافتی بابت افزایش سرمایه» نگهداری شود. نحوه دقیق ثبت باید با اسناد حقوقی شرکت هماهنگ باشد.
3. سند حسابداری دریافت وام یا تامین مالی قابل بازپرداخت
اگر شرکت 2 میلیارد تومان تسهیلات یا وام دریافت کند:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | 2,000,000,000 | |
| تسهیلات / وام پرداختنی | 2,000,000,000 |
این مبلغ نیز درآمد عملیاتی شرکت نیست؛ بدهی است که باید براساس قرارداد بازپرداخت شود.
4. سند حسابداری دریافت پیشدریافت اشتراک سالانه مشتری
فرض کنید مشتری 120 میلیون تومان بابت سرویس دوازدهماهه پرداخت کرده است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | 120,000,000 | |
| پیشدریافت مشتریان | 120,000,000 |
5. سند حسابداری شناسایی درآمد اشتراک
اگر اشتراک 120 میلیون تومانی برای 12 ماه باشد، در یک مثال ساده سهم ماهانه 10 میلیون تومان خواهد بود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| پیشدریافت مشتریان | 10,000,000 | |
| درآمد اشتراک | 10,000,000 |
6. سند حسابداری فروش انجامشده ولی وصولنشده
| حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی مشتریان | 80,000,000 | |
| درآمد خدمات | 80,000,000 |
7. سند حسابداری وصول طلب از مشتری
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | 80,000,000 | |
| حسابهای دریافتنی مشتریان | 80,000,000 |
8. سند حسابداری پرداخت هزینه زیرساخت و سرویس ابری
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه زیرساخت و خدمات ابری | 60,000,000 | |
| بانک / حسابهای پرداختنی | 60,000,000 |
9. سند حسابداری خرید تجهیزات تیم استارتاپ
| حساب | بدهکار | بستانکار |
|---|---|---|
| تجهیزات رایانهای | 300,000,000 | |
| بانک / حسابهای پرداختنی | 300,000,000 |
10. سند حسابداری استهلاک تجهیزات
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک تجهیزات | *** | |
| استهلاک انباشته تجهیزات | *** |
11. سند حسابداری هزینه تحقیق و توسعه
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تحقیق و توسعه | 100,000,000 | |
| بانک / حسابهای پرداختنی | 100,000,000 |
اگر پروژه در مرحله توسعه باشد و تمام معیارهای شناسایی دارایی نامشهود احراز شود، ثبت میتواند بهجای هزینه به حساب دارایی نامشهود مرتبط منتقل شود. این تصمیم نباید صرفاً برای کاهش هزینه دوره گرفته شود و نیاز به مستندات و بررسی معیارهای استاندارد دارد.
حقوق تیم استارتاپ چگونه در مدیریت مالی دیده شود؟
حقوق در بسیاری از استارتاپها بزرگترین هزینه ثابت ماهانه است. رشد سریع تیم بدون مدل مالی میتواند Runway را بهشدت کوتاه کند. بنابراین برنامه استخدام باید همزمان با بودجه نقدی بررسی شود.
برای مثال اگر شرکت ماهانه 2 میلیارد تومان هزینه دارد و استخدام پنج نیروی جدید 500 میلیون تومان به هزینه ماهانه اضافه میکند، Net Burn بلافاصله تغییر خواهد کرد. مدیر باید بداند این استخدام برای رسیدن به چه نقطه عطفی لازم است و چه اثری روی زمان دور بعدی سرمایه دارد.
در حسابداری نیز هزینه حقوق، بیمه، مالیات و سایر مزایا باید جدا از پرداخت خالص کارکنان ثبت شود. برای جزئیات محاسبه و ثبت سند حقوق، مقاله حصین حاسب درباره محاسبه حقوق و دستمزد مطالعه تکمیلی مناسبی است. محاسبه حقوق و دستمزد؛ آموزش کامل از محاسبه تا ثبت سند
هزینه نیروهای پیمانکاری و پروژهای نیز بهتر است با قرارداد و پروژه مربوط ثبت شود. اگر تیم توسعه برای یک ماژول مشخص از برنامهنویس بیرونی استفاده میکند، اتصال هزینه او به پروژه تحلیل هزینه محصول را دقیقتر میکند.
کنترل حساب بانکی و مغایرتگیری چرا برای استارتاپ ضروری است؟
استارتاپها معمولاً تعداد زیادی پرداخت آنلاین، اشتراک نرمافزاری و تراکنش بانکی دارند. اگر ثبت حسابداری با گردش بانک تطبیق داده نشود، ممکن است پرداختی دوبار ثبت شود، هزینهای جا بیفتد یا واریزی مشتری به فاکتور درست تخصیص پیدا نکند.
مغایرتگیری بانکی بهتر است حداقل ماهانه و در شرکتهای پرتراکنش با فاصله کوتاهتر انجام شود. مانده بانک در دفتر باید با صورتحساب بانکی تطبیق داده شود و اقلام باز مانند پرداختهای در راه یا دریافتهای شناسایینشده مشخص باشند.
این کنترل همچنین از اشتباه در Burn Rate جلوگیری میکند. اگر بخشی از تراکنشها ثبت نشده باشند، گزارشی که مدیر برای مصرف نقد میبیند واقعیت را منعکس نمیکند.
برای جزئیات بیشتر درباره این فرآیند میتوانید مقاله حصین حاسب درباره تنظیم صورت مغایرت بانکی را مطالعه کنید. مراحل تنظیم صورت مغایرت بانکی در حسابداری
چه زمانی اکسل برای حسابداری شرکت نوپا کافی نیست؟
در شروع فعالیت، یک فایل ساده برای بودجه یا پیگیری جریان نقد میتواند مفید باشد. مشکل زمانی ایجاد میشود که اکسل جای سیستم حسابداری را بگیرد و اطلاعات مالی در چند فایل مستقل پخش شود.
وقتی مشتریان، قراردادها، هزینهها، سرمایهگذاران و تعداد تراکنشها افزایش پیدا میکنند، احتمال نسخههای مختلف فایل، حذف فرمول، ورود دوباره اطلاعات و مغایرت با بانک بیشتر میشود. در این مرحله مدیر باید بتواند از دادههای ثبتشده صورت سود و زیان، ترازنامه، مانده اشخاص و گزارشهای مدیریتی استخراج کند.
در همین نقطه استفاده از یک سیستم یکپارچه منطقیتر میشود. نرمافزار حسابداری 2HS حصین حاسب بهعنوان یک سیستم مالی و اداری فرآیندمحور برای شرکتها طراحی شده و قابلیتهایی مانند مدیریت اسناد حسابداری، قراردادها، فرآیندهای مالی و گزارشگیری را در یک محیط یکپارچه ارائه میکند. در معرفی رسمی حصین حاسب نیز این نرمافزار برای استارتاپها و کسبوکارهای کوچک و متوسط قابل استفاده معرفی شده است.
برای استارتاپ، نکته اصلی این است که کدینگ و فرآیندها متناسب با مدل درآمدی و سرمایهگذاری طراحی شوند. یک SaaS، مارکتپلیس و استارتاپ فروش کالا به گزارشهای یکسانی نیاز ندارند؛ بنابراین سیستم باید براساس واقعیت شرکت تنظیم شود، نه اینکه شرکت خود را مجبور کند دقیقاً با ساختار پیشفرض نرمافزار کار کند.
کنترل داخلی استارتاپ را از چه زمانی شروع کنیم؟
کنترل داخلی فقط برای شرکت بزرگ نیست. در تیم کوچک نیز بهتر است پرداختها، دسترسیهای بانکی و تایید هزینهها چارچوب داشته باشند. اگر یک نفر بتواند قرارداد ببندد، پرداخت انجام دهد و ثبت حسابداری را نیز بدون بررسی تغییر دهد، ریسک خطا و سوءاستفاده بالا میرود.
برای پرداختهای بزرگ میتوان سطح تایید تعریف کرد. خریدهای تیم باید درخواست و تایید داشته باشند. اطلاعات کارت و حساب شرکت نباید در اختیار تعداد زیادی از افراد باشد. دسترسی کاربران نرمافزار نیز باید متناسب با نقش آنها باشد.
اسناد سرمایهگذاری و قراردادهای سهام از حساسترین مدارک شرکت هستند و باید نسخه معتبر و قابل ردیابی داشته باشند. همین موضوع درباره قراردادهای مهم مشتری و تامینکننده نیز وجود دارد.
نسخه پشتیبان از اطلاعات مالی و ثبت تاریخچه تغییر اسناد، کنترل را قویتر میکند. هدف ایجاد بوروکراسی نیست؛ هدف این است که شرکت در زمان رشد مجبور نباشد از صفر نظم مالی ایجاد کند.
اشتباهات رایج در حسابداری استارتاپ
اولین اشتباه، یکی گرفتن سرمایه با درآمد است. واریز بنیانگذار، سرمایهگذار یا وامدهنده باید براساس ماهیت خودش ثبت شود و نباید فروش شرکت را بزرگتر نشان دهد.
اشتباه دوم، نگاه کردن فقط به مانده بانک است. مانده بالا بدون در نظر گرفتن تعهدات آینده میتواند مدیر را به استخدام یا هزینهکرد بیش از توان شرکت تشویق کند.
اشتباه سوم، محاسبه نکردن Burn Rate و Runway است. جذب سرمایه پایان مسئله نقدینگی نیست؛ از همان روز باید مشخص باشد پول با چه سرعتی مصرف میشود.
اشتباه چهارم، ثبت همه مخارج توسعه بهعنوان دارایی است. هزینههای تحقیق و بخشی از توسعه طبق شرایط ممکن است هزینه دوره باشند و شناسایی دارایی نامشهود نیازمند معیارهای مشخص است.
اشتباه پنجم، ثبت همه خریدها بهعنوان هزینه جاری است. لپتاپ، تجهیزات یا داراییهای بلندمدت باید از مخارج جاری تفکیک شوند.
اشتباه ششم، نداشتن گزارش مطالبات است. فروش انجامشدهای که پول آن ماهها وصول نمیشود، نمیتواند جایگزین نقدینگی لازم برای حقوق و هزینههای روزانه شود.
اشتباه هفتم، نگهداری هزینهها در کارتهای شخصی موسسان بدون ثبت حساب آنهاست. این کار در زمان جذب سرمایه یا تسویه حساب شرکا اختلاف ایجاد میکند.
اشتباه هشتم، بودجه بدون مقایسه با عملکرد واقعی است. بودجهای که فقط ابتدای سال تهیه و بعد فراموش میشود ابزار مدیریت نیست.
اشتباه نهم، گزارشهای متفاوت برای مدیر و سرمایهگذار است که با یکدیگر تطبیق ندارند. عدد فروش، هزینه و نقد باید از منبع مالی مشخص و قابل توضیح استخراج شود.
اشتباه دهم، شروع کنترل مالی بعد از رشد شرکت است. ایجاد نظم زمانی که تراکنشها کم هستند بسیار ارزانتر و سادهتر از بازسازی اسناد چند سال فعالیت است.
حسابداری استارتاپ زمانی ارزش مدیریتی پیدا میکند که فقط به ثبت گذشته محدود نباشد. بنیانگذار باید بتواند همزمان مانده نقد، Burn Rate، Runway، هزینه تیم، مطالبات، سرمایه و درآمد واقعی را ببیند. این اطلاعات مشخص میکنند شرکت با منابع فعلی تا چه زمانی میتواند ادامه دهد و چه تصمیمهایی درباره استخدام، محصول یا جذب سرمایه باید زودتر گرفته شوند.
از نظر حسابداری نیز سرمایه موسسان، وام، سرمایهگذاری، درآمد مشتری و پیشدریافت ماهیت یکسانی ندارند. هزینه توسعه محصول، تجهیزات و خدمات جاری نیز باید درست طبقهبندی شوند تا صورتهای مالی تصویر واقعیتری از شرکت ارائه کنند.
- سرمایه و درآمد را از روز اول جدا ثبت کنید.
- Runway را هر ماه همراه با سناریوی آینده بهروز کنید.
- بودجه استخدام و بازاریابی را به هدفهای قابل اندازهگیری متصل کنید.
- هزینه محصول و تحقیق و توسعه را بدون بررسی ماهیت حسابداری ثبت نکنید.
- گزارش مالی ماهانهای تهیه کنید که برای مدیر و سرمایهگذار قابل دفاع باشد.
برای مدیریت مالی استارتاپ سوال دارید؟
اگر درباره ثبت سرمایه موسسان، گزارش سرمایهگذار، مدیریت جریان نقدی، هزینه توسعه محصول یا ثبتهای حسابداری شرکت نوپا ابهام دارید، مسئله واقعی کسبوکار خود را در تالار پرسشوپاسخ حصین حاسب مطرح کنید.
- بررسی ساختار حسابداری متناسب با مدل استارتاپ
- راهنمایی درباره ثبت سرمایه، هزینه و درآمد
- پاسخ تخصصی به مسئله مالی واقعی شرکت
سوالات متداول
-
حسابداری استارتاپ چگونه با یک کسبوکار معمولی متفاوت است؟
تفاوت اصلی در مدل رشد و نوع تصمیمگیریهای مالی است که مدیر باید انجام دهد. استارتاپها معمولاً در ابتدای فعالیت هزینههای بیشتری دارند و باید به دنبال جذب سرمایه و کنترل نقدینگی باشند.
-
Burn Rate و Runway در مدیریت مالی استارتاپ چه معنایی دارند؟
Burn Rate نرخ مصرف نقدینگی است و نشان میدهد استارتاپ با چه سرعتی پول خود را مصرف میکند. Runway مدت زمانی است که استارتاپ میتواند با وجه نقد موجود و Burn Rate فعلی ادامه دهد.
-
چرا ثبت هزینههای توسعه محصول در حسابداری استارتاپها اهمیت دارد؟
ثبت صحیح هزینههای توسعه محصول به مدیریت بهینه منابع مالی و تصمیمگیری در مورد کاهش هزینهها و بررسی سودآوری کمک میکند. در غیر این صورت، ممکن است هزینههای غیرضروری یا نادرست ثبت گردند.
-
چگونه میتوان از قبضها و هزینههای ناپایدار جلوگیری کرد؟
یکی از روشها جداسازی جریان مالی کسبوکار از زندگی شخصی موسسان است. همچنین باید روال مشخصی برای اسناد مالی تعریف و ایجاد شود تا تمامی تراکنشها قابل ردیابی باشند.
-
نکات کلیدی برای مدیریت نقدینگی در استارتاپها چیست؟
مدیریت نقدینگی باید آیندهنگر باشد. پیشبینی جریان ورود و خروج نقد به طور منظم و بررسی تعهدات مالی و هزینهها به مدیران کمک میکند تا از کمبود نقدی جلوگیری کنند.



ارسال نظر