
حسابداری نمایندگی فروش؛ مدیریت شعب، کمیسیون و تسویه
حسابداری نمایندگی فروش؛ مدیریت شعب، کمیسیون و تسویه با نرمافزار حسابداری نمایندگی
مدیریت مالی یک شبکه فروش زمانی پیچیده میشود که فروش فقط از دفتر مرکزی انجام نشود. ممکن است شرکت چند شعبه مستقیم داشته باشد، بخشی از کالا را از طریق نمایندگان مستقل بفروشد، برای هر نماینده درصد کمیسیون متفاوت تعریف کند، کالا را امانی تحویل دهد، از بعضی نمایندگان چک بگیرد و تسویه برخی قراردادها نیز فقط پس از وصول وجه از مشتری انجام شود. در چنین شرایطی، یک گزارش ساده فروش نمیتواند وضعیت واقعی شبکه را نشان دهد.
نرمافزار حسابداری نمایندگی باید بتواند فروش هر شعبه و نماینده، موجودی کالا، مطالبات، کمیسیون فروش، برگشت از فروش، دریافتها و تسویه نمایندگان را در یک ساختار منظم و قابل ردیابی کنترل کند. مدیر باید در هر لحظه بداند هر نمایندگی چقدر فروخته، چه مبلغی وصول شده، چه میزان کالا نزد نماینده باقی مانده، چه مقدار کمیسیون تعلق گرفته و در نهایت کدام نماینده بدهکار یا بستانکار شرکت است.
این راهنما دقیقاً همین مسیر را بررسی میکند؛ از تعریف ساختار نمایندگی و مدیریت شعب تا محاسبه کمیسیون، ثبت سندهای حسابداری و تسویه نهایی با نمایندگان.
حسابداری نمایندگی فروش دقیقاً چه چیزی را مدیریت میکند؟
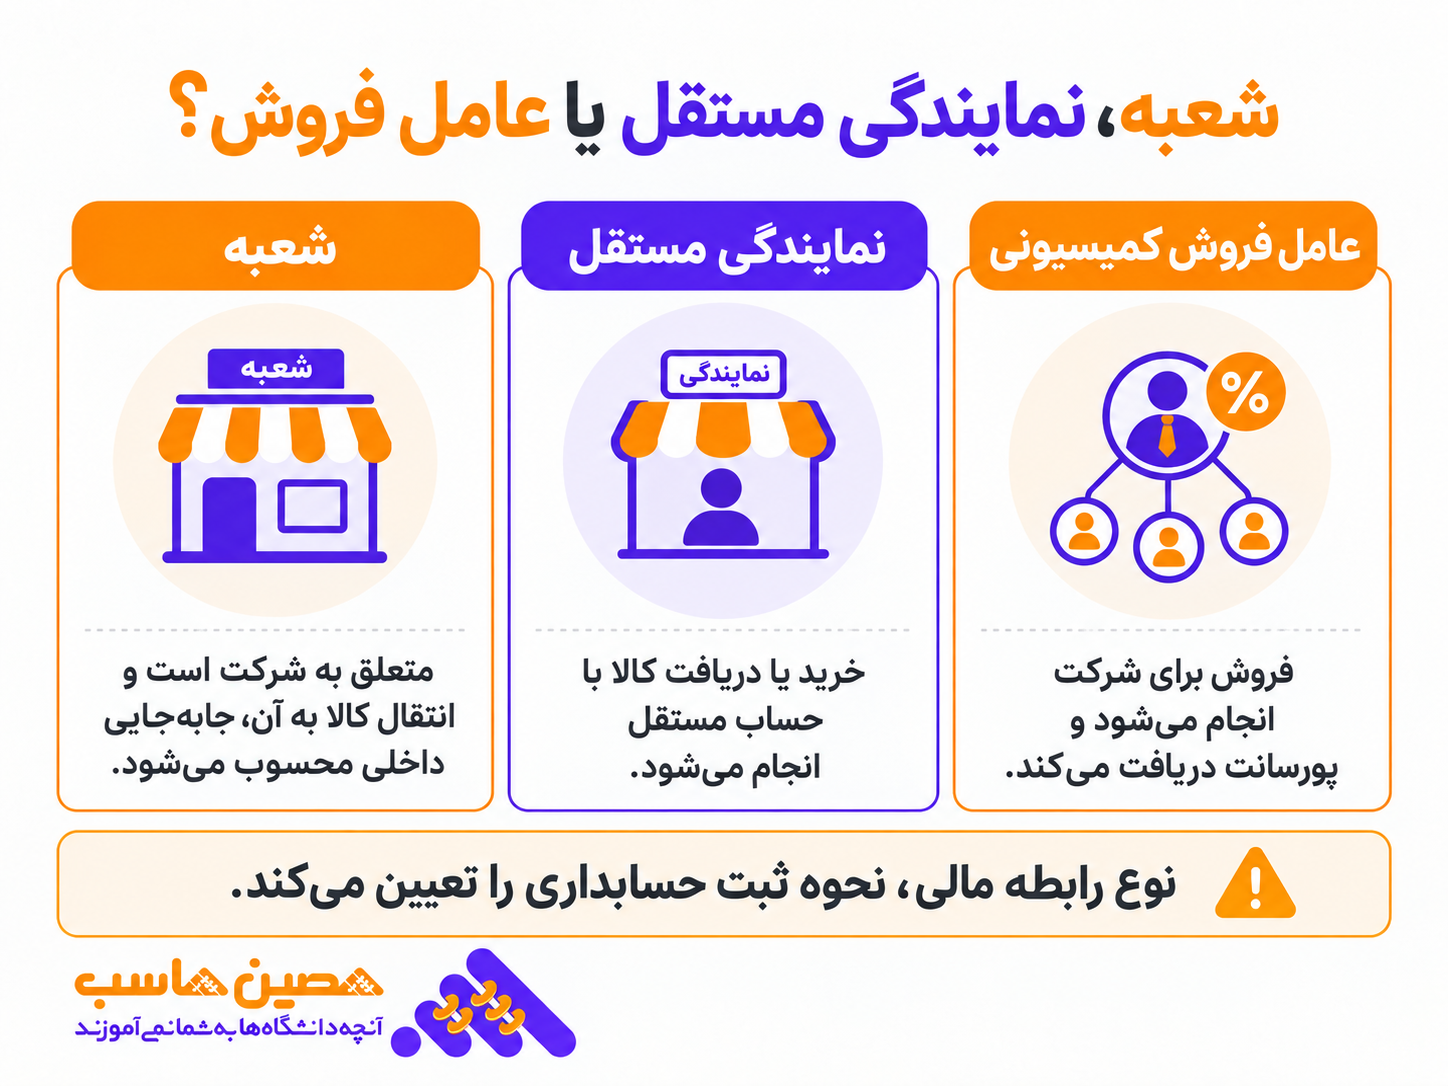
اولین نکتهای که باید روشن شود این است که «شعبه» و «نماینده فروش» الزاماً یک مفهوم نیستند. یک شعبه ممکن است مستقیماً متعلق به شرکت باشد و تمام دارایی، موجودی، کارکنان و فروش آن متعلق به همان شخصیت اقتصادی باشد. در مقابل، نمایندگی ممکن است یک شخص یا کسبوکار مستقل باشد که بر اساس قرارداد، محصولات شرکت را عرضه میکند و بابت فروش خود حاشیه سود یا کمیسیون دریافت میکند.
این تفاوت روی حسابداری اثر مستقیم دارد. انتقال کالا از انبار مرکزی به شعبهای که متعلق به همان شرکت است، معمولاً فروش به مشتری محسوب نمیشود؛ بلکه جابهجایی داخلی موجودی است. اما اگر همان کالا به یک نماینده مستقل فروخته شود، ممکن است فروش واقعی و حساب دریافتنی نماینده ایجاد شود.
حالت سوم هم وجود دارد: شرکت کالا را به نماینده تحویل میدهد اما مالکیت کالا تا زمان فروش به مشتری نهایی نزد شرکت باقی میماند. در چنین مدلی، تحویل کالا به نماینده بهتنهایی نباید به معنی فروش قطعی تلقی شود و موجودی نزد نماینده باید جداگانه کنترل شود.
به همین دلیل حسابداری نمایندگی فروش باید قبل از هر چیز بتواند نوع رابطه مالی شرکت و هر نماینده را مشخص کند.
برای هر نمایندگی بهتر است حداقل اطلاعات زیر ثبت شود:
نام و مشخصات نماینده، نوع قرارداد، محدوده فعالیت، تاریخ شروع و پایان همکاری، سقف اعتبار، درصد یا روش محاسبه کمیسیون، نحوه تسویه، حساب بانکی، کالاهای مجاز، تخفیفهای قابل اعمال، مانده حساب، اسناد دریافتنی و وضعیت قرارداد.
اگر این اطلاعات فقط داخل قرارداد کاغذی یا فایل اکسل نگهداری شوند و ارتباطی با سیستم فروش نداشته باشند، احتمال اختلاف در زمان تسویه بسیار بالا میرود.
تفاوت شعبه، نمایندگی مستقل و عامل فروش چیست؟
قبل از طراحی نرمافزار حسابداری نمایندگی، ساختار شبکه فروش را مشخص کنید. بسیاری از مشکلات حسابداری زمانی ایجاد میشوند که همه واحدهای فروش تحت عنوان «شعبه» در سیستم تعریف شدهاند، در حالی که رابطه مالی آنها یکسان نیست.
شعبه متعلق به شرکت
اگر شعبه متعلق به خود شرکت باشد، فروش آن در نهایت فروش همان شرکت است. موجودی شعبه نیز بخشی از موجودی شرکت محسوب میشود و کارکنان آن معمولاً هزینه نیروی انسانی همان مجموعه هستند.
در این حالت مدیر میخواهد عملکرد هر شعبه را جداگانه ببیند، اما در پایان نیز یک گزارش تجمیعی از کل کسبوکار داشته باشد.
برای مثال:
شعبه تهران ممکن است در یک ماه 2 میلیارد تومان فروش داشته باشد، شعبه اصفهان 1.4 میلیارد و شعبه شیراز 900 میلیون تومان.
این فروشها باید هم به تفکیک شعبه قابل مشاهده باشند و هم در گزارش کل شرکت تجمیع شوند.
نمایندگی مستقل
نماینده مستقل شخصیت اقتصادی جداگانهای دارد. بسته به قرارداد، ممکن است کالا را با قیمت همکاری خریداری کند و خودش به مشتری بفروشد. در این حالت سود نماینده از تفاوت قیمت خرید و فروش ایجاد میشود و الزاماً چیزی با عنوان «هزینه کمیسیون» در دفاتر شرکت اصلی وجود ندارد.
برای مثال شرکت کالایی را که قیمت مصرفکننده آن 10 میلیون تومان است به نماینده با قیمت 8.5 میلیون تومان میفروشد. 1.5 میلیون تومان اختلاف، در عمل حاشیه فروش نماینده است.
این مدل با حالتی که نماینده دقیقاً به نام شرکت فروش میکند و 10 درصد کمیسیون میگیرد متفاوت است.
عامل یا نماینده کمیسیونی
در این مدل، فروش متعلق به شرکت است و نماینده بابت ایجاد فروش یا وصول مطالبات، پورسانت دریافت میکند.
مثلاً:
فروش انجامشده: 500 میلیون تومان
نرخ کمیسیون: 5 درصد
کمیسیون اولیه: 25 میلیون تومان
در این مدل، شرکت باید بتواند مبلغ کمیسیون را بهصورت جداگانه محاسبه و به حساب نماینده منظور کند.
بنابراین یکی از مهمترین تنظیمات در نرمافزار حسابداری نمایندگی، تعیین نوع نماینده است. اگر این موضوع از ابتدا درست تعریف نشود، گزارش فروش، درآمد و پورسانت قابل اتکا نخواهد بود.
قرارداد نمایندگی فروش چه اطلاعات مالی باید داشته باشد؟
بخش زیادی از اختلافهای مالی میان شرکت و نماینده از نرمافزار یا ثبت حسابداری شروع نمیشود؛ مشکل اصلی معمولاً قرارداد مبهم است. اگر قرارداد مشخص نکند فروش چگونه محاسبه میشود، کمیسیون چه زمانی قطعی است، هزینه حمل با چه کسی است یا کالای برگشتی چه اثری بر تسویه دارد، حتی دقیقترین سیستم حسابداری نیز نمیتواند اختلاف طرفین را بهطور کامل برطرف کند.
در قرارداد نمایندگی بهتر است مبنای قیمت فروش، سقف تخفیف مجاز، روش محاسبه کمیسیون، زمان قطعی شدن پورسانت، دوره تسویه، سقف اعتبار، شرایط دریافت چک، مسئولیت هزینه حمل، نحوه برخورد با کالای معیوب و برگشتی و شرایط پایان همکاری بهصورت روشن مشخص شود.
برای مثال، عبارت «5 درصد کمیسیون فروش به نماینده تعلق میگیرد» بهتنهایی کافی نیست. باید مشخص شود این 5 درصد روی مبلغ ناخالص فاکتور محاسبه میشود یا مبلغ پس از تخفیف، آیا مالیات و عوارض در مبنای محاسبه قرار میگیرند، فروش برگشتی چگونه از پورسانت کسر میشود و آیا پرداخت کمیسیون منوط به وصول وجه از مشتری است یا خیر.
همچنین اگر کالا بهصورت امانی در اختیار نماینده قرار میگیرد، باید در قرارداد مشخص شود مالکیت کالا چه زمانی منتقل میشود، مسئولیت کسری یا آسیب کالا بر عهده چه کسی است و موجودی فروشنرفته در پایان قرارداد چگونه بازگردانده خواهد شد. همین اطلاعات باید تا حد امکان در نرمافزار حسابداری نمایندگی نیز قابل تعریف باشند تا محاسبات مالی براساس قرارداد انجام شوند، نه براساس تصمیمهای موردی پایان ماه.
- نوع رابطه با نماینده؛ خرید قطعی، امانی یا کمیسیونی
- مبنای قیمت و سقف تخفیف مجاز
- درصد و مبنای محاسبه کمیسیون فروش
- اثر برگشت کالا و تخفیف بر پورسانت
- زمان و دوره تسویه نماینده
- سقف اعتبار و شرایط فروش مدتدار
- مسئولیت حمل، کسری، خرابی و کالای مرجوعی
نرمافزار حسابداری نمایندگی باید چه بخشهایی را به هم متصل کند؟
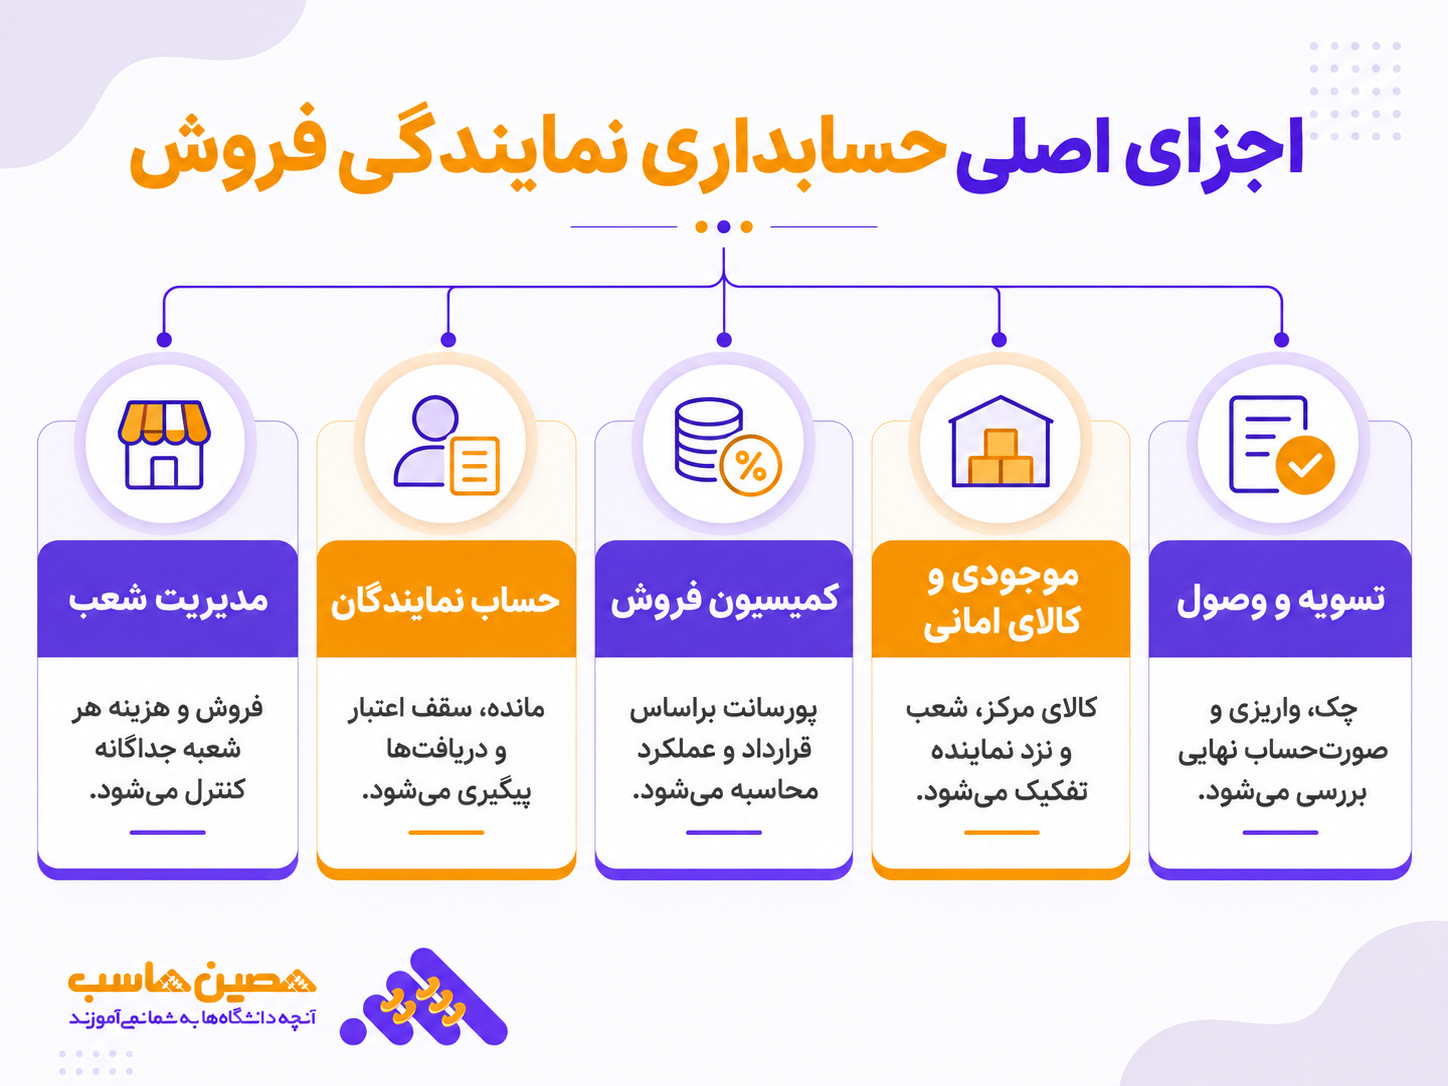
سیستم مناسب نباید فقط یک دفتر حسابداری با امکان تعریف چند شخص باشد. عملیات واقعی شبکه نمایندگی از چند بخش تشکیل شده است که باید به یکدیگر متصل باشند.
اولین بخش، اطلاعات نمایندگان و شعب است. هر نماینده باید پرونده مالی مستقل داشته باشد. قرارداد، منطقه فروش، سطح اعتبار، درصد پورسانت و مانده حساب باید در همان پرونده قابل مشاهده باشد.
بخش دوم فروش است. هر فاکتور باید مشخص کند فروش مربوط به کدام شعبه، نماینده یا عامل فروش بوده است. اگر چند نفر در یک فروش نقش داشتهاند، سیستم باید بتواند ذینفع فروش را مشخص کند.
بخش سوم انبار است. اگر کالا بین مرکز و شعب جابهجا میشود یا کالای امانی نزد نمایندگان قرار دارد، موجودی هر محل باید جداگانه کنترل شود.
بخش چهارم خزانه است. دریافت نقدی، کارتخوان، حواله بانکی، چک و سایر روشهای وصول باید به نمایندگی و فاکتور مرتبط شوند.
در نهایت بخش کمیسیون و تسویه قرار دارد. سیستم باید بداند کمیسیون براساس چه چیزی محاسبه میشود و بعد از کسر برگشتیها، تخفیفها، مطالبات و سایر موارد، مانده نهایی نماینده چه مقدار است.
| بخش | اطلاعات اصلی | کاربرد مدیریتی |
|---|---|---|
| پرونده نمایندگی | قرارداد، منطقه، اعتبار، کمیسیون و مانده | شناخت وضعیت هر نماینده |
| فروش | فاکتور، کالا، مشتری، تخفیف و برگشتی | تحلیل عملکرد فروش |
| انبار | موجودی مرکز، شعب و کالای نزد نماینده | کنترل موجودی و انتقال کالا |
| خزانه | بانک، صندوق، چک و دریافتها | کنترل وصول و نقدینگی |
| کمیسیون و تسویه | پورسانت، کسورات، مطالبات و پرداخت | محاسبه مانده نهایی نماینده |
مدیریت شعب چگونه باید در حسابداری انجام شود؟
وقتی شرکت بیش از یک شعبه دارد، اولین نیاز مدیریتی این است که اطلاعات هر شعبه جدا باشد اما مرکز بتواند کل شبکه را یکجا مشاهده کند.
فروش، موجودی، صندوق، هزینه و سود هر شعبه باید دارای شناسه مشخص باشند. اگر همه فروشها فقط در یک حساب «فروش» جمع شوند، صورت سود و زیان کل شرکت قابل تهیه است اما مدیر نمیتواند عملکرد شعب را مقایسه کند.
برای همین معمولاً از ساختارهایی مانند شعبه، مرکز هزینه یا تفصیلی شناور استفاده میشود.
بهعنوان مثال، یک هزینه تبلیغات 100 میلیون تومانی ممکن است فقط مربوط به شعبه تبریز باشد. اگر آن را در هزینه تبلیغات کل شرکت ثبت کنیم اما شعبه مشخص نباشد، سود شعب مختلف بهدرستی محاسبه نمیشود.
مدیریت موجودی نیز اهمیت زیادی دارد. مدیر باید بتواند ببیند:
چه مقدار کالا در انبار مرکزی وجود دارد، چه مقدار در هر شعبه است، چه کالایی در مسیر انتقال قرار دارد و چه میزان کالا نزد نمایندگان امانی است.
انتقال کالا نیز باید سند و شماره پیگیری داشته باشد. اگر شعبه اصفهان 200 واحد کالا از مرکز دریافت کرده، خروج از انبار مرکز و ورود به انبار شعبه باید با یکدیگر قابل تطبیق باشند.
نباید فقط انبار مرکز کاهش یابد و چند روز بعد کاربر شعبه بهصورت دستی موجودی را افزایش دهد. این روش در شبکههای بزرگ به سرعت باعث اختلاف موجودی میشود.
انتقال کالا به شعبه فروش محسوب میشود؟
اگر شعبه متعلق به همان شرکت باشد، انتقال داخلی کالا معمولاً به خودی خود فروش به مشتری محسوب نمیشود.
فرض کنید شرکت 500 دستگاه از یک محصول را از انبار تهران به شعبه مشهد انتقال میدهد. تا زمانی که این کالا به مشتری فروخته نشده است، شرکت فقط محل نگهداری موجودی را تغییر داده است.
در سیستم دائمی موجودی میتوان انتقال را به شکل جابهجایی بین انبارها ثبت کرد.
اما اگر کالا به یک نماینده مستقل فروخته شود، موضوع متفاوت است. در این حالت، براساس قرارداد ممکن است فاکتور فروش برای نماینده صادر و حساب دریافتنی او ایجاد شود.
حالت سوم کالای امانی است. در این حالت نماینده کالا را در اختیار دارد ولی مالکیت آن تا زمان فروش نهایی برای شرکت باقی میماند. سیستم باید موجودی نزد نماینده را جدا نشان دهد.
این تفکیک برای مدیر بسیار مهم است؛ زیرا ارسال 10 میلیارد تومان کالا به نمایندگیها الزاماً به معنی 10 میلیارد تومان فروش نیست.
کالای امانی نزد نماینده چگونه کنترل میشود؟
در بسیاری از شبکههای فروش، شرکت برای افزایش سرعت عرضه کالا را در اختیار نماینده قرار میدهد اما تسویه زمانی انجام میشود که نماینده کالا را فروخته باشد.
اگر این فرآیند فقط در اکسل یا پیامرسان ثبت شود، بعد از مدتی مشخص نیست چه مقدار کالا نزد هر نماینده باقی مانده است.
برای هر ارسال امانی باید حداقل این اطلاعات وجود داشته باشد:
شماره حواله، تاریخ، نماینده، کالا، تعداد، ارزش کالا، تعداد فروختهشده، تعداد برگشتی و مانده نزد نماینده.
فرض کنید 100 دستگاه برای نماینده ارسال شده است. طی ماه:
70 دستگاه فروخته شده،
10 دستگاه برگشت داده شده،
20 دستگاه هنوز نزد نماینده باقی مانده است.
سیستم باید این سه عدد را جدا نشان دهد.
اگر کل 100 دستگاه در زمان ارسال بهعنوان فروش ثبت شود، فروش شرکت بیش از واقع نشان داده خواهد شد و حساب نماینده نیز به اشتباه بدهکار میشود.
کمیسیون فروش چگونه تعریف شود؟
یکی از حساسترین موضوعات در مدیریت نمایندگی فروش، کمیسیون است. مشکل معمولاً از درصد کمیسیون شروع نمیشود؛ مشکل از تعریف «مبنای محاسبه» آغاز میشود.
فرض کنید قرارداد میگوید نماینده 5 درصد پورسانت دریافت میکند.
سوال این است: 5 درصد چه عددی؟
مبلغ ناخالص فاکتور؟
مبلغ پس از تخفیف؟
مبلغ بدون مالیات و عوارض؟
فقط کالاهای مشخص؟
فروش وصولشده؟
یا کل فروش حتی اگر مشتری هنوز پرداخت نکرده باشد؟
این موارد باید قبل از شروع همکاری در قرارداد و نرمافزار مشخص شوند.
کمیسیون بر اساس مبلغ فاکتور
سادهترین مدل این است که درصدی از مبلغ فروش به نماینده تعلق بگیرد.
اگر فروش مشمول کمیسیون 400 میلیون تومان و نرخ 5 درصد باشد:
کمیسیون = 20 میلیون تومان
کمیسیون بعد از تخفیف
فرض کنید قیمت فاکتور 400 میلیون تومان است اما 40 میلیون تومان تخفیف داده شده است.
اگر کمیسیون روی مبلغ خالص محاسبه شود:
360 میلیون × 5 درصد = 18 میلیون تومان
این دو میلیون تومان اختلاف در یک فاکتور شاید زیاد نباشد، اما در شبکهای با فروش چند ده میلیارد تومانی اهمیت زیادی پیدا میکند.
کمیسیون براساس وصول
بعضی شرکتها پورسانت را زمانی قطعی میکنند که پول فروش از مشتری وصول شده باشد.
این روش در فروش اعتباری اهمیت دارد.
فرض کنید نماینده یک میلیارد تومان فروش ایجاد کرده اما تا پایان ماه فقط 700 میلیون تومان وصول شده است.
اگر قرارداد میگوید کمیسیون 5 درصد فروش وصولشده است:
کمیسیون قابل پرداخت = 35 میلیون تومان
نه 50 میلیون تومان.
کمیسیون پلکانی
برای تشویق فروش بیشتر میتوان نرخ کمیسیون را پلکانی تعریف کرد.
مثلاً:
تا 500 میلیون تومان: 3 درصد
از 500 میلیون تا یک میلیارد: 4 درصد
بیش از یک میلیارد: 5 درصد
در این مدل باید دقیقاً مشخص شود نرخ بالاتر روی کل فروش اعمال میشود یا فقط روی بخش مازاد.
این جزئیات باید در سیستم تعریف شوند؛ نه اینکه حسابدار پایان ماه هر بار پورسانت را با فایل دستی محاسبه کند.
برگشت از فروش چه اثری روی کمیسیون دارد؟
یکی از مهمترین اختلافهای بین شرکت و نماینده زمانی ایجاد میشود که پورسانت پرداخت شده اما مشتری بعداً کالا را برگشت میدهد.
فرض کنید نماینده در فروردین بابت 500 میلیون تومان فروش، 25 میلیون تومان کمیسیون گرفته است. در اردیبهشت، 50 میلیون تومان از همان فروش برگشت داده میشود.
اگر قرارداد کمیسیون 5 درصدی داشته باشد، باید مشخص شود آیا 2.5 میلیون تومان از کمیسیون قبلی برگشت داده میشود یا خیر.
نرمافزار مناسب باید فاکتور برگشتی را به فروش اصلی مرتبط کند و اثر آن را در تسویه بعدی نماینده نشان دهد.
همین موضوع درباره تخفیفهای بعد از فروش یا اصلاح فاکتور نیز وجود دارد.
اگر سیستم فقط فاکتور اصلی را برای کمیسیون در نظر بگیرد، نماینده ممکن است بابت فروشی که عملاً برگشت خورده همچنان پورسانت دریافت کرده باشد.
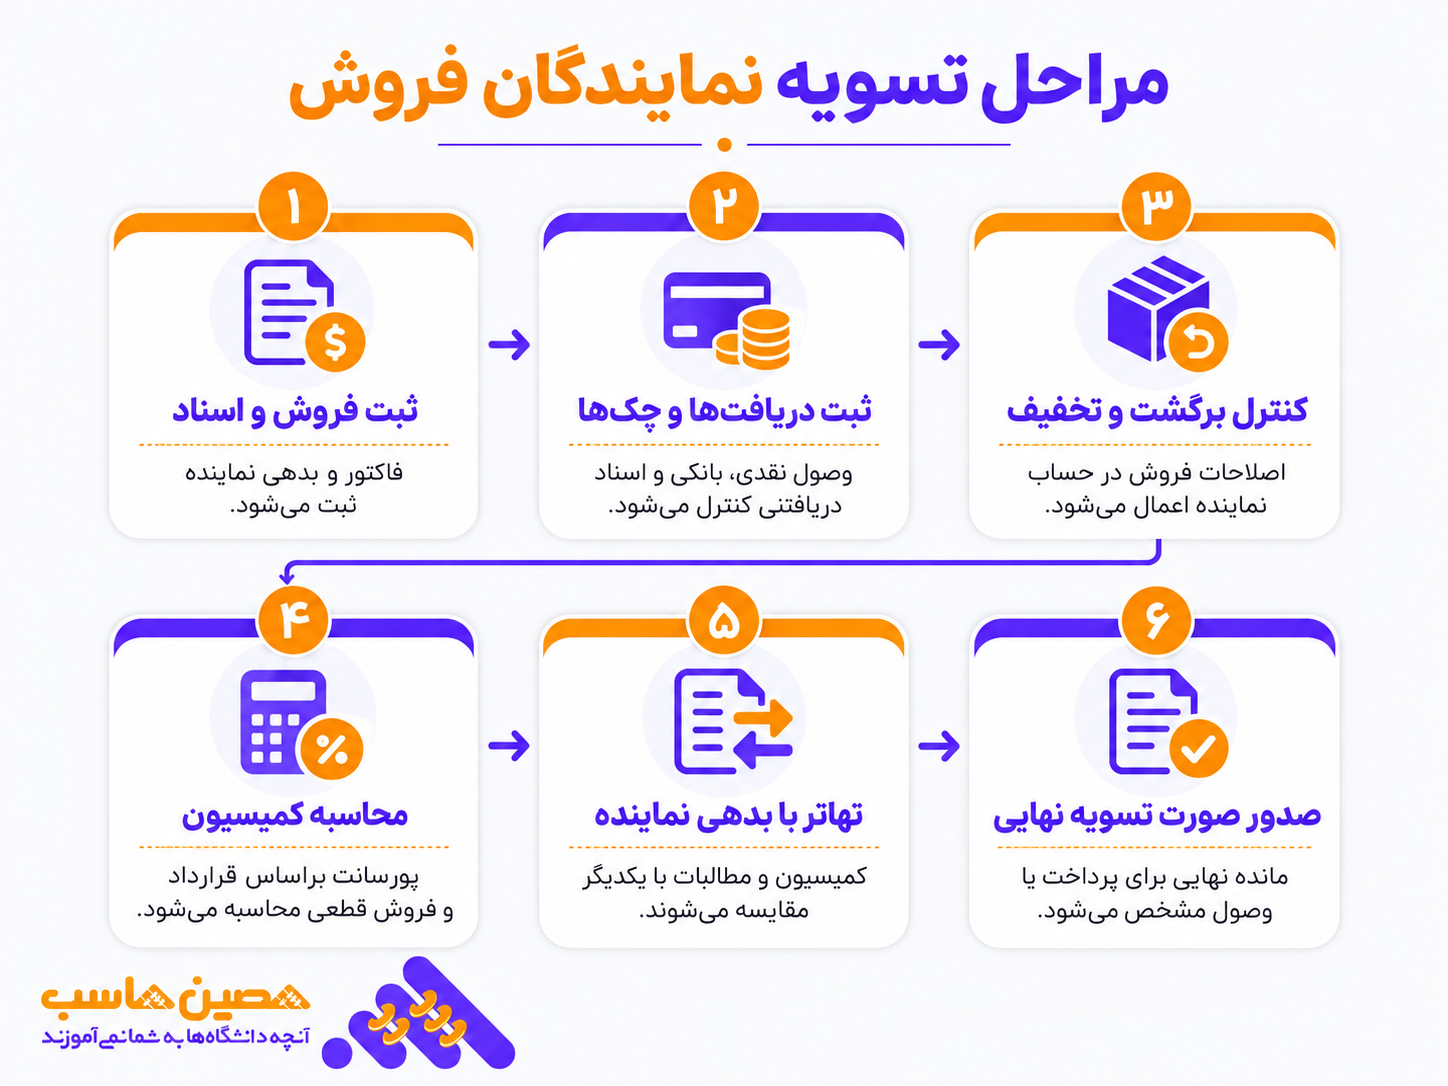
تسویه نمایندگان چگونه انجام میشود؟
تسویه فقط به معنی «پرداخت کمیسیون» نیست. در بسیاری از قراردادها، نماینده همزمان میتواند بدهکار و بستانکار شرکت باشد.
برای مثال:
مطالبات شرکت از نماینده: 300 میلیون تومان
کمیسیون قابل پرداخت به نماینده: 25 میلیون تومان
هزینه تبلیغ مورد تایید نماینده: 5 میلیون تومان
برگشت کالا به ارزش: 20 میلیون تومان
بنابراین مبلغ قابل تسویه باید از ترکیب این حسابها محاسبه شود.
یک صورتحساب شفاف نماینده باید حداقل شامل موارد زیر باشد:
مانده ابتدای دوره، فروش دوره، برگشت فروش، دریافتها، چکها، کمیسیون، کسورات، هزینههای مورد تایید، تعدیلات و مانده پایان دوره.
| عنوان | مبلغ نمونه | اثر در تسویه |
|---|---|---|
| مانده بدهی ابتدای دوره | 100 میلیون تومان | افزایش بدهی نماینده |
| فروش جدید به نماینده | 500 میلیون تومان | افزایش بدهی نماینده |
| برگشت از فروش | 30 میلیون تومان | کاهش بدهی نماینده |
| واریزی نماینده | 400 میلیون تومان | کاهش بدهی نماینده |
| کمیسیون تاییدشده | 25 میلیون تومان | کاهش مانده قابل پرداخت توسط نماینده |
| مانده پایان دوره | 145 میلیون تومان | بدهی باقیمانده نماینده |
وجود چنین صورتحسابی باعث میشود نماینده قبل از پرداخت بتواند دقیقاً ببیند مانده از چه اجزایی تشکیل شده است.
تسویه نقدی، چکی و مدتدار چگونه کنترل شود؟
نمایندگیها ممکن است به روشهای مختلف تسویه کنند.
نمایندهای ممکن است هر هفته وجه فروش را واریز کند. نماینده دیگر چک یکماهه بدهد و قرارداد یک نماینده بزرگ نیز تسویه پایان ماه داشته باشد.
نرمافزار باید تاریخ سررسید را از تاریخ صدور فاکتور جدا نگه دارد.
اگر نماینده چک ارائه کرده باشد، چک تا زمان وصول نباید با موجودی نقدی بانک اشتباه گرفته شود.
سیستم باید حداقل مبلغ چک، شماره، بانک، تاریخ سررسید، صادرکننده و وضعیت را ثبت کند.
وضعیتها میتوانند شامل:
دریافتشده، نزد صندوق، واگذارشده به بانک، وصولشده، برگشتی یا تعویضشده باشند.
همچنین اگر نماینده چند فاکتور را با یک چک تسویه میکند، بهتر است مشخص باشد آن چک بابت کدام بدهیها تخصیص یافته است.
بستن حساب و تسویه پایان ماه نمایندگان چگونه انجام میشود؟
تسویه پایان ماه نباید فقط با مشاهده مانده حساب نماینده و اعلام یک عدد انجام شود. قبل از نهایی کردن صورتحساب باید تمام عملیات دوره با یکدیگر تطبیق داده شوند تا فروش ثبتشده، دریافتها، کالاهای برگشتی، چکها، تخفیفها و کمیسیون در گزارش نهایی لحاظ شده باشند.
اولین مرحله، کنترل فروش خالص نماینده است. فاکتورهای صادرشده با برگشت از فروش و اصلاحات دوره مقایسه میشوند. سپس دریافتهای نقدی، انتقالهای بانکی و چکهای نماینده با حساب او تطبیق داده میشوند. چکی که هنوز وصول نشده است باید بهصورت اسناد دریافتنی قابل مشاهده باشد و نباید مانند وجه قطعی بانک در نظر گرفته شود.
در مرحله بعد، کمیسیون فروش محاسبه میشود. اگر قرارداد پورسانت را براساس فروش وصولشده تعریف کرده باشد، فاکتورهای وصولنشده نباید وارد محاسبه شوند. همچنین برگشت کالا یا اصلاح فاکتور باید قبل از قطعی شدن کمیسیون اعمال شود. اگر پورسانت ماه گذشته بابت فروشی پرداخت شده که در ماه جاری برگشت خورده است، تعدیل آن نیز باید در صورت تسویه دیده شود.
بعد از این کنترلها، مانده ابتدای دوره، فروش، برگشت، پرداختها، چکها، کمیسیون، هزینههای قابل قبول و سایر تعدیلات کنار هم قرار میگیرند و مانده نهایی نماینده مشخص میشود. بهتر است این صورتحساب قبل از تسویه در اختیار نماینده قرار گیرد تا در صورت وجود اختلاف، موضوع قبل از انتقال وجه یا دریافت چک جدید بررسی شود.
در شبکهای با تعداد زیاد نمایندگان، اجرای منظم این فرآیند اهمیت بیشتری دارد. اگر اختلافهای کوچک چند ماه بدون رسیدگی باقی بمانند، مشخص کردن اینکه اختلاف مربوط به کدام فاکتور، برگشت یا کمیسیون بوده بسیار دشوار خواهد شد. یکی از مزایای نرمافزار حسابداری نمایندگی این است که تمام اجزای تسویه را به اسناد و فاکتورهای اصلی متصل نگه میدارد.
سقف اعتبار نماینده چرا مهم است؟
فروش بیشتر همیشه خبر خوبی نیست؛ مخصوصاً وقتی پول آن وصول نشده باشد.
فرض کنید نمایندهای طی سه ماه فروش خود را از 500 میلیون به 2 میلیارد تومان افزایش داده است. اگر بیشتر این مبلغ هنوز وصول نشده باشد، رشد فروش همزمان ریسک مطالبات شرکت را بالا برده است.
برای همین بهتر است برای هر نماینده سقف اعتبار مشخص شود.
مثلاً:
سقف اعتبار: 500 میلیون تومان
مانده بدهی فعلی: 470 میلیون تومان
در چنین شرایطی سیستم میتواند قبل از صدور فروش اعتباری جدید هشدار دهد.
کنترل اعتبار بهتر است فقط براساس مبلغ مانده نباشد. مدت بدهی نیز اهمیت دارد.
نمایندهای که 300 میلیون تومان بدهی با سررسید هفته آینده دارد با نمایندهای که همان مبلغ را سه ماه است پرداخت نکرده، ریسک یکسانی ندارد.
گزارش سنی مطالبات میتواند بدهیها را در گروههایی مانند:
جاری، تا 30 روز گذشته، 31 تا 60 روز، 61 تا 90 روز و بیش از 90 روز
نمایش دهد.
ثبت حسابداری فروش به نماینده چگونه است؟
نوع ثبت به مدل قرارداد بستگی دارد. اگر شرکت کالا را به نماینده مستقل بهصورت قطعی بفروشد، ثبت معمول فروش میتواند شامل ایجاد حساب دریافتنی و ثبت درآمد باشد.
نوع دقیق ثبت باید با قرارداد نمایندگی، روش حسابداری موجودی و ساختار کدینگ مجموعه هماهنگ شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| فروش نسیه کالا به نماینده مستقل | ||
| حساب دریافتنی ـ نماینده فروش | *** | |
| درآمد فروش | *** | |
| ثبت بهای تمامشده کالای فروختهشده | ||
| بهای تمامشده کالای فروشرفته | *** | |
| موجودی کالا | *** | |
| دریافت وجه از نماینده | ||
| بانک / صندوق | *** | |
| حساب دریافتنی ـ نماینده فروش | *** | |
| شناسایی کمیسیون نماینده | ||
| هزینه کمیسیون فروش | *** | |
| کمیسیون پرداختنی ـ نماینده | *** | |
| پرداخت کمیسیون به نماینده | ||
| کمیسیون پرداختنی ـ نماینده | *** | |
| بانک | *** | |
| تهاتر کمیسیون با بدهی نماینده | ||
| کمیسیون پرداختنی ـ نماینده | *** | |
| حساب دریافتنی ـ نماینده فروش | *** | |
| برگشت کالا از فروش نماینده | ||
| برگشت از فروش و تخفیفات | *** | |
| حساب دریافتنی ـ نماینده فروش | *** | |
| برگشت بهای تمامشده کالای مرجوعی | ||
| موجودی کالا | *** | |
| بهای تمامشده کالای فروشرفته | *** | |
| هزینه مربوط به شعبه که توسط دفتر مرکزی پرداخت شده است | ||
| هزینه مربوط / مرکز هزینه شعبه | *** | |
| بانک ـ دفتر مرکزی | *** | |
| ارسال امانی کالا به نماینده | ||
| موجودی کالا نزد نماینده / موجودی امانی | *** | |
| موجودی کالا ـ انبار مرکزی | *** | |
کمیسیون نماینده هزینه است یا تخفیف فروش؟
پاسخ به مدل همکاری بستگی دارد و یکی از مواردی است که نباید بدون بررسی قرارداد درباره آن تصمیم گرفت.
اگر نماینده کالا را با قیمت همکاری از شرکت خریداری و سپس با مسئولیت خود به مشتری نهایی میفروشد، سود او ممکن است از اختلاف قیمت خرید و فروش ایجاد شود. در این مدل، شرکت الزاماً هزینه جداگانهای با عنوان کمیسیون ندارد.
اما اگر نماینده برای شرکت مشتری پیدا میکند، فروش متعلق به شرکت است و نماینده بابت آن درصد مشخصی دریافت میکند، مبلغ پرداختی میتواند ماهیت کمیسیون فروش داشته باشد.
این تفاوت برای تحلیل سود اهمیت زیادی دارد.
مدیر باید بداند حاشیه نماینده از کجا ایجاد میشود:
از تخفیف خرید؟
از کمیسیون؟
از پاداش تحقق هدف؟
یا ترکیبی از این موارد؟
اگر همه این موارد در یک حساب «تخفیف» ثبت شوند، هزینه واقعی شبکه فروش مشخص نخواهد شد.
هزینههای نمایندگی چگونه کنترل شوند؟
شبکه فروش فقط هزینه کمیسیون ندارد.
ممکن است شرکت برای نمایندگان هزینه تبلیغات منطقهای، تابلو، غرفه، آموزش، ارسال کالا، بازاریابی یا پشتیبانی پرداخت کند.
این هزینهها باید به نمایندگی مربوط متصل شوند.
فرض کنید نمایندگی A در یک سال 10 میلیارد تومان فروش و 600 میلیون تومان هزینه مستقیم شبکه ایجاد کرده است، در حالی که نمایندگی B با 8 میلیارد تومان فروش فقط 250 میلیون تومان هزینه دارد.
مقایسه صرف فروش، نمایندگی A را بهتر نشان میدهد؛ اما بعد از در نظر گرفتن هزینه شبکه ممکن است نتیجه متفاوت شود.
بنابراین گزارش سودآوری نماینده بهتر است شامل فروش، بهای تمامشده، تخفیف، کمیسیون و هزینههای مستقیم مرتبط باشد.
هزینه مشترک بین شعب چگونه تقسیم شود؟
بعضی هزینهها مستقیم قابل انتساب هستند.
مثلاً اجاره شعبه شیراز مستقیماً به همان شعبه مربوط است.
اما هزینههایی مثل تبلیغات سراسری، نرمافزار مرکزی یا مدیریت ستاد ممکن است بین چند شعبه مشترک باشند.
در این حالت مدیر میتواند برای گزارش مدیریتی از مبنای تسهیم استفاده کند.
مبنای تسهیم میتواند فروش، تعداد فاکتور، تعداد کارکنان، متراژ یا معیار دیگری باشد.
مهم این است که مبنا ثابت و قابل توضیح باشد.
اگر هزینههای مشترک یک ماه بر اساس فروش و ماه بعد براساس نظر مدیر بین شعب تقسیم شوند، مقایسه سود شعب ارزش تحلیلی خود را از دست میدهد.
تخفیف نمایندگان چگونه کنترل شود؟
یکی از ریسکهای شبکه فروش، تخفیف کنترلنشده است.
اگر نماینده بتواند بدون محدودیت قیمت را کاهش دهد، ممکن است فروش افزایش پیدا کند اما حاشیه سود شرکت کاهش یابد.
در نرمافزار بهتر است سه عدد جدا باشند:
قیمت استاندارد، تخفیف و قیمت نهایی.
مثلاً:
قیمت استاندارد کالا: 20 میلیون تومان
تخفیف مجاز: 1 میلیون تومان
فروش نهایی: 19 میلیون تومان
در این حالت مدیر میتواند گزارش بگیرد در یک ماه چه مقدار تخفیف توسط هر نماینده داده شده است.
همچنین میتوان سقف اختیار تعریف کرد.
برای مثال:
کاربر عادی تا 3 درصد
مدیر شعبه تا 5 درصد
تخفیف بیشتر فقط با تایید ستاد
این کنترل باعث میشود قیمتگذاری شبکه منظمتر شود.
کالاهای برگشتی و معیوب در نمایندگی چگونه ثبت شوند؟
نمایندگی ممکن است کالا را به دلایل مختلف برگرداند:
عدم فروش، خرابی، اشتباه در ارسال، انقضا، آسیب حمل یا مرجوعی مشتری.
همه این موارد نباید با یک عنوان کلی ثبت شوند.
دلیل برگشت برای تحلیل مدیریتی اهمیت دارد.
اگر یک نمایندگی مرتب کالای سالم فروشنرفته برمیگرداند، ممکن است تخصیص کالا بیش از ظرفیت بازار آن منطقه باشد.
اگر تعداد کالای آسیبدیده زیاد است، مشکل میتواند در حملونقل یا نگهداری باشد.
همچنین برگشت کالا باید روی سه بخش بررسی شود:
موجودی، حساب مالی نماینده و کمیسیون.
اگر فقط موجودی اصلاح شود اما بدهی نماینده تغییر نکند، صورتحساب اشتباه خواهد بود.
اگر بدهی اصلاح شود ولی کمیسیون قبلی بدون تغییر بماند، هزینه فروش بیش از واقع ثبت میشود.
مدیر چگونه عملکرد شعب و نمایندگان را مقایسه کند؟
فروش مهم است، اما بهتنهایی معیار خوبی نیست.
ممکن است نمایندهای بیشترین فروش شبکه را داشته باشد ولی بخش زیادی از آن نسیه و معوق باشد. نماینده دیگری فروش کمتری داشته باشد اما سریعتر تسویه کند و برگشتی پایینتری داشته باشد.
بنابراین چند شاخص باید کنار هم دیده شوند.
| شاخص | چه چیزی را نشان میدهد؟ | کاربرد |
|---|---|---|
| فروش خالص | فروش پس از برگشت و تعدیلات | مقایسه حجم واقعی فروش |
| درصد وصول | سهم فروش وصولشده | ارزیابی کیفیت مطالبات |
| نرخ برگشت | نسبت برگشت به فروش | کنترل کیفیت فروش |
| هزینه کمیسیون | هزینه ایجاد فروش | بررسی اقتصادی بودن قرارداد |
| میانگین زمان تسویه | سرعت تبدیل فروش به وجه | مدیریت نقدینگی |
| سودآوری نماینده | درآمد پس از هزینههای مرتبط | تصمیم درباره توسعه همکاری |
مثلاً دو نماینده را در نظر بگیرید.
نماینده اول 2 میلیارد تومان فروش داشته ولی 600 میلیون تومان آن هنوز وصول نشده است.
نماینده دوم 1.7 میلیارد تومان فروش داشته و فقط 100 میلیون تومان مانده دارد.
اگر فقط رتبهبندی فروش را ببینیم، نماینده اول بهتر است. اما از نظر جریان نقدی و ریسک مطالبات ممکن است نماینده دوم ارزش بیشتری برای شرکت ایجاد کرده باشد.
گزارش روزانه و ماهانه شبکه نمایندگی چه اطلاعاتی داشته باشد؟
مدیر شبکه فروش نباید برای فهمیدن وضعیت مجبور باشد دهها گزارش جدا باز کند.
گزارش روزانه میتواند ساده باشد:
فروش امروز، وصول امروز، برگشت فروش، تعداد فاکتور، مانده مطالبات و فروش هر شعبه.
گزارش ماهانه باید عمیقتر باشد.
بهتر است شامل موارد زیر باشد:
فروش ناخالص و خالص هر شعبه، کمیسیون، تخفیفات، برگشتی، وصول، مطالبات، موجودی، کالاهای کمگردش، هزینه شعب و سودآوری.
گزارش نمایندگان نیز بهتر است رتبهبندی چندبعدی داشته باشد.
مثلاً نمایندهای ممکن است رتبه اول فروش اما رتبه دهم وصول باشد.
این اطلاعات برای تصمیم درباره افزایش سقف اعتبار یا توسعه منطقه بسیار ارزشمند است.
مغایرت بین مرکز و شعب چرا ایجاد میشود؟
یکی از مشکلات رایج در حسابداری شعب، اختلاف اطلاعات مرکز و شعبه است.
مثلاً شعبه میگوید 300 میلیون تومان وجه واریز کرده اما مرکز فقط 280 میلیون تومان را ثبت کرده است.
یا مرکز 100 واحد کالا ارسال کرده ولی شعبه 98 واحد دریافت کرده است.
اگر این اختلافها همان روز یا همان هفته بررسی نشوند، بعد از چند ماه پیدا کردن علت دشوار میشود.
برای کاهش مغایرت، هر عملیات بین واحدها باید یک سند مرجع مشترک داشته باشد.
انتقال کالا باید شماره حواله داشته باشد.
واریز وجه باید شماره پیگیری بانکی داشته باشد.
برگشت کالا باید به حواله یا فاکتور مربوط متصل شود.
اصلاحات نیز بهتر است بدون حذف سابقه انجام شوند.
کنترل دسترسی در مدیریت نمایندگی چرا مهم است؟
هر کاربر نباید بتواند هر چیزی را تغییر دهد.
کاربر شعبه ممکن است اجازه صدور فاکتور داشته باشد، اما نباید بتواند درصد کمیسیون قرارداد نماینده را تغییر دهد.
مدیر شعبه ممکن است تخفیف محدودی داشته باشد ولی حذف اسناد مالی قدیمی باید در اختیار واحد مالی باشد.
ستاد نیز باید بتواند تاریخچه تغییرات را ببیند.
اگر قیمت یک فاکتور از 500 میلیون به 450 میلیون تغییر کرده، باید مشخص باشد:
چه کسی تغییر داده؟
چه زمانی؟
چرا؟
و آیا تایید لازم وجود داشته است؟
این موضوع هم خطا را کاهش میدهد و هم اختلافات داخلی را قابل پیگیری میکند.
نرمافزار حسابداری عمومی برای شبکه نمایندگی کافی است؟
در یک شبکه بسیار کوچک شاید بتوان حسابداری را در نرمافزار عمومی انجام داد و مدیریت نمایندگان را جداگانه در اکسل نگه داشت.
اما با افزایش تعداد نمایندگان، مشکلات این جداسازی بیشتر میشود.
فروش در یک سیستم است.
پورسانت در اکسل.
چکها در خزانه.
موجودی نزد نماینده در فایل دیگری.
قراردادها هم شاید در پوشه جدا قرار داشته باشند.
در پایان ماه حسابدار مجبور میشود این اطلاعات را با یکدیگر تطبیق دهد.
مزیت نرمافزار حسابداری نمایندگی این است که فاکتور، نماینده، وصول، موجودی و کمیسیون را به یکدیگر متصل میکند.
برای مثال اگر فاکتور برگشت داده شد، اثر آن باید در حساب نماینده و محاسبه کمیسیون قابل مشاهده باشد.
اگر وجه وصول شد، سیستم باید بداند به کدام فروش مربوط بوده است.
همین اتصال اطلاعات است که ارزش اصلی سیستم تخصصی را ایجاد میکند.
زمانی که اطلاعات فروش، حساب نمایندگان، دریافتها، پرداختها و گزارشهای مالی در چند فایل یا سیستم جداگانه نگهداری شوند، کنترل شبکه نمایندگی بهمرور دشوارتر میشود. در چنین شرایطی استفاده از یک نرمافزار حسابداری یکپارچه میتواند ساختار مالی مجموعه را منظمتر کند.
نرمافزار حسابداری 2HS حصین حاسب یکی از گزینههایی است که میتوان برای مدیریت حسابداری مجموعههای دارای شعب و نمایندگان فروش از آن استفاده کرد. در این نرمافزار میتوان ساختار حسابها را متناسب با هر شعبه یا نماینده تعریف کرد و اطلاعاتی مانند دریافتها، پرداختها، هزینهها، مطالبات و مانده حساب هر واحد را بهصورت منظمتر پیگیری کرد.
نکته مهم این است که قبل از پیادهسازی سیستم، نوع رابطه مالی هر واحد مشخص شود؛ زیرا حسابداری یک شعبه متعلق به شرکت با نمایندگی مستقل یا عامل کمیسیونی یکسان نیست. بعد از مشخص شدن این ساختار، حسابها و گزارشهای موردنیاز را میتوان متناسب با مدل فعالیت مجموعه در 2HS طراحی کرد.
هنگام انتخاب نرمافزار حسابداری نمایندگی چه چیزهایی را آزمایش کنیم؟
بهترین روش انتخاب نرمافزار، نگاه کردن به فهرست طولانی امکانات نیست. چند سناریوی واقعی خودتان را در دمو اجرا کنید.
یک نماینده جدید تعریف کنید.
سقف اعتبار برای او قرار دهید.
چند کالا ارسال کنید.
یک فروش نقدی و یک فروش اعتباری ثبت کنید.
بخشی از فروش را برگشت بزنید.
دریافت چک ثبت کنید.
کمیسیون را محاسبه کنید.
بخشی از کمیسیون را با بدهی نماینده تهاتر کنید.
بعد صورتحساب نماینده را مشاهده کنید.
اگر انجام این مسیر به چند فایل خارجی یا محاسبه دستی نیاز دارد، احتمالاً در عملیات واقعی نیز مشکل خواهید داشت.
همچنین گزارش چند شعبه را بررسی کنید.
آیا مدیر میتواند فروش همه شعب را در یک صفحه ببیند؟
آیا موجودی هر شعبه جداست؟
آیا انتقال کالا قابل پیگیری است؟
آیا سود هر شعبه قابل تحلیل است؟
آیا کاربر شعبه فقط اطلاعات مجاز خود را میبیند؟
این سوالها بسیار مهمتر از تعداد منوهای نرمافزار هستند.
اشتباهات رایج در حسابداری نمایندگی فروش
یکی از پرتکرارترین اشتباهات، یکسان در نظر گرفتن شعبه و نماینده مستقل است. انتقال کالا به شعبه داخلی، فروش به نماینده و تحویل امانی سه رویداد متفاوتاند و باید در سیستم نیز متفاوت تعریف شوند.
اشتباه دوم، محاسبه کمیسیون فقط براساس مبلغ فروش بدون توجه به قرارداد است. تخفیف، برگشت، وصول و نوع کالا میتوانند روی مبلغ واقعی کمیسیون اثر داشته باشند.
اشتباه سوم، پرداخت پورسانت قبل از قطعی شدن شرایط آن است. اگر قرارداد کمیسیون را منوط به وصول میکند، فاکتور صادرشده ولی وصولنشده نباید به همان شکل فروش نقدی در تسویه قرار گیرد.
اشتباه چهارم، نداشتن حساب مستقل برای هر نماینده است. اگر چند نمایندگی تحت یک حساب کلی ثبت شوند، مانده، چک و تسویه هر کدام قابل پیگیری نخواهد بود.
اشتباه پنجم، ثبت کالای امانی بهعنوان فروش قطعی است. این کار هم درآمد را بیش از واقع نشان میدهد و هم موجودی و مطالبات را مخدوش میکند.
اشتباه ششم، بیتوجهی به برگشت کمیسیون در مرجوعی است. کمیسیون فاکتور برگشتی باید مطابق قرارداد بررسی شود.
اشتباه هفتم، تسویه فقط براساس یک عدد نهایی است. نماینده باید بتواند جزئیات مانده شامل فروش، دریافت، کمیسیون، برگشت و کسورات را ببیند.
اشتباه هشتم، پرداخت هزینههای شعب بدون مرکز هزینه است. در این حالت سود شعب قابل مقایسه نخواهد بود.
اشتباه نهم، دادن سقف اعتبار بدون کنترل مطالبات سررسیدگذشته است. نماینده ممکن است ظاهراً زیر سقف اعتبار باشد اما بخش زیادی از بدهی او مدتها سررسید شده باشد.
اشتباه دهم نیز انجام مغایرتگیری فقط در پایان سال است. اختلاف کالا، بانک و حساب نماینده باید بهصورت روزانه یا دورهای کوتاه بررسی شود.
حسابداری نمایندگی فروش زمانی قابل اتکا است که فروش، موجودی، مطالبات، کمیسیون و تسویه نمایندگان به یکدیگر متصل باشند. ثبت یک مبلغ کلی برای فروش یا مانده نماینده نمیتواند وضعیت واقعی شبکه را نشان دهد؛ مدیر باید بداند هر رقم از چه فاکتور، دریافت، برگشت یا پورسانتی ایجاد شده است.
یک نرمافزار حسابداری نمایندگی مناسب باید امکان مدیریت جداگانه شعب و نمایندگان، کنترل کالای امانی، ثبت سقف اعتبار، محاسبه کمیسیون، مدیریت چک و مطالبات و تهیه صورت تسویه شفاف را فراهم کند. در عین حال، مدیر ستاد باید بتواند اطلاعات همه واحدها را در گزارشهای تجمیعی مشاهده کند.
- فروش و سود هر شعبه یا نماینده جداگانه قابل ارزیابی میشود.
- کمیسیون براساس قواعد مشخص و قابل پیگیری محاسبه میشود.
- مطالبات و چکهای نمایندگان قبل از ایجاد بحران نقدینگی دیده میشوند.
- موجودی مرکز، شعب و کالای امانی از یکدیگر تفکیک میشوند.
- تسویه نمایندگان براساس صورتحساب شفاف و قابل دفاع انجام میشود.
درباره حسابداری نمایندگی فروش سوال داری؟
اگر درباره ثبت کمیسیون، تسویه نمایندگان، حسابداری شعب یا نحوه ثبت کالای امانی ابهام دارید، مسئله واقعی مجموعه خود را در تالار پرسشوپاسخ حصین حاسب مطرح کنید.
- طرح سوال براساس ساختار واقعی قرارداد نمایندگی
- بررسی ثبتهای حسابداری و روش تسویه
- دریافت پاسخ تخصصی برای مسئله مالی کسبوکار
سوالات متداول
-
حسابداری نمایندگی فروش چگونه به مدیریت شعب و کمیسیون کمک میکند؟
نرمافزار حسابداری نمایندگی به مدیران این امکان را میدهد که فروش هر شعبه و نماینده، موجودی کالا، کمیسیون، دریافتهای مالی و تسویهها را در یک ساختار منظم و قابل ردیابی کنترل کنند.
-
تفاوت بین شعبه و نماینده مستقل چیست؟
شعبه به طور مستقیم متعلق به شرکت است و تمام داراییها مربوط به آن است، در حالی که نماینده مستقل یک شخص یا کسبوکار جداگانه است که محصولات شرکت را فروخته و بابت فروش خود کمیسیون دریافت میکند.
-
کمیسیون فروش به چه صورت تعریف میشود؟
کمیسیون فروش عمدتاً براساس مبلغ فروش، مبلغ پس از تخفیف، مبلغ بدون مالیات و عوارض، یا بر اساس مبلغ وصولشده محاسبه میشود و این موارد باید در قرارداد به وضوح مشخص شوند.
-
چگونه اختلافات بین مرکز و شعبه کاهش یابد؟
اختلافات میتوانند با استفاده از اسناد مرجع مشترک، نظیر شماره حواله برای انتقال کالا و شماره پیگیری برای واریز وجه، کاهش یابند، تا تمامی عملیات بین واحدها به صورت شفاف ثبت شوند.
-
در قرارداد نمایندگی چه اطلاعاتی باید لحاظ شود؟
در قرارداد نمایندگی باید مواردی همچون نوع رابطه مالی، شرایط محاسبه کمیسیون، سقف اعتبار، نحوه تسویه، و مسئولیتهای مربوط به کالاهای برگشتی و حمل مشخص شود.



ارسال نظر