
حسابداری مرغداری و طیور؛ مدیریت هزینه، خوراک و تولید
خلاصه محتوا: نرمافزار حسابداری مرغداری سیستمی است که هزینههای هر گله (جوجه، خوراک، دارو، دستمزد و سربار) را از روز جوجهریزی تا فروش ثبت میکند و بهای تمامشده مرغ را بهازای هر گله، هر قطعه و هر کیلوگرم نشان میدهد. برای انتخاب آن پنج معیار را بسنجید: حسابداری بر پایه گله، کنترل موجودی خوراک، ثبت تلفات عادی و غیرعادی، گزارش تولید و سازگاری با الزامات مالیاتی. در این مقاله ثبتهای حسابداری یک دوره پرورش را در جدول بدهکار و بستانکار میبینید و در پایان، نرمافزار 2HS (حصین حاسب) را با همین معیارها بررسی میکنید.
نرمافزار حسابداری مرغداری سیستمی مالی است که برای هر گله یک «پرونده هزینه» جداگانه نگه میدارد. جوجه خریداریشده، دان مصرفشده، داروی تزریقشده، دستمزد کارگر سالن و هزینه گرمایش همه روی همان گله جمع میشوند. در پایان دوره، مجموع این هزینهها بر تعداد قطعه یا وزن مرغ تقسیم میشود و بهای تمامشده هر کیلوگرم بهدست میآید. تفاوت اصلی این نرمافزار با یک نرمافزار حسابداری عمومی همین است: واحد کنترل، «گله» است، نه صرفاً «فاکتور».
مدیران مرغداری معمولاً با سه پرسش روبهرو هستند: «این دوره سود کردهایم یا زیان؟»، «دان کجا رفت؟» و «چرا بهای تمامشده این گله از گله قبلی بیشتر شد؟». پاسخ هر سه پرسش در ثبتهای درست حسابداری و گزارشهای تولید پنهان است. اگر ثبتها پراکنده باشند و فقط در پایان سال جمع شوند، مدیر تا زمانی که دوره تمام شده است چیزی از نتیجه نمیفهمد.
این مقاله برای مدیران مرغداری، مدیران مالی و حسابداران نوشته شده که میخواهند مسیر حسابداری طیور را از پایه سازمان بدهند. ابتدا مفاهیم و اهداف را مرور میکنیم، سپس کنترل خوراک و محاسبه بهای تمامشده را بررسی میکنیم و بعد ثبتهای حسابداری یک دوره کامل را در جدول سند میبینیم. در بخش پایانی، معیارهای انتخاب نرمافزار و نقش 2HS حصین حاسب مطرح میشود.
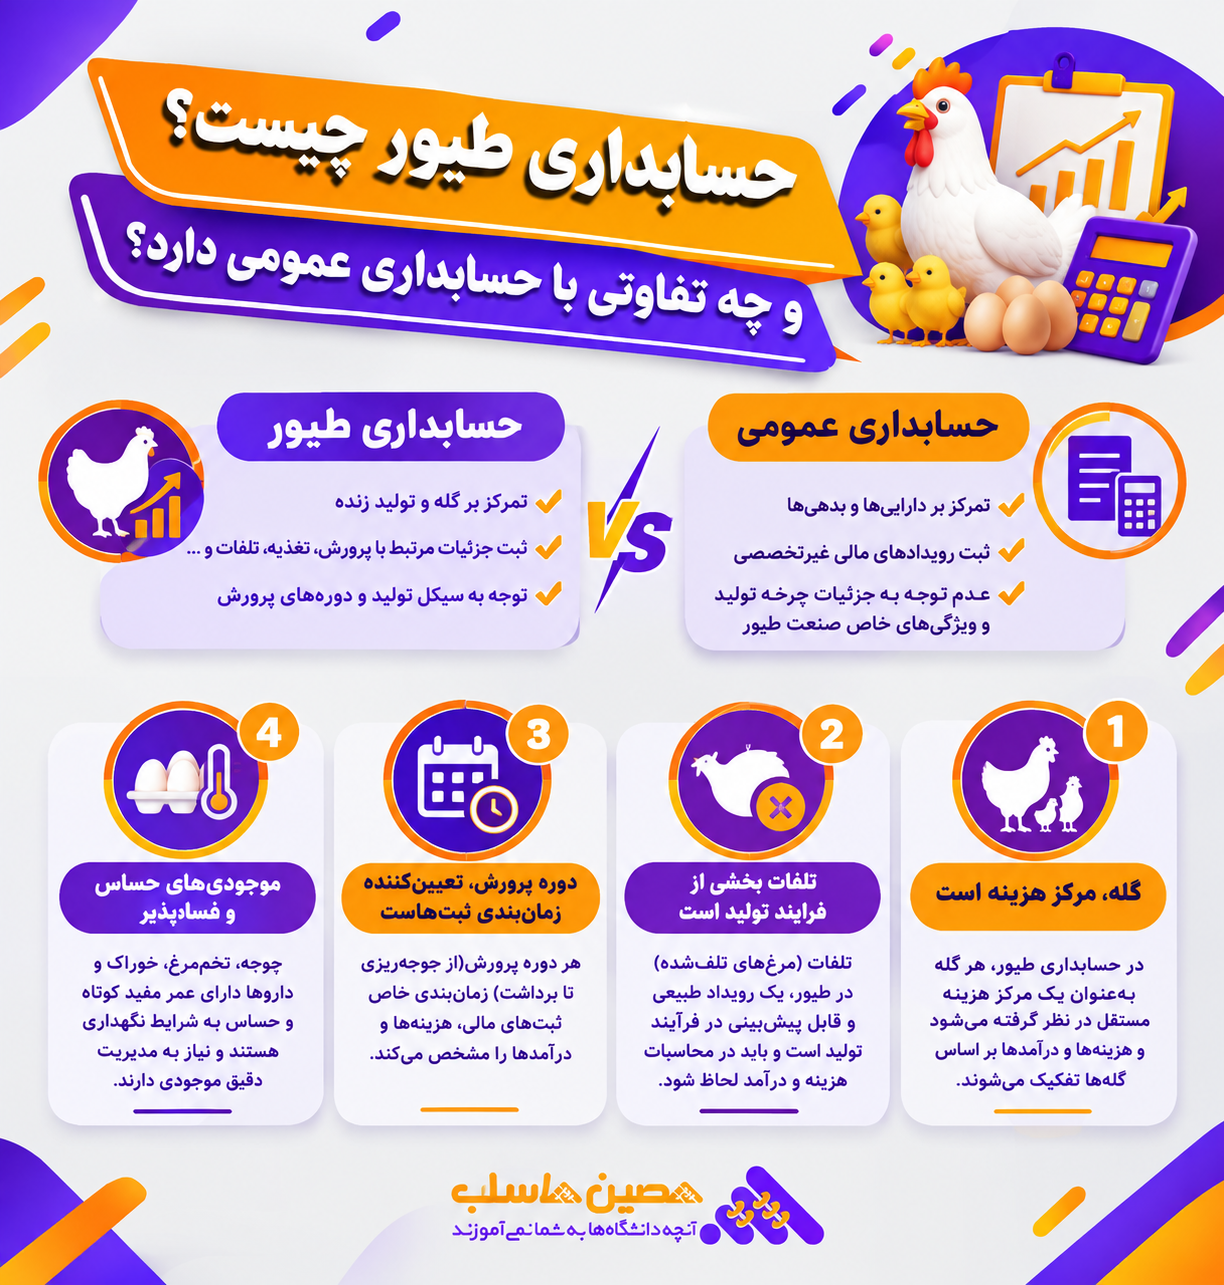
حسابداری طیور چیست و چه تفاوتی با حسابداری عمومی دارد؟
حسابداری طیور شاخهای از حسابداری تولیدی است که هزینههای پرورش مرغ گوشتی، مرغ تخمگذار یا سایر طیور را به تفکیک گله و دوره پرورش ثبت و تحلیل میکند. هدف آن روشن کردن بهای تمامشده، کنترل مصرف و تلفات، و تعیین سودآوری هر دوره است. چهار ویژگی، این حوزه را از حسابداری عمومی جدا میکند.
1. گله، مرکز هزینه است
در حسابداری عمومی، هزینهها معمولاً بر اساس نوع (حقوق، برق، اجاره) دستهبندی میشوند. در مرغداری، علاوه بر نوع هزینه باید بدانید هر ریال خرج کدام گله شده است. اگر دو سالن همزمان جوجهریزی شده باشند، دان و دارو و برق هر سالن باید جداگانه دیده شود. بدون این تفکیک، نمیتوان گفت کدام گله سودآور بوده و کدام نبوده است.
2. تلفات بخشی از فرایند تولید است
در یک کارخانه، ضایعات معمولاً در پایان فرایند شمارش میشوند. در مرغداری، تلفات در طول دوره پرورش و روزبهروز رخ میدهد. تلفات عادی، قطعات کمتری را برای فروش باقی میگذارد و بهای تمامشده هر قطعه را بالا میبرد؛ اما تلفات غیرعادی ناشی از حادثه، بیماری گسترده یا قطع تجهیزات باید جداگانه شناسایی و بهعنوان زیان ثبت شود. مرز این دو را باید مدیریت مالی و فنی مرغداری با رویه مشخص تعیین کند.
3. دوره پرورش، تعیینکننده زمانبندی ثبتهاست
هزینهها در طول دوره پرورش روی حساب «کار در جریان ساخت» همان گله انباشته میشوند و فقط پس از پایان دوره و آماده شدن مرغ برای فروش به «موجودی کالای ساختهشده» منتقل میشوند. به همین دلیل بستن حساب گله در پایان هر دوره، یکی از مهمترین مراحل حسابداری مرغداری است.
4. موجودیهای حساس و فسادپذیر
دان، دارو، واکسن و بستر (پوشال) موجودیهای اصلی مرغداری هستند. دان در معرض رطوبت و کسری است، واکسن و دارو تاریخ مصرف دارند و بستر در طول دوره مصرف میشود. کنترل این اقلام با کاردکس و شمارش دورهای انجام میشود، نه با برآورد ذهنی.
| موضوع | حسابداری مرغداری | حسابداری عمومی |
| واحد کنترل هزینه | گله و دوره پرورش | نوع هزینه یا واحد سازمانی |
| تلفات | تلفات روزانه؛ تفکیک عادی و غیرعادی | ضایعات پایان فرایند |
| زمان محاسبه بهای تمامشده | پایان هر دوره پرورش | ماهانه یا سالانه |
| موجودی کلیدی | دان، دارو، واکسن، بستر | کالا و مواد عمومی |
| گزارش اصلی مدیریتی | بهای تمامشده هر کیلوگرم و سودآوری هر گله | ترازنامه و سود و زیان |
اهداف حسابداری مرغداری چیست؟
حسابداری مرغداری شش هدف عملیاتی را دنبال میکند. هر کدام از این هدفها به یک گزارش یا کنترل مشخص در نرمافزار برمیگردد:
- محاسبه دقیق بهای تمامشده مرغ: مشخص کردن هزینه هر قطعه و هر کیلوگرم برای قیمتگذاری و مقایسه دورهها.
- کنترل خوراک: تطبیق ورود، مصرف و موجودی دان و شناسایی کسری.
- ثبت و تحلیل تلفات: تفکیک تلفات عادی از غیرعادی و تعیین تاثیر آنها بر سود.
- تفکیک سودآوری گلهها: مقایسه سود و زیان سالنها و دورههای مختلف.
- کنترل مالی خرید و فروش: پیگیری بدهی به تامینکنندگان جوجه و دان و مطالبات از خریداران.
- آمادهسازی گزارشهای مالی و مالیاتی: تهیه مدارک مرتب برای حسابرس، مشاور مالیاتی و اظهارنامه.
اگر مرغداری شما هنوز حسابدار تماموقت ندارد، میتوانید از مسیر استخدام حسابدار نیروی مناسب را پیدا کنید؛ حسابداری که بداند هزینه باید روی گله جمع شود، اجرای تمام این اهداف را سادهتر میکند.
مدیریت خوراک مرغداری چگونه کنترل میشود؟
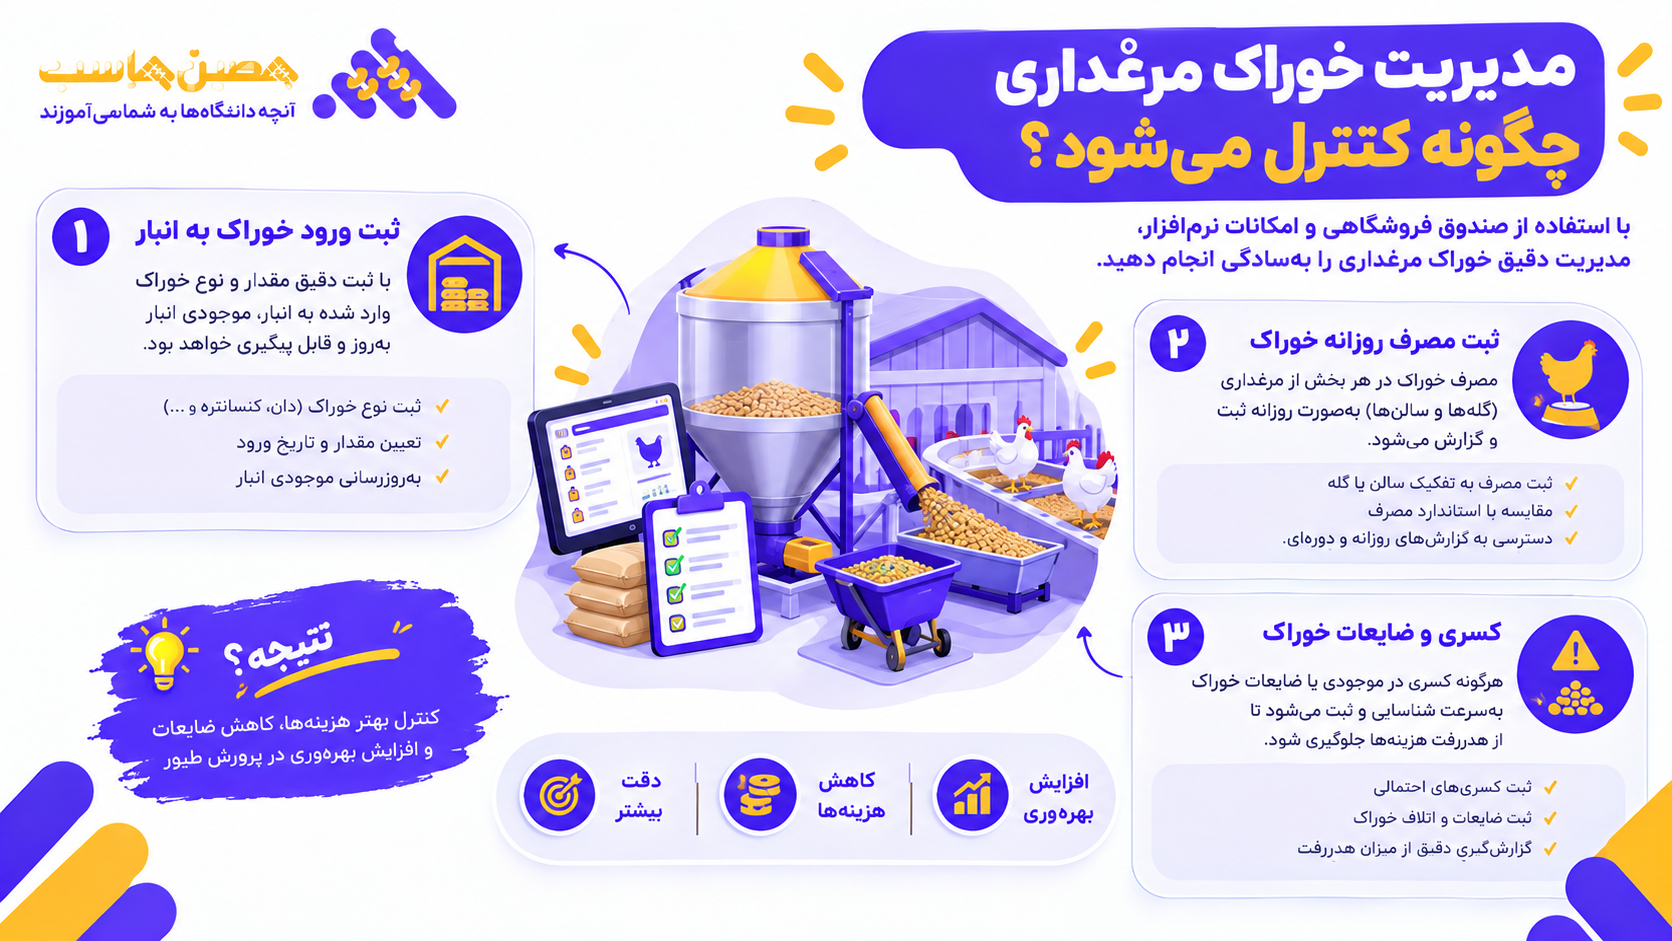
مدیریت خوراک مرغداری با سه کنترل انجام میشود: ثبت دقیق ورود دان به انبار، ثبت مصرف روزانه به تفکیک سالن یا گله، و شمارش دورهای موجودی برای تطبیق با کاردکس. هر اختلاف میان موجودی دفتری و شمارش واقعی باید با سند «کسری یا اضافی» ثبت و علتیابی شود.
ثبت ورود خوراک به انبار
هنگام تحویل دان باید وزن بارنامه، وزن توزینشده در مرغداری و مشخصات تامینکننده ثبت شود. اگر میان این دو وزن اختلاف وجود دارد، همان لحظه در گزارش دریافت ثبت شود تا بعداً با تامینکننده قابل پیگیری باشد. فاکتور خرید باید با وزن واقعی دریافتی تطبیق داده شود، نه صرفاً با وزن درجشده روی فاکتور.
ثبت مصرف روزانه خوراک
مصرف دان باید هر روز یا حداقل در بازههای کوتاه به تفکیک گله ثبت شود. این ثبت دو کاربرد دارد: اول، هزینه خوراک را روی همان گله مینشاند؛ دوم، امکان محاسبه ضریب تبدیل خوراک را فراهم میکند. ضریب تبدیل خوراک نسبت مقدار خوراک مصرفی به وزن تولیدشده است و نشان میدهد برای تولید هر کیلوگرم مرغ چه مقدار دان صرف شده است.
کسری و ضایعات خوراک
دان ممکن است در اثر رطوبت، آفت یا ریزش خراب شود یا هنگام انتقال کم شود. با شمارش دورهای انبار، موجودی واقعی با موجودی دفتری مقایسه میشود. اگر موجودی واقعی کمتر باشد، کسری با سندی جداگانه به حساب زیان یا هزینه منتقل میشود (نمونه سند در بخش ثبتهای حسابداری آمده است). حد قابلقبول کسری باید توسط مدیریت مرغداری و کارشناس فنی تعیین شود و در این مقاله عددی برای آن ارائه نمیشود.
| رویداد | مدرک | اثر حسابداری | شاخص قابل پایش |
| ورود دان | بارنامه، رسید توزین، فاکتور خرید | افزایش موجودی خوراک و بدهی تامینکننده | اختلاف وزن بارنامه و وزن واقعی |
| مصرف روزانه | برگه مصرف هر سالن | انتقال هزینه از موجودی به کار در جریان گله | مصرف بهازای هر قطعه |
| شمارش دورهای | برگه شمارش انبار | تطبیق موجودی دفتری و واقعی | درصد کسری نسبت به مصرف |
| کسری یا ضایعات | صورتجلسه کسری | ثبت زیان یا هزینه و کاهش موجودی | تکرار کسری در گلهها |
| پایان دوره | گزارش خوراک گله | تعیین ضریب تبدیل خوراک | ضریب تبدیل هر گله نسبت به دوره قبل |
در نرمافزار حسابداری مرغداری، این پنج رویداد باید بدون ثبت دوباره اطلاعات به هم متصل باشند: رسید دان در انبار، برگه مصرف در سالن و سند حسابداری در دفتر. هر جا که کاربر مجبور باشد یک عدد را دو بار تایپ کند، احتمال خطا و اختلاف بالا میرود.
بهای تمامشده مرغ چگونه محاسبه میشود؟
بهای تمامشده مرغ از جمع هزینههای جوجه، خوراک، دارو و واکسن، دستمزد مستقیم و سربار یک گله، پس از کسر زیان تلفات غیرعادی، بهدست میآید و بر تعداد قطعه یا وزن مرغ قابلفروش تقسیم میشود. نتیجه، هزینه واقعی هر قطعه یا هر کیلوگرم است که مبنای قیمتگذاری و مقایسه گلههاست. اجزای بهای تمامشده مرغ در یک گله در جدول آمده است.
| جزء | شامل | نحوه تخصیص به گله |
| جوجه یکروزه | بهای خرید جوجه و هزینه حمل آن | مستقیم؛ بر اساس تعداد جوجهریزی |
| خوراک | دان آغازین، رشد و پایانی مصرفشده | مستقیم؛ بر اساس برگه مصرف هر گله |
| دارو، واکسن و ضدعفونی | داروها، واکسنها و مواد ضدعفونی | مستقیم؛ بر اساس برگه مصرف |
| دستمزد مستقیم | دستمزد کارگران و نیروی فنی سالن | مستقیم یا بر اساس پایه تسهیم (تعداد قطعه یا روز-سالن) |
| سربار ساخت | انرژی (برق، گاز یا سوخت گرمایش)، بستر، استهلاک سالن و تجهیزات، آب و تعمیرات | تسهیم بر پایه ثابت و از پیش تعیینشده؛ مثلاً متراژ سالن یا تعداد قطعه |
فرمول محاسبه
بهای تمامشده هر کیلوگرم = (جمع هزینههای انباشته گله − زیان تلفات غیرعادی) ÷ وزن کل مرغ قابلفروش.
برای بهای هر قطعه، همان صورت کسر بر تعداد قطعات زنده در پایان دوره تقسیم میشود. توجه کنید که تلفات عادی از صورت کسر کم نمیشود؛ هزینه آنها در بهای قطعات باقیمانده میماند و به همین دلیل بهای هر قطعه را بالا میبرد.
مثال عددی فرضی
فرض کنید گله 1 با 10٬000 جوجه شروع شده است. در پایان دوره، 500 قطعه تلف شدهاند: 200 قطعه تلفات عادی و 300 قطعه تلفات غیرعادی. وزن کل مرغ زنده قابلفروش 20٬900 کیلوگرم است. اجزای بهای تمامشده در جدول زیر آمده است.
| شرح | مبلغ (ریال) |
| جوجه یکروزه | 3٬000٬000٬000 |
| خوراک مصرفی | 2٬040٬000٬000 |
| دارو، واکسن و ضدعفونی | 120٬000٬000 |
| دستمزد مستقیم | 180٬000٬000 |
| سربار ساخت (انرژی، بستر، استهلاک) | 280٬000٬000 |
| جمع هزینههای انباشته | 5٬620٬000٬000 |
| کسر میشود: زیان تلفات غیرعادی (300 قطعه) | (45٬000٬000) |
| بهای تمامشده مرغ زنده گله 1 | 5٬575٬000٬000 |
با 9٬500 قطعه زنده و 20٬900 کیلوگرم وزن، بهای تمامشده هر قطعه حدود 586٬842 ریال و بهای تمامشده هر کیلوگرم حدود 266٬746 ریال میشود. این اعداد نشان میدهند که بهای تمامشده مرغ فقط یک عدد نیست؛ نتیجه ثبتهایی است که باید یکییکی انجام شوند. این ثبتها در بخش بعد آمدهاند.
اقدام بعدی: اگر میخواهید بهای تمامشده گله خودتان را با همین منطق بسنجید، یک گله را از جوجهریزی تا فروش با دادههای واقعی ثبت کنید و نتیجه را با جدول مقایسه کنید. برای آشنایی با نرمافزار حصین حاسب، صفحه بهترین نرم افزار حسابداری را مطالعه کنید.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
ثبتهای حسابداری مرغداری گوشتی: یک دوره پرورش در جدول سند
ثبتهای حسابداری مرغداری گوشتی از خرید جوجه شروع میشود، با انباشت هزینهها روی «کار در جریان ساخت» ادامه پیدا میکند و با انتقال به کالای ساختهشده و ثبت فروش و بهای تمامشده پایان مییابد. در این بخش، یک دوره کامل پرورش با دوازده سند نشان داده شده است. هر سند در جدول جداگانه با ستونهای حساب (کل / معین / تفصیلی)، شرح، بدهکار و بستانکار آمده است. مفروضات مثال (همگی فرضی):
- گله 1 شامل 10٬000 جوجه یکروزه با قیمت فرضی هر قطعه 300٬000 ریال است.
- خوراک خریداریشده 35٬000 کیلوگرم با نرخ فرضی هر کیلوگرم 60٬000 ریال است.
- خوراک مصرفشده 34٬000 کیلوگرم و موجودی شمارششده پایان دوره 800 کیلوگرم است.
- تلفات: 200 قطعه عادی و 300 قطعه غیرعادی؛ وزن مرغ زنده فروختهشده 20٬900 کیلوگرم با نرخ فرضی هر کیلوگرم 300٬000 ریال.
- روش ثبت موجودی «دائمی» است و ارزش افزوده، ارزش منصفانه و تعدیلات تورمی در نمونه لحاظ نشده است.
سند 1 – خرید جوجه یکروزه (نسیه)
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| کار در جریان ساخت / گله 1 / جوجه یکروزه | خرید 10٬000 قطعه جوجه به نرخ فرضی 300٬000 ریال | 3٬000٬000٬000 | -- |
| حسابهای پرداختنی / تامینکننده جوجه / تامینکننده الف | بدهی بابت خرید جوجه | -- | 3٬000٬000٬000 |
| جمع | -- | 3٬000٬000٬000 | 3٬000٬000٬000 |
در این سند، بهای جوجه مستقیم روی گله 1 ثبت شده است. اگر هزینه حمل جوجه بهصورت جداگانه فاکتور شود، همین حساب تفصیلی یا حساب هزینه حمل گله بدهکار میشود.
سند 2 – خرید خوراک (نسیه)
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| موجودی مواد و کالا / خوراک / دان گله | خرید 35٬000 کیلوگرم دان با نرخ فرضی 60٬000 ریال | 2٬100٬000٬000 | -- |
| حسابهای پرداختنی / تامینکننده خوراک / تامینکننده ب | بدهی بابت خرید دان | -- | 2٬100٬000٬000 |
| جمع | -- | 2٬100٬000٬000 | 2٬100٬000٬000 |
دان ابتدا بهعنوان موجودی انبار ثبت میشود، چون هنوز مصرف نشده است. فقط با ثبت مصرف، هزینه آن به گله منتقل میشود.
سند 3 – مصرف خوراک در گله
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| کار در جریان ساخت / گله 1 / خوراک | مصرف 34٬000 کیلوگرم دان طبق برگههای مصرف | 2٬040٬000٬000 | -- |
| موجودی مواد و کالا / خوراک / دان گله | کاهش موجودی دان | -- | 2٬040٬000٬000 |
| جمع | -- | 2٬040٬000٬000 | 2٬040٬000٬000 |
سند 4 – کسری خوراک پس از شمارش
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| هزینههای عملیاتی / زیان کسری و ضایعات خوراک / گله 1 | کسری 200 کیلوگرم (موجودی دفتری 1٬000 و شمارششده 800 کیلوگرم) | 12٬000٬000 | -- |
| موجودی مواد و کالا / خوراک / دان گله | اصلاح موجودی دفتری بر پایه شمارش | -- | 12٬000٬000 |
| جمع | -- | 12٬000٬000 | 12٬000٬000 |
در این مثال، کسری خوراک جزو زیان دوره آمده و به بهای تمامشده مرغ اضافه نشده است. این انتخاب یک رویه است؛ اگر سیاست شرکت شما بخشی از کسری عادی را در بهای تمامشده منظور میکند، باید پیش از ثبت با حسابدار ارشد یا حسابرس هماهنگ شود.
سند 5 – مصرف دارو، واکسن و مواد ضدعفونی
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| کار در جریان ساخت / گله 1 / دارو، واکسن و ضدعفونی | مصرف دارو و واکسن طبق برنامه واکسیناسیون و برگه مصرف |
120٬000٬000 |
-- |
| موجودی مواد و کالا / دارو و واکسن / موجودی انبار |
کاهش موجودی دارو و واکسن |
-- | 120٬000٬000 |
|
جمع |
-- | 120٬000٬000 | 120٬000٬000 |
سند 6 – دستمزد مستقیم گله
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| کار در جریان ساخت / گله 1 / دستمزد مستقیم | دستمزد کارگران و نیروی فنی سالن در دوره پرورش |
180٬000٬000 |
-- |
| حقوق و دستمزد پرداختنی / کارگران سالن / فهرست پرسنل |
بدهی بابت دستمزد دوره |
-- | 180٬000٬000 |
|
جمع |
-- | 180٬000٬000 | 180٬000٬000 |
سند 7 – سربار ساخت گله (انرژی، بستر، استهلاک)
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| کار در جریان ساخت / گله 1 / سربار ساخت | تسهیم سربار به گله 1 طبق پایه تسهیم از پیش تعیینشده |
280٬000٬000 |
-- |
| حسابهای پرداختنی / انرژی و تاسیسات / قبوض دوره |
برق، گاز یا سوخت گرمایش |
-- | 90٬000٬000 |
| موجودی مواد و کالا / بستر (پوشال) |
مصرف بستر گله |
-- | 40٬000٬000 |
| استهلاک انباشته / سالنها و تجهیزات / سالن 1 |
استهلاک دوره |
-- | 150٬000٬000 |
| جمع | -- | 280٬000٬000 |
280٬000٬000 |
سربار ساخت معمولاً در طول دوره روی حسابهای هزینه جداگانه ثبت میشود و سپس با سندی مانند این به گله منتقل میشود. پایه تسهیم (مثلاً متراژ سالن یا تعداد قطعه) باید از ابتدا مشخص باشد تا مقایسه گلهها قابلاتکا بماند.
سند 8 – شناسایی تلفات غیرعادی
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| زیان تلفات غیرعادی / گله 1 / حادثه یا بیماری | 300 قطعه تلفات غیرعادی (بهای انباشته تا زمان وقوع) | 45٬000٬000 | -- |
| کار در جریان ساخت / گله 1 / جمع هزینههای انباشته |
کاهش بهای انباشته گله |
-- | 45٬000٬000 |
|
جمع |
-- | 45٬000٬000 | 45٬000٬000 |
برای 200 قطعه تلفات عادی سند مالی جداگانه صادر نمیشود. این تلفات فقط در گزارش تعداد قطعات ثبت میشوند و هزینه آنها در بهای 9٬500 قطعه باقیمانده میماند. تفکیک تلفات عادی از غیرعادی باید با دلیل و مدرک (مثلاً گزارش دامپزشک یا صورتجلسه حادثه) ثبت شود.
سند 9 – انتقال گله به موجودی کالای ساختهشده
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| موجودی کالای ساختهشده / مرغ زنده / گله 1 | انتقال بهای تمامشده 9٬500 قطعه، معادل 20٬900 کیلوگرم |
5٬575٬000٬000 |
-- |
| کار در جریان ساخت / گله 1 / جمع |
بستن حساب کار در جریان گله 1 |
-- | 5٬575٬000٬000 |
|
جمع |
-- | 5٬575٬000٬000 | 5٬575٬000٬000 |
مبلغ این سند همان بهای تمامشده محاسبهشده در جدول 4 است. پس از ثبت آن، حساب کار در جریان گله 1 صفر میشود.
سند 10 – ثبت فروش مرغ زنده
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| حسابهای دریافتنی / خریداران / خریدار الف | فروش 20٬900 کیلوگرم مرغ زنده به نرخ فرضی 300٬000 ریال |
6٬270٬000٬000 |
-- |
| فروش / فروش مرغ زنده / گله 1 |
درآمد فروش گله 1 |
-- | 6٬270٬000٬000 |
|
جمع |
-- | 6٬270٬000٬000 | 6٬270٬000٬000 |
سند 11 – بهای تمامشده کالای فروشرفته
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| بهای تمامشده کالای فروشرفته / مرغ زنده / گله 1 | بهای تمامشده 20٬900 کیلوگرم مرغ فروختهشده |
5٬575٬000٬000 |
-- |
| موجودی کالای ساختهشده / مرغ زنده / گله 1 |
کاهش موجودی کالای ساختهشده |
-- | 5٬575٬000٬000 |
|
جمع |
-- | 5٬575٬000٬000 | 5٬575٬000٬000 |
سند 12 – تسویه بدهی تامینکنندگان
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| حسابهای پرداختنی / تامینکننده جوجه / تامینکننده الف | پرداخت بابت خرید جوجه |
3٬000٬000٬000 |
-- |
| حسابهای پرداختنی / تامینکننده خوراک / تامینکننده ب | پرداخت بابت خرید دان |
2٬100٬000٬000 |
-- |
| بانک / حساب جاری / شماره 1 |
خروج وجه از بانک |
-- | 5٬100٬000٬000 |
|
جمع |
-- | 5٬100٬000٬000 | 5٬100٬000٬000 |
با ثبت این اسناد، سود و زیان گله 1 از روی دفاتر قابل مشاهده است. جدول زیر، نتیجه را خلاصه میکند.
خلاصه سود و زیان گله 1 (ارقام فرضی، ریال)
| شرح | مبلغ (ریال) |
| فروش مرغ زنده | 6٬270٬000٬000 |
| بهای تمامشده کالای فروشرفته | (5٬575٬000٬000) |
| سود ناخالص گله 1 | 695٬000٬000 |
| زیان تلفات غیرعادی | (45٬000٬000) |
| زیان کسری خوراک | (12٬000٬000) |
| سود گله 1 پیش از سایر هزینههای عمومی |
638٬000٬000 |
این خلاصه نشان میدهد که تلفات غیرعادی و کسری خوراک، حتی با مبلغ کم، بهصورت جداگانه دیده میشوند و پنهان نمیمانند. در نرمافزار حسابداری مرغداری، چنین گزارشی باید به تفکیک گله قابلدریافت باشد تا مدیر بتواند گلهها را با هم مقایسه کند.
ثبتهای حسابداری مرغ تخمگذار چه تفاوتی دارد؟
در مرغ تخمگذار، گله خودش یک دارایی بلندمدت است که در طول دوره تولید تخممرغ مستهلک میشود، و فروش تخممرغ درآمد اصلی را میسازد. به همین دلیل بهای پرورش گله تا شروع تولید روی دارایی انباشته میشود و پس از آن، استهلاک ماهانه گله جزو بهای تمامشده تخممرغ میشود. این بخش سه سند نمونه را نشان میدهد.
مفروضات (فرضی): هزینه پرورش گله تا شروع تولید 4٬000٬000٬000 ریال، عمر مفید تولیدی 20 ماه با روش خط مستقیم و بدون ارزش اسقاط، و فروش مرغ حذفی در پایان دوره 300٬000٬000 ریال است.
سند ت1 – انتقال هزینه پرورش به دارایی گله تخمگذار
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| داراییهای زیستی / گله تخمگذار / گله ت1 | انتقال بهای انباشته پرورش در آغاز دوره تولید |
4٬000٬000٬000 |
-- |
| کار در جریان ساخت / پرورش گله / گله ت1 |
بستن حساب پرورش |
-- | 4٬000٬000٬000 |
|
جمع |
-- | 4٬000٬000٬000 | 4٬000٬000٬000 |
سند ت2 – استهلاک ماهانه گله تخمگذار
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| کار در جریان ساخت / تولید تخممرغ / استهلاک گله | استهلاک یک ماه (4٬000٬000٬000 ÷ 20 ماه) |
200٬000٬000 |
-- |
| استهلاک انباشته / گله تخمگذار / گله ت1 |
استهلاک انباشته ماه |
-- | 200٬000٬000 |
|
جمع |
-- | 200٬000٬000 | 200٬000٬000 |
سند ت3 – فروش مرغ حذفی و بستن حساب گله
| حساب (کل / معین / تفصیلی) | شرح | بدهکار (ریال) | بستانکار (ریال) |
| بانک / حساب جاری / شماره 1 | وجه دریافتی از فروش مرغ حذفی |
300٬000٬000 |
-- |
| استهلاک انباشته / گله تخمگذار / گله ت1 | مجموع 20 ماه استهلاک |
4٬000٬000٬000 |
-- |
| داراییهای زیستی / گله تخمگذار / گله ت1 |
خروج گله از دفاتر |
-- | 4٬000٬000٬000 |
| سایر درآمدها / سود فروش مرغ حذفی |
مازاد فروش بر ارزش دفتری |
-- | 300٬000٬000 |
|
جمع |
-- | 4٬300٬000٬000 | 4٬300٬000٬000 |
هزینههای جاری تولید تخممرغ (دان، دارو، دستمزد، سربار و استهلاک) روی «کار در جریان ساخت تولید تخممرغ» جمع میشود و با شمارش تخممرغهای تولیدشده به موجودی کالای ساختهشده منتقل میشود. رویه شناسایی دارایی زیستی در صورتهای مالی (بهای تمامشده یا ارزش منصفانه) باید با استاندارد حسابداری مربوط به کشاورزی و نظر حسابرس شما هماهنگ شود؛ جدولهای بالا بر پایه رویکرد بهای تمامشده نوشته شدهاند.
سوالی داری؟ مشاورهٔ رایگان بگیر
کارشناسانِ ما آمادهاند مسیرِ یادگیری و شغلیِ تو را رایگان راهنمایی کنند.
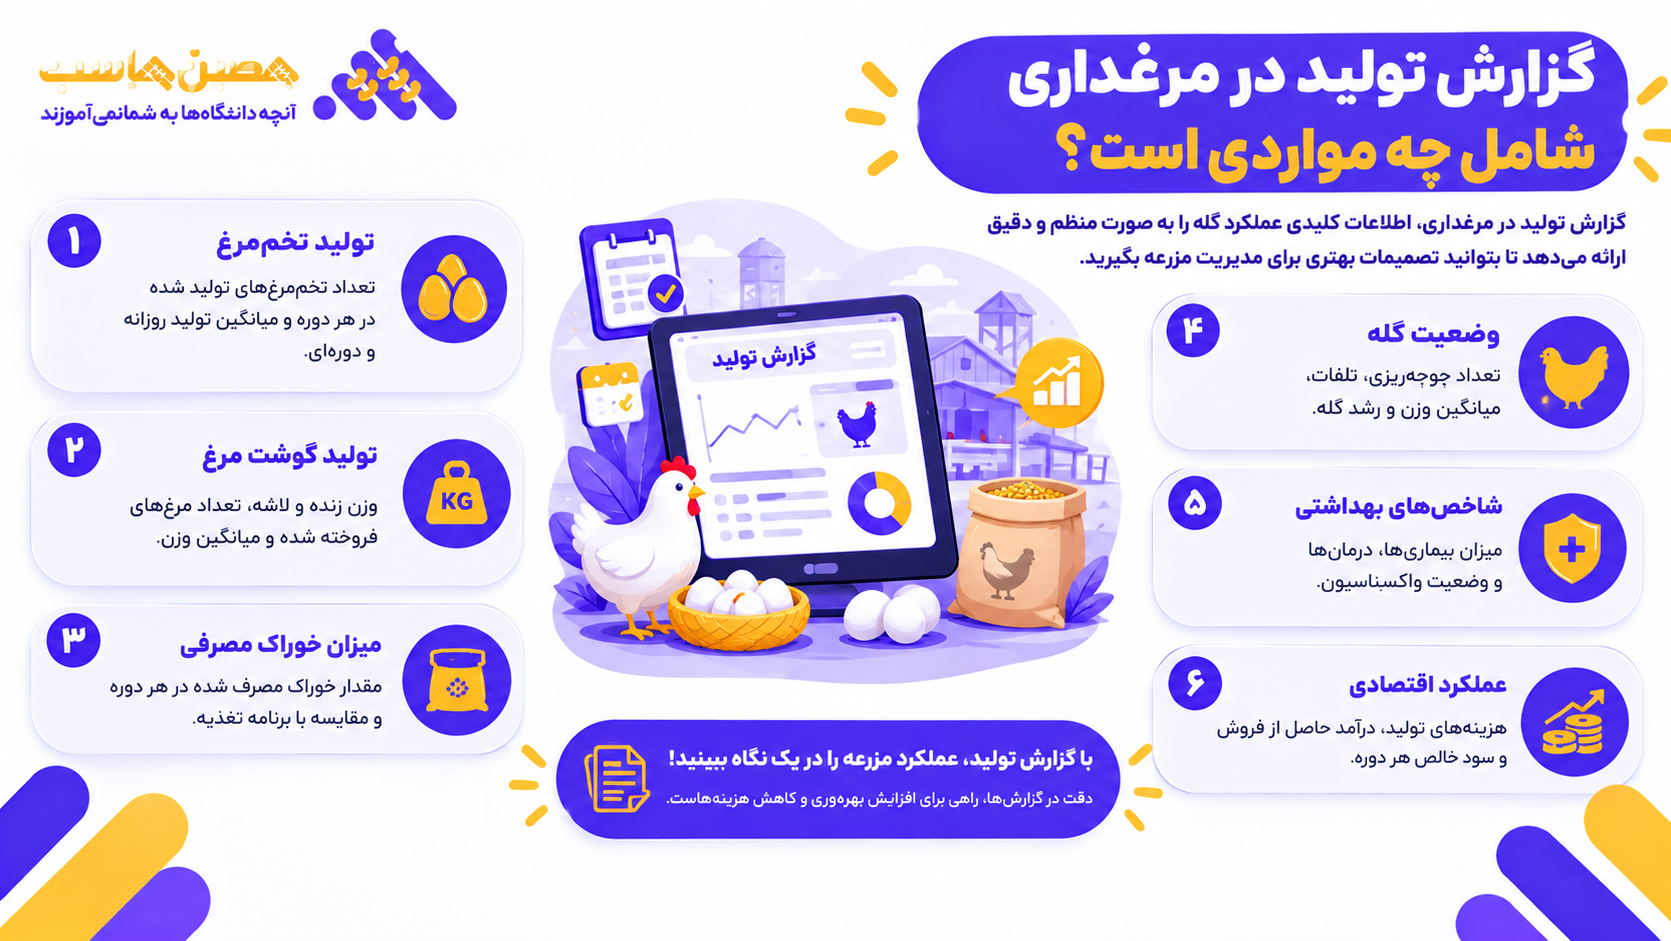
گزارش تولید در مرغداری شامل چه مواردی است؟
گزارش تولید در مرغداری باید حداقل پنج پرسش مدیر را پاسخ بدهد: هر گله چقدر هزینه برده، چقدر تلف شده، چقدر دان مصرف کرده، چقدر مرغ تحویل داده و چقدر سود یا زیان بهدست آورده است. جدول زیر گزارشهای اصلی و کاربرد هر کدام را نشان میدهد.
| گزارش | محتوا | کاربرد |
| گزارش دوره پرورش گله | تعداد جوجهریزی، تاریخها، تلفات، وزن نهایی | مرور کامل یک گله |
| گزارش تلفات | تلفات روزانه و تجمعی، عادی و غیرعادی | شناسایی روند و علت تلفات |
| گزارش مصرف خوراک | مصرف روزانه، مصرف تجمعی و ضریب تبدیل | کنترل مصرف دان |
| کاردکس خوراک و دارو | ورود، خروج و مانده با تاریخ | تطبیق با شمارش انبار |
| گزارش بهای تمامشده | اجزای هزینه، بهای هر قطعه و هر کیلوگرم | قیمتگذاری و مقایسه گلهها |
| گزارش سودآوری گله | فروش، بهای تمامشده، زیان تلفات و سود | تصمیم برای دوره بعد |
| مانده تامینکنندگان و خریداران | بدهیها و مطالبات |
برنامهریزی نقدینگی |
اگر گزارشها باید در قالب صورتهای مالی و اظهارنامه استفاده شوند، صفحه آموزش اظهارنامه و صورتهای مالی برای مرور مفاهیم مرتبط مفید است.
اشتباهات رایج در حسابداری طیور کداماند؟
رایجترین اشتباهها در حسابداری طیور از سادهترین عادتها شروع میشوند: ثبت دیرهنگام اطلاعات، ترکیب هزینه گلهها و نبودن مدرک برای اختلافها. هر کدام از موارد زیر مستقیماً بر بهای تمامشده مرغ اثر میگذارد.
ثبت هزینهها فقط در پایان دوره
وقتی فاکتورهای دان و دارو تا پایان دوره جمع میشوند و در یک روز ثبت میشوند، مدیر تا زمان فروش هیچ تصویری از وضع گله ندارد. حتی اگر سند نهایی در پایان دوره صادر شود، ثبت برگه مصرف و گزارش تلفات باید در طول دوره و بهصورت منظم انجام شود تا اختلافها زود دیده شوند.
قاطی کردن هزینه گلهها
اگر دو گله در یک مرغداری باشند و دان یا دارو بدون تفکیک به یک حساب بروند، مقایسه گلهها ممکن نیست. حتی اگر گلهها در سالنهای مختلف باشند، بدون کد گله در برگه مصرف، تفکیک واقعی آسان نیست. راهحل ساده این است که هر برگه مصرف و هر سند، کد گله را داشته باشد.
نادیده گرفتن تلفات غیرعادی
بعضی مرغداریها همه تلفات را داخل بهای تمامشده نگه میدارند. نتیجه این است که یک حادثه یا بیماری گسترده، بهای هر کیلوگرم مرغ را بالا میبرد و تصمیمگیری را گمراه میکند. تفکیک عادی از غیرعادی، تصویر دقیقتری از عملکرد واقعی سالن میدهد؛ مشروط بر اینکه معیار تفکیک از قبل نوشته شده باشد.
نداشتن شمارش دورهای انبار
کاردکس بدون شمارش واقعی فقط نشان میدهد چه چیزی باید در انبار باشد، نه آنچه واقعاً هست. با شمارش دورهای دان و دارو، کسری زود شناسایی میشود و برای هر اختلاف، علت و مسئول مشخص میشود.
نبودن پایه ثابت برای تسهیم سربار
اگر پایه تسهیم سربار هر دوره تغییر کند، مقایسه بهای تمامشده گلهها معنی ندارد. بهتر است یک پایه (مثلاً متراژ سالن، تعداد قطعه یا روز-سالن) انتخاب شود و تا پایان سال مالی بدون دلیل موجه تغییر نکند.
چگونه کنترل داخلی در مرغداری را تقویت کنیم؟
کنترل داخلی در مرغداری با تفکیک وظایف شروع میشود: فردی که دان را تحویل میگیرد، فردی که مصرف را ثبت میکند و فردی که سند حسابداری را صادر میکند نباید یک نفر باشند. این تفکیک، احتمال خطا و سوءاستفاده را کم میکند و اختلافها را قابلردیابی میسازد.
- تفکیک وظایف: تحویلگیرنده دان، ثبتکننده مصرف و صادرکننده سند افراد جداگانه باشند.
- مدرک برای هر رویداد: رسید توزین، برگه مصرف، صورتجلسه کسری و گزارش دامپزشک.
- شمارش دورهای با حضور دو نفر: نتیجه با کاردکس مقایسه و امضا شود.
- سطح دسترسی: در نرمافزار، هر نقش فقط به بخش مربوط به خودش دسترسی داشته باشد.
- مرور ماهانه: گزارش مصرف، تلفات و بهای تمامشده هر ماه در جلسه مدیریت مرور شود.
این کنترلها زمانی کارآمد هستند که با دادههای دقیق تغذیه شوند. اگر ثبتها دستی و پراکنده باشند، کنترل هم ظاهری میشود؛ بنابراین یک سیستم حسابداری یکپارچه، پایه همه این کنترلهاست.
مالیات و ارزش افزوده در حسابداری مرغداری چگونه بررسی شود؟
وضعیت مالیات بر ارزش افزوده و سامانه مودیان برای هر قلم مرغداری (جوجه، دان، دارو، مرغ زنده، تخممرغ، فضولات) باید با قوانین و بخشنامههای جاری تطبیق داده شود. این مقاله نرخ یا معافیتی را برای اقلام مرغداری اعلام نمیکند، چون این موضوع به نوع فعالیت، سال مالی و مصوبات جاری وابسته است. مسیر درست این است که هر قلم در طرح حساب و کالا با کد و وضعیت مالیاتی مشخص تعریف شود و برای تعیین وضعیت هر قلم، از بهترین مشاور مالیاتی یا مشاور رسمی خودتان کمک بگیرید.
اگر مرغداری شما برای اظهارنامه، ثبت شرکت یا امور مالیاتی به همراه نیاز دارد، میتوانید از صفحه خدمات مالی و مالیاتی و ثبت شرکت درخواست خود را ثبت کنید.
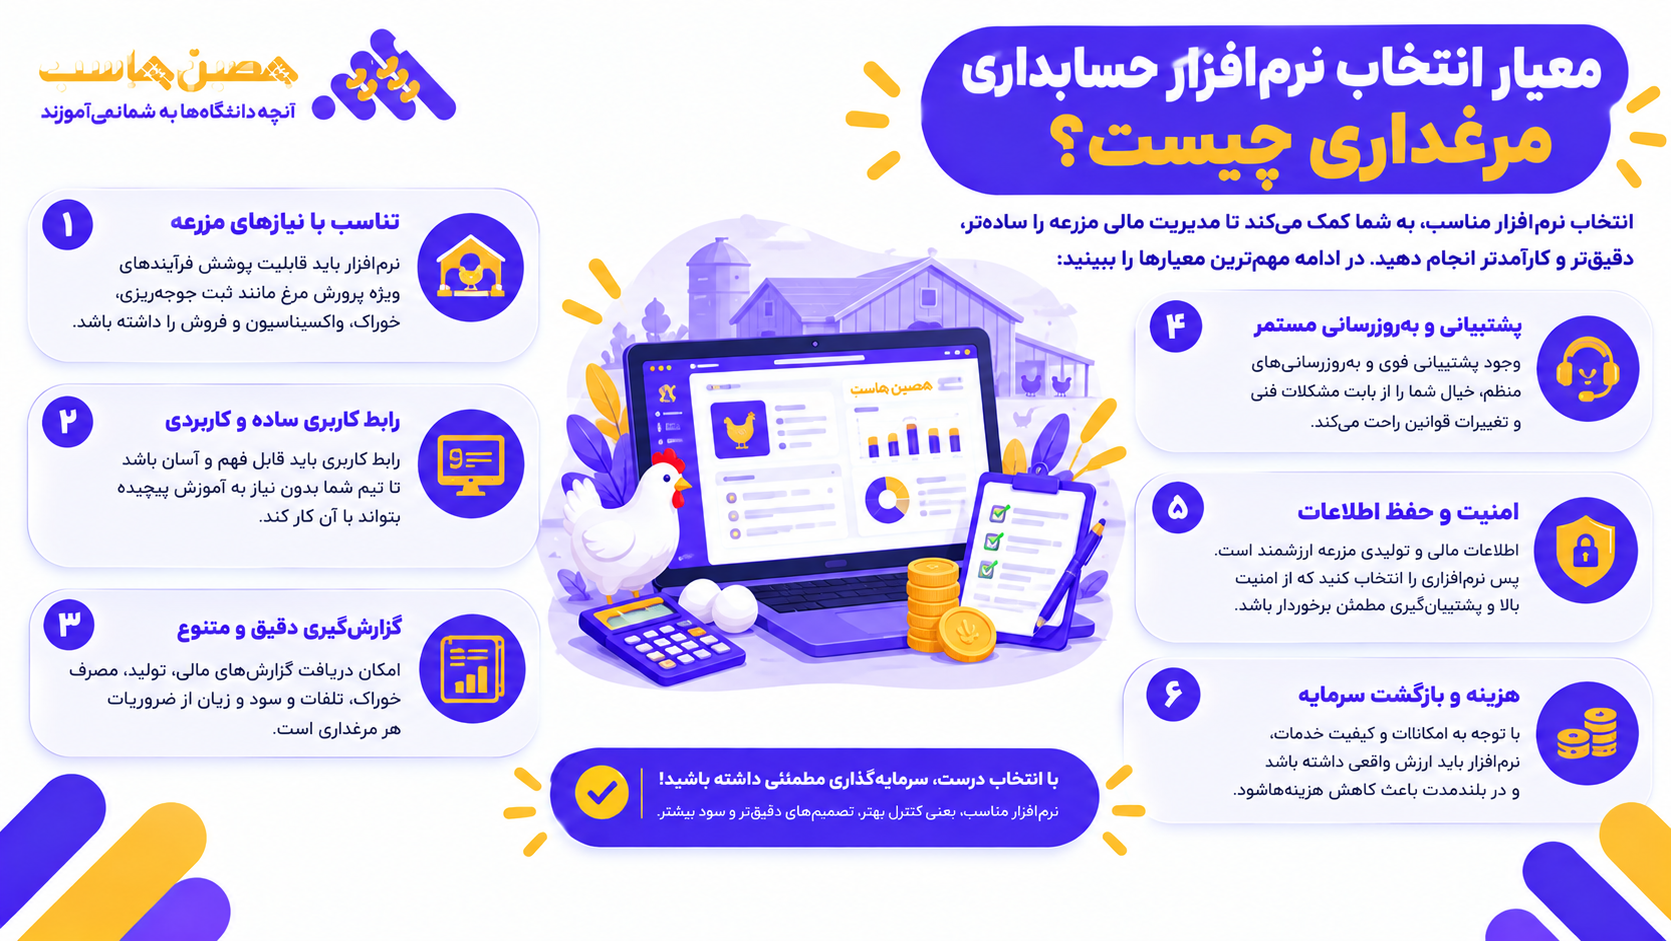
معیار انتخاب نرمافزار حسابداری مرغداری چیست؟
نرمافزار حسابداری مرغداری را باید با هشت معیار سنجید: حسابداری بر پایه گله، ثبت تلفات، کنترل موجودی خوراک و دارو، محاسبه خودکار بهای تمامشده، گزارش تولید، پشتیبانی از مالیات و ارزش افزوده، دسترسی چندکاربره و امکان سازگاری با طرح حساب شما. جدول زیر برای هر معیار توضیح میدهد چرا مهم است و در دمو چه چیزی را باید پرسید.
| معیار | چرا مهم است | پرسش در زمان دمو |
| حسابداری بر پایه گله | هزینه هر گله جداگانه دیده شود | آیا برای هر گله میتوانم مرکز هزینه جداگانه تعریف کنم؟ |
| ثبت تلفات | تفکیک عادی از غیرعادی | آیا تلفات بهصورت تعداد و ارزش ثبت میشود؟ |
| کنترل خوراک و دارو | جلوگیری از کسری پنهان | آیا کاردکس و شمارش دورهای وجود دارد؟ |
| محاسبه بهای تمامشده | قیمتگذاری درست | آیا بهای هر قطعه و هر کیلوگرم گزارش میشود؟ |
| گزارش تولید | تصمیمگیری سریع | آیا گزارشهای جدول 6 قابلدریافت هستند؟ |
| مالیات و ارزش افزوده | کاهش خطای مالیاتی | وضعیت مالیاتی هر کالا چگونه تعریف میشود؟ |
| چندکاربره و سطح دسترسی | کنترل مسئولیت انباردار و حسابدار | آیا سطح دسترسی هر نقش قابلتنظیم است؟ |
| سازگاری با طرح حساب | جلوگیری از بازنویسی دفاتر |
آیا کدینگ فعلی من قابلانتقال است؟ |
اگر میخواهید قبل از تصمیم، گزینههای بازار را با همین معیارها مقایسه کنید، فهرست لیست بهترین نرم افزارهای حسابداری نقطه شروع مناسبی است.
نرمافزار 2HS (حصین حاسب) برای حسابداری مرغداری چه نقشی دارد؟
2HS نرمافزار حسابداری و ERP مجموعه حصین حاسب است. حصین حاسب علاوه بر نرمافزارهای ERP، در حوزه حسابداری خدماتی مانند استخدام حسابدار، معرفی نیروی کار به کارفرمایان، آموزش حسابداری، بستر آموزشی برای سایر آموزشگاهها و افرادی که میخواهند دوره برگزار کنند، و تبلیغات و رپورتاژ برای شرکتها ارائه میکند. برای مرغداری، مهم این است که 2HS را با همان معیارهای جدول 7 بسنجید.
پیشنهاد عملی این است که هنگام بررسی 2HS، دادههای واقعی یک گله خودتان (تعداد جوجه، فاکتور دان، مصرف روزانه و تلفات) را همراه ببرید و بپرسید هر کدام از جدول 7 چگونه در نرمافزار پوشش داده میشود. به این ترتیب، تصمیم شما بر پایه تجربه واقعی و نه توضیح کلی گرفته میشود.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
حسابداری مرغداری را از کجا شروع کنیم؟
برای شروع حسابداری مرغداری، شش گام را پشتسرهم انجام دهید. این گامها بدون نرمافزار هم قابلاجراست، ولی با نرمافزار سریعتر و کمخطاتر انجام میشود.
گام 1 – تعریف گله و مرکز هزینه: برای هر گله یا سالن یک کد جداگانه بسازید.
گام 2 – طرح حساب: حسابهای کار در جریان ساخت، موجودی خوراک و دارو، تلفات غیرعادی و فروش را تعریف کنید.
گام 3 – ثبت ورود و مصرف: رسید دان، برگه مصرف و گزارش تلفات را هر روز یا حداقل هفتگی ثبت کنید.
گام 4 – پایه تسهیم سربار: از ابتدای دوره مشخص کنید سربار بر اساس چه مبنایی بین گلهها تقسیم میشود.
گام 5 – بستن دوره: پس از فروش، حساب گله را ببندید و بهای تمامشده را محاسبه کنید.
گام 6 – بازبینی: گلهها را با هم مقایسه کنید و علت اختلاف را بررسی کنید.
جمعبندی
حسابداری مرغداری وقتی درست انجام میشود که هزینهها بر پایه گله ثبت شوند، تلفات و کسری خوراک جداگانه دیده شوند و بهای تمامشده در پایان هر دوره از دفاتر قابلاستخراج باشد. معیار نهایی شما برای انتخاب نرمافزار حسابداری مرغداری، پنج پرسش ساده است: آیا گله را مرکز هزینه میداند؟ آیا تلفات را تفکیک میکند؟ آیا خوراک را با کاردکس کنترل میکند؟ آیا بهای هر کیلوگرم را گزارش میدهد؟ آیا با الزامات مالیاتی شما سازگار است؟
اگر پاسخ همه این پنج پرسش «بله» بود، آن نرمافزار میتواند مبنای مدیریت مالی مرغداری شما باشد. برای بررسی 2HS با همین معیارها، به صفحه معرفی آن مراجعه کنید و دادههای گله خودتان را در دمو امتحان کنید.
سوالات متداول
-
نرمافزار حسابداری مرغداری چه وظیفهای دارد؟
نرمافزار حسابداری مرغداری هزینههای هر گله را از روز جوجهریزی تا فروش ثبت و بهای تمامشده مرغ را بهازای هر گله، هر قطعه و هر کیلوگرم نشان میدهد.
-
تفاوت حسابداری طیور با حسابداری عمومی چیست؟
حسابداری طیور بر اساس گله و دوره پرورش هزینهها را ثبت و تحلیل میکند، در حالی که حسابداری عمومی بر اساس نوع هزینهها دستهبندی میشود.
-
مدیران مرغداری معمولاً به چه سوالاتی فکر میکنند؟
مدیران با سوالاتی چون 'این دوره سود کردهایم یا زیان؟'، 'دان کجا رفت؟' و 'چرا بهای تمامشده این گله از گله قبلی بیشتر شد؟' روبهرو هستند.
-
چرا تفکیک هزینه گلهها در حسابداری طیور اهمیت دارد؟
بدون تفکیک هزینهها، امکان ارزیابی سودآوری هر گله از بین میرود و در نتیجه نمیتوان تصمیمات مالی درست گرفت.
-
اهداف اصلی حسابداری مرغداری چیست؟
اهداف شامل محاسبه دقیق بهای تمامشده، کنترل خوراک، ثبت و تحلیل تلفات، تفکیک سودآوری، کنترل مالی و آمادهسازی گزارشهای مالی است.
-
مدیریت خوراک در مرغداری چگونه کنترل میشود؟
مدیریت خوراک با ثبت دقیق ورود دان به انبار، ثبت مصرف روزانه به تفکیک گله، و شمارش دورهای موجودی انجام میشود.
-
بهای تمامشده مرغ چگونه محاسبه میشود؟
بهای تمامشده با جمع هزینههای جوجه، خوراک، دارو و واکسن، دستمزد و سربار، پس از کسر زیان تلفات غیرعادی بهدست میآید و بر تعداد قطعه یا وزن مرغ تقسیم میشود.
-
شمارش دورهای انبار چرا حائز اهمیت است؟
شمارش دورهای انبار به شناسایی کسری و مشکلات موجودی کمک میکند و تضمین میکند که اطلاعات دفتری با واقعیت مطابقت داشته باشد.
-
اشتباهات رایج در حسابداری طیور چیست؟
اشتباهات شامل ثبت دیرهنگام اطلاعات، ترکیب هزینه گلهها، نادیده گرفتن تلفات غیرعادی، و نبود شمارش دورهای انبار میشود.
-
نرمافزار 2HS چه نقشی در مدیریت حسابداری مرغداری دارد؟
نرمافزار 2HS به مدیریت حسابداری مرغداری کمک میکند تا فرآیند حسابداری را مطابق با معیارهای خاصی که در مقاله ذکر شده، انجام دهند.



ارسال نظر