اصول تنخواهگردانی در کلینیکها و آزمایشگاهها
اصول تنخواهگردانی در کلینیکها و آزمایشگاهها
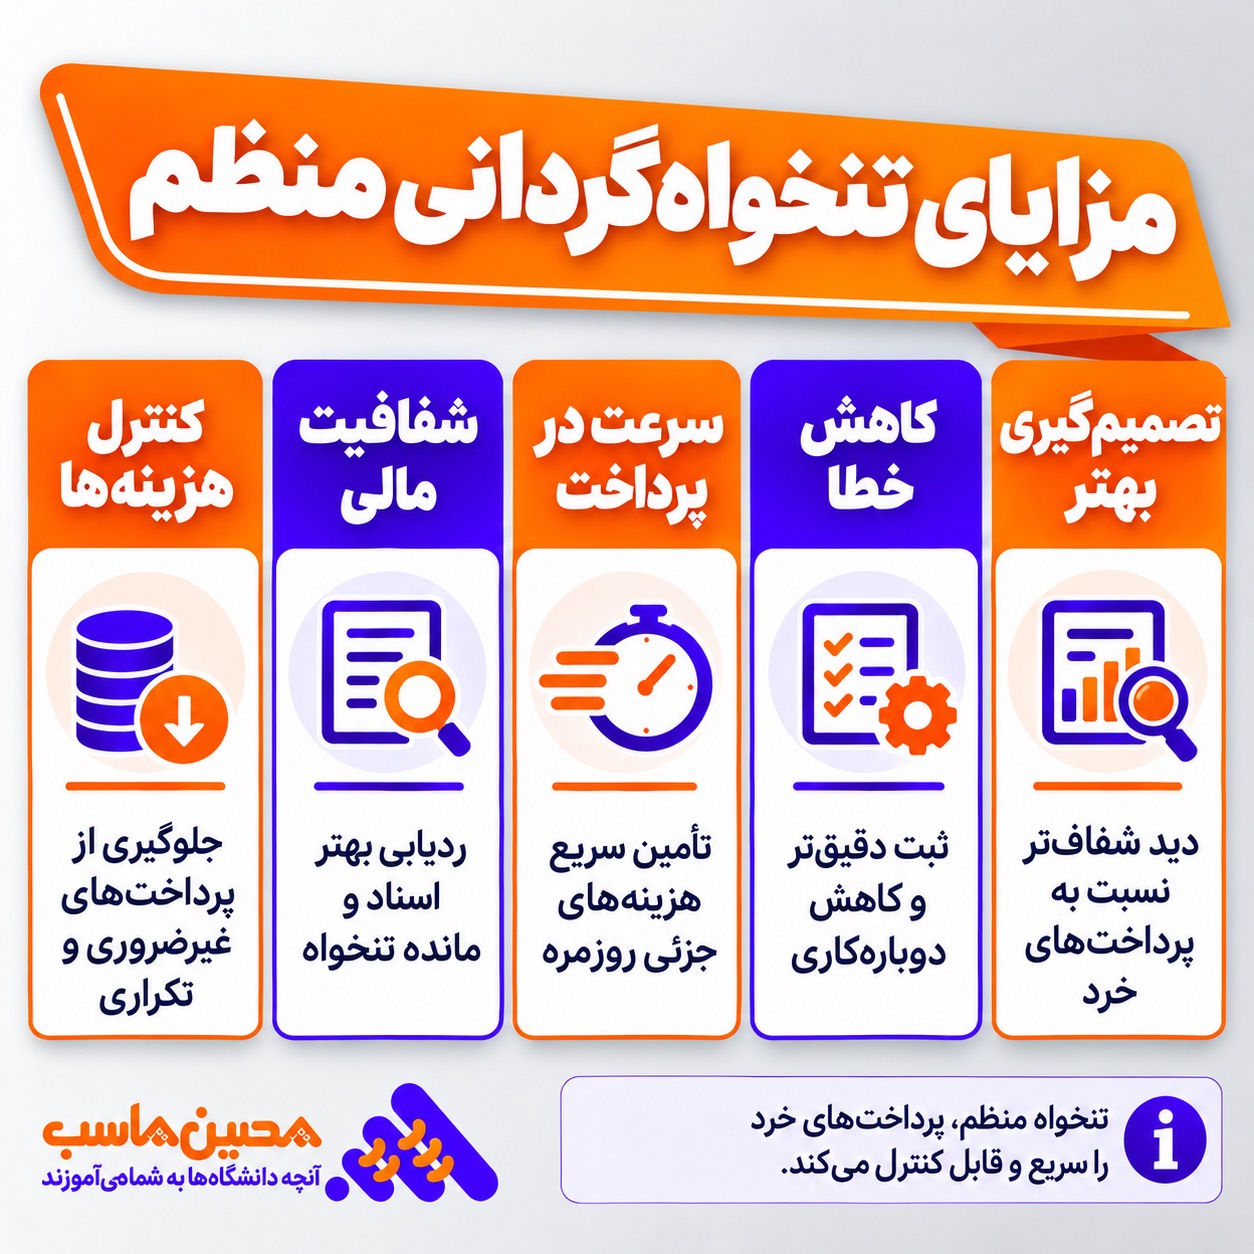
اگر در پایان ماه نمیدانید پول پرداختشده برای خریدهای جزئی کلینیک دقیقاً کجا مصرف شده، مسئله فقط کمبود رسید نیست؛ احتمالاً فرایند تنخواهگردانی شما شفاف نیست. تنخواه گردانی کلینیک یعنی اختصاص مبلغی کنترلشده به فرد مسئول برای پرداخت هزینههای کوچک و ضروری، همراه با ثبت سند، تایید و تسویه منظم. در این راهنما یاد میگیرید سقف تنخواه را تعیین کنید، صندوق پذیرش را از تنخواه جدا نگه دارید، برای کلینیک و آزمایشگاه کدینگ مناسب بسازید و ثبتهای حسابداری را درست انجام دهید؛ بهگونهای که سرعت کار افزایش یابد و کنترل مالی از دست نرود.
تنخواه گردانی کلینیک چیست و چه مشکلی را حل میکند؟
در هر مرکز درمانی پرداختهایی وجود دارد که مبلغ آنها نسبتاً کم است اما به تعویق انداختنشان میتواند کار روزانه را مختل کند: خرید فوری یک قلم اداری، پرداخت کرایه انتقال نمونه طبق دستورالعمل، تهیه یک قطعه کمهزینه برای تعمیر جزئی یا هزینه ضروری ارسال اسناد. اگر قرار باشد هر پرداخت کوچک وارد چرخه کامل خرید و حواله بانکی شود، واحدهای اجرایی معطل میمانند. از سوی دیگر، پرداخت آزادانه بدون رسید و مسئول مشخص، کنترل هزینه را از بین میبرد. تنخواه راهحلی برای ایجاد تعادل میان سرعت و پاسخگویی است.
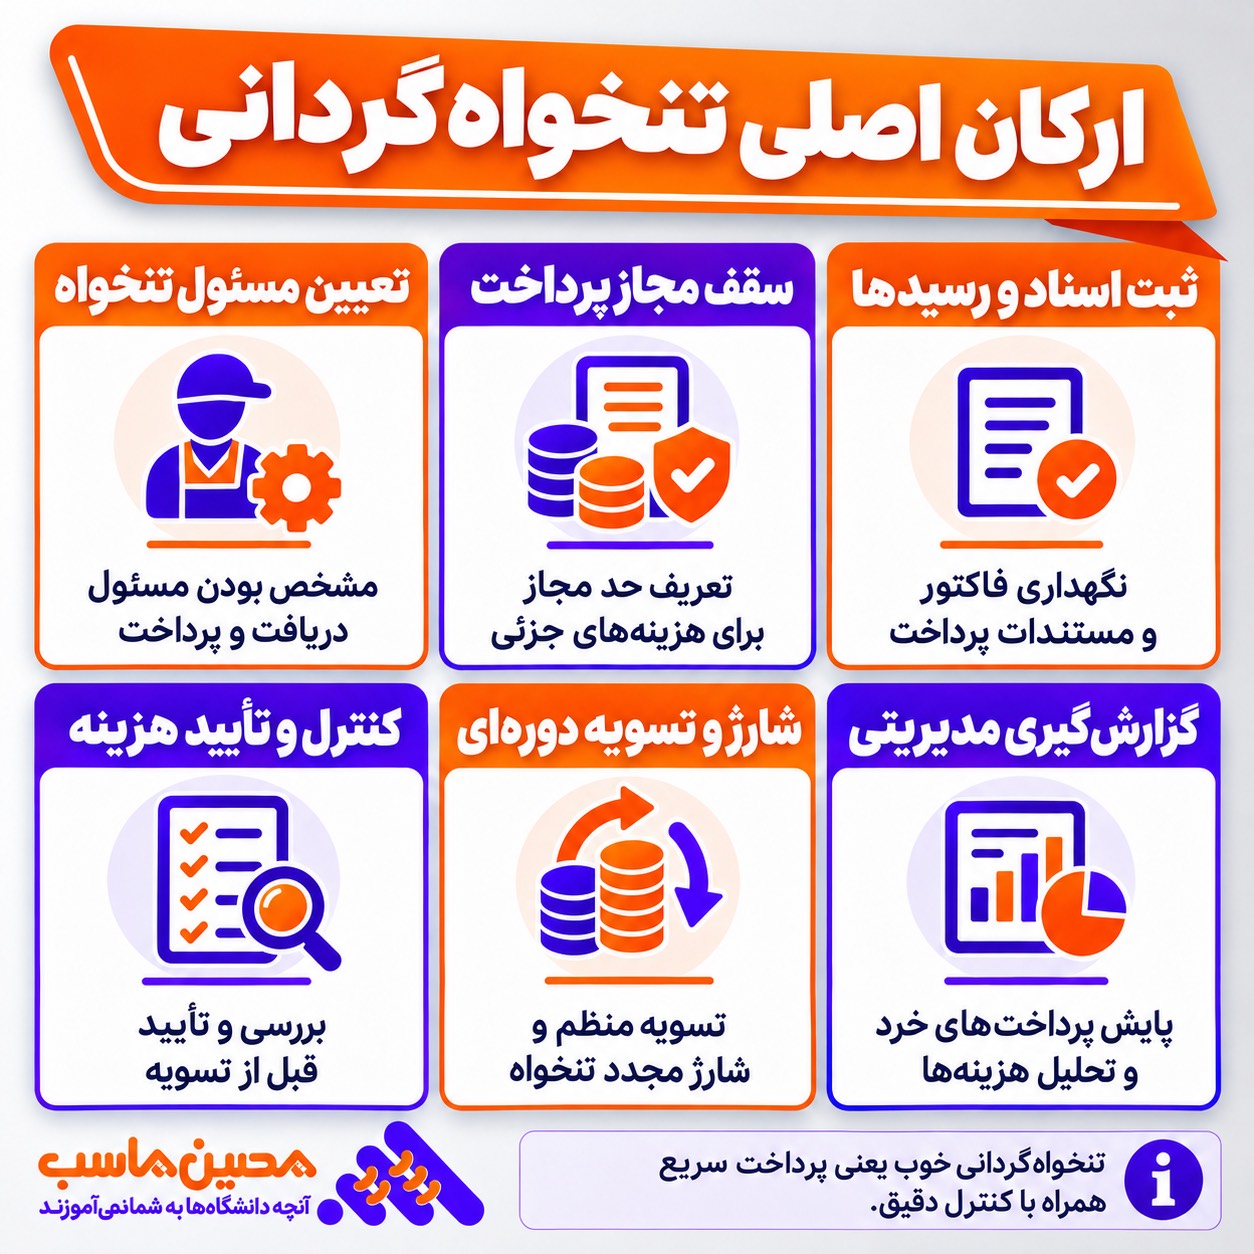
تنخواه سرمایهای با مصرف آزاد نیست. وجه به امانت در اختیار تنخواهدار قرار میگیرد و تمام پرداختها باید در محدوده مصوب، با مدارک معتبر و برای نیاز کاری مرکز باشند. هدف از تنخواه، حذف مسیر رسمی خرید نیست؛ هدف این است که هزینههای جزئی و غیرقابلپیشبینی با روشی سادهتر اما قابلردیابی پرداخت شوند. هرچه مرکز بزرگتر یا چندشعبهای شود، این قاعده مهمتر میشود؛ زیرا یک هزینه کوچک اگر در دهها نوبت تکرار شود، دیگر از دید مدیریت کوچک نیست.
یک فرایند موفق باید هم به سرپرست آزمایشگاه اطمینان بدهد که نیاز ضروری بدون تاخیر تامین میشود و هم به مدیر مالی اجازه دهد ببیند چه چیزی، توسط چه کسی، با چه مجوزی و از کدام بودجه پرداخت شده است. تنخواهگردانی خوب، گزارش مدیریتی میسازد؛ فقط یک پاکت پول نیست.
تفاوت تنخواه با صندوق پذیرش، درآمد بیماران و پیشپرداخت
مهمترین مرزبندی در مراکز درمانی، جداسازی وجه دریافتی از بیمار و وجه اختصاصیافته برای هزینههای جزئی است. صندوق پذیرش محل ثبت و نگهداری وجوهی است که بابت ویزیت، آزمایش یا خدمات دیگر وصول میشود. تنخواه برای پرداخت هزینههای مجاز از منابع مرکز تعریف میشود. برداشت مستقیم از دریافتی بیمار برای خرید کاغذ یا پرداخت کرایه، حتی اگر مبلغ آن همان روز برگردانده شود، مغایرت صندوق و اشکال در ردگیری درآمد ایجاد میکند.
پیشپرداخت به فروشنده هم لزوماً تنخواه نیست. وقتی برای خرید دستگاه یا مواد قرارداددار مبلغی به تامینکننده پرداخت میشود، ماهیت تراکنش بر اساس قرارداد و سرفصل حسابداری تعیین میشود. همچنین مساعده کارکنان، وام پرسنلی و وجوه علیالحساب ماموریت شخصی نباید بیدلیل در حساب تنخواه مخلوط شوند. یک تنخواهدار ممکن است همزمان مامور پیگیری چند خرید باشد، اما هر نوع وجه باید مستندات و حساب مناسب خود را داشته باشد.
مثال ساده: بیمار 2 میلیون تومان با کارتخوان پرداخت میکند و همان روز مسئول پذیرش 150 هزار تومان برای یک بسته لوازم اداری خرج میکند. اگر این 150 هزار تومان از محل دریافتی بیمار برداشته شود، گزارش صندوق، تطبیق کارتخوان و ثبت درآمد ممکن است پیچیده شود. روش درست این است که درآمد کامل ثبت شود و هزینه از تنخواه مصوب یا مسیر پرداخت مجاز دیگری تسویه شود.
چه هزینههایی واقعاً برای تنخواه کلینیک و آزمایشگاه مناسباند؟
ملاک اصلی فقط کوچک بودن مبلغ نیست. هزینه باید ضروری، مجاز، قابلمستندسازی و متناسب با سقف تنخواه باشد. خرید کمارزش لوازم تحریر، حمل اسناد، هزینه پیک ضروری، اقلام عمومی پشتیبانی و بعضی هزینههای خرد تعمیرات میتوانند در دستورالعمل تنخواه قرار بگیرند. هر مرکز باید فهرست مجاز خود را با توجه به نوع خدمات، شیفتها و محل استقرار تهیه کند؛ فهرست ثابت و یکسان برای همه مراکز وجود ندارد.
در مقابل، پرداخت حقوق و مزایا، تسویه سهم پزشکان، خرید تجهیزات سرمایهای، قراردادهای دورهای، پرداختهای شخصی و مخارجی که اصولاً باید با قرارداد و فرایند تامین انجام شوند، گزینه مناسبی برای تنخواه نیستند. حتی اگر فاکتور یک خرید بزرگ به چند فاکتور کوچک تقسیم شود، ماهیت آن تغییر نمیکند. چنین روشی کنترل سقف مجاز را بیاثر میکند و باید در بررسی اسناد شناسایی شود.
در آزمایشگاه حساسیت بیشتری وجود دارد. خرید اضطراری مواد مرتبط با کیفیت آزمایش تنها با تایید مسئول فنی، رعایت شرایط نگهداری، اصالت کالا و ضوابط تامین قابل بررسی است. تنخواه نباید راه میانبر برای دور زدن کنترل کیفیت کیت و معرف باشد. اگر خریدی به ثبت بچ، تاریخ انقضا، زنجیره سرد یا پذیرش انبار نیاز دارد، وجود رسید نقدی بهتنهایی آن فرایندها را جایگزین نمیکند.
مسئولیت تنخواهدار، تاییدکننده و حسابداری را جدا کنید
تنخواهدار مسئول حفاظت از وجه، پرداخت طبق مجوز، گرفتن سند و ارائه مانده است؛ اما نباید تنها فردی باشد که هزینه را درخواست، تایید، ثبت نهایی و تسویه میکند. درخواستکننده نیاز عملیاتی را توضیح میدهد، مسئول مجاز ضرورت هزینه را تایید میکند، تنخواهدار پرداخت را انجام میدهد و حسابداری مدارک را از نظر طبقهبندی و مغایرت بررسی میکند. این تفکیک وظایف احتمال اشتباه و سوءاستفاده را پایین میآورد.
در یک مجموعه کوچک ممکن است نیروی کافی برای چهار شخص مستقل وجود نداشته باشد. در چنین وضعی میتوان کنترل جبرانی ایجاد کرد: مدیر مرکز بهصورت دورهای مانده نقد را بشمارد، حسابداری صورتریز تنخواه را مرور کند و هیچکس مجاز به تایید پرداخت شخصی خود نباشد. مهم این است که پرداخت بدون بررسی فرد دیگری نهایی نشود.
تعیین جانشین نیز ضروری است. تعطیلی، مرخصی یا تغییر شیفت نباید باعث شود وجه و اسناد بدون صورتجلسه دستبهدست شوند. هنگام تحویل موقت یا دائمی، وجه نقد، مانده بانکی مرتبط، اسناد باز و پرداختهای در انتظار تسویه شمارش و امضا شوند. مسئولیت از زمانی جابهجا میشود که تحویل واقعی و ثبتشده انجام شده باشد.
دستورالعمل مکتوب؛ ستون اصلی کنترل تنخواه
حتی بهترین تنخواهدار بدون قواعد روشن در معرض اختلاف با واحدها قرار میگیرد. دستورالعمل بهتر است کوتاه، عملی و در دسترس کارکنان باشد. ابتدا هدف تنخواه و هزینههای مجاز تعریف شود. سپس سقف هر خرید، سقف کل وجه، افراد مجاز برای تایید، مدارک لازم، زمان ارائه اسناد و نحوه شارژ مشخص شوند. مسیر برخورد با فاکتور ناقص، برگشت کالا، کسری صندوق و خرید اضطراری نیز باید نوشته شود.
دستورالعمل باید مشخص کند مبالغ بالاتر از چه حدی نیازمند استعلام قیمت، درخواست خرید یا تایید مدیر مالیاند. همچنین روشن باشد آیا پرداخت از طریق کارت بانکی سازمانی مجاز است و چه کسی گردش حساب را کنترل میکند. عبارت کلی «هزینههای ضروری با تشخیص مسئول» بهتنهایی کافی نیست؛ زیرا ممکن است برداشت افراد از ضرورت با هم متفاوت باشد.
یک مثال سیاست داخلیِ فرضی این است که خرید تا 500 هزار تومان با تایید سرپرست انجام شود، مبلغ 500 هزار تا 2 میلیون تومان تایید مدیر داخلی بخواهد و مبالغ بالاتر وارد فرایند خرید شوند. این اعداد پیشنهاد قانونی یا سقف عمومی نیستند؛ مرکز باید آنها را بر اساس حجم معاملات، تورم و ریسک تنظیم و دورهای بازنگری کند. هدف سیاست، قابلپیشبینی شدن تصمیمهاست.
سقف تنخواه و زمان شارژ را چگونه تعیین کنیم؟
تعیین سقف دلخواه معمولاً دو نتیجه نامناسب دارد: یا وجه بیش از نیاز در گردش میماند یا پرداختهای ضروری مکرراً به دلیل کمبود موجودی متوقف میشوند. راه بهتر بررسی حداقل سه ماه هزینههای خرد واقعی است. تعداد پرداخت، متوسط مبلغ، نوسان هفتگی و هزینههای اضطراری منطقی را در نظر بگیرید. سپس سقف را طوری انتخاب کنید که نیاز دوره تا شارژ بعدی را پوشش دهد و ذخیره غیرضروری ایجاد نکند.
فرض کنید هزینههای خرد مجاز یک کلینیک در چهار هفته اخیر به ترتیب 6، 8، 7 و 9 میلیون تومان بوده است. متوسط هفتگی 7٫5 میلیون تومان است. اگر قرار است تنخواه هر دو هفته شارژ شود، نیاز متوسط دوره 15 میلیون تومان خواهد بود. با افزودن ذخیره معقول برای نوسانات میتوان مثلاً سقف 18 میلیون تومان را برای بررسی مدیریتی پیشنهاد کرد. برای هر مرکز باید با داده خود آن محاسبه شود.
علاوه بر سقف کل تنخواه، سقف هر پرداخت هم لازم است. ممکن است وجه مجاز در صندوق 20 میلیون تومان باشد اما خرید بیش از 2 میلیون تومان به مجوز جداگانه نیاز داشته باشد. برای زمان شارژ نیز میتوان آستانه تعریف کرد؛ مثلاً وقتی مجموع وجه باقیمانده و اسناد تسویهنشده به سطح مشخصی رسید، درخواست شارژ آغاز شود تا تنخواهدار زیر فشار به پرداخت شخصی متوسل نشود.
تنخواه ثابت و تنخواه متغیر؛ کدام روش بهتر است؟
در روش تنخواه ثابت یا Imprest، مبلغ مصوب صندوق در حالت تسویهشده ثابت میماند. هر بار که تنخواهدار اسناد معتبر ارائه میکند، دقیقاً به اندازه هزینههای تاییدشده وجه جایگزین میشود. مثلاً از تنخواه 20 میلیون تومانی، 12 میلیون تومان خرج شده و 8 میلیون تومان وجه موجود است. با تایید 12 میلیون تومان اسناد و شارژ همان مقدار، موجودی دوباره به 20 میلیون تومان میرسد. این روش شمارش و کنترل را ساده میکند.
در روش متغیر، مبلغ در اختیار تنخواهدار ممکن است در دورههای مختلف بهصورت ثابت یا نامنظم شارژ نشود و مانده آن تغییر کند. این روش انعطاف بیشتری دارد، اما اگر سیاست بازپرداخت و گزارشگیری دقیق نباشد، شناسایی مغایرت دشوارتر میشود. برای بیشتر خریدهای جزئی و تکرارشونده، تنخواه ثابت به دلیل رابطه روشن میان وجه باقیمانده و اسناد خرجشده، انتخاب مدیریتی قابلفهمتری است.
از نظر ثبت حسابداری باید روش نگهداری تنخواه و رویه ثبت اسناد هزینه با یکدیگر سازگار باشند. ممکن است مرکز هزینهها را هنگام ارائه و تایید رسیدها شناسایی کند و شارژ را جدا ثبت کند. نباید یک هزینه هم هنگام تحویل سند و هم هنگام شارژ دوباره ثبت شود. روش انتخابشده باید در نرمافزار و دستورالعمل داخلی یکسان اجرا شود.
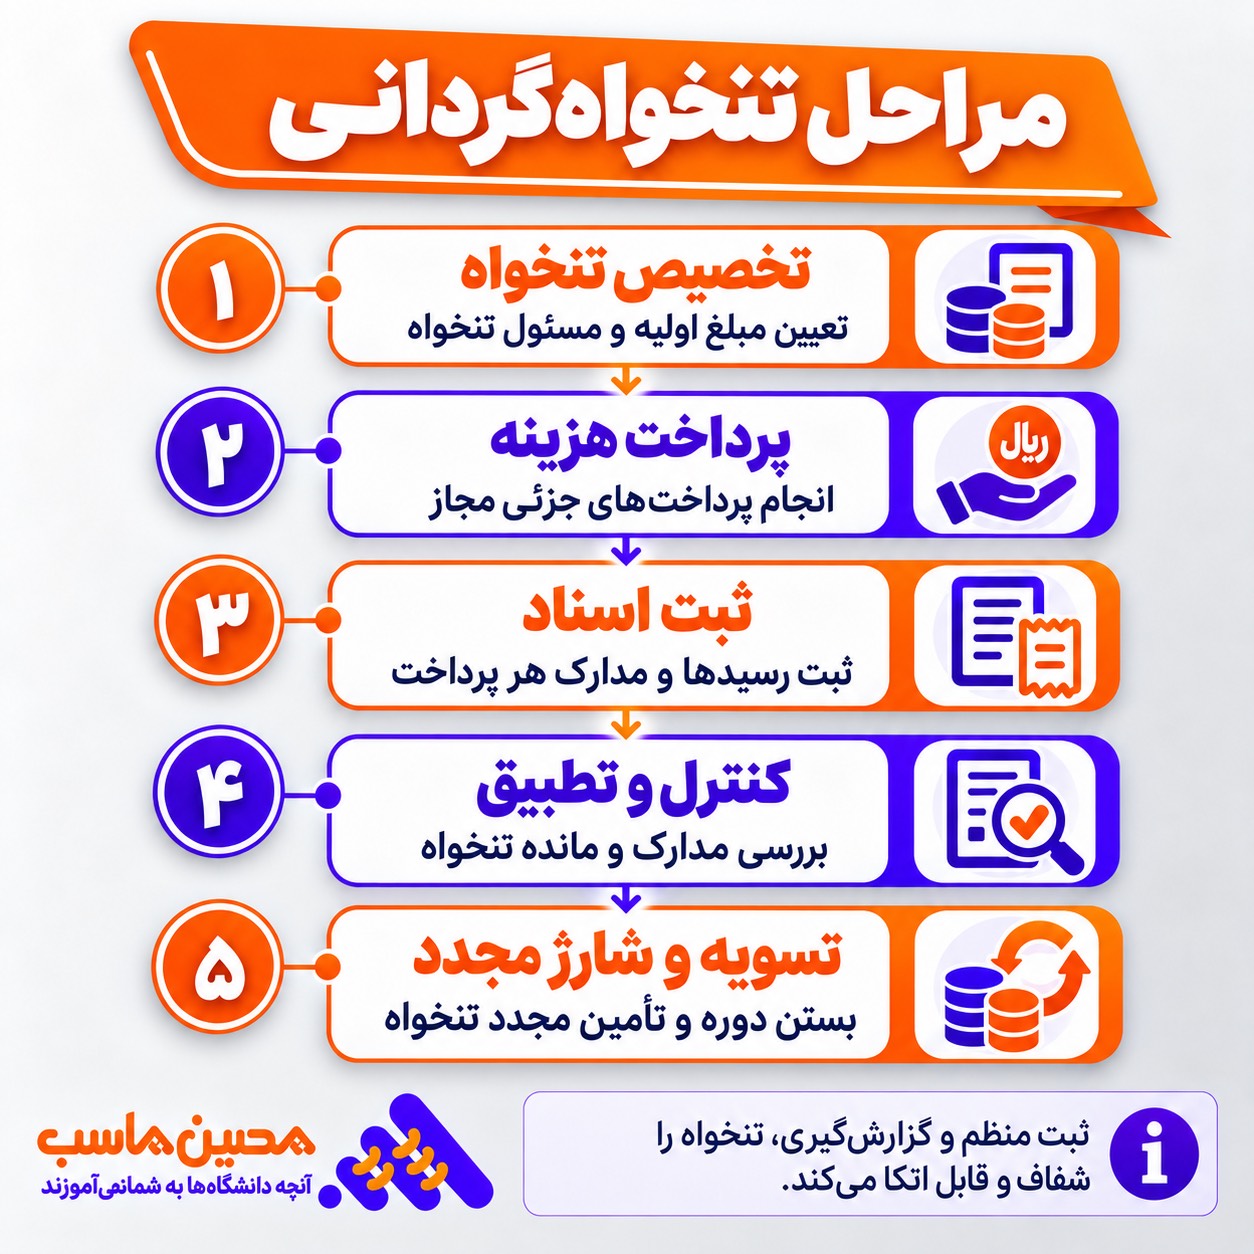
چرخه کامل تنخواه از درخواست هزینه تا تسویه
یک چرخه سالم با «پرداخت» آغاز نمیشود؛ با «نیاز مستند» شروع میشود. واحد درخواستکننده موضوع، ضرورت، برآورد مبلغ و مرکز هزینه را ثبت میکند. مسئول مجاز بررسی میکند که خرید در محدوده تنخواه هست یا باید از مسیر خرید عادی انجام شود. پس از تایید، تنخواهدار با روش پرداخت مجاز هزینه را میپردازد و رسید دریافت میکند. اگر خرید کالا بوده، تحویل کالا یا ثبت در انبار نیز در صورت لزوم انجام میشود.
در مرحله بعد، تنخواهدار صورتریز اسناد را تکمیل میکند: تاریخ، شماره سند، نام فروشنده، عنوان هزینه، مبلغ، واحد استفادهکننده و تایید تحویل. حسابداری اسناد را از نظر تکراری نبودن، ارتباط با فعالیت مرکز، صحت محاسبات و سرفصل حساب بررسی میکند. سند نامعتبر باید با توضیح مشخص برای اصلاح برگردد؛ حذف سلیقهای بدون اطلاع تنخواهدار موجب مغایرت دائمی خواهد شد.
در نهایت، هزینههای تاییدشده ثبت و وجه مربوط شارژ میشود. در پایان دوره نیز تطبیق صورتریز، مدارک و وجه موجود انجام میگیرد. این چرخه باید آنقدر ساده باشد که کارکنان از آن پیروی کنند و آنقدر دقیق باشد که مدیر بتواند مسیر هر پرداخت را از درخواست تا ثبت نهایی دنبال کند. استفاده از فرم دیجیتال بهجای انتقال دستی چندباره اطلاعات میتواند زمان گردش اسناد را کاهش دهد.
فرم تنخواه و مدارک هر پرداخت چه اطلاعاتی داشته باشند؟
فرم خوب فقط محل نوشتن مبلغ نیست. باید به حسابداری و مدیر نشان دهد پرداخت بابت چه چیزی انجام شده و چرا مجاز بوده است. برای هر ردیف، شماره پیگیری، تاریخ، مشخصات دریافتکننده وجه، فروشنده، شرح قابلفهم، مبلغ، روش پرداخت و واحد درخواستکننده ثبت شود. شماره فاکتور، رسید بانکی و مدرک تحویل کالا یا خدمت نیز در صورت وجود ضمیمه شود. استفاده از عبارتهای مبهم مانند «هزینه متفرقه» یا «خرید ضروری» تحلیل بعدی را دشوار میکند.
برای آزمایشگاه بهتر است در صورت ارتباط هزینه با مواد یا نمونهها، شناسه واحد، محل مصرف یا ارجاع به درخواست مجاز نیز ثبت شود؛ البته اطلاعات هویتی و پزشکی بیمار نباید بیدلیل در فرم مالی عمومی منتشر شود. گاهی یک کد درخواست داخلی کافی است تا حسابداری بتواند مدرک را ردیابی کند و محرمانگی حفظ شود.
رسید باید با مبلغ واقعی پرداختشده سازگار باشد. تصویر خوانا، نام فروشنده، تاریخ و شرح اقلام به کنترل کمک میکند. اگر خرید بدون فاکتور رسمی انجام شده، نحوه پذیرش یا رد آن باید تابع رویه مستند مرکز و الزامات قانونی مرتبط باشد؛ امضای داخلی بهتنهایی جایگزین هر نوع مدرک قانونی نمیشود.
مستندسازی و ملاحظات مالیاتی تنخواه
ثبت هزینه در نرمافزار و پذیرش آن بهعنوان هزینه قابلقبول مالیاتی دو موضوع یکسان نیستند. اسناد باید متناسب با ماهیت معامله، الزامات صورتحساب و قوانین جاری بررسی شوند. برای بعضی خریدها، اطلاعات فروشنده و اسناد معامله اهمیت بیشتری دارد؛ برای برخی نیز نحوه پرداخت و ارتباط با فعالیت اقتصادی باید قابلاثبات باشد. بنابراین دستورالعمل تنخواه نباید وعده بدهد «هر رسیدی مالیاتی پذیرفته میشود».
در مورد مالیات بر ارزش افزوده نیز نباید صرفاً بر اساس درج مبلغی در رسید، اعتبار مالیاتی شناسایی کرد. شرایط اعتبار و الزامات مربوط به صورتحساب، نوع فعالیت و مقررات جاری باید بررسی شوند. ماهیت برخی خدمات درمانی و خریدهای مربوط میتواند وضعیت متفاوتی داشته باشد. در عمل بهتر است حسابداری هنگام رسیدگی تنخواه، اقلام مشمول بررسی جداگانه را علامتگذاری کند و تصمیم نهایی را بر اساس اسناد و مقررات قابلاعمال بگیرد.
نگهداری نسخه دیجیتال اسناد مفید است، اما باید سیاست بایگانی، دسترسی و قابلیت بازیابی روشن باشد. بهتر است سند الکترونیکی به شماره پرداخت مرتبط شود و از تغییر بدون ردپا جلوگیری شود. هدف این است که در رسیدگی داخلی، حسابرسی یا بررسی مالیاتی، پرونده هر پرداخت بدون جستوجوی طولانی قابل بازیابی باشد.
کدینگ حسابداری تنخواه برای کلینیک و آزمایشگاه
ثبت همه پرداختها در یک حساب با عنوان «هزینههای متفرقه» تحلیل را بیمعنا میکند. کدینگ باید سه موضوع را از هم جدا کند: دارایی تنخواه نزد مسئول، نوع واقعی هزینه یا دارایی خریداریشده و مرکز هزینه مصرفکننده. برای مثال خرید ملزومات عمومی پذیرش با خرید اقلام قابلانبار آزمایشگاه ماهیت یکسانی ندارد؛ هرچند هر دو ممکن است از یک تنخواه پرداخت شوند.
ساختار پیشنهادی میتواند شامل حساب «تنخواهگردان نزد اشخاص» به تفکیک مسئول، هزینه حمل و پیک، ملزومات اداری مصرفشده، تعمیرات جزئی، خدمات عمومی، پیشپرداختها و موجودی مواد یا لوازم باشد. مرکز هزینه نیز میتواند پذیرش، نمونهگیری، آزمایشگاه، درمانگاه تخصصی، واحد اداری یا شعبه باشد. شماره حسابها در جدول زیر فرضی هستند و باید مطابق سرفصلهای واقعی هر مرکز تنظیم شوند.
نمونه کدینگ پیشنهادی تنخواه و هزینههای خرد
| کد فرضی | عنوان حساب یا تفصیلی | کاربرد / مرکز هزینه |
|---|---|---|
| 110-21 | تنخواهگردان نزد مسئول اداری | وجه در اختیار تنخواهدار / اداری |
| 110-22 | تنخواهگردان شعبه دوم | وجه در اختیار تنخواهدار / شعبه 2 |
| 610-01 | ملزومات اداری مصرفشده | پذیرش و امور اداری |
| 610-02 | هزینه حمل و پیک | آزمایشگاه و پشتیبانی |
| 610-03 | تعمیرات جزئی و خدمات نگهداری | بخش درخواستکننده |
| 610-04 | خدمات عمومی و پشتیبانی | واحد خدمات و بخشهای مشترک |
| 130-01 | موجودی ملزومات و مواد قابلانبار | انبار / محل مصرف نهایی |
| 120-01 | پرداختهای در انتظار تعیین تکلیف | تفصیلی سند و مسئول مربوط |
کدها نمونه آموزشیاند. جایگاه حسابها در ترازنامه و سود و زیان باید با ساختار حسابداری واقعی مرکز و ماهیت رویداد تطبیق داده شود.
وقتی کدینگ درست تعریف شود، مدیر میتواند ببیند طی سه ماه چه مقدار هزینه پیک مربوط به آزمایشگاه بوده و چه میزان از خریدهای جزئی به پذیرش تعلق داشته است. توجه کنید تخصیص مدیریتی هزینه و طبقهبندی صورتهای مالی الزاماً یکسان نیستند. حسابدار باید هنگام ثبت، ماهیت اقتصادی معامله را مبنا قرار دهد و گزارش تفصیلی موردنیاز مدیر را از طریق مرکز هزینه یا شناسه بخش استخراج کند.
ثبت حسابداری ایجاد تنخواه اولیه
فرض کنید مدیر مالی مبلغ 20 میلیون تومان از حساب بانکی کلینیک بهعنوان تنخواه ثابت در اختیار مسئول اداری میگذارد. در این مرحله هزینهای رخ نداده است؛ فقط محل نگهداری وجه تغییر کرده و یک دارایی تحت مسئولیت تنخواهدار قرار گرفته است. ثبت نمونه با فرض استفاده از حساب مستقل تنخواه به شکل زیر است:
سند نمونه 1: تخصیص تنخواه اولیه
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| تنخواهگردان نزد مسئول اداری | 20٬000٬000 | — |
| بانک | — | 20٬000٬000 |
این ثبت به مدیر اجازه میدهد بداند چه مقدار وجه در اختیار هر تنخواهدار است. اگر از حساب بانکی به کارت بانکی سازمانی ویژه تنخواه انتقال صورت گیرد، ممکن است در ساختار حسابداری مرکز بهجای حساب اشخاص، حساب بانکی اختصاصی یا ترکیبی از حسابهای کنترلی استفاده شود؛ موضوع باید با مالکیت حساب و مدارک آن سازگار باشد. نام حساب تعیینکننده بهتنهایی نیست؛ ماهیت وجه و کنترل واقعی اهمیت دارد.
تحویل وجه بهتر است با صورتجلسه و تایید دریافت همراه باشد. مبلغی که تنها در دفتر ثبت شده اما واقعاً به مسئول تحویل نشده، مانده قابلاعتماد ایجاد نمیکند. در آغاز کار همچنین شماره تنخواه، سقف مجاز و زمان نخستین تسویه باید مشخص شود.
ثبت حسابداری هزینههای خرد و خرید اقلام مصرفی
فرض کنید از محل تنخواه، 1 میلیون و 200 هزار تومان ملزومات اداری خریداری شده که همان دوره مصرف شدهاند. پس از تایید فاکتور و تحویل، میتوان هزینه را در حساب مربوط شناسایی کرد. ثبت زیر یک نمونه آموزشی بر مبنای کاهش حساب تنخواه هنگام ثبت هزینه است:
سند نمونه 2: ثبت خرید ملزومات مصرفشده
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| هزینه ملزومات اداری | 1٬200٬000 | — |
| تنخواهگردان نزد مسئول اداری | — | 1٬200٬000 |
اما اگر تنخواه برای خرید اقلامی استفاده شود که ابتدا وارد انبار میشوند، ثبت مستقیم در هزینه همیشه درست نیست. برای مثال 3 میلیون تومان اقلام مصرفی قابلانبار برای آزمایشگاه خریداری شده و هنوز مصرف نشدهاند. در این حالت، با فرض احراز معیار شناسایی موجودی و استفاده از رویه مناسب، ثبت اولیه به موجودی مربوط میشود و هنگام مصرف، هزینه یا بهای تمامشده مربوط شناسایی خواهد شد. خرج شدن پول به معنای مصرف شدن کالا نیست.
سند نمونه 3: خرید اقلام قابلانبار آزمایشگاه
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| موجودی ملزومات آزمایشگاه | 3٬000٬000 | — |
| تنخواهگردان نزد مسئول اداری | — | 3٬000٬000 |
در روش تنخواه ثابت نیز ممکن است حسابداری تا زمان تحویل اسناد، پرداختها را در صورتریز تنخواه نگهداری کند و ثبت هزینه را هنگام رسیدگی انجام دهد. مهم این است که یک رویه مصوب وجود داشته باشد و عدد موجودی نقد، اسناد هزینه و مانده حساب تنخواه در هر مقطع قابلتطبیق باشند.
شارژ مجدد و تسویه تنخواه چگونه ثبت میشود؟
فرض کنید تنخواه اولیه 20 میلیون تومان بوده و تنخواهدار 12 میلیون تومان رسید معتبر ارائه داده است. پس از شناسایی هزینهها، وجه باقیمانده 8 میلیون تومان است. اگر حساب هزینهها هنگام تایید اسناد بدهکار و حساب تنخواه بستانکار شده باشد، با پرداخت 12 میلیون تومان برای شارژ، مانده تنخواه دوباره 20 میلیون تومان خواهد شد. در این روش نمونه ثبت شارژ به شکل زیر است:
سند نمونه 4: شارژ تنخواه پس از ثبت هزینهها
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| تنخواهگردان نزد مسئول اداری | 12٬000٬000 | — |
| بانک | — | 12٬000٬000 |
در رویه دیگرِ تنخواه ثابت، ممکن است حساب تنخواه اولیه در دفاتر طی دوره ثابت بماند و هنگام شارژ، هزینههای تاییدشده بدهکار و بانک بستانکار شود؛ در این حالت پرداختهای روزانه و مدارک آن در دفتر معین یا صورتریز کنترلی نگهداری میشوند. این دو شیوه ثبت را نباید با هم مخلوط کرد. اگر رسیدی قبلاً در هزینه ثبت شده، هنگام شارژ نباید همان مبلغ دوباره به بدهکار هزینه برود.
پیش از شارژ، حسابداری باید وجه موجود و جمع اسناد را تطبیق دهد. در مثال فوق مجموع 8 میلیون تومان وجه و 12 میلیون تومان اسناد معتبر برابر 20 میلیون تومان است. اگر جمع به 20 میلیون نرسد، علت مغایرت باید بررسی شود و شارژ خودکار بدون رسیدگی انجام نشود. بهتر است اسناد هر شارژ شماره بسته تسویه داشته باشند تا رسید تکراری دوباره دریافت وجه نکند.
مثال کامل تسویه ماهانه تنخواه کلینیک
یک کلینیک در آغاز ماه 25 میلیون تومان تنخواه به مسئول اداری میدهد. در طول ماه، 4 میلیون تومان برای لوازم عمومی، 2 میلیون تومان برای حمل اسناد، 3 میلیون تومان برای تعمیر جزئی و 5 میلیون تومان برای خدمات پشتیبانی اضطراریِ مجاز پرداخت میشود. در پایان ماه جمع هزینههای مستند 14 میلیون تومان و مانده وجه 11 میلیون تومان است. اگر همه پرداختها معتبر و در حدود سیاست باشند، رابطه کنترل بهصورت 25 = 14 + 11 میلیون تومان برقرار است.
در صورتی که 2 میلیون تومان از یکی از رسیدها ناقص باشد، نباید آن را بدون رسیدگی در هزینه قطعی پذیرفت. حسابداری باید مشخص کند آیا مدرک تکمیلی قابلدریافت است، پرداخت به حساب موقت قابلردیابی منتقل میشود یا مطابق مقررات داخلی باید بازپرداخت شود. وضعیت چنین پرداختی باید «باز» باقی بماند تا حل شود؛ پاک کردن آن از صورتریز تنخواه مغایرت را پنهان میکند.
در این مثال میتوان از جدول سادهای برای صورتریز و کنترل مبلغ استفاده کرد. هدف جدول جایگزینی فاکتورها نیست؛ فقط تطبیق مانده و کمک به تصمیم شارژ است. مدیر باید ماههای متوالی را هم مقایسه کند: اگر هزینه پیک ناگهان دو برابر شده، تغییر حجم نمونه، مسیر جابهجایی یا نرخ پیمانکار بررسی شود.
نمونه صورتریز کنترل تنخواه ماهانه
| شرح | مبلغ (تومان) |
|---|---|
| موجودی ابتدای دوره / سقف مصوب | 25٬000٬000 |
| ملزومات عمومی | 4٬000٬000 |
| حمل اسناد | 2٬000٬000 |
| تعمیرات جزئی | 3٬000٬000 |
| خدمات پشتیبانی مجاز | 5٬000٬000 |
| جمع اسناد هزینه | 14٬000٬000 |
| وجه باقیمانده | 11٬000٬000 |
| کنترل: وجه باقیمانده + اسناد | 25٬000٬000 |
همه مقادیر فرضی هستند. مدارک ناقص و موارد در انتظار تایید باید جداگانه در گزارش وضعیت باز نشان داده شوند.
با کسری، اضافی و اسناد نامعتبر تنخواه چه کنیم؟
اگر شمارش نقد و اسناد با مانده موردانتظار تطبیق نداشت، نخست باید احتمال خطای ثبت، رسید تکراری، اشتباه مبلغ، تراکنش بانکی در راه و سند ارسالنشده بررسی شود. کسری صندوق را نباید بلافاصله به حساب هزینه عمومی منتقل کرد؛ چون ممکن است اصل مسئله هنوز روشن نشده باشد. اضافهبودن وجه نیز درآمد مرکز محسوب نمیشود مگر پس از روشن شدن منشا و انجام ثبت مقتضی.
در سیاست داخلی باید مشخص باشد چه کسی مغایرت را گزارش میکند، چه مدت برای بررسی وجود دارد و چگونه مسئولیت نهایی تعیین میشود. اگر پس از رسیدگی، بدهی شخص به مرکز احراز شود، حساب دریافتنی مربوط با مدارک مناسب قابل بررسی است؛ اما برداشت خودکار از حقوق کارکنان بدون رعایت قرارداد، قوانین و تشریفات مجاز نیست. برای کسری یا اضافی صندوق، ثبت حسابداری دقیق به نتیجه رسیدگی بستگی دارد و یک سند ثابت برای تمام موارد وجود ندارد.
اسناد غیرمجاز هم باید روشن تفکیک شوند. پرداختی که مربوط به نیاز شخصی بوده با خرید کاریِ دارای نقص مدرک یکسان نیست. در حالت دوم شاید مدرک قابل اصلاح باشد، اما در حالت اول اصولاً نباید از تنخواه پرداخت میشد. رویه عادلانه و مستند، هم کنترل مالی را حفظ میکند و هم از تصمیمهای سلیقهای علیه کارکنان جلوگیری میکند.
تنخواهگردانی در آزمایشگاه؛ حساسیتهای عملیاتی ویژه
آزمایشگاه علاوه بر هزینههای عمومی، با جریان نمونه، الزامات ایمنی و کیفیت نتایج سروکار دارد. ممکن است هزینههای کوچکی مثل پیک انتقال مدارک، بستهبندی مجاز یا خدمات پشتیبانی فوری ایجاد شوند. پیش از اجازه پرداخت باید مشخص باشد آیا موضوع به زنجیره تامین کنترلشده، قرارداد حمل نمونه یا ثبت انبار وابسته است. هزینه کم نباید باعث حذف ثبت زمان، شرایط انتقال یا تایید مسئول فنی شود.
اگر یک قطعه کوچک برای تجهیز آزمایشگاه خریداری میشود، پرداخت آن از تنخواه فقط بخشی از فرایند است. واحد فنی باید نصب، ایمنی و در صورت نیاز آزمون عملکرد را تایید کند. به همین ترتیب، برای مواد آزمایشگاهی، وجود صورتحساب مالی به معنی تایید کیفیت و اجازه مصرف نیست. ثبت بچ، انقضا، شرایط نگهداری و اصالت کالا مطابق الزامات مرکز همچنان ضروری است.
تنخواه آزمایشگاه بهتر است از هزینههای مرتبط با نمونهگیری، واحد فنی، ارسال نمونه و خدمات عمومی گزارش جداگانه داشته باشد. این تفکیک به مدیر کمک میکند مشخص کند افزایش مخارج به دلیل رشد تعداد آزمایشهاست یا از ناکارآمدی یک فرایند ناشی میشود. مثالاً افزایش هزینه حمل با افزایش منطقی تعداد نمونه ممکن است طبیعی باشد، اما افزایش همزمان تعداد ارسال اضطراری میتواند نشانه ضعف برنامه جمعآوری باشد.
کنترل تنخواه در پذیرش، درمانگاه و شیفتهای غیراداری
در کلینیکهایی که عصرها یا روزهای تعطیل فعالیت میکنند، ممکن است مسئول تصمیمگیر مالی در محل نباشد. برای چنین شرایطی بهتر است دستورالعمل «هزینه ضروری خارج از ساعت اداری» وجود داشته باشد. مبلغ مجاز، نوع هزینه، روش تماس با مسئول تایید و مهلت ارائه مدارک باید پیشاپیش تعیین شود. بدون این قواعد، پرداختهای شبانه ممکن است در روزهای بعد به اختلاف تبدیل شوند.
پذیرش معمولاً بیشترین تماس را با جریان مالی بیمار دارد؛ به همین دلیل مرزبندی تنخواه و صندوق این بخش اهمیت ویژهای پیدا میکند. اگر مسئول پذیرش هم تنخواهدار است، بهتر است شمارش و صورتریز دو وجه کاملاً مجزا باشند و فرد دیگری بهطور دورهای تطبیق انجام دهد. ثبت مبلغ خالص صندوق پس از کسر هزینههای روزانه، بهجای ثبت جداگانه درآمد و هزینه، تصویر مالی را مخدوش میکند.
مثلاً اگر مرکز بهدلیل خرابی چاپگر در ساعت پایانی به خرید فوری ملزومات نیاز دارد، باید خرید با مجوز و رسید در تنخواه ثبت شود؛ نه اینکه از دریافتی ویزیت همان شیفت برداشت شود. پس از آن نیز علت تکرار خرابی یا نبود موجودی بررسی شود تا هزینه اضطراری به یک عادت پرهزینه تبدیل نشود. کنترل تنخواه خوب، علت خریدهای فوری را هم نشان میدهد.
کارت بانکی تنخواه و پرداختهای دیجیتال
انتقال پرداختها از اسکناس به کارت یا حساب اختصاصی میتواند ردگیری تراکنش را بهتر کند، اما بهتنهایی جایگزین کنترل نیست. رسید دستگاه کارتخوان فقط نشان میدهد مبلغی به پذیرنده پرداخت شده است؛ ضرورت خرید، شرح اقلام، تحویل کالا و تایید مدیر را اثبات نمیکند. بهتر است برای هر تراکنش بانکی، شماره درخواست و تصویر فاکتور مرتبط وجود داشته باشد.
استفاده از کارت شخصی کارمند برای هزینههای مرکز باید تا حد امکان محدود و در صورت ضرورت، کاملاً مستند باشد؛ زیرا تفکیک هزینه کاری و شخصی را دشوار میکند. در صورت استفاده از کارت سازمانی، مالکیت حساب، حدود اختیار، محرمانگی اطلاعات بانکی و امکان گزارشگیری مشخص شوند. رمزها نباید میان کارکنان دستبهدست شوند و انتقال کارت به جانشین باید همراه با تحویل رسمی باشد.
گزارش بانکی باید با صورتریز تنخواه تطبیق داده شود. تراکنش برگشتی، کارمزد یا پرداخت ناموفق ممکن است باعث اختلاف زمانی شود. همچنین بهتر است حسابداری در بررسی دورهای، خریدهای تکراری با مبالغ نزدیک به سقف مجاز را شناسایی کند. دیجیتال شدن تنخواه زمانی ارزش دارد که مدرک، مجوز و پرداخت در یک مسیر واحد قابلردیابی شوند؛ نه اینکه صرفاً پول نقد با کارت جایگزین شود.
جلوگیری از تخلف، فاکتور تکراری و خرد کردن خریدها
ریسک تنخواه فقط سرقت وجه نیست؛ ممکن است یک فاکتور دو بار تسویه شود، خرید شخصی به نام مرکز ثبت شود یا یک معامله بزرگ عمداً به چند پرداخت کوچک تقسیم شود. کنترلهای ساده، موثرند: شماره یکتای رسید، بررسی نام فروشنده و تاریخ، جلوگیری از پرداخت مجدد اسناد تسویهشده و گزارش خریدهای تکراری. بهتر است پس از پذیرش سند، وضعیت آن در سیستم به «تسویهشده» تغییر کند.
برای مثال، اگر سقف هر پرداخت 2 میلیون تومان باشد و یک فروشنده در یک روز چهار فاکتور 1٫9 میلیون تومانی برای اقلام مرتبط صادر کرده باشد، حسابداری باید احتمال خرید یکپارچه و دور زدن سقف را بررسی کند. این الگو اثبات تخلف نیست؛ یک علامت نیازمند بررسی است. ثبت توضیح و نتیجه رسیدگی، مانع قضاوت عجولانه میشود.
شمارش سرزده و دورهای وجه، گردش وظایف، بررسی پرداختهای بدون فاکتور کامل و کنترل خرید از اشخاص مرتبط نیز به کاهش ریسک کمک میکنند. با این حال نباید سیستم آنقدر سختگیر شود که هر خرید ساده چند روز منتظر بماند. هدف، کنترل متناسب با ریسک است: مبالغ بالاتر و تراکنشهای غیرمعمول بررسی بیشتر، پرداختهای کمریسک روند سادهتر.
کنترل بودجه تنخواه و تحلیل الگوی هزینهها
حتی وقتی تمام رسیدها معتبر باشند، ممکن است مجموعه بیش از نیاز هزینه کند. برای همین گزارش تنخواه باید فقط فهرست پرداختها نباشد؛ مقایسه با بودجه هم لازم است. مدیر مالی میتواند برای هزینه پیک، ملزومات اداری، تعمیرات کوچک و خدمات عمومی سقف دورهای تعریف کند و انحراف هر گروه را بررسی کند. بودجه نباید مانع هزینه ضروری برای ایمنی یا تداوم خدمت شود، بلکه باید دلیل افزایش را روشن کند.
فرض کنید بودجه ماهانه هزینههای خرد پشتیبانی 15 میلیون تومان بوده اما هزینه واقعی 18 میلیون تومان شده است. انحراف 3 میلیون تومان یا 20 درصد است. پیش از واکنش باید دید آیا تعداد شیفتها بیشتر شده، قیمت اقلام افزایش یافته، تجهیزات خراب شده یا خریدی قابلبرنامهریزی به مسیر اضطراری افتاده است. ممکن است افزایش کاملاً موجه باشد، یا نشان دهد نقطه سفارش انبار درست تعریف نشده است.
شاخصهای کلیدی عملکرد تنخواهگردانی کلینیک
برای سنجش کیفیت فرایند، چند شاخص ساده کافی است. «درصد اسناد دارای مدرک کامل» نشان میدهد چه سهمی از پرداختها بدون رفتوبرگشت قابل رسیدگیاند. «میانگین زمان تسویه» فاصله ثبت پرداخت تا تایید حسابداری را اندازه میگیرد. «تعداد مغایرتهای باز» نیز هشدار میدهد چه مقدار وجه یا سند هنوز تعیین تکلیف نشده است. این دادهها را بهتر است هر ماه بر اساس تعریف ثابت محاسبه کرد.
شاخصهای پیشنهادی پایش تنخواه
| شاخص | روش اندازهگیری | کاربرد مدیریتی |
|---|---|---|
| تکمیل اولیه اسناد | اسناد کامل در اولین بررسی ÷ کل اسناد × 100 | کاهش دوبارهکاری |
| میانگین زمان تسویه | جمع فاصله زمانی تسویه ÷ تعداد اسناد | سنجش سرعت گردش کار |
| نرخ اسناد برگشتی | اسناد برگشتی ÷ کل اسناد × 100 | شناخت نواقص فرم و آموزش |
| مغایرت باز | تعداد و مبلغ مغایرتهای حلنشده | کنترل ریسک مالی |
| هزینه خرد به ازای مراجعه | مخارج خرد دوره ÷ تعداد مراجعات | تحلیل روند متناسب با فعالیت |
این شاخصها برای تصمیم مدیریتیاند؛ مقادیر هدف باید از خط مبنای واقعی هر مرکز تعیین شوند.
مثلاً در یک سناریوی فرضی، از 100 سند ارائهشده، 75 سند در بار نخست کامل بودهاند. نرخ تکمیل اولیه 75 درصد است. اگر با آموزش کارکنان و اصلاح فرم، ماه بعد 90 سند از 100 سند کامل شود، شاخص 15 واحد درصد بهبود یافته است. این افزایش الزاماً به معنی کاهش 15 درصدی هزینه کل نیست؛ فقط کیفیت مستندسازی و احتمال کاهش دوبارهکاری را نشان میدهد.
برای مدیریت، هدفگذاری باید قابل تحقق باشد. بهتر است بهجای اعلام عدد آرمانی بدون خط مبنا، دو یا سه ماه داده جمعآوری و سپس هدف تعیین شود. همچنین کاهش زمان تسویه نباید با حذف بررسی فاکتورها به دست آید؛ کیفیت کنترل و سرعت باید همزمان اندازهگیری شوند.
ERP حصین حاسب (2HS) چه نقشی در تنخواه گردانی کلینیک دارد؟
تنخواه در ظاهر یک موضوع مالی است، اما منشا بسیاری از پرداختهای خرد در فرایندهای عملیاتی قرار دارد. ممکن است درخواست از پذیرش آغاز شود، به مدیر داخلی برسد، تایید خرید بگیرد و پس از پرداخت وارد ثبت حسابداری شود. اگر هر مرحله با پیامرسان، فرم کاغذی یا فایل جداگانه انجام شود، پیدا کردن مجوز و تطبیق اسناد زمان بیشتری میبرد. ERP حصین حاسب (2HS) را باید بهعنوان راهکار مدیریت یکپارچه فرایندهای سازمانی معرفی کرد، نه صرفاً نرمافزار حسابداری.
بر اساس دامنه خدمات اعلامشده برای این ERP، فرایندهای سازمانی مانند اتوماسیون، جلسات، مدیریت شکایات، نظرسنجی، پذیرش، شیفتهای کاری، فروش، تبلیغات و امور مالی در پوشش آن قرار دارند. در موضوع تنخواه، ارزش کاربردی این یکپارچگی زمانی روشن میشود که درخواست هزینه، تایید مسئول، اطلاعات خرید و ثبت مالی به هم مرتبط باشند. برای نمونه، درخواست تعمیر جزئی از یک بخش میتواند با واحد درخواستکننده و مرکز هزینه مشخص پیگیری شود و در پایان، هزینه آن در گزارش همان بخش دیده شود.
ارتباط گردش درخواستها با اسناد مالی
در یک فرایند طراحیشده، مسئول واحد ابتدا درخواست هزینه را ثبت میکند و پس از طی تاییدهای لازم، تنخواهدار پرداخت را انجام میدهد. حسابداری هم میتواند با تکیه بر اطلاعات ثبتشده، کد هزینه، اسناد و وضعیت تسویه را کنترل کند. اینکه کدام بخش از این مسیر در استقرار مشخص 2HS بهصورت خودکار انجام میشود، باید با نسخه محصول و تنظیمات مرکز بررسی شود؛ نباید امکانات اختصاصیِ تاییدنشده را قطعی فرض کرد.
پیوند شیفت و پذیرش با تحلیل پرداختهای خرد
دادههای شیفت و پذیرش میتوانند به تفسیر هزینههای تنخواه کمک کنند. اگر خریدهای فوری در شیفت عصر تکرار میشود، ممکن است مشکل در تامین موجودی قبل از شروع شیفت باشد. اگر هزینه پیک آزمایشگاه زیاد شده، مقایسه آن با تعداد ارسال نمونه تصویر دقیقتری میدهد. در این کاربرد، ERP علاوه بر ثبت مبلغ، امکان بررسی زمینه عملیاتی تصمیم را فراهم میکند؛ البته نتیجه واقعی به صحت دادهها و نحوه طراحی گزارش بستگی دارد.
از نظر مدیر مالی، مزیت اصلی این است که مبلغ، مسئول، مجوز و مرکز هزینه در یک زنجیره قابلبررسی قرار گیرند. سیستم خوب جایگزین مسئولیت انسانی نمیشود؛ بلکه اجرای دستورالعمل، پایش مغایرت و تهیه گزارش را منظم میکند. بهتر است پیش از خرید یا توسعه استقرار، نمونه گردش تنخواه واقعی مرکز برای تیم پیادهسازی تشریح و مسیر تایید، ثبت و گزارش بهصورت عملی بررسی شود.
تسویه تنخواه در پایان ماه و پایان سال مالی
در پایان هر ماه، تنخواهدار باید صورتریز کامل و وضعیت تمام پرداختهای باز را تحویل دهد. حسابداری مانده وجه، فاکتورهای تاییدشده، هزینههای هنوز در انتظار رسیدگی و تراکنشهای بانکی را کنترل میکند. اسناد مربوط به ماه قبل نباید بدون توضیح در هزینه ماه بعد ثبت شوند؛ مبنای تعهدی و زمان وقوع هزینه باید متناسب با ماهیت معامله رعایت شود. همچنین خرید کالای تحویلشده اما هنوز مصرفنشده ممکن است نیازمند ثبت موجودی باشد، نه هزینه فوری.
در پایان سال اهمیت این کنترل بیشتر است. مانده تنخواه، پیشپرداختهای باز، اسناد پرداختی دریافتنشده و هزینههای تعهدشده باید تعیین تکلیف شوند. اگر سیاست مرکز بر بازگشت وجه باقیمانده باشد، ثبت برگشت وجه و بستن حساب باید مطابق واقع انجام شود. اگر تنخواه برای سال بعد برقرار میماند، صورتجلسه تایید مانده و اسناد باز ضروری است.
پایان دوره همچنین زمان مناسبی برای بازنگری سقف تنخواه است. اگر بخش عمده سقف طی سال بلااستفاده مانده، وجه کمتری میتوان در اختیار مسئول قرار داد. اگر پرداختهای اضطراری زیاد بودهاند، شاید مشکل فقط کمبود تنخواه نباشد و فرایند خرید، انبار یا برنامهریزی شیفت نیاز به اصلاح داشته باشد. هدف گزارش نهایی، تشخیص دلیل هزینههاست نه صرفاً صفر کردن یک حساب.
برنامه 30 روزه برای ساماندهی تنخواه کلینیک
اگر مرکز تاکنون با روش شفاهی و پراکنده کار کرده، نیازی نیست یکباره همه فرایندها را عوض کند. در هفته اول فهرست تنخواهداران، مانده واقعی وجوه، هزینههای سه ماه گذشته و مشکلات پرتکرار گردآوری شود. هفته دوم میتوان هزینههای مجاز، سقفها، فرم ثبت و نقش تاییدکنندگان را نهایی کرد. هفته سوم بهتر است روش آزمایشی در یک واحد، مثلاً پذیرش یا اداری، اجرا شود و خطاهای فرم و مراحل بررسی اصلاح شوند.
در هفته چهارم، تسویه آزمایشی، شمارش موجودی و گزارش اولیه انجام میشود. اگر زمان رسیدگی بالا یا نرخ برگشت اسناد زیاد بود، قبل از توسعه به دیگر شعب باید علت مشخص شود. بهتر است اجرای اولیه بر چند شاخص محدود مانند کامل بودن رسید، زمان تسویه و تعداد مغایرت تمرکز کند. جدول زیر یک نقشه راه پیشنهادی است و زمان دقیق اجرا با اندازه مرکز تغییر میکند.
نقشه راه 30 روزه استقرار تنخواه منظم
| زمان | اقدام | خروجی |
|---|---|---|
| روزهای 1 تا 7 | شناسایی تنخواهها، شمارش وجه و بررسی اسناد گذشته | مانده اولیه و فهرست مشکلات |
| روزهای 8 تا 14 | تعیین سقف، اقلام مجاز، فرم و سطوح تایید | دستورالعمل قابل اجرا |
| روزهای 15 تا 21 | اجرای آزمایشی در یک واحد و آموزش کاربران | اصلاح فرم و مسیر تسویه |
| روزهای 22 تا 30 | تطبیق اسناد و وجه، محاسبه شاخصها و بازنگری | گزارش اولین دوره و برنامه توسعه |
پس از روز سیام، بازنگری ماهانه را متوقف نکنید. هدف این نیست که صرفاً یک فرم جدید ساخته شود؛ هدف این است که پرداختهای کوچک از درخواست تا ثبت نهایی قابل پیگیری باشند. اگر بعد از سه ماه هنوز تعداد اسناد ناقص بالاست، مشکل احتمالاً در آموزش، طراحی فرم یا طولانی بودن مسیر تایید قرار دارد و باید دوباره بررسی شود.
خطاهای رایج تنخواهگردانی و راه اصلاح آنها
یکی از اشتباهات، بالا بردن سقف تنخواه بهجای حل مشکل تکرار خرید اضطراری است. اگر یک قلم هر هفته از تنخواه خریداری میشود، احتمالاً باید در برنامه انبار یا قرارداد تامین قرار گیرد. اشتباه دیگر، نگهداری اسناد تا پایان فصل است. فاصله طولانی میان پرداخت و ثبت باعث فراموشی شرح هزینه، مفقودی فاکتور و سخت شدن تطبیق وجه میشود.
اشتباه سوم، یکسان دانستن «پرداختشده» و «هزینه قطعی» است. ممکن است مبلغی بابت پیشپرداخت یا کالای انباری خرج شده باشد و نباید بدون بررسی در هزینه همان ماه ثبت شود. خطای بعدی، ثبت یک رسید در دو بسته تسویه است. شمارهگذاری و وضعیت مشخص اسناد میتواند از این مشکل پیشگیری کند. از سوی دیگر، نداشتن جانشین و صورتجلسه تحویل، هنگام مرخصی یا جابهجایی کارکنان دردسر ایجاد میکند.
جمعبندی
تنخواه منظم یعنی پرداخت سریع، سند قابل اتکا و کنترل مداوم
تنخواه گردانی کلینیک زمانی درست عمل میکند که هر پرداخت کوچک، دلیل مشخص، سقف مصوب، فرد پاسخگو و مدرک قابلپیگیری داشته باشد. جداسازی تنخواه از صندوق پذیرش، تعریف کدینگ مناسب، شمارش دورهای وجه و تسویه بهموقع، پایههای این انضباط هستند. در آزمایشگاه نیز هیچ پرداخت اضطراری نباید کنترل فنی، انبار یا الزامات کیفیت را دور بزند.
در کنار کنترل مالی، اصلاح فرایند درخواست و تایید اهمیت دارد. ERP حصین حاسب (2HS) با نگاه یکپارچه به فرایندهای اداری، عملیاتی و مالی میتواند در طراحی مسیر قابلردیابی تنخواه نقش داشته باشد. نتیجه مطلوب فقط کاهش مبلغ هزینه نیست؛ کاهش دوبارهکاری، روشن شدن مسئولیتها و دسترسی مدیر به گزارشی است که بتوان بر اساس آن تصمیم گرفت.
درباره تنخواه، ثبت هزینههای خرد یا فرایند مالی کلینیک سوال دارید؟
اگر درباره کدینگ تنخواه، تسویه اسناد، کنترل صندوق یا ارتباط تنخواه با فرایندهای سازمانی و ERP حصین حاسب (2HS) پرسشی دارید، آن را در بخش پرسش و پاسخ حصین حاسب مطرح کنید.
ثبت سوال در حصین حاسبسوالات متداول
-
تنخواه گردانی کلینیک چیست و چه مشکلی را حل میکند؟
تنخواه گردانی کلینیک یعنی اختصاص مبلغی کنترلشده به فرد مسئول برای پرداخت هزینههای کوچک و ضروری، همراه با ثبت سند، تایید و تسویه منظم. این روش به تعادل میان سرعت و پاسخگویی کمک میکند و پرداختهای غیرمجاز و بدون رسید را کنترل مینماید.
-
تفاوت تنخواه با صندوق پذیرش چیست؟
تنخواه برای پرداخت هزینههای مجاز از منابع مرکز تعریف میشود، در حالی که صندوق پذیرش محل ثبت وجوهی است که بابت ویزیت، آزمایش یا خدمات دیگر وصول میشود. جداسازی این دو مهم است تا کنترل مالی از بین نرود.
-
چه هزینههایی برای تنخواه کلینیک مناسب هستند؟
هزینههای خرد و ضروری که مجاز و قابل مستندسازی باشند، میتوانند در دستورالعمل تنخواه قرار بگیرند. به عنوان مثال، خرید ملزومات اداری، هزینه پیک و اقلام عمومی پشتیبانی معمولاً به عنوان هزینههای مجاز شناسایی میشوند.
-
چگونه سقف تنخواه و زمان شارژ را تعیین کنیم؟
برای تعیین سقف تنخواه، باید هزینههای خرد واقعی مرکز را بررسی کرده و سقف را طوری انتخاب کرد که نیاز دوره تا شارژ بعدی را پوشش دهد. اگر سقف پایین باشد، پرداختهای ضروری متوقف میشوند و اگر بالاتر از نیاز باشد، وجه بیش از حد در گردش خواهد ماند.
-
چرا لازم است که مسئولیتهای تنخواهدار، تاییدکننده و حسابداری جدا شوند؟
جداسازی این مسئولیتها احتمال اشتباه و سوءاستفاده را کاهش میدهد و اطمینان میدهد که درخواست و تایید هزینهها به صورت مستقل انجام میشود و هر مورد هزینه به طور دقیق قابل پیگیری باشد.


ارسال نظر