نرمافزار حسابداری پیمانکاری نفت و گاز؛ کنترل پروژه و هزینه
در پروژههای نفت و گاز، سود روی کاغذ الزاماً به معنای سود واقعی نیست. ممکن است یک پروژه از نظر مالی سودآور به نظر برسد.اما تاخیر در پرداخت کارفرما، کسورات قرارداد و رشد هزینهها، نقدینگی شرکت را تحت فشار قرار دهد.
از طرف دیگر، مدیر پروژه باید بداند چه مقدار کار انجام شده است.مدیر مالی باید بهای تمام شده واقعی را بداند.مدیرعامل نیز باید تصویر روشنی از سود نهایی قرارداد داشته باشد.وقتی این اطلاعات در فایلهای اکسل، اسناد پراکنده و نرمافزارهای جداگانه قرار داشته باشند، تصمیمگیری دشوار میشود.اینجاست که نرم افزار حسابداری پیمانکاری نفت و گاز از یک ابزار ثبت سند فراتر میرود.این نرمافزار باید بتواند قرارداد، صورت وضعیت، هزینه، درآمد، کسورات، پیشرفت پروژه و جریان نقدینگی را به یکدیگر متصل کند.در این مقاله از مجموعه حصین حاسب بررسی میکنیم که یک راهکار تخصصی برای حسابداری پروژه نفت و گاز چه ویژگیهایی باید داشته باشد.
چرا حسابداری پروژه نفت و گاز با حسابداری معمولی فرق دارد؟
حسابداری یک شرکت خدماتی معمولاً حول درآمد، هزینه و دریافت و پرداخت میچرخد. اما در یک قرارداد پیمانکاری نفت و گاز، هر هزینه باید به یک فعالیت، قرارداد یا مرکز هزینه مرتبط شود.یک پروژه میتواند هم زمان شامل خرید تجهیزات، نیروی انسانی، ماشینآلات، پیمانکاران جزء و هزینههای سربار باشد.در چنین شرایطی، ثبت هزینه کافی نیست.باید مشخص شود این هزینه دقیقاً برای کدام پروژه ایجاد شده است.حتی بهتر است سیستم بتواند هزینه را تا سطح قرارداد، ردیف قرارداد یا فعالیت پروژه دنبال کند.
تفاوت اصلی کجاست؟
پروژههای نفت و گاز معمولاً قراردادهای بزرگ و چندمرحله ای هستند. زمان اجرای آنها نیز میتواند طولانی باشد.بنابراین وضعیت مالی پروژه در یک روز مشخص، الزاماً نشاندهنده نتیجه نهایی قرارداد نیست. سه عدد در اینجا اهمیت زیادی دارند:
🔵 بودجه اولیه پروژه
🔵 بهای تمام شده واقعی
🔵درآمد شناساییشده
مقایسه مستمر این سه عدد، پایه کنترل مالی پروژه است.اگر بودجه اولیه 500 میلیارد تومان باشد و هزینه واقعی از برآورد اولیه عبور کند، هشدار باید زود ایجاد شود.منتظر پایان پروژه ماندن، معمولاً برای اصلاح انحراف دیر است.
یک نرم افزار حسابداری پیمانکاری نفت و گاز باید همین نقطه را پوشش دهد.سیستم باید اطلاعات مالی را به اطلاعات عملیاتی پروژه متصل کند.به این ترتیب، مدیر تنها نمیبیند چه مبلغی هزینه شده است.او میبیند این هزینه در کدام بخش پروژه ایجاد شده و چه اثری بر سود قرارداد دارد.
نرم افزار حسابداری پیمانکاری نفت و گاز دقیقاً چه کاری انجام میدهد؟
تعریف ساده این نرمافزار، ثبت و کنترل عملیات مالی پروژههای پیمانکاری است.اما این تعریف برای صنعت نفت و گاز کافی نیست.راهکار تخصصی باید بتواند چرخه قرارداد را از شروع تا تسویه دنبال کند.این چرخه معمولاً از انعقاد قرارداد آغاز میشود.سپس بودجه و ساختار پروژه تعریف میشود.
چرخه معمول یک قرارداد پیمانکاری به این شکل است:
🔵 انعقاد قرارداد و تعریف ساختار پروژه
🔵 تعریف بودجه و برآورد هزینه
🔵 ثبت عملیات خرید و هزینه
🔵 اندازهگیری پیشرفت فیزیکی و مالی
🔵 تهیه و ارسال صورت وضعیت
🔵 محاسبه و اعمال کسورات قرارداد
🔵 دریافت وجه و تسویه حساب نهایی
یک سیستم مناسب باید ارتباط این مراحل را حفظ کند. به عنوان نمونه، وقتی صورت وضعیت صادر میشود، سیستم باید بتواند مبلغ ناخالص، کسورات و مبلغ خالص را نشان دهد. همچنین باید مشخص باشد چه مبلغی هنوز از کارفرما دریافت نشده است. این اطلاعات برای پیشبینی جریان نقدینگی پروژه حیاتی است.
صورت وضعیت پیمانکاری؛ پل میان کار انجام شده و پول
صورت وضعیت پیمانکاری فقط یک گزارش مالی نیست؛ سندی است که در آن، کار انجامشده یک دوره به مطالبه مالی تبدیل میشود. اگر این سند با تاخیر تهیه شود، فرآیند دریافت وجه نیز عقب میافتد و اگر اطلاعات آن دقیق نباشد، احتمال برگشت یا اصلاح از سوی کارفرما افزایش پیدا میکند.تصور کنید یک پیمانکار، قراردادی برای ساخت 30 کیلومتر خط لوله در یکی از میادین نفتی جنوب دارد. هر ماه، تیم اجرایی پیشرفت فیزیکی مشخصی را ثبت میکند. این پیشرفت باید به عدد و رقم تبدیل شود، در قالب صورت وضعیت تدوین گردد، توسط مشاور کارفرما بررسی شود، و در نهایت به یک مطالبه مالی معتبر تبدیل گردد.
چرخه کامل یک صورت وضعیت پیمانکاری به این شکل است:
| مرحله | توضیح | خروجی |
|---|---|---|
| تهیه | تنظیم ضورت وضعیت براساس پیشرفت واقعی | سنداولیه |
| بررسی | ارزیابی توسط کارفرما یا مشاوره | گزارش بررسی |
| تایید | پذیرش مقادیر و مبالغ | سند تاییده |
| کسر | اعمال کسورات قراردادی | ملبلغ خالص |
| پرداخت | واریز مبلغ نهایی به پیمانکار | دریافت نقدی |
چرا کنترل صورت وضعیت اهمیت دارد؟
فرض کنیم پیمانکار 20 میلیارد تومان کار انجام داده است. صورت وضعیت تهیه شده، اما 5 میلیارد تومان از آن هنوز تایید نشده است. در گزارش ساده حسابداری ممکن است فقط یک مانده کلی دیده شود. اما سیستم پروژه محور باید بتواند این 5 میلیارد تومان را به وضعیت صورت وضعیت مرتبط کند. به این ترتیب مشکل نقدینگی قابل ردیابی میشود. برای پروژه های چندساله این موضوع اهمیت بیشتری پیدا می کند.
بهای تمام شده پروژه؛ عددی که سود واقعی را آشکار میکند
سود قرارداد زمانی قابل اعتماد است که هزینه واقعی پروژه بهدرستی محاسبه شود. بهای تمام شده پروژه فقط مجموع فاکتورهای خرید نیست؛ مجموعهای از هزینههای مستقیم و سهم مناسب هزینههای مرتبط با پروژه است.
در پروژههای نفت و گاز، معمولاً چند لایه مهم هزینه وجود دارد:
✅ مواد مستقیم شامل لوله، اتصالات و تجهیزات
✅ دستمزد مستقیم پرسنل اجرایی پروژه
✅ ماشینآلات و هزینه اجاره یا استهلاک آنها
✅ پیمانکاران جزء و صورت وضعیت آنها
✅ سربار پروژه شامل حمل، اسکان و هزینههای پشتیبانی
هر کدام از این لایهها باید تا حد امکان به پروژه مرتبط شوند. اگر مواد برای پروژه A خریداری شدهاند، نباید هزینه آنها به شکل مبهم در کل شرکت توزیع شود. همین موضوع درباره ماشینآلات و پیمانکاران جزء نیز صدق میکند.
یک مثال عددی از محاسبه بهای تمام شده
فرض کنیم یک قرارداد نفت و گاز ارزش اولیه 100 میلیارد تومان دارد و برآورد هزینه پروژه به شکل زیر است:
| نوع هزینه | مبلغ |
|---|---|
| مواد مستقیم | 30 میلیاردتومان |
| دستمزد مستقیم | 12 میلیارد تومان |
| ماشین آلات | 8 میلیارد تومان |
| پیمانکاران جزء | 20 میلیارد تومان |
| سربار پروژه | 5 میلیارد تومان |
| جمع هزینه برآوردی | 75 میلیارد تومان |
در این حالت، حاشیه اولیه قرارداد برابر 25 میلیارد تومان است. اما فرض کنیم در میانه پروژه، هزینه واقعی پیمانکاران جزء به 25 میلیارد تومان برسد و هزینه مواد به 34 میلیارد تومان افزایش پیدا کند. اگر این افزایش بهموقع شناسایی نشود، سود پروژه در گزارشها بیش از مقدار واقعی دیده میشود.
نکته کلیدی: نرمافزار باید بتواند بهای تمام شده را در سطح ردیف قرارداد محاسبه کند. این قابلیت اجازه میدهد مدیر پروژه هزینه عملیات حفاری، نصب، تامین تجهیزات یا مهندسی را جداگانه بررسی کند. این سطح از جزئیات، کنترل انحراف را دقیقتر میکند.
روش درصد تکمیل؛ درآمد پروژه چندساله چگونه شناسایی میشود؟
در قراردادهای بلندمدت، شناسایی درآمد نیازمند توجه به چارچوب حسابداری و مفاد قرارداد است. در ادبیات حسابداری پیمانهای بلندمدت، روش درصد تکمیل یکی از روشهای شناختهشده برای انعکاس عملکرد قرارداد در طول اجرا بوده است. در ایران، استاندارد حسابداری شماره 9 با موضوع پیمانهای بلندمدت، سالها مرجع اصلی این حوزه بوده است یعنی پیمانکار باید درآمد را متناسب با پیشرفت کار شناسایی کند، نه فقط در لحظه تحویل نهایی پروژه. با این حال، نحوه شناسایی درآمد باید بر اساس استانداردهای لازمالاجرا، نوع قرارداد و شرایط واقعی پروژه بررسی شود. در چارچوب بینالمللی نیز IFRS 15 درباره درآمد حاصل از قرارداد با مشتریان (Revenue from Contracts with Customers)، جایگزین IAS 11 (استاندارد قبلی پیمانهای بلندمدت) شده است یعنی تمرکز از «درصد پیشرفت فیزیکی» به «انتقال کنترل کالا یا خدمت به مشتری» تغییر کرده است. بنابراین نباید یک فرمول ثابت را برای همه پروژهها اجرا کرد.
مثال ساده: فرض کنیم ارزش قرارداد 200 میلیارد تومان است یعنی کل مبلغی که کارفرما متعهد به پرداخت آن در طول قرارداد است. هزینه برآوردی کل پروژه 150 میلیارد تومان برآورد شده است یعنی پیمانکار پیشبینی میکند با این مبلغ، پروژه را به پایان برساند. اگر پیشرفت پروژه 40 درصد تعیین شود یعنی بر اساس معیار انتخابشده، 40 درصد از کار انجام شده است — درآمد قابل شناسایی بر اساس الزامات مربوط محاسبه میشود یعنی نه کل 200 میلیارد، بلکه 40 درصد از آن (معادل 80 میلیارد تومان) در این دوره شناسایی میشود.
اما نکته مهم، خود عدد 40 درصد نیست؛ موضوع اصلی، قابلیت اتکای روش اندازهگیری پیشرفت است یعنی آیا این 40 درصد بر اساس شواهد قابل اتکا (مثل سنجش کار انجامشده یا هزینههای واقعی) محاسبه شده، یا فقط یک تخمین سرانگشتی است؟ نرمافزار مناسب باید بتواند اطلاعات پیشرفت فیزیکی و مالی را کنار یکدیگر قرار دهد. این همان نقطهای است که کنترل پروژه پیمانکاری از حسابداری سنتی جدا میشود.
کسورات قرارداد؛ پولی که در صورت وضعیت هست اما قابل دریافت نیست
در قراردادهای پیمانکاری، مبلغ صورت وضعیت با مبلغی که واقعاً دریافت میشود، همیشه برابر نیست. دلیل آن میتواند کسورات قرارداد باشد. نوع و میزان کسورات به قرارداد، مقررات و شرایط پروژه وابسته است.
نمونههای رایج کسورات قرارداد عبارتاند از:
🟡 حسن انجام کار که معمولاً درصدی از هر صورت وضعیت نگه داشته میشود
🟡 تضامین بابت انجام تعهدات پیمانکار
🟡 مالیات و عوارض مرتبط با فعالیت پیمانکاری
🟡 بیمه تامین اجتماعی پرسنل پروژه
🟡 جرائم قراردادی بابت تاخیر احتمالی
برای حسن انجام کار، در برخی قراردادها درصدهایی مانند 5 تا 10 درصد دیده میشود. اما این درصد نباید بهعنوان یک قاعده عمومی برای تمام قراردادها در نظر گرفته شود. مبنای واقعی باید قرارداد و مقررات مرتبط باشد.
چرا تفکیک کسورات اهمیت دارد؟
فرض کنیم مبلغ ناخالص صورت وضعیت 10 میلیارد تومان است. اگر 500 میلیون تومان بابت حسن انجام کار نگه داشته شود و 200 میلیون تومان نیز بابت مورد دیگری کسر شود، ثبت یک مبلغ کلی، کنترل را دشوار میکند. سیستم مناسب باید مشخص کند چه مبلغی کسر شده، دلیل کسر چه بوده، این مبلغ چه زمانی قابل وصول است، و به کدام صورت وضعیت مرتبط است. این قابلیت در مدیریت قراردادهای بلندمدت اهمیت زیادی دارد.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
کنترل پروژه پیمانکاری؛ سه عددی که مدیر باید همیشه ببیند
کنترل پروژه فقط برنامه زمانبندی نیست. کنترل واقعی زمانی اتفاق میافتد که زمان، هزینه و پیشرفت کنار یکدیگر دیده شوند.
سه عدد پایه برای شروع کنترل مالی عبارتاند از: بودجه اولیه، بهای تمام شده واقعی، و درآمد شناساییشده.
فرض کنیم بودجه اولیه پروژه 80 میلیارد تومان باشد و پس از گذشت نیمی از زمان قرارداد، هزینه واقعی به 50 میلیارد تومان رسیده است. در ظاهر ممکن است وضعیت نگرانکننده باشد. اما اگر پیشرفت واقعی پروژه 70 درصد باشد، تحلیل کاملاً متفاوت خواهد بود. در مقابل، اگر فقط 40 درصد پیشرفت حاصل شده باشد، احتمال انحراف هزینه افزایش پیدا میکند. بنابراین یک سیستم مناسب باید اطلاعات مالی و فیزیکی را کنار هم قرار دهد.
کنترل زمانی و کنترل کیفی
تاخیر پروژه میتواند هزینه ایجاد کند: هزینه نیروی انسانی افزایش پیدا میکند، هزینه تجهیز کارگاه بیشتر میشود، و هزینه تامین مالی نیز میتواند افزایش یابد. در برخی قراردادها، تاخیر میتواند جریمه قراردادی نیز داشته باشد. پس تاخیر زمانی باید در تحلیل مالی پروژه دیده شود.کیفیت نیز میتواند اثر مالی داشته باشد. دوبارهکاری، برگشت عملیات یا اصلاح تجهیزات هزینه ایجاد میکند. بنابراین سیستم مالی باید امکان ارتباط با اطلاعات عملیاتی را فراهم کند.
جریان نقدینگی پروژه؛ سود دارید اما پول ندارید؟
این یکی از مهمترین تفاوتهای سود حسابداری و نقدینگی است. فرض کنیم پروژه سودآور است، اما کارفرما پرداخت را با تاخیر انجام میدهد. شرکت همچنان باید حقوق، خرید، بیمه و هزینه پیمانکاران جزء را پرداخت کند. در این حالت، سود حسابداری لزوماً مشکل نقدینگی را حل نمیکند.
در قراردادهای بزرگ ممکن است فاصله میان انجام کار و دریافت وجه قابل توجه باشد. برای مثال، اگر وصول مبلغی 20 میلیارد تومانی بیش از 90 روز عقب بیفتد، شرکت باید منابع مالی عملیات را از جای دیگری تامین کند. این مثال، یک سناریوی مدیریتی است و نباید بهعنوان آمار عمومی همه پروژههای نفت و گاز تلقی شود.
نرمافزار مناسب میتواند سناریوهای مختلف وصول را بررسی کند:
* سناریوی اول: پرداخت طبق برنامه
* سناریوی دوم: پرداخت 60 روز دیرتر
* سناریوی سوم: پرداخت 90 روز دیرتر
در این حالت، مدیر مالی اثر هر سناریو را روی نقدینگی میبیند. این قابلیت در تصمیمگیری برای تامین مالی بسیار ارزشمند است.
6 ثبت حسابداری تخصصی پیمانکاری نفت و گاز
ثبت حسابداری در پروژههای پیمانکاری نباید جدا از فرآیند قرارداد دیده شود. در ادامه، شش نمونه ثبت آموزشی ارائه میشود. اعداد صرفاً برای توضیح هستند و نحوه ثبت نهایی باید با رویه حسابداری شرکت، قرارداد و استانداردهای لازمالاجرا تطبیق داده شود.
ثبت 1: صدور صورت وضعیت پیمانکاری
فرض کنیم صورت وضعیت ناخالص به مبلغ 10 میلیارد تومان تایید شده است:
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب های دریافتنی کارفرما | 10 میلیارد | --- |
| صورت وضعیت / درآمد قراردادها | --- | 10 میلیارد |
ثبت 2 شناسایی کسورات صورت وضعیت
فرض کنیم از همان صورت وضعیت 10 میلیارد تومانی 500 میلیون تومان بابت حسن انجام کار کسر می شود. یعنی پیمانکار در این مرحله فقط 95 میلیارد تومان از کارفرما طلب دارد و 500 میلیون تومان به عنوان سپرده نزد کارفرما باقی می ماند
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب دریافتی کارفرما | 9.5 میلیارد | - |
| سپرده حسن انجام کار | 0.5 میلیارد | - |
| درآمد قرارداد | - | 10 میلیارد |
نکته کلیدی : نام حسابها باید با ساختار حسابداری شرکت هماهنگ شود. همچنین نوع کسورات باید به صورت تفکیکی قابل ردیابی باشد؛ چون در برخی قراردادها، غیر از حسن انجام کار کسورات دیگری مثل بیمه مالیات یا جرائم قراردادی هم وجود دارد که هر کدام حساب جداگانه ای می طلبند اگر همه اینها در یک حساب کلی ثبت شوند پیگیری و وصول آنها در پایان پروژه تقریباً غیر ممکن میشود.
ثبت 3: ثبت بهای تمام شده پروژه
فرض کنیم در یک دوره مالی 6 میلیارد تومان هزینه مستقیم برای پروژه ایجاد شده است که شامل خرید مواد حقوق پرسنل اجرایی و هزینه ماشین آلات میشود. این هزینه ها باید به عنوان بهای تمام شده پروژه ثبت شوند
| حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمام شده پروژه | 6 میلیارد | - |
| بانک / حساب های پرداختنی/ حقوق | - | 6 میلیارد |
ثبت 4: انحراف بودجه پروژه
فرض کنیم بودجه مواد برای یک فعالیت خاص 10 میلیارد تومان پیش بینی شده بود، اما هزینه واقعی به 12 میلیارد تومان رسیده است. این یعنی 2 میلیارد تومان انحراف در بودجه ایجاد شده است
| شاخص | مبلغ |
|---|---|
| بودجه بندی | 10 میلیارد تومان |
| هزینه واقعی | 12 میلیارد تومان |
| انحراف | 2 میلیارد تومان |
| درصد انحراف | 20% |
نکته کلیدی: در بسیاری از سیستمها، این انحراف الزاماً به شکل یک ثبت مالی مستقل ایجاد نمی شود؛ بلکه از طریق اطلاعات بودجه و هزینه واقعی گزارش می شود. قدرت نرم افزار در این بخش الزاماً ایجاد سند جدید نیست؛ توانایی تحلیل و هشدار به موقع اهمیت بیشتری دارد. اگر این 20 درصد انحراف در همان ماه شناسایی شود، مدیر فرصت کافی برای تصمیم گیری دارد؛ اما اگر شش ماه بعد شناسایی شود، جبران آن تقریباً غیر ممکن است.
ثبت 5 دریافت وجه صورت وضعیت
فرض کنیم پس از تایید کارفرما 95 میلیارد تومان از مطالبات صورت وضعیت به حساب شرکت واریز شده است. این مبلغ همان مبلغ خالص بعد از کسر حسن انجام کار است
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | 9.5 میلیارد | - |
| حساب های دریافتنی کارفرما | - | 9.5 میلیارد |
نکته کلیدی وصول باید به صورت وضعیت مربوطه متصل باشد. به این ترتیب مانده مطالبات هر صورت وضعیت قابل مشاهده میشود و مدیر میداند کدام صورت وضعیت هنوز تسویه نشده است. اگر این اتصال برقرار نباشد، در پروژه هایی با ده ها صورت وضعیت هم زمان پیگیری مطالبات به یک کابوس تبدیل میشود.
ثبت 6: وصول حسن انجام کار در پایان پروژه
فرض کنیم پس از تکمیل تعهدات پیمانکار و پایان دوره تضمین کارفرما 500 میلیون تومان سپرده حسن انجام کار را آزاد کرده و به حساب شرکت واریز کرده است
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | 500 میلیون | - |
| سپرده حسن انجام کار | - | 500 میلیون |
نکته کلیدی : سیستم باید تاریخ و شرایط آزادسازی سپرده را قابل پیگیری کند. در پروژه های متعدد، پیگیری دستی چنین مبالغی میتواند باعث فراموشی مطالبات شود. تجربه نشان داده که بسیاری از پیمانکاران بخشی از حسن انجام کار خود را هرگز وصول نمی کنند؛ فقط به این دلیل که در پایان پروژه پیگیری منظمی روی این حسابها نداشته اند. یک نرم افزار حسابداری پیمانکاری نفت و گاز حرفه ای باید هشدار خودکار برای آزادسازی این سپرده ها داشته باشد.
10 معیار طلایی انتخاب نرم افزار حسابداری پیمانکاری نفت و گاز
انتخاب نرم افزار حسابداری پیمانکاری نفت و گاز، شبیه انتخاب یک شریک مالی بلندمدت است؛ کسی که سالها کنار شما میماند. اما بسیاری از مدیران، این انتخاب را بر اساس تعداد منوها یا آشنایی با یک برند انجام میدهند، بدون آنکه بدانند دقیقاً چه معیارهایی برای صنعت خودشان حیاتی است. ده معیار زیر، حاصل تحلیل نیازهای واقعی پیمانکاران نفت و گاز است:
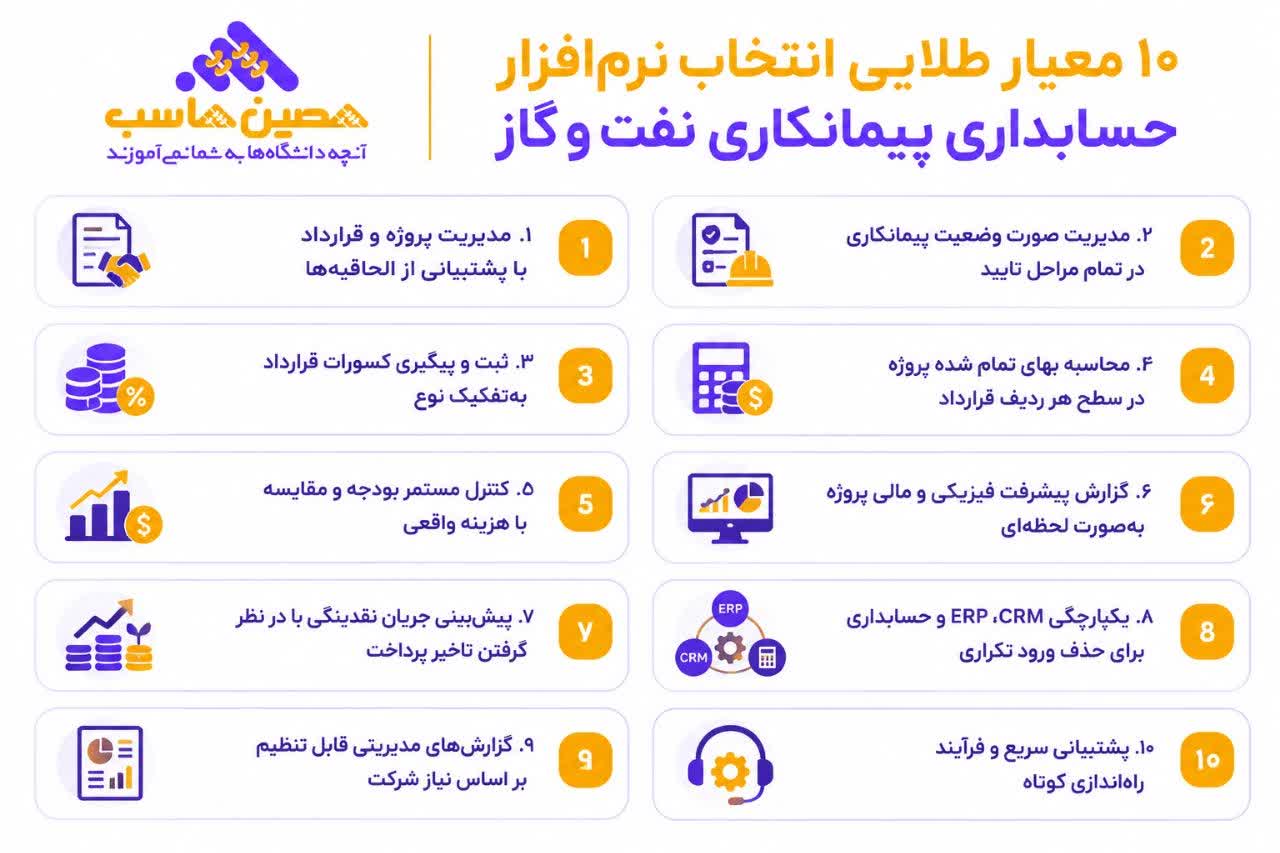
هر یک از این ده معیار، پاسخ به یک چالش واقعی و روزمره در پیمانکاری نفت و گاز است. معیار اول یعنی نرمافزار باید بتواند قراردادهای چندساله با الحاقیههای متعدد را مدیریت کند. معیار دوم به چرخه کامل صورت وضعیت اشاره دارد، از تهیه تا پرداخت. معیار سوم تفکیک کسورات را ضروری میداند، چون هر نوع کسر، رفتار مالی متفاوتی دارد.
معیار چهارم و پنجم دو ستون کنترل مالی پروژه هستند: محاسبه بهای تمام شده در سطح ردیف قرارداد، و مقایسه مستمر با بودجه مصوب. معیار ششم گزارش پیشرفت را الزامی میداند، چون بدون آن، مدیر نمیداند پروژه در چه مرحلهای قرار دارد. معیار هفتم به جریان نقدینگی اشاره دارد؛ یکی از پرچالشترین بخشهای پیمانکاری نفت و گاز.
معیار هشتم یکپارچگی سیستمها را ضروری میداند، چون پراکندگی اطلاعات بین ERP، CRM و حسابداری، خطا و دوبارهکاری ایجاد میکند. معیار نهم گزارشهای مدیریتی قابل تنظیم را میطلبد، چون هر پیمانکار نیازهای گزارشدهی متفاوتی دارد. و معیار دهم به پشتیبانی و راهاندازی اشاره دارد؛ نرمافزار خوب روی کاغذ کافی نیست، باید در عمل هم قابل پیادهسازی و پشتیبانی باشد.پس از بررسی این ده معیار، بهتر است نرمافزار با یک پروژه واقعی شرکت آزمایش شود. دموی واقعی باید روی سناریوی واقعی شما اجرا شود.
ERP، CRM و حسابداری؛ چرا باید کنار هم باشند؟
فرض کنید واحد فروش یک قرارداد جدید را ثبت میکند. اطلاعات قرارداد نباید دوباره توسط واحد مالی وارد شود. واحد مالی باید بتواند اطلاعات موردنیاز را از همان داده پایه استفاده کند. در طرف دیگر، اطلاعات مشتری نیز باید در سیستم قابل دسترسی باشد. این همان مزیت اصلی یکپارچگی است.ERP منابع سازمان را مدیریت میکند، CRM اطلاعات ارتباط با مشتری را پوشش میدهد، و حسابداری عملیات مالی را ثبت و تحلیل میکند. وقتی این سه حوزه از هم جدا باشند، ورود داده تکراری بیشتر میشود و احتمال اختلاف اطلاعات افزایش پیدا میکند. راهکارهای یکپارچه مانند نرم افزر حسابداری 2HS میتوانند این مرزها را تا حد بیشتری به هم نزدیک کنند. برای سازمانهای پیمانکاری، این موضوع بهویژه در قراردادهای متعدد اهمیت دارد.
چه گزارشهایی برای مدیر پروژه واقعاً حیاتی هستند؟
مدیر پروژه معمولاً به گزارشهای زیاد نیاز ندارد. او به گزارش درست نیاز دارد. یک داشبورد مناسب باید بتواند چند سوال کلیدی را پاسخ دهد: ارزش قرارداد چقدر است؟ چه مقدار از پروژه انجام شده؟ چقدر هزینه شده؟ چه مقدار درآمد شناسایی شده؟ چه مقدار از کارفرما طلب داریم؟ چه مقدار کسورات داریم؟ پیشبینی نقدینگی ماههای آینده چیست؟
این پرسشها پایه تصمیمگیری مدیریتی هستند. مهمترین گزارشهایی که یک نرم افزار حسابداری پیمانکاری نفت و گاز باید ارائه دهد عبارتاند از:
گزارش سوالی که پاسخ میدهد
| گزارش | سوالی که پاسخ می دهد |
|---|---|
| گزارش انحراف بودجه | تفاوت بودجه و عملکرد واقعی چقدر است؟ |
| گزارش صورت وضعیت | هر صورت وضعیت در کدام مرحله است؟ |
| گزارش مطالبات | چه مقداراز هر کارفرما طلب داریم؟ |
| گزارش کسورات | چه مبلغ و چه نوع کسوراتی داریم؟ |
| گزارش سود پروژه | سود واقعی هر پروژه چقدر است؟ |
| گزارش پیشرفت | پیشرفت فیزیکی و مالی چقدر است؟ |
| گزارش جریان نقدینگی | در ماه های آینده چه مقدار پول نیاز داریم؟ |
این گزارشها در کنار یکدیگر تصویر واقعیتری از پروژه ایجاد میکنند و تصمیمگیری را از حالت حدس و گمان به حالت دادهمحور تبدیل میکنند.
آیا اکسل برای مدیریت پروژههای نفت و گاز کافی است؟
اکسل ابزار قدرتمندی است و برای تحلیلهای سریع و مدلسازی مالی همچنان کاربرد زیادی دارد. مشکل زمانی ایجاد میشود که اکسل تبدیل به سیستم اصلی سازمان شود. چند کاربر همزمان روی فایلهای مختلف کار میکنند، نسخههای متفاوت ایجاد میشود، فرمولها تغییر میکنند، و اطلاعات قرارداد از حسابداری جدا میشود. در چنین شرایطی، ریسک خطای انسانی افزایش مییابد.نرمافزار سازمانی برای حذف اکسل طراحی نشده است؛ هدف آن، ایجاد منبع واحد و کنترل شده برای اطلاعات سازمان است. اکسل میتواند همچنان ابزار تحلیل باشد، اما داده پایه بهتر است از یک سیستم قابل کنترل تامین شود.
چرا نرم افزارحسابداری 2HS برای پیمانکاران نفت و گاز مناسب است؟
بازار نرمافزارهای مالی ایران پر از گزینههایی است که روی کاغذ، همهچیز دارند. اما وقتی پای یک پروژه واقعی نفت و گاز به میان میآید، تفاوتها آشکار میشود. یک پیمانکار با دهها صورت وضعیت همزمان، صدها ردیف قراردادی و میلیاردها تومان مطالبات معوق، به نرمافزاری نیاز دارد که نهفقط امکانات داشته باشد، بلکه این امکانات را بهدرستی به هم متصل کند. تفاوت واقعی 2HS دقیقاً همینجاست: نه در تعداد قابلیتها، بلکه در ارتباط میان آنها.2HS از شرکت حصین حاسب، راهکاری است که در معماری خود روی یکپارچگی ERP، CRM و حسابداری تمرکز دارد. برای یک شرکت پیمانکاری، این یعنی اطلاعات قرارداد، ارتباطات کارفرما و عملیات مالی، در یک محیط واحد جریان پیدا میکنند نه در سه نرمافزار جداگانه که باید دستی به هم وصل شوند.
چهار ویژگی کلیدی 2HS که آن را برای پیمانکاران نفت و گاز متمایز میکند:
🔵 مدیریت صورت وضعیت پیمانکاری با چرخه تایید کامل
🔵 ثبت و پیگیری کسورات قرارداد به تفکیک نوع
🔵 محاسبه بهای تمام شده در سطح ردیف قرارداد
🔵 گزارش پیشرفت فیزیکی و مالی پروژه بهصورت لحظه ای
هر یک از این چهار ویژگی، پاسخ مستقیم به یک درد واقعی پیمانکاران نفت و گاز است. مدیریت صورت وضعیت با چرخه تایید کامل یعنی در هر لحظه میدانید کدام صورت وضعیت در دست کارفرماست، کدام تایید شده و کدام در انتظار پرداخت است بدون نیاز به تماس تلفنی یا ایمیل پیگیری. ثبت و پیگیری کسورات بهتفکیک نوع یعنی حسن انجام کار، تضامین، مالیات و بیمه، هرکدام حساب جداگانهای دارند و در پایان پروژه، هیچ مبلغی فراموش نمیشود.محاسبه بهای تمام شده در سطح ردیف قرارداد یعنی میدانید هزینه لولهکشی هر کیلومتر چقدر بوده، هزینه نصب تجهیزات چقدر، و کدام ردیف قرارداد از بودجه انحراف داشته همه در یک گزارش واحد. و در نهایت، گزارش پیشرفت فیزیکی و مالی به صورت لحظهای یعنی مدیرعامل، مدیر پروژه و مدیر مالی، همه با یک تصویر واحد از وضعیت پروژه صحبت میکنند نه با سه گزارش متفاوت که هیچکدام با هم همخوانی ندارند.از منظر مدیریتی، پیشبینی جریان نقدینگی با در نظر گرفتن تاخیر پرداخت کارفرما یکی از پرکاربردترین قابلیتهای 2HS است. تصور کنید در یک جلسه هیئتمدیره، بهجای حدس و گمان درباره تامین مالی ماه آینده، بتوانید سناریوهای مختلف وصول مطالبات را روی صفحه ببینید: پرداخت طبق برنامه، تاخیر 60 روزه، تاخیر 90 روزه و اثر هرکدام روی نقدینگی شرکت. این سطح از شفافیت مالی، تفاوت بین یک شرکت پیمانکاری حرفهای و یک شرکت همیشه در بحران است.
نکته کلیدی: راهاندازی سریع و مدل هزینه اقتصادی 2HS، باعث میشود کارخانه از همان روز اول بتواند با سیستم کار کند نه بعد از هفتهها انتظار برای پیادهسازی. برای پیمانکارانی که هر روز تاخیر در ثبت اطلاعات، یعنی از دست دادن فرصت تصمیمگیری، این سرعت یک مزیت واقعی است.
اما هیچ نرمافزاری را نباید صرفاً براساس فهرست امکانات انتخاب کرد. پیشنهاد منطقی این است که شرکت، فرآیند واقعی خود را در جلسه دمو اجرا کند. برای نمونه، یک قرارداد واقعی را انتخاب کنید، سپس ایجاد قرارداد، تعریف بودجه، ثبت هزینه، صدور صورت وضعیت، اعمال کسورات و دریافت وجه را آزمایش کنید. اگر در پایان این تست، توانستید سود واقعی پروژه، مانده مطالبات، کسورات و بهای تمام شده را یکجا ببینید یعنی 2HS فرآیند شما را بهدرستی پوشش میدهد. اگر این ارتباط روان بود، ارزش واقعی نرمافزار بهتر مشخص میشود.
انتخاب درست نرمافزار پیمانکاری، فقط یک تصمیم فناوری نیست؛ یک تصمیم مدیریتی است که سالها روی سودآوری پروژههای شما اثر میگذارد.
6 اشتباه خطرناک هنگام خرید نرم افزار پیمانکاری
گاهی شرکتها نرمافزار اشتباهی را انتخاب نمیکنند؛ آنها معیار اشتباهی را برای انتخاب برمیگزینند. این تفاوت مهم است.
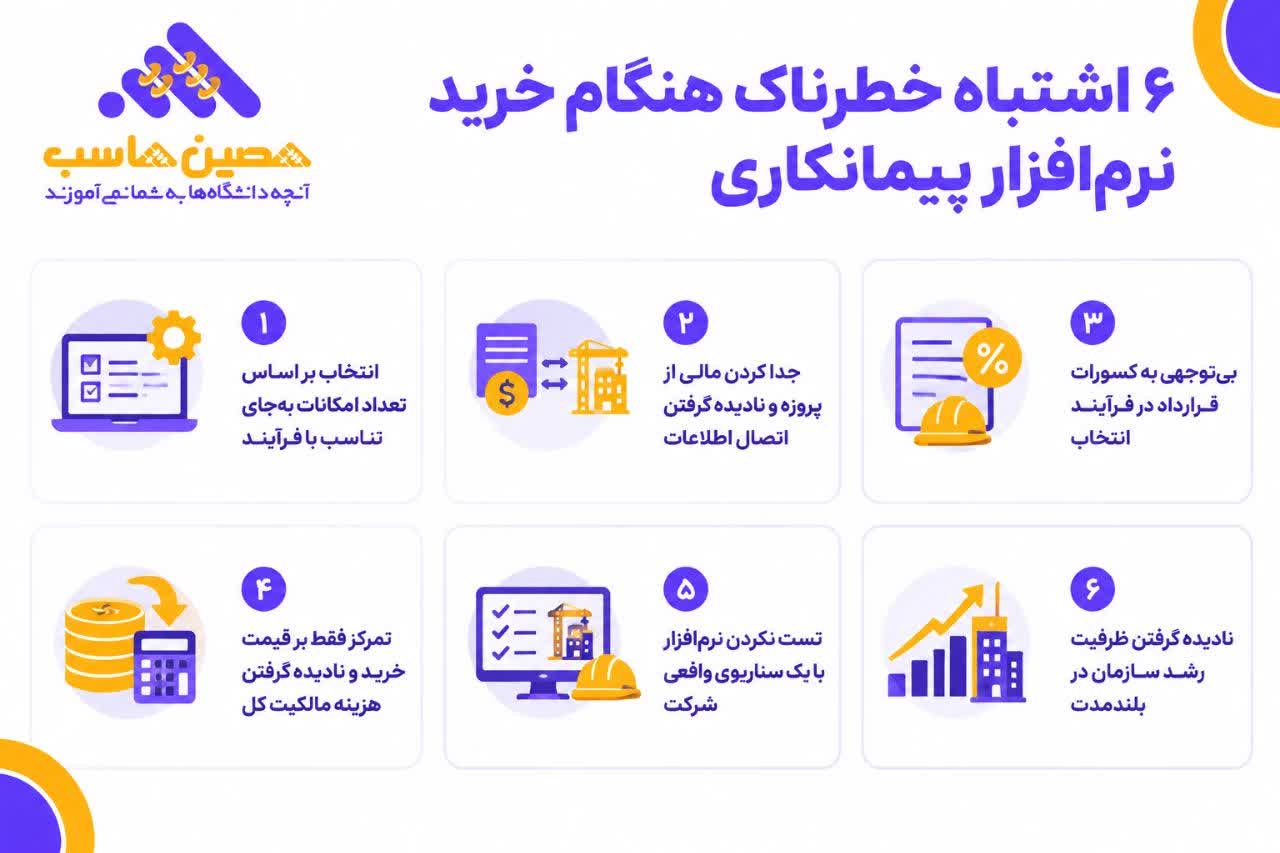
اشتباه اول یعنی اینکه نرمافزار ممکن است صدها قابلیت داشته باشد، اما صورت وضعیت موردنیاز شرکت را به درستی مدیریت نکند. اشتباه دوم جدایی مالی از پروژه است؛ اگر حسابداری نداند هزینه برای کدام پروژه ایجاد شده، تحلیل سود دشوار میشود. اشتباه سوم نادیده گرفتن کسورات است؛ کسورات قرارداد بخشی از اقتصاد واقعی پروژه هستند و نادیده گرفتن آنها تصویر اشتباهی از مطالبات ایجاد میکند.
اشتباه چهارم تمرکز فقط بر قیمت خرید است؛ هزینه واقعی نرمافزار فقط مبلغ قرارداد نیست و آموزش، پیادهسازی، پشتیبانی و زمان کارکنان نیز باید محاسبه شوند. اشتباه پنجم تست نکردن سناریوی واقعی است؛ دموی عمومی کافی نیست و باید یک قرارداد واقعی شرکت آزمایش شود. و اشتباه ششم بیتوجهی به رشد شرکت است؛ شرکتی که امروز پنج پروژه دارد، ممکن است فردا دهها پروژه داشته باشد و نرمافزار باید ظرفیت رشد ساختار سازمان را داشته باشد.
قیمت نرم افزارحسابداری پیمانکاری نفت و گاز 1405
قیمت این نوع نرم افزار یک عدد ثابت نیست. تعداد کاربران ماژول ها، سطح سفارشی سازی و خدمات پیاده سازی میتوانند روی قیمت اثر بگذارند. همچنین تفاوت میان نرم افزار آماده و راهکار کاملاً سفارشی قابل توجه است.
| دسته قیمتی | مناسب برای | ویژگی های عمومی |
|---|---|---|
| اقتصادی | پیمانکاران کوچک با یک یا دو پروژه فعال | ثبت پایه صورت وضعیت و بهای تمام شده |
| استاندارد | پیمانکاران متوسط با چند پروژه هم زمان | مدیریت کسورات،کنترل بودجه و گزارش پیشرفت |
| پیشرفته | پیمانکاران بزرگ با پروژه های چند ساله | گزارش تلفیقی،پیش بینی نقدینگی و یکپارچگی ERP |
| سازمانی | شرکت های پیمانکاری چند پروژه ای | یکپارچگی کامل crm ، erp و حسابداری |
برای مقایسه درست قیمت ها بهتر است شرکتها هنگام دریافت پیشنهاد موارد زیر را جداگانه بررسی کنند هزینه لایسنس یا اشتراک هزینه راه اندازی هزینه آموزش هزینه پشتیبانی هزینه سفارشی سازی و هزینه توسعه های آینده سپس باید این هزینه ها با زمان صرفه جویی شده و کاهش خطا مقایسه شوند.
نکته حرفه ای: فرض کنید نرم افزار A ارزانتر است، اما تهیهگزارش ماهانه پروژه در آن چهار ساعت زمان می برد. در نرم افزار B همان گزارش در چند دقیقه تهیه می شود. قیمت پایین تر نرم افزار A لزوماً به معنی هزینه پایین تر نیست. در ارزیابی نرم افزار حسابداری پیمانکاری نفت و گاز باید هزینه مالکیت واقعی را بررسی کرد.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
جمعبندی؛ نرمافزار خوب باید عددها را به تصمیم تبدیل کند
در پروژههای نفت و گاز، حسابداری فقط ثبت بدهکار و بستانکار نیست. هر عدد باید بخشی از یک داستان مالی باشد. هزینه باید به پروژه متصل باشد، پروژه به قرارداد، قرارداد به صورت وضعیت، و صورت وضعیت به کسورات و مطالبات. و در نهایت، مطالبات باید در پیشبینی جریان نقدینگی دیده شوند.این زنجیره، همان چیزی است که یک راهکار تخصصی را از یک سیستم حسابداری ساده جدا میکند. یک نرم افزار حسابداری پیمانکاری نفت و گاز زمانی ارزش واقعی خود را نشان میدهد که بتواند اطلاعات مالی و عملیاتی را کنار هم قرار دهد.از میان قابلیتهای موردنیاز، مدیریت صورت وضعیت، محاسبه بهای تمام شده، کنترل بودجه، مدیریت کسورات و گزارش پیشرفت اهمیت ویژهای دارند. در کنار آنها، تجربه کاربری، سرعت راهاندازی و کیفیت پشتیبانی نیز نباید نادیده گرفته شوند.2HS از حصین حاسب، با تمرکز بر یکپارچگی ERP، CRM و حسابداری، مدیریت صورت وضعیت، کسورات، بهای تمام شده و گزارشهای پروژه، یکی از گزینههایی است که شرکتهای پیمانکاری میتوانند در فرآیند ارزیابی خود بررسی کنند.بهجای انتخاب براساس تبلیغات، یک قرارداد واقعی را وارد فرآیند دمو کنید. اگر نرمافزار بتواند از تعریف قرارداد تا هزینه، صورت وضعیت، کسورات، دریافت و گزارش سود پروژه را یکپارچه مدیریت کند، ارزش واقعی آن بهتر مشخص میشود.
اگر به بررسی سایر راهکارها نیز علاقه مند هستید، لیست بهترین نرم افزارهای حسابداری میتواند نقطه شروع مناسبی برای مقایسه باشد. برای مشاوره یا اطلاعات بیشتر درباره خدمات، میتوانید با شماره 09132866045 تماس بگیرید یا از صفحه درخواست خدمات و مشاوره حصین حاسب استفاده کنید.
سوالات متداول
-
1) چرا حسابداری پروژه نفت و گاز با حسابداری معمولی فرق دارد؟
حسابداری در پروژه نفت و گاز نیازمند ردیابی هزینهها به فعالیتها و قراردادهای خاص است، در حالی که حسابداری معمولی بیشتر بر روی درآمد، هزینه و پرداخت تمرکز دارد.
-
2) نقش نرم افزار حسابداری پیمانکاری نفت و گاز چیست؟
این نرم افزار برای ثبت و کنترل عملیات مالی پروژههای پیمانکاری طراحی شده و باید ارتباطات بین قرارداد، هزینهها، درآمد، و پیشرفت پروژه را مدیریت کند.
-
3) چرا کنترل صورت وضعیت در پروژههای نفت و گاز اهمیت دارد؟
کنترل صورت وضعیت به شفافسازی میزان کار انجام شده و مشکلات نقدینگی کمک میکند، زیرا ممکن است بخشی از صورت وضعیت تایید نشود و در نتیجه، مانده مطالبات افزایش یابد.
-
4) چگونه بهای تمام شده پروژه محاسبه میشود؟
بهای تمام شده پروژه شامل مجموع هزینههای مستقیم و سهمی از هزینههای غیرمستقیم است که به پروژه مرتبط هستند. باید تمامی هزینهها به پروژه و ردیف قرارداد مربوطه متصل شوند.
-
5) روش درصد تکمیل چه تاثیری بر شناسایی درآمد دارد؟
روش درصد تکمیل به پیمانکار اجازه میدهد درآمد را متناسب با پیشرفت کار در طول پروژه شناسایی کند، که این امر از تاخیر در گزارشدهی درآمد جلوگیری میکند.


ارسال نظر