
حسابداری مدرسه غیرانتفاعی | شهریه ، حقوق و گزارش مالی
حسابداری مدرسه غیرانتفاعی | شهریه، حقوق و گزارش مالی
یک مدرسه ممکن است از نظر تعداد دانشآموز و مبلغ شهریه، درآمد قابلتوجهی داشته باشد اما در پایان ماه برای پرداخت حقوق معلمان با کمبود نقدینگی روبهرو شود. علت معمولاً «کمبود درآمد» نیست؛ مشکل از جایی شروع میشود که شهریه مصوب، اقساط وصولنشده، چکهای مدتدار، تخفیفها، پیشدریافتها، حقوق کارکنان و هزینههای جاری بدون تفکیک دقیق در یک گردش مالی واحد ثبت میشوند.
برای نمونه، مدرسهای که شهریه سالانه هر دانشآموز را ابتدای ثبتنام دریافت میکند، نباید صرفاً به دلیل ورود وجه به حساب بانکی تصور کند کل مبلغ همان روز به درآمد قطعی تبدیل شده است. از طرف دیگر، حقوق معلمی که پارهوقت فعالیت میکند، بیمه او، اضافهکار کارکنان اداری و بدهی شهریه هر دانشآموز نیز باید بهصورت مستقل قابل پیگیری باشد.
به همین دلیل، حسابداری مدرسه غیرانتفاعی فقط ثبت دریافت شهریه و پرداخت هزینهها نیست؛ باید همزمان پاسخ دهد مدرسه چقدر شهریه مصوب دارد، چه مقدار وصول شده، چه میزان طلب از اولیا باقی مانده، چه تعهدی بابت حقوق و بیمه کارکنان ایجاد شده و در پایان سال تحصیلی نتیجه مالی واقعی مدرسه چه بوده است. در قوانین رسمی اصطلاح «مدرسه غیردولتی» به کار میرود، اما چون عبارت «مدرسه غیرانتفاعی» همچنان میان کاربران رایج است، در این مقاله هر دو اصطلاح به همین نوع مدارس اشاره دارند.
حسابداری مدرسه غیرانتفاعی در یک نگاه
سیستم مالی مدرسه باید حداقل چهار بخش را بهصورت جدا اما مرتبط کنترل کند: شهریه و مطالبات هر دانشآموز، حقوق و بیمه کارکنان، هزینههای آموزشی و اداری، و گزارشهای مالی موردنیاز موسس و آموزشوپرورش. دریافت وجه از اولیا بهتنهایی درآمد واقعی مدرسه را نشان نمیدهد؛ مانده شهریه، پیشدریافت، بدهی حقوق و هزینههای تحققیافته نیز باید در حسابها دیده شوند.
حسابداری مدرسه غیرانتفاعی دقیقاً شامل چه چیزهایی است؟
در یک کسبوکار فروشگاهی، معمولاً کالا فروخته میشود و وجه نقد یا حساب دریافتنی ایجاد میشود. اما مدرسه ساختار متفاوتی دارد. خدمات آموزشی طی یک سال تحصیلی ارائه میشوند، درحالیکه شهریه ممکن است قبل از شروع سال، بهصورت چند قسط، از طریق چک یا حتی در اواسط دوره دریافت شود.
بنابراین حسابدار مدرسه با چند جریان همزمان روبهرو است: ثبتنام دانشآموز، تعیین شهریه مصوب، ثبت تخفیف یا بورسیه، دریافت پیشپرداخت، سررسید اقساط، وصول چکها، انصراف دانشآموز، حقوق معلمان، بیمه، مالیات حقوق، اجاره، تجهیزات آموزشی، سرویسها و هزینههای روزمره.
از طرف دیگر، مدرسه غیردولتی صرفاً یک بنگاه خدماتی آزاد نیست. قانون تاسیس و اداره مدارس و مراکز آموزشی و پرورشی غیردولتی برای منابع مالی، شهریه، ثبت درآمد و هزینه و گزارشدهی آن ضوابط مشخصی تعیین کرده است. طبق ماده 14 این قانون، شهریه دریافتی از اولیا، برخی کمکهای اشخاص و موسسات و کمکهای آموزشوپرورش یا نهادهای دیگر میتوانند جزء منابع مالی مدرسه باشند. ماده 18 نیز تاکید میکند درآمدها و هزینهها باید در دفاتر رسمی ثبت شوند و تراز مالی سالانه برای رسیدگی ارائه شود.
به همین دلیل، سیستم حسابداری باید هم برای مدیریت داخلی مدرسه مفید باشد و هم امکان ارائه گزارش قابل اتکا در زمان بازرسی، رسیدگی مالیاتی یا بررسی آموزشوپرورش را فراهم کند.
سال مالی مدرسه غیردولتی چه زمانی است؟
یکی از تفاوتهای مهم حسابداری مدرسه با بسیاری از شرکتها، سال مالی آن است.
طبق آییننامه اجرایی قانون تاسیس و اداره مدارس غیردولتی، سال مالی مدرسه از اول مهر تا پایان شهریور سال بعد تعیین شده است و تمام درآمدها و هزینهها باید در دفاتر رسمی ثبت شوند.
این موضوع برای حسابدار اهمیت زیادی دارد؛ زیرا بخش عمده درآمد و هزینه مدرسه بر اساس «سال تحصیلی» شکل میگیرد.
بهعنوان مثال، شهریه دانشآموز پایه هشتم برای سال تحصیلی 1405–1406 باید در پرونده مالی همان دوره قابل ردیابی باشد. اگر مدرسه فقط گزارشهای تقویمی فروردین تا اسفند تهیه کند، تطبیق شهریه با هزینههای همان سال تحصیلی دشوار میشود.
برای مدیریت بهتر، پیشنهاد میشود در نرمافزار حسابداری علاوه بر تاریخ سند، یک مشخصه یا مرکز هزینه برای سال تحصیلی نیز تعریف شود؛ مانند:
سال تحصیلی 1405-1406
به این ترتیب حتی اگر برخی گزارشهای قانونی در دورههای دیگری تهیه شوند، مدیر مدرسه میتواند عملکرد واقعی هر سال تحصیلی را جداگانه بررسی کند.
حساب بانکی مدرسه باید چگونه مدیریت شود؟
یکی از مهمترین کنترلهای مالی مدرسه، تفکیک حساب شخصی موسس از حساب مدرسه است.
در اصلاحات قانون مدارس غیردولتی در سال 1402، مقرر شده برای مدارس و مراکز غیردولتی شناسه ملی جهت افتتاح حساب به نام مدرسه یا مرکز اختصاص یابد و تمام وجوه دریافتی و درآمدی موضوع قانون به همان حساب واریز شود. قانون برای عدم رعایت این تکلیف نیز ضمانت اجرا پیشبینی کرده است.
بنابراین دریافت شهریه در کارت شخصی مدیر، موسس یا یکی از کارکنان، از نظر کنترل مالی رویه مناسبی نیست.
حسابدار باید بتواند هر دریافت بانکی را به یک منبع مشخص وصل کند:
شهریه دانشآموز، پیشثبتنام، خدمات مصوب، کمک دریافتی یا سایر منابع مجاز.
همچنین تطبیق بانک باید بهصورت منظم انجام شود. یعنی مانده دفتر بانک با گردش واقعی حساب بانکی مقایسه شود و مواردی مانند چک وصولنشده، واریزی بدون شناسه، کارمزد بانک یا پرداخت ثبتنشده مشخص شوند.
در مدرسهای با صدها دانشآموز، اگر این تطبیق فقط در پایان سال انجام شود، شناسایی یک واریز اشتباه یا شهریه بدون نام دانشآموز بسیار دشوار خواهد شد.
حسابداری شهریه مدرسه چگونه انجام میشود؟
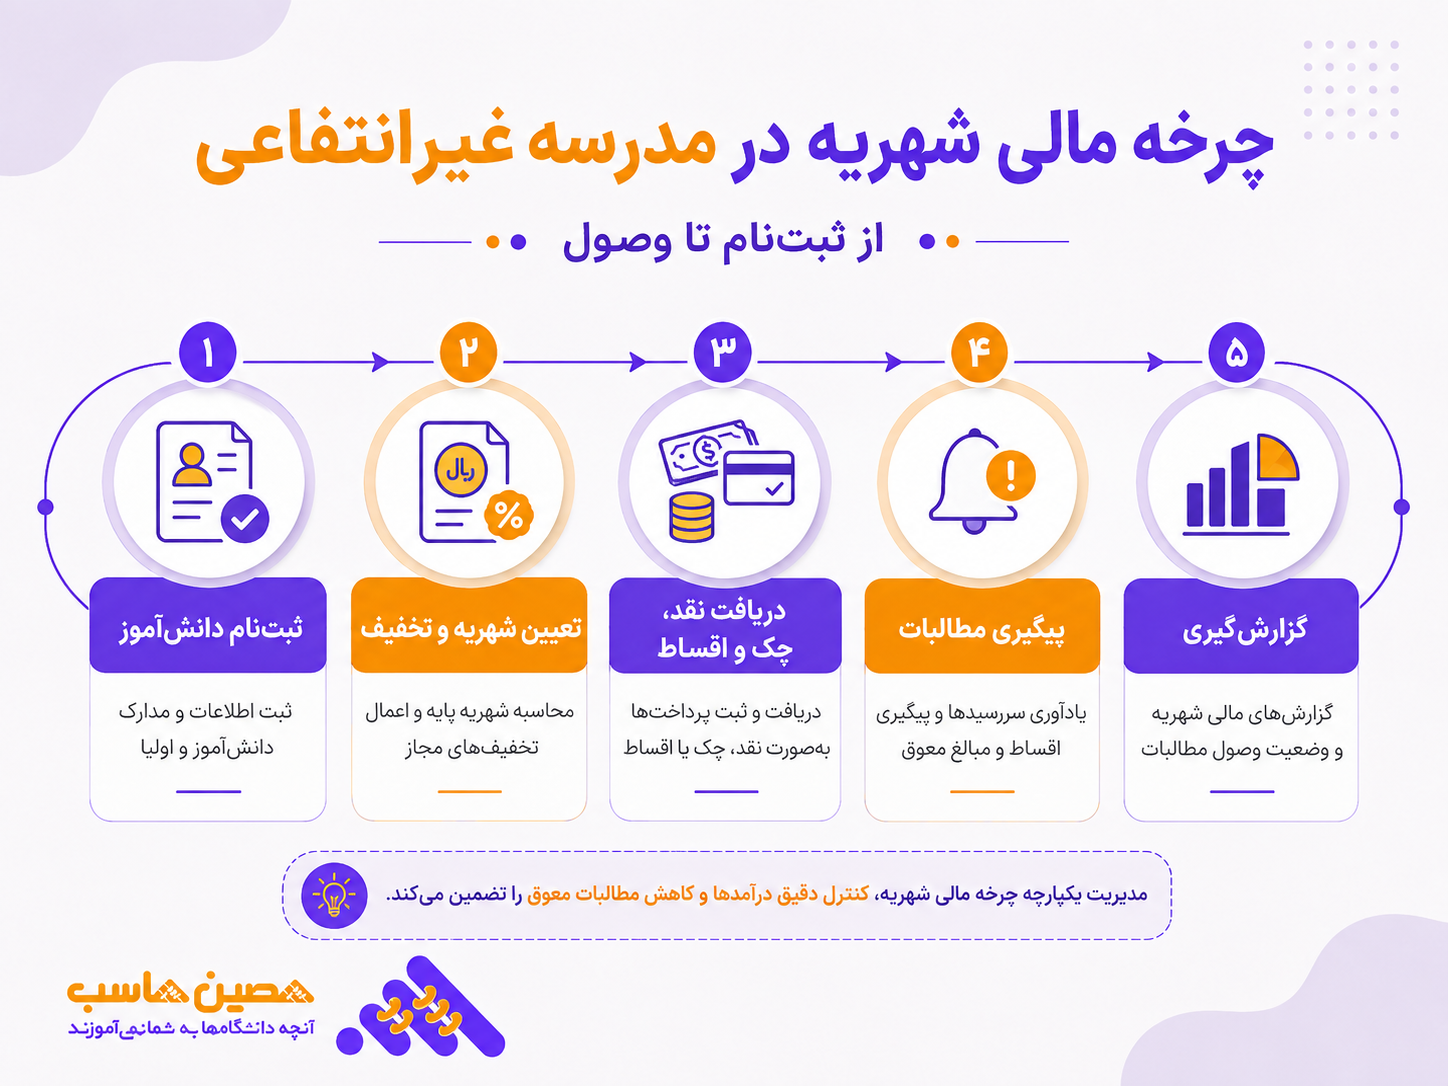
بخش اصلی حسابداری مدرسه غیرانتفاعی، کنترل شهریه است.
شهریه فقط یک عدد کلی نیست. برای هر دانشآموز باید حداقل موارد زیر مشخص باشد:
شهریه مصوب، تخفیف یا بورسیه مجاز، مبلغ قطعی قابل دریافت، مبلغ پرداختشده، اقساط سررسیدشده، اقساط آتی، چکهای دریافتشده، مانده بدهی و مبالغ برگشتی.
قانون نیز تعیین شهریه را آزاد و کاملاً در اختیار مدرسه قرار نداده است. طبق مواد 15 و 16 قانون، الگوی شهریه با توجه به عواملی مانند دوره تحصیلی، سطح آموزشی و پرورشی، برنامه سال تحصیلی، فوقبرنامه، فضای فیزیکی، تجهیزات، شرایط منطقهای و تورم تهیه میشود و شهریه هر مدرسه باید در فرآیند مقرر تعیین و تایید شود.
به همین دلیل، حسابدار نباید «مبلغی که مدرسه تصمیم گرفته دریافت کند» را بدون تطبیق با شهریه مصوب بهعنوان مبنای حسابداری قرار دهد.
در مدیریت شهریه سه عدد باید از یکدیگر جدا باشند:
شهریه مصوب مدرسه، مبلغ قابل وصول از هر دانشآموز بعد از تخفیفهای مجاز، و مبلغی که تا تاریخ گزارش واقعاً وصول شده است.
آیا کل شهریه در زمان ثبتنام درآمد محسوب میشود؟
از دید مدیریت مالی و حسابداری تعهدی، الزاماً خیر.
شهریه مربوط به خدمات آموزشی یک دوره است. اگر مدرسه در تیرماه مبلغ سال تحصیلی آینده را دریافت کند، هنوز بخش اصلی خدمات آموزشی ارائه نشده است.
در چنین شرایطی، وجه دریافتی ابتدا میتواند بهعنوان «پیشدریافت شهریه» یا «درآمد تحققنیافته» ثبت شود و سپس همزمان با ارائه خدمات آموزشی، به درآمد تبدیل شود.
این روش باعث میشود صورت سود و زیان تصویر واقعیتری ارائه کند.
اگر تمام شهریه در زمان دریافت به درآمد تبدیل شود، ماههای قبل از شروع مدرسه بسیار سودآور و ماههای پایانی سال زیانده به نظر میرسند؛ درحالیکه فعالیت آموزشی در طول دوره انجام شده است.
مثال ثبت شهریه یک دانشآموز
فرض کنید شهریه مصوب یک دانشآموز برای سال تحصیلی 1405–1406 برابر 60 میلیون تومان است و خانواده در زمان ثبتنام 20 میلیون تومان پرداخت میکند. در حسابداری تعهدی، 20 میلیون تومان دریافتی میتواند ابتدا به حساب «پیشدریافت شهریه» ثبت شود. اگر خدمات آموزشی دوره طی 9 ماه ارائه شود، درآمد شهریه بهتدریج و متناسب با دوره خدمت شناسایی میشود. 40 میلیون تومان باقیمانده نیز باید در پرونده مالی دانشآموز بهعنوان اقساط یا مطالبات قابل پیگیری باشد.
ثبت حسابداری دریافت شهریه چگونه است؟
وقتی مبلغی پیش از ارائه خدمت دریافت میشود، ثبت ساده میتواند به این شکل باشد:
| حساب | بدهکار | بستانکار |
|---|---|---|
| دریافت شهریه پیش از ارائه خدمات آموزشی | ||
| بانک | *** | |
| پیشدریافت شهریه | *** | |
| شناسایی درآمد شهریه پس از ارائه خدمات آموزشی | ||
| پیشدریافت شهریه | *** | |
| درآمد شهریه | *** | |
| ثبت شهریه تحققیافته ولی وصولنشده | ||
| حساب دریافتنی ـ شهریه دانشآموز | *** | |
| درآمد شهریه | *** | |
| وصول مطالبات شهریه | ||
| بانک | *** | |
| حساب دریافتنی ـ شهریه دانشآموز | *** | |
اصل مهم این است که «دریافت وجه»، «ایجاد مطالبات» و «تحقق درآمد شهریه» سه رویداد متفاوتاند. اگر وجه قبل از ارائه خدمت آموزشی دریافت شود، مبلغ تا زمان تحقق خدمت ماهیت پیشدریافت دارد. اگر خدمت ارائه شده ولی شهریه هنوز وصول نشده باشد، حساب دریافتنی در مقابل درآمد شهریه ثبت میشود.
اقساط شهریه چگونه کنترل شوند؟
مدرسهای که شهریه را اقساطی دریافت میکند بدون دفتر معین دانشآموزان خیلی زود با اختلاف حساب روبهرو میشود.
برای هر دانشآموز بهتر است یک کارت مالی یا حساب معین وجود داشته باشد که موارد زیر را نشان دهد:
مبلغ کل شهریه، پیشپرداخت، تعداد اقساط، مبلغ هر قسط، تاریخ سررسید، شیوه پرداخت، شماره چک، وضعیت وصول چک و مانده نهایی.
اگر قسطی سررسید شده اما پرداخت نشده باشد، باید در گزارش «مطالبات سررسیدگذشته» نمایش داده شود.
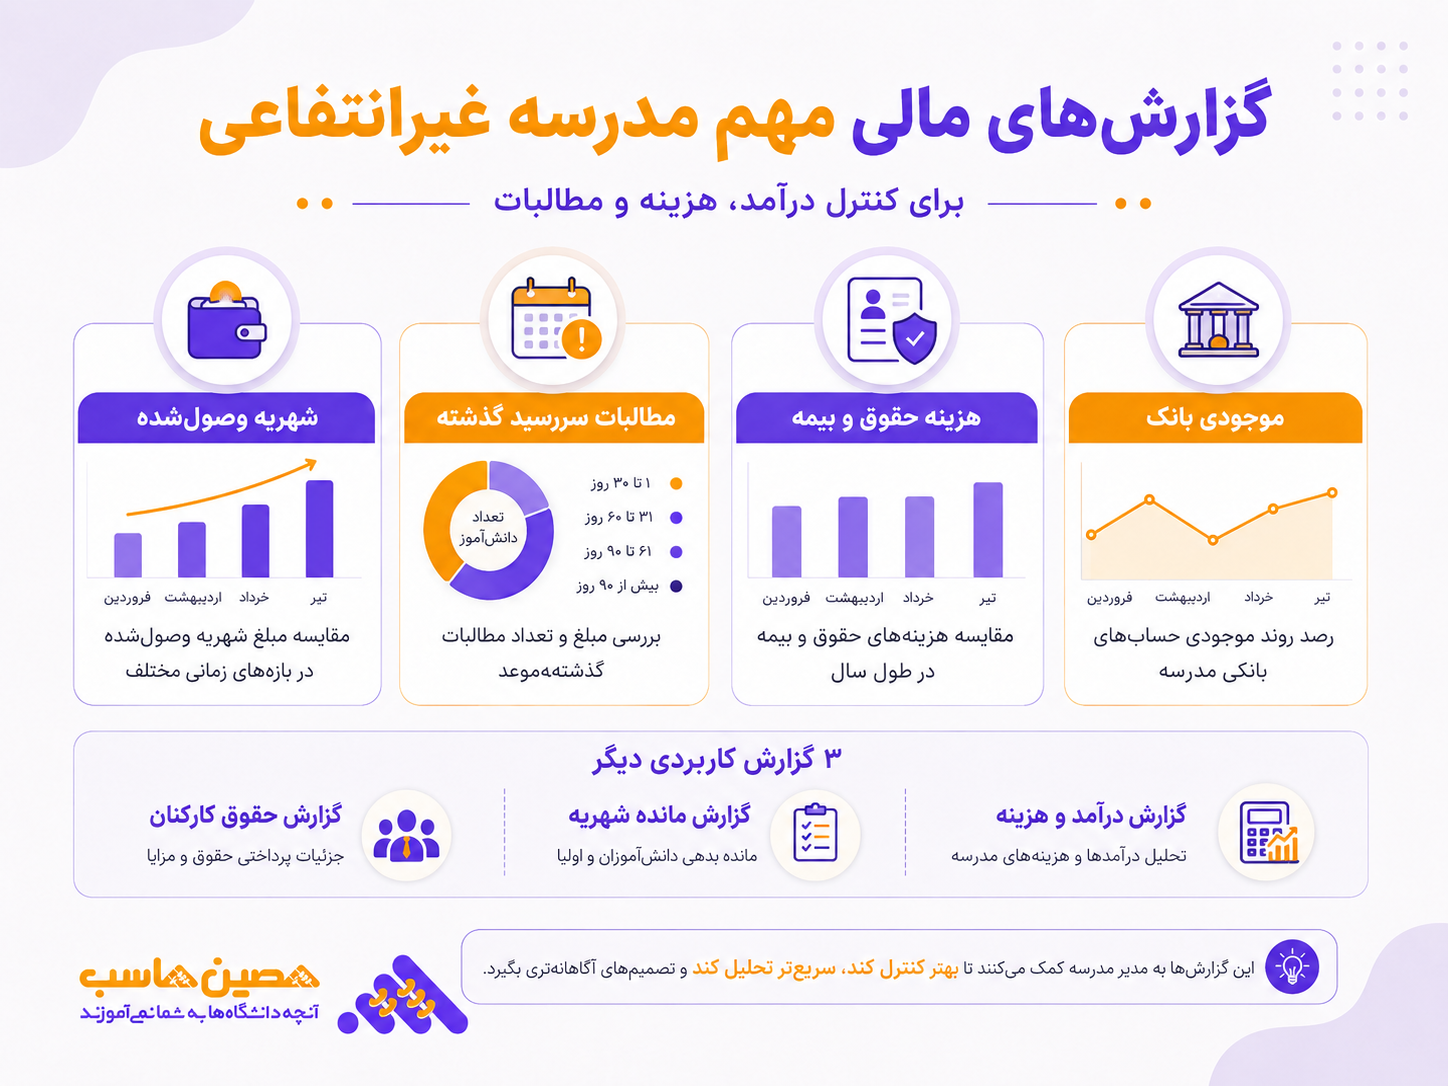
یکی از گزارشهای کاربردی برای مدیر مدرسه، طبقهبندی مطالبات بر اساس مدت تاخیر است:
تا 30 روز، 31 تا 60 روز، 61 تا 90 روز و بیش از 90 روز.
این گزارش کمک میکند مدرسه قبل از تبدیلشدن مطالبات به مسئله جدی، پیگیری لازم را انجام دهد.
چک شهریه چگونه ثبت شود؟
چک دریافتشده از والدین را نباید در همان روز بهعنوان وجه نقد قطعی در نظر گرفت.
در سیستم حسابداری میتوان از حسابی مانند «اسناد دریافتنی» استفاده کرد.
چک دریافتی تا زمان وصول، وجه نقد محسوب نمیشود و بهتر است در حساب اسناد دریافتنی کنترل شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| دریافت چک بابت بدهی شهریه دانشآموز | ||
| اسناد دریافتنی | *** | |
| حساب دریافتنی ـ شهریه دانشآموز | *** | |
| وصول چک در سررسید | ||
| بانک | *** | |
| اسناد دریافتنی | *** | |
| برگشت چک شهریه | ||
| حساب دریافتنی ـ شهریه دانشآموز | *** | |
| اسناد دریافتنی | *** | |
اگر چک برگشت بخورد، وضعیت باید دوباره به حساب دریافتنی منتقل شود و در گزارش مطالبات معوق نیز مشخص باشد.
تخفیف شهریه را چگونه ثبت کنیم؟
تخفیف نباید با دریافت کمتر از شهریه اشتباه گرفته شود.
اگر شهریه مصوب 60 میلیون تومان است و مدرسه طبق سیاست مجاز 5 میلیون تومان تخفیف قطعی داده، حسابدار باید بتواند نشان دهد:
شهریه ناخالص: 60 میلیون
تخفیف: 5 میلیون
خالص قابل دریافت: 55 میلیون
اگر فقط 55 میلیون بهعنوان شهریه ثبت شود، مدیر دیگر نمیتواند بفهمد چه میزان درآمد بالقوه بهواسطه تخفیف از دست رفته است.
وجود حساب مستقلی مانند «تخفیفات شهریه» برای تحلیل مدیریتی مفید است.
همچنین تمام تخفیفها بهتر است مستند، دارای مجوز و قابل ردیابی باشند. تخفیف شفاهی که فقط در مانده حساب دانشآموز اعمال شده، یکی از نقاط ضعف کنترل داخلی است.
انصراف دانشآموز و استرداد شهریه چگونه ثبت میشود؟
وقتی دانشآموز انصراف میدهد، مبلغ قابل استرداد باید طبق ضوابط ثبتنام، دستورالعملهای مربوط و شرایط همان سال تعیین شود.
حسابدار نباید صرفاً کل مبلغ دریافتی را بهعنوان هزینه یا برگشت فروش ثبت کند.
ابتدا باید مشخص شود چه میزان از خدمت ارائه شده، چه مبلغی طبق مقررات قابل استرداد است و چه مقدار از پیشدریافت هنوز به درآمد تبدیل نشده است.
مبلغ قابل استرداد باید براساس میزان خدمت ارائهشده، پیشدریافت باقیمانده و مقررات مربوط به انصراف محاسبه شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| استرداد بخش استفادهنشده از پیشدریافت شهریه | ||
| پیشدریافت شهریه | *** | |
| بانک | *** | |
| اصلاح درآمد شهریه قبلاً شناساییشده و استرداد وجه | ||
| برگشت از درآمد شهریه / حساب تعدیلی درآمد | *** | |
| بانک / حساب پرداختنی به دانشآموز | *** | |
اگر بخشی از درآمد قبلاً شناسایی شده و طبق مقررات باید اصلاح شود، ثبت متناسب با سیاست حسابداری مدرسه انجام خواهد شد.
اصل مهم، وجود مستند انصراف و محاسبه روشن مبلغ برگشتی است.
درآمدهای مدرسه فقط شهریه هستند؟
خیر.
قانون منابع مالی مدرسه غیردولتی را محدود به شهریه نکرده است و کمکهای خیرین، برخی نهادها و آموزشوپرورش نیز میتوانند جزء منابع مدرسه باشند.
اما این درآمدها نباید با شهریه در یک حساب مخلوط شوند.
برای نمونه بهتر است حسابهای مجزا داشته باشید:
درآمد شهریه، کمکهای دریافتی، کمکهای دولتی، درآمد خدمات مجاز فوقبرنامه و سایر منابع مجاز.
تفکیک این منابع از نظر گزارشدهی اهمیت دارد؛ چون ماده 17 قانون برای نحوه هزینهکرد برخی وجوه غیرشهریهای سازوکار متفاوتی در نظر گرفته است.
تفاوت حسابداری مدارس دولتی و مدارس غیرانتفاعی چیست؟
با وجود اینکه هر دو نوع مدرسه برای مدیریت امور مالی به ثبت و گزارش رویدادهای مالی نیاز دارند، ساختار حسابداری آنها به دلیل تفاوت در منابع درآمد، شیوه تامین هزینهها و نوع گزارشدهی متفاوت است.
مدارس دولتی بیشتر با هدف ارائه خدمات آموزشی عمومی و مدیریت منابع اختصاصیافته از سوی دولت فعالیت میکنند، در حالی که مدارس غیرانتفاعی بخش مهمی از درآمد خود را از شهریه دانشآموزان و خدمات آموزشی دریافت میکنند. به همین دلیل، حسابداری مدارس غیرانتفاعی به مدیریت دقیقتر درآمد، هزینه و جریان نقدینگی نیاز دارد.
1. تفاوت در منابع درآمد
در مدارس دولتی، بخش اصلی منابع مالی از محل اعتبارات دولتی، سرانه دانشآموزی، کمکهای مردمی و سایر منابع قانونی تامین میشود. بنابراین حسابداری این مدارس بیشتر بر ثبت دریافت منابع، کنترل هزینهها و رعایت ضوابط مالی تمرکز دارد.
در مدارس غیرانتفاعی، مهمترین منبع درآمد معمولاً شهریه دریافتی از والدین است. علاوه بر آن، کمکهای مردمی، فعالیتهای آموزشی و سایر منابع قانونی نیز میتواند در تامین مالی مدرسه نقش داشته باشد. به همین دلیل، ثبت دقیق شهریهها، بدهی دانشآموزان و درآمدهای مختلف اهمیت زیادی دارد.
2. تفاوت در مدیریت شهریه و درآمدها
در مدارس دولتی، دریافت وجه از دانشآموزان محدود به موارد مشخص و مطابق قوانین و دستورالعملهای آموزشوپرورش است و تمرکز اصلی روی مدیریت منابع اختصاصیافته قرار دارد.
اما در مدارس غیرانتفاعی، شهریه یکی از اصلیترین بخشهای عملیات مالی است. حسابدار باید مواردی مانند:
قرارداد شهریه دانشآموزان
مبلغ پرداختشده و مانده بدهی
تخفیفها
اقساط شهریه
درآمد کلاسهای فوقبرنامه
را ثبت و کنترل کند.
3. تفاوت در ثبت هزینهها
در مدارس دولتی، هزینهها معمولاً بر اساس بودجه و قوانین مالی مربوط به مدارس مدیریت میشوند.
در مدارس غیرانتفاعی، تنوع هزینهها بیشتر است و حسابدار باید مواردی مانند:
حقوق معلمان و کارکنان
بیمه و مالیات حقوق
اجاره ساختمان
تجهیزات آموزشی
تعمیرات و نگهداری
هزینههای خدماتی
را بهصورت دقیق ثبت و گزارش کند.
4. تفاوت در حسابداری حقوق کارکنان
در مدارس دولتی، فرآیند پرداخت حقوق کارکنان عمدتاً از طریق ساختارهای دولتی انجام میشود و مدرسه نقش محدودتری در محاسبات حقوق دارد.
اما در مدارس غیرانتفاعی، مدرسه معمولاً مسئول مدیریت قرارداد کارکنان، محاسبه حقوق، بیمه، مالیات حقوق و سایر مزایا است؛ بنابراین بخش حقوق و دستمزد یکی از قسمتهای مهم حسابداری مدرسه محسوب میشود.
5. تفاوت در گزارشهای مالی
گزارشهای مالی مدارس دولتی بیشتر برای کنترل منابع، نظارت سازمانی و بررسی نحوه مصرف بودجه تهیه میشوند.
در مقابل، مدیران مدارس غیرانتفاعی علاوه بر گزارشهای مالی پایه، به گزارشهایی برای تصمیمگیری مدیریتی نیاز دارند، مانند:
گزارش درآمد و هزینه ماهانه
گزارش شهریههای وصولشده و معوق
گزارش حقوق کارکنان
گزارش سود و زیان دورهای
گزارش جریان نقدینگی
6. تفاوت در نرمافزار حسابداری و مدیریت مالی
مدارس دولتی معمولاً از سامانهها و فرآیندهای مالی تعیینشده توسط نهادهای دولتی استفاده میکنند.
در مدارس غیرانتفاعی، به دلیل حجم بیشتر عملیات مالی، استفاده از نرمافزار مدرسه یا سیستم حسابداری یکپارچه اهمیت بیشتری دارد تا بخشهایی مانند مدیریت شهریه، حسابداری، حقوق کارکنان و گزارشهای مالی در یک سیستم کنترل شوند.
جدول مقایسه حسابداری مدارس دولتی و مدارس غیرانتفاعی
| موضوع | مدارس دولتی | مدارس غیرانتفاعی |
|---|---|---|
| منبع اصلی درآمد | اعتبارات دولتی، سرانه دانشآموزی و منابع قانونی | شهریه دانشآموزان، خدمات آموزشی و سایر منابع قانونی |
| تمرکز حسابداری | کنترل بودجه و نحوه مصرف منابع | مدیریت درآمد، هزینه و جریان نقدینگی |
| مدیریت شهریه | محدود و تابع ضوابط آموزشوپرورش | یکی از بخشهای اصلی عملیات مالی |
| ثبت هزینهها | بر اساس مقررات و بودجه تعیینشده | شامل هزینههای جاری، حقوق، بیمه، اجاره و خدمات |
| حقوق کارکنان | بیشتر از طریق ساختارهای دولتی | محاسبه قرارداد، حقوق، بیمه و مالیات توسط مدرسه |
| گزارشهای مالی | بیشتر برای نظارت و کنترل منابع | برای نظارت و تصمیمگیری مدیریتی |
کدینگ حسابداری مدرسه غیرانتفاعی چگونه طراحی شود؟
کدینگ نباید آنقدر ساده باشد که همه چیز در «درآمد مدرسه» و «هزینه مدرسه» خلاصه شود و نه آنقدر پیچیده که کاربر نتواند از آن استفاده کند.
یک ساختار کاربردی میتواند چنین باشد:
نمونه کدینگ حسابداری مدرسه غیرانتفاعی
| گروه حساب | حسابهای پیشنهادی |
|---|---|
| داراییهای جاری | بانک، تنخواه، حسابهای دریافتنی شهریه، اسناد دریافتنی، پیشپرداختها |
| داراییهای ثابت | ساختمان، تجهیزات آموزشی، رایانه، میز و صندلی، وسایل آزمایشگاهی، استهلاک انباشته |
| بدهیها | پیشدریافت شهریه، حقوق پرداختنی، بیمه پرداختنی، مالیات حقوق پرداختنی، حسابهای پرداختنی |
| درآمدها | درآمد شهریه، فوقبرنامه مجاز، کمکهای دریافتی، سایر درآمدهای مجاز |
| هزینههای پرسنلی | حقوق معلمان، حقوق اداری، حقوق خدماتی، حق بیمه سهم کارفرما، مزایا |
| هزینههای آموزشی | مواد آموزشی، آزمایشگاه، کتاب و محتوای آموزشی، برنامههای پرورشی |
| هزینههای عمومی | اجاره، آب و برق و گاز، اینترنت، تعمیرات، نظافت، نگهداری، بیمه داراییها |
در کنار این حسابها، استفاده از «تفصیلی دانشآموز» و «مرکز هزینه» بسیار کاربردی است.
برای مثال میتوان مراکز هزینه زیر را تعریف کرد:
ابتدایی، متوسطه اول، متوسطه دوم، واحد اداری، آزمایشگاه، فوقبرنامه و سرویس.
با این روش مدیر میتواند بفهمد هر بخش چه میزان درآمد و هزینه دارد.
حسابداری حقوق کارکنان مدرسه چگونه انجام میشود؟
دومین بخش مهم بعد از شهریه، حقوق کارکنان مدرسه است.
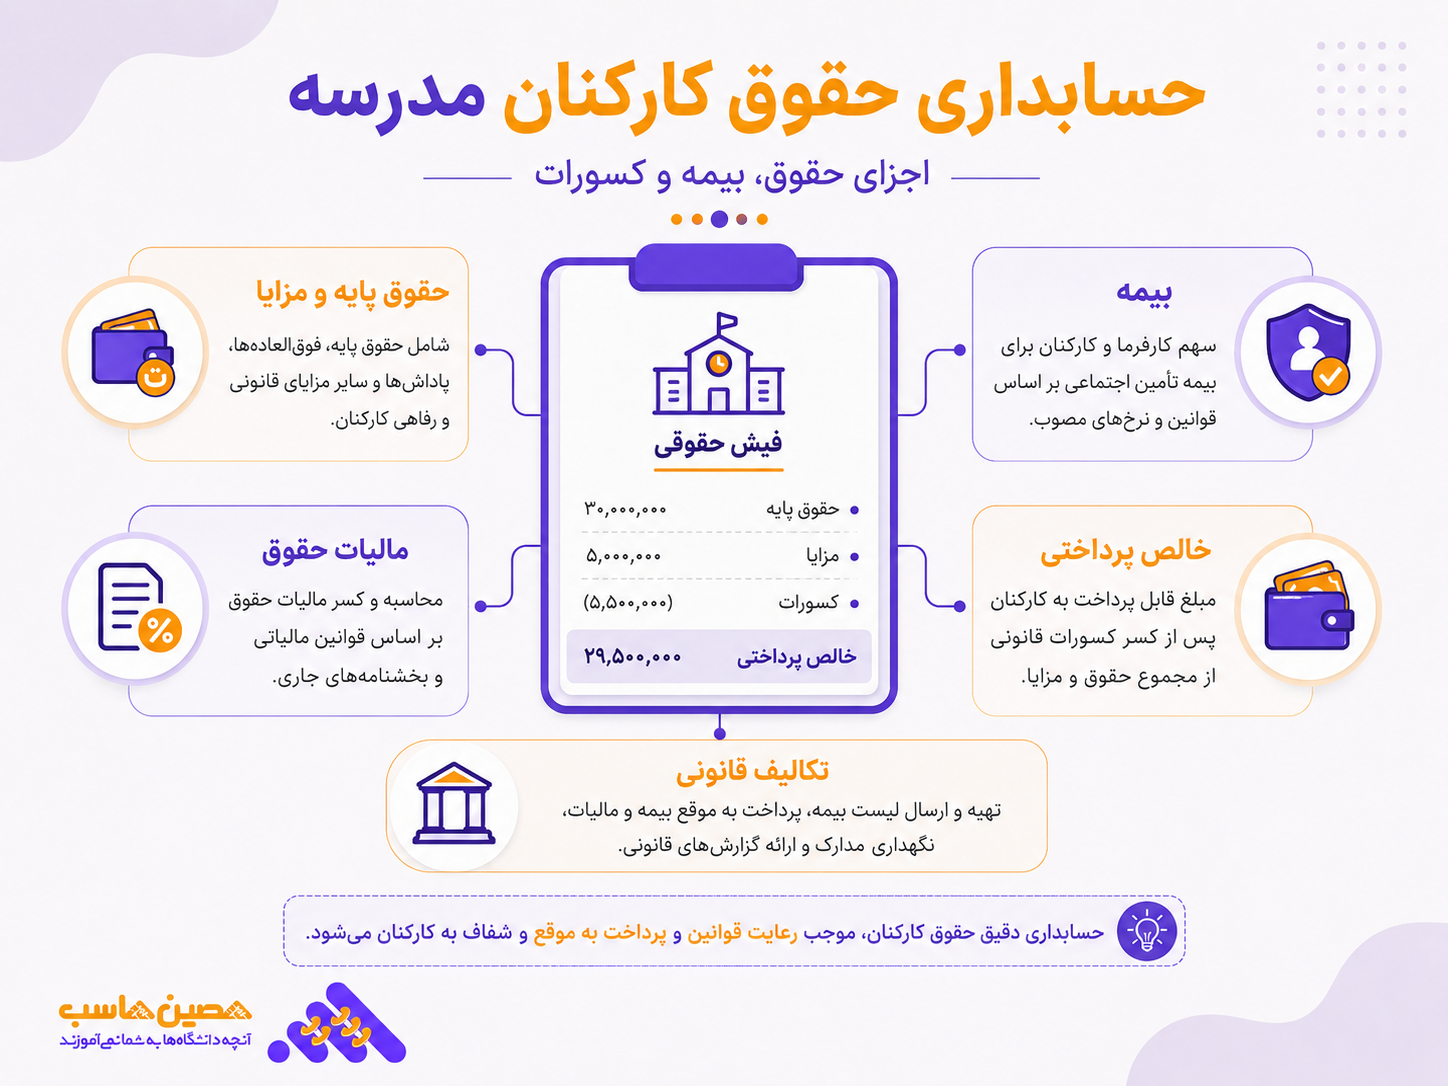
نیروی انسانی معمولاً یکی از بزرگترین هزینههای مدارس غیردولتی را تشکیل میدهد. حسابدار باید معلمان، مدیران، معاونان، کارکنان اداری، نیروهای خدماتی و کارکنان پارهوقت را با وضعیت استخدامی صحیح در سیستم ثبت کند.
طبق ماده 26 قانون مدارس غیردولتی، حقوق و مزایای کارکنان غیررسمی و رسمی غیرموظف این مدارس تابع قانون کار و ضوابط آن است. همچنین قانون اصلاحی سال 1402 برای معلمان و کارکنان تماموقت و پارهوقت ضوابط صریحتری درباره ساعات فعالیت و بیمه ایجاد کرده است.
این موضوع یعنی مدرسه نمیتواند صرفاً یک مبلغ توافقی را بدون توجه به ضوابط قانون کار بهعنوان حقوق ثبت کند.
ساعات کار معلمان مدارس غیردولتی چند ساعت است؟
طبق اصلاحیه قانون، فعالیت تماموقت معلمان و کارکنان آموزشی غیررسمی مدارس و مراکز غیردولتی 30 ساعت در هفته تعیین شده است. این ساعات شامل برنامه درسی، فوقبرنامه مصوب و آمادگی برای حضور در کلاس میشود.
برای مدیران، معاونان و کارکنان اداری، دفتری و خدماتی، ساعات تماموقت 36 ساعت در هفته با احتساب حضور در جلسات و شوراهای مدرسه تعیین شده است. کارکنانی که کمتر از ساعات تعیینشده فعالیت دارند، در ساختار مقرر بهعنوان پارهوقت شناخته میشوند.
این موضوع مستقیماً روی محاسبه حقوق و بیمه اثر دارد.
بنابراین حسابدار باید برای هر فرد اطلاعات زیر را داشته باشد:
نوع شغل، وضعیت تماموقت یا پارهوقت، ساعت کار، نرخ حقوق، مزایا، سابقه، مرخصی، اضافهکار در صورت وجود، کسورات بیمه و مالیات.
حداقل حقوق سال 1405 در مدرسه چگونه اعمال میشود؟
از آنجا که حقوق کارکنان مشمول قانون کار است، مصوبات شورای عالی کار باید در محاسبات حقوق رعایت شوند.
برای سال 1405، حداقل مزد روزانه کارگران مشمول قانون کار 5٬541٬850 ریال تعیین شده است. این عدد کف مزد روزانه است و مبلغ نهایی دریافتی هر کارکن میتواند با توجه به مزایا، سابقه، وضعیت تاهل، ساعات کار و سایر عوامل متفاوت باشد.
در حسابداری مدرسه مهم است که رقم حقوق توافقی کارکنان با کفهای قانونی همان سال کنترل شود.
همچنین استفاده از «حقالتدریس» بهعنوان عنوان پرداخت نباید باعث شود بیمه یا سایر تکالیف قانونی نادیده گرفته شوند.
بیمه معلمان و کارکنان مدرسه چگونه محاسبه میشود؟
قانون مدارس غیردولتی تصریح کرده معلمان و کارکنان فاقد پوشش بیمهای باید از حمایت قانون تامین اجتماعی برخوردار شوند.
اصلاحیه 1402 نیز موسسان یا کارفرمایان مدارس را مکلف کرده فهرست اسامی و حق بیمه ماهانه مربیان، کارکنان و معلمان را بر اساس اشتغال تماموقت یا پارهوقت به سازمان تامین اجتماعی ارسال و پرداخت کنند.
بنابراین حسابدار باید لیست بیمه را با اطلاعات حقوق و دستمزد تطبیق دهد.
اگر معلمی در سیستم حقوق 30 ساعت تماموقت ثبت شده اما در لیست بیمه با وضعیت دیگری گزارش شود، اختلاف میتواند در رسیدگی مشکل ایجاد کند.
برای کارکنان پارهوقت نیز تعداد ساعات و روزهای کار باید مستند باشد.
ثبت حسابداری حقوق مدرسه چگونه است؟
در پایان هر ماه ابتدا هزینه حقوق شناسایی میشود.
در ثبت حقوق، هزینه واقعی نیروی انسانی، کسورات و بدهیهای مربوط به بیمه و مالیات باید جداگانه قابل پیگیری باشند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| شناسایی حقوق و کسورات کارکنان | ||
| هزینه حقوق و دستمزد | *** | |
| بیمه پرداختنی ـ سهم کارکنان | *** | |
| مالیات حقوق پرداختنی | *** | |
| حقوق و دستمزد پرداختنی ـ خالص | *** | |
| شناسایی سهم کارفرما از حق بیمه | ||
| هزینه بیمه سهم کارفرما | *** | |
| بیمه پرداختنی ـ سهم کارفرما | *** | |
| پرداخت خالص حقوق کارکنان | ||
| حقوق و دستمزد پرداختنی ـ خالص | *** | |
| بانک | *** | |
| پرداخت حق بیمه | ||
| بیمه پرداختنی | *** | |
| بانک | *** | |
| پرداخت مالیات حقوق | ||
| مالیات حقوق پرداختنی | *** | |
| بانک | *** | |
مثال ثبت حقوق یک ماه مدرسه
فرض کنید مجموع حقوق ناخالص کارکنان یک مدرسه در یک ماه 800 میلیون تومان است. حسابدار نباید فقط مبلغی را که نهایتاً به حساب کارکنان واریز شده بهعنوان هزینه حقوق ثبت کند. هزینه واقعی شامل حقوق ناخالص و سهم کارفرما از بیمه و سایر هزینههای قانونی است؛ در مقابل، کسورات سهم کارکنان، مالیات حقوق و بیمه تا زمان پرداخت به سازمانهای مربوط در حسابهای پرداختنی نگهداری میشوند. به این ترتیب، صورتهای مالی هم هزینه واقعی نیروی انسانی و هم بدهیهای پرداختنشده مدرسه را نشان میدهند.
آیا معافیت مالیاتی مدرسه شامل مالیات حقوق هم میشود؟
خیر؛ این دو موضوع نباید با هم اشتباه شوند.
قانون برای مدارس غیردولتی مزایا و معافیتهای مالیاتی در نظر گرفته است و ماده 19 قانون تاسیس مدارس غیردولتی، این مدارس را از حیث تخفیفات، ترجیحات و معافیتهای مالیاتی و عوارض در حکم مدارس دولتی میداند. ماده 134 قانون مالیاتهای مستقیم نیز درآمد حاصل از تعلیم و تربیت مدارس غیرانتفاعی واجد شرایط را در محدوده مقرر از مالیات معاف کرده است.
اما معافیت درآمد مدرسه به معنی حذف تکالیف مرتبط با حقوق کارکنان نیست.
اگر کارمند بر اساس مقررات سال مربوط مشمول مالیات حقوق باشد، مدرسه بهعنوان پرداختکننده حقوق باید تکالیف مربوط به محاسبه، کسر و ارسال اطلاعات را انجام دهد.
همچنین درآمدهای جانبی مدرسه که خارج از فعالیت آموزشی اصلی هستند نباید بدون بررسی تخصصی مشمول همان معافیت فرض شوند.
هزینههای مدرسه چگونه طبقهبندی شوند؟
ثبت همه پرداختها در یک حساب «هزینههای جاری» باعث میشود گزارش مالی تقریباً بیاستفاده شود.
هزینهها بهتر است حداقل در چند گروه اصلی ثبت شوند.
هزینههای پرسنلی شامل حقوق، بیمه، مزایا و پرداختهای مرتبط با کارکنان است.
هزینههای آموزشی شامل مواد آموزشی، آزمایشگاه، کارگاه، کتاب، نرمافزارهای آموزشی و برنامههای درسی است.
هزینههای اداری شامل لوازم اداری، خدمات حسابداری، چاپ، تلفن و اینترنت است.
هزینههای ساختمان شامل اجاره، تعمیرات، نگهداری، تاسیسات، آب، برق و گاز است.
هزینههای پرورشی و فوقبرنامه نیز باید از هزینه آموزش عادی تفکیک شوند.
این تفکیک زمانی ارزش واقعی خود را نشان میدهد که مدرسه قصد دارد شهریه سال بعد را برنامهریزی کند. مدیر میتواند ببیند چه بخشی از هزینه مدرسه مربوط به نیروی انسانی و چه بخشی مربوط به ساختمان یا فعالیتهای آموزشی بوده است.
خرید تجهیزات مدرسه هزینه است یا دارایی؟
هر خریدی نباید فوراً به هزینه تبدیل شود.
اگر مدرسه یک بسته کاغذ یا مواد مصرفی خریداری کند، معمولاً ماهیت هزینهای دارد.
اما خرید رایانه، ویدئو پروژکتور، میز و صندلی، تجهیزات آزمایشگاهی یا دستگاههای سرمایشی که بیش از یک دوره استفاده میشوند، میتواند دارایی ثابت محسوب شود.
در این حالت مبلغ خرید در حساب دارایی ثبت و طی عمر مفید آن مستهلک میشود.
این موضوع باعث میشود سود و زیان یک سال فقط به دلیل خرید چند تجهیز گرانقیمت بهطور غیرواقعی کاهش پیدا نکند.
همچنین بهتر است برای داراییها شناسنامه اموال شامل کد، محل استقرار، تاریخ خرید، قیمت، وضعیت و مسئول نگهداری وجود داشته باشد.
کمکهای دریافتی از شهریه جدا ثبت شوند
یکی از نقاط حساس حسابداری مدارس، کمکهای دریافتی است.
کمک خیرین یا سایر منابع نباید بهعنوان «شهریه» ثبت شود فقط چون وجه وارد حساب مدرسه شده است.
قانون منابع مالی را بهصورت جداگانه نام برده و برای نحوه مصرف برخی کمکها نیز سازوکار نظارتی در نظر گرفته است.
بنابراین حسابدار باید بتواند برای هر کمک مشخص کند:
چه کسی پرداخت کرده، بابت چه موضوعی بوده، آیا محدودیت مصرف داشته و در کجا هزینه شده است.
اگر شخصی کمک خود را برای تجهیز آزمایشگاه اختصاص داده باشد، بهتر است هزینهکرد آن نیز از حساب یا مرکز هزینه مرتبط قابل پیگیری باشد.
تنخواه مدرسه چگونه کنترل شود؟
بسیاری از مدارس روزانه پرداختهای کوچک زیادی دارند؛ خرید لوازم مصرفی، هزینه تعمیر جزئی، پذیرایی، ایابوذهاب یا اقلام آموزشی.
اگر تمام این مبالغ مستقیم از حساب بانکی پرداخت شوند، عملیات سنگین میشود؛ اما تنخواه بدون کنترل هم ریسک بالایی دارد.
برای تنخواه بهتر است سقف مشخص، مسئول مشخص و فرآیند تسویه تعریف شود.
هر پرداخت باید سند یا فاکتور داشته باشد.
تنخواهدار نباید خودش هزینه را تایید نهایی کند.
پس از رسیدن مانده به حد مشخص، اسناد بررسی و تنخواه شارژ میشود.
پرداختهای بزرگ یا تکراری نباید برای دورزدن کنترل بانکی از طریق تنخواه انجام شوند.
کنترل داخلی مدرسه چه اهمیتی دارد؟
در مدرسه، فردی که شهریه را ثبت میکند بهتر است همان فردی نباشد که تخفیف را تایید میکند و گردش بانک را هم بدون نظارت کنترل میکند.
تقسیم وظایف احتمال اشتباه یا سوءاستفاده را کاهش میدهد.
حداقل کنترلهای کاربردی عبارتاند از:
تطبیق بانک با دفاتر، شمارهگذاری رسیدها، تایید تخفیف توسط مقام مجاز، کنترل چکهای دریافتی، بستن دسترسی کاربران سابق، تهیه نسخه پشتیبان، شمارش دورهای تنخواه و کنترل حقوق قبل از پرداخت.
در مدارس کوچک ممکن است امکان استخدام افراد متعدد وجود نداشته باشد. در این شرایط مدیر یا موسس باید بخشی از کنترلها را شخصاً انجام دهد.
مثلاً حسابدار فایل حقوق را تهیه کند و مدیر قبل از ارسال پرداخت بانکی گزارش نهایی را تایید کند.
نرمافزار مدرسه چه امکانات مالی باید داشته باشد؟
هر نرمافزاری که امکان صدور رسید شهریه داشته باشد الزاماً برای حسابداری مناسب نیست.
یک نرمافزار مدرسه مناسب باید میان پرونده آموزشی دانشآموز و حساب مالی او ارتباط برقرار کند.
حداقل امکانات مفید عبارتاند از:
پرونده مالی جداگانه برای هر دانشآموز، تعریف شهریه و تخفیف، تقسیط، ثبت چک، هشدار سررسید، گزارش بدهکاران، اتصال دریافتها به بانک، ثبت هزینهها، حقوق و دستمزد، گزارش درآمد و هزینه و امکان تهیه خروجی برای حسابداری.
ثبت تاریخچه تغییرات نیز اهمیت دارد.
اگر کاربری مبلغ شهریه را از 60 میلیون به 50 میلیون تغییر دهد، سیستم باید مشخص کند چه کسی، چه زمانی و با چه مجوزی این تغییر را انجام داده است.
همچنین سطح دسترسی باید قابل تنظیم باشد. مسئول ثبتنام لازم نیست امکان حذف سند حسابداری یا تغییر حقوق کارکنان را داشته باشد.
سیستم حسابداری مدرسه با نرمافزار آموزشی یکی است؟
نه لزوماً.
نرمافزار آموزشی معمولاً روی ثبتنام، کلاس، نمرات، حضور و غیاب و ارتباط با والدین تمرکز دارد.
نرمافزار حسابداری باید ثبت دوطرفه، دفتر کل، تراز آزمایشی، حسابهای دریافتنی، بدهیها، داراییها و گزارشهای مالی را نیز پشتیبانی کند.
در مدرسهای با حجم عملیات بالا، بهترین حالت یکپارچگی دو سیستم است؛ بهطوری که ثبت شهریه در بخش دانشآموزی به سیستم مالی منتقل شود اما اصول حسابداری نیز حفظ شوند.
اگر چنین ارتباطی وجود ندارد، باید حداقل فرآیند کنترلشدهای برای انتقال اطلاعات تعریف شود.
گزارش مالی مدرسه غیرانتفاعی شامل چه مواردی است؟
گزارش مالی خوب فقط «موجودی بانک» نیست.
مدیر مدرسه برای تصمیمگیری حداقل به این گزارشها نیاز دارد:
گزارش شهریه مصوب، وصولشده و مانده؛ مطالبات دانشآموزان؛ چکهای در جریان؛ پیشدریافت شهریه؛ حقوق و هزینه پرسنلی؛ درآمد و هزینه ماهانه؛ بدهیهای بیمه و مالیات؛ مانده بانک و تنخواه؛ داراییهای ثابت؛ و سود یا مازاد/کسری عملکرد دوره.
از نظر قانونی نیز ماده 18 قانون مدارس غیردولتی بر ثبت درآمدها و هزینهها در دفاتر رسمی و تنظیم تراز مالی سالانه تاکید کرده است. همچنین اصلاحیه سال 1402 وزارت آموزشوپرورش را مکلف به ایجاد سامانهای کرده که اطلاعاتی از جمله شهریه، درآمدها، هزینهها و میزان پرداختی به کارکنان و معلمان در آن ثبت شود.
بنابراین گزارشهای داخلی مدرسه باید طوری طراحی شوند که در صورت نیاز بتوان اطلاعات مورد مطالبه نهادهای نظارتی را از آنها استخراج کرد.
صورت سود و زیان مدرسه چه چیزی نشان میدهد؟
صورت سود و زیان مشخص میکند در یک دوره چه مقدار درآمد تحققیافته و چه میزان هزینه ایجاد شده است.
ساختار ساده آن میتواند شامل:
درآمد شهریه، سایر درآمدهای مجاز، جمع درآمد؛ سپس هزینه حقوق، بیمه، اجاره، آموزش، اداری، استهلاک و سایر هزینهها باشد.
نتیجه نهایی نشان میدهد مدرسه در آن دوره مازاد یا کسری داشته است.
مهم است که درآمد بر اساس اصل تحقق ثبت شود، نه فقط وصول بانک.
ممکن است مدرسه نقدینگی بالایی داشته باشد چون شهریه سال آینده را پیشاپیش دریافت کرده اما از نظر حسابداری آن مبلغ هنوز کاملاً درآمد نشده باشد.
ترازنامه مدرسه چه چیزی نشان میدهد؟
ترازنامه تصویر وضعیت مالی مدرسه در یک تاریخ مشخص است.
در بخش داراییها مواردی مانند موجودی بانک، مطالبات شهریه، اسناد دریافتنی و تجهیزات قرار میگیرند.
در بخش بدهیها، پیشدریافت شهریه، حقوق پرداختنی، بیمه، مالیات و بدهی به تامینکنندگان دیده میشوند.
اگر مدرسه فقط گزارش دریافت و پرداخت داشته باشد، ممکن است 3 میلیارد تومان موجودی بانک ببیند و تصور کند وضعیت عالی است؛ درحالیکه 2 میلیارد تومان آن مربوط به شهریه سال آینده و یک میلیارد تومان نیز برای حقوق و بدهیهای نزدیک لازم باشد.
ترازنامه این تفاوت را آشکار میکند.
گزارش مطالبات شهریه چگونه تهیه شود؟
یکی از مهمترین گزارشهای عملیاتی، «مانده شهریه دانشآموزان» است.
اما فقط فهرست بدهکاران کافی نیست.
گزارش باید نشان دهد:
کل بدهی، قسط سررسیدشده، قسط آتی، آخرین پرداخت، تعداد روز تاخیر و وضعیت چک.
اگر مدرسه 500 دانشآموز داشته باشد و میانگین فقط دو میلیون تومان بدهی سررسیدشده برای هر نفر باقی بماند، یک میلیارد تومان نقدینگی قفل شده است.
به همین دلیل کیفیت مدیریت شهریه مستقیماً بر توان مدرسه برای پرداخت حقوق و هزینهها اثر دارد.
گزارش حقوق چه اطلاعاتی باید بدهد؟
مدیر مدرسه علاوه بر فیش حقوقی افراد، باید گزارش کلی هزینه نیروی انسانی را ببیند.
گزارش مناسب میتواند حقوق ناخالص، مزایا، بیمه سهم کارفرما، کسورات، خالص پرداختی و مجموع هزینه هر واحد را نشان دهد.
اگر مرکز هزینه تعریف شده باشد، میتوان مشخص کرد هزینه نیروی انسانی دوره ابتدایی، متوسطه یا واحد اداری چه مقدار است.
این گزارش برای تعیین ظرفیت استخدام و برنامهریزی شهریه سال بعد بسیار کاربردی است.
بودجه مدرسه چگونه تنظیم شود؟
بودجه را بهتر است قبل از شروع سال تحصیلی تهیه کنید.
ابتدا تعداد دانشآموز قابل انتظار و شهریه مصوب یا برآوردی مشخص میشود.
سپس درآمد قابل وصول با درنظرگرفتن تخفیفها و احتمال مطالبات محاسبه میشود.
در طرف هزینه، حقوق و بیمه کارکنان، اجاره، انرژی، مواد آموزشی، تعمیرات، تجهیزات و سایر هزینهها برآورد میشوند.
هدف بودجه فقط پیشبینی سود نیست.
مدرسه باید بداند در کدام ماهها کمبود نقدینگی خواهد داشت.
ممکن است شهریه طی چند مرحله وصول شود اما حقوق هر ماه پرداخت شود؛ بنابراین بودجه نقدی ماهانه اهمیت زیادی دارد.
چه شاخصهایی برای مدیر مدرسه مفید هستند؟
چند شاخص ساده میتوانند کیفیت مدیریت مالی را بهتر از یک عدد سود نشان دهند.
نرخ وصول شهریه = مبلغ وصولشده ÷ مبلغ سررسیدشده
نسبت هزینه حقوق به درآمد عملیاتی = هزینه پرسنلی ÷ درآمد عملیاتی
متوسط شهریه خالص هر دانشآموز = شهریه خالص ÷ تعداد دانشآموز
نسبت مطالبات معوق = بدهی سررسیدگذشته ÷ کل شهریه قابل وصول
هزینه آموزشی هر دانشآموز = هزینههای آموزشی ÷ تعداد دانشآموز
روند این شاخصها در چند سال میتواند نشان دهد مدرسه واقعاً در حال بهبود است یا فقط به دلیل افزایش مبلغ شهریه درآمد اسمی بیشتری دارد.
حسابداری مالیاتی مدرسه غیرانتفاعی چگونه است؟
یکی از اشتباهات رایج این است که چون فعالیت آموزشی مدرسه مشمول معافیتهای قانونی است، تصور شود نیازی به دفاتر و گزارش مالی وجود ندارد.
قانون دقیقاً برعکس بر ثبت درآمدها و هزینهها در دفاتر رسمی تاکید دارد. ماده 18 حتی ارائه تراز مالی سالانه برای رسیدگی را مقرر کرده است.
بنابراین «معافیت مالیاتی» با «نبود تکلیف حسابداری» یکی نیست.
از طرف دیگر، درآمدهایی که ماهیت آنها خارج از تعلیم و تربیت اصلی است باید جداگانه بررسی شوند و نباید بدون تحلیل قانونی به معافیت فعالیت آموزشی تعمیم داده شوند.
برای پروندههایی که درآمدهای متنوع، اجاره، فعالیتهای جانبی یا ساختار حقوقی پیچیده دارند، بهتر است حسابدار یا مشاور مالیاتی وضعیت دقیق را بررسی کند.
آیا مدرسه باید دو دفتر مالی داشته باشد؟
خیر؛ و این موضوع از نظر قانونی بسیار حساس است.
قانون تاسیس مدارس غیردولتی تاکید میکند تمام درآمدها و هزینهها باید در دفاتر رسمی ثبت شوند. تبصره ماده 18 نیز مشاهده و اثبات دفاتری غیر از دفاتر رسمی را تخلف دانسته است.
بنابراین وجود یک گزارش واقعی برای مدیریت و دفتر دیگری برای ارائه به نهادها رویه قابل دفاعی نیست.
گزارش مدیریتی میتواند شکل متفاوتی داشته باشد، اما باید از همان دادههای صحیح و ثبتشده استخراج شود.
بستن حسابهای مدرسه در پایان ماه چگونه انجام شود؟
بهتر است حسابداری مدرسه فقط در پایان سال فعال نشود.
در پایان هر ماه این کنترلها انجام شوند:
گردش بانک با دفتر تطبیق شود؛ دریافتهای شهریه با پرونده دانشآموزان تطبیق داده شوند؛ چکها بررسی شوند؛ هزینهها ثبت و اسناد ناقص مشخص شوند؛ حقوق، بیمه و مالیات حقوق کنترل شوند؛ پیشدریافت شهریه و درآمد تحققیافته اصلاح شوند؛ استهلاک داراییها ثبت شود و تراز آزمایشی بررسی شود.
پس از آن گزارش مدیریتی ماهانه تهیه شود.
این کار باعث میشود خطاهای مهرماه تا شهریور سال بعد باقی نمانند.
اشتباهات رایج در حسابداری مدرسه غیرانتفاعی
یکی از رایجترین اشتباهات، ثبت کل شهریه دریافتی بهعنوان درآمد همان روز است.
اشتباه دوم، مخلوطکردن حساب شخصی موسس با حساب مدرسه است.
اشتباه سوم، نداشتن حساب معین برای هر دانشآموز و کنترل شهریه فقط در اکسل یا دفتر ثبتنام است.
اشتباه بعدی، ثبت چک دریافتشده بهعنوان وجه نقد وصولشده است.
ثبت تخفیف بدون مستند، عدم کنترل مطالبات سررسیدشده، پرداخت حقوق بدون تطبیق با بیمه، ثبت تمام خریدهای تجهیزات بهعنوان هزینه و نداشتن تطبیق بانکی نیز خطاهای پرتکرار هستند.
یکی دیگر از مشکلات، تمرکز بیش از حد بر دریافت شهریه و بیتوجهی به حسابداری واقعی است. ممکن است بخش ثبتنام دقیقاً بداند هر دانشآموز چه مقدار بدهکار است اما مدرسه نتواند صورت سود و زیان یا بدهی بیمه خود را استخراج کند.
تفاوت حسابداری مدرسه با حسابداری آموزشوپرورش چیست؟
عبارت حسابداری آموزشوپرورش معمولاً میتواند به ساختار مالی دستگاه دولتی آموزشوپرورش اشاره کند؛ اما حسابداری مدرسه غیردولتی ساختار عملیاتی متفاوتی دارد.
مدرسه غیردولتی شهریه دریافت میکند، قرارداد نیروی انسانی دارد، مطالبات اولیا را مدیریت میکند و بسیاری از هزینههای خود را مستقیماً میپردازد.
در مقابل، واحدهای دولتی آموزشوپرورش تابع نظام بودجه و حسابداری بخش عمومی هستند.
بنابراین استفاده از یک کدینگ یا فرآیند واحد برای این دو ساختار منطقی نیست، هرچند مدرسه غیردولتی تحت نظارت آموزشوپرورش فعالیت میکند.
فرآیند استاندارد مالی مدرسه از ثبتنام تا پایان سال
اگر بخواهیم کل فرآیند را بهصورت عملی خلاصه کنیم، ابتدا شهریه مصوب در سیستم ثبت میشود.
برای هر دانشآموز پرونده مالی ساخته و شرایط پرداخت تعیین میشود.
تمام دریافتها به حساب رسمی مدرسه واریز و به پرونده دانشآموز متصل میشوند.
چکها و اقساط تا زمان وصول کنترل میشوند.
در پایان هر ماه درآمد تحققیافته، حقوق، بیمه و هزینهها ثبت میشوند.
بانک و شهریه تطبیق داده میشود.
گزارش مطالبات و نقدینگی در اختیار مدیر قرار میگیرد.
در پایان سال مالی نیز حسابها بسته، تراز مالی و گزارشهای موردنیاز تهیه میشوند.
اگر این چرخه از ابتدا درست طراحی شده باشد، تهیه گزارش پایان سال تبدیل به یک پروژه اضطراری چند هفتهای نمیشود.
اگر گزارش شهریه مدرسه با موجودی بانک یکی نیست، مشکل چیست؟
لزومی ندارد این دو عدد برابر باشند.
ممکن است بخشی از شهریه هنوز وصول نشده باشد.
ممکن است شهریه سال آینده پیشاپیش دریافت شده باشد.
ممکن است چک دریافت شده ولی هنوز وصول نشده باشد.
همچنین بانک شامل پرداختهای هزینهای مدرسه نیز هست.
بنابراین مدیر نباید موجودی بانک را با درآمد شهریه مقایسه مستقیم کند.
برای تحلیل درست باید حداقل چهار گزارش کنار هم قرار گیرند:
وصول شهریه، مطالبات، پیشدریافت و گردش بانک.
آیا اکسل برای حسابداری مدرسه کافی است؟
برای مدرسه بسیار کوچک، اکسل میتواند در بعضی گزارشهای کمکی مفید باشد؛ اما جای دفتر حسابداری کامل را نمیگیرد.
مشکل اکسل فقط حجم اطلاعات نیست.
کنترل دسترسی، ثبت تاریخچه تغییرات، ارتباط بین شهریه و بانک، شمارهگذاری اسناد، دفتر کل، تراز آزمایشی و پشتیبانگیری مطمئن در فایلهای پراکنده دشوارتر است.
برای مدرسهای که چند صد دانشآموز، چندین کارمند و حجم بالایی از چک و اقساط دارد، استفاده از سیستم یکپارچه بسیار منطقیتر است.
حسابدار مدرسه هر ماه چه گزارشی به مدیر بدهد؟
یک گزارش مدیریتی خوب لازم نیست صد صفحه باشد.
صفحه اول میتواند فقط شاخصهای کلیدی را نشان دهد:
تعداد دانشآموز، شهریه مصوب، شهریه وصولشده، بدهی سررسیدشده، موجودی بانک، حقوق ماه، هزینههای اصلی و مانده نقدینگی.
در صفحات بعد جزئیات مطالبات، هزینهها و حقوق قرار گیرد.
هدف این است که مدیر بتواند در چند دقیقه متوجه شود مشکل اصلی مدرسه کجاست.
اگر 90 درصد شهریه سررسیدشده وصول شده اما هزینه حقوق بهشدت افزایش یافته، مسئله متفاوت از زمانی است که مدرسه درآمد کافی دارد ولی 30 درصد شهریه را هنوز وصول نکرده است.
سوالت درباره حسابداری مدرسه را از متخصصها بپرس
اگر درباره ثبت شهریه، حقوق کارکنان، بیمه یا گزارش مالی مدرسه ابهام داری، جزئیات مسئله را در تالار حصین حاسب مطرح کن.
جمعبندی
حسابداری مدرسه غیرانتفاعی باید شهریه، مطالبات دانشآموزان، پیشدریافتها، حقوق کارکنان، بیمه، هزینههای آموزشی و داراییهای مدرسه را در یک سیستم منظم و قابل ردیابی ثبت کند. موجودی حساب بانکی بهتنهایی نشاندهنده درآمد یا سود مدرسه نیست و درآمد شهریه باید از وصول وجه و مطالبات تفکیک شود.
در بخش حقوق نیز مدارس غیردولتی تابع ضوابط قانون کار هستند و ارسال بیمه کارکنان تماموقت و پارهوقت باید بر اساس شرایط قانونی انجام شود. ساعات تماموقت معلمان و کارکنان آموزشی غیررسمی 30 ساعت و مدیران، معاونان و کارکنان اداری و خدماتی 36 ساعت در هفته تعیین شده است.
سیستم مالی مناسب باید بتواند در پایان هر ماه گزارش شهریه وصولشده و معوق، حقوق و هزینهها، بانک و پیشدریافتها را ارائه کند و در پایان سال مالی نیز تراز و گزارشهای موردنیاز مدرسه را بدون بازسازی دستی اطلاعات تهیه کند. این همان تفاوت بین «ثبت دریافت و پرداخت» و یک سیستم واقعی حسابداری مدرسه است.
سوالات متداول
-
حسابداری مدرسه غیرانتفاعی شامل چه مواردی است؟
حسابداری مدرسه غیرانتفاعی شامل ثبت شهریه و مطالبات، حقوق و بیمه کارکنان، هزینههای آموزشی و اداری و گزارشهای مالی مورد نیاز است.
-
چرا شهریه دریافتی در زمان ثبتنام به عنوان درآمد محسوب نمیشود؟
چرا که شهریه مربوط به خدمات آموزشی یک دوره است و اگر خدمات هنوز ارائه نشده باشد، باید به عنوان 'پیشدریافت شهریه' یا 'درآمد تحققنیافته' ثبت شود.
-
سال مالی مدرسه غیرانتفاعی چه زمانی شروع و پایان مییابد؟
سال مالی مدرسه غیرانتفاعی از اول مهر هر سال شروع و تا پایان شهریور سال بعد ادامه دارد.
-
چگونه اقساط شهریه مدیریت و کنترل میشوند؟
برای هر دانشآموز یک کارت مالی یا حساب معین باید وجود داشته باشد که مبلغ کل شهریه، پیشپرداخت، تعداد اقساط، تاریخ سررسید و وضعیت وصول چکها را نشان دهد.
-
چگونه تخفیف شهریه باید ثبت شود؟
تخفیف نباید با دریافت کمتر از شهریه اشتباه گرفته شود و باید بهصورت جداگانه ذکر شود تا مدیر بتواند شفاف برآورد کند که چه میزان درآمد بالقوه به واسطه تخفیف از دست رفته است.



ارسال نظر