
حسابداری دهیاری و شهرداری؛ مدیریت بودجه و هزینههای عمرانی
حسابداری دهیاری و شهرداری؛ مدیریت بودجه و هزینههای عمرانی
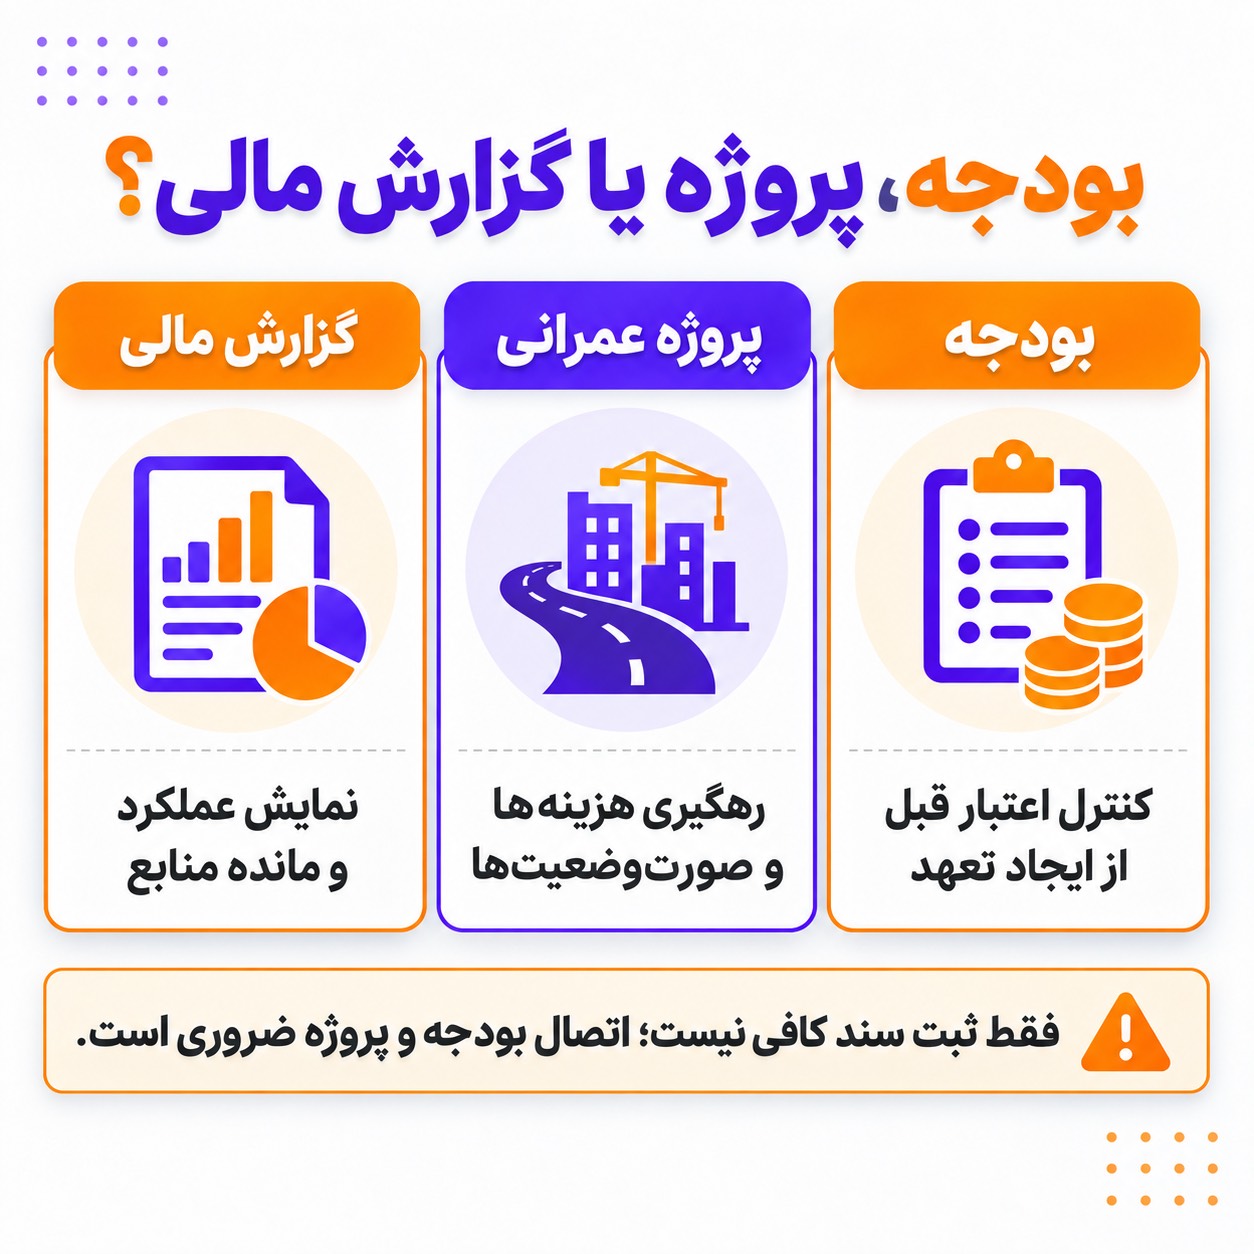
حسابداری دهیاری و شهرداری فقط ثبت درآمد و پرداخت هزینه نیست. واحد مالی باید بتواند بودجه مصوب، درآمدهای محلی، کمکها و اعتبارات دریافتی، هزینههای جاری، پروژههای عمرانی، قراردادهای پیمانکاری، اموال، حقوق کارکنان و وضعیت نقدینگی را بهصورت همزمان کنترل کند. بنابراین نرمافزار حسابداری دهیاری باید علاوه بر حسابهای مالی، ردیف بودجه، منبع تامین اعتبار، پروژه، پیمانکار و مرکز هزینه را نیز قابل ردیابی کند.
تفاوت اصلی این ساختار با حسابداری یک کسبوکار عادی آن است که وجود وجه در حساب بانکی بهتنهایی مجوز خرج کردن نیست. هزینه باید در بودجه پیشبینی شده باشد، اعتبار کافی داشته باشد و در صورت عمرانی بودن، به پروژه و منبع تامین صحیح متصل شود. در این مقاله از کدینگ اختصاصی دهیاری و شهرداری تا ثبت سند پروژههای عمرانی، بودجه، مالیات، پیمانکار و گزارشهای مدیریتی را بهصورت کاربردی بررسی میکنیم.
حسابداری دهیاری و شهرداری چه تفاوتی با حسابداری شرکتهای عادی دارد؟
در یک شرکت تجاری، بخش مهمی از گزارشگری مالی حول درآمد، هزینه، دارایی، بدهی و سود یا زیان شکل میگیرد. مدیر معمولاً میخواهد بداند چه میزان فروش داشته، چه هزینههایی ایجاد شده و نتیجه اقتصادی فعالیت چیست. در شهرداری و دهیاری نیز همین عناصر مالی اهمیت دارند، اما یک بعد اساسی دیگر به نام بودجه و اعتبار مصوب وجود دارد.
در آییننامه مالی شهرداریها، بودجه سالانه بهعنوان برنامه جامع مالی تعریف شده که خدمات، فعالیتها، مخارج و درآمدهای موردنیاز در آن پیشبینی میشود. همچنین بودجه باید بر اساس برنامهها، وظایف و فعالیتهای مختلف و هزینه هرکدام تنظیم شود. در مقررات دهیاری نیز بودجه سالانه همین نقش را دارد و پس از تصویب شورای اسلامی روستا قابلیت اجرا پیدا میکند.
این موضوع یک تفاوت عملی ایجاد میکند. فرض کنید یک دهیاری 10 میلیارد تومان موجودی بانکی دارد. نمیتوان فقط با مشاهده این مانده نتیجه گرفت که تمام این پول قابل خرج کردن است. ممکن است 5 میلیارد تومان مربوط به اعتبار یک پروژه عمرانی، 1 میلیارد تومان مربوط به سپرده پیمانکاران و بخش دیگری برای هزینههای مشخصی اختصاص یافته باشد.
در نتیجه واحد مالی باید دو کنترل را همزمان انجام دهد:
کنترل مالی: پول از کجا دریافت شده و به چه حسابی پرداخت شده است؟
کنترل بودجهای: پرداخت از کدام ردیف بودجه و چه میزان اعتبار انجام شده است؟
همین موضوع درباره درآمد نیز وجود دارد. دریافت یک کمک برای اجرای پروژه آسفالت با درآمد عمومی حاصل از بهای خدمات یکسان نیست. اگر هر دو مبلغ در یک حساب بانکی قرار بگیرند، همچنان باید از نظر حسابداری و بودجهای قابل تفکیک باشند.
در یک سیستم ضعیف ممکن است تراز حسابها درست باشد اما مدیر نتواند پاسخ دهد چه مقدار از اعتبار پروژه باقی مانده یا هزینه یک پروژه مشخص چقدر شده است. بنابراین «صحیح بودن سند حسابداری» بهتنهایی برای حسابداری شهرداری یا دهیاری کافی نیست؛ اطلاعات باید از منظر مدیریت بودجه، پروژه و منابع نیز قابل استفاده باشند.
مدیریت بودجه دهیاری از کجا شروع میشود؟
بودجه باید قبل از شروع سال مالی تصویری از منابع و مصارف دوره آینده ارائه کند. در دهیاری، سال مالی از ابتدای فروردین شروع و در پایان اسفند خاتمه پیدا میکند و بودجه سال بعد باید طی فرآیند مقرر به شورا ارائه و تصویب شود. مقررات همچنین امکان ارائه اصلاح یا متمم بودجه در طول سال را پیشبینی کردهاند.
بودجه را میتوان در سطح مدیریتی به دو بخش کلی تقسیم کرد: منابع و مصارف.
در بخش منابع، دهیاری یا شهرداری برآورد میکند چه میزان درآمد از عوارض، بهای خدمات، کمکها، سهمهای قانونی، درآمد اموال و سایر منابع مجاز خواهد داشت.
در بخش مصارف، مشخص میشود چه مبلغی برای هزینههای جاری، نگهداری، خدمات عمومی، حقوق و دستمزد و پروژههای عمرانی موردنیاز است.
اما بودجه زمانی واقعاً کاربردی است که در طول سال با عملیات واقعی مقایسه شود.
فرض کنید برای بهسازی معابر 20 میلیارد تومان بودجه در نظر گرفته شده است. اگر قراردادی به ارزش 15 میلیارد تومان منعقد شود، بخش مهمی از اعتبار درگیر شده است؛ حتی اگر هنوز فقط 2 میلیارد تومان به پیمانکار پرداخت شده باشد.
اگر نرمافزار فقط «پرداخت» را از بودجه کم کند، مانده اعتبار به اشتباه 18 میلیارد تومان نمایش داده میشود، در حالی که 13 میلیارد تومان دیگر بابت همان قرارداد تعهد شده است.
به همین دلیل بهتر است گزارش بودجه حداقل شامل این ستونها باشد:
اعتبار اولیه؛
اصلاح یا متمم بودجه؛
اعتبار نهایی؛
تعهدات ایجادشده؛
هزینه یا عملکرد ثبتشده؛
پرداخت انجامشده؛
مانده اعتبار آزاد.
این ساختار کمک میکند مدیر قبل از قبول یک قرارداد یا خرید جدید بداند چه مقدار اعتبار واقعاً در دسترس است.
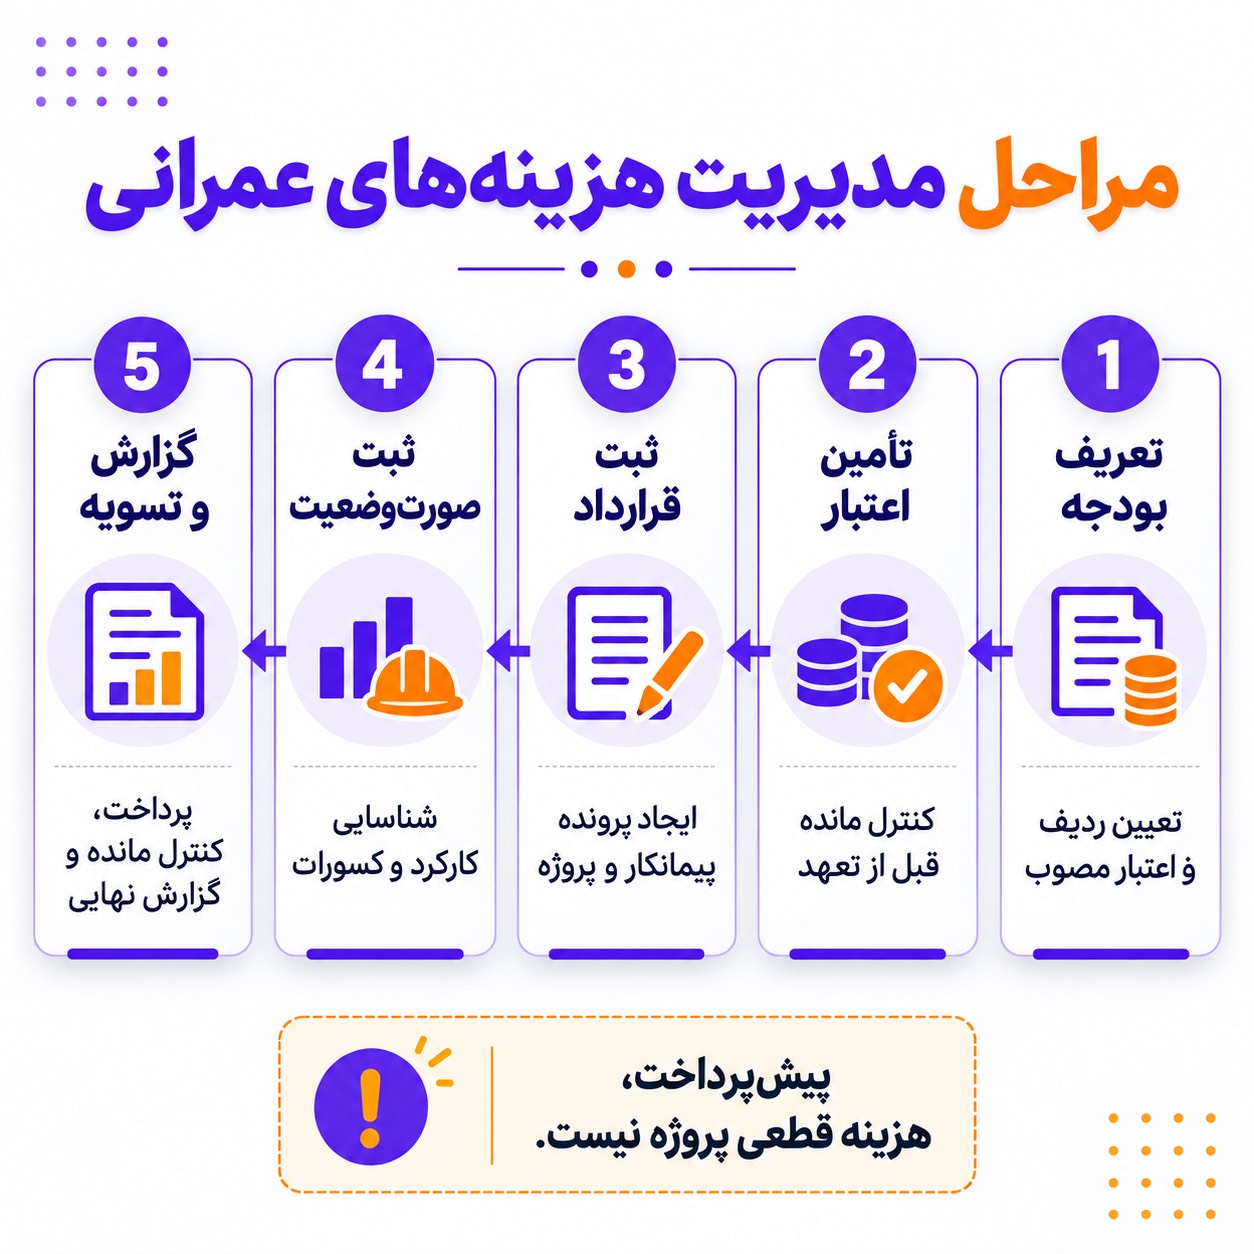
چرخه بودجه تا پرداخت چگونه طراحی شود؟
پرداخت صحیح از آخر فرآیند شروع نمیشود. زمانی که صورتحساب روی میز واحد مالی قرار گرفته، بخش بزرگی از تصمیم مالی قبلاً انجام شده است. کنترل مناسب باید از درخواست اولیه آغاز شود.
یک چرخه مناسب میتواند به این صورت باشد:
نیاز واحد اجرایی → بررسی بودجه → تامین اعتبار → انجام فرآیند خرید یا قرارداد → ایجاد تعهد → تحویل کالا یا تایید کارکرد → ثبت سند حسابداری → پرداخت → گزارش عملکرد بودجه
برای مثال، واحد فنی درخواست خرید مصالح پروژه جدولگذاری را ثبت میکند. واحد مالی قبل از صدور سفارش بررسی میکند آیا برای پروژه و ردیف مربوط اعتبار کافی وجود دارد یا خیر.
بعد از تامین اعتبار، خرید طبق مقررات معاملات انجام میشود. هنگام دریافت مصالح، رسید انبار یا تایید تحویل ثبت میشود. سپس فاکتور در حسابداری ثبت و به پروژه مربوط اختصاص پیدا میکند.
در نهایت پرداخت فقط یکی از مراحل این چرخه است.
اگر این مراحل در نرمافزار یا سیستم اجرایی به یکدیگر متصل نباشند، احتمال دارد خرید انجام شود اما اعتبار کافی وجود نداشته باشد. در این حالت واحد مالی در انتهای فرآیند با یک تعهد ایجادشده روبهرو میشود که باید برای آن راهحل پیدا کند.
کنترل بودجه قبل از تعهد، از این مشکل جلوگیری میکند.
منابع درآمد دهیاری و شهرداری چگونه طبقهبندی میشوند؟
یکی از مهمترین الزامات کدینگ، تفکیک منابع درآمد است. ثبت همه وصولیها در یک سرفصل «درآمدهای دهیاری» یا «درآمد شهرداری» امکان تحلیل منابع را از بین میبرد.
قانون درآمد پایدار و هزینه شهرداریها و دهیاریها میان عوارض محلی و بهای خدمات تفاوت قائل شده است. عوارض محلی در چارچوب قوانین برای تامین بخشی از هزینههای شهر یا روستا تعیین میشود، در حالی که بهای خدمات مبلغی است که در مقابل ارائه خدمت مستقیم وصول میشود.
بنابراین بهتر است حداقل این گروههای درآمدی از یکدیگر جدا باشند:
عوارض محلی
بسته به نوع شهرداری یا دهیاری و تعرفههای معتبر، ممکن است انواع عوارض قانونی از اشخاص دریافت شود. هر عنوان عوارض بهتر است حساب یا تفصیلی مستقل داشته باشد.
بهای خدمات
اگر در مقابل خدمت مشخصی مبلغ دریافت میشود، بهتر است از عوارض جدا باشد؛ زیرا ماهیت درآمد و گزارش مدیریتی آن متفاوت است.
سهمهای قانونی و وجوه انتقالی
وجوهی که براساس قوانین یا سازوکارهای توزیع منابع به شهرداری یا دهیاری میرسند، بهتر است بر اساس منبع جدا شوند.
کمکهای جاری و عمرانی
کمک عمومی و کمک اختصاصی یک پروژه نباید در یک حساب بدون تفکیک قرار گیرند. اگر مبلغی مشخصاً برای یک پروژه روستایی یا شهری پرداخت شده است، مسیر مصرف آن باید قابل ردیابی باشد.
درآمد حاصل از اموال
اجاره املاک، بهرهبرداری مجاز از داراییها و سایر درآمدهای مرتبط با اموال بهتر است حساب مستقل داشته باشند.
منابع مشارکت و سرمایهگذاری
قانون درآمد پایدار امکان استفاده از روشها و ابزارهای تامین مالی و مشارکت در اجرای طرحهای مصوب را نیز پیشبینی کرده است.
| گروه درآمد | نمونه | کنترل مدیریتی |
|---|---|---|
| عوارض محلی | عوارض قانونی مصوب | عنوان عوارض، دوره، وصول و مطالبات |
| بهای خدمات | خدمات مستقیم شهری یا روستایی | خدمت، تعرفه و مبلغ وصولشده |
| کمکها و سهمهای قانونی | اعتبارات جاری و عمرانی | منبع و محدودیت مصرف |
| درآمد اموال | اجاره املاک و داراییها | قرارداد، ملک و وصول مطالبات |
| سرمایهگذاری و مشارکت | طرحهای مشارکتی مجاز | آورده، قرارداد و تعهدات طرفین |
کدینگ حسابداری اختصاصی دهیاری و شهرداری چگونه طراحی شود؟
کدینگ این حوزه باید متناسب با واقعیت عملیات باشد. استفاده از یک کدینگ عمومی که فقط حسابهای «بانک، درآمد، هزینه و پیمانکار» را داشته باشد، برای کنترل بودجه و پروژه مناسب نیست.
بهتر است کدینگ را چندبعدی ببینیم.
حسابهای دارایی
در این گروه میتوان حسابهای زیر را تعریف کرد:
بانک و حسابهای بانکی، صندوق و تنخواه، حسابهای دریافتنی، اسناد دریافتنی، پیشپرداخت پیمانکاران، موجودی مصالح و ملزومات، پروژههای در جریان اجرا، املاک، ساختمان، ماشینآلات، خودروها و تجهیزات.
حسابهای بدهی
حسابهای پرداختنی پیمانکاران، فروشندگان، سپردههای دریافتی و پرداختنی، بیمه پرداختنی، مالیات حقوق پرداختنی، حقوق پرداختنی و سایر تعهدات در این گروه قرار میگیرند.
حسابهای درآمد
بهتر است درآمدهای عوارض محلی، بهای خدمات، کمکها، درآمد داراییها و سایر منابع مجاز مستقل باشند.
هزینههای جاری
حقوق و دستمزد، خدمات عمومی، انرژی، سوخت، نگهداری، پسماند، فضای سبز، تعمیرات، اینترنت، مخابرات، ملزومات و خدمات تخصصی از نمونه حسابهای هزینه جاری هستند.
پروژههای عمرانی
در این قسمت نباید برای هر پروژه یک حساب کل جدید ساخته شود. بهتر است یک یا چند حساب اصلی «پروژه در جریان اجرا» وجود داشته باشد و پروژه واقعی در سطح پروژه یا تفصیلی تعریف شود.
مثلاً:
پروژه آسفالت معبر اصلی؛
احداث ساختمان دهیاری؛
احداث پارک محلی؛
توسعه شبکه روشنایی؛
احداث کانال دفع آبهای سطحی.
منبع تامین اعتبار
این بعد در حسابداری دهیاری بسیار مهم است.
ممکن است یک پروژه از درآمد عمومی، سهم ارزش افزوده، کمک عمرانی یا ترکیبی از چند منبع تامین شود. بنابراین «منبع تامین» باید مستقل از حساب هزینه و پروژه قابل ثبت باشد.
ردیف بودجه
ردیف بودجه نیز باید از حساب مالی تفکیک شود. یک حساب مالی میتواند در چند ردیف بودجه استفاده شود.
تفصیلی اشخاص
پیمانکار، فروشنده، کارمند، مستاجر، دستگاه تامینکننده اعتبار و سایر اشخاص باید تفصیلی مستقل داشته باشند.
| لایه | نمونه | کاربرد |
|---|---|---|
| حساب مالی | بانک، مطالبات، دارایی، بدهی، درآمد، هزینه | صورتها و گزارشهای مالی |
| پروژه | آسفالت، پل، ساختمان، فضای سبز | کنترل هزینه هر پروژه |
| مرکز هزینه | اداری، خدمات، فنی، پسماند | تحلیل هزینه واحدها |
| منبع تامین | منابع عمومی، کمک عمرانی، سهم قانونی | کنترل محل مصرف اعتبار |
| ردیف بودجه | برنامه، فعالیت و اعتبار مصوب | کنترل بودجه و تفریغ |
| تفصیلی | پیمانکار، فروشنده، کارمند و سایر اشخاص | کنترل مانده هر شخص |
این مدل باعث میشود کدینگ بیش از حد بزرگ نشود و در عین حال گزارشهای بسیار دقیقتری تولید شوند.
تفصیلی درآمدها و هزینههای دهیاری و شهرداری
تفصیلی درآمد و هزینه باید متناسب با فعالیت واقعی نهاد تنظیم شود؛ نه اینکه فقط چند حساب کلی در سیستم وجود داشته باشد.
در سمت درآمد، مدیر باید بتواند مشخص کند کدام منبع تحقق پیدا کرده و کدام منبع از بودجه پیشبینیشده عقبتر است.
برای مثال اگر در بودجه 5 میلیارد تومان بهای خدمات پیشبینی شده اما تا پایان ششماهه فقط 1.5 میلیارد تومان وصول شده، این انحراف باید سریعاً دیده شود؛ زیرا مستقیماً روی توان پرداخت هزینهها و اجرای پروژهها اثر دارد.
در سمت هزینه نیز تفکیک میان هزینه جاری و هزینه عمرانی اهمیت زیادی دارد.
هزینههای جاری میتوانند شامل این موارد باشند:
حقوق و مزایا، بیمه سهم کارفرما، انرژی و سوخت، خدمات نظافت، جمعآوری پسماند، نگهداری فضای سبز، تعمیر خودرو و ماشینآلات، مخابرات و اینترنت، ملزومات اداری و خدمات مشاورهای.
هزینههای عمرانی نیز میتوانند شامل مواردی مانند:
احداث معبر، آسفالت، جدولگذاری، پل، ساختمان، توسعه تاسیسات، فضای سبز جدید و سایر طرحهای سرمایهای باشند.
اما تفکیک باید یک مرحله دیگر هم ادامه پیدا کند.
در پروژه آسفالت مثلاً باید مشخص شود چه میزان هزینه مربوط به:
پیمانکار؛
قیر و مصالح؛
حمل؛
ماشینآلات؛
آزمایش؛
نظارت؛
سایر هزینهها
بوده است.
این اطلاعات برای تحلیل انحراف پروژه بسیار ارزشمند است.
پروژه عمرانی را چگونه از نظر مالی مدیریت کنیم؟
هر پروژه عمرانی بهتر است از روز نخست یک پرونده مالی مستقل داشته باشد.
پرونده فقط قرارداد نیست. اطلاعات مالی پروژه باید از تصویب تا تحویل نهایی نگهداری شوند.
در ابتدای پروژه این موارد مشخص میشوند:
عنوان پروژه؛
ردیف بودجه؛
اعتبار مصوب؛
منبع تامین؛
برآورد اولیه؛
پیمانکار یا روش اجرا؛
تاریخ شروع و پایان؛
مبلغ قرارداد.
بعد از شروع عملیات نیز اطلاعات زیر به پرونده اضافه میشوند:
پیشپرداخت؛
صورتوضعیتها؛
تعدیلات؛
کسورات؛
پرداختها؛
مصالح تامینشده توسط کارفرما؛
الحاقیهها؛
تغییر مقادیر؛
تحویل موقت و نهایی؛
مفاصاحساب.
مدیر باید بتواند در یک صفحه ببیند:
اعتبار پروژه چقدر است؟ قرارداد چه مبلغی دارد؟ تاکنون چقدر کارکرد تایید شده؟ چه میزان پرداخت شده؟ چقدر تعهد باقی مانده؟
اگر برای پاسخ به این سوال لازم باشد حسابدار بین فایل اکسل، نرمافزار مالی، پوشه قرارداد و بانک جستوجو کند، سیستم مالی هنوز یکپارچه نیست.
مثال واقعی مدیریت پروژه
فرض کنید بودجه پروژه آسفالت 30 میلیارد تومان است.
قرارداد اولیه با پیمانکار: 24 میلیارد تومان
صورتوضعیت تاییدشده تا امروز: 12 میلیارد تومان
مبلغ پرداختی: 9 میلیارد تومان
پیشپرداخت باقیمانده: 2 میلیارد تومان
تعهد قراردادی باقیمانده: 12 میلیارد تومان
اگر گزارش فقط پرداخت را نمایش دهد، پروژه 9 میلیارد تومان هزینهکرد دیده میشود.
اما مدیر باید بداند که قرارداد 24 میلیارد تومانی وجود دارد و بخش قابلتوجهی از اعتبار قبلاً درگیر شده است.
این تفاوت میان «پرداخت»، «کارکرد» و «تعهد» یکی از مهمترین مفاهیم مدیریت بودجه عمرانی است.
صورتوضعیت پیمانکار چگونه کنترل میشود؟
ثبت صورتوضعیت فقط وارد کردن مبلغ قابل پرداخت نیست.
صورتوضعیت ممکن است شامل مبلغ ناخالص کارکرد، مالیات و عوارض، استهلاک پیشپرداخت، کسور بیمه، سپردهها، جرایم یا سایر تعدیلات باشد.
بنابراین حسابدار باید ابتدا مبلغ ناخالص تعهد را بشناسد و سپس نحوه تسویه آن را ثبت کند.
اگر فقط خالص واریزی به پیمانکار به هزینه پروژه برده شود، هزینه پروژه کمتر از واقع نشان داده خواهد شد.
برای مثال:
کارکرد تاییدشده پیمانکار: 1 میلیارد تومان
کسورات و سپردهها: 120 میلیون تومان
استهلاک پیشپرداخت: 150 میلیون تومان
خالص پرداخت: 730 میلیون تومان
هزینه یا کارکرد پروژه 730 میلیون تومان نیست؛ بلکه مبلغ ناخالص تاییدشده باید مبنای ثبت پروژه باشد و بقیه اقلام نحوه تسویه بدهی را مشخص میکنند.
همین تفکیک باعث میشود گزارش پیمانکار، پروژه و بدهیهای جاری همگی درست باقی بمانند.
پیشپرداخت پیمانکار هزینه پروژه نیست
پیشپرداخت یکی از مواردی است که در برخی سیستمهای ضعیف به اشتباه مستقیم وارد هزینه پروژه میشود.
اگر در ابتدای قرارداد 2 میلیارد تومان به پیمانکار پرداخت شده است، هنوز معلوم نیست این مبلغ به همان میزان تبدیل به کار انجامشده شده باشد.
از نظر حسابداری، مبلغ ابتدا در حساب پیشپرداخت پیمانکار قرار میگیرد.
با تایید صورتوضعیتها، بخشی از پیشپرداخت طبق قرارداد مستهلک میشود.
این روش دو مزیت دارد:
اول اینکه مانده واقعی پیشپرداخت هر پیمانکار مشخص است.
دوم اینکه هزینه پروژه فقط به میزان کار واقعی تاییدشده شناسایی میشود.
برای قراردادهای متعدد، گزارش «پیشپرداختهای باز» یکی از کنترلهای ضروری پایان ماه است.
هزینه عمرانی چه زمانی به دارایی تبدیل میشود؟
همه پرداختهای عمرانی الزاماً هزینه جاری نیستند.
اگر پروژه یک دارایی جدید ایجاد کند یا ظرفیت و منافع آتی یک دارایی را بهطور اساسی افزایش دهد، ممکن است تا زمان آمادهشدن دارایی در حساب پروژه در جریان اجرا تجمیع شود.
برای مثال احداث یک ساختمان اداری جدید، ایجاد تاسیسات یا احداث یک دارایی زیرساختی با تعمیر روزمره همان دارایی متفاوت است.
در مقابل، رنگآمیزی، تعمیر جزئی یا سرویس معمول ماشینآلات معمولاً ماهیت نگهداری دارند.
تشخیص صحیح بین «هزینه جاری» و «مخارج سرمایهای» اهمیت زیادی دارد؛ زیرا روی ارزش داراییها و هزینه دوره اثر مستقیم میگذارد.
وقتی پروژه تکمیل و آماده بهرهبرداری شد، مانده پروژه در جریان اجرا میتواند براساس ماهیت دارایی به گروه مربوط منتقل شود.
برای مثال:
پروژه احداث ساختمان → ساختمان
خرید و نصب دستگاه → ماشینآلات یا تجهیزات
احداث تاسیسات → تاسیسات
اسناد تحویل و بهرهبرداری باید پشتوانه این انتقال باشند.
مدیریت انبار و مصالح در پروژههای عمرانی
اگر دهیاری یا شهرداری خودش مصالح خریداری کند، خرید مصالح به معنی مصرف همان روز نیست.
فرض کنید برای چند پروژه 500 تن مصالح خریداری شده و وارد انبار شده است.
اگر کل خرید مستقیماً هزینه پروژه شود، موجودی واقعی انبار در حسابداری دیده نمیشود.
روش دقیقتر این است که ورود مصالح ابتدا در موجودی ثبت شود و هنگام تحویل به پروژه، براساس حواله انبار از موجودی خارج و به پروژه تخصیص پیدا کند.
به این ترتیب میتوان مشخص کرد:
چه میزان مصالح خریداری شده؟
چه مقدار مصرف شده؟
مانده انبار چقدر است؟
کدام پروژه بیشترین مصرف را داشته است؟
برای اقلام گرانقیمت یا حجیم، این کنترل علاوه بر حسابداری، نقش مهمی در کنترل داخلی دارد.
همین موضوع درباره سوخت و قطعات ماشینآلات نیز صادق است.
حسابداری اموال و ماشینآلات دهیاری
داراییهای عمومی باید علاوه بر ارزش مالی، از نظر فیزیکی نیز قابل کنترل باشند.
برای هر دارایی بهتر است اطلاعاتی مانند این موارد ثبت شود:
کد اموال، شرح دارایی، تاریخ تحصیل، بهای تمامشده، منبع خرید، محل استقرار، مسئول تحویلگیرنده، وضعیت بهرهبرداری و اطلاعات استهلاک.
در مقررات مربوط به دهیاری، اموال متعلق به دهیاری روستا شناخته شده و انتقال آنها نیز تابع مقررات مربوط است. همچنین ساختار مالی دهیاری بر پاسخگویی درباره داراییها و حسابهای بانکی تاکید دارد.
ماشینآلات عمرانی نیاز به کنترل دقیقتری دارند.
برای یک لودر یا ماشین حمل میتوان هزینههای زیر را مستقل ثبت کرد:
سوخت؛
تعمیرات؛
قطعات؛
بیمه؛
ساعات کارکرد؛
پروژه محل استفاده.
با این اطلاعات مدیر میتواند هزینه هر ساعت استفاده از ماشینآلات خودی را محاسبه و با اجاره ماشینآلات مقایسه کند.
نمونه ثبت اسناد حسابداری دهیاری و شهرداری
ثبت دریافت بهای خدمات
فرض کنید بابت خدمت ارائهشده مبلغی مستقیماً به حساب بانکی نهاد واریز شده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | *** | |
| درآمد بهای خدمات | *** |
ثبت دریافت کمک اختصاصی پروژه
در صورت دریافت وجهی که مصرف آن برای پروژه مشخص محدود شده است، منبع باید تا زمان مصرف قابل رهگیری باقی بماند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| بانک | *** | |
| کمک / اعتبار دریافتی پروژه | *** |
ثبت پرداخت پیشپرداخت پیمانکار
پرداخت اولیه هنوز هزینه قطعی پروژه نیست و تا استهلاک باید بهعنوان پیشپرداخت کنترل شود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| پیشپرداخت پیمانکار | *** | |
| بانک | *** |
ثبت صورتوضعیت تاییدشده پیمانکار
بعد از تایید صورتوضعیت، کارکرد پروژه و بدهی پیمانکار ثبت میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| پروژه در جریان اجرا / هزینه عمرانی | *** | |
| حساب پرداختنی پیمانکار | *** |
ثبت پرداخت به پیمانکار و نگهداری کسورات
هنگام پرداخت، بدهی پیمانکار تسویه و مبلغ مربوط به کسورات قانونی یا قراردادی در حساب مستقل باقی میماند.
| حساب | بدهکار | بستانکار |
|---|---|---|
| حساب پرداختنی پیمانکار | *** | |
| بانک | *** | |
| سپرده / کسور پرداختنی | *** |
خرید تجهیزات و ماشینآلات
اگر خرید ماهیت دارایی ثابت داشته باشد، اصل مبلغ در حساب دارایی ثبت میشود.
| حساب | بدهکار | بستانکار |
|---|---|---|
| ماشینآلات / تجهیزات | *** | |
| بانک / حساب پرداختنی | *** |
ثبت حقوق و کسورات کارکنان
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه حقوق و مزایا | *** | |
| هزینه بیمه سهم کارفرما | *** | |
| حقوق پرداختنی | *** | |
| بیمه پرداختنی | *** | |
| مالیات حقوق پرداختنی | *** |
نکته مهم این است که سند مالی باید علاوه بر حسابهای فوق، در سیستم به پروژه، ردیف بودجه، منبع تامین، تفصیلی شخص و مرکز هزینه مرتبط شود. در غیر این صورت ممکن است سند از نظر بدهکار و بستانکار صحیح باشد اما گزارش بودجه و پروژه ناقص باقی بماند.
قراردادها، بیمه پیمان و مفاصاحساب چه اثری بر حسابداری دارند؟
قراردادهای پیمانکاری بخش مهمی از هزینه عمرانی هستند و قبل از پرداخت نهایی باید وضعیت بیمه و مفاصاحساب آنها بررسی شود.
ماده 38 قانون تامین اجتماعی، کارفرما را مکلف میکند در قرارداد پیمانکاری، پیمانکار را متعهد به بیمه کارکنان خود و پرداخت حق بیمه کند. این ماده همچنین برای بخشی از مبلغ قرارداد و مفاصاحساب تامین اجتماعی الزامات مشخصی دارد و شهرداریها نیز در شمول آن ذکر شدهاند.
از نظر حسابداری این موضوع یعنی «خالص پرداختی پیمانکار» تنها عدد موردنیاز نیست.
برای هر پیمان باید وضعیت این موارد روشن باشد:
مبلغ اولیه قرارداد، الحاقیهها، پیشپرداخت، صورتوضعیتها، استهلاک پیشپرداخت، کسور بیمهای، سپردهها، پرداختها و مفاصاحساب.
نکته مهم دیگر این است که ضریب حق بیمه همه قراردادها یکسان نیست. نوع قرارداد، عمرانی یا غیرعمرانی بودن، تامین مصالح و سایر ویژگیها میتوانند در نحوه محاسبه تاثیر داشته باشند.
بنابراین استفاده از یک درصد ثابت برای تمام پیمانها روش مناسبی نیست و باید پرونده هر قرارداد طبق مقررات جاری تامین اجتماعی بررسی شود.
نرخ و وضعیت مالیاتی دهیاری و شهرداری
این بخش یکی از مهمترین تفاوتهای دهیاری و شهرداری با یک شرکت تجاری است.
مالیات مستقیم خود دهیاری و شهرداری
براساس بند 3 ماده 2 قانون مالیاتهای مستقیم، شهرداریها و دهیاریها مشمول پرداخت مالیاتهای موضوع قانون مالیاتهای مستقیم نیستند. دهیاریها در اصلاح سال 1398 صراحتاً به این بند اضافه شدهاند.
بنابراین برای خود شهرداری یا دهیاری نباید مانند یک شرکت تجاری، نرخ 25 درصد مالیات اشخاص حقوقی را روی درآمد یا مازاد آن اعمال کرد.
با این حال یک نکته بسیار مهم وجود دارد: این وضعیت را نباید بدون بررسی به شرکتها یا سازمانهای وابسته تعمیم داد. تبصره ماده 2 تصریح میکند شرکتهایی که تمام یا بخشی از سرمایه آنها متعلق به اشخاص مذکور در این ماده است، صرف این مالکیت باعث نمیشود سهم درآمد یا سود آنها مشمول همین حکم باشد.
مالیات حقوق کارکنان
معافیت خود نهاد از مالیات مستقیم به معنی معاف بودن حقوق کارکنان نیست.
واحد مالی همچنان باید مالیات حقوق را براساس مقررات سال مربوط محاسبه، کسر و پرداخت کند.
برای سال 1405 سقف معافیت ماهانه مالیات حقوق 40 میلیون تومان گزارش شده و مازاد آن براساس پلههای مقرر مشمول مالیات میشود.
بنابراین در نرمافزار حقوق و دستمزد باید سال مالی و جدول مالیاتی همان سال اعمال شود.
مالیات بر ارزش افزوده
در سال 1405 نرخ عمومی مالیات و عوارض ارزش افزوده برای کالاها و خدمات عمومی مشمول 10 درصد است؛ البته برخی کالاها و خدمات طبق قانون نرخ یا وضعیت متفاوت دارند.
برای دهیاری و شهرداری باید میان سه موضوع تفاوت گذاشت:
1. سهمهایی که از منابع ارزش افزوده به نهاد منتقل میشوند؛
2. عوارض و بهای خدمات محلی؛
3. مالیات و عوارض ارزش افزوده خریدها و قراردادهای مشمول.
این سه مورد حسابداری یکسانی ندارند.
مالیات قراردادها
نباید یک «درصد ثابت مالیات قرارداد» برای تمام پیمانهای دهیاری یا شهرداری در نظر گرفت. نوع قرارداد، وضعیت پیمانکار، صورتحساب، ارزش افزوده و تکالیف قانونی باید جداگانه بررسی شوند.
بهخصوص نباید کسور بیمه موضوع ماده 38 تامین اجتماعی را با مالیات قرارداد یکی دانست.
بنابراین برای هر قرارداد بهتر است یک چکلیست مالیاتی و بیمهای مستقل وجود داشته باشد.
حقوق و دستمزد کارکنان چگونه در بودجه کنترل شود؟
حقوق معمولاً یکی از هزینههای مهم جاری است.
برای هر دوره باید ابتدا حقوق ناخالص، مزایا، اضافهکار و سایر اقلام مشمول محاسبه شوند. سپس کسورات کارکنان مانند بیمه، مالیات و سایر بدهیها تعیین شده و خالص پرداختی به دست آید.
اما در حسابداری دهیاری یک لایه دیگر وجود دارد: محل تامین اعتبار حقوق.
حقوق نیروی اداری باید از اعتبار مربوط ثبت شود و اگر نیرویی واقعاً روی یک پروژه عمرانی فعالیت دارد، تخصیص هزینه او به پروژه باید دارای مبنا و مستند واقعی باشد.
اینکه صرفاً برای مصرف اعتبار عمرانی، بخشی از هزینه حقوق به پروژه منتقل شود، گزارش پروژه را مخدوش میکند.
در گزارش مدیریتی بهتر است حقوق حداقل بر اساس واحدهای زیر تفکیک شود:
اداری؛
خدمات؛
فنی و عمرانی؛
پسماند؛
فضای سبز؛
سایر واحدها.
این تفکیک کمک میکند سهم نیروی انسانی از هزینه ارائه هر خدمت بهتر مشخص شود.
مدیریت نقدینگی؛ موجودی بانک همیشه پول آزاد نیست
یکی از مهمترین گزارشهایی که مدیر مالی باید تهیه کند، وضعیت وجوه آزاد و محدودشده است.
فرض کنید مجموع مانده بانک دهیاری 12 میلیارد تومان است.
از این مبلغ:
4 میلیارد تومان اعتبار پروژه آسفالت است؛
1 میلیارد تومان سپرده و کسور پیمانکاران است؛
2 میلیارد تومان برای حقوق و تعهدات جاری نزدیک تخصیص یافته است.
در این شرایط تصمیمگیری بر اساس مانده 12 میلیارد تومان اشتباه است.
مدیر باید بداند وجه واقعاً قابل استفاده چقدر است.
گزارش نقدینگی بهتر است همراه با تعهدات آتی باشد:
حقوق ماه بعد؛
صورتوضعیتهای نزدیک پرداخت؛
بدهی فروشندگان؛
بیمه؛
مالیات حقوق؛
سایر تعهدات.
این گزارش بهخصوص برای مجموعهای که درآمدهای آن در طول سال یکنواخت نیست، اهمیت زیادی دارد.
مغایرت بانکی، صندوق و تنخواه چگونه کنترل شوند؟
مغایرت بانکی باید بهصورت منظم تهیه شود.
مانده دفتر بانک و صورتحساب بانکی ممکن است به دلیل چکهای صادرشده و وصولنشده، کارمزد، انتقال ثبتنشده یا سایر موارد متفاوت باشند.
اگر مغایرت چند ماه جمع شود، پیدا کردن علت آن بسیار دشوار خواهد شد.
تنخواه نیز باید سقف مشخص داشته باشد.
برای هر تنخواه باید:
مسئول تنخواه، مبلغ اولیه، موضوع مصرف، اسناد هزینه و تاریخ تسویه مشخص باشند.
در زمان تسویه، هزینهها نباید فقط به یک حساب کلی منتقل شوند. هر هزینه باید ردیف بودجه، مرکز هزینه و در صورت مرتبط بودن، پروژه داشته باشد.
برای مثال خرید قطعه ماشینآلات عمرانی با هزینه پذیرایی اداری یکسان نیست، حتی اگر هر دو از تنخواه پرداخت شده باشند.
گزارش مالی نهادها چه اطلاعاتی باید به مدیر بدهد؟
گزارش مالی زمانی ارزش دارد که به سوال مدیر پاسخ دهد، نه اینکه صرفاً یک لیست طولانی از حسابها باشد.
یکی از مهمترین گزارشها بودجه در برابر عملکرد است.
مدیر باید برای هر ردیف ببیند:
اعتبار مصوب، تعهد، هزینه، پرداخت و مانده واقعی.
گزارش دوم، عملکرد درآمد است.
برای هر منبع درآمد باید بتوان این موارد را مقایسه کرد:
بودجه درآمد، درآمد تحققیافته، وجه وصولشده و مطالبات.
گزارش سوم مربوط به پروژههای عمرانی است.
| گزارش | پاسخ مدیریتی |
|---|---|
| بودجه و عملکرد | از هر اعتبار چه میزان مصرف، تعهد و مانده داریم؟ |
| عملکرد درآمد | کدام درآمدها محقق شده و کدام از برنامه عقب هستند؟ |
| پروژههای عمرانی | بودجه، قرارداد، کارکرد، پرداخت و مانده هر پروژه چقدر است؟ |
| پیمانکاران | مانده بدهی، پیشپرداخت و سپرده هر پیمانکار چیست؟ |
| اموال | هر دارایی کجاست و در اختیار چه واحدی است؟ |
| نقدینگی | چه میزان وجه آزاد و چه مقدار محدودشده داریم؟ |
این گزارشها باید از همان اسناد روزانه ایجاد شوند. اگر در پایان سال مجبور شویم همه اسناد را دوباره در اکسل طبقهبندی کنیم، یعنی ساختار ثبت روزانه برای نیاز گزارشگری مناسب طراحی نشده است.
پروژههای ناتمام و مانده تعهدات در پایان سال چگونه مدیریت میشوند؟
پایان سال مالی به معنی پایان تمام پروژهها و قراردادها نیست. ممکن است یک پروژه آسفالت، ساختمان یا تاسیسات در اسفند هنوز در حال اجرا باشد، صورتوضعیت بخشی از کار تایید شده باشد یا پیمانکار بابت کار انجامشده طلب داشته باشد. بنابراین هنگام بستن حسابها باید میان وجه پرداختشده، تعهد ایجادشده و هزینه یا پروژه در جریان اجرا تفاوت قائل شد.
اولین کار، تهیه فهرست پروژههای باز است. برای هر پروژه باید مشخص شود اعتبار نهایی، مبلغ قرارداد، کارکرد تاییدشده، پرداختهای انجامشده، پیشپرداخت باقیمانده، کسورات و مانده تعهد چقدر است.
اگر پروژه هنوز به بهرهبرداری نرسیده و ماهیت آن ایجاد دارایی است، هزینههای واجد شرایط آن معمولاً در حساب پروژه در جریان اجرا باقی میمانند تا پس از تکمیل و آمادهشدن برای بهرهبرداری به طبقه دارایی مربوط منتقل شوند.
برای مثال، اگر احداث یک ساختمان دهیاری 70 درصد پیشرفت داشته باشد، مناسب نیست صرفاً به دلیل پایان سال مانده پروژه به هزینه جاری منتقل شود. پروژه همچنان در جریان اجراست و باید وضعیت آن در سال بعد قابل ادامه و ردیابی باشد.
پیشپرداختهای پیمانکار نیز باید بررسی شوند. اگر بخشی از پیشپرداخت هنوز از طریق صورتوضعیتها مستهلک نشده، مانده آن باید در حساب پیشپرداخت باقی بماند و به هزینه پروژه تبدیل نشود.
سپردهها و کسورات پیمانکاران نیز در پایان سال همچنان بدهی محسوب میشوند تا زمانی که شرایط پرداخت یا آزادسازی آنها فراهم شود. بستن این حسابها فقط برای اینکه تراز پایان سال سادهتر شود، اطلاعات واقعی را مخدوش میکند.
همچنین باید بدهیهایی که تا پایان سال ایجاد شده اما هنوز پرداخت نشدهاند شناسایی شوند. اگر پیمانکار کار انجام داده و صورتوضعیت آن تایید شده، صرف پرداخت نشدن وجه نباید باعث حذف تعهد از گزارش مالی شود.
یکی دیگر از کنترلهای مهم، تطبیق مانده پروژه با بودجه است. ممکن است بخشی از اعتبار پروژه مصرف نشده باشد، اما قرارداد و تعهد مربوط همچنان باز باشد. بنابراین عبارت «اعتبار مصرفنشده» نباید همیشه با «اعتبار آزاد» یکسان در نظر گرفته شود.
برای هر پروژه ناتمام بهتر است در پایان سال گزارشی شامل این موارد تهیه شود:
اعتبار مصوب و اصلاحشده؛
مبلغ قرارداد و الحاقیهها؛
کارکرد تاییدشده؛
مبلغ پرداختشده؛
پیشپرداخت باز؛
کسورات و سپردهها؛
مانده تعهد؛
درصد پیشرفت فیزیکی؛
اعتبار یا منابع موردنیاز برای ادامه پروژه.
این گزارش به مدیر کمک میکند سال بعد را با تصویر واقعیتری آغاز کند. بودجه سال آینده فقط نباید پروژههای جدید را ببیند؛ تعهدات پروژههای نیمهتمام نیز باید در برنامه مالی لحاظ شوند.
تفریغ بودجه چرا نباید به پایان سال موکول شود؟
تفریغ بودجه نشان میدهد بودجه مصوب در عمل چگونه اجرا شده است.
در مقررات شهرداریها، تهیه و رسیدگی به تفریغ بودجه از تکالیف مالی مشخص است. در ساختار دهیاری نیز ارائه تفریغ بودجه و صورتهای مالی پس از پایان سال پیشبینی شده است.
اما اگر تهیه تفریغ فقط در پایان سال آغاز شود، واحد مالی با مشکلات متعددی روبهرو میشود.
ممکن است اسناد فاقد ردیف بودجه باشند، هزینه پروژهها تفکیک نشده باشد یا اصلاح بودجه در سیستم ثبت نشده باشد.
راه مناسب این است که گزارش بودجه و عملکرد ماهانه تهیه شود.
در این صورت تفریغ بودجه پایان سال عملاً جمعبندی گزارشهایی است که در طول سال کنترل شدهاند.
به این ترتیب خطا قبل از بسته شدن سال شناسایی میشود.
انحراف بودجه چگونه شناسایی و اصلاح میشود؟
بودجه زمانی ابزار مدیریتی محسوب میشود که فقط مبلغ مصوب و هزینه نهایی را نشان ندهد، بلکه اختلاف میان برنامه و عملکرد را نیز مشخص کند. اگر یک ردیف بودجه سریعتر از پیشبینی مصرف شود یا یک منبع درآمدی کمتر از مقدار مورد انتظار تحقق پیدا کند، مدیر باید پیش از پایان سال متوجه این وضعیت شود.
انحراف بودجه فقط به معنی «بیشتر خرج کردن» نیست. ممکن است اعتبار عمرانی مصوب باشد اما پروژه به دلیل تاخیر در مناقصه، مشکلات اجرایی یا تامین نشدن منابع شروع نشده باشد. در این حالت هزینه کمتر از بودجه است، اما این اختلاف الزاماً عملکرد مثبت محسوب نمیشود؛ بلکه ممکن است نشانه عقبماندگی پروژه باشد.
برای تحلیل درست بهتر است انحرافها به چند گروه تقسیم شوند. انحراف درآمد نشان میدهد منابع واقعی تا چه اندازه با پیشبینی بودجه تفاوت دارند. انحراف هزینه اختلاف میان هزینه واقعی و اعتبار برنامهریزیشده را مشخص میکند. انحراف زمانی نیز نشان میدهد هزینه یا درآمد در زمان مورد انتظار محقق شده است یا خیر.
برای مثال فرض کنید در بودجه ششماهه اول، 12 میلیارد تومان درآمد محلی پیشبینی شده اما فقط 7 میلیارد تومان وصول شده است. اگر همزمان قراردادهای عمرانی مطابق بودجه کامل منعقد شوند، احتمال فشار نقدینگی در ماههای بعد افزایش پیدا میکند. بنابراین تحلیل درآمد و هزینه باید همزمان انجام شود.
در پروژه عمرانی نیز میتوان چهار عدد را کنار یکدیگر قرار داد:
اعتبار مصوب؛
تعهد ایجادشده؛
کارکرد واقعی؛
پرداخت انجامشده.
اگر پروژهای 20 میلیارد تومان اعتبار داشته باشد، 18 میلیارد تومان قرارداد ایجاد کرده باشد اما فقط 5 میلیارد تومان پیشرفت مالی داشته باشد، مشکل با پروژهای که 19 میلیارد تومان هزینه واقعی کرده متفاوت است. در حالت اول احتمال تاخیر اجرایی مطرح است و در حالت دوم خطر نزدیک شدن به سقف اعتبار وجود دارد.
هر انحراف نیز الزاماً نباید با جابهجایی حسابها حل شود. اگر اعتبار یک ردیف کافی نیست، راهکار صحیح باید از مسیر قانونی اصلاح بودجه، متمم یا انتقال اعتبار مجاز انجام شود. تغییر عنوان هزینه برای اینکه سند با ردیف بودجه تطبیق پیدا کند، کیفیت گزارشگری را کاهش میدهد و در رسیدگیهای بعدی نیز میتواند مسئله ایجاد کند.
بهتر است واحد مالی حداقل ماهانه یک گزارش انحراف بودجه تهیه کند و موارد با اهمیت را برای مدیر و مراجع تصمیمگیر مشخص سازد.
| نوع انحراف | چه چیزی بررسی شود؟ | اقدام مدیریتی |
|---|---|---|
| درآمد | وصول واقعی کمتر از بودجه | بازبینی جریان نقدی و برنامه هزینه |
| هزینه | مصرف بیش از برنامه | کنترل علت افزایش و مانده اعتبار |
| تعهد | قراردادهای بیش از ظرفیت اعتبار | جلوگیری از ایجاد تعهد جدید |
| زمان اجرا | عقبماندگی پروژه از برنامه | بررسی پیمانکار و برنامه اجرایی |
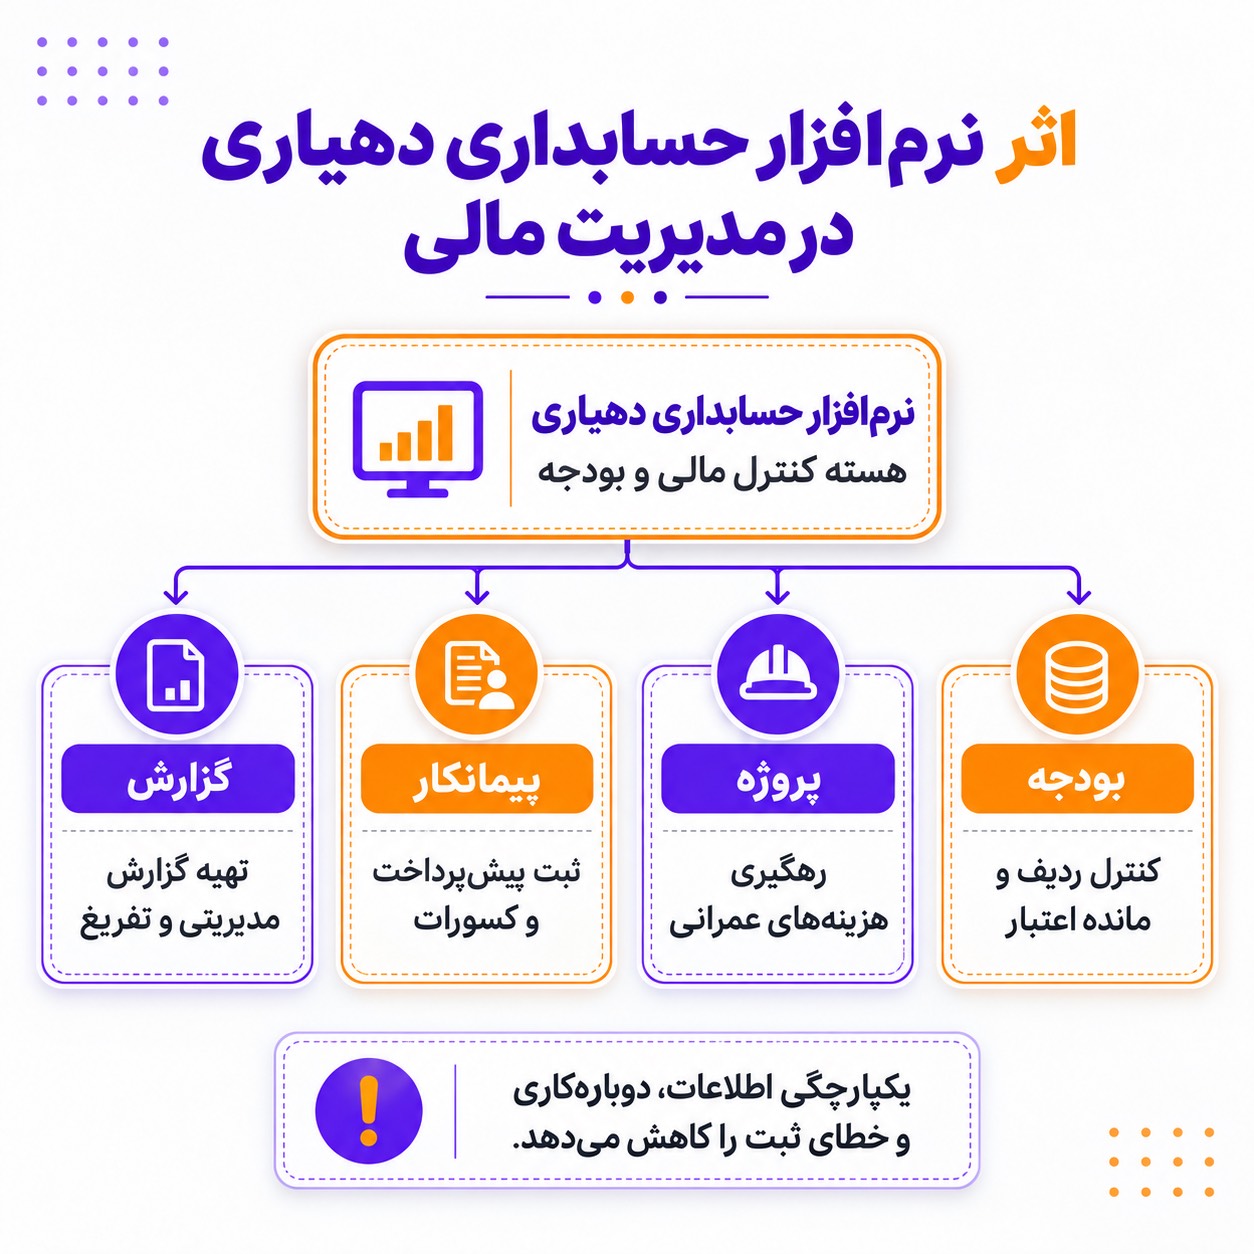
نرمافزار حسابداری دهیاری باید چه امکاناتی داشته باشد؟
زمانی که عملیات محدود است، ممکن است بخشی از بودجه در اکسل و حسابداری در نرمافزار جداگانه نگهداری شود. با افزایش تعداد اسناد و پروژهها، این روش باعث ورود چندباره اطلاعات میشود.
برای مثال یک صورتوضعیت پیمانکار ممکن است در چهار محل ثبت شود:
در نرمافزار حسابداری، فایل پروژه، فایل بودجه و فایل کنترل پیمانکار.
هر بار ورود دستی، احتمال اختلاف ایجاد میکند.
در یک سیستم یکپارچه، سند باید یکبار ثبت شود اما همزمان روی حساب مالی، بودجه، پروژه و حساب پیمانکار اثر بگذارد.
برای چنین ساختاری میتوان نرمافزار حسابداری 2HS حصین حاسب را بهعنوان یکی از گزینههای مدیریت اطلاعات مالی بررسی کرد. نکته اصلی در استفاده از نرمافزار، طراحی صحیح کدینگ و سطوح تحلیلی متناسب با دهیاری یا شهرداری است؛ یعنی پروژه، تفصیلی، مرکز هزینه، منابع و حسابهای مالی باید پیش از شروع ثبت روزانه درست تعریف شوند.
در زمان ارزیابی نرمافزار بهتر است به جای مشاهده صرف منوها، یک سناریوی واقعی اجرا شود.
مثلاً:
یک پروژه عمرانی تعریف کنید؛
برای آن منبع اعتبار مشخص کنید؛
پیمانکار تعریف کنید؛
پیشپرداخت ثبت کنید؛
صورتوضعیت وارد کنید؛
بخشی از مبلغ را پرداخت کنید؛
سپس گزارش پروژه و حساب پیمانکار را بررسی کنید.
اگر بتوان تمام مسیر را بدون فایلهای جانبی کنترل کرد، نرمافزار به مدیریت واقعی عملیات نزدیکتر است.
همین آزمون را برای بودجه نیز انجام دهید. باید بتوان اعتبار اولیه، اصلاحات، تعهد، هزینه و مانده را در یک گزارش مشاهده کرد.
کنترل داخلی در دهیاری و شهرداری چگونه تقویت میشود؟
سیستم حسابداری خوب فقط برای ثبت سریع نیست؛ باید جلوی اشتباه و سوءاستفاده را نیز بگیرد.
اولین اصل، تفکیک وظایف است.
فردی که درخواست خرید را ایجاد میکند بهتر است به تنهایی تاییدکننده پرداخت نباشد.
فردی که سند ثبت میکند نیز نباید بدون کنترل امکان حذف سابقه عملیات را داشته باشد.
سطح دسترسی باید متناسب با نقش کارکنان باشد.
برای مثال:
مسئول انبار بتواند رسید و حواله ثبت کند؛
واحد فنی صورتکار را تایید کند؛
حسابدار سند مالی بزند؛
مسئول مالی پرداخت را کنترل کند؛
مدیر گزارشها را مشاهده و تایید کند.
تغییرات مهم باید دارای تاریخچه باشند.
اگر مبلغ سند یا حساب پروژه تغییر کرده است، باید مشخص باشد چه کسی و در چه زمانی آن را اصلاح کرده است.
این موضوع برای اسناد عمومی اهمیت زیادی دارد.
اشتباهات رایج در حسابداری دهیاری و شهرداری
یکی از مهمترین اشتباهات، برابر دانستن موجودی بانک و اعتبار آزاد است. پول موجود در حساب ممکن است مربوط به پروژه یا تعهد خاصی باشد.
اشتباه دوم این است که تعهدات تا زمان پرداخت نادیده گرفته شوند. قرارداد پیمانکار قبل از پرداخت نیز اعتبار را درگیر میکند.
اشتباه سوم، ثبت پیشپرداخت پیمانکار بهعنوان هزینه عمرانی است.
اشتباه چهارم، استفاده از یک حساب کلی برای تمام پروژههای عمرانی است. این روش باعث میشود هزینه واقعی پروژهها قابل محاسبه نباشد.
اشتباه پنجم، مخلوط کردن منابع اختصاصی و عمومی است.
اشتباه ششم، نداشتن انبار برای مصالح پروژه است. خرید و مصرف دو رویداد متفاوت هستند.
اشتباه هفتم، استفاده از یک حساب کلی «هزینههای دهیاری» است. در این حالت مشخص نمیشود چه مقدار هزینه برای خدمات، نگهداری، حقوق یا پروژه انجام شده است.
اشتباه هشتم، نگهداری بودجه فقط در اکسل و حسابداری در سیستم جداست. این جدایی معمولاً در پایان سال اختلاف ایجاد میکند.
اشتباه نهم، اعمال نرخ یا ضریب ثابت برای تمام پیمانها بدون بررسی مقررات بیمهای و نوع قرارداد است.
اشتباه دهم، تهیه تفریغ بودجه فقط در پایان سال است.
اشتباه یازدهم، بیتوجهی به اموال است. حسابداری مالی ممکن است دارایی را نشان دهد اما کسی نداند تجهیز در کدام محل و اختیار چه فردی است.
اشتباه دوازدهم، حذف یا اصلاح مستقیم سند بدون نگهداری سابقه تغییر است.
برنامه عملی برای ساماندهی حسابداری دهیاری
اگر دهیاری در حال حاضر اطلاعات پراکندهای دارد، لازم نیست همه چیز یکباره تغییر کند. بهتر است اصلاح ساختار در چند مرحله انجام شود.
مرحله اول، بررسی حسابهای بانکی، مانده اشخاص و اسناد باز است.
مرحله دوم، استخراج بودجه مصوب سال و تعریف ردیفهای بودجه در سیستم است.
مرحله سوم، شناسایی تمام پروژههای باز و تهیه پرونده مالی هر پروژه است.
مرحله چهارم، فهرست پیمانکاران و پیشپرداختها و سپردههای باز تهیه میشود.
مرحله پنجم، اموال و موجودی انبار بررسی میشوند.
مرحله ششم، کدینگ و تفصیلیها براساس اطلاعات واقعی اصلاح میشوند.
بعد از این مرحله ثبت روزانه باید بهگونهای انجام شود که هر سند در همان زمان پروژه، ردیف بودجه، منبع اعتبار و طرف حساب مشخص داشته باشد.
در ماههای نخست بهتر است گزارشهای کنترلی مرتب تهیه شوند تا خطاهای ساختاری سریع پیدا شوند.
برای نمونه در پایان هر ماه این گزارشها بررسی شوند:
بودجه و عملکرد؛
مانده پیمانکاران؛
پیشپرداختهای باز؛
پروژههای عمرانی؛
مطالبات درآمدی؛
مغایرت بانکی؛
تنخواههای تسویهنشده؛
موجودی مصالح.
با این روش حسابداری بهجای فعالیتی که فقط برای پایان سال انجام میشود، به ابزار مدیریت روزانه تبدیل خواهد شد.
حسابداری دهیاری و شهرداری زمانی قابل اتکا است که حساب مالی، بودجه، منبع اعتبار، پروژه، پیمانکار، اموال و خزانه به یکدیگر متصل باشند. صرف ثبت صحیح بدهکار و بستانکار کافی نیست؛ هر هزینه باید مشخص کند از کدام اعتبار، برای چه فعالیت یا پروژهای و به نفع کدام طرف حساب انجام شده است.
در طراحی نرمافزار حسابداری دهیاری نیز کدینگ عمومی پاسخگوی این نیاز نیست. ردیف بودجه، پروژه، مرکز هزینه و منبع تامین باید در کنار حسابهای مالی تعریف شوند تا گزارش عملکرد بودجه، هزینه عمرانی و مانده پیمانکار بدون ورود دوباره اطلاعات قابل تهیه باشد.
- قبل از ایجاد تعهد، مانده اعتبار بودجه را کنترل کنید.
- منابع اختصاصی پروژه را از منابع عمومی جدا نگه دارید.
- برای هر پروژه عمرانی یک پرونده مالی مستقل ایجاد کنید.
- پیشپرداخت، کارکرد، کسورات و پرداخت پیمانکار را جداگانه کنترل کنید.
- گزارش بودجه در برابر عملکرد را ماهانه تهیه کنید.
- اموال، انبار و مصالح را در کنار حسابداری مالی مدیریت کنید.
درباره حسابداری دهیاری و پروژههای عمرانی سوال دارید؟
اگر درباره کدینگ، بودجه، ثبت هزینههای عمرانی، حساب پیمانکار یا نحوه ثبت اسناد مالی ابهام دارید، سوال خود را در تالار تخصصی حصین حاسب مطرح کنید.
سوالات متداول
-
حسابداری دهیاری و شهرداری شامل چه مواردی میشود؟
حسابداری دهیاری و شهرداری شامل ثبت درآمدهای محلی، هزینههای جاری، پروژههای عمرانی، قراردادهای پیمانکاری، اموال، حقوق کارکنان و وضعیت نقدینگی است.
-
تفاوت اصلی حسابداری دهیاری و شهرداری با حسابداری کسب و کارهای عادی چیست؟
تفاوت اصلی در این است که در حسابداری دهیاری و شهرداری، وجود وجه در حساب بانکی به تنهایی مجوز خرج کردن نیست و هزینهها باید در بودجه پیشبینی شده و اعتبار کافی داشته باشند.
-
چگونه باید بودجه دهیاری و شهرداری تنظیم شود؟
بودجه باید قبل از شروع سال مالی تنظیم شده و تصویری از منابع و مصارف دوره آینده ارائه کند. همچنین باید بر اساس برنامهها و فعالیتهای بودجه تنظیم شود.
-
چرخه پرداخت در حسابداری دهیاری و شهرداری چگونه طراحی میشود؟
چرخه پرداخت باید از نیاز واحد اجرایی شروع شده و شامل بررسی بودجه، تامین اعتبار، انجام فرآیند خرید، ایجاد تعهد، ثبت سند حسابداری و پرداخت باشد.
-
چرا استفاده از نرمافزار مناسب در حسابداری دهیاری و شهرداری ضروری است؟
استفاده از نرمافزار حسابداری مناسب کمک میکند تا اطلاعات مالی به طور یکپارچه ثبت و مدیریت شوند و مشکلات ناشی از ورود چندباره اطلاعات و کاهش خطاهای احتمالی کاهش یابد.



ارسال نظر