کلینیک من سودده است یا در آستانه ورشکستگی؟ بهای تمام شده در حسابداری مراکز درمانی
کلینیک من سودده است یا در آستانه ورشکستگی؟ بهای تمام شده در حسابداری مراکز درمانی
شلوغ بودن کلینیک و افزایش تعداد بیماران همیشه به معنای سودآوری نیست؛ زیرا هزینه های پنهان، مطالبات بیمه و مدیریت نادرست منابع مالی می توانند درآمد مرکز را تحت تاثیر قرار دهند. حسابداری مراکز درمانی با بررسی بهای تمام شده خدمات پزشکی، هزینه های عملیاتی و جریان نقدی، امکان شناسایی سود واقعی و بخش های زیان ده را فراهم می کند. محاسبه دقیق هزینه ها و تحلیل گزارش های مالی به مدیران کمک می کند پیش از بروز بحران نقدینگی، مشکلات اقتصادی کلینیک را شناسایی کرده و برای حفظ سودآوری مجموعه تصمیمات آگاهانه بگیرند.
چرا کلینیک های شلوغ همیشه سودآور نیستند؟
تعداد بالای مراجعه کنندگان و افزایش درآمد روزانه، لزوما نشان دهنده وضعیت مالی مطلوب یک مرکز درمانی نیست. بسیاری از کلینیک ها با وجود پذیرش بیماران متعدد، به دلیل افزایش هزینه های عملیاتی، مطالبات بیمه و مدیریت نامناسب منابع مالی، سود چندانی کسب نمی کنند. در چنین شرایطی، حسابداری مراکز درمانی نقش مهمی در شناسایی اختلاف میان درآمد ثبت شده و سود واقعی مجموعه دارد.
یکی از عوامل موثر بر سودآوری کلینیک، محاسبه دقیق هزینه ارائه خدمات است. اگر هزینه تجهیزات، دستمزد کارکنان، مواد مصرفی، اجاره و استهلاک دستگاه ها از درآمد حاصل از خدمات بیشتر باشد، افزایش تعداد بیماران نیز نمی تواند زیان مالی را جبران کند.
از طرفی، کنترل هزینه درمانگاه نیازمند بررسی مستمر گزارش های مالی و شناسایی مخارج غیرضروری است. استخدام حسابدار متخصص در حوزه درمان می تواند به ثبت دقیق تراکنش ها، بررسی هزینه ها و تهیه گزارش های قابل اعتماد کمک کند. بنابراین، معیار اصلی موفقیت مالی کلینیک، میزان سود حاصل از فعالیت ها پس از کسر هزینه ها است.
بهای تمام شده خدمات پزشکی چیست و چرا باید محاسبه شود؟
بهای تمام شده خدمات پزشکی مجموع هزینه هایی است که یک مرکز درمانی برای ارائه یک خدمت مشخص به بیمار پرداخت یا مصرف می کند. این هزینه ها علاوه بر دستمزد پزشک و مواد مصرفی، شامل سهم خدمات پشتیبانی، استهلاک تجهیزات، اجاره، انرژی و سایر مخارج مرتبط با فعالیت مرکز هستند.
محاسبه این شاخص در حسابداری مراکز درمانی اهمیت زیادی دارد؛ زیرا مشخص می کند هر خدمت چه میزان سود یا زیان برای مجموعه ایجاد می کند. برای مثال، اگر تعرفه دریافتی یک خدمت سونوگرافی 800 هزار تومان باشد؛ اما مجموع هزینه های مستقیم و غیرمستقیم تخصیص یافته به آن به 650 هزار تومان برسد، حاشیه سود آن خدمت پیش از کسر سایر هزینه های مرتبط، 150 هزار تومان خواهد بود.
این اعداد فرضی هستند و صرفا روش محاسبه را نشان می دهند. بنابراین، حسابداری بهای تمام شده درمانگاه به مدیران کمک می کند درباره مدیریت منابع، اصلاح فرایندها و افزایش سودآوری کلینیک تصمیمات دقیق تری بگیرند.
مهم ترین اهداف محاسبه بهای تمام شده در مراکز درمانی
محاسبه هزینه واقعی خدمات، مبنای مهمی برای تحلیل سود و زیان مرکز درمانی است. آشنایی با این موضوع در آموزش های تخصصی حسابداری و رویدادهایی مانند همایش مسیر شغلی نیز می تواند برای فعالان مالی کاربرد داشته باشد. مهم ترین اهداف این محاسبات عبارت اند از:
- شناسایی خدمات سودده و زیان ده
- بررسی فاصله تعرفه دریافتی با هزینه واقعی خدمات
- تعیین سهم هزینه های مستقیم و غیرمستقیم
- شناسایی هزینه های غیرضروری هر بخش
- ارزیابی بهره وری تجهیزات و نیروی انسانی
- بهبود تصمیم گیری مالی و بودجه بندی مرکز
حسابداری مراکز درمانی چگونه سود واقعی کلینیک را مشخص می کند؟
حسابداری مراکز درمانی با ثبت، طبقه بندی و تحلیل درآمدها، هزینه های عملیاتی و مطالبات بیمه، تصویری دقیق از عملکرد اقتصادی کلینیک ارائه می دهد. در این فرایند، درآمد هر بخش درمانی با هزینه های مرتبط مقایسه می شود تا سود خالص مجموعه و میزان سودآوری کلینیک مشخص شود.
همچنین، استفاده از خدمات مالی و مالیاتی تخصصی به مدیریت تعهدات قانونی و بررسی وضعیت مالی مرکز کمک می کند. تفاوت حسابداری عمومی و تخصصی درمانگاه ها در جدول زیر بررسی شده است.
| معیار مقایسه | حسابداری عمومی | حسابداری تخصصی مراکز درمانی |
| ثبت درآمد | ثبت مجموع درآمدهای مجموعه | تفکیک درآمد ویزیت، آزمایشگاه و سایر خدمات |
| مدیریت هزینه | ثبت هزینه های عمومی و عملیاتی | تخصیص هزینه به بخش ها و خدمات درمانی |
| مطالبات بیمه | ثبت حساب های دریافتنی | پیگیری مطالبات، کسورات و تسویه بیمه ها |
| محاسبه سود | محاسبه سود کل مجموعه | تحلیل سود و زیان هر بخش درمانی |
| بهای تمام شده | محاسبه هزینه محصولات یا خدمات | محاسبه بهای تمام شده خدمات پزشکی |
| گزارش مدیریتی | تهیه صورت های مالی عمومی | بررسی سودآوری خدمات و عملکرد بخش ها |
این تفکیک به مدیران کمک می کند بخش های زیان ده را شناسایی کرده و برای کنترل هزینه درمانگاه تصمیمات مالی دقیق تری اتخاذ کنند.
هزینه های مستقیم و غیرمستقیم کلینیک شامل چه مواردی هستند؟
در حسابداری مراکز درمانی، شناسایی و تفکیک هزینه های مستقیم و غیرمستقیم، یکی از مراحل اساسی محاسبه بهای تمام شده خدمات پزشکی است. هزینه های مستقیم، مخارجی هستند که می توان آن ها را به یک خدمت درمانی مشخص نسبت داد؛ اما هزینه های غیرمستقیم به فعالیت چند بخش یا کل مجموعه مربوط می شوند و باید بر اساس مبنای مناسب میان خدمات تقسیم شوند.
این تفکیک به مدیران کمک می کند هزینه واقعی ارائه خدمات را محاسبه کرده و از تصمیم گیری بر اساس درآمد ظاهری جلوگیری کنند. همچنین، طبقه بندی صحیح هزینه ها نقش مهمی در کنترل هزینه درمانگاه و شناسایی منابع مصرف غیرضروری دارد.
| هزینه های مستقیم کلینیک | هزینه های غیرمستقیم کلینیک |
| دستمزد پزشک بابت ارائه خدمت مشخص | حقوق کارکنان اداری و مدیریت |
| داروها و مواد مصرفی مرتبط با هر خدمت | اجاره ساختمان و هزینه نگهداری |
| تجهیزات یکبار مصرف پزشکی | هزینه آب، برق، گاز و اینترنت |
| هزینه آزمایش های برون سپاری شده برای بیمار | استهلاک تجهیزات مشترک درمانی |
| حق الزحمه کادر درمان قابل انتساب به خدمت | هزینه نظافت و خدمات عمومی |
| ملزومات اختصاصی هر فرایند درمانی | هزینه تعمیرات و پشتیبانی تجهیزات مشترک |
فرمول محاسبه بهای تمام شده خدمات درمانی با یک مثال واقعی نما
برای بررسی سودآوری کلینیک، ابتدا باید مشخص شود ارائه هر خدمت واقعا چقدر برای مرکز هزینه دارد. در حسابداری مراکز درمانی، تنها مواد مصرفی یا دستمزد پزشک ملاک نیست؛ سهم هر خدمت از استهلاک تجهیزات و هزینه های عمومی نیز باید با یک مبنای منطقی محاسبه شود. این موضوع در مباحث تخصصی و آموزش آنلاین حسابداری نیز با عنوان هزینه یابی خدمات بررسی می شود.
فرمول ساده محاسبه:
بهای تمام شده هر خدمت = هزینه مستقیم هر خدمت + سهم تخصیص یافته از هزینه های غیرمستقیم
برای مثال، فرض کنید یک کلینیک برای انجام یک سونوگرافی 900 هزار تومان درآمد خالص قابل شناسایی دارد. اعداد زیر فرضی هستند و فقط برای نمایش روش محاسبه ارائه شده اند.
| نوع هزینه | مبلغ فرضی برای هر خدمت |
| مواد و ملزومات مصرفی | 70 هزار تومان |
| دستمزد قابل انتساب به خدمت | 380 هزار تومان |
| سهم استهلاک دستگاه | 90 هزار تومان |
| سهم هزینه های عمومی مرکز | 110 هزار تومان |
| بهای تمام شده خدمت | 650 هزار تومان |
بنابراین، بهای تمام شده خدمات پزشکی در این مثال 650 هزار تومان است. اگر درآمد خالص قابل شناسایی از خدمت 900 هزار تومان باشد، تفاوت درآمد و بهای تمام شده برابر با 250 هزار تومان خواهد بود. این مبلغ را نباید بدون بررسی سایر اقلام، مستقیما معادل سود خالص کلینیک دانست.
در حسابداری بهای تمام شده درمانگاه باید مبنای تخصیص هزینه ها، کسورات احتمالی، هزینه های دوره و سایر مخارج نیز بررسی شوند. چنین محاسبه ای امکان تحلیل سود و زیان مرکز درمانی و مقایسه اقتصادی خدمات مختلف را فراهم می کند.
روش های محاسبه بهای تمام شده در حسابداری درمانگاه ها
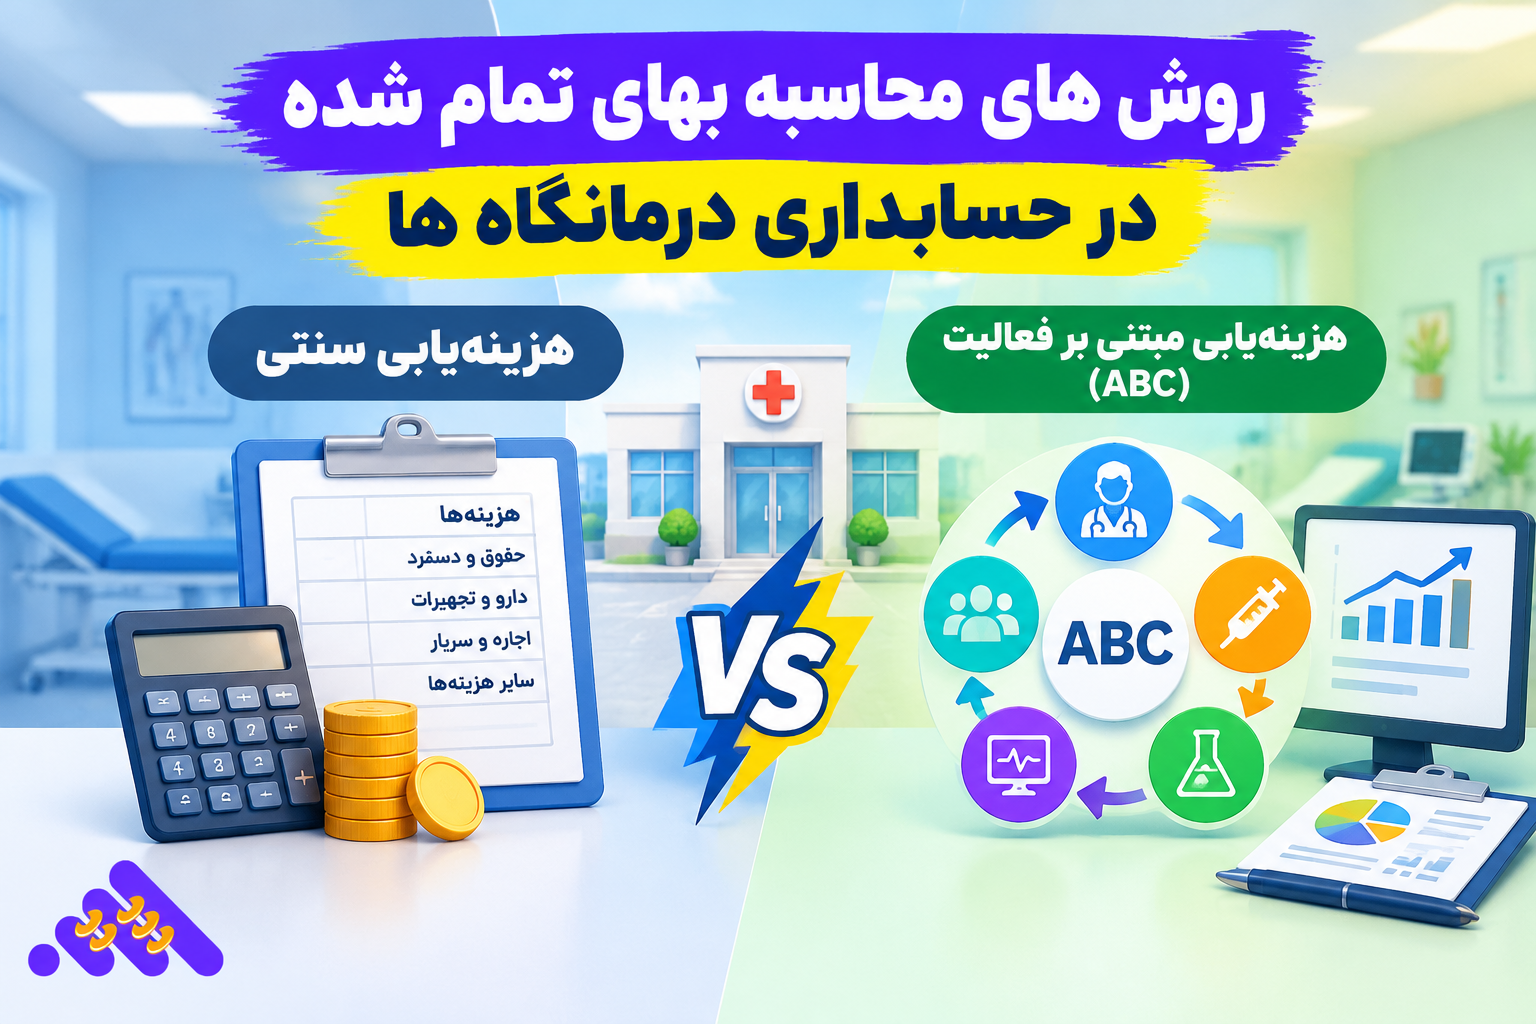
محاسبه دقیق هزینه خدمات درمانی نیازمند انتخاب روش هزینه یابی متناسب با ساختار، تعداد بخش ها و تنوع خدمات مرکز است. در حسابداری مراکز درمانی، دو روش هزینه یابی سنتی و هزینه یابی بر مبنای فعالیت (ABC) برای تعیین سهم هزینه ها و بررسی سودآوری خدمات کاربرد دارند.
روش سنتی بر تخصیص هزینه ها با استفاده از مبناهای مشخص تمرکز دارد، در حالی که روش ABC هزینه ها را بر اساس فعالیت های مصرف کننده منابع محاسبه می کند. انتخاب روش مناسب به حجم اطلاعات مالی، پیچیدگی فرایندهای درمانی و امکانات حسابداری مرکز بستگی دارد.
هزینه یابی سنتی و تخصیص هزینه ها به بخش های درمانی
در روش هزینه یابی سنتی، ابتدا هزینه های مستقیم و غیرمستقیم شناسایی شده و سپس مخارج مشترک میان مراکز هزینه مانند آزمایشگاه، تصویربرداری و بخش ویزیت تقسیم می شوند. مبنای تسهیم می تواند تعداد خدمات ارائه شده، ساعات کار کارکنان، متراژ بخش ها یا میزان استفاده از تجهیزات باشد.
این روش برای درمانگاه هایی با ساختار ساده و خدمات نسبتا مشابه، اجرای آسان تری دارد. با این حال، اگر خدمات از نظر زمان و منابع مصرفی تفاوت زیادی داشته باشند، تخصیص هزینه ها ممکن است تصویر دقیقی از سودآوری هر خدمت ارائه ندهد.
هزینه یابی بر مبنای فعالیت (ABC) در مراکز درمانی
در روش هزینه یابی بر مبنای فعالیت یا ABC، هزینه ها ابتدا به فعالیت هایی مانند پذیرش بیمار، آماده سازی تجهیزات، انجام خدمات پزشکی و ثبت اطلاعات اختصاص می یابند. سپس هزینه هر فعالیت بر اساس میزان استفاده خدمات از آن فعالیت محاسبه می شود.
این روش در حسابداری بهای تمام شده درمانگاه به شناسایی خدمات پرهزینه و فعالیت های غیرضروری کمک می کند. اگرچه ABC نسبت به روش سنتی به اطلاعات دقیق تر، زمان بیشتر و سیستم ثبت مناسب نیاز دارد، برای مراکز درمانی دارای خدمات متنوع می تواند نتایج قابل اتکاتری فراهم کند.
چگونه سود و زیان هر بخش درمانی را جداگانه محاسبه کنیم؟
برای تحلیل سود و زیان مرکز درمانی، بررسی درآمد و هزینه کل مجموعه کافی نیست؛ زیرا ممکن است سود حاصل از یک بخش، زیان بخش دیگری را پنهان کند. در حسابداری مراکز درمانی، با تعریف مراکز درآمد و مراکز هزینه می توان عملکرد مالی هر بخش را به صورت مستقل ارزیابی کرد.
مرکز درآمد، واحدی است که درآمد حاصل از خدمات آن به صورت جداگانه ثبت می شود. مرکز هزینه نیز بخشی است که مخارج مرتبط با فعالیت های آن شناسایی و کنترل می شوند. برای محاسبه سود هر بخش، باید درآمد خالص قابل شناسایی را از مجموع هزینه های مستقیم و سهم تخصیص یافته هزینه های غیرمستقیم آن کسر کرد. جدول زیر نمونه ای فرضی از وضعیت مالی بخش های مختلف یک کلینیک در یک ماه را نشان می دهد.
| بخش درمانی | درآمد ماهانه | مجموع هزینه ها | سود یا زیان |
| آزمایشگاه | 350 میلیون | 280 میلیون | 70 میلیون |
| تصویربرداری | 450 میلیون | 320 میلیون | 130 میلیون |
| ویزیت تخصصی | 200 میلیون | 230 میلیون | 30 میلیون |
| خدمات سرپایی | 150 میلیون | 170 میلیون | 20 میلیون |
| مجموع | 1150 میلیون | 1000 میلیون | 150 میلیون |
این ارقام نشان می دهند که با وجود سودآوری کلینیک در مجموع، دو بخش عملکرد زیان ده دارند. استفاده از نرم افزار حسابداری 2hs از مجموعه حصین حاسب می تواند در ساماندهی اطلاعات مالی و تسهیل بررسی گزارش های حسابداری نقش داشته باشد. البته تحلیل دقیق سود هر بخش به ثبت تفکیکی اطلاعات و تخصیص صحیح هزینه ها نیاز دارد.
7 هزینه پنهان که سودآوری کلینیک را کاهش می دهند
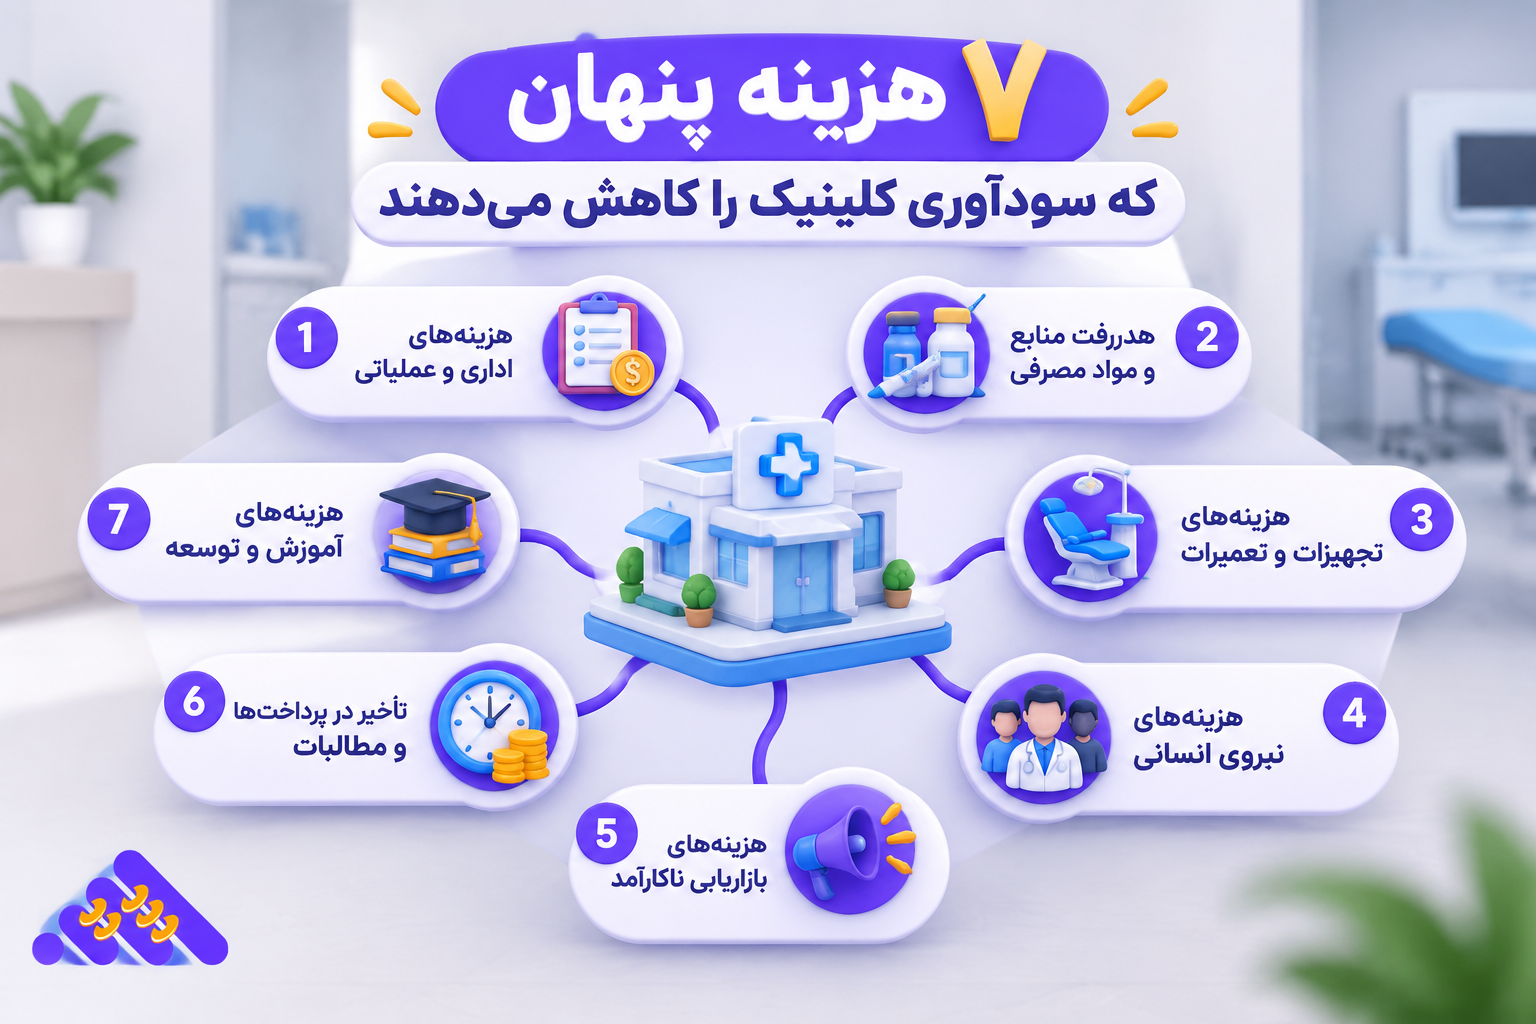
بسیاری از مراکز درمانی با وجود درآمد مناسب، به دلیل شناسایی نکردن هزینه های پنهان با کاهش حاشیه سود مواجه می شوند. این هزینه ها همیشه در پرداخت های روزانه مشخص نیستند و ممکن است در قالب استهلاک تجهیزات، استفاده ناکافی از ظرفیت، ضایعات مصرفی یا افزایش هزینه نیروی انسانی ظاهر شوند.
در حسابداری مراکز درمانی، بررسی دقیق این عوامل برای محاسبه بهای تمام شده خدمات پزشکی ضروری است. البته باید میان هزینه واقعی، درآمد از دست رفته و مطالبات وصول نشده تفاوت قائل شد. شناخت این موارد به مدیران کمک می کند برای کنترل هزینه درمانگاه و بهبود عملکرد مالی تصمیمات دقیق تری بگیرند.
استهلاک تجهیزات پزشکی و هزینه نگهداری آن ها
دستگاه های سونوگرافی، تجهیزات آزمایشگاهی و سایر ابزارهای پزشکی با گذشت زمان دچار کاهش ارزش اقتصادی می شوند. استهلاک این تجهیزات باید متناسب با روش حسابداری انتخاب شده در هزینه خدمات لحاظ شود.
همچنین، تعمیرات دوره ای، کالیبراسیون و تعویض قطعات می توانند مخارج قابل توجهی ایجاد کنند. نادیده گرفتن این موارد باعث می شود بهای تمام شده خدمات پزشکی کمتر از مقدار واقعی محاسبه شود و مدیر مرکز تصور نادرستی از سود هر خدمت داشته باشد.
استفاده کمتر از ظرفیت اتاق ها و دستگاه های درمانی
زمانی که دستگاه های پزشکی یا اتاق های درمانی کمتر از ظرفیت قابل استفاده فعالیت می کنند، هزینه های ثابت مرکز میان تعداد کمتری خدمت تقسیم می شود. برای مثال، اجاره فضای تصویربرداری و استهلاک تجهیزات حتی در ساعات بدون مراجعه نیز ادامه دارد.
این وضعیت می تواند هزینه متوسط هر خدمت را افزایش دهد. بررسی نرخ استفاده از ظرفیت، برنامه ریزی نوبت ها و مدیریت ساعات فعالیت، نقش مهمی در بهبود سودآوری کلینیک دارد.
ضایعات و مصرف غیرضروری تجهیزات و ملزومات
مصرف بیش از نیاز دستکش، سرنگ، مواد آزمایشگاهی و سایر ملزومات پزشکی می تواند هزینه های عملیاتی درمانگاه را افزایش دهد. همچنین، نگهداری نامناسب موجودی و پایان یافتن تاریخ مصرف برخی اقلام باعث ایجاد ضایعات می شود.
ثبت دقیق میزان مصرف، کنترل موجودی و بررسی اختلاف مصرف واقعی با استانداردهای تعیین شده، از اقدامات موثر در کنترل هزینه درمانگاه هستند. این اقدامات باید بدون کاهش کیفیت خدمات و رعایت کامل الزامات ایمنی بیمار انجام شوند.
کسورات بیمه و مطالبات وصول نشده
کسورات بیمه و مطالبات پرداخت نشده دو موضوع متفاوت در مدیریت مالی مراکز درمانی هستند. کسورات تایید شده ممکن است درآمد قابل شناسایی مرکز را کاهش دهند، در حالی که تاخیر در وصول مطالبات بیشتر بر جریان نقدی تاثیر می گذارد.
همچنین، مطالبات مشکوک الوصول می توانند نیازمند شناسایی کاهش ارزش باشند. بررسی اسناد بیمه، اصلاح خطاهای ثبت خدمات و پیگیری منظم مطالبات، برای تحلیل سود و زیان مرکز درمانی و مدیریت نقدینگی ضروری است.
اضافه کاری و توزیع نامناسب نیروی انسانی
برنامه ریزی نامناسب شیفت های کاری می تواند باعث افزایش اضافه کاری، پرداخت دستمزد غیرضروری و کاهش بهره وری کارکنان شود. برای مثال، حضور تعداد زیادی نیروی انسانی در ساعات کم مراجعه، هزینه ارائه خدمات را افزایش می دهد.
در مقابل، کمبود نیرو در ساعات شلوغ نیز ممکن است کیفیت خدمات را تحت تاثیر قرار دهد. بررسی حجم مراجعه بیماران، ساعات فعالیت بخش ها و هزینه نیروی انسانی به مدیریت متعادل منابع و بهبود سودآوری کمک می کند.
هزینه خدمات لغو شده و نوبت های خالی
لغو نوبت بیماران، مراجعه نکردن بدون اطلاع قبلی و خالی ماندن ظرفیت پزشکان می تواند درآمد بالقوه کلینیک را کاهش دهد. البته درآمد از دست رفته با هزینه واقعی تفاوت دارد.
اگر برای خدمت لغو شده، مواد مصرفی آماده شده یا نیروی اضافی به کار گرفته شده باشد، هزینه مستقلی نیز ایجاد می شود. بررسی نرخ لغو نوبت، مدیریت فهرست انتظار و یادآوری زمان مراجعه، به استفاده بهتر از ظرفیت درمانگاه کمک می کند.
خطاهای ثبت درآمد و هزینه های مرکز
ثبت تکراری هزینه ها، ثبت نشدن خدمات ارائه شده، انتخاب نادرست سرفصل های حسابداری و تخصیص اشتباه مخارج می توانند گزارش های مالی کلینیک را مخدوش کنند.
این خطاها همیشه به معنای ایجاد هزینه واقعی نیستند، اما ممکن است سود یا زیان گزارش شده را نادرست نشان دهند. در حسابداری مراکز درمانی، کنترل اسناد، تطبیق اطلاعات مالی و استفاده صحیح از نرم افزار حسابداری به افزایش دقت گزارش ها و تصمیم گیری مدیریتی کمک می کند.
نقطه سربه سر کلینیک کجاست و چگونه محاسبه می شود؟
نقطه سربه سر کلینیک زمانی است که درآمد حاصل از ارائه خدمات پزشکی دقیقا با مجموع هزینه های ثابت و متغیر برابر باشد. در این وضعیت، مرکز درمانی نه سود عملیاتی کسب می کند و نه زیان عملیاتی دارد. محاسبه نقطه سربه سر در حسابداری مراکز درمانی به مدیران کمک می کند حداقل تعداد خدمات مورد نیاز برای پوشش هزینه ها را مشخص کنند.
برای محاسبه این شاخص، ابتدا باید هزینه های ثابت مانند اجاره و حقوق ثابت کارکنان را از هزینه های متغیر مانند مواد مصرفی و دستمزد وابسته به تعداد خدمات تفکیک کرد.
فرمول محاسبه نقطه سربه سر کلینیک:
تعداد خدمات در نقطه سربه سر = هزینه های ثابت ÷ (درآمد خالص هر خدمت − هزینه متغیر هر خدمت)
مثال کاربردی:
فرض کنید هزینه ثابت ماهانه یک کلینیک 120 میلیون تومان، درآمد خالص هر خدمت 800 هزار تومان و هزینه متغیر آن 200 هزار تومان باشد.
120.000.000 ÷ (800.000 − 200.000) = 200 خدمت
بنابراین، کلینیک باید ماهانه 200 خدمت ارائه دهد تا به نقطه سربه سر برسد.
البته در مراکز دارای خدمات متنوع، محاسبه دقیق تر نیازمند بررسی ترکیب خدمات و حاشیه فروش هرکدام است. این تحلیل به کنترل هزینه درمانگاه و برنامه ریزی برای افزایش سودآوری کلینیک کمک می کند.
6 نشانه مالی که احتمال بحران در کلینیک را نشان می دهند
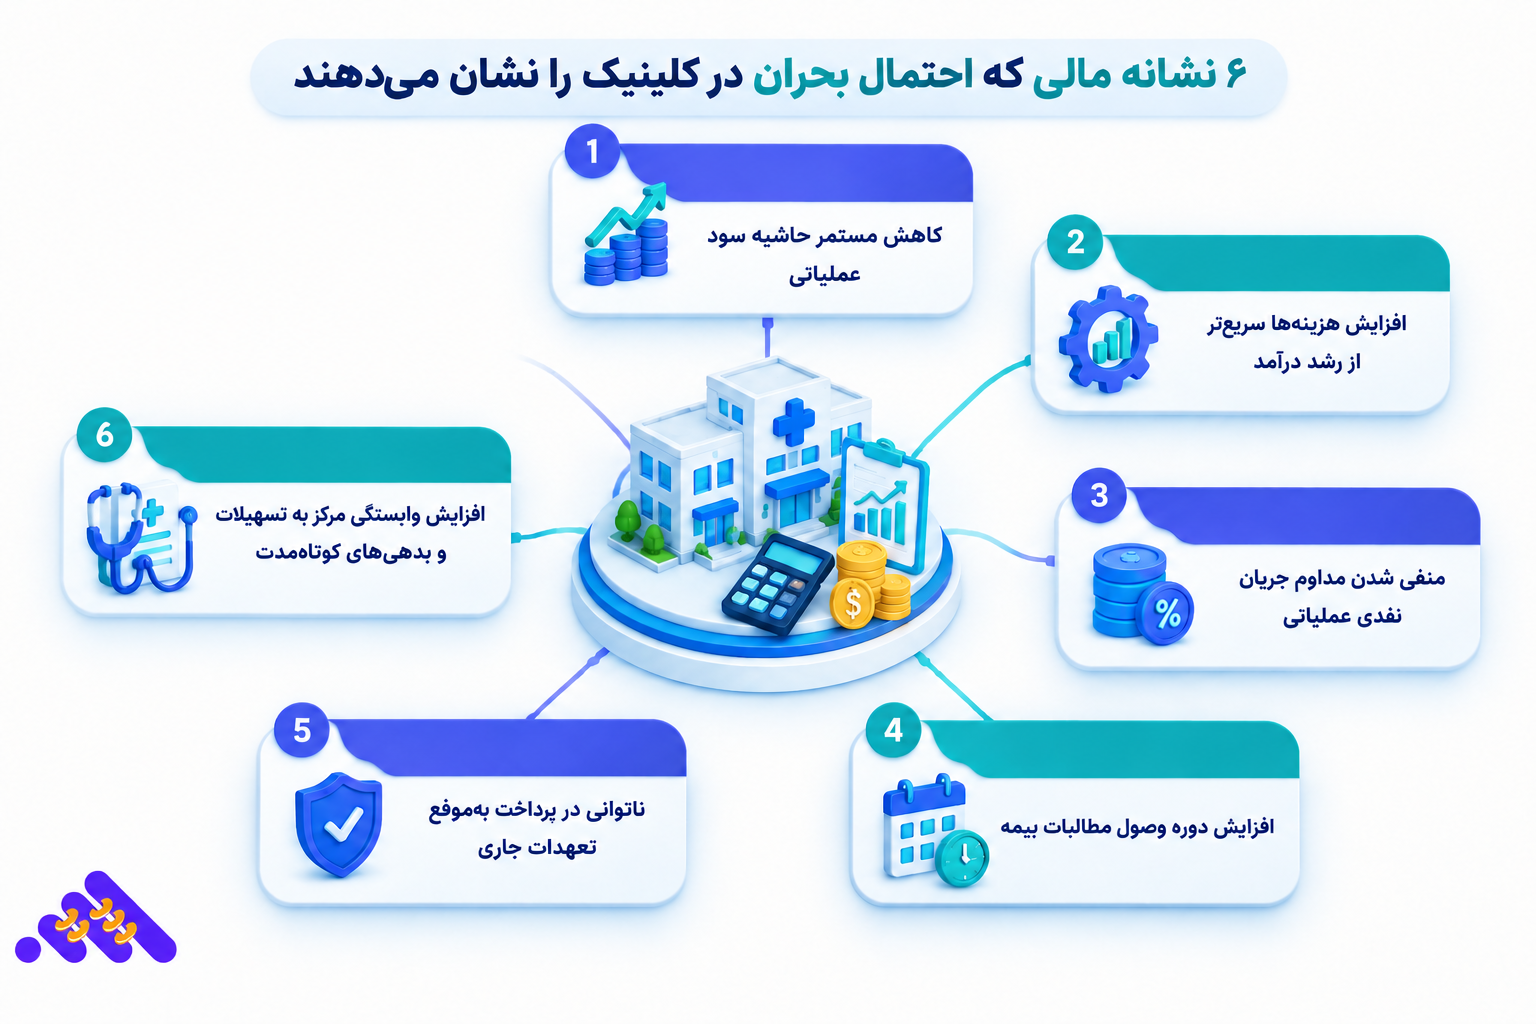
بحران مالی در مراکز درمانی معمولا به صورت ناگهانی ایجاد نمی شود و پیش از آن، نشانه هایی در گزارش های حسابداری و وضعیت نقدینگی مشاهده می شود. در حسابداری مراکز درمانی، بررسی مستمر شاخص هایی مانند حاشیه سود، رشد هزینه ها، مطالبات بیمه و بدهی های جاری به شناسایی مشکلات مالی کمک می کند.
البته مشاهده این نشانه ها لزوما به معنای زیان ده بودن یا ورشکستگی کلینیک نیست. هشدار مالی نشان دهنده افزایش ریسک است، زیان دهی به عملکرد اقتصادی منفی اشاره دارد و ورشکستگی حقوقی تابع شرایط و تشریفات قانونی مشخص است. مهم ترین نشانه های هشداردهنده شامل موارد زیر است:
کاهش مستمر حاشیه سود عملیاتی
کاهش حاشیه سود عملیاتی نشان می دهد سهم کمتری از درآمد خدمات پزشکی پس از کسر هزینه های عملیاتی باقی می ماند. اگر این شاخص طی چند دوره مالی متوالی کاهش پیدا کند، ممکن است هزینه های ارائه خدمات سریع تر از درآمد افزایش یافته باشند.
در تحلیل سود و زیان مرکز درمانی، مقایسه حاشیه سود ماهانه و فصلی به شناسایی این روند و بررسی عوامل موثر بر کاهش سودآوری کلینیک کمک می کند.
افزایش هزینه ها سریع تر از رشد درآمد
زمانی که هزینه حقوق کارکنان، تجهیزات پزشکی، مواد مصرفی و نگهداری مرکز با سرعت بیشتری نسبت به درآمد افزایش پیدا کند، حاشیه سود کلینیک کاهش می یابد.
برای مثال، رشد 15 درصدی درآمد در برابر افزایش 30 درصدی هزینه ها می تواند نشانه فشار مالی باشد. بررسی روند بهای تمام شده خدمات پزشکی و مقایسه هزینه هر خدمت در دوره های مختلف، به مدیران در شناسایی منابع افزایش مخارج کمک می کند.
منفی شدن مداوم جریان نقدی عملیاتی
جریان نقدی عملیاتی منفی به این معناست که پرداخت های نقدی مربوط به فعالیت اصلی کلینیک از دریافت های نقدی آن بیشتر شده است. تداوم این وضعیت می تواند پرداخت حقوق کارکنان، خرید ملزومات و تسویه تعهدات را دشوار کند.
حتی یک مرکز سودده نیز ممکن است به دلیل تاخیر در دریافت مطالبات با کمبود نقدینگی مواجه شود. بنابراین، بررسی صورت جریان وجوه نقد در کنار گزارش سود و زیان ضروری است.
افزایش دوره وصول مطالبات بیمه
طولانی شدن زمان دریافت مطالبات از شرکت های بیمه می تواند سرمایه در گردش کلینیک را تحت فشار قرار دهد. در چنین شرایطی، مرکز خدمات درمانی را ارائه کرده اما وجه مربوط به آن را هنوز دریافت نکرده است.
افزایش دوره وصول مطالبات لزوما به معنای کاهش سود نیست، ولی می تواند توان پرداخت هزینه های جاری را محدود کند. پیگیری اسناد بیمه و بررسی مطالبات سررسید گذشته برای مدیریت نقدینگی اهمیت دارد.
ناتوانی در پرداخت به موقع تعهدات جاری
تاخیر مکرر در پرداخت حقوق کارکنان، بدهی تامین کنندگان، اجاره یا اقساط می تواند نشانه ضعف نقدینگی و افزایش فشار مالی باشد. اگر دارایی های نقدشونده و دریافت های مورد انتظار برای پوشش تعهدات کوتاه مدت کافی نباشند، ادامه فعالیت مرکز با دشواری مواجه می شود. در حسابداری مراکز درمانی، بررسی نسبت جاری، زمان سررسید بدهی ها و پیش بینی جریان نقدی به ارزیابی توان پرداخت تعهدات کمک می کند.
افزایش وابستگی مرکز به تسهیلات و بدهی های کوتاه مدت
استفاده مداوم از تسهیلات کوتاه مدت برای پرداخت هزینه های روزمره می تواند نشان دهد درآمدهای نقدی مرکز پاسخگوی مخارج جاری نیستند. افزایش بدهی، هزینه تامین مالی را نیز بیشتر می کند و ممکن است حاشیه سود را کاهش دهد.
البته دریافت تسهیلات همیشه نشانه بحران نیست و گاهی برای توسعه فعالیت ضروری است. معیار مهم، توان بازپرداخت بدهی از محل جریان نقدی پایدار و حفظ تعادل مالی کلینیک است.
چرا کلینیک سود حسابداری دارد اما برای پرداخت هزینه ها پول کافی ندارد؟
سودآور بودن یک کلینیک همیشه به معنای داشتن نقدینگی کافی برای پرداخت هزینه های جاری نیست. در حسابداری مراکز درمانی، سود حسابداری از تفاوت درآمدها و هزینه های شناسایی شده به دست می آید، اما جریان نقدی نشان می دهد چه مقدار پول واقعا وارد حساب مرکز شده یا از آن خارج شده است.
یکی از دلایل اصلی کمبود نقدینگی، تاخیر شرکت های بیمه در تسویه مطالبات است. همچنین، خرید تجهیزات پزشکی، بازپرداخت تسهیلات و تسویه بدهی های گذشته می توانند موجودی نقد مرکز را کاهش دهند؛ حتی زمانی که صورت سود و زیان عملکرد مثبتی نشان می دهد.
برای مثال، فرض کنید کلینیکی در یک ماه 500 میلیون تومان درآمد و 400 میلیون تومان هزینه شناسایی کرده است. سود حسابداری مرکز 100 میلیون تومان است؛ اما اگر 300 میلیون تومان از درآمدها هنوز توسط بیمه پرداخت نشده باشد، دریافت نقدی مرکز فقط 200 میلیون تومان خواهد بود. در چنین شرایطی، مدیریت جریان نقدی، پیش بینی پرداخت ها و پیگیری مطالبات بیمه برای حفظ توان مالی کلینیک ضروری است.
شاخص های مالی ضروری برای ارزیابی سلامت اقتصادی کلینیک
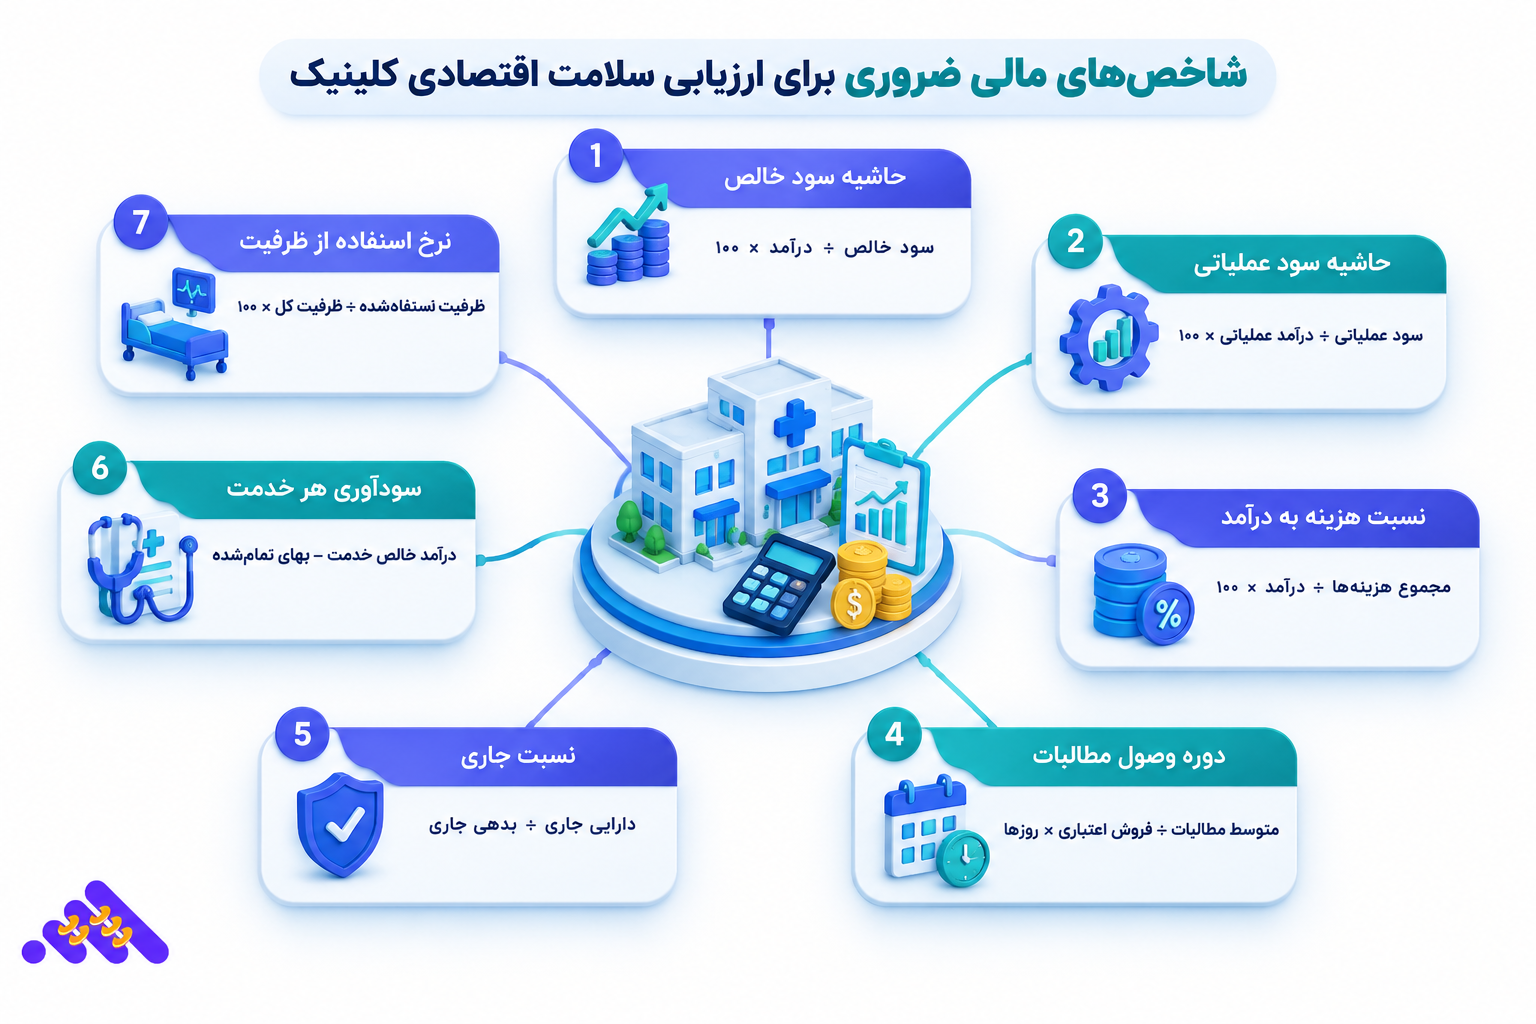
بررسی میزان درآمد به تنهایی برای ارزیابی وضعیت اقتصادی یک مرکز درمانی کافی نیست. مدیران باید بدانند چه سهمی از درآمد به سود تبدیل می شود، هزینه های عملیاتی چه میزان افزایش یافته اند و آیا نقدینگی لازم برای پرداخت تعهدات وجود دارد یا خیر.
در حسابداری مراکز درمانی، شاخص های کلیدی عملکرد مالی (KPI) امکان بررسی دقیق وضعیت اقتصادی، شناسایی مشکلات و تصمیم گیری بر اساس اطلاعات واقعی را فراهم می کنند. تحلیل این شاخص ها در دوره های ماهانه و فصلی به مدیران کمک می کند تغییرات سودآوری کلینیک را شناسایی کرده و پیش از تشدید مشکلات مالی، اقدامات اصلاحی انجام دهند.
| شاخص مالی | نحوه محاسبه | کاربرد در مدیریت کلینیک |
| حاشیه سود خالص | سود خالص ÷ درآمد × 100 | بررسی درصد سود باقی مانده از درآمد |
| حاشیه سود عملیاتی | سود عملیاتی ÷ درآمد عملیاتی × 100 | ارزیابی سودآوری فعالیت اصلی مرکز |
| نسبت هزینه به درآمد | مجموع هزینه های مرتبط ÷ درآمد × 100 | سنجش سهم هزینه ها از درآمد |
| دوره وصول مطالبات | متوسط مطالبات ÷ فروش اعتباری × تعداد روزهای دوره | بررسی سرعت وصول مطالبات بیمه |
| نسبت جاری | دارایی جاری ÷ بدهی جاری | ارزیابی توان پرداخت تعهدات کوتاه مدت |
| سودآوری هر خدمت | درآمد خالص خدمت − بهای تمام شده آن | شناسایی خدمات سودده و زیان ده |
| نرخ استفاده از ظرفیت | ظرفیت استفاده شده ÷ ظرفیت قابل استفاده × 100 | ارزیابی بهره برداری از تجهیزات و امکانات |
هیچ شاخصی به تنهایی وضعیت مالی کلینیک را مشخص نمی کند. برای تحلیل سود و زیان مرکز درمانی باید روند شاخص ها، نوع خدمات، ساختار هزینه ها و شرایط فعالیت مجموعه به صورت همزمان بررسی شوند.
کنترل هزینه درمانگاه بدون کاهش کیفیت خدمات پزشکی
کنترل هزینه درمانگاه به معنای کاهش کیفیت خدمات یا محدود کردن امکانات ضروری بیماران نیست؛ بلکه هدف آن شناسایی مخارج غیرضروری و استفاده موثر از منابع مالی و انسانی است. در حسابداری مراکز درمانی، بررسی دقیق هزینه های عملیاتی و بهای تمام شده خدمات پزشکی به مدیران کمک می کند فرصت های کاهش هزینه را بدون آسیب به استانداردهای درمانی شناسایی کنند. مهم ترین راهکارهای اجرایی برای مدیریت هزینه های کلینیک شامل:
- ثبت دقیق ورود و خروج ملزومات پزشکی، کنترل تاریخ انقضا و جلوگیری از خرید بیش از نیاز.
- بررسی میزان مصرف مواد پزشکی و شناسایی عوامل هدررفت بدون محدود کردن اقلام ضروری.
- تنظیم شیفت کارکنان متناسب با حجم مراجعه بیماران و کاهش اضافه کاری غیرضروری.
- انجام سرویس های دوره ای برای کاهش خرابی دستگاه ها و هزینه تعمیرات ناگهانی.
- کاهش ثبت اطلاعات تکراری، بهبود فرایند پذیرش و جلوگیری از خطاهای مالی.
اجرای این اقدامات می تواند به بهبود سودآوری کلینیک کمک کند؛ مشروط بر اینکه الزامات ایمنی بیمار، کیفیت تشخیص و درمان و استانداردهای حرفه ای مرکز به طور کامل رعایت شوند.
نقش نرم افزار حسابداری 2hs در مدیریت بهای تمام شده و سودآوری کلینیک
مدیریت مالی کلینیک زمانی دشوار می شود که اطلاعات درآمد، هزینه ها، پرداخت ها و اسناد حسابداری به صورت پراکنده ثبت شوند. ورود دستی داده ها نیز احتمال اشتباه، ثبت تکراری اطلاعات و صرف زمان بیشتر برای تهیه گزارش های مالی را افزایش می دهد.
در حسابداری مراکز درمانی، دسترسی به اطلاعات منظم و قابل پیگیری برای بررسی هزینه ها و ارزیابی سودآوری کلینیک اهمیت زیادی دارد. نرم افزار حسابداری می تواند بستر منسجم تری برای ثبت و طبقه بندی اطلاعات مالی فراهم کند و فرایند بررسی عملکرد اقتصادی مرکز را ساده تر سازد.
نرم افزار حسابداری چگونه مدیریت مالی کلینیک را تسهیل می کند؟
استفاده از نرم افزار حسابداری به جای ثبت پراکنده اطلاعات، امکان سازماندهی بهتر اسناد و دسترسی سریع تر به داده های مالی را فراهم می کند. این موضوع می تواند دوباره کاری در ثبت اطلاعات را کاهش دهد و داده های مورد نیاز برای بررسی درآمدها و هزینه ها را در اختیار واحد مالی قرار دهد.
البته محاسبه دقیق بهای تمام شده خدمات پزشکی همچنان به تعریف صحیح هزینه ها، انتخاب مبنای مناسب برای تخصیص مخارج و ثبت دقیق اطلاعات وابسته است.
جایگاه نرم افزار حسابداری 2hs در مدیریت اطلاعات مالی مرکز
نرم افزار حسابداری 2hs می تواند برای ساماندهی فرایند ثبت و مدیریت اطلاعات حسابداری مورد استفاده قرار گیرد. دسترسی منظم به داده های مالی، زمینه مناسب تری برای تحلیل سود و زیان مرکز درمانی و کنترل هزینه ها ایجاد می کند.
با این حال، قابلیت هایی مانند محاسبه خودکار بهای تمام شده هر خدمت، اتصال به سامانه های بیمه یا ارائه گزارش اختصاصی سود هر خدمت باید تنها در صورت وجود این امکانات در نسخه مورد استفاده 2hs مطرح شوند.
برنامه عملیاتی مدیر کلینیک برای بررسی سودآوری در 30 روز
بررسی وضعیت مالی کلینیک نباید تنها به گزارش های پایان سال محدود شود. مدیران مراکز درمانی می توانند با اجرای یک برنامه 30 روزه، تصویری اولیه از درآمدها، هزینه های عملیاتی، نقدینگی و عملکرد اقتصادی بخش های مختلف به دست آورند.
در حسابداری مراکز درمانی، این فرایند با جمع آوری اطلاعات مالی آغاز می شود و با محاسبه بهای تمام شده خدمات پزشکی، شناسایی فعالیت های زیان ده و تدوین برنامه اصلاح هزینه ها ادامه پیدا می کند. جدول زیر مراحل پیشنهادی برای تحلیل سود و زیان مرکز درمانی در یک دوره 30 روزه را نشان می دهد.
| بازه زمانی | اقدامات اجرایی مدیر کلینیک | خروجی مورد انتظار |
| هفته اول | جمع آوری اسناد درآمد، هزینه ها، بدهی ها و مطالبات بیمه | شناسایی وضعیت اولیه مالی مرکز |
| هفته دوم | تفکیک هزینه های مستقیم و غیرمستقیم و محاسبه بهای تمام شده خدمات | تعیین هزینه واقعی خدمات پزشکی |
| هفته سوم | بررسی درآمد و هزینه هر بخش و محاسبه حاشیه سود | شناسایی بخش های سودده و زیان ده |
| هفته چهارم | تحلیل جریان نقدی، بررسی شاخص های مالی و اولویت بندی اقدامات اصلاحی | تدوین برنامه کنترل هزینه و بهبود سودآوری |
اجرای این برنامه به مدیران کمک می کند تصمیمات مالی را بر اساس اطلاعات مستند اتخاذ کنند. البته ارزیابی 30 روزه تنها نقطه شروع است و برای بررسی دقیق سودآوری کلینیک باید روند عملکرد مالی در دوره های طولانی تر نیز تحلیل شود.
سخن پایانی
سودآوری یک کلینیک تنها با تعداد بیماران یا میزان درآمد ماهانه مشخص نمی شود؛ بلکه به مدیریت هزینه ها، جریان نقدی و شناخت عملکرد مالی بخش های مختلف بستگی دارد. حسابداری مراکز درمانی با محاسبه بهای تمام شده خدمات پزشکی، بررسی هزینه های مستقیم و غیرمستقیم و تحلیل گزارش های مالی، به مدیران کمک می کند وضعیت اقتصادی مجموعه را دقیق تر ارزیابی کنند.
شناسایی هزینه های پنهان، محاسبه نقطه سربه سر و بررسی شاخص های مالی می تواند از تشدید مشکلات اقتصادی جلوگیری کند. همچنین، استفاده از ابزارهایی مانند نرم افزار حسابداری 2hs حصین حاسب به ساماندهی اطلاعات مالی و تسهیل فرایندهای حسابداری کمک می کند. در آخر، حفظ سودآوری کلینیک نیازمند نظارت مستمر، کنترل هزینه های غیرضروری و تصمیم گیری بر اساس داده های مالی قابل اعتماد است.
سوالات متداول
-
تفاوت بهای تمام شده هر بیمار با بهای تمام شده هر خدمت پزشکی چیست؟
بهای تمام شده هر خدمت، هزینه ارائه یک خدمت مشخص مانند آزمایش یا سونوگرافی است؛ اما بهای تمام شده هر بیمار می تواند مجموع هزینه چندین خدمت ارائه شده به همان بیمار را شامل شود. در حسابداری مراکز درمانی، انتخاب مبنای محاسبه به هدف تحلیل مالی و نوع فعالیت مرکز بستگی دارد.
-
آیا زیان ده بودن یک بخش درمانی به معنای ضرورت تعطیلی آن است؟
خیر. پیش از تصمیم گیری باید هزینه های قابل اجتناب، درآمد بخش، میزان استفاده از ظرفیت و تاثیر آن بر سایر خدمات بررسی شود. ممکن است یک بخش از نظر حسابداری زیان ده باشد، اما تعطیلی آن باعث کاهش درآمد سایر بخش ها یا افزایش سهم هزینه های ثابت آن ها شود.
-
گزارش سود و زیان کلینیک باید هر چند وقت یک بار تهیه شود؟
تهیه گزارش سود و زیان به صورت ماهانه برای بسیاری از مراکز درمانی مناسب است. همچنین، بررسی فصلی روند درآمدها، هزینه ها و حاشیه سود می تواند به شناسایی تغییرات مالی کمک کند. مراکز بزرگ تر ممکن است به گزارش های مدیریتی هفتگی نیز نیاز داشته باشند.
-
چگونه تاثیر کسورات بیمه را بر سود کلینیک محاسبه کنیم؟
برای بررسی تاثیر کسورات بیمه باید مبلغ مطالبات ثبت شده، کسورات قطعی و درآمد قابل شناسایی را مقایسه کرد. کسوراتی که باعث کاهش درآمد می شوند، می توانند حاشیه سود مرکز را کاهش دهند. در مقابل، تاخیر در پرداخت مطالبات بیشتر بر نقدینگی تاثیر می گذارد.
-
آیا کلینیک های کوچک هم به حسابداری بهای تمام شده نیاز دارند؟
بله. حتی کلینیک های کوچک نیز باید هزینه واقعی خدمات، سهم هزینه های ثابت و میزان سودآوری فعالیت های خود را بررسی کنند. البته روش هزینه یابی می تواند متناسب با تعداد خدمات، ساختار مالی و امکانات حسابداری مرکز ساده تر انتخاب شود.
-
هزینه خرید دستگاه پزشکی در حسابداری کلینیک چگونه ثبت می شود؟
تجهیزات پزشکی که شرایط شناسایی دارایی ثابت را دارند، معمولا به عنوان دارایی ثبت می شوند و بهای قابل استهلاک آن ها طی عمر مفید تخصیص می یابد. در حسابداری مراکز درمانی، سهم استهلاک مرتبط با خدمات باید در محاسبه بهای تمام شده لحاظ شود.
-
آیا افزایش تعرفه خدمات پزشکی باعث افزایش سود کلینیک می شود؟
افزایش تعرفه لزوما به معنای افزایش سود نیست. اگر هزینه های عملیاتی، دستمزد کارکنان و مواد مصرفی با سرعت بیشتری افزایش پیدا کنند، حاشیه سود کاهش می یابد. همچنین، تغییر تعرفه خدمات مشمول مقررات باید مطابق ضوابط قانونی انجام شود.
-
حاشیه سود مناسب برای یک کلینیک خصوصی چقدر است؟
حاشیه سود مناسب به نوع خدمات پزشکی، تعرفه ها، هزینه تجهیزات، تعداد بیماران و ساختار هزینه های مرکز بستگی دارد. برای ارزیابی سودآوری کلینیک باید حاشیه سود خالص و عملیاتی را در دوره های مختلف بررسی و با مراکز مشابه مقایسه کرد. درصد ثابتی برای تمام کلینیک ها وجود ندارد.


ارسال نظر