حسابداری بیمارستان در بن بست کسورات بیمه | پشت پرده سوخت شدن میلیاردها تومان درآمد بیمارستانی
حسابداری بیمارستان در بن بست کسورات بیمه | پشت پرده سوخت شدن میلیاردها تومان درآمد بیمارستانی
حسابداری بیمارستان نقش مهمی در کنترل درآمد، مدیریت مطالبات بیمه و جلوگیری از زیان های مالی مراکز درمانی دارد. با این حال، خطا در ثبت خدمات، نقص اسناد پزشکی و مغایرت تعرفه ها باعث افزایش کسورات بیمه درمانی و وصول نشدن بخشی از درآمد بیمارستان می شود. مدیریت صحیح اسناد بیمه، شناسایی مغایرت های مالی و استفاده از نرم افزار حسابداری 2hs حصین حاسب می تواند فرآیندهای مالی را تسهیل کند. در ادامه، دلایل اصلی کسورات بیمه، تاثیر آن بر حسابداری بیمارستانی و راهکارهای کاهش زیان های مالی را بررسی می کنیم.
چرا بخشی از درآمد بیمارستان ها هرگز وصول نمی شود؟
بخشی از درآمد بیمارستان ها به دلیل نقص در چرخه ثبت، ارسال و پیگیری مطالبات بیمه هرگز به مرحله وصول نمی رسد. در حسابداری بیمارستان، اشتباه در ثبت خدمات، مغایرت تعرفه ها، ناقص بودن مدارک پزشکی و ارسال نادرست پرونده می تواند به کسورات بیمه درمانی منجر شود. ضعف در مدیریت اسناد بیمه بیمارستان نیز باعث می شود برخی مطالبات در زمان مناسب پیگیری یا نسبت به کسورات قابل اعتراض اقدام نشود.
از طرفی، اگر ثبت مطالبات بیمه با اطلاعات واحد درآمد و اسناد پزشکی تطبیق نداشته باشد، شناسایی مبالغ وصول نشده دشوار خواهد شد. در حسابداری بیمارستانی، آموزش مستمر کارکنان مالی، شرکت در برنامه های تخصصی مانند همایش مسیر شغلی و استفاده از گزارش های دقیق می تواند مهارت کارشناسان را ارتقا دهد. در آخر، کنترل درآمد بیمارستان نیازمند پایش مستمر مطالبات، کسورات و مغایرت های مالی است.
پشت پرده کسورات بیمه بیمارستانی؛ پول بیمارستان دقیقا کجا از دست می رود؟
بخش قابل توجهی از زیان های مالی بیمارستان زمانی ایجاد می شود که هزینه خدمات درمانی ثبت شده، اما سازمان بیمه گر تمام مبلغ صورتحساب را تایید نمی کند. در حسابداری بیمارستان، این اختلاف تحت عنوان کسورات بیمه درمانی شناخته می شود و ممکن است ناشی از خطاهای تعرفه ای، نقص مدارک یا مغایرت اطلاعات بیمار باشد. شناسایی منشا این کسورات برای کنترل درآمد بیمارستان و جلوگیری از تکرار اشتباهات ضروری است.
| منشا کسورات | علت ایجاد | پیامد مالی |
| مغایرت تعرفه | ثبت مبلغ نادرست خدمات درمانی | کاهش مبلغ تایید شده بیمه |
| نقص مستندات | نبود مدارک پزشکی مورد نیاز | رد تمام یا بخشی از هزینه |
| خطای کدگذاری | انتخاب کد نامتناسب با خدمت | کسر مبلغ صورتحساب |
| خدمات خارج از تعهد | ثبت خدمات فاقد پوشش بیمه | عدم پرداخت سهم بیمه |
| تاخیر در ارسال اسناد | رعایت نکردن مهلت قراردادی | احتمال رد مطالبات |
| ثبت تکراری خدمات | ارسال چند باره یک خدمت | حذف هزینه تکراری |
در حسابداری بیمارستانی، استفاده از بهترین نرم افزار حسابداری متناسب با نیازهای مرکز می تواند ثبت مطالبات بیمه و بررسی مغایرت های مالی را تسهیل کند. همچنین، نرم افزار حسابداری 2hs حصین حاسب می تواند در ساماندهی اطلاعات حسابداری و تهیه گزارش های مالی مورد استفاده قرار گیرد. البته کاهش کسورات نیازمند کنترل دقیق اسناد پزشکی و هماهنگی واحدهای مرتبط نیز می باشد.
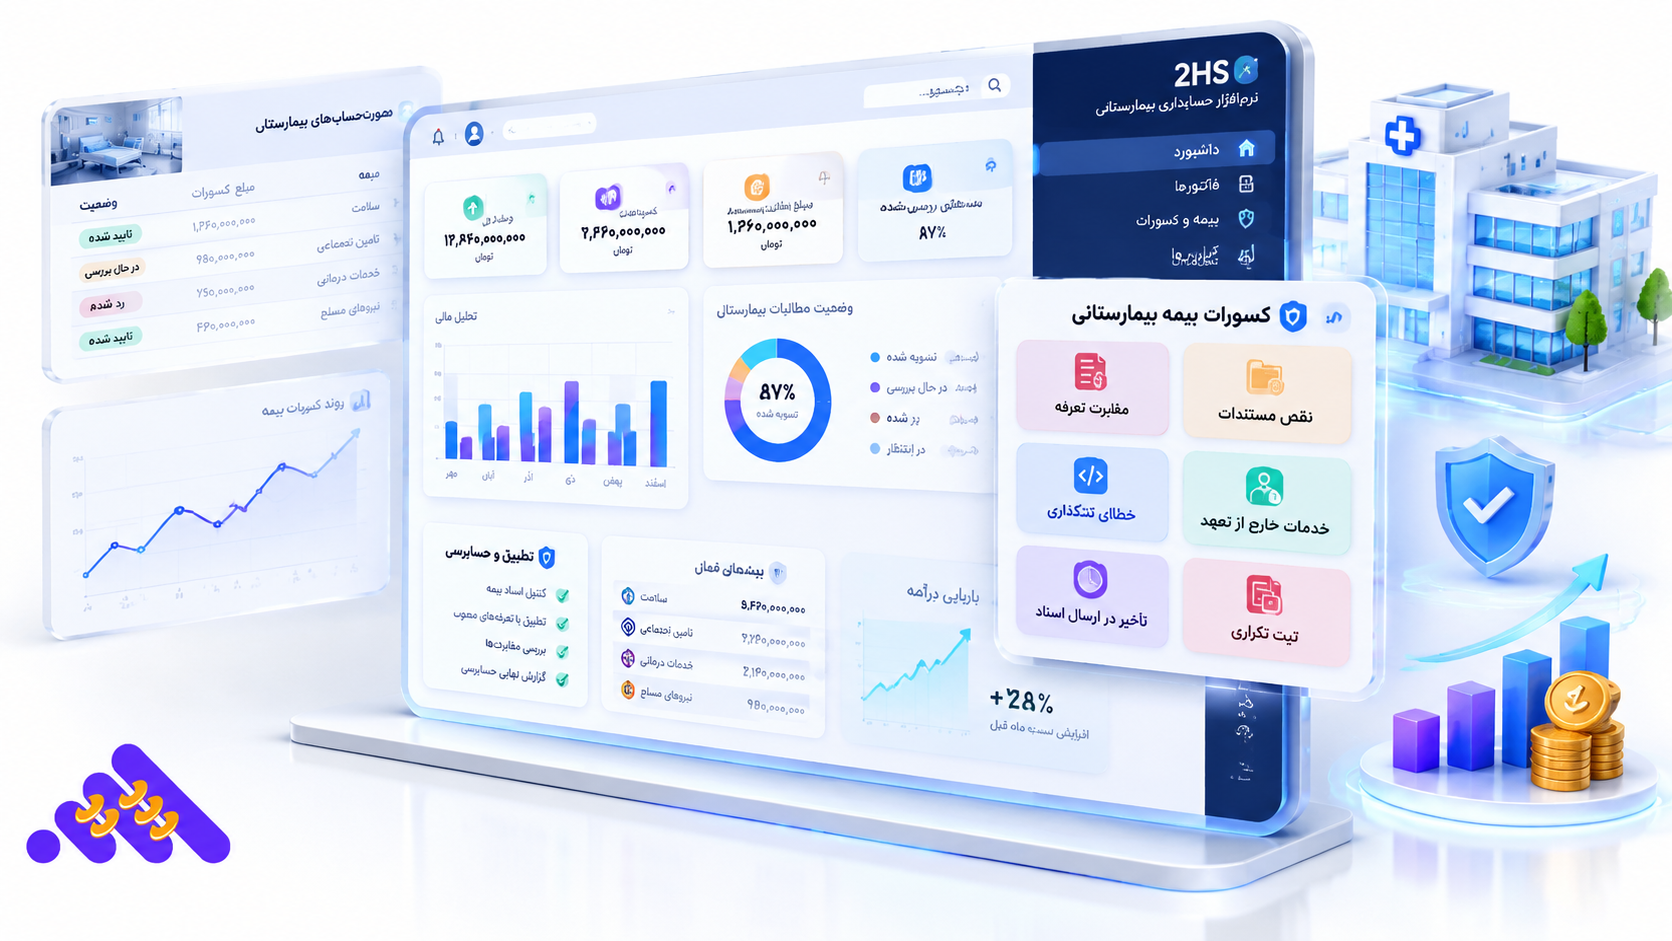
کسورات بیمه چگونه حسابداری بیمارستان را با بحران درآمد مواجه می کند؟
کسورات بیمه درمانی یکی از عوامل ایجاد اختلاف میان درآمد ثبت شده و درآمد قابل وصول بیمارستان است. زمانی که سازمان بیمه گر بخشی از هزینه خدمات درمانی را تایید نمی کند، مبلغ دریافتی بیمارستان کاهش می یابد و برنامه ریزی مالی مرکز با چالش مواجه می شود. در حسابداری بیمارستان، تکرار این وضعیت می تواند پیش بینی جریان نقدینگی، مدیریت هزینه های جاری و پرداخت تعهدات مالی را دشوار کند.
از طرفی، تاخیر در رسیدگی به اسناد و پرداخت مطالبات تایید شده، باعث افزایش مطالبات معوق می شود. البته کسورات قطعی و مطالبات معوق دو مفهوم متفاوت هستند؛ زیرا مبالغ کسر شده لزوما قابل وصول نیستند، اما مطالبات معوق ممکن است پس از پیگیری دریافت شوند.
ضعف در مدیریت اسناد بیمه بیمارستان و نبود هماهنگی میان واحدهای درآمد، ترخیص و حسابداری نیز احتمال بروز مغایرت های مالی را افزایش می دهد. بنابراین، کنترل درآمد بیمارستان مستلزم بررسی مستمر کسورات، پیگیری مطالبات و تطبیق اطلاعات مالی است. استفاده از سیستم های حسابداری منظم می تواند شناسایی اختلافات و تصمیم گیری درباره منابع مالی بیمارستان را تسهیل کند.
تفاوت درآمد ثبت شده، درآمد تایید شده و درآمد وصول شده بیمارستان
در حسابداری بیمارستانی، درآمد ثبت شده مبلغ خدمات درمانی ارائه شده به بیماران است که مطابق ضوابط حسابداری در سیستم مالی شناسایی می شود. درآمد تایید شده، بخشی از مطالبات ارسالی به بیمه است که پس از بررسی اسناد، مورد پذیرش سازمان بیمه گر قرار می گیرد. درآمد وصول شده نیز مبلغی است که بیمارستان عملا از بیمه یا سایر پرداخت کنندگان دریافت کرده است.
برای مثال، ممکن است بیمارستان 500 میلیون تومان خدمات ثبت کند، اما بیمه پس از اعمال کسورات، تنها 450 میلیون تومان را تایید کند و تاکنون 300 میلیون تومان پرداخت شده باشد. بنابراین، ثبت مطالبات بیمه به معنای دریافت قطعی وجه نیست و بررسی این اختلافات برای مدیریت نقدینگی ضروری است.
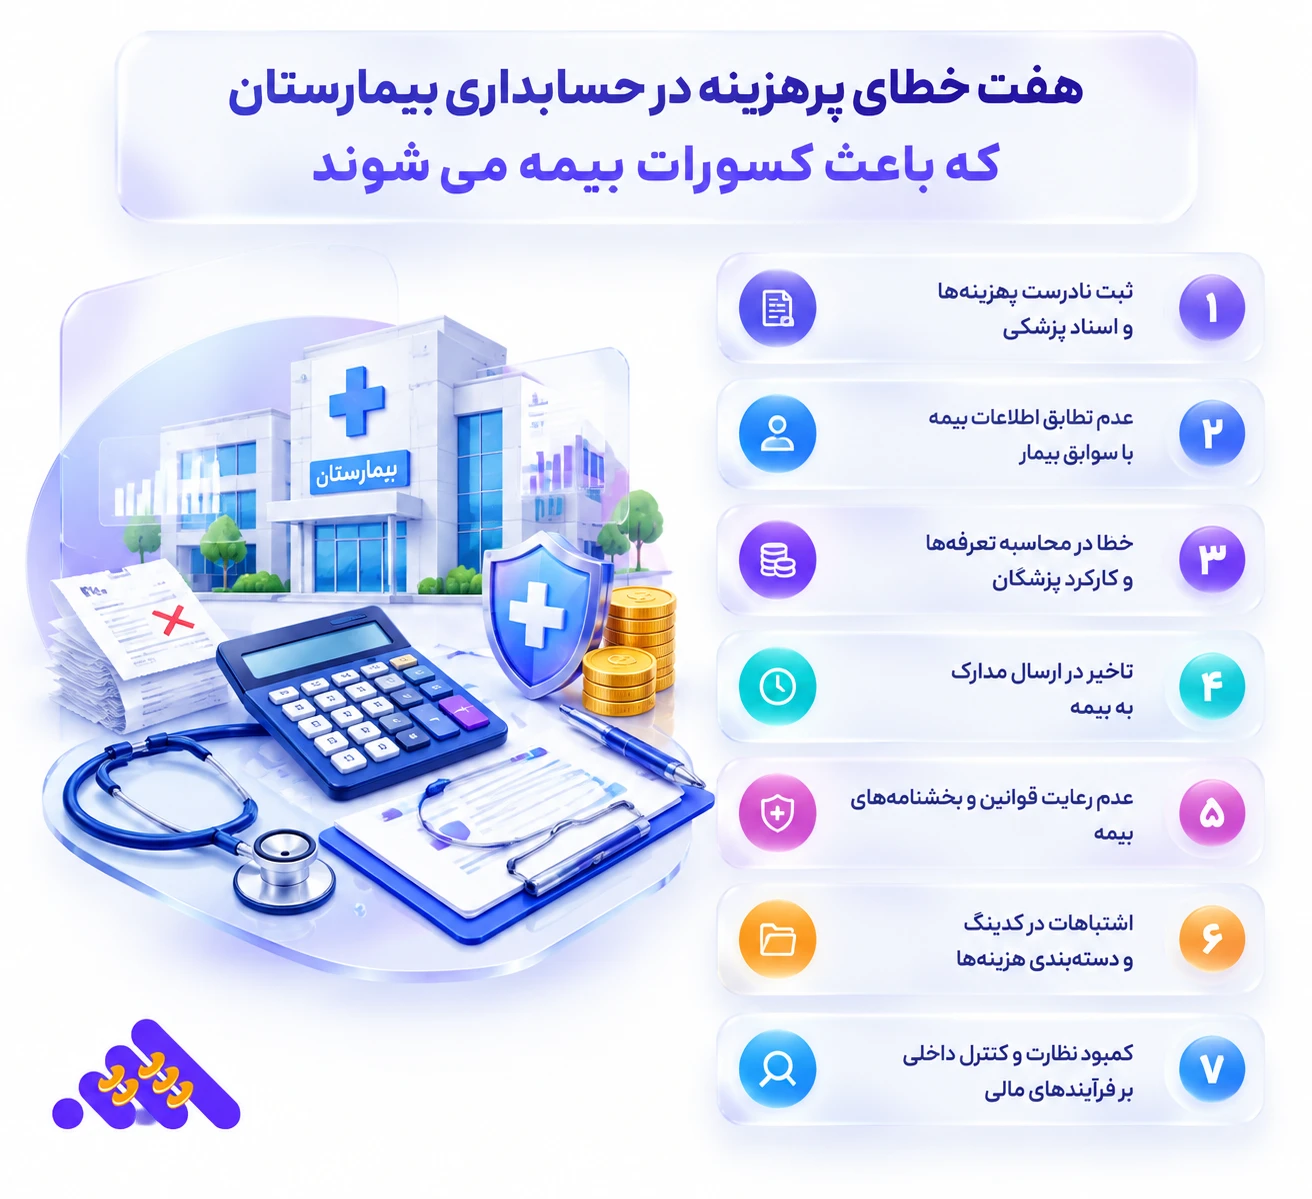
هفت خطای پرهزینه در حسابداری بیمارستان که باعث کسورات بیمه می شوند
بسیاری از کسورات بیمه درمانی نتیجه اشتباهاتی هستند که در مراحل ثبت خدمات، تنظیم صورتحساب و ارسال اسناد پزشکی رخ می دهند. در حسابداری بیمارستان، حتی یک مغایرت کوچک می تواند باعث کاهش مبلغ تایید شده توسط سازمان بیمه گر شود. شناسایی این خطاها به کارشناسان مالی کمک می کند فرآیند ثبت مطالبات بیمه را اصلاح کرده و از تکرار کسورات قابل پیشگیری جلوگیری کنند.
ثبت نادرست کد خدمات تشخیصی و درمانی
هر خدمت درمانی دارای کد مشخصی است که باید مطابق ضوابط تعرفه گذاری و مستندات پزشکی ثبت شود. انتخاب کد اشتباه، ثبت خدمات با کد نامتناسب یا استفاده از کدهای نامعتبر می تواند باعث رد بخشی از صورتحساب شود. در حسابداری بیمارستانی، تطبیق کد خدمات با پرونده بیمار و ضوابط بیمه گر، نقش مهمی در کاهش مغایرت های مالی و جلوگیری از کسورات دارد.
مغایرت اطلاعات پرونده بیمار با اسناد بیمه
اختلاف میان اطلاعات هویتی بیمار، شماره بیمه، تاریخ بستری، نوع خدمت و مشخصات ثبت شده در اسناد ارسالی می تواند فرآیند رسیدگی بیمه را مختل کند. این مغایرت ها معمولا از ورود نادرست اطلاعات یا نبود هماهنگی میان واحدهای پذیرش و ترخیص ایجاد می شوند. مدیریت اسناد بیمه بیمارستان باید شامل کنترل اطلاعات پرونده پیش از ارسال به سازمان بیمه گر باشد تا احتمال رد اسناد کاهش یابد.
اعمال اشتباه تعرفه های درمانی
استفاده از تعرفه های قدیمی، انتخاب نادرست ضرایب خدمات یا اعمال اشتباه سهم بیمه و بیمار از دلایل مهم کسورات بیمه درمانی است. این خطاها زمانی افزایش می یابند که تغییرات تعرفه ای به موقع در سیستم های مالی اعمال نشوند. برای کنترل درآمد بیمارستان، کارشناسان باید تعرفه های ثبت شده را با ضوابط سال مربوط، نوع قرارداد بیمه و شرایط ارائه خدمت تطبیق دهند.
ثبت خدمات خارج از پوشش بیمه بدون کنترل تعهدات
تمام خدمات تشخیصی و درمانی تحت پوشش یکسان سازمان های بیمه گر قرار ندارند. ثبت خدمات خارج از تعهد، بدون بررسی شرایط قرارداد، سقف پوشش یا الزامات تایید قبلی می تواند باعث عدم پرداخت سهم بیمه شود. در حسابداری بیمارستان، بررسی تعهدات بیمه پیش از ارائه خدمات برنامه ریزی شده و اطلاع رسانی درباره هزینه های احتمالی به بیمار، از ایجاد مطالبات غیرقابل وصول جلوگیری می کند.
ارسال اسناد ناقص به سازمان های بیمه گر
نبود گزارش جراحی، شرح اقدامات درمانی، نتایج آزمایشگاهی یا سایر مدارک الزامی می تواند باعث کسورات بیمه شود. نوع مستندات مورد نیاز به خدمت ارائه شده و ضوابط بیمه گر بستگی دارد. کارشناسان مسئول باید پیش از ارسال صورتحساب، کامل بودن مدارک را بررسی کنند. همچنین، هنگام استخدام حسابدار برای واحد درآمد بیمارستان، آشنایی با فرآیند رسیدگی به اسناد بیمه یک مزیت تخصصی محسوب می شود.
ثبت نشدن اصلاحات اسناد در سیستم مالی
گاهی پس از بررسی پرونده، مبلغ صورتحساب یا اطلاعات خدمات اصلاح می شود، اما تغییرات در سیستم حسابداری ثبت نمی گردد. این وضعیت باعث اختلاف میان اسناد ارسالی، مبالغ تایید شده و مانده حساب بیمه گر خواهد شد. ثبت مطالبات بیمه باید همراه با مستندسازی اصلاحات، تعدیلات و کسورات قطعی انجام شود تا گزارش های مالی وضعیت واقعی مطالبات بیمارستان را منعکس کنند.
نبود تطبیق منظم میان اطلاعات واحد درآمد و حسابداری
زمانی که اطلاعات واحد درآمد، ترخیص و حسابداری به صورت دوره ای تطبیق داده نشوند، احتمال شناسایی دیرهنگام مغایرت ها افزایش می یابد. ممکن است صورتحسابی در واحد درآمد اصلاح شده باشد، اما همان تغییر در حساب های دریافتنی ثبت نشود. استفاده از نرم افزار حسابداری 2hs حصین حاسب برای ساماندهی اطلاعات مالی، در کنار کنترل های داخلی، می تواند پیگیری مغایرت ها و بررسی وضعیت مطالبات را تسهیل کند.
از پذیرش بیمار تا تسویه بیمه؛ کدام مرحله بیشترین ریسک کسورات را دارد؟
فرآیند مالی بیمارستان از زمان پذیرش بیمار آغاز می شود و تا دریافت مطالبات از سازمان بیمه گر ادامه دارد. در حسابداری بیمارستان، هر مرحله از این چرخه می تواند منشا خطاهایی باشد که به کسورات بیمه درمانی منجر می شوند. هنگام پذیرش، ثبت نادرست اطلاعات بیمه یا بررسی نکردن اعتبار پوشش درمانی، احتمال بروز مغایرت را افزایش می دهد.
در مرحله ارائه خدمات، ثبت ناقص اقدامات پزشکی، انتخاب کدهای اشتباه و نبود مستندات کافی، مشکلات بیشتری ایجاد می کند. هنگام ترخیص نیز محاسبه نادرست تعرفه ها یا سهم بیمه می تواند مبلغ صورتحساب را تحت تاثیر قرار دهد. با این حال، مرحله کنترل نهایی صورتحساب و ارسال اسناد به بیمه گر، یکی از حساس ترین نقاط شناسایی و پیشگیری از کسورات است؛
زیرا خطاهای مراحل قبلی در این بخش تجمیع می شوند. پس از ارسال نیز پیگیری وضعیت رسیدگی، ثبت مطالبات بیمه و تطبیق مبالغ تایید شده با وجوه دریافتی اهمیت دارد. مدیریت اسناد بیمه بیمارستان و کنترل مستمر اطلاعات مالی در تمام این مراحل، احتمال کسورات قابل پیشگیری را کاهش می دهد.
نقش واحد پذیرش، ترخیص و اسناد پزشکی در جلوگیری از کسورات
کاهش کسورات بیمه تنها وظیفه واحد حسابداری نیست و به هماهنگی بخش های مختلف بیمارستان وابسته است. واحد پذیرش مسئول ثبت صحیح اطلاعات بیمار و بررسی وضعیت بیمه است. واحد ترخیص باید خدمات ارائه شده، تعرفه ها و سهم پرداختی بیمه را کنترل کند.
همچنین، واحد اسناد پزشکی وظیفه بررسی کامل بودن مستندات درمانی و انطباق آن ها با خدمات ثبت شده را بر عهده دارد. در حسابداری بیمارستانی، انتقال دقیق اطلاعات میان این واحدها باعث کاهش مغایرت های مالی می شود. ضعف در هماهنگی می تواند به افزایش کسورات، تاخیر در وصول مطالبات و اختلال در کنترل درآمد بیمارستان منجر شود.
ثبت مطالبات بیمه در حسابداری بیمارستان؛ اشتباهی که گزارش های مالی را گمراه می کند
ثبت مطالبات بیمه در حسابداری بیمارستان باید بر اساس خدمات ارائه شده، سهم تعهدات بیمه گر و ضوابط شناسایی درآمد انجام شود. یکی از خطاهای مهم، یکسان در نظر گرفتن مطالبات ارسال شده، تایید شده و وصول شده است؛ اشتباهی که باعث نمایش غیرواقعی وضعیت نقدینگی و حساب های دریافتنی می شود. در حسابداری بیمارستانی، مطالبات در حال رسیدگی باید از مبالغ تایید شده تفکیک شوند.
همچنین، کسورات بیمه درمانی پس از اعلام نتیجه رسیدگی، نیازمند بررسی و ثبت اصلاحات مالی متناسب با وضعیت پرونده هستند. افشای نقاطی که باعث برگشت یا کسر اسناد بیمه می شوند به مدیران مالی کمک می کند منشا مغایرت ها را شناسایی کرده و فرآیند مدیریت اسناد بیمه بیمارستان را اصلاح کنند. تطبیق دوره ای مانده حساب بیمه گران با گزارش های رسیدگی، ثبت تعدیلات مستند و پیگیری مطالبات معوق، از الزامات کنترل درآمد بیمارستان و تهیه گزارش های مالی قابل اتکا محسوب می شود.
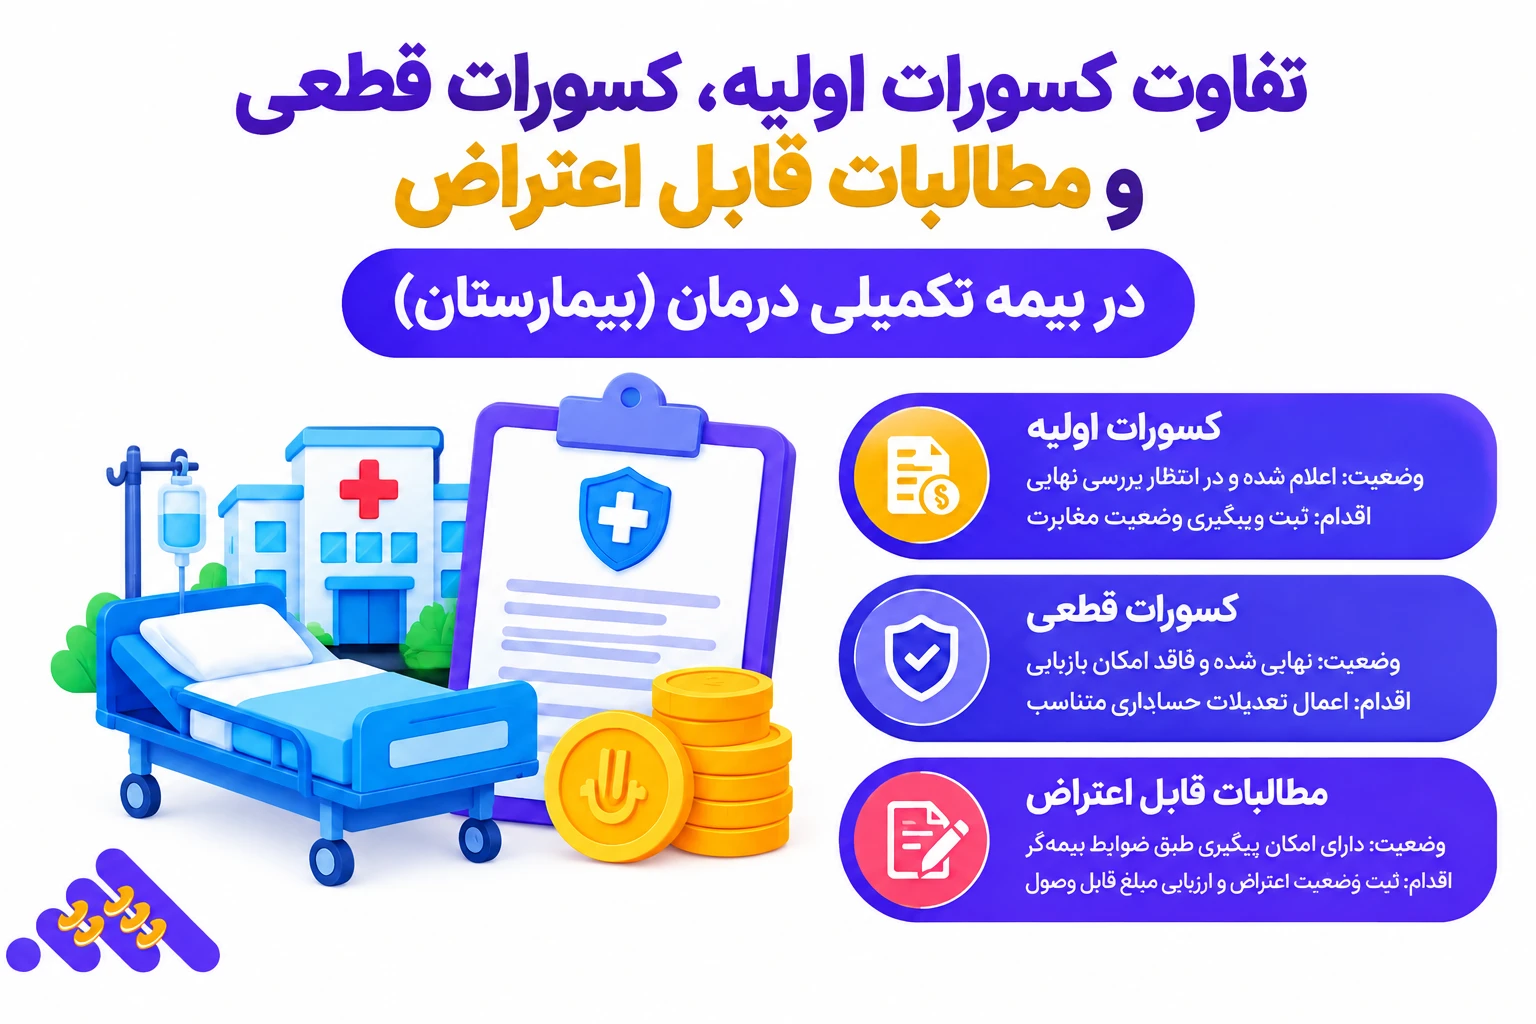
تفاوت کسورات اولیه، کسورات قطعی و مطالبات قابل اعتراض
در حسابداری بیمارستان، تمام مبالغ کسر شده از اسناد بیمه وضعیت یکسانی ندارند. برخی کسورات در مرحله رسیدگی اولیه اعلام می شوند، بعضی پس از بررسی نهایی قطعی شده و گروهی نیز با ارائه مستندات قابل اعتراض هستند. تفکیک این موارد برای ثبت صحیح مطالبات بیمه و جلوگیری از ارائه گزارش های مالی گمراه کننده ضروری است.
| نوع کسورات | وضعیت رسیدگی | اقدام واحد حسابداری |
| کسورات اولیه | اعلام شده و در انتظار بررسی نهایی | ثبت و پیگیری وضعیت مغایرت |
| کسورات قطعی | نهایی شده و فاقد امکان بازیابی در فرآیند جاری | اعمال تعدیلات حسابداری متناسب |
| مطالبات قابل اعتراض | دارای امکان پیگیری طبق ضوابط بیمه گر | ثبت وضعیت اعتراض و ارزیابی مبلغ قابل وصول |
مدیریت اسناد بیمه بیمارستان؛ چگونه از رد شدن پرونده های درمانی جلوگیری کنیم؟
مدیریت اسناد بیمه بیمارستان یکی از فرآیندهای مهم در حسابداری بیمارستان است که تاثیر مستقیمی بر کاهش کسورات بیمه درمانی و تسریع وصول مطالبات دارد. نقص مدارک، مغایرت اطلاعات بیمار، ثبت نادرست خدمات و رعایت نکردن ضوابط بیمه گر می تواند باعث رد تمام یا بخشی از هزینه های درمانی شود.
برای جلوگیری از این مشکلات، لازم است اسناد پزشکی و اطلاعات مالی پیش از ارسال به سازمان بیمه گر بررسی شوند. همچنین، هماهنگی میان واحدهای پذیرش، ترخیص، اسناد پزشکی و حسابداری بیمارستانی اهمیت زیادی دارد. استفاده از سیستم های حسابداری منظم نیز به پیگیری وضعیت مطالبات و شناسایی اختلافات مالی کمک می کند. مهم ترین اقدامات برای جلوگیری از رد اسناد بیمه بیمارستان عبارت اند از:
- بررسی صحت اطلاعات هویتی و مشخصات بیمه بیمار
- کنترل اعتبار بیمه و تعهدات سازمان بیمه گر
- تطبیق کد خدمات درمانی با مستندات پرونده پزشکی
- بررسی تعرفه های ثبت شده مطابق قرارداد بیمه
- کنترل کامل بودن مدارک پزشکی و گزارش های درمانی
- بررسی مجوزها و تاییدیه های مورد نیاز خدمات
- شناسایی و اصلاح مغایرت های صورتحساب پیش از ارسال
- رعایت مهلت قانونی یا قراردادی ارسال اسناد بیمه
- ثبت مطالبات بیمه و پیگیری وضعیت رسیدگی به پرونده ها
- تحلیل دلایل کسورات قبلی برای پیشگیری از تکرار خطاها
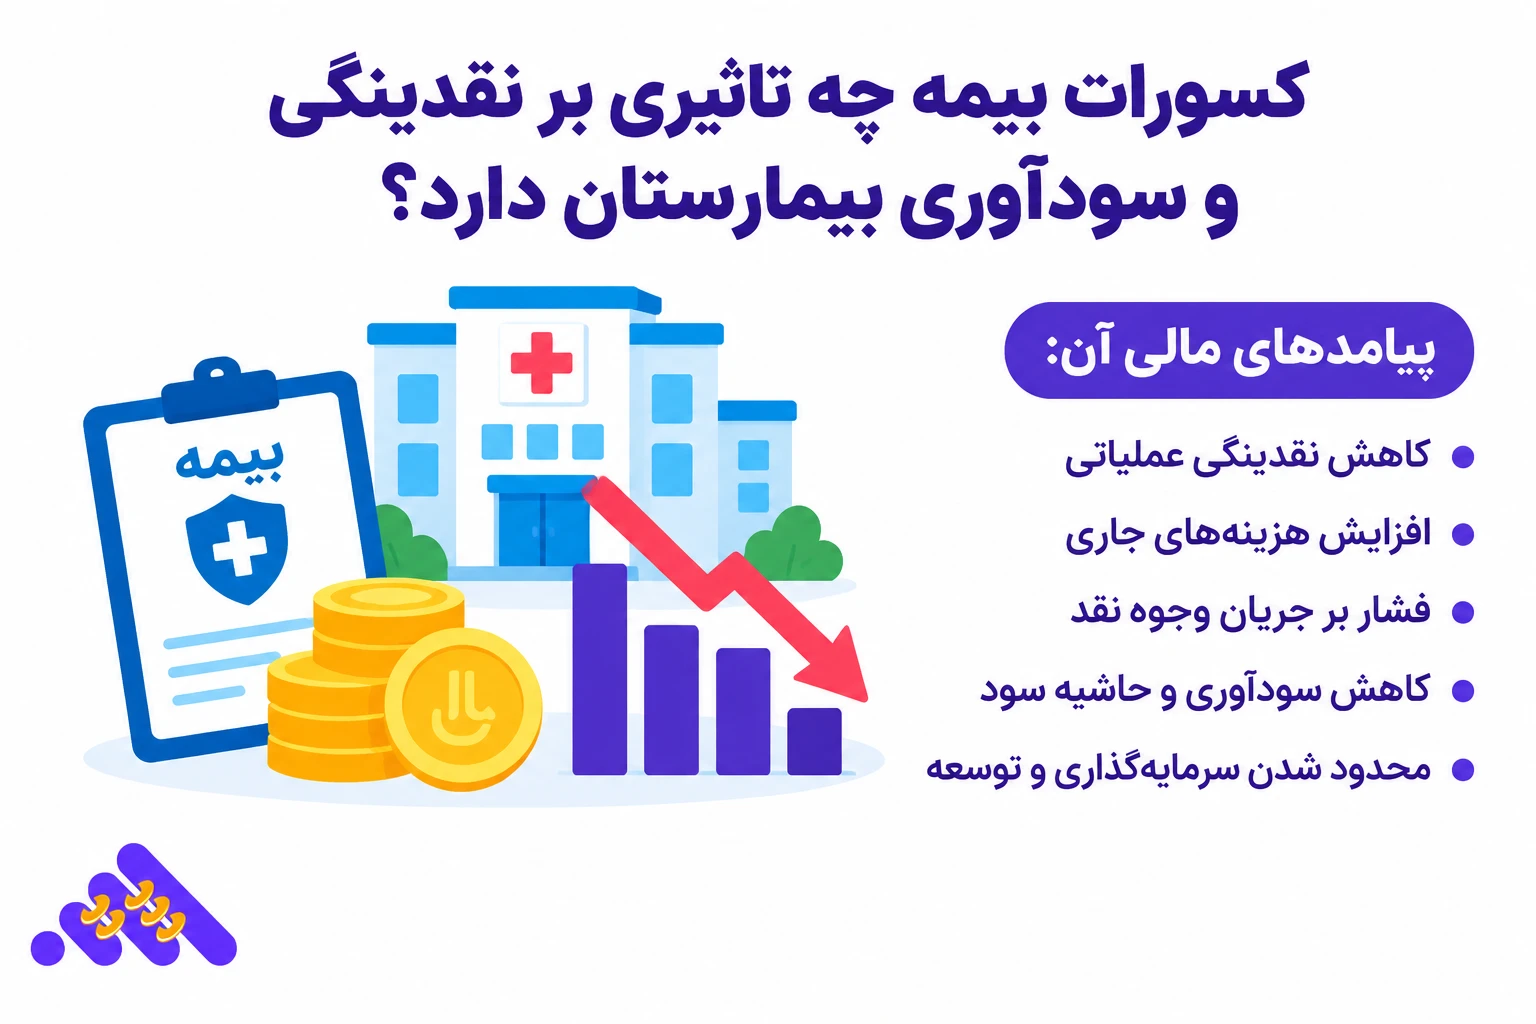
کسورات بیمه چه تاثیری بر نقدینگی و سودآوری بیمارستان دارد؟
کسورات بیمه درمانی مستقیما بر درآمد قابل وصول، جریان نقدینگی و عملکرد مالی مراکز درمانی تاثیر می گذارد. در حسابداری بیمارستان، زمانی که سازمان بیمه گر بخشی از هزینه خدمات را تایید نمی کند، بیمارستان با اختلاف میان درآمد ثبت شده و مبلغ قابل دریافت مواجه می شود. عوامل ایجاد این اختلاف، از خطای کد گذاری تا نقص مدارک و تاخیر ثبت، می توانند فرآیند وصول مطالبات را مختل کنند.
در حسابداری بیمارستانی، افزایش کسورات قطعی علاوه بر کاهش درآمد قابل تحقق، ممکن است سود عملیاتی را نیز تحت تاثیر قرار دهد. از طرفی، تاخیر در پرداخت مطالبات تایید شده، حتی بدون ایجاد کسورات جدید، فشار نقدینگی را افزایش می دهد. بنابراین، مدیریت اسناد بیمه بیمارستان و ثبت مطالبات بیمه باید با کنترل مستمر مغایرت های مالی همراه باشد. مهم ترین پیامدهای کسورات بیمه بر وضعیت مالی بیمارستان عبارت اند از:
- کاهش درآمد قابل وصول از سازمان های بیمه گر
- افزایش احتمال شناسایی زیان ناشی از مطالبات غیرقابل وصول
- ایجاد اختلال در جریان نقدینگی عملیاتی
- افزایش فشار مالی برای پرداخت حقوق و هزینه های جاری
- دشوار شدن تسویه بدهی تامین کنندگان تجهیزات و دارو
- کاهش دقت پیش بینی درآمد و بودجه بندی بیمارستان
- افزایش هزینه های اداری رسیدگی و پیگیری اعتراضات
- محدود شدن منابع مالی قابل تخصیص به توسعه خدمات درمانی
- افزایش ضرورت کنترل درآمد بیمارستان و پایش مطالبات معوق
چرا گزارش های مالی بیمارستان همیشه میزان واقعی کسورات بیمه را نشان نمی دهند؟
گزارش های مالی بیمارستان زمانی تصویر دقیقی از کسورات بیمه درمانی ارائه می دهند که اطلاعات واحد درآمد، اسناد پزشکی و حسابداری با یکدیگر تطبیق داشته باشند. در حسابداری بیمارستان، ثبت اطلاعات در سامانه های جداگانه، تاخیر در اعمال اصلاحات و نبود تفکیک میان کسورات اولیه و قطعی می تواند باعث نمایش نادرست مطالبات شود.
گاهی مبلغ صورتحساب در واحد درآمد اصلاح می شود، اما تغییرات آن در حساب های دریافتنی ثبت نمی گردد. همچنین، نبود گزارش تفکیکی برای هر سازمان بیمه گر، شناسایی کسورات پرتکرار و بررسی مطالبات معوق را دشوار می کند.
در حسابداری بیمارستانی، تطبیق دوره ای اسناد ارسالی، مبالغ تایید شده و وجوه وصول شده برای کنترل درآمد بیمارستان ضروری است. استفاده از نرم افزار حسابداری 2hs حصین حاسب برای ساماندهی ثبت های مالی و گزارش گیری حسابداری، در کنار کنترل های داخلی، می تواند به شناسایی مغایرت ها کمک کند.
کنترل درآمد بیمارستان با شناسایی کسورات پنهان و مطالبات وصول نشده
کنترل درآمد بیمارستان زمانی موثر است که تمام مراحل ثبت خدمات، ارسال اسناد، رسیدگی بیمه و وصول مطالبات به صورت مستمر بررسی شوند. در حسابداری بیمارستان، کسورات پنهان معمولا به مغایرت هایی اشاره دارند که به دلیل ثبت ناقص اطلاعات، اصلاح نشدن صورتحساب ها یا نبود گزارش های تفکیکی به موقع شناسایی نمی شوند.
برای شناسایی این موارد، مقایسه مبالغ ارسالی با مبالغ تایید شده بیمه، بررسی دلایل کسورات بیمه درمانی و تحلیل مطالبات معوق ضروری است. همچنین، ثبت مطالبات بیمه باید به گونه ای انجام شود که وضعیت پرونده های در حال رسیدگی، تایید شده و تسویه شده مشخص باشد.
در حسابداری بیمارستانی، تهیه گزارش های دوره ای بر اساس نوع بیمه، بخش درمانی و علت کسورات به شناسایی الگوهای تکراری کمک می کند. استفاده از اطلاعات مالی دقیق، مدیریت اسناد بیمه بیمارستان را بهبود می دهد و زمینه اصلاح فرآیندهای درآمدی را فراهم می سازد.
چگونه کسورات بیمه بیمارستان را قبل از ارسال اسناد کاهش دهیم؟
کاهش کسورات بیمه درمانی باید پیش از ارسال صورتحساب به سازمان بیمه گر آغاز شود. در حسابداری بیمارستان، کنترل اولیه اطلاعات بیمار، تعرفه خدمات، مستندات پزشکی و مبالغ ثبت شده می تواند از بسیاری از مغایرت های قابل پیشگیری جلوگیری کند.
اجرای یک فرآیند مشخص برای بررسی اسناد، علاوه بر کاهش احتمال رد پرونده، به تسریع رسیدگی و بهبود کنترل درآمد بیمارستان کمک می کند. برای دستیابی به این هدف، اجرای هفت مرحله زیر ضروری است.
بررسی اعتبار پوشش بیمه و تعهدات مرتبط
اولین مرحله، بررسی وضعیت بیمه بیمار هنگام پذیرش و پیش از ارائه خدمات برنامه ریزی شده است. کارشناس مربوط باید اعتبار پوشش، نوع قرارداد، سهم پرداختی بیمه و محدودیت های احتمالی خدمات را بررسی کند. همچنین، خدمات نیازمند تایید قبلی باید شناسایی شوند. ثبت نتیجه این بررسی در پرونده بیمار، احتمال ایجاد مطالبات خارج از تعهد و اختلافات مالی هنگام رسیدگی بیمه را کاهش می دهد.
کنترل کدهای خدمات و تعرفه های اعمال شده
کد خدمات تشخیصی و درمانی باید با نوع اقدام انجام شده، مستندات پرونده و تعرفه های قابل اعمال مطابقت داشته باشد. در حسابداری بیمارستانی، استفاده از کد اشتباه یا تعرفه نامعتبر می تواند باعث کسورات بیمه شود. کارشناسان واحد درآمد باید تغییرات تعرفه ای، ضرایب مربوط و شرایط قرارداد بیمه گر را بررسی کنند. کنترل کدها پیش از صدور صورتحساب نهایی، از تکرار مغایرت های مالی جلوگیری می کند.
تطبیق خدمات ثبت شده با پرونده پزشکی
تمام خدمات درج شده در صورتحساب باید دارای مستندات قابل استناد در پرونده پزشکی بیمار باشند. برای مثال، ثبت هزینه جراحی بدون گزارش عمل یا درج خدمات تشخیصی بدون مدارک مورد نیاز می تواند باعث کسورات شود. مسئول بررسی اسناد باید اطلاعات ثبت شده در سیستم درآمد را با دستورات پزشک، گزارش اقدامات درمانی و سایر مدارک تطبیق دهد و مغایرت ها را پیش از ارسال اصلاح کند.
بررسی کامل بودن مستندات الزامی
مدارک مورد نیاز برای رسیدگی بیمه با توجه به نوع خدمت، قرارداد و ضوابط سازمان بیمه گر متفاوت است. واحد اسناد پزشکی باید وجود مدارکی مانند گزارش جراحی، خلاصه پرونده، نتایج اقدامات تشخیصی و تاییدیه های ضروری را کنترل کند. استفاده از چک لیست اختصاصی برای هر گروه خدمات، فرآیند مدیریت اسناد بیمه بیمارستان را منظم کرده و احتمال برگشت پرونده به دلیل نقص مدارک را کاهش می دهد.
شناسایی صورتحساب های دارای مغایرت
پیش از ارسال اسناد، صورتحساب هایی که دارای اختلاف مبلغ، ثبت تکراری خدمات، کد نامعتبر یا اطلاعات ناقص هستند باید شناسایی شوند. در حسابداری بیمارستان، تطبیق اطلاعات واحد درآمد با پرونده پزشکی و سوابق مالی بیمار اهمیت دارد. بهتر است پرونده های دارای مغایرت تا زمان بررسی نهایی از چرخه ارسال جدا شوند. این اقدام احتمال کسورات بیمه درمانی و نیاز به اصلاح مجدد اسناد را کاهش می دهد.
کنترل مهلت ارسال اسناد به بیمه گر
ارسال اسناد خارج از مهلت تعیین شده در قرارداد یا ضوابط بیمه گر ممکن است باعث رد مطالبات شود. واحد درآمد باید برای هر سازمان بیمه گر، تقویم مشخصی از مهلت ارسال پرونده ها داشته باشد. همچنین، تاریخ ترخیص، تکمیل مدارک و ارسال نهایی باید ثبت شود. پایش پرونده های ارسال نشده و تعیین مسئول پیگیری، از انباشته شدن اسناد و افزایش ریسک کسورات جلوگیری می کند.
تایید نهایی اطلاعات مالی پیش از ارسال
آخرین مرحله، بررسی نهایی صورتحساب توسط مسئول تعیین شده در فرآیند کنترل درآمد بیمارستان است. در این مرحله باید مبلغ خدمات، سهم بیمه گر، سهم بیمار، اصلاحات مالی و وضعیت مدارک کنترل شود. همچنین، ثبت مطالبات بیمه باید با اطلاعات نهایی صورتحساب هماهنگ باشد.
اعتراض به کسورات بیمه؛ چگونه مطالبات قابل بازیابی بیمارستان را شناسایی کنیم؟
اعتراض به کسورات بیمه درمانی یکی از فرآیندهای مهم برای بازیابی مطالبات بیمارستان و جلوگیری از کاهش درآمد قابل وصول است. در حسابداری بیمارستان، تمام مبالغ کسر شده قابلیت بازگشت ندارند؛ بنابراین، کارشناسان مالی باید کسورات قابل اعتراض را از موارد قطعی تفکیک کنند. بررسی علت رد اسناد، تطبیق گزارش رسیدگی بیمه با مدارک پزشکی و شناسایی مغایرت های قابل اصلاح، مبنای تصمیم گیری برای ثبت اعتراض است.
در حسابداری بیمارستانی، پیگیری اعتراضات باید براساس مهلت ها و ضوابط هر سازمان بیمه گر انجام شود. همچنین، ثبت مطالبات بیمه و نتایج رسیدگی به اعتراضات، نقش مهمی در کنترل درآمد بیمارستان و جلوگیری از ارائه گزارش های مالی نادرست دارد. مهم ترین اقدامات برای شناسایی و بازیابی مطالبات ناشی از کسورات شامل:
- دریافت گزارش تفصیلی کسورات از سازمان بیمه گر
- تفکیک کسورات اولیه، قطعی و قابل اعتراض
- بررسی علت کسر مبلغ هر خدمت درمانی
- تطبیق اسناد بیمه با مستندات پرونده پزشکی
- شناسایی مغایرت های تعرفه ای و کدگذاری قابل اصلاح
- جمع آوری مدارک تکمیلی برای اثبات مطالبات
- ثبت اعتراض در مهلت تعیین شده توسط بیمه گر
- پیگیری وضعیت رسیدگی و پاسخ سازمان بیمه
- ثبت نتایج اعتراض و اصلاح مانده حساب بیمه گر
- تحلیل کسورات تکراری برای پیشگیری از زیان های بعدی
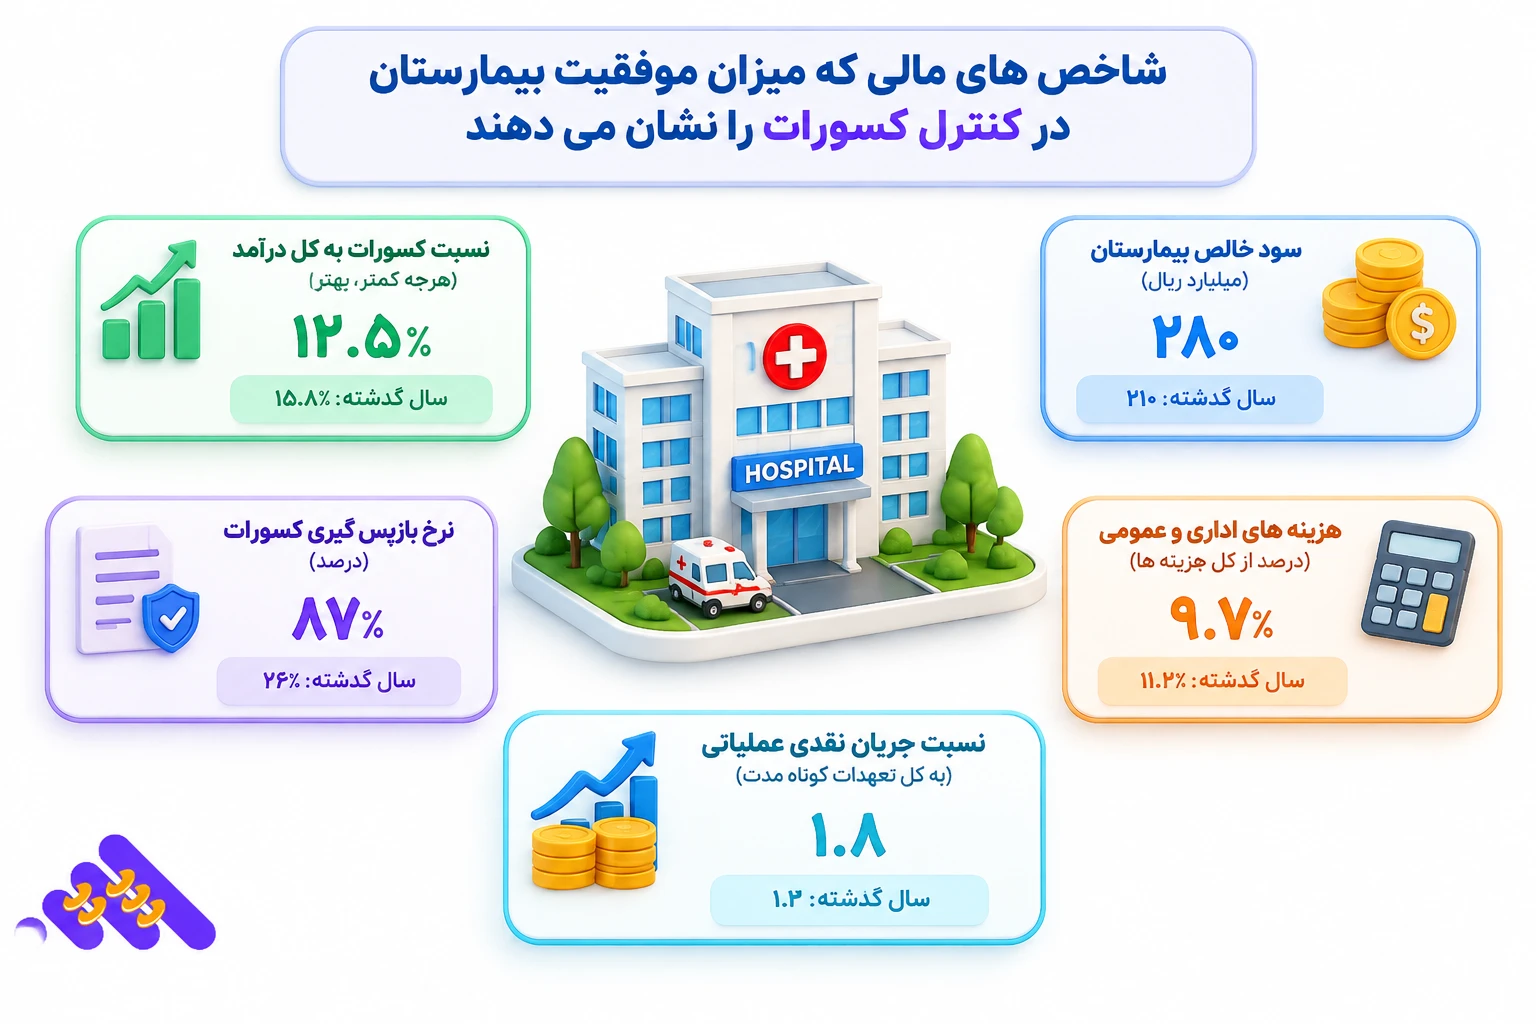
شاخص های مالی که میزان موفقیت بیمارستان در کنترل کسورات را نشان می دهند
کاهش مبلغ کسورات به تنهایی نشان دهنده موفقیت در مدیریت درآمد بیمارستان نیست؛ زیرا ممکن است همزمان حجم خدمات یا مبلغ اسناد ارسالی نیز کاهش یافته باشد. در حسابداری بیمارستان، ارزیابی عملکرد مالی باید براساس شاخص هایی انجام شود که نسبت کسورات، سرعت وصول مطالبات و میزان موفقیت اعتراضات بیمه را مشخص کنند.
بررسی دوره ای این شاخص ها به مدیران مالی کمک می کند عملکرد سازمان های بیمه گر را مقایسه کرده، نقاط ضعف مدیریت اسناد بیمه بیمارستان را شناسایی کنند و برای کاهش مطالبات معوق تصمیم بگیرند.
| شاخص مالی | روش محاسبه | کاربرد در حسابداری بیمارستانی |
| نرخ کسورات بیمه | مبلغ کسورات قطعی ÷ مبلغ اسناد رسیدگی شده × 100 | اندازه گیری درصد درآمد کسر شده پس از رسیدگی بیمه |
| نرخ وصول مطالبات | مبلغ وصول شده ÷ مطالبات سررسید شده × 100 | ارزیابی میزان موفقیت در دریافت مطالبات بیمه |
| میانگین دوره وصول مطالبات | متوسط حساب های دریافتنی ÷ متوسط درآمد اعتباری روزانه | محاسبه میانگین زمان وصول درآمد برحسب روز |
| نسبت مطالبات معوق | مطالبات سررسید گذشته ÷ کل مطالبات بیمه × 100 | شناسایی سهم مطالبات پرداخت نشده در موعد مقرر |
| نرخ موفقیت اعتراضات | مبلغ کسورات برگشت داده شده ÷ مبلغ کسورات مورد اعتراض تعیین تکلیف شده × 100 | بررسی اثربخشی اعتراض به کسورات بیمه درمانی |
| نرخ رد اسناد | تعداد پرونده های رد شده ÷ تعداد پرونده های رسیدگی شده × 100 | ارزیابی کیفیت ثبت اطلاعات و تکمیل مستندات پزشکی |
چرا حسابداری سنتی پاسخگوی پیچیدگی کسورات بیمه بیمارستان نیست؟
حجم بالای تراکنش های مالی، تنوع قراردادهای بیمه و تعدد خدمات درمانی باعث شده روش های سنتی پاسخگوی نیازهای حسابداری بیمارستان نباشند. ثبت دستی اطلاعات و استفاده از فایل های اکسل پراکنده، احتمال مغایرت میان صورتحساب ها، اسناد بیمه و حساب های دریافتنی را افزایش می دهد. در چنین شرایطی، شناسایی کسورات بیمه درمانی و پیگیری مطالبات معوق به فرآیندی زمان بر تبدیل می شود.
یکی از مشکلات مهم در حسابداری بیمارستانی، نبود ارتباط منظم میان اطلاعات واحد درآمد، ترخیص و حسابداری است. این مسئله تطبیق مبالغ ارسالی، تایید شده و وصول شده را دشوار می کند. همچنین، تاخیر در تهیه گزارش های مالی باعث می شود مدیران دیرتر از افزایش کسورات یا انباشت مطالبات مطلع شوند.
برای بهبود مدیریت اسناد بیمه بیمارستان و کنترل درآمد بیمارستان، استفاده از راهکارهای نرم افزاری ضروری است. سیستم های حسابداری مناسب می توانند با ساماندهی ثبت مطالبات بیمه، کاهش ثبت های تکراری و تسهیل گزارش گیری، دقت نظارت مالی را افزایش دهند.
نقش نرم افزار حسابداری در کاهش خطاهای مالی و مدیریت کسورات بیمه
استفاده از نرم افزار حسابداری مناسب، نقش مهمی در افزایش دقت حسابداری بیمارستان و کاهش خطاهای مرتبط با ثبت و پیگیری مطالبات دارد. یک سیستم مالی کارآمد باید امکان تفکیک حساب سازمان های بیمه گر، ثبت مطالبات بیمه، اعمال اصلاحات مالی و تهیه گزارش های دقیق از وضعیت وصول درآمد را فراهم کند.
در حسابداری بیمارستانی، دسترسی به اطلاعات منظم کمک می کند اختلاف میان مبالغ ارسالی، تایید شده و وصول شده سریع تر شناسایی شود. همچنین، گزارش گیری به تفکیک بیمه گر، دوره مالی و وضعیت مطالبات، زمینه تحلیل کسورات بیمه درمانی و تصمیم گیری برای کنترل درآمد بیمارستان را فراهم می سازد.
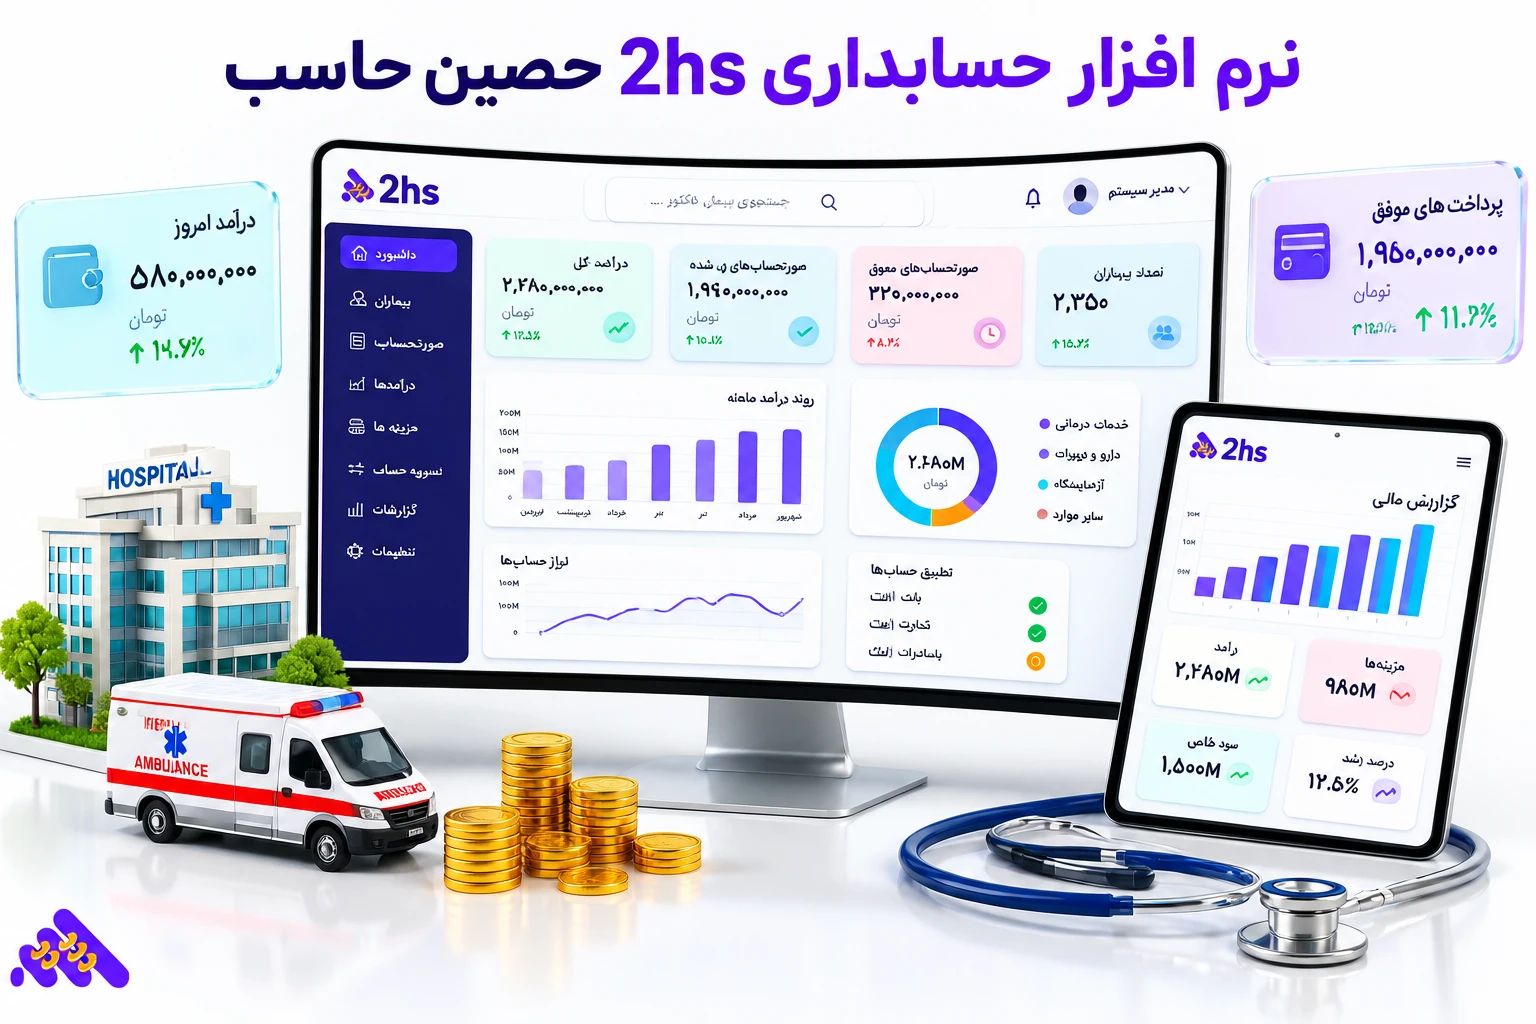
نرم افزار حسابداری 2hs حصین حاسب به عنوان راهکاری برای ساماندهی فرآیندهای حسابداری و مدیریت اطلاعات مالی قابل بررسی است. استفاده از چنین نرم افزاری، متناسب با امکانات و قابلیت های تایید شده آن، می تواند پیگیری مغایرت ها و تهیه گزارش های حسابداری را تسهیل کند.
البته نرم افزار حسابداری به تنهایی قادر به حذف تمام کسورات نیست؛ زیرا بخشی از آن ها به نقص مستندات بالینی، ضوابط قرارداد یا تصمیم کارشناسان بیمه مربوط می شود. بنابراین، مدیریت اسناد بیمه بیمارستان باید در کنار کنترل های تخصصی و نظارت مالی انجام شود.
نرم افزار حسابداری 2hs حصین حاسب چگونه مدیریت مالی بیمارستان را تسهیل می کند؟
پراکندگی اطلاعات مالی میان واحدهای درآمد، ترخیص و حسابداری، یکی از چالش های مهم مدیریت مالی بیمارستان است. زمانی که اطلاعات صورتحساب ها، مطالبات بیمه و وجوه دریافتی در فایل های جداگانه نگهداری شوند، شناسایی مغایرت ها و بررسی وضعیت واقعی درآمد دشوار خواهد شد. در چنین شرایطی، حسابداری بیمارستان به سیستمی منظم برای ثبت اطلاعات، پیگیری مطالبات و تهیه گزارش های قابل اتکا نیاز دارد.
نرم افزار حسابداری 2hs از مجموعه حصین حاسب به عنوان راهکاری برای ساماندهی فرآیندهای حسابداری و مدیریت اطلاعات مالی مطرح است. استفاده از این نرم افزار می تواند متناسب با امکانات تایید شده و نحوه پیاده سازی آن، به ثبت منظم رویدادهای مالی، بررسی حساب های دریافتنی و تسهیل گزارش گیری حسابداری کمک کند.
در حسابداری بیمارستانی، دسترسی به اطلاعات مالی دقیق برای تطبیق مبالغ ثبت شده، مطالبات تایید شده و وجوه وصول شده اهمیت دارد. همچنین، بررسی گزارش های حسابداری در کنار اطلاعات سامانه های بیمارستانی می تواند به شناسایی اختلافات و کنترل درآمد بیمارستان کمک کند.
البته مدیریت کسورات بیمه درمانی تنها به نرم افزار حسابداری وابسته نیست. بررسی مستندات پزشکی، رعایت ضوابط بیمه گر و پیگیری اعتراضات همچنان به نظارت کارشناسان نیاز دارد. بنابراین، نرم افزار 2hs می تواند بخشی از زیرساخت مدیریت مالی بیمارستان باشد، مشروط بر اینکه قابلیت های آن با نیازهای واقعی مرکز هماهنگ باشند.
برای کاهش کسورات بیمه، واحد مالی بیمارستان چه برنامه ای باید اجرا کند؟
کاهش کسورات بیمه درمانی نیازمند برنامه ای منظم برای کنترل اسناد، بررسی مغایرت ها و پیگیری مطالبات است. در حسابداری بیمارستان، انجام بررسی های پراکنده نمی تواند از تکرار خطاهای مالی جلوگیری کند. واحد مالی باید وظایف مشخصی برای کنترل روزانه، هفتگی و ماهانه تعیین کرده و نتایج را در گزارش های مدیریتی ثبت کند.
هماهنگی با واحدهای پذیرش، ترخیص و اسناد پزشکی نیز برای شناسایی مشکلات پیش از ارسال پرونده ضروری است. اجرای این برنامه به بهبود مدیریت اسناد بیمه بیمارستان، ثبت مطالبات بیمه و کنترل درآمد بیمارستان کمک می کند. مهم ترین اقدامات اجرایی واحد مالی بیمارستان شامل موارد زیر است:
- کنترل روزانه صورتحساب ها و شناسایی اسناد ناقص
- بررسی روزانه مغایرت تعرفه ها و کدهای خدمات درمانی
- تطبیق هفتگی اطلاعات واحد درآمد با حسابداری
- بررسی هفتگی اسناد ارسال شده و در انتظار رسیدگی
- پیگیری مستمر مطالبات معوق سازمان های بیمه گر
- تحلیل ماهانه میزان و دلایل کسورات بیمه
- بررسی نتایج اعتراضات و مبالغ بازیابی شده
- ارزیابی عملکرد واحدهای پذیرش، ترخیص و اسناد پزشکی
- تهیه گزارش ماهانه شاخص های مالی و نرخ کسورات
- اصلاح فرآیندهای دارای خطای تکراری و پایش نتایج
سخن پایانی
کسورات بیمه درمانی تنها یک اختلاف مالی میان بیمارستان و سازمان بیمه گر نیست؛ این مسئله می تواند بر نقدینگی، سودآوری و توانایی بیمارستان در تامین هزینه های جاری تاثیر بگذارد. همان طور که بررسی شد، بسیاری از این کسورات به دلیل خطا در ثبت خدمات، نقص مستندات پزشکی، مغایرت تعرفه ها و ضعف در پیگیری مطالبات ایجاد می شوند. بنابراین، حسابداری بیمارستان باید فراتر از ثبت رویدادهای مالی، بر شناسایی خطاها و پیشگیری از کاهش درآمد قابل وصول تمرکز داشته باشد.
مدیریت اسناد بیمه بیمارستان، ثبت صحیح مطالبات بیمه و بررسی مستمر گزارش های مالی، نقش مهمی در کنترل درآمد بیمارستان دارند. در این مسیر، استفاده از نرم افزار حسابداری 2hs حصین حاسب می تواند به ساماندهی اطلاعات مالی و تسهیل فرآیندهای حسابداری کمک کند. در نهایت، ترکیب ابزارهای نرم افزاری مناسب، نظارت تخصصی و هماهنگی واحدهای بیمارستانی، زمینه کاهش کسورات قابل پیشگیری و بهبود مدیریت منابع مالی مراکز درمانی را فراهم می سازد.
سوالات متداول
-
حسابداری بیمارستان چه تفاوتی با حسابداری شرکت های خدماتی دارد؟
حسابداری بیمارستان علاوه بر ثبت درآمد و هزینه، شامل مدیریت حساب های بیماران، مطالبات سازمان های بیمه گر، هزینه خدمات درمانی و تسویه حساب با پزشکان است. تنوع تعرفه ها و قراردادهای بیمه، پیچیدگی حسابداری بیمارستانی را افزایش می دهد.
-
حساب های دریافتنی بیمه در ترازنامه بیمارستان چگونه نمایش داده می شوند؟
مطالبات بیمه معمولا در بخش حساب های دریافتنی ترازنامه ثبت می شوند. این مطالبات با توجه به زمان مورد انتظار وصول، در طبقه جاری یا غیرجاری قرار می گیرند و در صورت لزوم، تعدیلات مربوط به مبالغ غیرقابل وصول نیز شناسایی می شود.
-
آیا کسورات بیمه بیمارستان مشمول مالیات می شوند؟
نحوه برخورد مالیاتی با کسورات بیمه به ماهیت درآمد، وضعیت مالیاتی بیمارستان و مقررات مربوط بستگی دارد. کسورات قطعی ممکن است باعث تعدیل درآمد شناسایی شده شوند، اما پذیرش آثار مالیاتی آن ها نیازمند بررسی مستندات و ضوابط قانونی است.
-
منظور از حسابداری تعهدی در بیمارستان چیست؟
در حسابداری تعهدی بیمارستان، درآمدها و هزینه ها براساس زمان تحقق و ایجاد تعهد شناسایی می شوند. این روش به مدیران کمک می کند وضعیت درآمد، بدهی ها و مطالبات بیمه را دقیق تر ارزیابی کنند.
-
ذخیره مطالبات مشکوک الوصول بیمارستان چگونه محاسبه می شود؟
محاسبه ذخیره مطالبات مشکوک الوصول براساس بررسی احتمال عدم وصول مطالبات، سابقه پرداخت بیمه گران، عمر بدهی ها و شواهد موجود انجام می شود. روش محاسبه باید با استانداردهای حسابداری قابل اعمال و سیاست های مالی بیمارستان هماهنگ باشد.
-
تسویه حساب پزشکان در حسابداری بیمارستان چگونه انجام می شود؟
تسویه حساب پزشکان براساس قرارداد همکاری، خدمات ثبت شده، سهم حق الزحمه و کسورات قانونی یا قراردادی انجام می شود. در برخی قراردادها، وضعیت وصول مطالبات بیمه نیز بر زمان یا مبلغ تسویه تاثیر دارد؛ بنابراین، بررسی دقیق مفاد قرارداد ضروری است.
-
حسابرسی درآمد بیمارستان شامل بررسی چه اسنادی است؟
حسابرسی درآمد بیمارستان شامل بررسی صورتحساب بیماران، اسناد خدمات درمانی، قراردادهای بیمه، حساب های دریافتنی، گزارش های وصول و ثبت های اصلاحی است. هدف این بررسی، ارزیابی صحت درآمد شناسایی شده و شناسایی مغایرت های احتمالی در اطلاعات مالی است.
-
آیا حسابداری بیمارستان دولتی با بیمارستان خصوصی تفاوت دارد؟
بله. حسابداری بیمارستان های دولتی و خصوصی از نظر چارچوب گزارشگری مالی، منابع تامین اعتبار، الزامات بودجه ای و برخی فرآیندهای ثبت و کنترل مالی تفاوت دارد. با این حال، مدیریت مطالبات بیمه و کنترل هزینه خدمات درمانی در هر دو نوع بیمارستان اهمیت دارد.


ارسال نظر