
حسابداری مهمانپذیر و اقامتگاه؛ مدیریت رزرو و درآمد
حسابداری مهمانپذیر و اقامتگاه؛ مدیریت رزرو و درآمد با نرمافزار حسابداری مهمانپذیر
اگر یک مهمانپذیر، اقامتگاه بومگردی، هتلآپارتمان یا مجموعه اقامتی را مدیریت میکنید، حسابداری شما فقط ثبت پولی که وارد صندوق یا حساب بانکی میشود نیست. هر رزرو از لحظه ثبت تا زمان خروج مهمان چند اثر مالی دارد: ممکن است پیشپرداخت دریافت شود، تاریخ یا اتاق تغییر کند، خدمات جانبی به صورتحساب اضافه شود، بخشی از مبلغ توسط آژانس پرداخت شود، رزرو لغو شود یا مهمان اصلاً مراجعه نکند. اگر این رویدادها به هم متصل نباشند، عدد فروش، درآمد واقعی، مانده مهمان و موجودی بانک بهراحتی با یکدیگر اشتباه میشوند.
نرمافزار حسابداری مهمانپذیر زمانی مفید است که مدیریت رزرو، وضعیت اتاق، دریافت و پرداخت، درآمد اتاق، خدمات جانبی و ثبت حسابداری را در یک مسیر قابل پیگیری قرار دهد. مدیر باید بتواند خیلی سریع پاسخ چند سوال را بگیرد: امروز چند اتاق فروخته شده است؟ درآمد مربوط به اقامت انجامشده چقدر است؟ چه مقدار از پول موجود مربوط به رزروهای آینده است؟ چه مبلغی از مهمانان، شرکتها یا آژانسها طلب داریم؟ کدام کانال فروش سودآورتر است و آیا صندوق، کارتخوان و بانک با گزارش پذیرش تطبیق دارند؟ در این راهنما، حسابداری اقامتگاه را دقیقاً با همین نگاه مدیریتی بررسی میکنیم.
چرا حسابداری اقامتگاه از یک دفتر دخلوخرج پیچیدهتر است؟
در بسیاری از کسبوکارهای کوچک، مدیر در شروع کار تصور میکند اگر تمام دریافتها و پرداختها را در دفتر، اکسل یا یک نرمافزار عمومی ثبت کند، کنترل مالی کافی خواهد بود. این روش شاید در زمانی که تعداد اتاق و رزرو بسیار کم است جواب بدهد، اما با افزایش تعداد مهمانها، کانالهای فروش و روشهای پرداخت، اختلافها شروع میشوند. دلیل اصلی این است که در اقامتگاه، «پول»، «رزرو» و «درآمد» همیشه در یک زمان اتفاق نمیافتند.
فرض کنید مهمانی امروز برای سه شب اقامت در ماه آینده 10 میلیون تومان پیشپرداخت میکند. پول وارد بانک شده، اما خدمت اقامت هنوز ارائه نشده است. از طرف دیگر، مهمانی که همین امروز در مجموعه اقامت دارد شاید بخشی از مبلغ را هفته قبل پرداخت کرده و مانده را هنگام خروج تسویه کند. اگر فقط گردش کارتخوان یا بانک مبنای گزارش فروش باشد، بخشی از دریافتی امروز متعلق به آینده است و بخشی از درآمد امروز ممکن است قبلاً وصول شده باشد. به همین دلیل «وجه دریافتشده»، «درآمد تحققیافته»، «مطالبات» و «سود» باید از هم تفکیک شوند.
این تفاوت برای تصمیمهای روزانه مدیر اهمیت زیادی دارد. ممکن است در یک تعطیلات چندروزه حساب بانکی مجموعه به دلیل پیشپرداخت رزروهای ماه بعد پر شود. اگر مدیر همه این مبلغ را پول آزاد و سود حاصل از عملکرد جاری بداند، احتمال دارد هزینهای انجام دهد که بعداً برای ایفای تعهد رزروهای آینده به آن نیاز دارد. برعکس، ممکن است درآمد اتاقها بالا باشد اما بخش مهمی از آن هنوز از شرکتهای طرف قرارداد وصول نشده باشد. در این حالت فروش خوب است، ولی جریان نقدینگی ضعیف است.
مسئله دیگر، ظرفیت زمانی اتاق است. اتاقی که امشب خالی بماند، فردا قابل جبران نیست. کالایی مثل لوازم خانگی اگر امروز فروخته نشود میتوان آن را فردا فروخت؛ اما فرصت فروش یک شب اقامت پس از گذشت آن شب از بین میرود. بنابراین حسابداری اقامتگاه باید با اطلاعات ظرفیت و رزرو ارتباط داشته باشد. مدیر فقط نمیخواهد بداند «چقدر فروش داشتیم»؛ میخواهد بفهمد چه میزان از ظرفیت فروخته شده، با چه نرخی فروخته شده و چه مقدار درآمد بالقوه به دلیل اتاق خالی یا تخفیف از دست رفته است.
مثلاً یک مهمانپذیر 20 اتاق دارد و در یک شب 15 اتاق را فروخته است. اگر درآمد اتاق در آن شب 60 میلیون تومان باشد، مدیر با دانستن همین عدد نمیتواند عملکرد را کامل ارزیابی کند. باید بداند پنج اتاق خالی به چه دلیل فروش نرفتهاند، متوسط نرخ هر اتاق فروختهشده چقدر بوده، چند رزرو با تخفیف انجام شده، سهم فروش مستقیم و آژانسی چه میزان است و آیا کمیسیون فروش از درآمد ناخالص کسر شده یا نه. این نگاه، حسابداری را از ثبت رویدادهای گذشته به ابزار تصمیمگیری تبدیل میکند.
نرمافزار حسابداری مهمانپذیر باید چه بخشهایی را یکپارچه کند؟
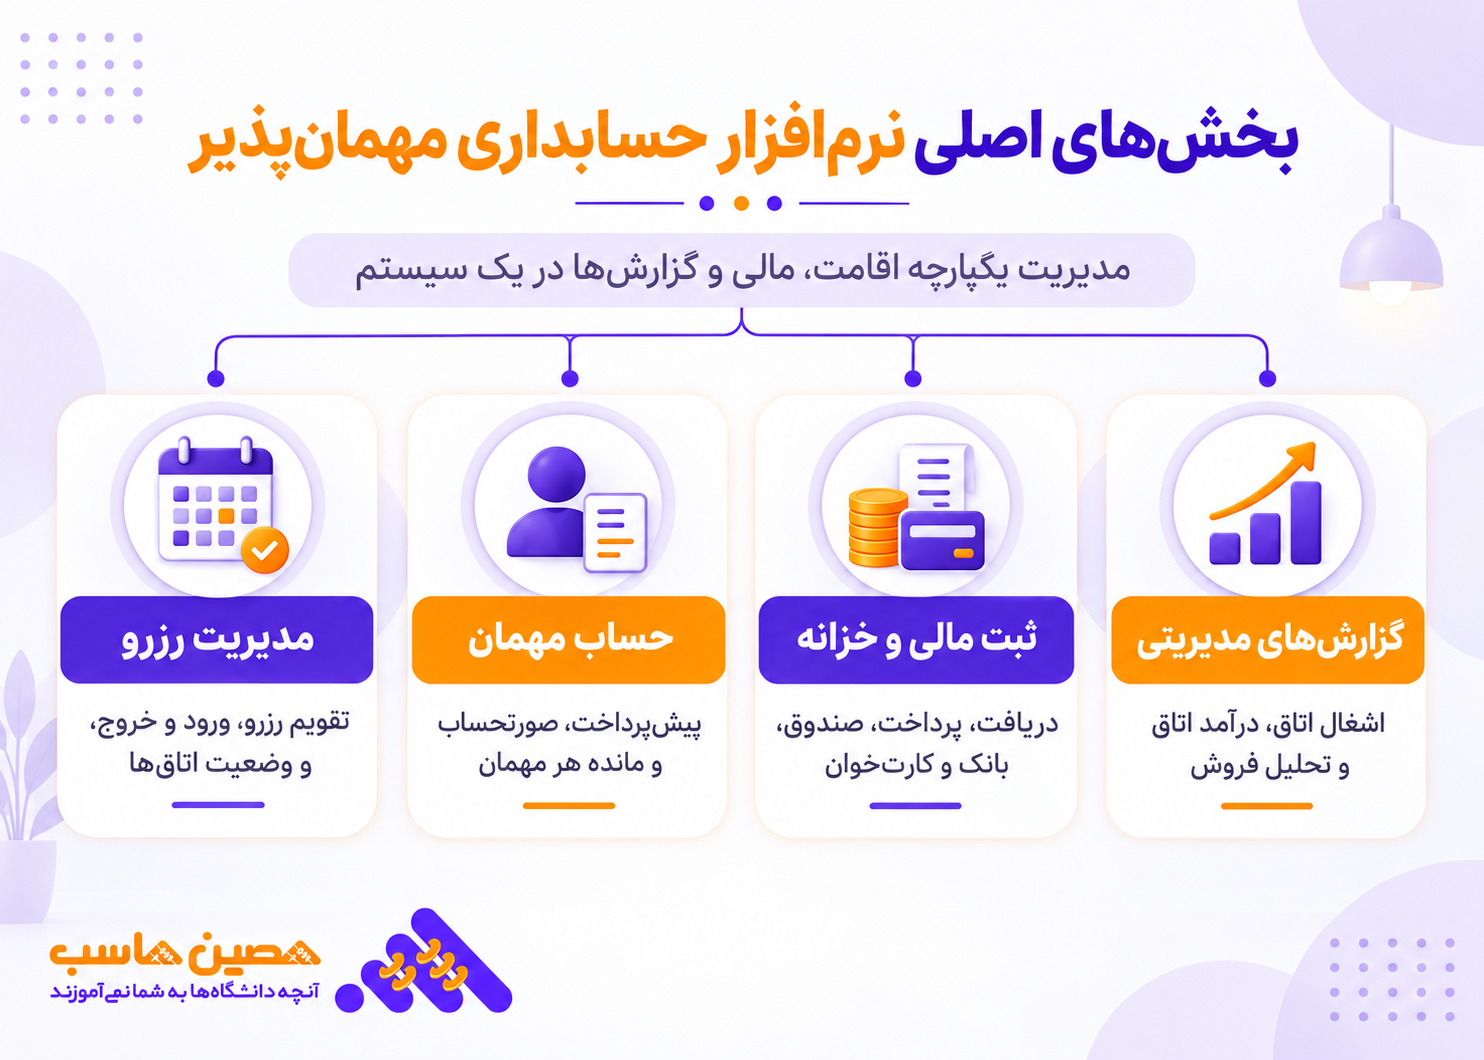
نرمافزار مهمانپذیر اگر فقط اسناد مالی را ثبت کند اما از وضعیت رزروها خبر نداشته باشد، بخش مهمی از مسئله حل نشده باقی میماند. از طرف دیگر، یک تقویم رزرو زیبا که دریافت و پرداخت و حساب مشتری را به حسابداری وصل نمیکند نیز برای کنترل مالی کافی نیست. سیستم مناسب باید حداقل چهار لایه را به هم متصل کند: رزرو و ظرفیت، حساب مهمان، دریافت و پرداخت، و ثبت مالی و گزارش مدیریتی.
در بخش رزرو باید تاریخ ورود و خروج، نوع یا شماره اتاق، تعداد نفرات، نرخ، تخفیف، منبع رزرو، شرایط لغو، مبلغ پیشپرداخت و وضعیت رزرو مشخص باشد. در بخش حساب مهمان، تمام هزینههای مربوط به اقامت و خدمات جانبی باید زیر یک پرونده مالی جمع شوند. در بخش دریافت و پرداخت نیز روش پرداخت، شماره پیگیری، صندوق، کارتخوان، بانک و شخص پرداختکننده باید مشخص باشد. در نهایت این اطلاعات باید به حسابهای درآمد، پیشدریافت، حساب دریافتنی، صندوق، بانک و هزینهها منتقل شوند.
مزیت این یکپارچگی فقط کاهش ورود دوباره اطلاعات نیست. وقتی هر رویداد به رزرو مشخص متصل است، ردگیری خطا سادهتر میشود. اگر مهمان ادعا کند مبلغی را قبلاً پرداخت کرده است، کاربر مجبور نیست بین پیامهای شبکه اجتماعی، رسید بانکی و دفتر پذیرش جستوجو کند. اگر مدیر ببیند مبلغ فروش یک روز با کارتخوان تفاوت دارد، میتواند مشخص کند اختلاف از پیشپرداخت، فروش اعتباری، دریافت بدهی گذشته یا رزرو آینده ناشی شده است.
نرمافزار حسابداری مهمانپذیر باید امکان تفکیک دسترسیها را نیز فراهم کند. پذیرش ممکن است اجازه ثبت رزرو و دریافت را داشته باشد، اما تغییر اسناد مالی یا حذف تراکنش نباید برای همه کاربران آزاد باشد. مدیر میتواند اختیار تخفیف را تا سقف مشخص تعریف کند و تغییر نرخ، ابطال رسید یا اصلاح رزرو را به کاربران خاص محدود کند. ثبت تاریخچه تغییرات هم مهم است؛ زیرا در اختلافهای مالی، دانستن اینکه چه کسی چه تغییری را در چه زمانی انجام داده، از خود عدد نهایی مهمتر میشود. به همین دلیل هنگام بررسی نرمافزار حسابداری مهمانپذیر، میتوان راهکارهای یکپارچهای مانند 2HS حصین حاسب را نیز از منظر ارتباط امور مالی با فرایندهای اجرایی ارزیابی کرد.
چرخه مالی رزرو؛ از درخواست مهمان تا خروج و تسویه
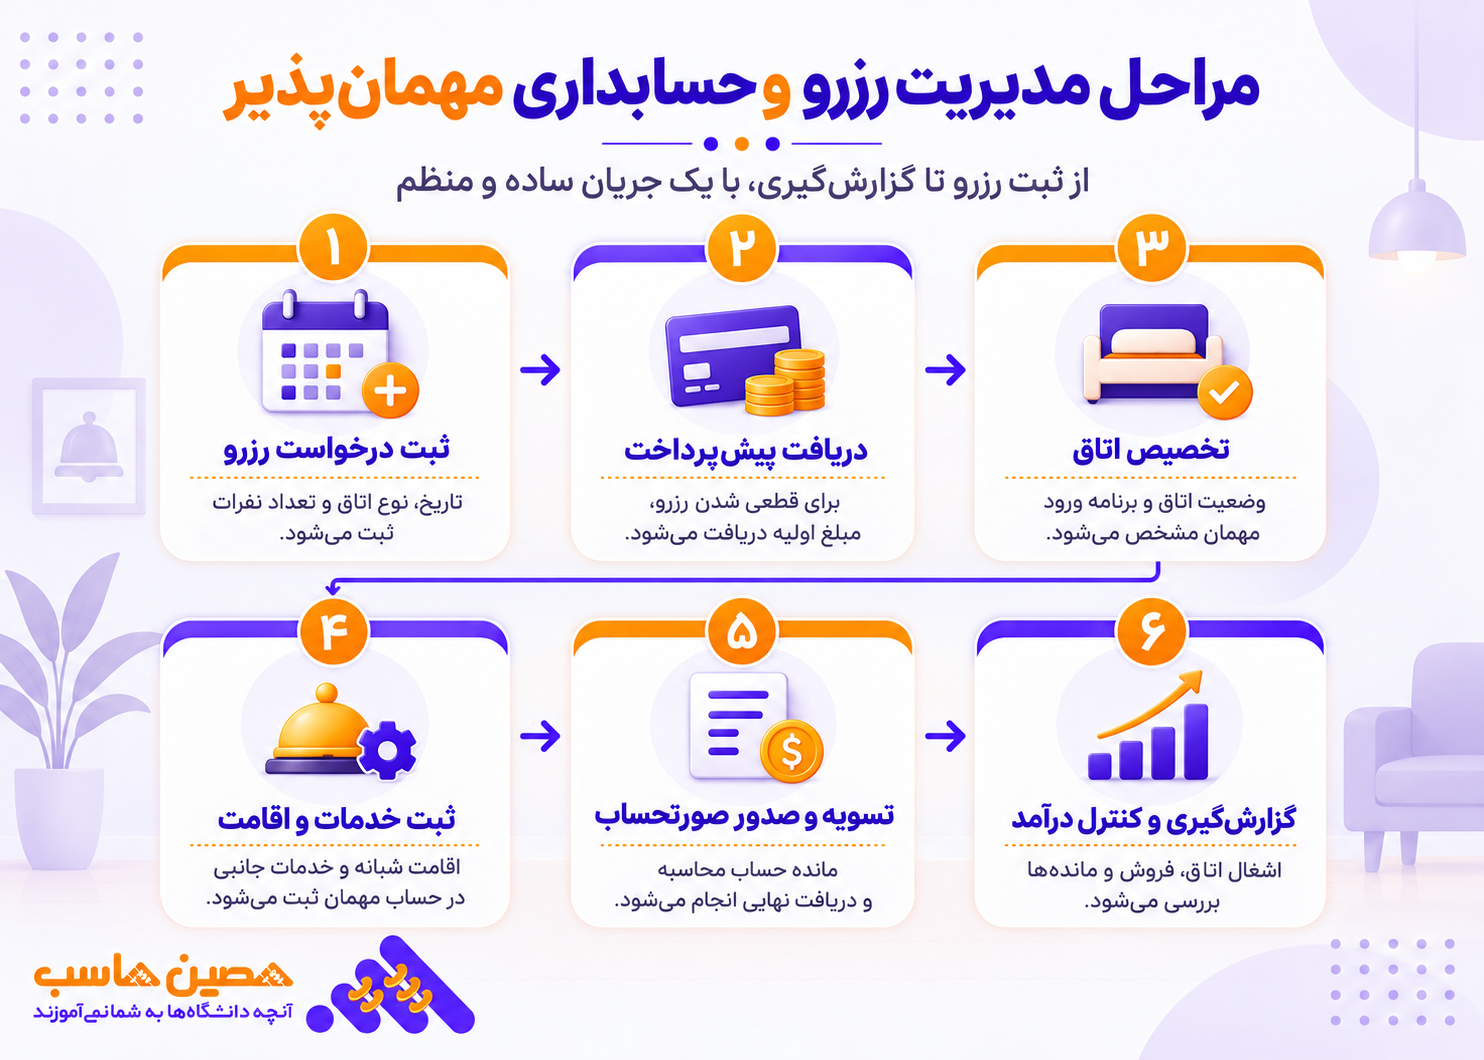
برای طراحی درست حسابداری اقامتگاه بهتر است به جای شروع از کدینگ حسابها، ابتدا مسیر واقعی یک رزرو را روی کاغذ ترسیم کنید. رزرو از یک درخواست آغاز میشود. مهمان تاریخ اقامت، تعداد نفرات و نوع اتاق را اعلام میکند. مجموعه ظرفیت را بررسی میکند، نرخ و شرایط را میگوید و در صورت توافق، رزرو موقت یا قطعی ایجاد میشود. در همین مرحله باید یک شناسه یکتا برای رزرو وجود داشته باشد تا تمام دریافتها، تغییرات و خدمات بعدی به همان شناسه متصل شوند.
اگر برای قطعی شدن رزرو پیشپرداخت گرفته میشود، دریافت باید هم در پرونده رزرو و هم در بخش مالی ثبت شود. سپس در روز ورود، اطلاعات رزرو با اتاق واقعی و تعداد نفرات تطبیق داده میشود. ممکن است مهمان اتاق خود را ارتقا دهد، یک شب به اقامت اضافه کند یا از خدمات اضافی استفاده کند. این تغییرات باید همان لحظه در حساب مهمان منعکس شوند؛ نه اینکه در پایان اقامت بر اساس حافظه کارکنان یا یادداشتهای پراکنده جمعآوری شوند.
در زمان خروج، صورتحساب نهایی شامل اقامت، خدمات جانبی، تخفیف، پیشپرداخت و مانده قابل پرداخت است. مهمان میتواند کل مانده را با یک روش یا ترکیبی از چند روش پرداخت کند. در رزرو شرکتی نیز ممکن است هزینه اتاق بر عهده شرکت و هزینههای شخصی بر عهده مهمان باشد. نرمافزار باید بتواند مسئول پرداخت هر بخش را مشخص کند. بعد از تسویه، رزرو از نظر عملیاتی بسته میشود، اما اطلاعات آن برای گزارش، حسابداری، مالیات و تحلیل مدیریتی باقی میماند.
چرخه مالی رزرو از ثبت تا تسویه
| مرحله | اطلاعات اصلی | اثر مالی مورد انتظار |
|---|---|---|
| ثبت درخواست و رزرو | تاریخ ورود و خروج، اتاق، نرخ، منبع رزرو | ایجاد تعهد عملیاتی؛ معمولاً هنوز درآمدی ثبت نشده است |
| دریافت پیشپرداخت | مبلغ، روش پرداخت، شناسه رزرو | افزایش وجه و ثبت پیشدریافت یا مانده بستانکار مهمان |
| ورود مهمان | اتاق نهایی، تعداد نفرات، مانده اولیه | فعال شدن حساب اقامت و کنترل پیشپرداخت |
| طول اقامت | شبهای اقامت، خدمات جانبی، تخفیف | ثبت اقلام قابل صورتحساب و شناسایی درآمد متناسب با خدمت |
| خروج و تسویه | مبلغ نهایی، روشهای پرداخت، مانده | بستن حساب مهمان و ثبت وصول یا مطالبات |
| لغو یا عدم مراجعه | زمان لغو، جریمه، استرداد | تعیین مبلغ قابل برگشت و اثر مالی طبق سیاست مجموعه |
یکی از خطاهای رایج این است که رزرو لغوشده از سیستم حذف شود. حذف کردن باعث میشود مسیر مالی آن ناپدید شود؛ در حالی که ممکن است برای رزرو مبلغی دریافت، سپس بخشی از آن مسترد و بخشی طبق شرایط قرارداد نگهداری شده باشد. رزرو باید وضعیت خود را تغییر دهد، نه اینکه سابقه آن پاک شود. همین قاعده درباره تغییر اتاق، تمدید اقامت و اصلاح نرخ نیز صدق میکند.
مدیریت رزرو و ظرفیت اتاق؛ نقطه شروع کنترل درآمد
مدیریت رزرو فقط کار پذیرش نیست؛ مستقیماً بر درآمد اتاق اثر میگذارد. اگر وضعیت اتاقها دقیق نباشد، دو نوع زیان ایجاد میشود: رزرو بیش از ظرفیت و فروش کمتر از ظرفیت. در حالت اول یک اتاق برای یک بازه زمانی به دو مهمان فروخته میشود و مجموعه مجبور به جبران، تخفیف یا تهیه محل جایگزین میشود. در حالت دوم، اتاقی که میتوانست فروخته شود به دلیل اطلاعات ناقص یا پاسخگویی کند خالی میماند.
برای جلوگیری از این وضعیت، تقویم رزرو باید وضعیت هر اتاق را در هر روز شفاف نشان دهد: آزاد، رزرو موقت، رزرو قطعی، اشغال، نظافت، تعمیر یا خارج از سرویس. رزرو موقت نیز باید زمان انقضا داشته باشد. اگر مشتری تا زمان مشخص پیشپرداخت نکرد، ظرفیت نباید بدون محدودیت بسته بماند. همین موضوع ساده میتواند در فصلهای شلوغ از دست رفتن چندین فروش را جلوگیری کند.
منبع رزرو هم باید ثبت شود. تماس مستقیم، سایت مجموعه، شبکههای اجتماعی، آژانس مسافرتی، پلتفرم رزرو و مشتری شرکتی هزینه و کیفیت متفاوتی دارند. یک کانال ممکن است رزرو زیادی ایجاد کند اما کمیسیون بالایی بگیرد. کانال دیگر شاید تعداد رزرو کمتری داشته باشد اما مشتری مستقیم با هزینه جذب پایینتر ایجاد کند. اگر منبع رزرو در سیستم مشخص باشد، مدیر میتواند درآمد ناخالص و خالص هر کانال را مقایسه کند.
مثلاً فرض کنید در یک ماه 100 رزرو از آژانس و 70 رزرو مستقیم دارید. در نگاه اول آژانس موفقتر به نظر میرسد. اما اگر متوسط کمیسیون آژانس 15 درصد باشد و رزروهای مستقیم با نرخ مشابه و بدون کمیسیون انجام شوند، ممکن است سود خالص فروش مستقیم بیشتر باشد. این نوع تحلیل زمانی امکانپذیر است که نرمافزار مهمانپذیر اطلاعات رزرو را با اطلاعات مالی پیوند دهد.
یک نکته مهم دیگر، کنترل تخفیف است. کاربر نباید فقط مبلغ نهایی را تغییر دهد و نرخ اصلی از بین برود. بهتر است نرخ پایه، مبلغ یا درصد تخفیف، دلیل تخفیف و شخص تاییدکننده جداگانه ثبت شوند. در این صورت مدیر میتواند گزارش بگیرد که در یک ماه چه مقدار تخفیف داده شده و کدام شیفت یا کانال بیشترین تخفیف را داشته است. گاهی رشد فروش با تخفیف زیاد همراه است و اگر این موضوع دیده نشود، مدیر رشد ظاهری را با بهبود واقعی اشتباه میگیرد.
پیشپرداخت، کنسلی و عدم مراجعه؛ حساسترین بخش حسابداری رزرو
در بسیاری از اقامتگاهها، پیشپرداخت ابزار اصلی قطعی کردن رزرو است. اما از نظر حسابداری، دریافت پول لزوماً به معنی تحقق درآمد در همان لحظه نیست. اگر مهمان برای اقامت آینده وجهی پرداخت کند، مجموعه در برابر او تعهد ارائه خدمت دارد. بنابراین لازم است این مبلغ تا زمان تحقق شرایط درآمد، از درآمد قطعی تفکیک شود. نحوه دقیق ثبت باید با رویه حسابداری، قرارداد و مقررات جاری مجموعه هماهنگ باشد، اما اصل مدیریتی روشن است: پولی که وارد بانک شده همیشه معادل فروش همان روز نیست.
برای هر پیشپرداخت باید رزرو مرتبط، نام پرداختکننده، مبلغ، تاریخ، روش پرداخت و شماره پیگیری مشخص باشد. اگر یک مهمان دو پرداخت مرحلهای انجام میدهد، هر دو باید در حساب همان رزرو قابل مشاهده باشند. در زمان ورود یا خروج، سیستم مانده واقعی را بعد از کسر پیشپرداخت محاسبه میکند. این کار خطاهای رایجی مثل مطالبه دوباره وجه از مهمان یا فراموش شدن یک واریز را کاهش میدهد.
کنسلی باید سیاست مشخص داشته باشد. شرایط لغو میتواند براساس فاصله تا تاریخ ورود متفاوت باشد؛ برای مثال لغو تا چند روز قبل بدون جریمه، لغو نزدیک به تاریخ ورود با کسر بخشی از مبلغ و رزرو غیرقابلاسترداد با شرایط متفاوت. نرمافزار باید مبلغ کل رزرو، مبلغ دریافتی، مبلغ قابل استرداد، جریمه و مبلغ بازپرداختشده را جدا نشان دهد. اگر کاربر فقط عدد پیشپرداخت را دستی کم کند، بعداً مشخص نیست چرا و با چه مجوزی این تغییر انجام شده است.
عدم مراجعه یا No-show نیز باید از لغو عادی جدا باشد. در این حالت مهمان رزرو را لغو نکرده اما در زمان مقرر مراجعه نمیکند و اتاق ممکن است بدون استفاده باقی بماند. اثر مالی این وضعیت به سیاست رزرو و قرارداد بستگی دارد. مهم این است که سیستم بتواند آن را بهعنوان وضعیت مستقل ثبت کند تا مدیر نرخ عدم مراجعه را بسنجد و درباره میزان پیشپرداخت یا شیوه تایید رزرو تصمیم بگیرد.
یک مثال ساده نشان میدهد چرا این تفکیک مهم است. فرض کنید در ابتدای ماه 200 میلیون تومان پیشپرداخت برای رزروهای ماه آینده دریافت شده است. اگر کل مبلغ به عنوان درآمد جاری دیده شود، گزارش عملکرد این ماه بیش از واقعیت نشان داده میشود. در ماه آینده نیز هنگام ارائه اقامت، بخشی از درآمد بدون دریافت نقدی جدید ایجاد میشود و ممکن است مدیر تصور کند فروش افت کرده است. وقتی پیشدریافت و درآمد از هم جدا باشند، هر دوره تصویر واقعیتری از عملکرد خود دارد.
درآمد اتاق و خدمات جانبی را چگونه کنترل کنیم؟
درآمد اتاق معمولاً بزرگترین منبع درآمد مهمانپذیر است، اما برای مدیریت حرفهای نباید تمام فروش تحت یک عنوان کلی ثبت شود. حداقل باید درآمد اتاق از درآمد نفر اضافه، صبحانه، رستوران، مینیبار، پارکینگ، ترانسفر، تور، خشکشویی یا سایر خدمات جدا باشد. این تفکیک کمک میکند مدیر بفهمد کدام خدمات واقعاً به سود مجموعه اضافه میکنند و کدام فقط عملیات را پیچیدهتر کردهاند.
برای رزروهای چندشبه، بهتر است نرخ هر شب قابل مشاهده باشد. نرخ پنجشنبه و جمعه ممکن است با شبهای وسط هفته متفاوت باشد. در فصل شلوغ، مناسبتها یا تعطیلات نیز قیمت تغییر میکند. اگر نرمافزار فقط مبلغ کل رزرو را نگه دارد، تحلیل قیمتگذاری دشوار میشود. ثبت نرخ شبانه باعث میشود مدیر متوسط نرخ فروش را برای هر نوع اتاق، روز هفته یا دوره زمانی بررسی کند.
خدمات جانبی نیز باید مستقیماً به حساب مهمان اضافه شوند. اگر مهمان هنگام اقامت از ترانسفر یا غذای اضافه استفاده میکند، پذیرش یا واحد مربوط باید آن را همان زمان ثبت کند. یادداشت کردن خدمات روی کاغذ و انتقال آن در پایان روز خطر فراموشی و اختلاف دارد. در مجموعههای کوچک همین مبالغ ظاهراً کم در پایان ماه میتوانند عدد قابلتوجهی شوند.
درآمد ناخالص باید در کنار تخفیف و کمیسیون دیده شود. اگر یک آژانس اتاق را به مبلغ 5 میلیون تومان میفروشد و 750 هزار تومان کمیسیون میگیرد، رقم 5 میلیون به تنهایی معیار سودآوری کانال نیست. مدیر باید بداند خالص دریافتی بعد از کمیسیون چقدر است. همین منطق برای تخفیف مستقیم نیز وجود دارد. نرمافزار حسابداری مهمانپذیر باید امکان گزارش نرخ پایه، فروش نهایی، تخفیف و هزینه فروش را فراهم کند.
از دید مدیر، بهترین گزارش درآمد گزارشی است که بتواند به سوال عملی پاسخ دهد. مثلاً «کدام نوع اتاق در سه ماه گذشته بیشترین درآمد را داشته؟»، «درآمد خدمات جانبی به ازای هر مهمان چقدر است؟»، «کدام روزهای هفته نرخ پایینتری داریم؟» یا «سهم رزرو مستقیم از کل درآمد چقدر شده است؟». وقتی سیستم فقط یک جمع کل ارائه میدهد، برای تصمیمگیری درباره قیمت، تبلیغات و توسعه خدمات کافی نیست.
ثبت سند حسابداری مهمانپذیر؛ چند نمونه کاربردی
بخش عملی حسابداری زمانی کامل میشود که رویدادهای رزرو به ثبتهای مالی قابل فهم تبدیل شوند. جدول زیر نمونههایی عمومی از ثبتها را نشان میدهد. عنوان حسابها و زمان دقیق شناسایی درآمد میتواند بسته به کدینگ، نوع شخصیت حقوقی، قراردادها، رویه حسابداری و مقررات مالیاتی متفاوت باشد؛ بنابراین این جدول الگوی آموزشی است و باید با ساختار واقعی مجموعه تطبیق داده شود.
نمونه ثبت سند حسابداری مهمانپذیر و اقامتگاه
نمونه ثبت رویدادهای رایج از پیشپرداخت رزرو تا تسویه و پرداخت هزینهها
| شرح عملیات | بدهکار | بستانکار |
|---|---|---|
| دریافت پیشپرداخت برای رزرو آینده | بانک / صندوق | پیشدریافت رزرو مهمان |
| ثبت درآمد اتاق پس از ارائه خدمت و استفاده از پیشپرداخت | پیشدریافت رزرو | درآمد اتاق |
| ثبت درآمد اتاق با مانده پرداختنشده | حساب دریافتنی مهمان / شرکت | درآمد اتاق |
| دریافت مانده صورتحساب هنگام خروج | بانک / صندوق / کارتخوان | حساب دریافتنی مهمان |
| ثبت خدمات جانبی که هنوز تسویه نشده است | حساب دریافتنی مهمان | درآمد خدمات جانبی |
| استرداد پیشپرداخت در کنسلی طبق شرایط | پیشدریافت رزرو | بانک / صندوق |
| شناسایی جریمه کنسلی در صورت تحقق | پیشدریافت رزرو یا حساب دریافتنی | درآمد کنسلی / سایر درآمدهای عملیاتی |
| ثبت کمیسیون آژانس فروش | هزینه کمیسیون فروش | حساب پرداختنی آژانس یا حساب تسویه |
| پرداخت هزینههای جاری اقامتگاه | هزینه مربوط | بانک / صندوق |
| خرید تجهیزات قابل استفاده بلندمدت | دارایی ثابت / تجهیزات | بانک یا حساب پرداختنی |
فرض کنید مهمان برای رزرو 18 میلیون تومانی، 6 میلیون تومان پیشپرداخت میدهد. در زمان دریافت، وجه وارد بانک میشود و در مقابل، پیشدریافت برای همان رزرو ثبت میشود. بعد از ارائه خدمت، سهم مربوط به اقامت از پیشدریافت به درآمد منتقل میشود و اگر 12 میلیون تومان مانده وجود داشته باشد، این مانده میتواند تا زمان وصول در حساب دریافتنی مهمان ثبت شود. هنگام پرداخت نهایی، بانک یا صندوق بدهکار و حساب دریافتنی بستانکار میشود. این زنجیره باعث میشود هم جریان پول و هم درآمد واقعی قابل ردیابی باشند.
در رزروهای شرکتی وضعیت کمی متفاوت است. ممکن است مهمان از اتاق استفاده کند اما شرکت طرف قرارداد در پایان ماه یا دوره مشخص صورتحساب را پرداخت کند. در چنین حالتی نباید چون هنوز وجهی دریافت نشده، درآمد اقامت نادیده گرفته شود. از سوی دیگر، وصول بعدی از شرکت نیز نباید دوباره به عنوان فروش جدید ثبت شود. حساب دریافتنی نقش پل بین زمان ارائه خدمت و زمان وصول وجه را دارد.
برای آژانسها نیز روش تسویه باید از ابتدا مشخص باشد. برخی آژانسها مبلغ را از مهمان میگیرند و خالص سهم اقامتگاه را واریز میکنند؛ برخی فقط رزرو میفرستند و کمیسیون خود را بعداً دریافت میکنند. نرمافزار باید بتواند مبلغ ناخالص رزرو، کمیسیون، خالص قابل دریافت، مبالغ وصولشده و مانده آژانس را جدا نشان دهد. اگر فقط مبلغی که وارد بانک شده ثبت شود، مقایسه فروش واقعی کانالها دشوار میشود.
هزینهها نیز باید به شکل قابل تحلیل ثبت شوند. هزینه خانهداری، مواد مصرفی، تعمیرات، انرژی، حقوق، بازاریابی، کمیسیون فروش، ملزومات اتاق، خدمات پشتیبانی و هزینههای اداری بهتر است در سرفصلهای جداگانه قرار گیرند. هدف این نیست که کدینگ بیش از حد پیچیده شود؛ هدف این است که مدیر در پایان ماه بداند پول در چه بخشهایی مصرف شده و آیا رشد درآمد با رشد هزینهها همراه بوده است یا نه.
کنترل پایان روز؛ جایی که خطاها قبل از بزرگ شدن پیدا میشوند
یکی از مهمترین عادتهای مالی در کسبوکار اقامتی، بستن روز یا کنترل پایان شیفت است. اگر اختلافهای صندوق، کارتخوان و رزرو همان روز بررسی نشوند، چند هفته بعد پیدا کردن علت آنها بسیار دشوار میشود. گزارش پایان روز باید وضعیت اتاقها، صورتحسابهای باز، دریافتها، پیشپرداختها، تخفیفها، ابطالها، خروجها و ماندههای مهمان را در یک تصویر خلاصه نشان دهد.
اولین تطبیق بین عملیات پذیرش و درآمد است. اگر 12 اتاق در گزارش اشغال یا خروج دیده میشود، باید مشخص باشد برای هرکدام صورتحساب و درآمد مربوط ثبت شده است. اتاقی که اشغال بوده اما هیچ مبلغی ندارد ممکن است رزرو رایگان، مهمان سازمانی، خطای ثبت یا درآمد فراموششده باشد. برعکس، ثبت درآمد برای اتاقی که در سیستم خالی بوده نیز نیاز به بررسی دارد.
دومین تطبیق مربوط به روشهای پرداخت است. جمع مبالغ ثبتشده به عنوان کارتخوان باید با گزارش دستگاهها تطبیق داده شود. صندوق نقدی باید با شمارش واقعی برابر باشد. انتقالهای بانکی باید شماره پیگیری داشته باشند و به رزرو یا بدهکار درست متصل شده باشند. اگر چند کارتخوان دارید، بهتر است هر دستگاه در نرمافزار شناسه جدا داشته باشد تا اختلافها دقیقتر ردیابی شوند.
چکلیست کنترل مالی پایان روز
| کنترل روزانه | منبع تطبیق | سوال کلیدی |
|---|---|---|
| وضعیت اتاق و رزرو | گزارش پذیرش | آیا تمام اقامتهای واقعی در سیستم ثبت شدهاند؟ |
| درآمد اتاق و خدمات | صورتحساب مهمان | آیا همه خدمات ارائهشده صورتحساب شدهاند؟ |
| صندوق نقدی | شمارش فیزیکی | آیا موجودی واقعی با مانده سیستم برابر است؟ |
| کارتخوان | گزارش هر دستگاه | آیا جمع تراکنشها با روش پرداخت ثبتشده برابر است؟ |
| بانک و انتقال | گردش حساب و رسید | آیا هر دریافت به رزرو یا بدهکار درست تخصیص یافته است؟ |
| تخفیف و ابطال | گزارش تغییرات | آیا تمام موارد مجوز و دلیل مشخص دارند؟ |
این کنترل روزانه لزوماً زمانبر نیست. اگر نرمافزار حسابداری مهمانپذیر گزارشهای مناسب داشته باشد، مدیر یا مسئول مالی میتواند موارد غیرعادی را به جای بررسی تمام تراکنشها ببیند. مثلاً سیستم فقط اختلاف صندوق، رزروهای بدون تسویه، تخفیفهای بیش از حد مجاز یا پرداختهای بدون شناسه رزرو را برجسته کند. چنین رویکردی کنترل داخلی را قویتر و کار روزانه را سریعتر میکند.
چه گزارشها و شاخصهایی برای مدیر اقامتگاه مهمترند؟
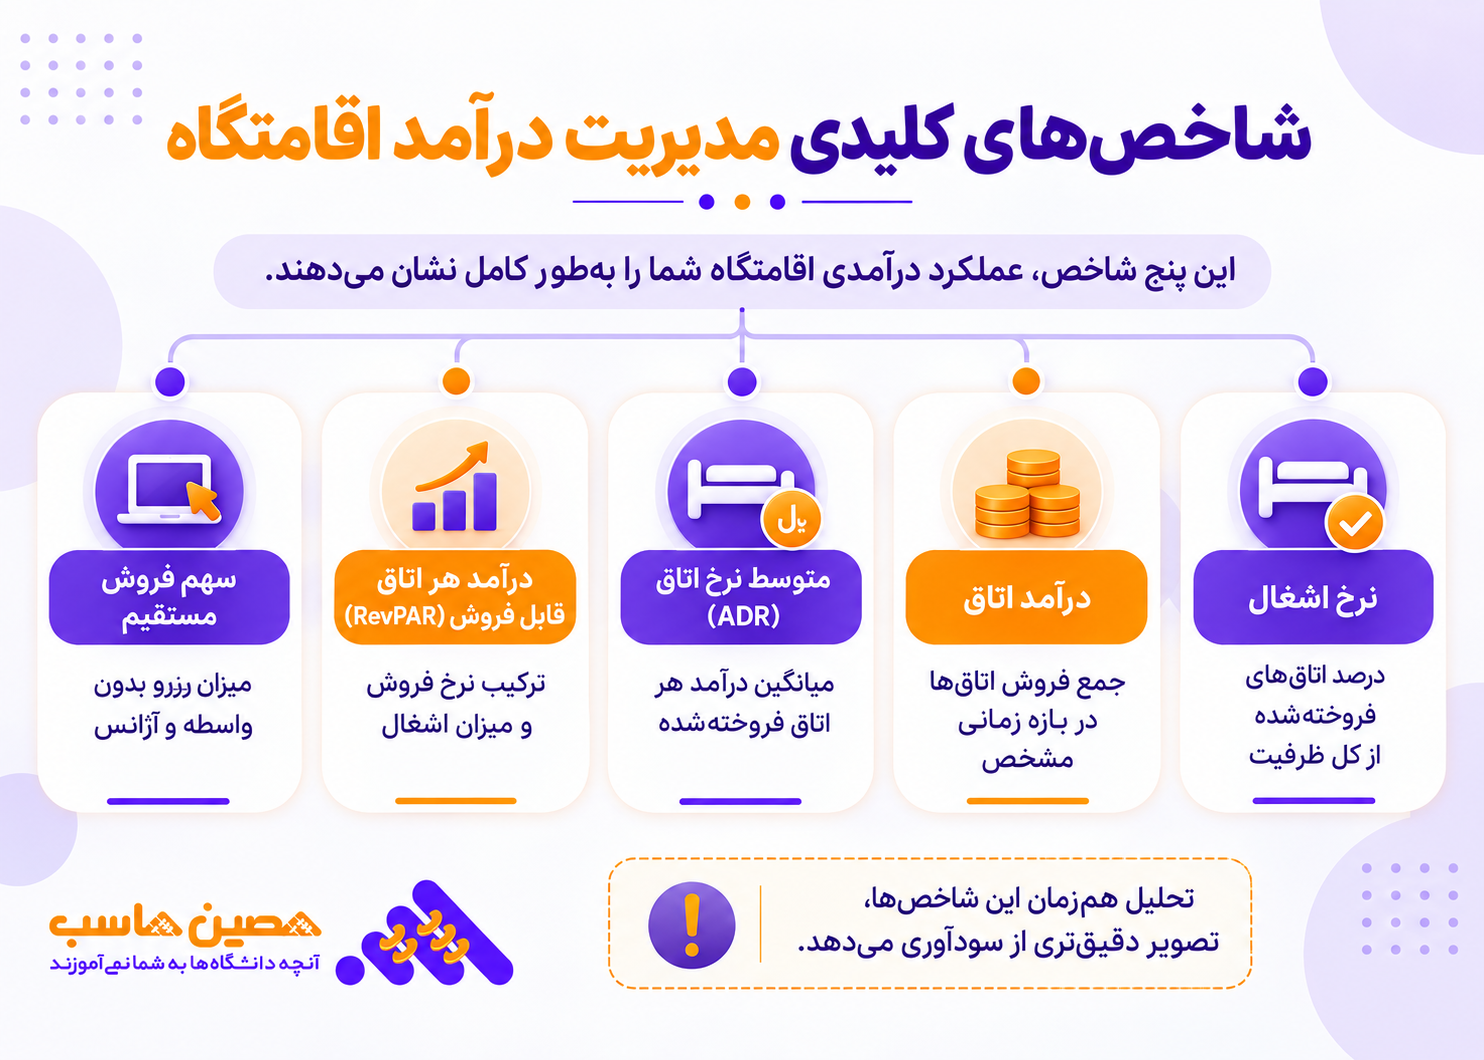
گزارش مالی خوب فقط برای حسابدار نیست. مدیر مهمانپذیر باید بتواند با چند شاخص ساده عملکرد فروش و ظرفیت را ارزیابی کند. یکی از مهمترین شاخصها نرخ اشغال است؛ یعنی چه درصدی از اتاقهای قابل فروش واقعاً فروخته شدهاند. اما نرخ اشغال به تنهایی کافی نیست. ممکن است با تخفیف زیاد اتاقها پر شوند و درآمد مطلوبی ایجاد نشود. به همین دلیل باید نرخ متوسط فروش اتاق و درآمد به ازای اتاق قابل فروش نیز بررسی شود.
ADR یا متوسط نرخ روزانه اتاق، از تقسیم درآمد اتاق بر تعداد اتاقهای فروختهشده به دست میآید. RevPAR نیز درآمد اتاق را نسبت به کل اتاقهای قابل فروش میسنجد و اثر نرخ و اشغال را همزمان نشان میدهد. در کنار این دو، نرخ لغو، نرخ عدم مراجعه، سهم فروش مستقیم، سهم هر کانال، متوسط مدت اقامت و درآمد خدمات جانبی نیز برای تصمیمگیری کاربرد دارند.
مهمترین شاخصهای درآمدی اقامتگاه
این شاخصها کمک میکنند فروش اتاق را فقط با «مبلغ درآمد» ارزیابی نکنید.
| شاخص | فرمول ساده | کاربرد مدیریتی |
|---|---|---|
| نرخ اشغال | اتاقهای فروختهشده ÷ اتاقهای قابل فروش × 100 | سنجش میزان استفاده از ظرفیت |
| ADR | درآمد اتاق ÷ تعداد اتاقهای فروختهشده | بررسی متوسط نرخ واقعی فروش اتاق |
| RevPAR | درآمد اتاق ÷ کل اتاقهای قابل فروش | سنجش همزمان اثر نرخ و اشغال |
| نرخ لغو | رزروهای لغوشده ÷ کل رزروها × 100 | ارزیابی کیفیت رزرو و سیاست لغو |
| سهم فروش مستقیم | درآمد مستقیم ÷ کل درآمد رزرو | کنترل میزان وابستگی به واسطهها |
| متوسط مدت اقامت | مجموع شبهای اقامت ÷ تعداد رزروهای اقامتکرده | شناخت الگوی ماندگاری مهمان |
مثلاً اگر مجموعه 20 اتاق قابل فروش دارد و 15 اتاق را با مجموع درآمد 60 میلیون تومان فروخته است، نرخ اشغال 75 درصد و ADR برابر با 4 میلیون تومان است. RevPAR در این مثال 3 میلیون تومان میشود. حالا فرض کنید در شب دیگری 18 اتاق فروخته شده اما به دلیل تخفیف زیاد درآمد اتاق فقط 54 میلیون تومان است. نرخ اشغال بالاتر رفته، ولی ADR به 3 میلیون تومان کاهش یافته و RevPAR به 2٫7 میلیون تومان رسیده است. این مثال نشان میدهد پر بودن اتاقها همیشه به معنی عملکرد بهتر نیست.
گزارش روند نیز از گزارش یک روز مهمتر است. مدیر باید بتواند شاخصها را هفتهبههفته، ماهبهماه و در فصلهای مشابه مقایسه کند. اگر نرخ اشغال ثابت است ولی ADR کاهش یافته، احتمالاً فشار تخفیف یا ترکیب کانالهای فروش تغییر کرده است. اگر ADR بالا رفته اما اشغال افت کرده، ممکن است قیمتگذاری بیش از ظرفیت تقاضا باشد. نرمافزار مهمانپذیر باید دادهها را طوری نگه دارد که این تحلیلها بدون ساخت فایلهای جداگانه ممکن باشد.
آژانسها، هزینهها و سود واقعی؛ فروش زیاد همیشه بهتر نیست
یکی از اشتباهات مدیریتی رایج، تمرکز روی درآمد ناخالص و نادیده گرفتن هزینه ایجاد آن درآمد است. رزروی که از آژانس یا پلتفرم واسطه میآید ممکن است سریعتر ظرفیت را پر کند، اما کمیسیون دارد. رزرو مستقیم ممکن است نیاز به هزینه تبلیغات یا نیروی فروش داشته باشد. برای مقایسه درست، باید درآمد خالص هر کانال بعد از هزینه مرتبط بررسی شود.
هزینههای اقامتگاه را نیز میتوان به دو گروه کلی دید: هزینههای نسبتاً ثابت و هزینههای وابسته به اشغال. اجاره، بخشی از حقوق، بیمه یا برخی هزینههای اداری ممکن است با تعداد مهمان تغییر زیادی نکنند. در مقابل، مواد مصرفی اتاق، شستوشوی ملحفه، صبحانه، انرژی، نظافت و برخی خدمات با افزایش اشغال بیشتر میشوند. این تفکیک برای قیمتگذاری مهم است؛ زیرا مدیر باید بداند فروش یک اتاق اضافه چه درآمدی ایجاد میکند و چه هزینه افزایشی دارد.
فرض کنید قیمت فروش یک اتاق 4 میلیون تومان است و برای رزرو آژانسی 15 درصد کمیسیون پرداخت میشود. سهم کمیسیون 600 هزار تومان است. اگر هزینههای متغیر آن اقامت نیز 500 هزار تومان باشد، قبل از در نظر گرفتن هزینههای ثابت، 2٫9 میلیون تومان از فروش باقی میماند. همین اتاق در فروش مستقیم ممکن است کمیسیون نداشته باشد، اما شاید هزینه تبلیغات و پشتیبانی مستقیم بیشتری ایجاد کند. تحلیل درست به جای قضاوت کلی، این اعداد را کنار هم قرار میدهد.
مدیر همچنین باید گزارش هزینه را با دورههای اشغال مقایسه کند. افزایش هزینه شستوشو در ماهی که اقامت دو برابر شده طبیعی است؛ اما افزایش شدید تعمیرات یا مصرف بدون تغییر ظرفیت نیاز به بررسی دارد. اگر حسابداری اقامتگاه فقط جمع کل هزینه را نشان دهد، امکان پیدا کردن این الگوها کم میشود. کدینگ باید به اندازهای تفصیلی باشد که تصمیمگیری را پشتیبانی کند، نه آنقدر پیچیده که کاربران نتوانند آن را درست استفاده کنند.
هنگام انتخاب نرمافزار حسابداری مهمانپذیر چه چیزهایی را بررسی کنیم؟
بهترین نرمافزار لزوماً سیستمی نیست که طولانیترین فهرست امکانات را دارد. معیار اصلی این است که با فرایند واقعی مجموعه شما هماهنگ باشد. قبل از خرید، یک سناریوی واقعی را در نسخه دمو اجرا کنید: رزرو ایجاد کنید، پیشپرداخت بگیرید، تاریخ یا اتاق را تغییر دهید، یک خدمت جانبی اضافه کنید، بخشی از صورتحساب را با کارت و بخش دیگر را نقدی تسویه کنید، رزرو دیگری را لغو کنید و در پایان گزارش مالی و وضعیت اتاق را ببینید. اگر این مسیر ساده و قابل فهم نیست، امکانات جانبی زیاد مشکل اصلی شما را حل نمیکند.
تقویم رزرو باید سریع و واضح باشد و کاربران پذیرش برای کارهای روزمره به آموزش طولانی نیاز نداشته باشند. در عین سادگی، کنترلهای مالی نباید قربانی شوند. پیشپرداخت، مانده حساب، روش پرداخت، تخفیف، ابطال، حساب آژانس و تاریخچه تغییرات باید قابل ردیابی باشند. گزارشها نیز باید هم برای مدیر قابل فهم باشند و هم اطلاعات لازم برای حسابدار را فراهم کنند.
امکان تعیین سطح دسترسی، پشتیبانگیری، خروجی گرفتن از اطلاعات و توسعه سیستم نیز مهم است. اقامتگاه ممکن است امروز یک شعبه و تعداد محدودی اتاق داشته باشد، اما بعداً کانال فروش، رستوران، شعبه یا کاربران بیشتری اضافه شوند. نرمافزاری که دادهها را در ساختاری منظم نگه میدارد، امکان رشد آینده را آسانتر میکند.
قبل از انتخاب نرمافزار مهمانپذیر این موارد را بررسی کنید
هنگام دریافت دمو، هر قابلیت را با یک سناریوی واقعی مجموعه خود آزمایش کنید.
| قابلیت | اهمیت | سوال هنگام بررسی نرمافزار |
|---|---|---|
| تقویم رزرو و وضعیت اتاق | بسیار بالا | آیا وضعیت هر اتاق و هر روز سریع مشخص است؟ |
| پیشپرداخت و تسویه مرحلهای | بسیار بالا | آیا چند پرداخت و چند روش تسویه قابل ثبت است؟ |
| حساب مهمان و خدمات جانبی | بالا | آیا همه اقلام در یک صورتحساب جمع میشوند؟ |
| آژانس و مشتری شرکتی | در صورت استفاده ضروری | آیا کمیسیون، مانده و تسویه جداگانه کنترل میشود؟ |
| گزارش درآمد و شاخصها | بسیار بالا | آیا درآمد اتاق، ADR، اشغال و کانال فروش قابل تحلیل است؟ |
| کنترل دسترسی و تاریخچه تغییرات | بسیار بالا | آیا تغییر نرخ، تخفیف و ابطال قابل محدود و ردیابی است؟ |
| خزانه و مغایرتگیری | بسیار بالا | آیا صندوق، کارتخوان و بانک جدا کنترل میشوند؟ |
| خروجی و پشتیبانگیری | ضروری | آیا دادهها قابل دریافت و بازیابی هستند؟ |
اگر هماکنون از اکسل و چند ابزار جدا استفاده میکنید، لازم نیست همه چیز را یکروزه تغییر دهید. ابتدا مهمترین نقاط شکست را مشخص کنید. معمولاً رزرو و پیشپرداخت، تسویه مهمان و مغایرت پایان روز بهترین نقطه شروع هستند. سپس اطلاعات پایه مثل اتاقها، نرخها، مشتریان شرکتی و سرفصلهای مالی مرتب میشوند. بعد از آن میتوان گزارشهای مدیریتی و کنترلهای پیشرفتهتر را فعال کرد.
در زمان استقرار، آموزش کارکنان باید براساس سناریوهای واقعی باشد. پذیرش باید بداند رزرو جدید، تغییر اتاق، تمدید، تخفیف، کنسلی و تسویه را چگونه ثبت کند. مسئول مالی باید بداند هر رویداد چگونه به حسابها منتقل میشود و مدیر باید گزارشهای کلیدی را بشناسد. بسیاری از شکستهای نرمافزاری به دلیل ضعف خود نرمافزار نیست؛ به این دلیل است که فرایندهای قدیمی و نامنظم بدون بازطراحی وارد سیستم جدید شدهاند.
کاربرد نرمافزار حسابداری 2HS حصین حاسب در مدیریت مالی مهمانپذیر
در مهمانپذیر، مبلغ دریافتی هر شب تنها بخشی از تصویر مالی است. هزینه خدمات عمومی، تامین اقلام اتاقها، تعمیرات، حقوق کارکنان و نحوه پاسخگویی به شکایت مهمان بر سودآوری اثر میگذارند. اگر این اطلاعات بهصورت پراکنده ثبت شوند، تهیه گزارش دقیق برای مدیر دشوار خواهد بود. یک ساختار ERP میتواند مبنایی برای ارتباط بهتر فروش خدمات اقامتی، امور اداری و حسابداری فراهم کند.
در معرفی نرمافزار حسابداری 2HS حصین حاسب، علاوه بر فرایندهای مالی، حوزههایی مانند فروش، مدیریت شیفتهای کاری، اتوماسیون، جلسات، شکایات و نظرسنجی نیز مطرح شدهاند. این دامنه برای مهمانپذیری که میخواهد وضعیت دریافتیها و هزینهها را در کنار گزارشهای اجرایی ببیند قابل توجه است. بااینحال مدیریت رزرو اتاق، تخصیص تخت یا اتصال به سامانههای اقامتی، قابلیتهایی تخصصی هستند که باید پیش از تصمیم خرید درباره پشتیبانی واقعی آنها سوال شود.
در یک مثال فرضی، اگر بستن صندوق و جمعآوری اطلاعات سه شیفت روزانه از 90 دقیقه به 60 دقیقه برسد، زمان این کار حدود 33 درصد کمتر میشود. این یک محاسبه آموزشی است و نباید بهعنوان نتیجه اندازهگیریشده مشتریان 2HS منتشر شود.
برای انتخاب، یک چرخه واقعی از ثبت خدمت اقامت تا دریافت وجه، تخصیص هزینه و گزارش پایان ماه را بررسی کنید. علاوه بر این، سطح دسترسی پذیرش و حسابداری، شیوه رسیدگی به مغایرت صندوق و گزارشهای شعبه یا واحد را در نسخه قابل ارائه نرمافزار بسنجید. اطلاعات بیشتر درباره خدمات 2HS از طریق وبسایت حصین حاسب در دسترس است.
اشتباهات رایج در حسابداری مهمانپذیر و مدیریت رزرو
اولین اشتباه، یکی گرفتن پول دریافتی با درآمد است. پیشپرداخت رزرو آینده، وصول بدهی قدیمی و درآمد اقامت امروز سه رویداد متفاوت هستند. اگر همه آنها فقط در گزارش «ورودی بانک» دیده شوند، مدیر تصویر دقیقی از عملکرد ندارد. نرمافزار باید دلیل هر دریافت را مشخص کند.
اشتباه دوم، حذف رزروهای لغوشده یا اصلاح مستقیم اعداد بدون نگهداری سابقه است. لغو، استرداد، جریمه، تغییر تاریخ و تخفیف اطلاعات مدیریتی مهمی هستند. این رویدادها باید با تاریخچه باقی بمانند تا هم اختلاف مالی قابل پیگیری باشد و هم نرخ لغو و رفتار مشتری تحلیل شود.
اشتباه سوم، ثبت همه درآمدها و همه هزینهها در چند حساب کلی است. اگر درآمد اتاق با رستوران و ترانسفر ترکیب شود یا هزینه خانهداری با بازاریابی و تعمیرات در یک عنوان قرار گیرد، مدیر نمیتواند بفهمد کدام بخش سودآور است و کدام بخش هزینه را بالا برده است. تفکیک باید کاربردی باشد و بر اساس تصمیمهایی که مدیر میخواهد بگیرد طراحی شود.
اشتباه چهارم، نادیده گرفتن کمیسیون آژانس و تخفیف است. گزارش فروش ناخالص میتواند یک کانال را بسیار موفق نشان دهد، در حالی که درآمد خالص آن کمتر از فروش مستقیم باشد. در تحلیل کانالها باید نرخ، کمیسیون، تخفیف، لغو و سرعت وصول کنار هم دیده شوند.
اشتباه پنجم، انجام مغایرتگیری فقط در پایان ماه است. یک اختلاف کوچک کارتخوان اگر همان روز بررسی شود، معمولاً با چند دقیقه جستوجو حل میشود؛ همان اختلاف بعد از سه هفته بین صدها تراکنش گم میشود. کنترل پایان روز باید بخشی از روال ثابت مجموعه باشد.
اشتباه ششم، دسترسی بیش از حد کاربران است. اگر هر کاربر بتواند رزرو را حذف کند، تخفیف نامحدود بدهد یا پرداخت ثبتشده را تغییر دهد، گزارش مالی قابل اتکا نخواهد بود. سطح دسترسی باید با نقش شغلی هماهنگ باشد و تغییرات حساس در لاگ سیستم باقی بمانند.
اشتباه هفتم، خرید نرمافزار فقط براساس قیمت است. نرمافزار ارزان که باعث ورود دوباره اطلاعات، خطای رزرو و گزارش ناقص میشود ممکن است هزینه پنهان بیشتری از یک سیستم مناسب ایجاد کند. در مقابل، خرید سیستم بسیار پیچیده برای یک مهمانپذیر کوچک هم میتواند آموزش و نگهداری را دشوار کند. تناسب با فرایند، کیفیت پشتیبانی و امکان توسعه مهمتر از تعداد قابلیتهای تبلیغاتی است.
برای حسابداری اقامتگاهتان سوال دارید؟
اگر درباره ثبت پیشپرداخت، سند حسابداری، مدیریت رزرو یا انتخاب نرمافزار مناسب ابهام دارید، مسئله واقعی مجموعه خود را در تالار پرسشوپاسخ حصین حاسب مطرح کنید.
- طرح سوال بر اساس شرایط واقعی کسبوکار شما
- دریافت پاسخ تخصصی درباره حسابداری و نرمافزار
- کمک به انتخاب مسیر اجرایی سادهتر و قابل کنترل
حسابداری مهمانپذیر و اقامتگاه فقط ثبت دریافت و پرداخت نیست؛ بلکه باید کل مسیر رزرو، پیشپرداخت، اقامت، تسویه و گزارشگیری درآمد را بهصورت یکپارچه مدیریت کند. هرچه این فرایند منظمتر باشد، خطاهای مالی کمتر، کنترل درآمد دقیقتر و تصمیمگیری مدیریتی سریعتر خواهد بود.
یک نرمافزار حسابداری مهمانپذیر مناسب باید بتواند مدیریت رزرو، حساب مهمان، دریافت و پرداخت، ثبت سند حسابداری، کنترل درآمد اتاق و گزارشهای مدیریتی را در یک سیستم منسجم به هم متصل کند. در چنین شرایطی، مدیر مجموعه بهجای اتکا به ثبتهای پراکنده، تصویری روشن از اشغال اتاقها، مانده مهمانان، درآمد واقعی و سودآوری مجموعه خواهد داشت.
- رزروها و ظرفیت اتاقها را دقیقتر کنترل میکنید.
- پیشپرداخت، مانده مهمان و تسویهها شفافتر میشود.
- درآمد اتاق و خدمات جانبی بهتر تحلیل میشود.
- اختلاف صندوق، بانک و پذیرش سریعتر شناسایی میشود.
- گزارشهای مدیریتی برای تصمیمگیری مالی قابل اتکاتر خواهند بود.
سوالات متداول
-
چرا حسابداری اقامتگاه پیچیدهتر از ثبت دخل و خرج است؟
در حسابداری اقامتگاه، وجوه دریافتی، رزروها و درآمدها همیشه همزمان نیستند و هر رویداد مالی میتواند بر روند کار تاثیر بگذارد.
-
نرمافزار حسابداری مهمانپذیر باید چه بخشهایی را یکپارچه کند؟
این نرمافزار باید حداقل چهار لایه شامل رزرو و ظرفیت، حساب مهمان، دریافت و پرداخت، و ثبت مالی و گزارش مدیریتی را به هم متصل کند.
-
چگونه میتوان پیشپرداختها و دریافتیها را به درستی ثبت کرد؟
برای هر پیشپرداخت باید رزرو مرتبط، نام پرداخت کننده، مبلغ، تاریخ، روش پرداخت و شماره پیگیری مشخص شود.
-
نرخ اشغال و RevPAR چه تاثیری بر مدیریت درآمد دارد؟
نرخ اشغال نشاندهنده میزان استفاده از ظرفیت است و RevPAR درآمد را نسبت به کل اتاقهای قابل فروش میسنجد، که هر دو در ارزیابی عملکرد مالی موثر هستند.
-
مهمترین اشتباهات رایج در حسابداری مهمانپذیر چیست؟
اشتباهات شامل یکی گرفتن پول دریافتی با درآمد، حذف رزروهای لغوشده، ثبت همه درآمدها در یک حساب کلی، و دسترسی بیش از حد کاربران به سیستم است.



ارسال نظر