
پایان دعوای مالی پزشک و مرکز | استاندارد محرمانه حسابداری سهم عمل و پورسانت در دیکلینیکها
پایان ماه در بسیاری از دیکلینیکها و مراکز جراحی محدود یک سناریوی تکراری دارد: جراح میگوید سهم او کمتر از قرارداد محاسبه شده، مدیر مرکز میگوید مواد مصرفی و هزینههای اتاق عمل کسر نشده، و متخصص بیهوشی منتظر تسویهای است که معلوم نیست از کدام سهم پرداخت میشود. در چنین جلسهای هیچکس لزوماً بدخواه نیست؛ مشکل اصلی نبود یک سیستم دقیق، قابلردیابی و محرمانه برای حسابداری دی کلینیک و مراکز جراحی است.
وقتی محاسبه سهم پزشک روی برگههای دستی یا فایلهای اکسل پراکنده انجام شود، هر عدد قابلبحث است و هر بحثی به بیاعتمادی منجر میشود. نتیجهاش را مراکز درمانی با رفتن پزشکان خوب، تاخیر در تسویه و تصمیمگیریهای مالی بر پایهی اعداد نادرست میپردازند. در این مقاله میبینید اختلافهای پنهان سر سهم جراح، بیهوشی، مواد مصرفی، هتلینگ و هزینههای اتاق عمل از کجا شروع میشود، ساختار کلی فرمول محاسبه سهم پزشک چگونه چیده میشود و چرا یک نرمافزار حسابداری تخصصی و یکپارچه میتواند این بحث همیشگی را به یک گزارش شفاف تبدیل کند.
نکته مهم پیش از شروع: فرمول نهایی سهم هر پزشک همیشه به متن قرارداد همان مرکز و مقررات و تعرفههای جاری وابسته است. آنچه در ادامه میخوانید چارچوب و نمونهی آموزشی است، نه نسخهی قطعی برای همهی مراکز؛ پیش از نهاییکردن هر قرارداد، با مشاور حقوقی و مالی خود مشورت کنید.
حسابداری مراکز جراحی محدود چه تفاوتی با حسابداری یک مطب یا کلینیک سرپایی دارد؟
در مطب یا کلینیک سرپایی، درآمد معمولاً از ویزیت و چند خدمت ساده تشکیل میشود و تقسیم آن میان پزشک و مرکز نسبتاً سر راست است. اما در حسابداری دی کلینیک و مراکز جراحی، هر عمل یک «پروژهی کوچک مالی» است که چند ذینفع دارد: جراح، متخصص بیهوشی، دستیار و پرستار، خود مرکز، و گاهی بیمار و بیمه. هر کدام از اینها بخشی از درآمد یا بخشی از هزینهی همان پرونده را مطالبه میکنند.
به همین دلیل، حسابداری این مراکز باید بتواند درآمد را در سطح «هر عمل» و «هر پزشک» ثبت کند، نه فقط در سطح «کل درآمد ماه». اگر این تفکیک وجود نداشته باشد، حتی مرکزی که سودآور است هم نمیتواند بهسادگی نشان دهد کدام جراحی واقعاً سود میآورد و کدام فقط حجم کار و دردسر ایجاد میکند.
سوالی داری؟ مشاورهٔ رایگان بگیر
کارشناسانِ ما آمادهاند مسیرِ یادگیری و شغلیِ تو را رایگان راهنمایی کنند.
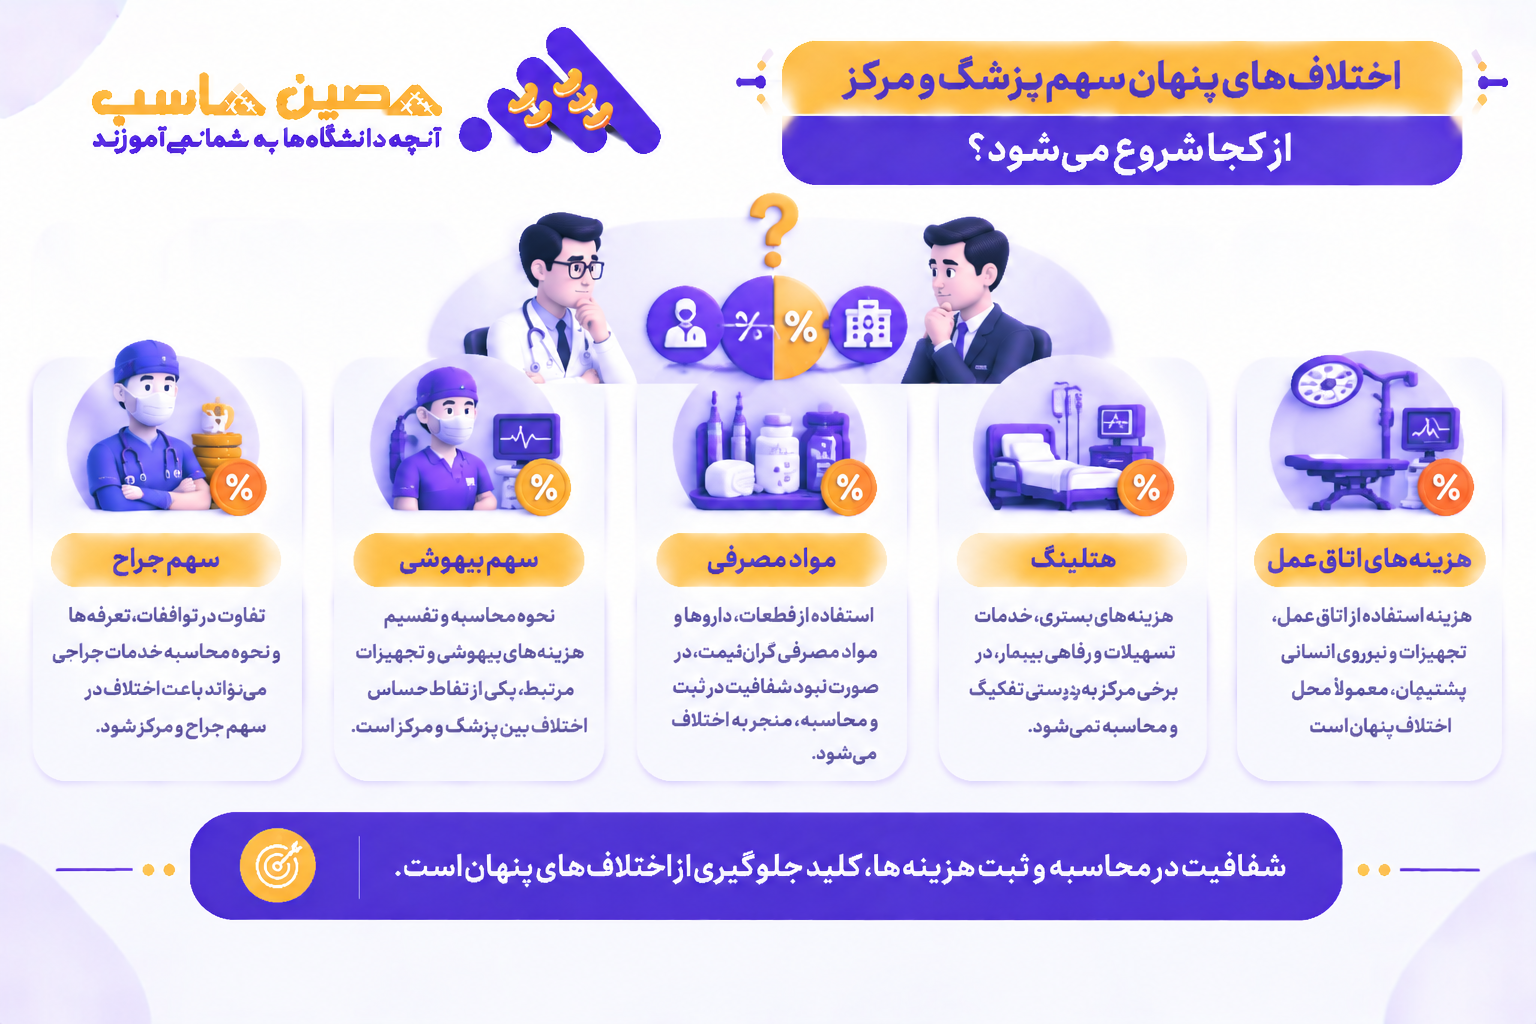
اختلافهای پنهان سهم پزشک و مرکز از کجا شروع میشود؟
بیشتر دعواهای مالی در دیکلینیکها بر سر پنج محور شکل میگیرد. شناخت این پنج محور، اولین قدم برای نوشتن قراردادی است که بعداً به بحث نکشد:
| محور اختلاف | پرسش رایج | نتیجهی ابهام |
| سهم جراح | درصد جراح از کل مبلغ پرونده است یا از مبلغ پس از کسر هزینهها؟ | تفاوت چندمیلیونی در یک عمل واحد |
| سهم بیهوشی | حقالزحمهی بیهوشی از سهم جراح پرداخت میشود، از سهم مرکز، یا جداگانه؟ | اعتراض متخصص بیهوشی یا جراح به تسویه |
| مواد مصرفی | قیمت خرید ملاک است یا قیمت فروش؟ کدام اقلام قابلکسرند؟ | اختلاف بر سر ایمپلنت، نخ، داروها و لوازم |
| هتلینگ | هزینهی اقامت، تخت، غذا و مراقبت پس از عمل به سهم چه کسی اضافه یا از آن کم میشود؟ | ادعای «هزینهی پنهان» از سوی پزشک |
| هزینههای اتاق عمل | استهلاک تجهیزات، برق، استریلیزاسیون، نیروی کمکی و اجارهی ساعتی چگونه محاسبه میشود؟ |
نبود مبنای مشترک برای سهم مرکز |
همهی این ابهامها یک ویژگی مشترک دارند: در لحظهی بستن قرارداد کوچک به نظر میرسند، اما در پایان ماه و در مقیاس دهها عمل، به اختلافهای بزرگ تبدیل میشوند. هرچه قرارداد دقیقتر و هرچه ثبت اطلاعات هر پرونده کاملتر باشد، فضای بحث کوچکتر میشود.
فرمول محاسبه سهم پزشک در حسابداری دی کلینیک و مراکز جراحی
هیچ فرمول واحد و جهانیای برای سهم پزشک وجود ندارد؛ هر مرکز بر اساس قرارداد، تعرفهها و مدل کسبوکار خود فرمولی میسازد. اما ساختار منطقی اغلب فرمولها در چند گام مشابه است:
- تعیین مبلغ پایهی پرونده: مبلغ کل قابلدریافت از بیمار و بیمه برای آن عمل، طبق تعرفه یا توافق.
- کسر اقلام توافقشده: مواد مصرفی، داروها و لوازم مصرفی خاص، و در صورت پیشبینی در قرارداد، هتلینگ و هزینههای اتاق عمل.
- تعیین نحوهی پرداخت بیهوشی و سایر همکاران: از مبلغ پایه کسر میشود یا از سهم یکی از طرفین؟
- اعمال درصد یا مبلغ توافقی: درصد جراح، درصد مرکز، یا مدل ترکیبی.
- اعمال کسورات و تعدیلها: کسورات بیمهای، تخفیفها، استرداد و پیشپرداختها.
- ثبت سند و صدور صورتحساب تسویه برای پزشک و مرکز.
اهمیت این ترتیب را با یک مثال فرضی و ساده ببینید. فرض کنید مبلغ کل یک پرونده 80 میلیون تومان است، مواد مصرفی 12 میلیون و هتلینگ 3 میلیون تومان، و حقالزحمهی بیهوشی 8 میلیون تومان. قرارداد میگوید سهم جراح 60 درصد از مبلغ پس از کسر اقلام است. فقط با تغییر جایگاه بیهوشی در فرمول، نتیجه تغییر میکند:
| مورد (مثال فرضی، ارقام به میلیون تومان) | بیهوشی از مبلغ پایه کسر شود | بیهوشی از سهم مرکز پرداخت شود |
| مبلغ پایه پس از کسر مواد مصرفی و هتلینگ | 65 | 65 |
| کسر حقالزحمهی بیهوشی از مبلغ پایه | 8 (مبلغ مبنا: 57) | کسر نمیشود |
| سهم جراح (60٪) | 34٫2 | 39 |
| سهم مرکز پس از پرداخت بیهوشی | 22٫8 | 18 |
| اختلاف سهم جراح بین دو حالت |
4٫8 میلیون تومان در یک عمل |
-- |
در همین مثال ساده، یک جملهی مبهم در قرارداد برای هر عمل 4٫8 میلیون تومان اختلاف ایجاد میکند. اگر مرکزی ماهانه 30 عمل مشابه انجام دهد، این ابهام به 144 میلیون تومان اختلاف ماهانه میرسد. این عدد صرفاً مثال آموزشی است، اما منطق آن در مراکز واقعی هم صادق است: ابهام در فرمول، یعنی هزینهی تکرارشونده.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
قرارداد درصدی کلینیک: چهار مدل رایج و نکتههای هر کدام
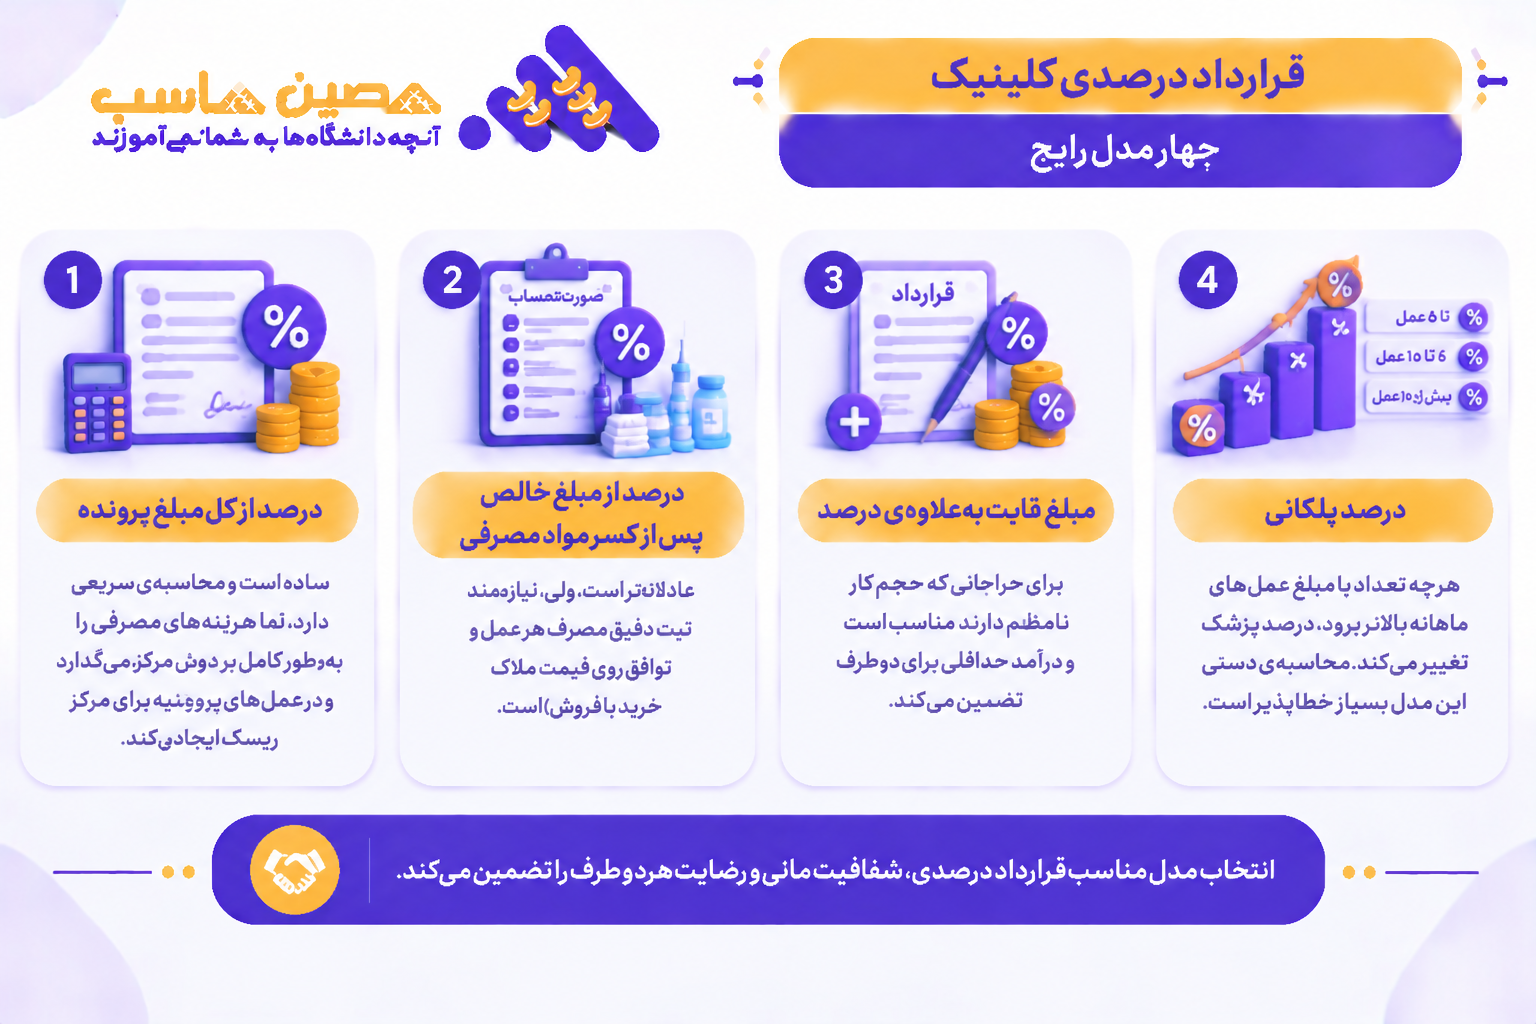
قرارداد درصدی کلینیک سادهترین و رایجترین مدل همکاری است، اما «درصد» بهتنهایی کامل نیست؛ باید معلوم شود درصدِ چه مبلغی. چهار مدل رایج عبارتاند از:
- درصد از کل مبلغ پرونده: ساده است و محاسبهی سریعی دارد، اما هزینههای مصرفی را بهطور کامل بر دوش مرکز میگذارد و در عملهای پرهزینه برای مرکز ریسک ایجاد میکند.
- درصد از مبلغ خالص پس از کسر مواد مصرفی: عادلانهتر است، ولی نیازمند ثبت دقیق مصرف هر عمل و توافق روی قیمت ملاک (خرید یا فروش) است.
- مبلغ ثابت بهعلاوهی درصد: برای جراحانی که حجم کار نامنظم دارند مناسب است و درآمد حداقلی برای دو طرف تضمین میکند.
- درصد پلکانی: هرچه تعداد یا مبلغ عملهای ماهانه بالاتر برود، درصد پزشک تغییر میکند. محاسبهی دستی این مدل بسیار خطاپذیر است.
هر مدلی که انتخاب شود، سه موضوع باید در متن قرارداد صریح نوشته شود: مبنای محاسبه، اقلام قابلکسر، و زمانبندی و نحوهی تسویه. قراردادی که این سه مورد را شفاف نکرده باشد، دیر یا زود به مراجعهی دوباره به مدیر یا مشاور حقوقی میانجامد.
حسابداری اتاق عمل: هزینههایی که معمولاً دیده نمیشوند
حسابداری اتاق عمل تنها ثبت درآمد عمل نیست؛ بخش بزرگی از آن شناسایی و تخصیص درست هزینههاست. هزینههایی که اگر بهدقت ثبت نشوند، هم سود مرکز را میخورند و هم مبنای محاسبهی سهم پزشک را مخدوش میکنند:
- مواد و لوازم مصرفی هر عمل، از نخ و گاز و سرنگ تا ایمپلنت و لوازم یکبارمصرف تخصصی
- داروهای بیهوشی و داروهای حین و پس از عمل
- استهلاک تجهیزات مانند دستگاه بیهوشی، ستهای جراحی، مانیتورینگ و اتوکلاو
- هزینهی استریلیزاسیون، شستوشو و نظافت پس از هر عمل
- حقوق و اضافهکاری نیروی کمکی شامل پرستار، تکنسین اتاق عمل و ریکاوری
- هزینههای ساختمان و انرژی که بهصورت ساعتی یا درصدی به اتاق عمل تخصیص مییابد
مرکزی که این اقلام را در سطح هر پرونده ثبت میکند میتواند «سود واقعی هر عمل» را ببیند و بر اساس آن در مورد تعرفه، تخصیص ساعت اتاق عمل و مذاکره با پزشکان تصمیم بگیرد. مرکزی که نمیکند، معمولاً فقط در پایان سال متوجه میشود که بخشی از اعمال پرزحمتش سودی نداشته است.
تسویه حساب پزشکان؛ چرخهای که باید قابلپیشبینی باشد
تسویه حساب پزشکان دقیقاً همانجایی است که اعتماد ساخته یا نابود میشود. پزشکی که نمیداند پول عملهایش چه زمانی و بر چه مبنایی پرداخت میشود، حتی با بهترین درصد هم راضی نخواهد بود. یک چرخهی تسویهی حرفهای معمولاً این ویژگیها را دارد:
- دورهی مشخص: تسویهی هفتگی، دوهفتهای یا ماهانه که در قرارداد درج شده است
- صورتحساب قابلمشاهده برای پزشک: فهرست پروندهها، مبلغ هر پرونده، کسورات و سهم نهایی
- مدیریت پیشپرداخت و علیالحساب بهطوری که در تسویهی بعدی خودکار لحاظ شود
- ثبت کسورات و تعدیلهای بیمهای و اعمال آنها طبق قرارداد، نه بهصورت سلیقهای
- سند حسابداری منظم که بعداً برای رسیدگی و حسابرسی قابلارائه باشد
موضوع کسورات قانونی و مالیاتی مربوط به درآمد پزشکان و مراکز درمانی نیز به قوانین جاری و وضعیت حقوقی هر مرکز بستگی دارد. برای تنظیم درست این بخش، بهتر است از یک مشاور مالیاتی باتجربه کمک بگیرید و در تهیهی اظهارنامه و صورتهای مالی مرکز نیز اطلاعات تفکیکشدهی سهم پزشکان را در اختیار داشته باشید.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
استاندارد محرمانگی در حسابداری سهم عمل و پورسانت
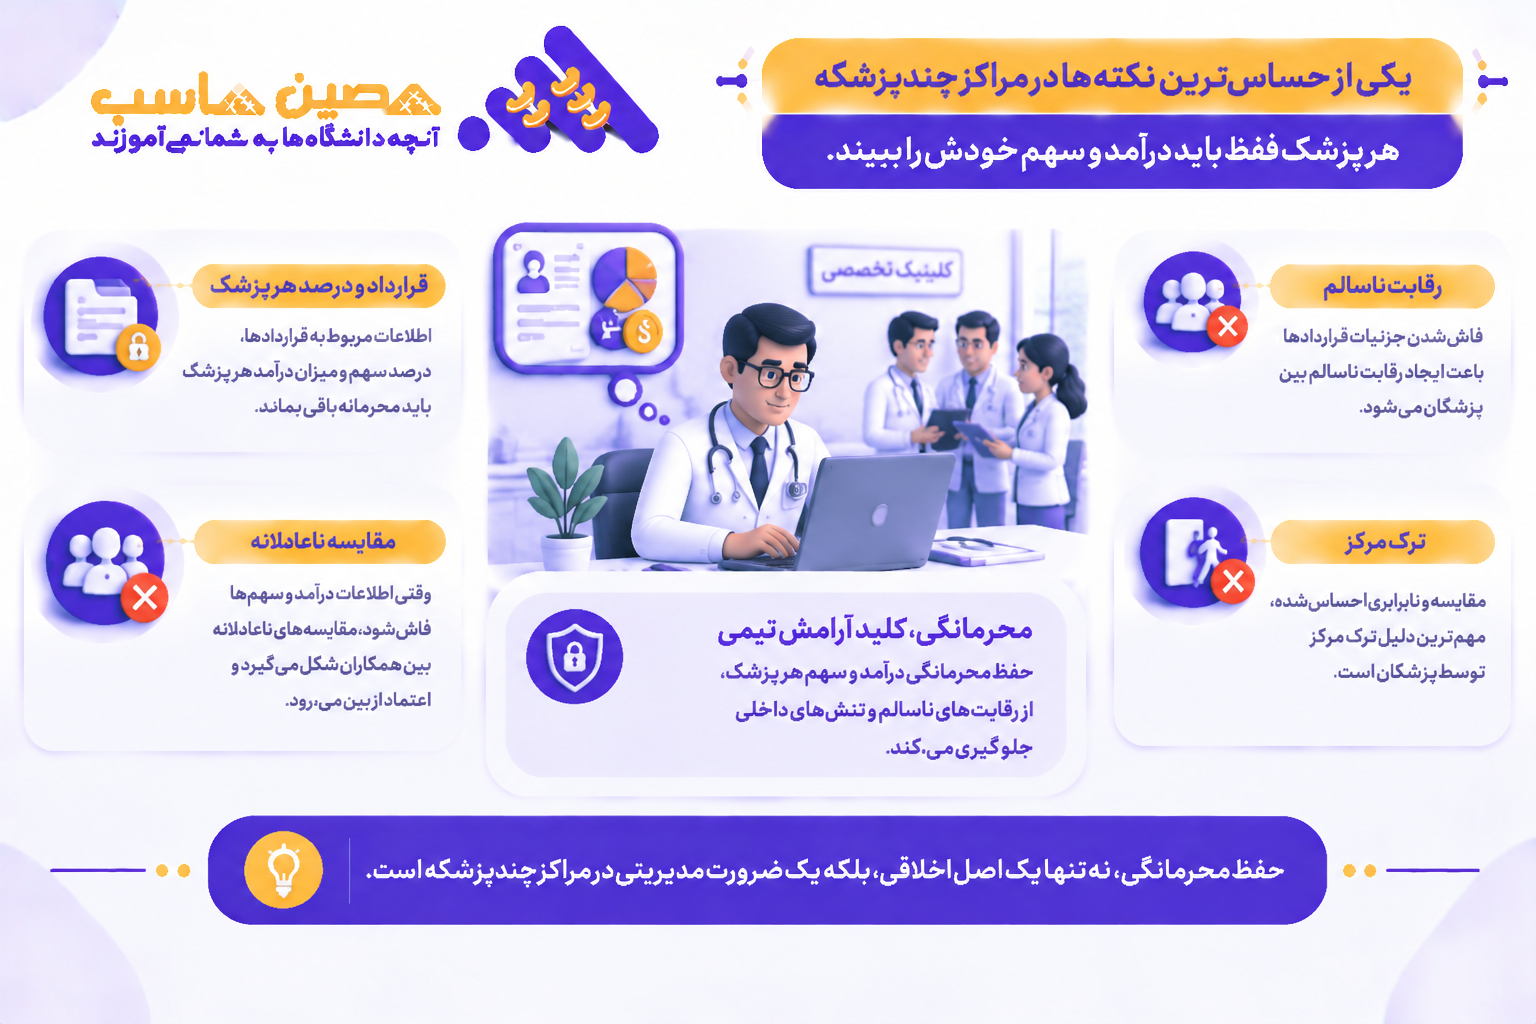
یکی از حساسترین نکتهها در مراکز چندپزشکه این است که هر پزشک فقط باید درآمد و سهم خودش را ببیند. قرارداد و درصد هر پزشک، اطلاعات محرمانهی تجاری است و فاششدنش در میان همکاران مستقیمترین راه برای ایجاد رقابت ناسالم، مقایسهی ناعادلانه و ترک مرکز است. یک نظام محرمانهی حسابداری دی کلینیک و مراکز جراحی حداقل این چهار اصل را رعایت میکند:
- تفکیک سطح دسترسی: منشی پذیرش، حسابدار، مدیر مالی، مدیر مرکز و پزشک هرکدام فقط به اطلاعات مرتبط با نقش خود دسترسی دارند.
- ثبت سابقهی تغییرات (Audit Trail): هر تغییر در مبلغ، درصد یا تسویه با نام کاربر و زمان ثبت میشود تا هیچ عددی بیصدا عوض نشود.
- جدایی قرارداد از گزارش عمومی: گزارشهایی که به مدیریت یا همکاران داده میشود، نباید جزئیات قرارداد هر پزشک را نشان دهد.
- پشتیبانگیری و امنیت داده: اطلاعات مالی و درمانی بیماران و پزشکان باید در برابر دسترسی غیرمجاز و از دست رفتن داده محافظت شود.
محرمانگی و شفافیت در نگاه اول متضاد به نظر میرسند، اما در یک سیستم خوب هر دو همزمان تامین میشوند: برای هر پزشک کاملاً شفاف و برای دیگران کاملاً محرمانه.
چرا نرمافزار معمولی برای حسابداری سهم عمل و پورسانت کافی نیست؟
بسیاری از مراکز در ابتدا با یک نرمافزار حسابداری عمومی یا فایل اکسل شروع میکنند، چون ارزان و آشناست. اما با رشد مرکز و افزایش تعداد پزشکان و اعمال، محدودیتهای این رویکرد آشکار میشود. نرمافزار عمومی برای ثبت سند، فاکتور و تراز طراحی شده است، نه برای مدلی که هر پروندهی درمانی در آن چند ذینفع و چند فرمول دارد.
| موضوع | نرمافزار یا اکسل عمومی | نرمافزار تخصصی مراکز درمانی |
| قرارداد درصدی | ثبت دستی یا فرمولهای پراکنده، مستعد خطا | تعریف قرارداد هر پزشک و اعمال خودکار آن |
| مواد مصرفی هر عمل | معمولاً بهصورت کلی و در پایان دوره ثبت میشود | ثبت مصرف در سطح هر پرونده و کسر خودکار |
| تسویه پزشکان | نیازمند محاسبهی جداگانه و صدور دستی صورتحساب | صورتحساب خودکار با فهرست پروندهها |
| محرمانگی | دسترسی کلی یا فایل مشترک بین چند نفر | سطح دسترسی تفکیکشده و سابقهی تغییرات |
| اتصال به پذیرش و سایر فرایندها | ندارد یا نیازمند ورود مجدد اطلاعات | یکپارچه با پذیرش، شیفتها، فروش و اتوماسیون |
| گزارش سودآوری | در سطح کل مرکز |
در سطح هر عمل، هر پزشک و هر خدمت |
اگر در حال مقایسهی گزینههای موجود هستید، مطالعهی لیست بهترین نرمافزارهای حسابداری و معیارهای انتخاب میتواند کمک کند؛ اما برای مراکز جراحی و دیکلینیکها، معیار اصلی باید توانایی نرمافزار در مدیریت قرارداد پزشکان و تفکیک هزینهی هر پرونده باشد.
نرمافزار 2HS؛ راهکاری برای شفافسازی سهم پزشک و مرکز
نرمافزار 2HS محصول مجموعهی حصین حاسب یک نرمافزار ERP است؛ یعنی فقط یک ابزار ثبت سند نیست و فرایندهای سازمانی یک مرکز درمانی را در کنار حسابداری پوشش میدهد. در یک دیکلینیک یا مرکز جراحی محدود، این یکپارچگی معنای مشخصی دارد:
- پذیرش و پروندهی عمل: اطلاعات بیمار، نوع عمل و پزشک از همان لحظهی پذیرش به حسابداری متصل میشود و نیازی به ثبت دوباره نیست.
- قرارداد پزشکان: تعریف مدل درصدی، ثابت، ترکیبی یا پلکانی برای هر پزشک و اعمال فرمول بر اساس توافق همان پزشک.
- ثبت مواد مصرفی و هزینهها: تخصیص هزینهها به هر عمل و دیدن سود واقعی هر پرونده.
- تسویهی شفاف: صورتحساب قابلمشاهده برای هر پزشک با محرمانگی سایر قراردادها.
- شیفتهای کاری و اتوماسیون اداری: مدیریت شیفت پرسنل اتاق عمل و ریکاوری، جلسات، شکایات و نظرسنجی بیماران و پزشکان در همان سیستم.
- فروش و تبلیغات: پیگیری مسیر جذب بیمار و بازگشت سرمایهی تبلیغات در کنار گزارشهای مالی.
نتیجهی عملی چنین یکپارچگی این است که پاسخ پرسش «سهم من چقدر است و چرا؟» دیگر به حافظه و سلیقهی افراد وابسته نیست و از دل دادههای ثبتشده بیرون میآید. اگر میخواهید بدانید 2HS در مقایسه با گزینههای دیگر کجا ایستاده است، صفحهی بهترین نرمافزار حسابداری را مرور کنید.
مراکزی که هنوز ساختار حسابداری منظمی ندارند هم میتوانند از خدمات مالی و مالیاتی و ثبت شرکت مجموعه برای راهاندازی اولیه کمک بگیرند.
چکلیست 10موردی پایان دعوای مالی پزشک و مرکز
پیش از هر قرارداد یا بازنگری قرارداد قبلی، این فهرست را مرور کنید:
- مبنای محاسبهی درصد (کل مبلغ، مبلغ خالص یا مبلغ ثابت) بهصراحت نوشته شده است.
- فهرست اقلام قابلکسر (مواد مصرفی، دارو، هتلینگ و هزینههای اتاق عمل) در قرارداد آمده است.
- محل پرداخت حقالزحمهی بیهوشی و همکاران (از سهم چه کسی) مشخص شده است.
- قیمت ملاک مواد مصرفی (خرید یا فروش) توافق شده است.
- دوره و زمان تسویه و روش پرداخت درج شده است.
- نحوهی برخورد با کسورات بیمهای و استرداد وجه مشخص است.
- شرایط تغییر درصد یا بازنگری قرارداد تعریف شده است.
- هر پزشک فقط به اطلاعات مالی خود دسترسی دارد.
- هر تغییر عددی در سیستم ثبت و قابلپیگیری است.
- صورتحساب تسویه برای هر پزشک قابلمشاهده و قابلچاپ است.
جمعبندی
دعوای مالی پزشک و مرکز معمولاً از سه چیز تغذیه میشود: قرارداد مبهم، ثبت ناقص هزینهها و محاسبهی غیرشفاف. هر سه را میشود با یک مدل قراردادی روشن، حسابداری اتاق عمل دقیق و یک چرخهی تسویهی منظم کنترل کرد. فراموش نکنید که فرمول نهایی هر مرکز باید بر پایهی قرارداد و مقررات مربوط تنظیم شود و پیش از اجرا، با مشاور حقوقی و مالی بازبینی گردد.
اگر میخواهید محاسبهی سهم پزشکان، هزینههای هر عمل و تسویهی ماهانه را از حالت دستی و پرتنش به یک فرایند خودکار و محرمانه تبدیل کنید، نرمافزار 2HS حصین حاسب را بررسی کنید. تیم ما همچنین در استخدام حسابدار و آموزش آنلاین حسابداری میتواند به آمادهسازی نیروی مالی مرکز شما کمک کند.
سوالات متداول
-
چه عواملی در اختلافات مالی دی کلینیک ها نقش دارند؟
پنج محور اصلی شامل سهم جراح، سهم بیهوشی، مواد مصرفی، هتلینگ و هزینه های اتاق عمل می باشند.
-
چگونه می توان سهم پزشک را محاسبه کرد؟
با تعیین مبلغ پایه، کسر اقلام توافق شده، تعیین نحوه پرداخت و اعمال درصد یا مبلغ توافقی، محاسبه می شود.
-
چه نوع قراردادهایی در دی کلینیک ها رایج است؟
چهار مدل رایج شامل درصد از کل مبلغ پرونده، درصد از مبلغ خالص پس از کسر مواد مصرفی، مبلغ ثابت به علاوه درصد و درصد پلکانی هستند.
-
تسویه حساب پزشکان چه ویژگی هایی باید داشته باشد؟
تسویه حساب باید دوره مشخصی داشته باشد، صورت حساب قابل مشاهده برای پزشک ارائه دهد و مدیریت پیش پرداخت و کسورات قانونی را داشته باشد.
-
چرا محرمانگی در حسابداری مراکز درمانی مهم است؟
محرمانگی اطلاعات درآمد هر پزشک برای جلوگیری از رقابت ناسالم و حفظ اعتماد ضروری است.



ارسال نظر