
تلههای مالیاتی حسابداری درمانگاه | چرا 80٪ کلینیکها به خاطر کارتخوان جریمه میشوند؟
در بسیاری از درمانگاهها و کلینیکها، حسابداری درمانگاه و کلینیک تا زمانی که نامهی مالیاتی نرسیده، مسئلهی فوری به نظر نمیرسد. بیمار پرداخت میکند، منشی رسید میدهد، شب هم کارتخوان تسویه میشود. اما وقتی مجموع تراکنشهای کارتخوان با درآمدی که در دفاتر ثبت شده همخوانی نداشته باشد، همین «ماجرای ساده» به یکی از جدیترین ریسکهای مالیاتی مرکز تبدیل میشود.
این مقاله نشان میدهد مغایرت کارتخوان از کجا میآید، چرا تفکیک درآمد پزشک و مرکز تا این اندازه حساس است، چه خطاهای ثبتی بیش از همه تکرار میشوند و چگونه با یک فرایند مغایرتگیری منظم و یک نرمافزار حسابداری یکپارچه میتوان ریسک را کاهش داد. توجه: قوانین و دستورالعملهای مالیاتی تغییر میکنند و وضعیت هر مرکز متفاوت است؛ مطالب این مقاله جنبهی آموزشی دارد و جایگزین مشاورهی تخصصی مالیاتی نیست.
ادعای رایج «اکثر کلینیکها بهخاطر کارتخوان جریمه میشوند» چقدر معتبر است؟
در فضای مجازی و گفتگوهای صنفی میشنوید که درصد بالایی از کلینیکها، گاهی تا 80 درصد، بهخاطر مغایرت کارتخوان جریمه میشوند. ما این عدد را تکرار نمیکنیم، چون تا جایی که میدانیم منبع رسمی و قابلاستنادی که چنین نسبتی را اعلام کرده باشد در دسترس نیست. آمار بدون منبع، هم برای خواننده گمراهکننده است و هم اعتبار مرکزی که آن را نقل میکند کم میکند.
آنچه میتوان با اطمینان گفت، منطق ریسک است: تراکنشهای کارتخوان ردپای الکترونیکی دارند و هر مرکزی که میان این ردپا و درآمد ثبتشدهی خود توضیح روشنی نداشته باشد، در برابر پرسشهای مالیاتی آسیبپذیر است؛ حتی اگر هیچ نیتی برای پنهانکردن درآمد وجود نداشته باشد. به همین دلیل در ادامه، بهجای عدد کلی، با نمونههای فرضی و صریحاً برچسبخورده کار میکنیم تا مکانیسم مشکل را ببینید. اگر به آمار واقعی نیاز دارید، آن را از گزارشهای رسمی سازمان امور مالیاتی، نظام پزشکی یا مراجع معتبر دیگر بگیرید و منبع را کنار آن ذکر کنید.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
مغایرت کارتخوان در حسابداری درمانی از کجا میآید؟
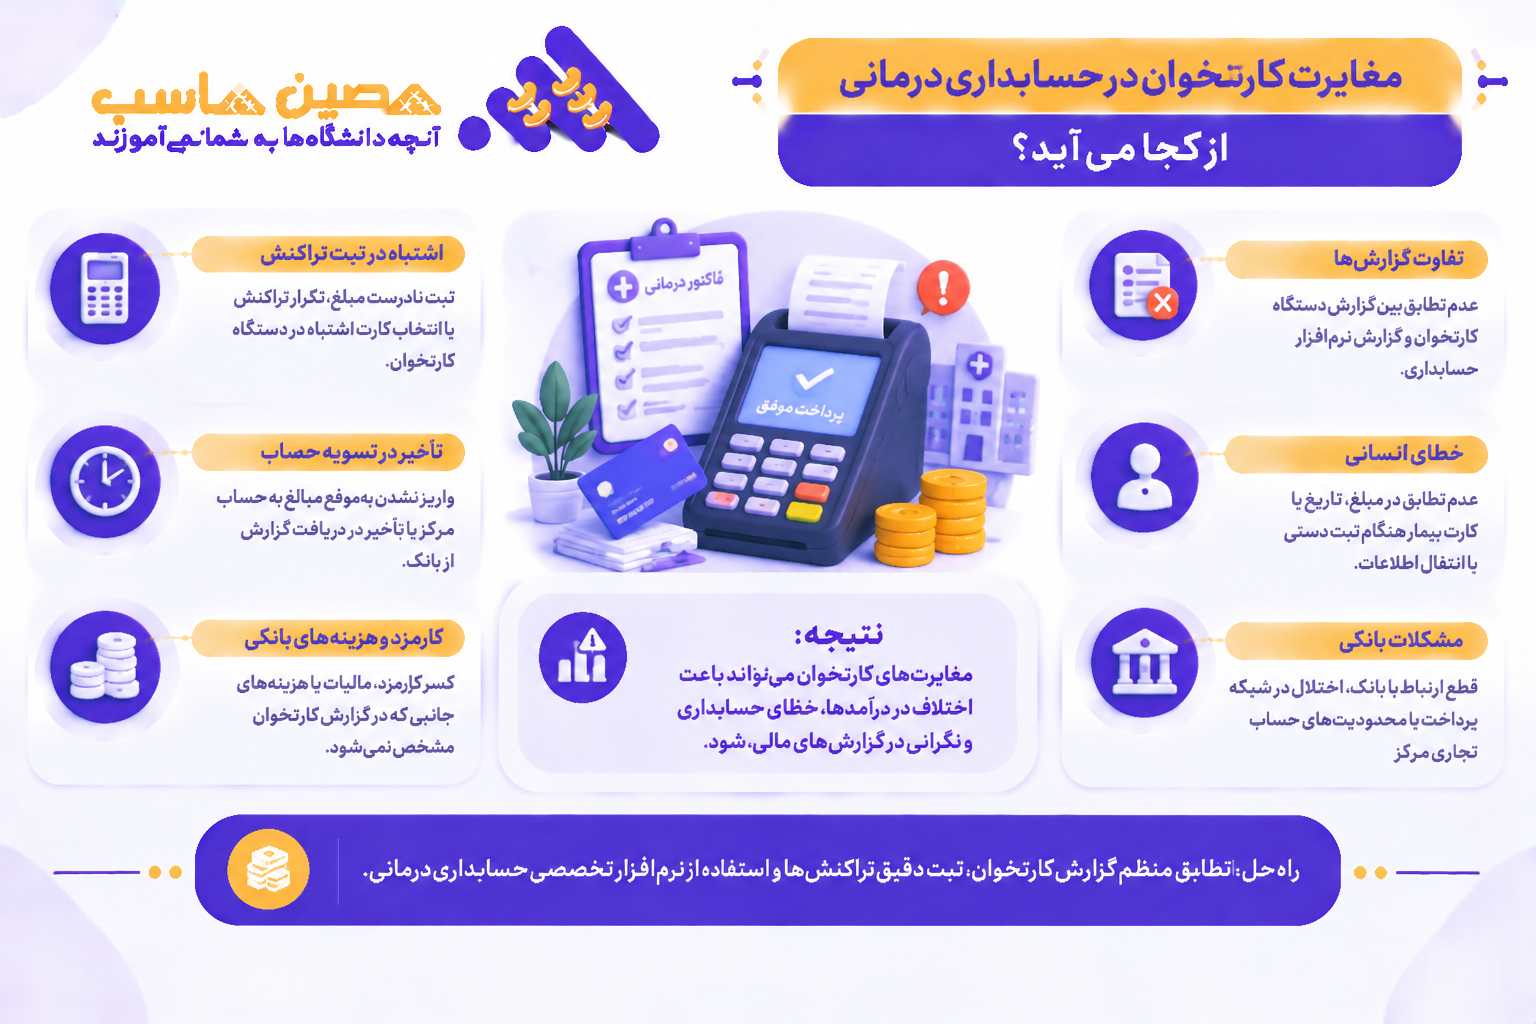
مغایرت حسابداری درمانی معمولاً از یک اشتباه بزرگ نیست؛ از چند خطای کوچک و تکرارشونده میآید. شایعترین منشاها اینهاست:
| منشا مغایرت | توضیح | پیامد حسابداری |
| کارتخوان به نام پزشک یا شخص دیگر | بیمار به کارتخوانی پرداخت میکند که حساب آن با حساب مرکز یکی نیست | درآمد در حساب مرکز دیده نمیشود اما در سوابق تراکنش هست |
| پرداخت بیعانه و پیشپرداخت | تراکنش انجام شده ولی خدمت هنوز ارائه نشده و ثبت نشده است | اختلاف زمانی بین تسویه بانکی و ثبت درآمد |
| برگشت وجه و لغو خدمت | بازگشت پول به بیمار در بانک، بدون ثبت متناظر در دفتر | درآمد ثبتشده بیشتر از واقعیت یا بالعکس |
| فروشهای متفرقه | دارو، لوازم یا محصولات جانبی که از همان کارتخوان عبور میکنند | تراکنش بدون سند درآمد مشخص |
| ثبت با تاخیر | فاکتور چند روز بعد صادر میشود | مغایرت در مقاطع پایان ماه و پایان دوره |
| کارمزد و کسورات بانکی | مبلغ واریزی با مبلغ تراکنش یکسان نیست |
اختلاف جزئی ولی تجمعی |
نکتهی مهم این است که بیشتر این موارد با ثبت دقیق و مغایرتگیری روزانه قابلکنترل است. مشکل زمانی بزرگ میشود که مغایرتها ماهها روی هم انباشته شوند و هیچکس نتواند منشا آنها را به یاد بیاورد.
تفکیک درآمد پزشک و مرکز؛ مهمترین گره حسابداری مالی درمانگاه
در حسابداری مالی درمانگاه، پرسش اصلی این است: وقتی بیمار مبلغی را از طریق کارتخوان میپردازد، آن مبلغ «درآمد مرکز» است یا «درآمد پزشک» یا ترکیبی از هر دو؟ پاسخ به ساختار قرارداد و نوع فعالیت مرکز بستگی دارد و سه الگوی کلی دیده میشود:
- مرکز درآمد را دریافت میکند و سهم پزشک را پرداخت میکند: کارتخوان به نام مرکز است و حسابداری باید درآمد کل و هزینهی سهم پزشک را جداگانه ثبت کند.
- پزشک مستقیماً مبلغ را دریافت میکند و بخشی را به مرکز میدهد: درآمد مرکز در این حالت اجاره، کارمزد یا سهم قراردادی است و مبنای ثبت و مالیات متفاوت میشود.
- الگوی ترکیبی: برخی خدمات (مثل خدمات پاراکلینیک) به نام مرکز و برخی (مثل ویزیت) به نام پزشک است.
هر کدام از این الگوها پیامدهای حسابداری و مالیاتی متفاوتی دارند. انتخاب الگوی درست، یا اصلاح الگوی فعلی، باید با کمک یک مشاور مالیاتی متخصص و بر اساس قرارداد و مقررات جاری انجام شود. اگر کارتخوانها و حسابهای بانکی مرکز بدون سیاست مشخص و بر اساس سلیقهی افراد تعریف شده باشند، مغایرتها بیش از آنچه فکر میکنید ادامه پیدا میکنند.
خطاهای ثبت مالی که بیش از همه ریسک مالیاتی میسازند
علاوه بر کارتخوان، چند خطای ثبتی در حسابداری کلینیک مکرر دیده میشود. این فهرست را میتوان بهعنوان آینهای برای بررسی وضعیت خودتان استفاده کرد:
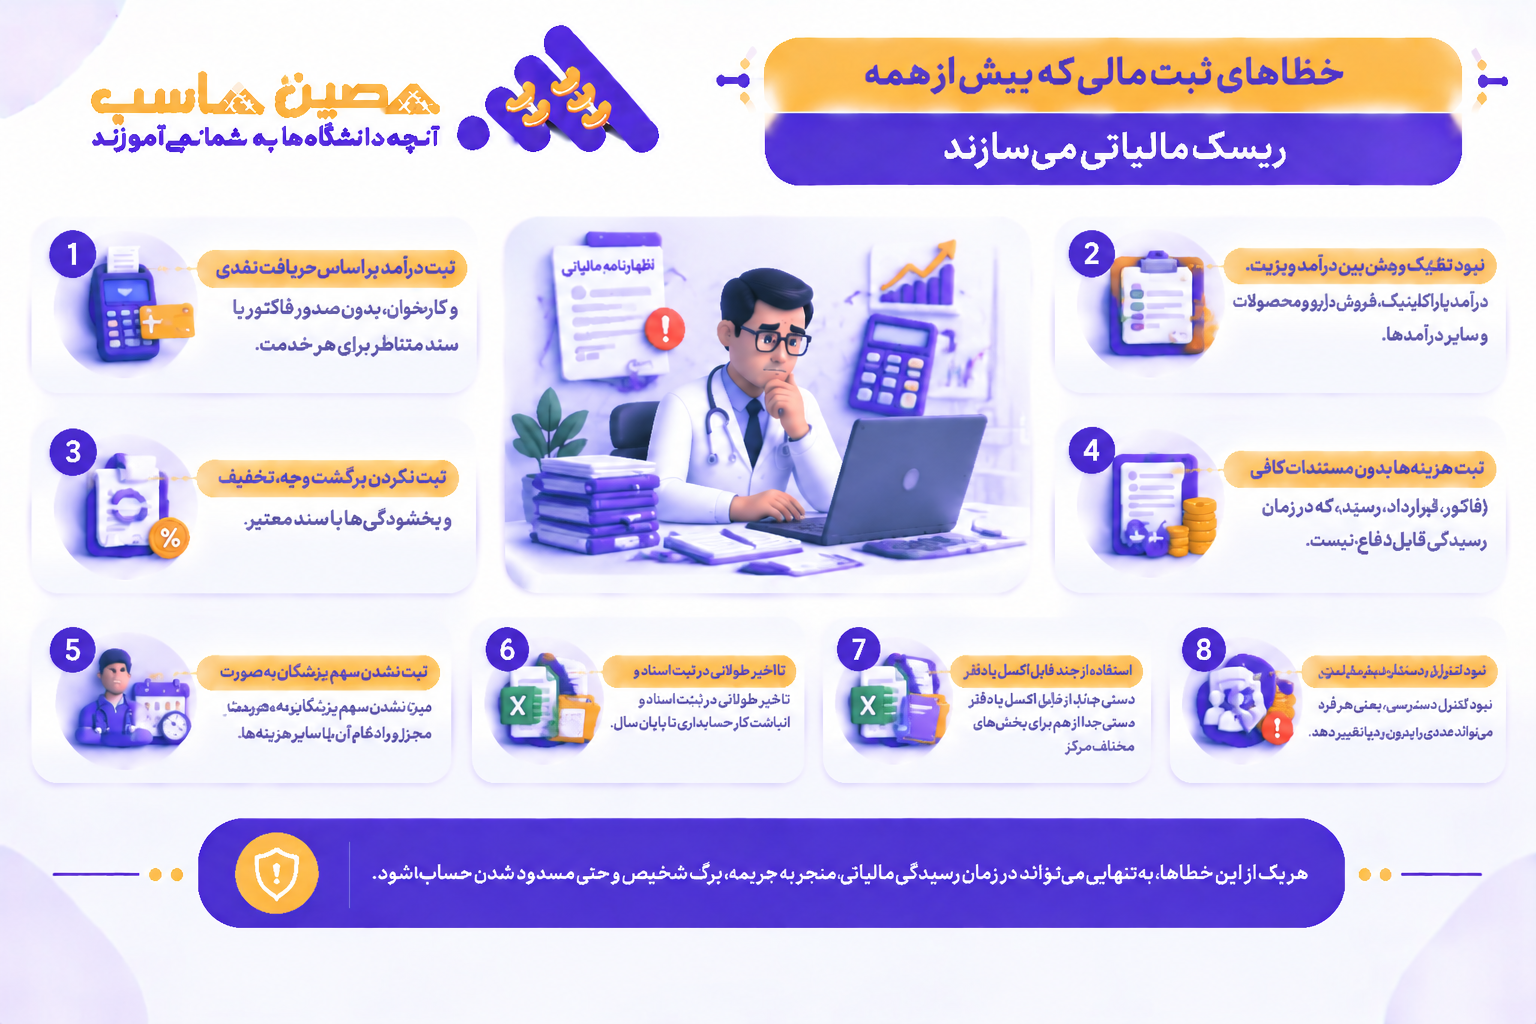
- ثبت درآمد بر اساس دریافت نقدی و کارتخوان، بدون صدور فاکتور یا سند متناظر برای هر خدمت.
- نبود تفکیک روشن بین درآمد ویزیت، درآمد پاراکلینیک، فروش دارو و محصولات و سایر درآمدها.
- ثبت نکردن برگشت وجه، تخفیف و بخشودگیها با سند معتبر.
- ثبت هزینهها بدون مستندات کافی (فاکتور، قرارداد، رسید)، که در زمان رسیدگی قابلدفاع نیست.
- ثبت نشدن سهم پزشکان بهصورت مجزا و ادغام آن با سایر هزینهها.
- تاخیر طولانی در ثبت اسناد و انباشت کار حسابداری تا پایان سال.
- استفاده از چند فایل اکسل یا دفتر دستی جدا از هم برای بخشهای مختلف مرکز.
- نبود کنترل دسترسی؛ یعنی هر فرد میتواند عددی را بدون ردپا تغییر دهد.
هیچکدام از این موارد، بهتنهایی «جرم» یا تخلف نیست، اما هرکدام شفافیت را کم میکند و دفاع از اعداد را در زمان رسیدگی دشوار میسازد.
نمونهی فرضی: وقتی کارتخوان و دفتر با هم نمیخوانند
برای دیدن مکانیسم مغایرت، یک مثال کاملاً فرضی را در نظر بگیرید (ارقام برای آموزش است و به هیچ مرکز واقعی مربوط نیست). فرض کنید در یک ماه، مجموع تسویههای کارتخوانهای مرکز 1٬200 میلیون تومان و درآمد ثبتشده در دفاتر 950 میلیون تومان است. مغایرت 250 میلیون تومانی ممکن است به این شکل تفکیک شود:
| علت مغایرت (مثال فرضی) | مبلغ (میلیون تومان) | نوع |
| بیعانهها و پیشپرداختهای ثبتنشده | 60 | قابلتوجیه با ثبت صحیح |
| فروش دارو و محصولات جانبی بدون سند درآمد | 70 | خطای ثبت |
| فاکتورهای ثبتشده با تاخیر در ماه بعد | 50 | اختلاف زمانی |
| برگشت وجه که در دفتر منعکس نشده | 40 | خطای ثبت |
| تراکنشهای ناشناخته که منشا آنها پیدا نشده | 30 | نیازمند بررسی |
| جمع مغایرت |
250 |
-- |
در این مثال فرضی، حدود 88 درصد از مغایرت (220 از 250 میلیون) با ثبت دقیق و مغایرتگیری منظم قابلتوضیح بود و فقط 30 میلیون واقعاً «ناشناخته» ماند. معنای عملی این است که بخش بزرگی از ریسک ناشی از بینظمی در ثبت است، نه از چیز پیچیدهای؛ و بینظمی با فرایند و ابزار درست قابل رفع است.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
مغایرتگیری روزانه؛ فرایند سادهای که ریسک را کوچک میکند
مغایرتگیری ماهانه یا سالانه معمولاً خیلی دیر است. الگوی روزانه یا هفتگی سادهتر و ارزانتر است:
- جمع تراکنشهای هر کارتخوان در پایان روز را از گزارش بانک یا سامانهی پرداخت بگیرید.
- جمع فاکتورهای پذیرش همان روز را از سیستم پذیرش استخراج کنید.
- دو عدد را مقایسه کنید و برای هر اختلاف، علت را همان روز یادداشت کنید.
- بیعانه، برگشت وجه و فروش متفرقه را با سند جداگانه ثبت کنید.
- مغایرتهای حلنشده را به مسئول مالی گزارش دهید و آن را روی یک فهرست پیگیری نگه دارید.
- در پایان ماه، گزارش مغایرتگیری را همراه با اسناد بایگانی کنید.
کلید موفقیت این روش، اتصال پذیرش به حسابداری است. اگر ثبت فاکتور و ثبت سند در دو سیستم جدا انجام شود، مغایرتگیری روزانه تبدیل به یک کار دستی خستهکننده میشود که کمکم رها میشود.
هزینهها و اسناد: نیمهی دیگر ماجرا
ریسک مالیاتی فقط در سمت درآمد نیست. در سمت هزینه نیز مرکزی که اسناد کامل ندارد، ممکن است در زمان رسیدگی نتواند هزینههای واقعی خود را اثبات کند. هزینههای رایج یک درمانگاه شامل حقوق و سهم پزشکان، مواد و داروی مصرفی، اجاره، استهلاک تجهیزات، انرژی و خدمات و تبلیغات است. برای هر کدام باید سند معتبر نگهداری و در دورهی درست ثبت شود.
پذیرش یا عدم پذیرش یک هزینه از نظر مالیاتی به قوانین و رویهی جاری بستگی دارد؛ بنابراین برای تهیهی اظهارنامه و صورتهای مالی مرکز بهتر است از یک متخصص کمک بگیرید. آشنایی با مبانی حسابداری مالی هم به مدیران و منشیهای مالی کمک میکند ثبتها را از ابتدا درست انجام دهند.
چرا اکسل و نرمافزار عمومی برای حسابداری کلینیک کافی نیست؟
مرکزی که پذیرش را در یک سیستم، کارتخوان را در یک حساب بانکی و حسابداری را در یک فایل دیگر نگه میدارد، عملاً هر روز سه عدد جدا از هم تولید میکند و باید خودش آنها را تطبیق دهد. نرمافزار حسابداری عمومی فقط سند ثبت میکند و از پذیرش، شیفت، سهم پزشک و فروش اطلاعی ندارد؛ بنابراین مغایرتگیری را به نیروی انسانی واگذار میکند. در لیست بهترین نرمافزارهای حسابداری هم میتوانید ببینید که معیار اصلی انتخاب برای مراکز درمانی، یکپارچگی با فرایندهای عملیاتی است.
نرمافزار 2HS؛ از پذیرش تا مغایرتگیری در یک سیستم
نرمافزار 2HS محصول حصین حاسب یک نرمافزار ERP است؛ یعنی علاوه بر حسابداری، فرایندهای سازمانی مرکز درمانی را هم پوشش میدهد. برای کاهش ریسکهایی که در این مقاله مرور شد، این یکپارچگی مزیتهای مشخصی دارد:
- اتصال پذیرش به حسابداری: هر فاکتور پذیرش بهصورت خودکار سند مالی میسازد و نیازی به ثبت دوباره نیست.
- ثبت شیوهی پرداخت: نقد، کارتخوان، بیعانه و برگشت وجه با سند جداگانه ثبت میشود تا مغایرتگیری با گزارش بانک سادهتر شود.
- تفکیک درآمد خدمات و سهم پزشکان: درآمد ویزیت، پاراکلینیک و فروش جانبی جدا گزارش میشود و سهم هر پزشک جداگانه محاسبه میشود.
- سطح دسترسی و ردپای تغییرات: هر تغییر در مبلغ یا سند با نام کاربر و زمان ثبت میشود.
- شیفتها، اتوماسیون، فروش و تبلیغات: اطلاعات عملیاتی در همان سیستم است و گزارشهای مالی بر اساس آن ساخته میشود.
- جلسات، شکایات و نظرسنجی: فرایندهای مدیریتی هم در همان بستر انجام میشود تا پیگیری مشکلات مالی و غیرمالی از هم جدا نباشد.
اگر مرکز شما هنوز ساختار مالی منظمی ندارد، میتوانید با خدمات مالی و مالیاتی و ثبت شرکت مجموعه شروع کنید یا از بستهی حسابداری زونکن برای مرتبکردن اسناد استفاده کنید. پیش از خرید هر نرمافزاری هم، صفحهی بهترین نرمافزار حسابداری را برای مقایسه ببینید.
در کانالِ ما عضو شو
جدیدترین آموزشها و فرصتهای شغلیِ حسابداری را زودتر از همه دریافت کن.
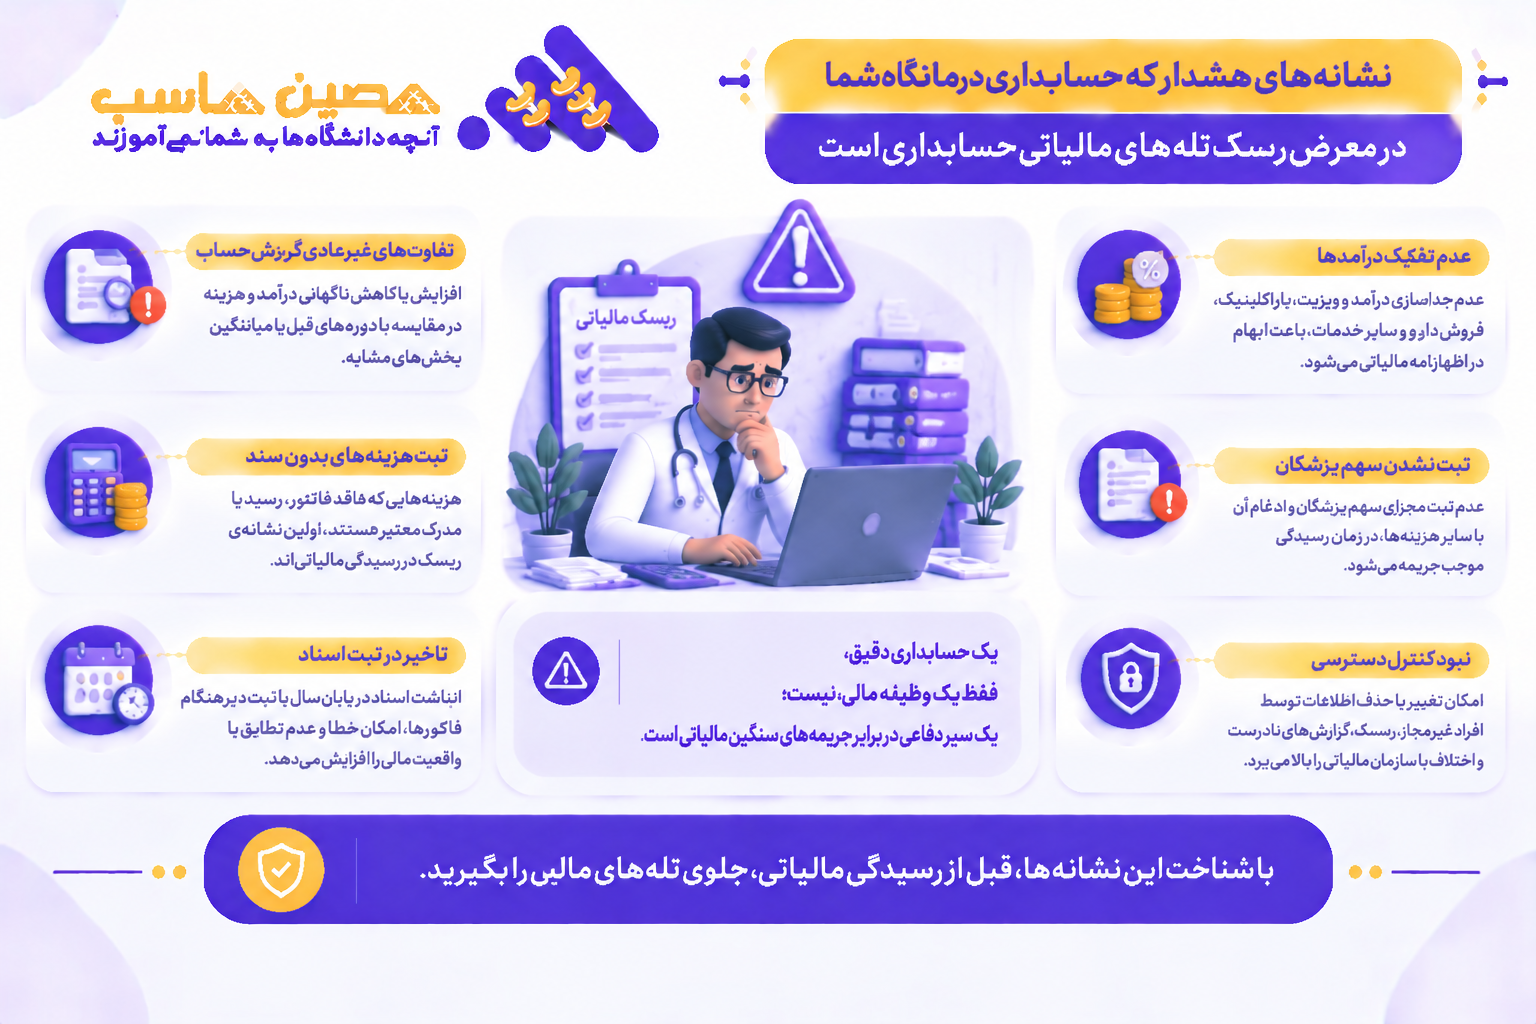
نشانههای هشدار که حسابداری درمانگاه شما در معرض ریسک است
لازم نیست منتظر نامهی رسمی بمانید. اگر چند مورد از نشانههای زیر را در مرکز خودتان میبینید، زمان بازنگری فرایند مالی رسیده است:
- پاسخندادن به یک پرسش ساده: اگر مدیر مالی نتواند فوراً بگوید درآمد دیروز چقدر بوده و چقدر از آن از کارتخوان آمده، سیستم ثبت مشکل دارد.
- وابستگی به یک نفر: اگر فقط یک نفر میداند اعداد از کجا میآیند، با رفتن او دانش مالی مرکز هم میرود.
- اختلاف مزمن میان گزارش پذیرش و گزارش مالی: مغایرتی که هر ماه با «بعداً بررسی میکنیم» بسته میشود، بهمرور بزرگتر میشود.
- نبود سند برای تراکنشهای کوچک: مبالغ کوچک بدون سند، در مجموع سالانه عدد قابلتوجهی میشوند.
- اختلاف نظر دائمی با پزشکان: اگر پزشکان مدام درباره سهم و درآمد خود سوال میکنند، احتمالاً ثبت و تفکیک درآمد شفاف نیست.
- بایگانی پراکنده: اسنادی که بخشی روی کاغذ، بخشی در ایمیل و بخشی در واتساپ است، در زمان نیاز پیدا نمیشوند.
اگر پرسش یا نامهی مالیاتی رسید، چه کنیم؟
دریافت پرسش یا اخطار مالیاتی لزوماً به معنای جریمه نیست؛ اغلب شروع یک فرایند توضیح و رسیدگی است. چند اصل کلی کمک میکند خونسردی خود را حفظ کنید:
- مهلتها را جدی بگیرید. مهلت پاسخ و اعتراض در متن ابلاغیه آمده و از دستدادن آن میتواند حق شما را محدود کند.
- پیش از پاسخ، اسناد را جمعآوری کنید: گزارش کارتخوان، فاکتورها، سند حسابداری، قرارداد پزشکان و گزارش مغایرتگیری.
- پاسخ را بر اساس سند بنویسید، نه حدس یا حافظه. اگر مغایرتگیری منظم داشته باشید، این مرحله بسیار سادهتر است.
- قبل از ارسال، با مشاور مالیاتی یا حسابدار رسمی مشورت کنید تا پاسخ از نظر حقوقی و فنی درست باشد.
- پس از بستهشدن موضوع، علت مغایرت را در فرایند اصلاح کنید تا تکرار نشود.
این مراحل صرفاً راهنمای عمومی است. روند دقیق رسیدگی، مهلتها و حق اعتراض را باید از متن ابلاغیه و مشاور متخصص دریافت کنید. نکتهی عملی این است که مرکزی که مغایرتگیری روزانه دارد و اسنادش یکپارچه است، در چنین شرایطی در موقعیت بسیار قویتری قرار دارد؛ چون بهجای گشتن به دنبال سند، فقط باید گزارشی را که از قبل موجود است ارائه دهد.
چکلیست کنترل ماهانه برای کاهش ریسک مالیاتی درمانگاه
- جمع هر کارتخوان با گزارش بانک و فاکتورهای پذیرش تطبیق داده شده است.
- برای هر مغایرت، علت و سند مربوطه ثبت شده است.
- بیعانهها، برگشت وجهها و فروشهای متفرقه سند جداگانه دارند.
- درآمد پزشک و درآمد مرکز در گزارشها از هم تفکیک شده است.
- سهم پزشکان بر اساس قرارداد محاسبه و مستند شده است.
- اسناد هزینه (فاکتور، قرارداد، رسید) بایگانی شده است.
- دسترسی کاربران به سیستم مالی بر اساس نقش تعریف شده است.
- تغییرات اعداد قابلپیگیری و دارای ثبت زمان و کاربر است.
- گزارش ماهانه با مشاور مالیاتی بازبینی میشود.
- نسخهی پشتیبان از اطلاعات مالی بهطور منظم تهیه میشود.
چرا حرفهایها حصین حاسب را انتخاب میکنند؟
چون رتبهٔ یک و بهترین هستیم — آموزشی که مسیرِ شغلیِ شما را متحول میکند.
- تدریس توسطِ برترین اساتیدِ با سابقهٔ اجرایی
- سرفصلهای کامل و کاربردی
- پروژهمحور و عملی با مثالهای واقعی
- پشتیبانیِ ویژه تا تسلطِ کامل
- گواهینامهٔ معتبر برای بازارِ کار
جمعبندی
تلههای مالیاتی در حسابداری درمانگاه و کلینیک بیشتر از بینظمی در ثبت و جدا بودن سیستمها میآید تا از پیچیدگی ذاتی کار. مغایرت کارتخوان، تفکیکنشدن درآمد پزشک و مرکز و اسناد ناقص هزینه سه نقطهی اصلی ریسکاند و هر سه با مغایرتگیری منظم، ثبت دقیق و ابزار یکپارچه قابلکنترل هستند. عدد کلی و بدون منبع، مثل «80 درصد»، به شما کمک نمیکند؛ بررسی وضعیت مرکز خودتان کمک میکند.
اگر میخواهید مغایرتگیری را از یک کار دستی به یک فرایند خودکار تبدیل کنید، نرمافزار 2HS حصین حاسب را بررسی کنید. برای تکمیل تیم مالی مرکز نیز میتوانید از خدمات استخدام حسابدار کمک بگیرید.
سوالات متداول
-
چرا مغایرت کارتخوان در درمانگاه ها مسئله جدی است؟
مغایرت کارتخوان می تواند به ریسک های مالیاتی جدی برای مرکز منجر شود، زیرا تراکنش های کارتخوان ردپای الکترونیکی دارند و عدم همخوانی آن ها با درآمد ثبت شده، مرکز را آسیب پذیر می کند.
-
چه عواملی باعث مغایرت کارتخوان می شوند؟
مغایرت کارتخوان معمولاً ناشی از چند خطای کوچک و تکرارشونده مانند پرداخت به نام شخص دیگر، عدم ثبت دقیق بیعانه، برگشت وجه و فروش های متفرقه است.
-
چه خطاهای ثبتی در حسابداری کلینیک بیشترین ریسک مالیاتی را ایجاد می کند؟
خطاهایی مانند نبود صدور فاکتور برای خدمات، عدم تفکیک درآمدها، و ثبت نکردن برگشت وجه و تخفیف ها، بیشترین ریسک مالیاتی را ایجاد می کند.
-
چگونه می توان مغایرت گیری روزانه را انجام داد؟
برای مغایرت گیری روزانه، باید مجموع تراکنش های کارتخوان را با گزارش فاکتورهای پذیرش مقایسه کرده و برای هر اختلاف علت آن را یادداشت کرد.
-
نشانه های هشدار دهنده کدامند که نشان دهنده ریسک در حسابداری درمانگاه است؟
نشانه هایی مانند عدم توانایی در پاسخ به سوالات ساده مالی، وابستگی به یک نفر، و اختلاف مزمن بین گزارش ها می توانند نشان دهنده ریسک در حسابداری درمانگاه باشند.



ارسال نظر