
حسابداری کشاورزی؛ مدیریت هزینه کشت، محصول و فروش
پاسخ سریع
حسابداری کشاورزی، فرآیند ثبت و طبقهبندی دقیق هزینههای نهاده (بذر، کود، سم)، دستمزد نیروی کار، هزینههای سربار (سوخت، آب، استهلاک ماشینآلات) و درآمد فروش محصول است، با هدف محاسبه بهای تمام شده واقعی هر محصول کشاورزی. برخلاف حسابداری فروشگاهی که کالا بدون تغییر خرید و فروش میشود، در کشاورزی نهاده خام طی یک فصل کاشت طولانی به محصول نهایی تبدیل میشود و باید سهم هر هزینه در این مسیر ردیابی شود. یک سیستم حسابداری مزرعهای مناسب، به کشاورز یا مدیر مزرعه امکان میدهد بداند هر کیلوگرم محصول چقدر برایش تمام شده، کدام قطعه زمین سودآورتر است و چه زمانی باید در تولید تجدیدنظر کند. استفاده از نرم افزار کشاورزی تخصصی، این فرآیند را از یک کار وقتگیر و مستعد خطا، به گزارشی روشن و قابلاتکا تبدیل میکند.
آقای حسینی، کشاورزی با ده هکتار زمین گندم و چغندرقند در دشتهای همدان، هر پاییز همان داستان تکراری را تجربه میکند. محصول را برداشت میکند، میفروشد، و پولی که در دستش میماند، هیچوقت آنقدری نیست که فکرش را میکرد. او میداند خرج کرده، میداند فروخته، اما هیچوقت نمیداند دقیقاً کجای این چرخه، سود او آب شده است. مشکل او این نیست که کشاورز بدی است؛ مشکل این است که هیچوقت حساب دقیقی از هزینههای مزرعهاش نداشته.
حسابداری کشاورزی درست مثل نقشه گنج است؛ بدون آن، شما در زمینی که سالهاست رویش کار میکنید، مثل غریبهای سرگردانید که نمیداند گنج واقعی، یعنی سود واقعی، کجا دفن شده. با نقشه درست، همان مسیر همیشگی، ناگهان معنا پیدا میکند و هر قدم، شما را به نقطهای نزدیکتر میکند که واقعاً باید باشید: تصمیمگیری آگاهانه درباره آینده مزرعه. چالشهای کشاورزی ایران، از نوسان قیمت نهادهها گرفته تا وابستگی به آب و آبوهوا، این نیاز را جدیتر از همیشه کرده است؛ و در ادامه این مقاله، قدمبهقدم نشان میدهیم چطور این نقشه را ترسیم کنید.
چرا حسابداری کشاورزی هیچ شباهتی به حسابداری یک فروشگاه ندارد؟
در یک فروشگاه، فاصله بین خرید و فروش کوتاه است و کالا معمولاً بدون تغییر اساسی دست به دست میشود. اما در کشاورزی، بذر و نهاده خام وارد یک چرخه تولید طبیعی و طولانی میشوند؛ چرخهای که ماهها طول میکشد و در طول آن، هزینهها بهمرور روی هم انباشته میشوند بدون آنکه درآمدی در مقابلشان ثبت شود.
به همین دلیل، حسابداری کشاورزی بیشتر شبیه حسابداری صنعتی است تا حسابداری بازرگانی. هر کیلوگرم گندم یا هر تن چغندر، باید سهمی از هزینه بذر، سم، دستمزد و آبیاری را با خود حمل کند؛ و تنها راه محاسبه دقیق این سهم، ثبت منظم و طبقهبندیشده تمام هزینههای مزرعه است، از لحظه شخم زدن زمین تا لحظه تحویل محصول به بازار. تصور کنید یک کارخانه که مواد اولیه را میخرد، در خط تولید پردازش میکند و محصول نهایی تحویل میدهد؛ مزرعه شما هم دقیقاً همینطور کار میکند، فقط خط تولیدش زمین و آفتاب است.
چرا مدیریت مالی مزرعه از خیلی از کسب وکارهای دیگر سخت تر است؟
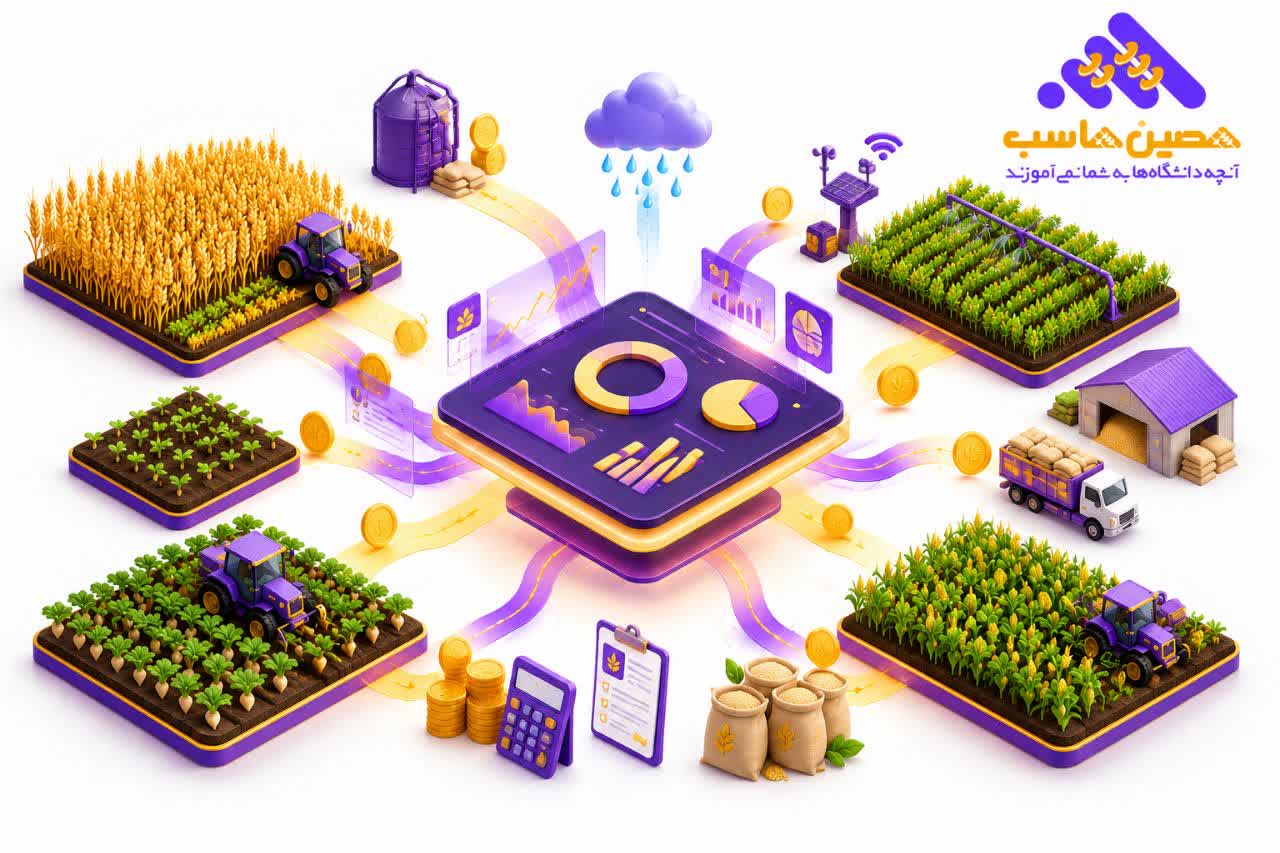
پیش از آنکه سراغ محاسبات برویم، بهتر است بدانیم چرا اصلاً حسابداری مزرعه اینقدر پیچیدهتر از یک مغازه ساده است. مدیریت مالی یک مزرعه، چالشهایی دارد که در بسیاری از کسبوکارهای دیگر دیده نمیشود:
🔵 فصلی بودن درآمد: برخلاف بسیاری از کسبوکارها که درآمد ماهانه دارند، کشاورز معمولاً فقط یک یا دو بار در سال محصول میفروشد؛ در حالی که هزینهها تقریباً هر روز جریان دارند.
🔵 وابستگی به عوامل خارج از کنترل: آب وهوا، بارش، آفت و بیماری، میتواند بدون هشدار قبلی، هزینهها را افزایش یا محصول را کاهش دهد.
🔵 نوسان شدید قیمت نهادهها: قیمت کود، سم و سوخت کشاورزی، به ویژه در سالهای اخیر، نوسان بالایی داشته که برنامه ریزی هزینه را دشوار میکند.
🔵 پراکندگی هزینهها در مکان و زمان: وقتی کشاورز چند قطعه زمین یا چند محصول مختلف دارد، ردیابی اینکه کدام هزینه مربوط به کدام قطعه است، بدون ثبت دقیق تقریباً غیرممکن میشود.
این چالشها به تنهایی هرکدام دشوارند، اما وقتی با هم ترکیب شوند، تصویری آشفته از وضعیت مالی مزرعه میسازند؛ تصویری که فقط با ثبت منظم و طبقهبندیشده قابل روشنشدن است. یک نمونه ملموس از این پراکندگی را در نظر بگیرید: کشاورزی که همزمان گندم، جو و چغندرقند میکارد. اگر هزینه سوخت تراکتور، دستمزد کارگران و آب مصرفی را یکجا و بدون تفکیک ثبت کند، در پایان سال فقط یک عدد کلی از سود یا زیان کل مزرعه در دست دارد؛ بدون آنکه بداند کدام محصول واقعاً سودآور بوده و کدام یک، با وجود ظاهر خوب، عملاً هزینه بیشتری از درآمدش داشته است. این دقیقاً همان نقطهای است که بسیاری از کشاورزان، سال بعد را هم با همان الگوی اشتباه تکرار میکنند، چون هیچ دادهای برای اصلاح مسیر ندارند.
در کانالِ ما عضو شو
جدیدترین آموزشها و فرصتهای شغلیِ حسابداری را زودتر از همه دریافت کن.
دقیقاً چه چیزهایی هزینه کشت شما را میسازند؟
حالا که فهمیدیم چرا این حساب و کتاب اهمیت دارد، وقت آن رسیده که ببینیم دقیقاً چه اقلامی باید ثبت شوند. برای محاسبه دقیق هزینه کشت، باید تمام اقلام هزینه را در طول یک فصل زراعی شناسایی و جمع کرد. مهمترین این اقلام عبارتاند از:
🟡 هزینه نهادهها: بذر، کود شیمیایی و آلی، سموم دفع آفت و علفکش
🟡 هزینه آمادهسازی زمین: شخم، دیسک و تسطیح
🟡 هزینه آبیاری: آب، برق یا سوخت پمپ آبیاری
🟡 هزینه نیروی کار: دستمزد کارگران فصلی برای کاشت، وجین و برداشت
🟡 هزینه ماشینآلات: سوخت، تعمیر و استهلاک تراکتور و ادوات کشاورزی
🟡 هزینههای سربار عمومی: بیمه محصول، حملونقل داخلی، انبارداری
هر یک از این اقلام باید جداگانه و به تفکیک هر قطعه زمین یا محصول ثبت شود. غفلت از ثبت حتی یکی از این گروهها، تصویر شما را از هزینه واقعی هر هکتار مخدوش میکند و ممکن است باعث شود قیمت فروش را پایینتر از حد سودآور تعیین کنید. به همین دلیل است که در بخشهای بعدی، به شما نشان میدهیم دقیقاً چطور هرکدام از این هزینهها باید در دفاتر ثبت شوند.
نکته مهم: بسیاری از کشاورزان هزینه استهلاک تراکتور و ادوات کشاورزی را نادیده میگیرند، چون خرج نقدی مستقیمی در آن لحظه ندارد. اما این استهلاک، یک هزینه واقعی است؛ روزی که ماشینآلات نیاز به تعویض دارند، اگر این هزینه در طول سالها لحاظ نشده باشد، مزرعه با یک هزینه سنگین و غافلگیرکننده روبهرو میشود.
سوال دیگری که اینجا مطرح میشود این است: این هزینهها را باید برای کل مزرعه ثبت کرد یا برای هر قطعه زمین جداگانه؟ پاسخ کوتاه این است که هر چه تفکیک دقیقتر باشد، تصمیمگیری بهتر خواهد بود. اگر مزرعه شما چند قطعه زمین با محصولات یا شرایط خاک متفاوت دارد، ثبت هزینه بهصورت مجزا برای هر قطعه، به شما امکان میدهد بفهمید کدام بخش از زمین واقعاً بازدهی اقتصادی بالاتری دارد و کدام بخش، شاید بهتر باشد به محصول دیگری اختصاص یابد یا حتی موقتاً بایر بماند.
چطور نهادهها را طوری مدیریت کنیم که پول در انبار نخوابد؟
مدیریت نهاده در کشاورزی، سه مرحله اصلی دارد که باید بهترتیب و با دقت ثبت شوند:
✅ خرید و ورود به انبار: ثبت فاکتور خرید بذر، کود یا سم و افزودن آن به موجودی انبار مزرعه
✅نگهداری و کنترل موجودی: پایش مقدار باقیمانده و جلوگیری از فساد یا ضایعات ناشی از نگهداری نادرست
✅ مصرف در فرآیند کشت: خروج نهاده از انبار و تخصیص آن به یک قطعه زمین یا محصول مشخص
بدون ثبت دقیق این سه مرحله، کشاورز هیچ وقت نمیداند چه مقدار نهاده واقعاً مصرف شده و چه مقدار هنوز در انبار باقی مانده؛ وضعیتی که میتواند منجر به خرید مازاد یا کمبود ناگهانی در بحبوحه فصل کاشت شود. نکتهای که کمتر به آن توجه میشود، ارزش زمانی نهاده انبارشده است. کودی که یک سال در انبار میماند، ممکن است کیفیتش افت کند یا اثربخشی آن کاهش یابد؛ و از طرف دیگر، سرمایهای که صرف خرید آن شده، در این مدت هیچ بازدهی برای کشاورز نداشته است. مدیریت هوشمندانه انبار، یعنی خرید بهاندازه نیاز واقعی هر فصل، نه بیشتر و نه کمتر؛ و این تعادل، تنها با گزارش دقیق و بهروز از موجودی قابل دستیابی است.
ثبت خرید نهادههای کشاورزی
پیش از هر چیز، باید خرید نهاده بهدرستی در دفاتر ثبت شود. فرض کنید مزرعهای، 80 میلیون تومان بذر، کود و سم بهصورت نسیه از یک فروشگاه کشاورزی خریداری کرده است. در این مرحله، نهاده هنوز مصرف نشده و فقط وارد انبار شده است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| موجودی نهادهای کشاورزی (انبار) | 80.000.000 | - |
| حساب های پرداختنی (تامین کننده) | - | 80.000.000 |
با این ثبت، ارزش موجودی انبار شما افزایش مییابد و بدهی به فروشنده نیز بهطور شفاف در دفاتر ثبت میشود. توجه داشته باشید که در این مرحله هنوز هیچ هزینهای شناسایی نشده است؛ چراکه نهاده هنوز مصرف نشده. تنها زمانی که این نهاده در زمین مصرف شود، به هزینه واقعی تبدیل خواهد شد.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
ثبت مصرف نهاده در فرآیند کشت
وقتی بذر کاشته میشود یا کود و سم روی زمین پاشیده میشود، باید ارزش آن از انبار خارج و به هزینه کشت آن قطعه زمین منتقل شود. فرض کنید در یک فصل کاشت، 35 میلیون تومان از همین نهادهها مصرف شده است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| کالای در جریان کشت (محصول مزرعه) | 35.000.000 | - |
| موجودی نهادهای کشاورزی (انبار) | - | 35.000.000 |
این دقیقاً همان لحظه ای است که هزینه از حالت دارایی راکد در انبار، به هزینه مستقیم کشت تبدیل میشود. اگر این ثبت انجام نشود، بهای تمام شده محصول شما ناقص خواهد بود و در نهایت، قیمت فروشی که تعیین میکنید ممکن است پایینتر از هزینه واقعی تولید باشد.
دستمزد کارگران و فروش محصول؛ دو رکن دیگر ثبتهای مزرعه
علاوه بر ثبت نهاده، دو رکن دیگر ثبتهای حسابداری مزرعه، دستمزد نیروی کار و درآمد فروش محصول است که در ادامه بررسی میشوند.
ثبت دستمزد کارگران کشاورزی
دستمزد کارگران فصلی، بهویژه در ایام کاشت و برداشت، یکی از سنگینترین هزینههای مزرعه است. این هزینه نباید یکجا بهعنوان هزینه دوره ثبت شود، بلکه باید مانند نهاده، به کالای در حال تولید تخصیص یابد. فرض کنید در یک ماه، 45 میلیون تومان دستمزد به کارگران مزرعه پرداخت شده است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| کالای در جریان کشت (محصول مزرعه) | 45.000.000 | - |
| حساب پرداختنی حقوق و دستمزد | - | 45.000.000 |
با تجمیع این ثبت در طول فصل کاشت، دستمزد پرداختی بهطور کامل در بهای تمام شده محصول نهایی منعکس میشود؛ همان چیزی که به کشاورز اجازه میدهد بداند نیروی کار چه سهمی از هزینه هر کیلوگرم محصول را تشکیل میدهد.
ثبت فروش محصول کشاورزی
پس از برداشت و فروش محصول، دو رویداد همزمان رخ میدهد: شناسایی درآمد فروش، و خروج بهای تمام شده محصول از انبار. فرض کنید 20 تن گندم به قیمت 12,000 تومان در هر کیلوگرم (جمعاً 240 میلیون تومان) بهصورت نقدی فروخته شده است:
| شرح حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| موجودی نقد/بانک | 240.000.000 | - |
| درآمد فروش محصول کشاورزی | - | 240.000.000 |
| بهای تمام شده کالای فروش رفته | 160.000.000 | - |
| کالای در جریان ساخت (محصول مزرعه) | - | 160.000.000 |
تفاوت میان این دو ثبت، یعنی 80 میلیون تومان، سود ناخالص واقعی این فصل کشت است؛ عددی که بدون ثبت دقیق مراحل قبلی، هیچگاه به درستی قابل محاسبه نبود. بسیاری از کشاورزان تنها همین یک رقم نهایی را میبینند، بدون آنکه بدانند این سود از کجا آمده و آیا واقعاً بازتابدهنده تلاش و هزینه واقعی آنهاست یا خیر. نکته مهم دیگر این است که فروش محصولات کشاورزی، اغلب به صورت نسیه یا با تسویه تدریجی انجام میشود؛ بهویژه در معاملات با میدانهای میوه و تره بار یا واسطهها. در این موارد، باید حساب دریافتنی بهدرستی ثبت و پیگیری شود، در غیر این صورت ممکن است بخشی از درآمد فروش، هرگز بهطور کامل وصول نشود، بدون آنکه کشاورز حتی متوجه این کسری شود.
خود آقای حسینی بعد از یک فصل کامل ثبت منظم، اینطور توصیف میکند: «اولین باری که جدول بهای تمام شده را دیدم، باورم نمیشد. فکر میکردم چغندر پرسودترین محصولم است، اما وقتی هزینه آبیاری را جدا حساب کردم، فهمیدم گندم سود بیشتری برایم داشته. تا آن روز، سالها بر پایه یک حدس اشتباه تصمیم میگرفتم.»
بهای تمام شده محصول شما دقیقاً چند تومان است؟
بهای تمام شده هر واحد محصول، از جمع سه جزء اصلی به دست میآید:
بهای تمام شده = هزینه نهاده مصرفی + هزینه دستمزد مستقیم + سهم هزینه سربار (آبیاری، سوخت، استهلاک)
مثال عددی: فرض کنید در یک فصل کشت گندم روی پنج هکتار زمین:
* هزینه نهاده مصرفی (بذر، کود، سم): 35 میلیون تومان
* هزینه دستمزد مستقیم: 45 میلیون تومان
* سهم سربار (آبیاری، سوخت ماشینآلات، استهلاک): 20 میلیون تومان
* جمع کل هزینه فصل: 100 میلیون تومان
اگر در این فصل 20 تن گندم برداشت شده باشد، بهای تمام شده هر کیلوگرم برابر است با 100,000,000 ÷ 20,000 = 5,000 تومان به ازای هر کیلوگرم. این عدد، پایه اصلی برای تصمیمگیری درباره قیمت فروش است؛ اگر قیمت بازار پایینتر از این رقم باشد، فروش محصول حتی با وجود گردش نقدی مثبت، در واقع زیانده خواهد بود.
هشدار: بسیاری از کشاورزان قیمت فروش را صرفاً بر اساس قیمت بازار یا رقبا تعیین میکنند، بدون آنکه بدانند بهای تمام شده واقعی محصولشان چقدر است. این کار میتواند در برخی فصول، به فروش با ضرر پنهان منجر شود؛ ضرری که تنها با محاسبه دقیق بهای تمام شده قابل کشف است.
چرا ثبت همزمان خرید، مصرف و فروش اینقدر سرنوشتساز است؟
خیلی از کشاورزان فقط پول ورودی و خروجی حساب بانکی خود را دنبال میکنند، نه سود واقعی هر فصل. اهمیت زنجیره کامل ثبت را میتوان اینگونه خلاصه کرد:
🔵 بدون ثبت خرید نهاده، ارزش موجودی انبار مزرعه نامشخص میماند
🔵 بدون ثبت مصرف در کشت، بهای تمام شده محصول قابل محاسبه نخواهد بود
🔵 بدون ثبت دقیق فروش، سود ناخالص هر فصل زراعی گم میشود
🔵 بدون این زنجیره، تصمیم درباره افزایش یا کاهش سطح زیر کشت یک محصول، بر پایه حدس خواهد بود، نه داده واقعی
مدیریت مزرعه بدون این زنجیره کامل، مثل کاشتن بذر در تاریکی است؛ شاید محصولی به دست بیاید، اما هیچ وقت نمیدانید آیا این بهترین بازدهی ممکن از زمین و سرمایهتان بوده یا نه. همین زنجیره ساده بود که به آقای حسینی نشان داد کدام بخش از زمینش واقعاً ارزش سرمایهگذاری بیشتر دارد.
این گزارشها را نبینید، تصمیمهای شما همیشه حدسی میماند
برای تصمیمگیری درست، مدیر یا کشاورز به گزارشهای مشخصی نیاز دارد که یک سیستم حسابداری منظم باید فراهم کند. این گزارشها فقط اعداد خشک نیستند؛ هرکدام پاسخ یک سوال واقعی هستند که هر کشاورزی دیر یا زود از خودش میپرسد:
| سوالی که پاسخ می دهد | گزارش |
|---|---|
| کدام محصول یا قطعه زمین واقعا برایم سود آور است؟ | بهای تمام شده هرفصل به تفکیک محصول و قطعه زمین |
| چه مقدار نهاده دارم و چقدر سرمایه در انبار خوابیده است | موجودی انبار نهاده به همراه ارزش ریالی |
| آیا باید کشت یک محصول زا ادامه دهم یا متوقف کنم؟ | سود و زیان هر محصول یا قطعه زمین به صورت جداگانه |
| نیروی کار چه سهمی از هزینه نهایی محصول را تشکیل می دهد؟ | دستمزد پرداختی به کارگران فصلی |
| هزینه های من در حال افزایش است یا کاهش، و چرا؟ | مقایسه هزینه ها بین فصل های مختلف سال |
بدون این گزارشها، حتی با ثبت دقیق اسناد، تحلیل نهایی و برنامهریزی برای فصل بعد دشوار خواهد بود؛ شما همچنان اعداد را دارید، اما معنای آنها را نمیبینید. اگر برای تنظیم این گزارشها یا مشاوره در پیادهسازی سیستم حسابداری مزرعه به کمک نیاز دارید، میتوانید از خدمات مالی حصین حاسب کمک بگیرید یا در صورت نیاز به نیروی متخصص، از صفحه استخدام حسابدار اقدام کنید.
نشانههایی که میگویند دیگر وقت خرید نرمافزار حسابداری رسیده
تصور کنید یک شب، درست مثل شبهای آقای حسینی ، پشت میز مینشینید و میخواهید بدانید امسال چقدر سود کردهاید؛ اما هرچه دفتر را ورق میزنید، فقط یک مشت عدد پراکنده میبینید که هیچ داستان روشنی تعریف نمیکنند. اگر این صحنه برایتان آشناست، تنها نیستید؛ این دقیقاً همان لحظهای است که اکثر کشاورزان، بدون آنکه بدانند، از مرز «دفتر ساده کافی است» عبور کردهاند اما هنوز متوجه این عبور نشدهاند. مشکل اینجاست که این مرز، هیچ تابلوی هشداری ندارد؛ هیچکس زنگی نمیزند که بگوید «از امروز به یک سیستم دقیق تر نیاز داری». این تشخیص، کاملاً بر عهده خود شماست، و تنها راه دادنش، شنیدن چند نشانه ساده اما کاملاً واقعی است که در ادامه هر کشاورزی، دیر یا زود، با آنها روبهرو میشود. اگر با خودتان صادق باشید، معمولاً همین چند نشانه، تصمیم را برایتان روشن میکنند:
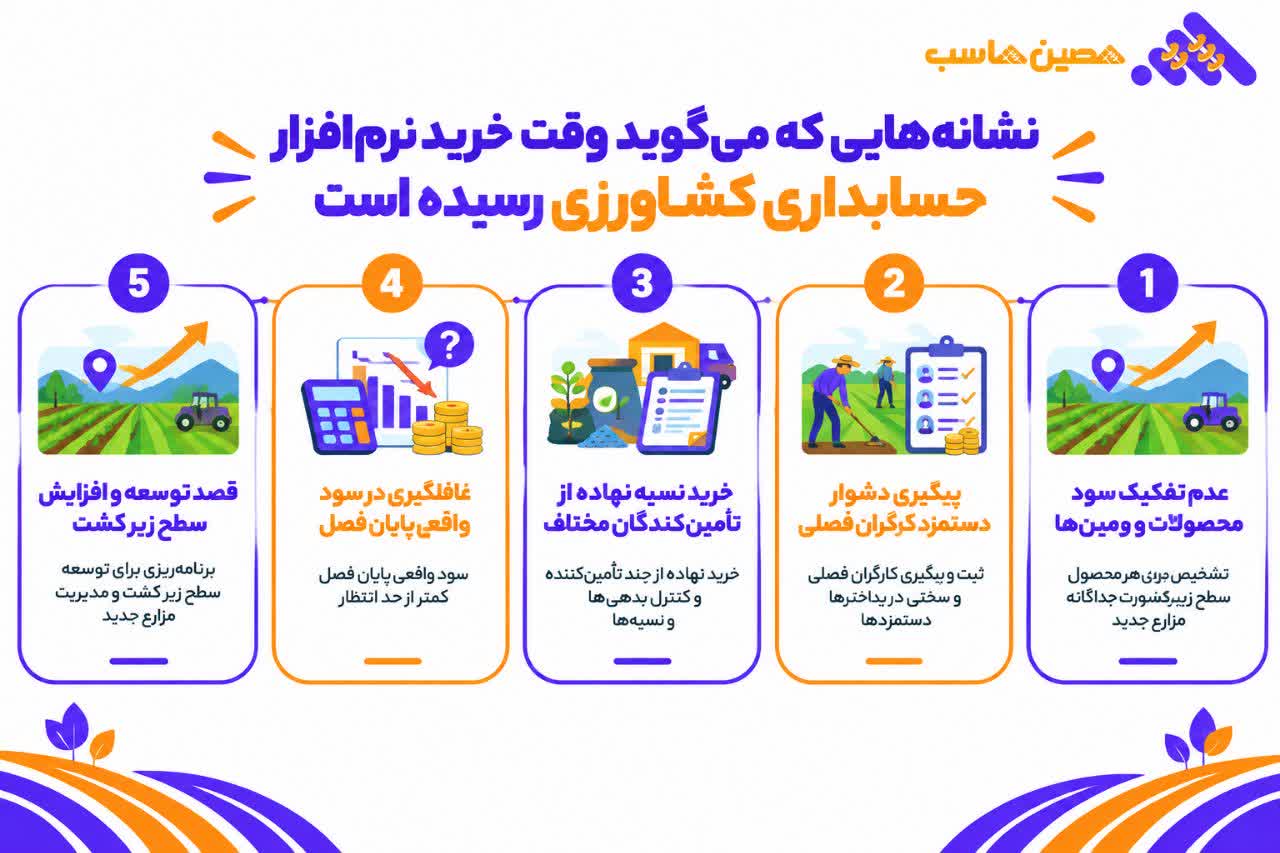
حالا با دستی روی دل بگذارید و صادقانه به این فهرست نگاه کنید. اگر حتی دو مورد از موارد بالا برایتان آشناست، این دیگر تصادف نیست؛ این یعنی مزرعه شما از نظر حجم و پیچیدگی، بزرگتر از چیزی شده که یک دفتر کاغذی بتواند از پسش بربیاید، حتی اگر خودتان هنوز این را باور نکرده باشید. نادیده گرفتن این نشانهها، هزینهای ندارد که همین امروز حس کنید؛ اما آرامآرام، فصل به فصل، همان چیزی میشود که برای آقای کریمی افتاد: سالها تصمیمگیری بر پایه حدس، به جای عدد. این نشانهها را نه بهعنوان یک تحمیل، بلکه مثل یک آینه ببینید که صادقانهتر از هر دفتر حسابی، وضعیت واقعی مزرعهتان را به شما نشان میدهد؛ و هرچه زودتر این آینه را ببینید، زودتر میتوانید مسیر را اصلاح کنید.
چرا 2HS میتواند دقیقاً همان چیزی باشد که کشاورزان ایرانی سالهاست دنبالش هستند؟
مشکل اصلی بیشتر کشاورزان با نرمافزارهای حسابداری موجود در بازار، این نیست که این ابزارها ضعیفاند؛ مشکل این است که برای یک حسابدار طراحی شدهاند، نه برای کسی که روزش را در زمین میگذراند. 2HS دقیقاً همین شکاف را پر میکند.
این نرمافزار به کشاورز امکان میدهد بدون هیچ دانش تخصصی حسابداری، هزینه هر قطعه زمین و هر فصل زراعی را جداگانه ثبت و پیگیری کند؛ دقیقاً همان قابلیتی که آقای کریمی سالها فاقد آن بود و باعث میشد نتواند تفاوت واقعی سودآوری گندم و چغندرقندش را ببیند. مهمترین نقاطی که 2HS را برای مزرعهداران متمایز میکند عبارتاند از:
🔵 محاسبه خودکار بهای تمام شده بر اساس نهاده، دستمزد و سربار، بدون نیاز به فرمول نویسی دستی
🔵 گزارش لحظهای موجودی انبار نهاده، همراه با هشدار زمان سفارش مجدد
🔵 امکان تفکیک کامل حسابها بین قطعات مختلف زمین یا محصولات گوناگون
🔵رابط کاربری سادهای که برای کسی که پشت میز کامپیوتر نمینشیند هم قابل فهم است
🔵 پشتیبانی فارسی و بهروزرسانی مداوم متناسب با قوانین مالیاتی کشاورزی ایران
با این حال، صادقانه باید گفت که هیچ نرمافزاری جایگزین نظم و ثبت منظم روزانه نمیشود؛ 2HS ابزار دقیق را در اختیار شما میگذارد، اما مسئولیت استفاده مستمر از آن همچنان بر عهده کشاورز است. همچنین همه کشاورزان به یک نرمافزار تخصصی نیاز ندارند؛ یک کشت کوچک خانگی با یک محصول واحد و بدون کارگر ثابت، شاید فعلاً با یک دفتر ساده هم قابل مدیریت باشد. اما به محض آنکه بیش از یک محصول، چند قطعه زمین یا چند کارگر فصلی وارد ماجرا شود، همان نشانههایی که در بخش قبل دیدیم، معمولاً به سمت یک راهحل مثل 2HS اشاره میکنند.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
اشتباهاتی که ممکن است همین الان در مزرعه شما در حال تکرار باشند
بسیاری از کشاورزان، حتی با نیت خوب، در ثبت حسابهای مزرعه دچار اشتباهاتی میشوند که تصویر مالی واقعی را مخدوش میکند. ببینید کدامیک از اینها برایتان آشناست:
🟡 ثبت نکردن هزینه استهلاک ماشینآلات: به بهانه «هزینه نقدی نبودن» نادیده گرفته میشود، اما روزی که تراکتور نیاز به تعویض دارد، این غفلت یک هزینه سنگین و غافلگیرکننده به همراه میآورد.
🟡 مخلوط کردن حساب شخصی خانواده با حساب مزرعه: وقتی هزینههای خانه و مزرعه در یک حساب میریزند، هیچکس، حتی خود کشاورز، نمیتواند بگوید مزرعه واقعاً سودده است یا این خانواده است که به آن سود میدهد.
🟡 محاسبه نکردن بهای تمام شده به تفکیک هر قطعه زمین: نتیجهاش دقیقاً همان چیزی است که برای آقای کریمی افتاد؛ سالها روی یک محصول کمسودتر تمرکز کردن، فقط چون کسی هزینهها را جدا نکرده بود.
🟡 نادیده گرفتن هزینه ضایعات محصول: چه در انبار و چه حین حملونقل، این ضایعات اگر ثبت نشوند، در گزارش سود شما اصلاً دیده نمیشوند؛ در حالی که واقعاً بخشی از سرمایهتان را با خود میبرند.
🟡 تعیین قیمت فروش صرفاً بر اساس قیمت بازار: بدون آگاهی از بهای تمام شده واقعی، ممکن است سالها با ضرر پنهان بفروشید بدون آنکه اصلاً متوجه شوید.
🟡 تاخیر در ثبت فاکتورها: فاکتورها در کشو جمع میشوند، جزئیات فراموش میشود، و وقتی سرانجام زمان ثبت میرسد، دیگر دقتی در کار نیست.
🟡 نداشتن گزارش مقایسهای بین فصلها: بدون مقایسه هزینه امسال با پارسال، کشاورز هیچوقت متوجه نمیشود کدام هزینه در حال رشد بیرویه است.
🟡 پیگیری نکردن حسابهای دریافتنی از فروش نسیه: بخشی از پولی که باید دریافت میشد، بیسروصدا در مسیر واسطهها گم میشود.
هر یک از این اشتباهات بهتنهایی شاید کوچک به نظر برسد، اما در طول یک فصل زراعی کامل، میتواند تصویر سودآوری مزرعه را کاملاً واقعیت گریز کند. اگر با خواندن حتی یکی از این موارد با خودتان گفتید «این دقیقاً کاری است که من میکنم»، بدانید که تنها نیستید؛ اما خبر خوب این است که اصلاح این عادتها، کاملا ممکن است
جمعبندی؛ حسابداری دقیق، تصمیمگیری بهتر در مزرعه
آقای حسینی، همان کشاورز ابتدای این مقاله، وقتی سرانجام ثبتهای دقیق خرید نهاده، مصرف در کشت، دستمزد و فروش را کنار هم گذاشت، فهمید که بخشی از زمینش، با وجود محصول خوب، به دلیل هزینه بالای آبیاری، سود واقعی کمی داشته؛ چیزی که سالها در محاسبات سرانگشتیاش دیده نمیشد. او تا آن روز فکر میکرد چغندرقندش ستاره مزرعه است، اما اعداد چیز دیگری میگفتند. همانطور که خودش میگوید: «حالا هر تصمیمی که میگیرم، بر پایه یک عدد واقعی است، نه یک حس خوب یا بد نسبت به فصل کشت. سال بعد، دیگر با حدس زمین را کشت نمیکنم؛ با داده کشت میکنم.»
این تغییر، برای آقای کریمی از یک لحظه ساده شروع شد: تصمیم به ثبت منظم، نه یک انقلاب بزرگ. همین یک قدم کوچک، طی چند فصل، تصویر کاملاً متفاوتی از مزرعهاش جلوی چشمانش گذاشت؛ تصویری که سالها همانجا بود، اما هیچکس آن را ندیده بود چون هیچکس دنبالش نگشته بود.
همان طور که در ابتدای مقاله گفتیم، حسابداری کشاورزی نقشه گنج شماست؛ بدون آن، حتی روی بهترین زمین هم ممکن است سالها، بدون آنکه بدانید، گنجی را که حق شماست از دست بدهید. تفاوت میان کشاورزی که هر سال با حدس تصمیم میگیرد و کشاورزی که هر سال با عدد تصمیم میگیرد، دقیقاً همین نقشه است؛ نقشهای که هرچه دیرتر آن را رسم کنید، مسیرهای بیشتری را در تاریکی طی کردهاید.
اگر میخواهید بدانید مزرعه شما واقعاً کجای مسیر سودآوری ایستاده، منتظر پایان فصل نمانید؛ منتظر روزی نمانید که مثل آقای کریمی، یک شب پشت میز بنشینید و از خودتان بپرسید «پس اینهمه زحمت کجا رفت؟». همین حالا، همین لحظه، میتوانید اولین قدم را بردارید: با وارد کردن نام کسبوکار و موضوع فعالیت، فرآیند مالی مزرعه تان را با نرمافزار حسابداری 2HS آغاز کنید. اگر دوست دارید پیش از هر چیز با یک کارشناس صحبت کنید، همین امروز از صفحه درخواست خدمات حصین حاسب برای مشاوره رایگان و مشاهده دموی نرمافزار اقدام کنید؛ و برای آشنایی با خدمات کاملتر حسابداری، سری به صفحه خدمات حسابداری حصین حاسب بزنید.
مزرعه شما، همین امروز، لایق آن است که بدانید واقعاً کجا ایستاده؛ و این را فقط خودتان میتوانید روشن کنید، نه فصل بعد، همین امروز..
سوالات متداول
-
1) حسابداری کشاورزی چیست؟
حسابداری کشاورزی به فرآیند ثبت و طبقهبندی دقیق هزینههای کشاورزی و درآمد فروش محصول اشاره دارد و هدف آن محاسبه بهای تمام شده واقعی هر محصول است.
-
2) چرا حسابداری کشاورزی با حسابداری فروشگاهی متفاوت است؟
در حسابداری کشاورزی، هزینهها بهطور مداوم روی هم انباشته میشوند و فرآیند تولید طولانیتری دارد که نیازمند ثبت دقیق هزینهها از لحظه شخم زدن تا لحظه فروش است.
-
3) چالشهای مدیریت مالی یک مزرعه چیست؟
چالشها شامل فصلی بودن درآمد، وابستگی به عوامل خارجی مانند آب و هوا، نوسان قیمتها و پراکندگی هزینهها در زمان و مکان هستند.
-
4) هزینههایی که برای کشت باید ثبت شوند کدامند؟
هزینههای نهادهها، آمادهسازی زمین، آبیاری، نیروی کار، ماشینآلات و هزینههای سربار عمومی از جمله هزینههایی هستند که باید ثبت شوند.
-
5) چرا خرید و مصرف نهادهها باید بهدقت ثبت شوند؟
ثبت دقیق خرید و مصرف نهادهها کمک میکند تا کشاورز بداند چه مقدار نهاده واقعاً مصرف شده و از خرید مازاد یا کمبود جلوگیری کند.
-
6) چرا گزارشهای مالی برای کشاورزان مهماند؟
گزارشهای مالی کمک میکنند تا کشاورز تصمیمات آگاهانهتری بگیرد و بفهمد کدام محصول یا قطعه زمین برای او سودآورتر است.



ارسال نظر