مالیات حقوق 1405: موارد مشمول و معاف + سامانه مالیات حقوق
در سال 1405، سقف معافیت مالیات حقوق و بازههای محاسبه مالیات تغییر کرده است. آگاهی از نرخ مالیات حقوق 1405 برای کارفرمایان و افراد حقوقبگیر اهمیت زیادی دارد؛ زیرا مالیات حقوق بر اساس میزان درآمد و نرخهای پلکانی محاسبه میشود. در این مقاله، نرخ مالیات حقوق 1405، سقف معافیت، نحوه محاسبه، موارد مشمول و معاف، سامانه مالیات حقوق و جرائم عدم پرداخت را بررسی میکنیم.
خلاصه مقالهی مالیات حقوق 1405 را از فایل زیر ببینید. در این فایل تصویری می تونید مالیات حقوق خود را محاسبه نمایید.
نرخ مالیات حقوق 1405
نرخ مالیات حقوق در سال 1405 بر اساس قانون مالیاتهای مستقیم و احکام مالیاتی قانون بودجه سال 1405 تعیین میشود.
مالیات حقوق به صورت پلکانی محاسبه میشود؛ بنابراین با افزایش درآمد بخشهای مختلف درآمد در پلههای مالیاتی متفاوت قرار میگیرند.
در سال 1405، درآمد حقوق تا سقف 40 میلیون تومان در ماه از مالیات معاف است. درآمد بیشتر از این مبلغ، مطابق نرخهای پلکانی مشمول مالیات خواهد بود.
در سال 1405، نرخ مالیات حقوق به صورت پلکانی به شرح زیر است:
- تا 40 میلیون تومان در ماه: معاف از مالیات؛
- از 40 تا 80 میلیون تومان: 10 درصد؛
- از 80 تا 100 میلیون تومان: 15 درصد؛
- از 100 تا 120 میلیون تومان: 20 درصد؛
- از 120 تا 140 میلیون تومان: 25 درصد؛
- بیش از 140 میلیون تومان: 30 درصد.
بنابراین، حقوق ماهانه تا سقف 40 میلیون تومان در سال 1405 از مالیات حقوق معاف است. نرخ مالیات نیز به صورت پلکانی اعمال میشود و قرار گرفتن فرد در یک پله، به این معنا نیست که کل حقوق او با همان نرخ مالیات محاسبه شود.
مالیات حقوق 1405 طبق قانون بودجه
احکام مربوط به مالیات حقوق در سال 1405 بر اساس قانون بودجه سال 1405 تعیین شده است. یکی از مهمترین تغییرات این سال، افزایش سقف معافیت مالیات حقوق به 40 میلیون تومان در ماه است.
بر این اساس، حقوق و درآمدهای بالاتر از سقف معافیت، با توجه به میزان درآمد و به صورت پلکانی مشمول مالیات میشوند. بنابراین برای محاسبه مالیات حقوق در سال 1405 باید نرخها و سقفهای تعیینشده برای این سال را مبنا قرار داد.
جزئیات مالیات حقوق 1405
با توجه به افزایش سقف معافیت مالیات حقوق به 40 میلیون تومان در ماه، حقوقبگیرانی که درآمد بیشتری دارند، نسبت به بخش مازاد بر سقف معافیت و بر اساس نرخهای پلکانی تعیینشده، مشمول مالیات خواهند شد.
در سال 1405، سقف معافیت سالانه مالیات حقوق 480 میلیون تومان است. نرخ مالیات برای درآمدهای بالاتر نیز بر اساس پلههای مشخصشده در قانون بودجه محاسبه میشود.
جدول مالیات حقوق 1405
| درآمد ماهانه در سال 1405 | درآمد سالانه | نرخ مالیات |
| تا 40 میلیون تومان | تا 480 میلیون تومان | معاف |
| 40 تا 80 میلیون تومان | 480 تا 960 میلیون تومان | 10% |
| 80 تا 100 میلیون تومان | 960 تا 1200 میلیون تومان | 15% |
| 100 تا 120 میلیون تومان | 1200 تا 1440 میلیون تومان | 20% |
| 120 تا 140 میلیون تومان | 1440 تا 1680 میلیون تومان | 25% |
| بیش از 140 میلیون تومان | بیش از 1680 میلیون تومان | 30% |
مثال محاسبه مالیات حقوق 1405
فرض کنید حقوق ماهانه فردی در سال 1405 برابر با 100 میلیون تومان باشد. با توجه به نرخهای پلکانی، محاسبه مالیات به این صورت انجام میشود:
- 40 میلیون تومان اول: معاف
- 40 میلیون تومان بعدی: 10 درصد = 4 میلیون تومان
- 20 میلیون تومان باقیمانده: 15 درصد = 3 میلیون تومان
بنابراین مالیات حقوق ماهانه این فرد برابر با 7 میلیون تومان خواهد بود.
این مثال نشان میدهد که نرخ مالیات به صورت پلکانی اعمال میشود و کل حقوق فرد با بالاترین نرخ محاسبه نمیشود.
روش محاسبه مالیات حقوق 1405
برای محاسبه مالیات حقوق در سال 1405، مراحل زیر را در نظر میگیریم:
1. تعیین درآمد مشمول مالیات:
درآمد حقوق و مزایای مشمول مالیات فرد را برای دوره مربوط محاسبه کنید.
2. اعمال معافیت مالیاتی:
سقف معافیت قانونی را از درآمد مشمول مالیات در نظر بگیرید. در سال 1405 سقف معافیت حقوق 40 میلیون تومان در ماه است.
3. اعمال نرخ های پلکانی:
بخشهای مختلف درآمد را بر اساس پلههای مالیاتی سال 1405 محاسبه کنید. هر بخش از درآمد در محدوده مربوط به خود مشمول نرخ همان پله میشود.
4. محاسبه مالیات نهایی:
مبالغ مالیات محاسبهشده در هر پله را با یکدیگر جمع کنید تا مالیات نهایی حقوق به دست آید.
نرمافزار حسابداری را رایگان تست کن
برای ثبت و مدیریت دقیق اطلاعات حقوق و دستمزد و محاسبه مالیات حقوق، استفاده از نرمافزار حسابداری 2HS حصین حاسب میتواند فرایند ثبت و مدیریت اطلاعات مالی را سادهتر و منظمتر کند.
موارد مشمول مالیات حقوق
درآمد حقوق فقط شامل حقوق پایه نیست. برخی مزایا و پرداختهای مرتبط با شغل نیز، طبق مقررات مالیاتی، میتوانند در محاسبه درآمد مشمول مالیات حقوق در نظر گرفته شوند. بنابراین کارفرما هنگام تهیه فهرست مالیات حقوق باید مجموع پرداختهای مشمول مالیات کارکنان را مطابق مقررات بررسی کند.
از جمله پرداختهایی که میتوانند در درآمد حقوق مورد توجه قرار گیرند عبارتاند از:
✓ حقوق و مزایای اصلی
حقوق ثابت، اضافه کاری، فوق العاده بدی آب و هوا، محرومیت از تسهیلات زندگی، فوق العاده محل خدمت، فوق العاده مرزی، فوق العاده شرایط محیط کار، نوبت کاری، فوق العاده کشیک، فوق العاده جذب.
✓ مزایای ارزی و غیرنقدی
- ایاب و ذهاب، حق خواربار، حق امضاء، حق باجه، حق سرپرستی، حق مدیریت، حق خزانه، حق حسابرسی، حق پاسداری، حق نمایندگی بیمه، حق ترانسپورت و سرویس، حق دیپلم، برودت (بدی آب و هوای سردخانه)، حق فنی، حق انبارداری، فوق العاده نگهبانی، حق شیفت، حق یک وعده غذا، حق پول نهار و شام، فوق العاده کشیک، حق ثابت، حق افزایش بهره وری تولید، حق تولید، حق کمیسیون فروش، جمعه کاری و …
- سایر مزایای نقدی و غیرنقدی
برای مدیریت صحیح امور مالیاتی و انجام تکالیف قانونی کسبوکار، استفاده از خدمات مالی و مالیاتی و ثبت شرکت میتواند فرایند انجام این امور را سادهتر و منظمتر کند.
موارد معاف از مالیات حقوق در سال 1405
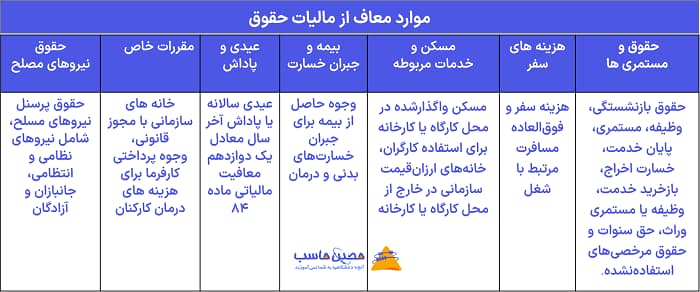
بر اساس ماده 91 قانون مالیاتهای مستقیم، برخی از درآمدها و پرداخت ها از مالیات حقوق معاف هستند. مهمترین موارد عبارتاند از:
✓ حقوق و مستمری ها:
حقوق بازنشستگی، وظیفه، مستمری، پایان خدمت، خسارت اخراج، بازخرید خدمت، وظیفه یا مستمری وراث، حق سنوات و حقوق مرخصیهای استفادهنشده.
✓ هزینه های سفر:
هزینه سفر و فوقالعاده مسافرت مرتبط با شغل.
✓ مسکن و خدمات مربوطه:
- مسکن واگذارشده در محل کارگاه یا کارخانه برای استفاده کارگران
- خانههای ارزانقیمت سازمانی در خارج از محل کارگاه یا کارخانه.
✓ بیمه و جبران خسارت:
وجوه حاصل از بیمه برای جبران خسارتهای بدنی و درمان.
✓ عیدی و پاداش:
عیدی و پاداش سالانه تا سقف معافیت مقرر، از مالیات حقوق معاف است. با توجه به سقف معافیت سالانه 480 میلیون تومان در سال 1405، یکدوازدهم این مبلغ 40 میلیون تومان است.
✓ مقررات خاص:
- خانه های سازمانی با مجوز قانونی
- وجوه پرداختی کارفرما برای هزینه های درمان کارکنان
✓ حقوق نیروهای مسلح:
- حقوق پرسنل نیروهای مسلح جمهوری اسلامی، شامل نیروهای نظامی و انتظامی، جانبازان و آزادگان
📌 سامانه مالیات حقوق 1405
برای ارسال و مدیریت اطلاعات مالیات حقوق، کارفرمایان باید از سامانهها و ابزارهای مورد استفاده سازمان امور مالیاتی استفاده کنند. همچنین استفاده از نرمافزارهای حقوق و دستمزد میتواند محاسبه مالیات، تهیه اطلاعات کارکنان و آمادهسازی فایلهای مورد نیاز را سادهتر کند.
در سال 1405 نیز ارسال صحیح اطلاعات حقوق و مزایای کارکنان و پرداخت مالیات در مهلت قانونی اهمیت دارد؛ زیرا اشتباه یا تاخیر میتواند موجب تعلق جرائم مالیاتی شود.
استفاده از دو روش نرمافزار حقوق و دستمزد و نرمافزار Salary
برای محاسبه دقیق مالیات حقوق و ارسال لیست مالیات، از نرمافزارهای حقوق و دستمزد و همچنین نرمافزار salary استفاده میکنند. این نرمافزارها به صورت خودکار مالیات را محاسبه میکنند.
الف- نرم افزار محاسبه حقوق و دستمزد
اگر از این نرم افزار استفاده میکنید، میتوانید از لیست مالیات حقوق، خروجی را از نرم افزار دریافت کنید. پس از تهیه فایل خروجی، فایل آن را در قسمت مالیات حقوق سایت سازمان امور مالیاتی بارگذاری نمایید در این صورت فرآیند ارسال اطلاعات بهطور دقیق و سریع انجام میشود.
ب- نرم افزار salary
این نرمافزار را به طور رسمی سازمان امور مالیاتی کشور توسعه داده است. برای دریافت نرم افزار salary میتوانید نسخه جدید آن را از سایت Tax.gov.ir دانلود نمایید. برای کار با این نرم افزار میتوانید اطلاعات حقوق و دستمزد پرسنل خود را در آن وارد و گزارش دقیقی از مالیات حقوق ماهانه و همچنین فایل خروجی تهیه کنید. سپس، با بارگذاری این فایل در بخش مالیات حقوق سایت سازمان امور مالیاتی، لیست شما ارسال میشود.
برخی از مزایای استفاده از این نرمافزارها عبارتند از:
- دقت بالا در محاسبات؛
- کاهش زمان پردازش؛
- تولید گزارشات مالی و مالیاتی.
جرائم عدم پرداخت مالیات حقوق 1405
عدم پرداخت به موقع مالیات حقوق میتواند منجر به جرائم مالیاتی سنگینی شود.
این جرائم شامل جریمههای نقدی و در برخی موارد، محدودیتهای قانونی برای کارفرما یا حقوقبگیر است.
جرائم مالیات حقوق تابع مقررات قانون مالیاتهای مستقیم است و تغییر سال مالی به خودی خود باعث تغییر این نرخهای قانونی نمیشود.
1- عدم ارائه لیست مالیات یا ارسال اطلاعات اشتباه
در صورت عدم ارائه لیست مالیات حقوق یا ارسال اطلاعات نادرست، مشمول جریمهای معادل 2 درصد از حقوق پرداختی میشوند.
2- عدم پرداخت به موقع
اگر مالیات حقوق در زمان مقرر پرداخت نشود، کارفرما جریمهای معادل 10 درصد از مبلغ مالیات پرداخت نشده در موعد مقرر خواهد داشت. همچنین، برای هر ماه تاخیر در پرداخت این مالیات، جریمهای به میزان دو و نیم (2.5) درصد از مبلغ مالیات معوقه به آن اضافه میشود.
سخن آخر
مالیات حقوق 1405 با افزایش سقف معافیت و تغییر پلههای درآمدی همراه است. در این سال، حقوق ماهانه تا سقف 40 میلیون تومان از مالیات معاف است و درآمدهای بالاتر بر اساس نرخهای پلکانی محاسبه میشوند.
آشنایی با سقف معافیت، نرخهای مالیاتی، موارد مشمول و معاف و همچنین جرائم مالیاتی، به کارفرمایان و حقوقبگیران کمک میکند محاسبات و پرداختهای مالیاتی خود را دقیقتر انجام دهند.
استفاده از نرمافزارهای تخصصی حقوق و دستمزد نیز میتواند فرآیند محاسبه حقوق، مزایا و مالیات کارکنان را سادهتر و منظمتر کند. پیشنهاد حصین حاسب به شما این است که برای تسلط بیشتر بر مباحث مالی و مالیاتی، آموزش دوره کارورزی حسابداری را بررسی کنید.
فیلم ارسال لیست مالیات حقوق
آموزش اظهارنامه و صورتهای مالی تماس با ما
سوالات متداول
-
سقف معافیت مالیات حقوق در سال 1405 چقدر است؟
در سال 1405، سقف معافیت مالیات حقوق 40 میلیون تومان در ماه و 480 میلیون تومان در سال تعیین شده است. حقوق تا این سقف مشمول مالیات حقوق نمیشود و مازاد آن بر اساس نرخهای پلکانی محاسبه خواهد شد
-
نرخ مالیات حقوق در سال 1405 چند درصد است؟
مالیات حقوق در سال 1405 به صورت پلکانی محاسبه میشود و نرخها از 10 تا 30 درصد متغیر است. درآمد تا 40 میلیون تومان معاف است و بخشهای بالاتر درآمد، بر اساس پله مالیاتی مربوط مشمول نرخهای 10، 15، 20، 25 و 30 درصد میشوند
-
مالیات حقوق 100 میلیون تومان در سال 1405 چقدر است؟
اگر درآمد ماهانه فرد 100 میلیون تومان باشد، مالیات به صورت پلکانی محاسبه میشود: 40 میلیون تومان اول معاف، 40 میلیون تومان بعدی با نرخ 10 درصد و 20 میلیون تومان باقیمانده با نرخ 15 درصد محاسبه میشود. در این مثال، مالیات ماهانه 7 میلیون تومان خواهد بود.
-
آیا مالیات حقوق کارگران و کارمندان در سال 1405 متفاوت است؟
خیر. از نظر نرخها و سقفهای مالیاتی، تفاوتی میان کارگران و کارمندان وجود ندارد و مالیات بر اساس میزان درآمد مشمول مالیات و نرخهای مقرر محاسبه میشود. تفاوت در نوع قرارداد یا محل اشتغال بهتنهایی باعث تغییر نرخ مالیات حقوق نمیشود
-
آیا عیدی در سال 1405 مشمول مالیات است؟
عیدی و پاداش پایان سال تا سقف معافیت مقرر مشمول مالیات نیست. در سال 1405، سقف معافیت عیدی بر مبنای یکدوازدهم معافیت سالانه، 40 میلیون تومان است و مبلغ مازاد بر این سقف، طبق مقررات مشمول مالیات خواهد بود.
-
آیا اضافهکاری مشمول مالیات حقوق است؟
بله. اضافهکاری از پرداختهای مرتبط با درآمد شغلی است و در محاسبه مالیات حقوق مورد توجه قرار میگیرد. بنابراین در محاسبه درآمد مشمول مالیات حقوق، اضافهکاری نیز باید مطابق مقررات بررسی شود
-
چه مزایایی مشمول مالیات حقوق هستند؟
برخی مزایا و پرداختهای مرتبط با شغل، مانند اضافهکاری، فوقالعادهها، پاداش، کارانه و برخی پرداختهای نقدی و غیرنقدی میتوانند مشمول مالیات حقوق باشند. وضعیت مالیاتی هر پرداخت باید بر اساس مقررات مربوط به همان نوع مزایا بررسی شود.
-
لیست مالیات حقوق در سال 1405 چگونه ارسال میشود؟
کارفرما باید اطلاعات حقوق و مزایای کارکنان را طبق مقررات در سامانه مالیات حقوق ثبت و فهرست مربوط را ارسال کند. برای آشنایی با مراحل انجام این کار، میتوانید فیلم آموزش ارسال لیست مالیات حقوق قرارگرفته در همین مقاله را مشاهده کنید.


نظرات
1 دیدگاهعالی 👏🏻
ارسال نظر