
ماده 137 قانون مالیاتهای مستقیم: نحوه استفاده و هزینه ها
اگر در طول سال بابت درمان خود یا اعضای خانواده هزینه پرداخت کردهاید، ممکن است این سوال برایتان ایجاد شده باشد که آیا این هزینهها از مالیات کسر میشوند؟ آیا هزینه درمان همسر و فرزندان قابل کسر است؟ تکلیف هزینه درمان پدر و مادر چیست؟ آیا هزینههای درمانی خارج از کشور نیز مشمول این قانون میشوند؟ و مهمتر از همه، تفاوت کسر هزینه از درآمد مشمول مالیات با معافیت مالیاتی چیست؟ ماده 137 قانون مالیاتهای مستقیم دقیقاً به همین موضوعات میپردازد.
این ماده به مودیان اجازه میدهد در صورت وجود شرایط قانونی، برخی هزینههای درمانی و همچنین حق بیمههای مشخص را از درآمد مشمول مالیات خود کسر کنند. البته استفاده از این مزیت مالیاتی بدون شرط نیست و نوع هزینه، شخصی که هزینه برای او پرداخت شده، وضعیت تحت تکفل بودن برخی اعضای خانواده و مدارک مربوط به پرداخت، همگی اهمیت دارند.
به همین دلیل، صرف پرداخت هزینه به پزشک یا مرکز درمانی به این معنا نیست که مبلغ پرداختی بهطور خودکار در محاسبات مالیاتی پذیرفته میشود. برای استفاده از مزایای ماده 137 باید شرایط مقرر در قانون رعایت شده و هزینه پرداختشده نیز قابل اثبات باشد.
در این راهنمای کامل از آموزش اظهارنامه و صورتهای مالی، ابتدا بررسی میکنیم که ماده 137 قانون مالیاتهای مستقیم چیست و چه کاربردی دارد. سپس به سراغ افرادی میرویم که میتوانند از این ماده استفاده کنند، تفاوت کسر هزینه درمان با معافیت مالیاتی را توضیح میدهیم و در ادامه، متن کامل ماده 137 قانون مالیاتهای مستقیم و مهمترین نکاتی که باید از آن بدانید را بررسی میکنیم.
ماده 137 قانون مالیاتهای مستقیم چیست؟
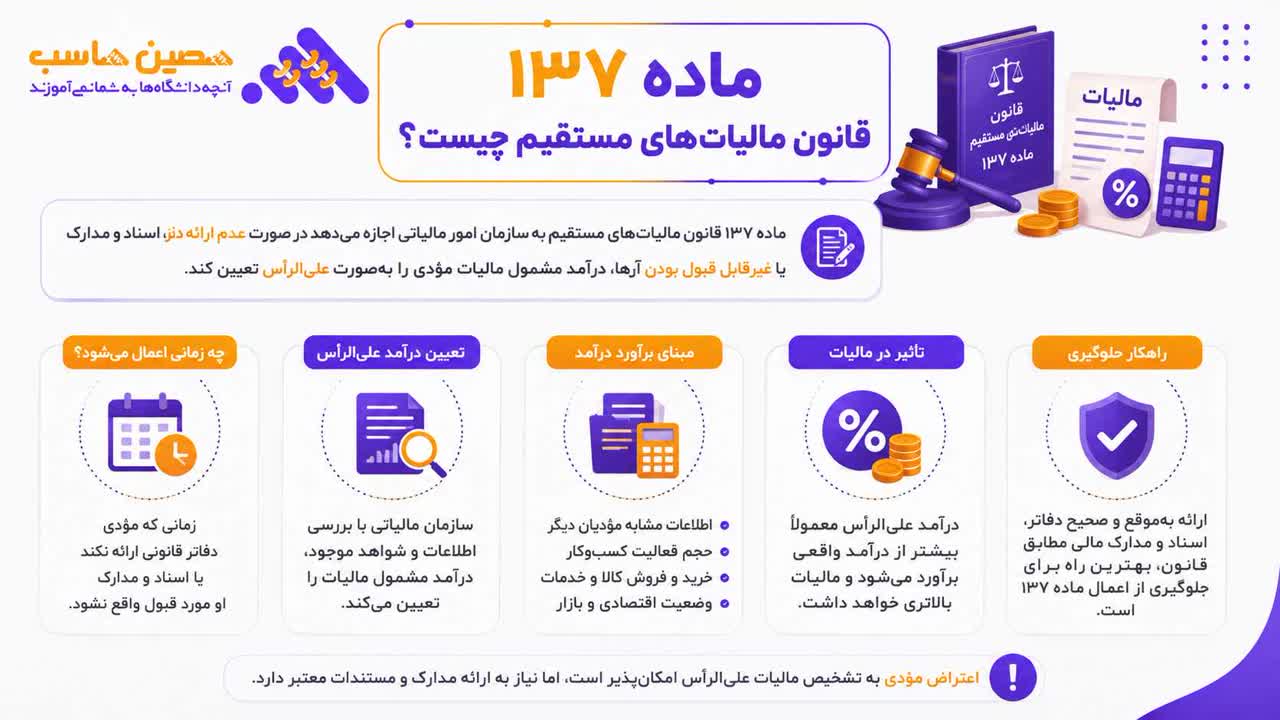
ماده 137 قانون مالیاتهای مستقیم یکی از مقررات مهم مربوط به هزینههای قابل کسر از درآمد مشمول مالیات اشخاص حقیقی است. موضوع اصلی این ماده، هزینههای درمانی پرداختشده توسط مودی و برخی حق بیمههای پرداختی است.
بر اساس این ماده، شخصی که در طول یک سال مالیاتی برای درمان خود یا افراد مشخصی از خانواده هزینه کرده است، میتواند در صورت رعایت شرایط قانونی، هزینههای مورد قبول را از درآمد مشمول مالیات خود کسر کند. همچنین حق بیمههای پرداختی بابت انواع بیمههای عمر و زندگی و بیمههای درمانی، در صورت رعایت شرایط مقرر، مشمول حکم این ماده هستند.
تعریف ساده و کاربرد ماده 137
به زبان ساده، ماده 137 قانون مالیاتهای مستقیم به مودی اجازه میدهد برخی هزینههای شخصی مشخص، بهویژه هزینههای درمانی، را در محاسبات مالیاتی خود لحاظ کند.
فرض کنید شخصی در طول یک سال مالیاتی بخشی از درآمد خود را صرف هزینههای درمانی کرده است. قانون در شرایط مشخص، این موضوع را در محاسبه درآمد مشمول مالیات در نظر میگیرد. بنابراین، عملکرد ماده 137 را میتوان بهصورت ساده در این مسیر نشان داد:
درآمد مودی ← کسر هزینههای قابل قبول طبق قانون ← تعیین درآمد مشمول مالیات ← محاسبه مالیات
البته همه هزینههای درمانی بدون محدودیت مشمول این ماده نیستند. برای اینکه یک هزینه بتواند در چارچوب ماده 137 مورد پذیرش قرار بگیرد، باید شرایط قانونی مربوط به آن رعایت شده باشد.
مهمترین مواردی که در ماده 137 مورد اشاره قرار گرفتهاند عبارتاند از:
| نوع هزینه | وضعیت در ماده 137 |
| هزینه درمان خود مودی | در صورت رعایت شرایط قانونی قابل کسر |
| هزینه درمان همسر | مشمول مقررات ماده |
| هزینه درمان اولاد | مشمول مقررات ماده |
| هزینه درمان پدر و مادر | در صورت احراز شرایط قانونی |
| هزینه درمان برادر و خواهر تحت تکفل | در صورت وجود شرایط مقرر |
| حق بیمه انواع بیمههای عمر و زندگی | با شرایط مقرر و پرداخت به موسسات بیمه ایرانی |
| حق بیمههای درمانی | در چارچوب شرایط ماده |
| هزینه مراقبت معلولان و بیماران خاص و صعبالعلاج | قابل بررسی طبق مقررات ماده |
| هزینه توانبخشی معلولان و بیماران خاص و صعبالعلاج | قابل بررسی طبق مقررات ماده |
یکی از نکات مهم این است که ماده 137 فقط به هزینههای درمانی محدود نمیشود. حق بیمه پرداختی هر شخص حقیقی به موسسات بیمه ایرانی بابت انواع بیمههای عمر و زندگی و بیمههای درمانی نیز در متن این ماده مورد اشاره قرار گرفته است. اگر در این مورد سوال دارید از بهترین مشاور مالیاتی مشاوره بگیرید.
چه کسانی میتوانند از ماده 137 استفاده کنند؟
ماده 137 در درجه اول درباره هزینههایی صحبت میکند که توسط مودی پرداخت شدهاند. مودی میتواند هزینه درمان خود یا افراد مشخصی از خانواده را، در صورت رعایت شرایط قانونی، در چارچوب این ماده مورد استفاده قرار دهد.
افرادی که در متن ماده 137 به آنها اشاره شده است شامل موارد زیر هستند:
- خود مودی
- همسر مودی
- اولاد یا فرزندان
- پدر و مادر
- برادر و خواهر تحت تکفل
در این میان، موضوع تحت تکفل بودن اهمیت ویژهای دارد. بهخصوص درباره برادر و خواهر، قانون بهطور مشخص از عبارت «تحت تکفل» استفاده کرده است و شرایط خانوادگی و وضعیت تکفل میتواند در بررسی پرونده مالیاتی موثر باشد. بهطور خلاصه میتوان وضعیت افراد را به شکل زیر مشاهده کرد:
| شخصی که هزینه درمان او پرداخت شده است | امکان استفاده از ماده 137 |
| خود مودی | بله، در صورت رعایت شرایط |
| همسر | بله، طبق شرایط ماده |
| فرزندان | بله، طبق شرایط ماده |
| پدر | طبق شرایط قانونی |
| مادر | طبق شرایط قانونی |
| برادر تحت تکفل | طبق شرایط قانونی |
| خواهر تحت تکفل | طبق شرایط قانونی |
علاوه بر موارد بالا، ماده 137 برای معلولان و بیماران خاص و صعبالعلاج نیز حکم ویژهای در نظر گرفته است. در این شرایط، علاوه بر هزینههای درمان، هزینههای مراقبت و توانبخشی نیز میتواند طبق مقررات ماده از درآمد مشمول مالیات شخص مربوط یا فردی که تکفل او را بر عهده دارد، کسر شود.
تفاوت کسر هزینه درمان با معافیت مالیاتی
یکی از اشتباهات رایج درباره ماده 137 قانون مالیاتهای مستقیم این است که تصور شود هزینههای درمانی مستقیماً از مبلغ مالیات نهایی کسر میشوند یا شخص به دلیل پرداخت هزینه درمان از مالیات معاف خواهد شد. در حالی که موضوع ماده 137 کسر هزینههای مورد قبول از درآمد مشمول مالیات است. برای درک بهتر تفاوت این دو مفهوم، جدول زیر را ببینید:
| موضوع | کسر هزینه طبق ماده 137 | معافیت مالیاتی |
| اثر اصلی | کاهش درآمد مشمول مالیات | خارج شدن تمام یا بخشی از درآمد از شمول مالیات |
| موضوع | هزینههای مشخص و مورد قبول قانون | درآمد یا اشخاص مشمول شرایط معافیت |
| مالیات نهایی | ممکن است کاهش پیدا کند | ممکن است برای درآمد معاف، مالیاتی تعلق نگیرد |
به بیان ساده، ماده 137 نمیگوید که دولت مبلغ هزینه درمان را به مودی بازمیگرداند. همچنین این ماده به این معنا نیست که هر فردی که هزینه درمان پرداخت کرده، از پرداخت مالیات معاف میشود.
بلکه در صورتی که هزینه پرداختشده واجد شرایط قانونی باشد، آن هزینه در محاسبه درآمد مشمول مالیات مودی اثر میگذارد و میتواند مبلغ درآمدی را که مبنای محاسبه مالیات قرار میگیرد، کاهش دهد.
برای مثال، اگر بخشی از درآمد یک مودی مشمول مالیات باشد و هزینههای قابل قبول موضوع ماده 137 نیز با شرایط قانونی قابل پذیرش باشند، این هزینهها میتوانند در محاسبه درآمد مشمول مالیات لحاظ شوند. مبلغ و اثر نهایی این موضوع به وضعیت درآمدی و شرایط پرونده مالیاتی شخص بستگی خواهد داشت.
متن ماده 137 قانون مالیاتهای مستقیم
برای درک دقیق شرایط استفاده از این مزیت مالیاتی، بهترین کار مراجعه مستقیم به متن ماده 137 است؛ زیرا جزئیاتی مانند افراد مشمول، شرایط اثبات پرداخت هزینه درمان، درمان خارج از کشور و نوع بیمههای مورد اشاره، مستقیماً در متن قانون مشخص شدهاند.
متن کامل و بهروز ماده 137
هزینههای درمانی پرداختی هر مودی بابت معالجه خود یا همسر و اولاد و پدر و مادر و برادر و خواهر تحت تکفل در یک سال مالیاتی، با رعایت شرایط مقرر درباره گواهی دریافت وجه توسط موسسه درمانی یا پزشک مقیم ایران، از درآمد مشمول مالیات قابل کسر است.
در صورتی که معالجه به علت فقدان امکانات لازم و با تایید وزارت بهداشت، درمان و آموزش پزشکی در خارج از ایران انجام شده باشد، پرداخت هزینه نیز باید مطابق شرایط و تاییدیههای مقرر در قانون قابل اثبات باشد.
همچنین حق بیمه پرداختی هر شخص حقیقی به موسسات بیمه ایرانی بابت انواع بیمههای عمر و زندگی و بیمههای درمانی از درآمد مشمول مالیات مودی کسر میشود.
در مورد معلولان و بیماران خاص و صعبالعلاج نیز علاوه بر هزینههای درمانی مذکور، هزینههای مراقبت و توانبخشی آنها قابل کسر از درآمد مشمول مالیات معلول یا بیمار یا شخصی است که تکفل او را بر عهده دارد.
توجه: برای استفاده حقوقی یا مالیاتی از متن قانون، باید متن رسمی و آخرین مقررات و اصلاحات مرتبط با پرونده مورد نظر نیز بررسی شود.
نکات مهمی که در متن ماده 137 باید بدانید
برای استفاده از مزایای ماده 137 قانون مالیاتهای مستقیم باید به چند نکته مهم توجه کنید:
- هزینه درمان باید قابل اثبات باشد: رسید پرداخت و گواهی پزشک یا مرکز درمانی اهمیت زیادی دارد.
- هزینه درمان بستگان شرایط دارد: هزینه درمان خود مودی، همسر، فرزندان و سایر افراد ذکرشده در قانون، با رعایت شرایط مقرر قابل بررسی است.
- درمان خارج از کشور ضوابط ویژهای دارد: این هزینهها تنها در صورت وجود شرایط و تاییدیههای قانونی قابل پذیرش هستند.
- حق بیمه نیز مشمول ماده است: حق بیمههای عمر، زندگی و درمانی پرداختشده به موسسات بیمه ایرانی، طبق شرایط قانونی قابل کسر هستند.
- بیماران خاص و معلولان شرایط ویژه دارند: علاوه بر هزینه درمان، هزینههای مراقبت و توانبخشی نیز در موارد مقرر قابل کسر است.
- این ماده معافیت مالیاتی نیست: هزینههای مورد قبول از درآمد مشمول مالیات کسر میشوند و به معنای بازپرداخت مستقیم هزینه درمان نیست.
در نتیجه، مهمترین نکته در استفاده از ماده 137 این است که هزینه پرداختشده باید مشمول قانون بوده و مدارک کافی برای اثبات آن وجود داشته باشد.
سوالی داری؟ مشاورهٔ رایگان بگیر
کارشناسانِ ما آمادهاند مسیرِ یادگیری و شغلیِ تو را رایگان راهنمایی کنند.
تفسیر ماده 137 قانون مالیاتهای مستقیم
برای استفاده درست از ماده 137 قانون مالیاتهای مستقیم باید بدانیم که منظور قانون از هزینههای قابل کسر چیست و چه هزینههایی در محاسبات مالیاتی میتوانند مورد پذیرش قرار بگیرند.
بهطور کلی، این ماده به هزینههای مشخصی اشاره دارد که مودی برای درمان خود یا اشخاص مورد اشاره در قانون پرداخت کرده است. البته پذیرش هزینه به این معنا نیست که هر مبلغی که با عنوان «هزینه درمان» پرداخت شده، بدون بررسی از درآمد مشمول مالیات کسر شود. نوع هزینه، شخصی که هزینه برای او پرداخت شده و وجود مدارک معتبر، از مهمترین عوامل در بررسی این موضوع هستند.
هزینههای درمانی قابل قبول
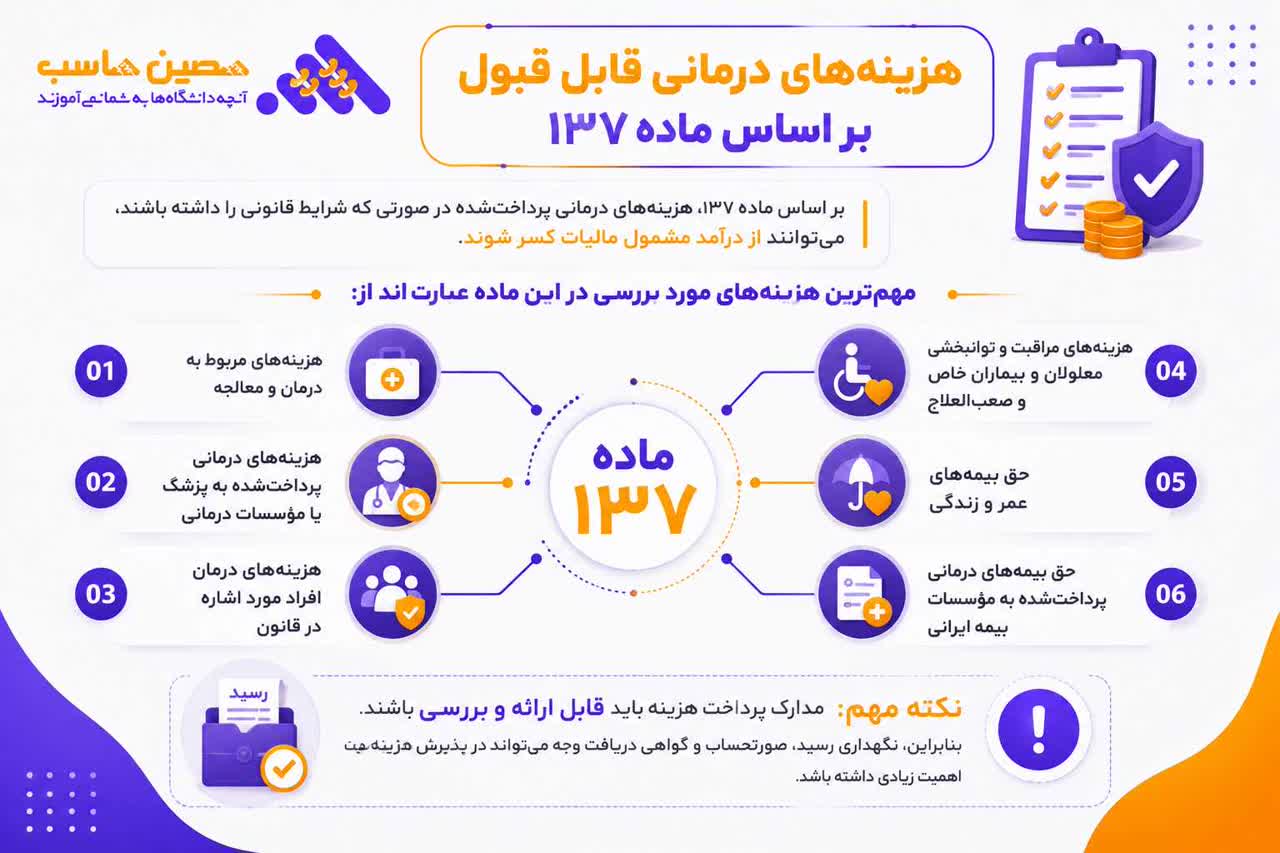
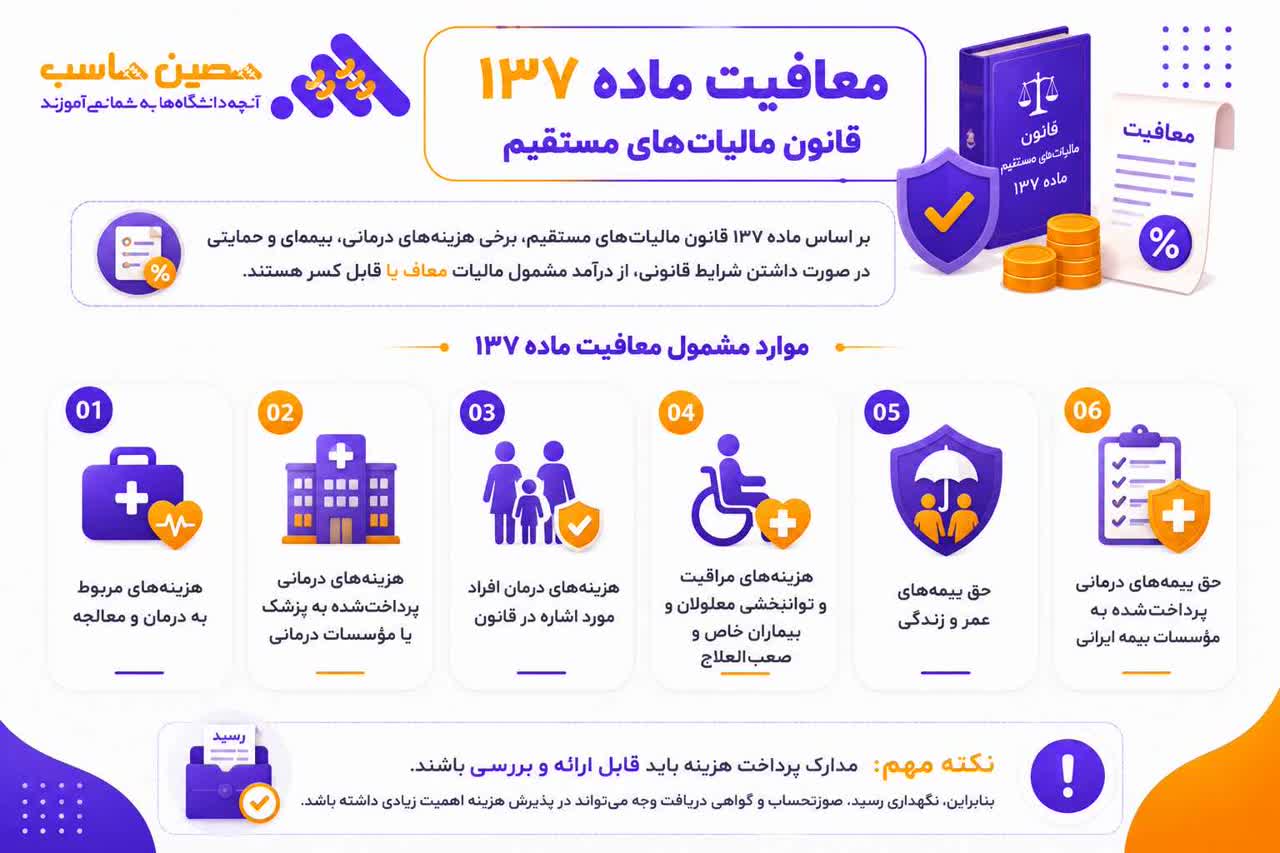
بر اساس ماده 137، هزینههای درمانی پرداختشده در صورتی که شرایط قانونی را داشته باشند، میتوانند از درآمد مشمول مالیات کسر شوند. بهطور کلی، مهمترین هزینههای مورد بررسی در این ماده عبارتاند از:
- هزینههای مربوط به درمان و معالجه
- هزینههای درمانی پرداختشده به پزشک یا موسسات درمانی
- هزینههای درمان افراد مورد اشاره در قانون
- هزینههای مراقبت و توانبخشی معلولان و بیماران خاص و صعبالعلاج
- حق بیمههای عمر و زندگی
- حق بیمههای درمانی پرداختشده به موسسات بیمه ایرانی
نکته مهم این است که مدارک پرداخت هزینه باید قابل ارائه و بررسی باشند. بنابراین، نگهداری رسید، صورتحساب و گواهی دریافت وجه میتواند در پذیرش هزینه اهمیت زیادی داشته باشد.
هزینه درمان خود مودی و افراد تحت تکفل
ماده 137 فقط هزینه درمان خود مودی را در بر نمیگیرد. در شرایط مقرر، هزینههای درمانی برخی اعضای خانواده نیز میتواند در محاسبات مالیاتی مودی مورد بررسی قرار گیرد. افراد مورد اشاره در قانون شامل موارد زیر هستند:
| شخص | وضعیت هزینه درمان |
| خود مودی | قابل بررسی طبق ماده 137 |
| همسر | قابل بررسی طبق شرایط قانونی |
| فرزندان | قابل بررسی طبق شرایط قانونی |
| پدر و مادر | با رعایت شرایط مقرر |
| برادر و خواهر تحت تکفل | با رعایت شرایط قانونی |
موضوع تحت تکفل بودن در خصوص افرادی که قانون برای آنها این شرط را مطرح کرده، اهمیت زیادی دارد. بنابراین، صرف پرداخت هزینه درمان یک عضو خانواده همیشه برای استفاده از مزایای ماده 137 کافی نیست و شرایط قانونی هر فرد باید بررسی شود.
همچنین در مورد معلولان و بیماران خاص و صعبالعلاج، علاوه بر هزینههای درمانی، هزینههای مراقبت و توانبخشی نیز میتواند در چارچوب مقررات ماده 137 مورد پذیرش قرار گیرد.
هزینههایی که مشمول ماده 137 نمیشوند
ماده 137 همه هزینههای شخصی یا تمام مبالغی را که فرد در حوزه سلامت پرداخت میکند، بهطور خودکار قابل کسر نمیداند. بهطور کلی، هزینههایی که شرایط قانونی ماده را نداشته باشند، ممکن است مورد پذیرش قرار نگیرند. مهمترین موارد عبارتاند از:
- هزینههایی که ارتباط مشخصی با درمان و موارد مورد اشاره در قانون ندارند.
- هزینههایی که مدارک و مستندات قابل قبول برای اثبات پرداخت آنها وجود ندارد.
- هزینههایی که برای اشخاص خارج از محدوده افراد مورد اشاره در قانون پرداخت شدهاند.
- هزینههای درمان خارج از کشور که شرایط و تاییدیههای قانونی لازم را ندارند.
- حق بیمههایی که شرایط مقرر در ماده 137 را ندارند.
بنابراین، صرف نامگذاری یک پرداخت بهعنوان «هزینه درمان» برای استفاده از مزایای ماده 137 کافی نیست. هزینه باید هم از نظر نوع پرداخت و هم از نظر مدارک و شرایط قانونی قابل پذیرش باشد.
نحوه محاسبه ماده 137 قانون مالیاتهای مستقیم
نحوه محاسبه ماده 137 نسبتاً ساده است. در صورتی که هزینههای درمانی و سایر پرداختهای مورد قبول شرایط قانونی را داشته باشند، این مبالغ از درآمد مشمول مالیات کسر میشوند.
نکته مهم این است که ماده 137 باعث نمیشود مبلغ هزینه درمان مستقیماً از مالیات نهایی کم شود؛ بلکه ابتدا در محاسبه درآمد مشمول مالیات اثر میگذارد.
فرمول و روش محاسبه
بهصورت ساده، نحوه محاسبه را میتوان به شکل زیر نشان داد:
درآمد مشمول مالیات قبل از اعمال ماده 137 − هزینههای قابل قبول موضوع ماده 137 = درآمد مشمول مالیات پس از اعمال ماده 137
البته در محاسبه واقعی مالیات، سایر کسورات، معافیتها و مقررات مالیاتی نیز ممکن است موثر باشند. برای استفاده از این فرمول، معمولاً باید مراحل زیر انجام شود:
- درآمد مشمول مالیات مودی مشخص شود.
- هزینههای پرداختشده مربوط به درمان و بیمه بررسی شوند.
- هزینههایی که شرایط ماده 137 را دارند، از هزینههای فاقد شرایط جدا شوند.
- مبلغ هزینههای قابل قبول از درآمد مشمول مالیات کسر شود.
- مالیات بر اساس درآمد مشمول مالیات باقیمانده محاسبه شود.
- تاثیر هزینه درمان بر درآمد مشمول مالیات
- اثر اصلی ماده 137 این است که در صورت پذیرش هزینه، پایه محاسبه مالیات کاهش پیدا میکند.
برای مثال، فرض کنید درآمد مشمول مالیات یک مودی قبل از اعمال هزینههای موضوع ماده 137، مبلغ مشخصی باشد. اگر بخشی از هزینههای درمانی او مطابق قانون قابل پذیرش باشد، این مبلغ از درآمد مشمول مالیات کسر میشود.
در نتیجه، مالیات بر مبنای مبلغ کمتری محاسبه خواهد شد. بهصورت خلاصه:
هزینه قابل قبول بیشتر → درآمد مشمول مالیات کمتر → احتمال کاهش مالیات نهایی
البته میزان دقیق کاهش مالیات برای همه افراد یکسان نیست؛ زیرا به میزان درآمد، نرخ مالیاتی و سایر شرایط پرونده مودی بستگی دارد.
مثال عددی کامل از نحوه محاسبه ماده 137
فرض کنید درآمد مشمول مالیات یک مودی پیش از اعمال هزینههای قابل قبول موضوع ماده 137 برابر با 500 میلیون تومان باشد. این شخص در همان سال مدارک هزینههای زیر را ارائه میکند:
| نوع هزینه | مبلغ |
| هزینه درمان خود مودی | 30 میلیون تومان |
| هزینه درمان فرزند | 20 میلیون تومان |
| هزینه درمان همسر | 15 میلیون تومان |
| حق بیمه درمانی واجد شرایط | 10 میلیون تومان |
| مجموع هزینههای قابل قبول | 75 میلیون تومان |
در صورتی که تمام این هزینهها شرایط قانونی ماده 137 را داشته باشند، محاسبه به شکل زیر خواهد بود:
500 میلیون تومان − 75 میلیون تومان = 425 میلیون تومان
بنابراین، درآمد مشمول مالیات پس از اعمال هزینههای قابل قبول ماده 137، به 425 میلیون تومان کاهش پیدا میکند.
نکته مهم این است که در این مثال، 75 میلیون تومان مستقیماً از مبلغ مالیات کسر نشده است؛ بلکه ابتدا از درآمد مشمول مالیات کسر شده و سپس مالیات بر اساس مبلغ باقیمانده محاسبه میشود.
معافیت ماده 137 قانون مالیاتهای مستقیم
عبارت «معافیت ماده 137 قانون مالیاتهای مستقیم» در جستجوهای کاربران بسیار رایج است، اما از نظر دقیق حقوقی و مالیاتی، باید میان معافیت مالیاتی و کسر هزینه از درآمد مشمول مالیات تفاوت قائل شد.
ماده 137 در اصل یک سازوکار برای پذیرش و کسر برخی هزینههای قانونی از درآمد مشمول مالیات است، نه معافیت کامل از پرداخت مالیات.
آیا ماده 137 واقعاً «معافیت مالیاتی» است؟
بهطور دقیق، پاسخ خیر است. ماده 137 به این معنا نیست که شخص به دلیل پرداخت هزینه درمان از پرداخت مالیات معاف میشود. همچنین این ماده باعث بازگشت مستقیم مبلغ هزینه درمان به مودی نمیشود. عملکرد ماده 137 به این شکل است:
هزینه قابل قبول → کسر از درآمد مشمول مالیات → کاهش پایه محاسبه مالیات → احتمال کاهش مالیات نهایی
به همین دلیل، استفاده از عبارت «معافیت ماده 137» بیشتر یک اصطلاح رایج در جستجوهای عمومی است؛ اما از نظر محاسبات مالیاتی، موضوع اصلی کسر هزینههای مورد قبول از درآمد مشمول مالیات است. این موارد به طور کامل در دوره های حسابداری آمده است.
شرایط استفاده از مزایای ماده 137
برای استفاده از مزایای ماده 137، باید چند شرط اصلی رعایت شود:
- هزینه پرداختشده در محدوده موارد مورد اشاره در قانون باشد.
- هزینه توسط مودی پرداخت شده باشد.
- شخصی که هزینه درمان برای او پرداخت شده، مشمول افراد مورد اشاره در ماده باشد.
- در موارد لازم، شرط تحت تکفل بودن رعایت شده باشد.
- مدارک کافی برای اثبات پرداخت هزینه وجود داشته باشد.
- هزینههای درمان خارج از کشور شرایط و تاییدیههای قانونی لازم را داشته باشند.
- حق بیمههای مورد استفاده، شرایط مقرر در قانون را داشته باشند.
- در عمل، وجود مدارک معتبر یکی از مهمترین عوامل استفاده از مزایای این ماده است.
محدودیتها و نکات مهم
در زمان استفاده از ماده 137 باید به چند نکته مهم توجه داشته باشید:
- همه هزینههای حوزه سلامت الزاماً مشمول ماده 137 نیستند.
- هزینه بدون مدرک معتبر ممکن است در رسیدگی مالیاتی پذیرفته نشود.
- پرداخت هزینه برای هر شخصی لزوماً مشمول این ماده نیست.
- هزینه درمان خارج از کشور شرایط ویژه دارد.
- ماده 137 به معنای بازپرداخت مستقیم هزینه درمان نیست.
- مبلغ نهایی مالیات پس از بررسی مجموع درآمد، هزینههای قابل قبول، معافیتها و سایر مقررات مالیاتی تعیین میشود.
در نتیجه، برای استفاده صحیح از ماده 137 قانون مالیاتهای مستقیم باید ابتدا مشخص شود که هزینه پرداختشده واقعاً در محدوده قانون قرار دارد و سپس مدارک لازم برای اثبات آن ارائه شود. این موضوع باعث میشود هزینههای قابل قبول بهدرستی در محاسبه درآمد مشمول مالیات لحاظ شوند.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
حق بیمه موضوع ماده 137 قانون مالیاتهای مستقیم
یکی دیگر از موضوعات مهم در ماده 137 قانون مالیاتهای مستقیم، حق بیمههای پرداختی است. این ماده تنها به هزینههای درمانی پرداختشده به پزشک یا مراکز درمانی محدود نمیشود و در شرایط مقرر، برخی مبالغ پرداختی بابت بیمه نیز میتوانند در محاسبات مالیاتی مودی موثر باشند.
در این بخش، باید میان حق بیمه پرداختی و هزینهای که شخص مستقیماً برای درمان پرداخت میکند تفاوت قائل شد؛ زیرا هر دو ممکن است با موضوع سلامت مرتبط باشند، اما ماهیت و نحوه بررسی آنها یکسان نیست.
کسر سهم درمان حق بیمه سهم بیمهشده
در ماده 137، حق بیمه پرداختی اشخاص حقیقی بابت بیمههای مورد اشاره در قانون میتواند در شرایط مقرر از درآمد مشمول مالیات کسر شود.
بهطور کلی، آنچه اهمیت دارد، مبلغی است که شخص واقعاً بابت حق بیمه پرداخت کرده و امکان اثبات آن وجود دارد. بنابراین، باید سهم پرداختی بیمهشده و مدارک مربوط به پرداخت بهطور دقیق مشخص باشد.
در مورد بیمههای درمانی نیز مدارک مربوط به حق بیمه پرداختشده اهمیت دارد. مودی باید بتواند در صورت نیاز، مبلغ پرداختی و ارتباط آن با بیمه مورد نظر را اثبات کند. بهتر است برای استفاده از این مزیت، مدارک زیر نگهداری شوند:
- بیمهنامه یا قرارداد بیمه
- رسید پرداخت حق بیمه
- اسناد بانکی مربوط به پرداخت
- گواهی یا مدارک صادرشده توسط شرکت بیمه
- اطلاعات مربوط به سهم پرداختی بیمهشده
- تاثیر بیمه و بیمه تکمیلی بر هزینههای درمان
داشتن بیمه یا بیمه تکمیلی بهتنهایی مانع استفاده از مقررات ماده 137 نمیشود، اما در بررسی هزینههای درمانی باید مشخص باشد که چه مبلغی واقعاً توسط شخص پرداخت شده است.
برای مثال، ممکن است بخشی از هزینه درمان توسط بیمه پایه یا بیمه تکمیلی پرداخت شود و بخش دیگری بر عهده خود بیمار باشد. در چنین شرایطی، مبلغی که شخص واقعاً از منابع خود پرداخت کرده و شرایط قانونی لازم را دارد، اهمیت بیشتری در بررسی مالیاتی خواهد داشت.
تفاوت حق بیمه با هزینه درمان
حق بیمه و هزینه درمان ممکن است هر دو در حوزه سلامت قرار بگیرند، اما از نظر ماهیت متفاوت هستند. حق بیمه مبلغی است که شخص برای برخورداری از پوشش بیمهای پرداخت میکند؛ در حالی که هزینه درمان مبلغی است که برای دریافت خدمات درمانی و معالجه پرداخت میشود.
| مورد | حق بیمه | هزینه درمان |
| زمان پرداخت | برای دریافت پوشش بیمهای | هنگام دریافت خدمات درمانی |
| دریافتکننده وجه | موسسه یا شرکت بیمه | پزشک یا مرکز درمانی |
| هدف پرداخت | برخورداری از پوشش بیمه | درمان و معالجه |
| وضعیت در ماده 137 | طبق شرایط مقرر قابل بررسی | طبق شرایط مقرر قابل بررسی |
بنابراین، در زمان تهیه مدارک مالیاتی، بهتر است حق بیمههای پرداختی و هزینههای مستقیم درمان بهصورت جداگانه ثبت و نگهداری شوند.
ماده 137 برای مالیات حقوق و صاحبان مشاغل
نحوه استفاده از ماده 137 قانون مالیاتهای مستقیم میتواند با توجه به نوع درآمد مودی متفاوت باشد. به همین دلیل، حقوقبگیران و صاحبان مشاغل باید شرایط خود را بهصورت جداگانه بررسی کنند.
موضوع اصلی در هر دو گروه، این است که هزینههای قابل قبول موضوع ماده 137 در چارچوب مقررات مالیاتی و با ارائه مدارک معتبر مورد بررسی قرار گیرند.
نحوه استفاده حقوقبگیران از ماده 137
حقوقبگیران نیز ممکن است در طول سال هزینههای درمانی یا حق بیمههای مشمول ماده 137 پرداخت کنند.
برای استفاده از این مزیت، فرد باید ابتدا هزینههای واجد شرایط خود را شناسایی کرده و مدارک مربوط به آنها را نگهداری کند. بسته به نحوه رسیدگی و مقررات اجرایی، امکان اعمال هزینههای قابل قبول در فرآیندهای مالیاتی مربوط وجود خواهد داشت. حقوقبگیران بهتر است موارد زیر را بهصورت منظم نگهداری کنند:
- رسید هزینههای درمانی
- گواهی پزشک یا مرکز درمانی
- مدارک پرداخت حق بیمه
- مدارک مربوط به افراد تحت تکفل، در صورت نیاز
- اسناد بانکی پرداختها
نکته مهم این است که وجود مدارک کامل، در صورت نیاز به بررسی و رسیدگی، اهمیت زیادی دارد.
نحوه اعمال ماده 137 برای صاحبان مشاغل
صاحبان مشاغل نیز میتوانند در صورت وجود شرایط قانونی از مزایای ماده 137 استفاده کنند. در این حالت، مودی باید هزینههای درمانی و حق بیمههای مشمول را از سایر هزینههای شخصی و هزینههای شغلی تفکیک کند. سپس هزینههایی که شرایط ماده 137 را دارند، در فرآیند محاسبه درآمد مشمول مالیات مطابق مقررات مربوط مورد بررسی قرار میگیرند.
برای صاحبان مشاغل، ثبت و نگهداری منظم مدارک اهمیت ویژهای دارد؛ زیرا معمولاً اطلاعات مالی و اسناد درآمد و هزینه آنها در رسیدگی مالیاتی با جزئیات بیشتری بررسی میشود.
تفاوت نحوه اجرای ماده 137 در این دو گروه
تفاوت اصلی میان حقوقبگیران و صاحبان مشاغل، بیشتر به نوع درآمد و فرآیند محاسبه مالیات مربوط میشود.
| موضوع | حقوقبگیران | صاحبان مشاغل |
| نوع درآمد | حقوق و مزایا | درآمد حاصل از فعالیت شغلی |
| نحوه محاسبه مالیات | بر اساس مقررات مالیات بر درآمد حقوق | بر اساس درآمد و مقررات مربوط به مشاغل |
| اهمیت مدارک ماده 137 | برای اثبات هزینههای قابل قبول | برای ثبت و پذیرش هزینههای مشمول |
| اصل استفاده از ماده 137 | تابع شرایط قانونی | تابع شرایط قانونی |
با وجود تفاوت در نحوه محاسبه مالیات، اصل موضوع یکسان است: هزینه باید مشمول ماده 137 باشد و امکان اثبات آن با مدارک معتبر وجود داشته باشد.
مدارک لازم برای استفاده از ماده 137
مدارک یکی از مهمترین بخشهای استفاده از مزایای ماده 137 هستند. حتی اگر یک هزینه از نظر نوع، مشمول مقررات ماده باشد، نبود مدارک کافی میتواند پذیرش آن را با مشکل مواجه کند.
بهتر است مودی مدارک هزینهها را از زمان پرداخت جمعآوری و بهصورت منظم نگهداری کند.
مدارک و اسناد هزینههای درمانی
برای اثبات هزینههای درمانی، مدارک زیر میتوانند اهمیت داشته باشند:
- صورتحساب یا فاکتور مرکز درمانی
- رسید پرداخت هزینه
- گواهی دریافت وجه
- مدارک صادرشده توسط پزشک
- مدارک مربوط به نوع خدمات درمانی
- اسناد بانکی مربوط به پرداخت
در صورتی که هزینه برای اعضای خانواده پرداخت شده باشد، مدارکی که ارتباط فرد با مودی و شرایط مورد نیاز قانونی را مشخص میکنند نیز ممکن است اهمیت داشته باشند.
مدارک مربوط به بیمه و مبالغ پرداختشده
برای حق بیمههای موضوع ماده 137 نیز بهتر است مدارک زیر نگهداری شوند:
- بیمهنامه یا قرارداد بیمه
- رسید پرداخت حق بیمه
- گواهی صادرشده توسط موسسه بیمه
- اسناد پرداخت بانکی
- مدارک مربوط به سهم پرداختی شخص
نگهداری این مدارک باعث میشود مبلغ پرداختشده و نوع بیمه در زمان بررسی مالیاتی قابل اثبات باشد.
شرایط پذیرش مدارک توسط سازمان امور مالیاتی
مدارک ارائهشده باید بتوانند اطلاعات اصلی مربوط به هزینه را مشخص کنند. بهطور معمول، مشخص بودن موارد زیر اهمیت دارد:
- مبلغ پرداختشده
- تاریخ پرداخت
- دریافتکننده وجه
- علت یا موضوع پرداخت
- ارتباط هزینه با درمان یا بیمه مورد نظر
- امکان اثبات پرداخت توسط مودی
مدارکی که ناقص، غیرشفاف یا فاقد اطلاعات کافی باشند، ممکن است در رسیدگی مالیاتی نیاز به بررسی بیشتری داشته باشند.
به همین دلیل، بهتر است علاوه بر فاکتور یا رسید، در صورت امکان اسناد پرداخت بانکی نیز نگهداری شوند تا مسیر پرداخت قابل اثبات باشد.
نحوه استفاده از ماده 137 از صفر تا صد
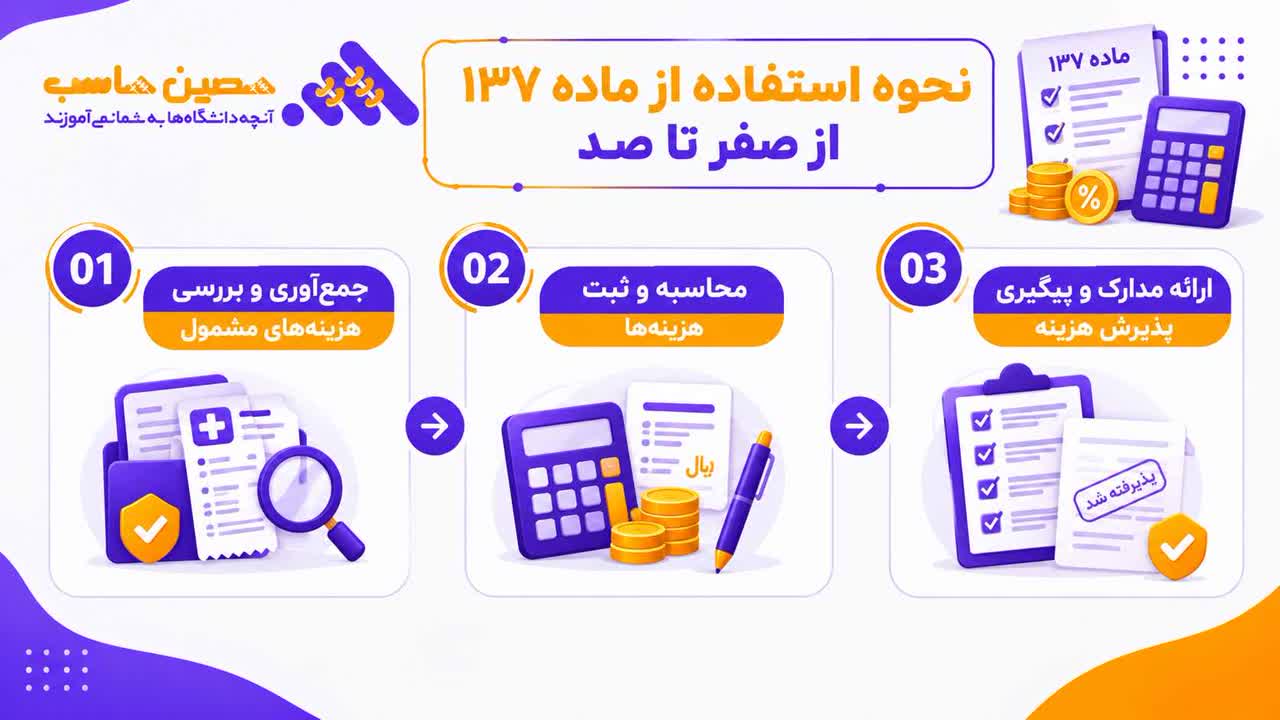
برای استفاده صحیح از ماده 137، بهتر است مراحل مربوط به شناسایی هزینهها، بررسی شرایط و نگهداری مدارک بهصورت منظم انجام شود. بهطور کلی، این فرآیند را میتوان در سه مرحله اصلی خلاصه کرد:
جمعآوری هزینهها ← بررسی شرایط قانونی ← ثبت و ارائه مدارک
جمعآوری و بررسی هزینههای مشمول
در اولین مرحله، تمام هزینههای درمانی و حق بیمههای پرداختشده در طول سال باید جمعآوری شوند. سپس هر هزینه بهصورت جداگانه بررسی شود تا مشخص شود:
- آیا هزینه با موضوع ماده 137 ارتباط دارد؟
- آیا شخصی که هزینه برای او پرداخت شده، مشمول شرایط ماده است؟
- آیا در موارد لازم، وضعیت تحت تکفل بودن رعایت شده است؟
- آیا رسید و مدارک پرداخت وجود دارد؟
در این مرحله، بهتر است هزینههای دارای شرایط از هزینههایی که ارتباطی با ماده 137 ندارند جدا شوند.
محاسبه و ثبت هزینهها
پس از مشخص شدن هزینههای قابل قبول، مبلغ آنها باید بهصورت دقیق محاسبه و ثبت شود. یک روش ساده برای مدیریت هزینهها، تهیه جدولی مانند نمونه زیر است:
| نوع هزینه | شخص دریافتکننده خدمات | مدارک موجود |
| هزینه درمان | خود مودی | رسید و صورتحساب |
| هزینه درمان | همسر یا فرزند | مدارک درمانی |
| حق بیمه | مودی | بیمهنامه و رسید |
| هزینه توانبخشی | فرد مشمول | مدارک مربوطه |
این کار باعث میشود در زمان تهیه اطلاعات مالیاتی، مبلغ هزینههای قابل بررسی بهصورت شفاف مشخص باشد.
ارائه مدارک و پیگیری پذیرش هزینه
در مرحله آخر، هزینهها و مدارک مربوط باید در فرآیند مالیاتی و مطابق مقررات اجرایی مربوط ارائه یا ثبت شوند. در این مرحله، مودی باید مطمئن شود که مدارک زیر قابل ارائه هستند:
- اسناد پرداخت
- مدارک درمانی
- رسیدها و صورتحسابها
- مدارک بیمه
- مدارک مربوط به افراد تحت تکفل، در صورت نیاز
پس از ارائه اطلاعات، ممکن است هزینهها در فرآیند رسیدگی مالیاتی بررسی شوند. به همین دلیل، نگهداری اصل یا نسخه معتبر مدارک تا زمان نهایی شدن رسیدگی مالیاتی اهمیت دارد.
در مجموع، استفاده از ماده 137 قانون مالیاتهای مستقیم زمانی سادهتر و مطمئنتر خواهد بود که هزینهها از همان زمان پرداخت بهدرستی ثبت شوند و برای هر مبلغ، مدارک کافی و قابل استناد وجود داشته باشد.
بخشنامه و دستورالعمل ماده 137 قانون مالیاتهای مستقیم
علاوه بر متن ماده 137 قانون مالیاتهای مستقیم، بخشنامهها، دستورالعملها و مقررات اجرایی نیز میتوانند در نحوه اجرای این ماده اهمیت داشته باشند.
این مقررات معمولاً به موضوعاتی مانند نحوه پذیرش هزینهها، بررسی مدارک، شیوه رسیدگی مالیاتی و شرایط اجرای قانون کمک میکنند. به همین دلیل، برای بررسی پروندههای خاص باید علاوه بر متن قانون، آخرین مقررات اجرایی مرتبط نیز مورد توجه قرار گیرد.
مهمترین نکات درباره بخشنامهها و دستورالعملهای ماده 137
در بررسی مقررات مربوط به ماده 137 باید میان سه موضوع تفاوت قائل شد:
- قانون: متن اصلی و مقررات قانونی ماده 137 را مشخص میکند.
- بخشنامه: میتواند نحوه اجرای مقررات و رویههای مورد نظر را توضیح دهد.
- دستورالعمل: جزئیات اجرایی و نحوه انجام برخی فرآیندها را مشخص میکند.
بنابراین، در صورتی که درباره پذیرش یک هزینه یا نحوه اجرای ماده 137 ابهام وجود داشته باشد، بررسی آخرین مقررات و دستورالعملهای مرتبط اهمیت زیادی دارد.
اشتباهات رایج در استفاده از ماده 137
بسیاری از مشکلات مربوط به استفاده از ماده 137 به دلیل اشتباه در تشخیص هزینههای قابل قبول یا ناقص بودن مدارک ایجاد میشود. مهمترین اشتباهات عبارتاند از:
- تصور اینکه همه هزینههای درمانی قابل کسر هستند.
- ثبت هزینههایی که شرایط قانونی ماده 137 را ندارند.
- نداشتن رسید یا مدارک معتبر برای اثبات پرداخت.
- اشتباه گرفتن هزینه درمان با حق بیمه.
- در نظر گرفتن مبالغی که توسط بیمه پرداخت شدهاند بهعنوان هزینه شخصی مودی.
- پرداخت هزینه برای اشخاصی که شرایط قانونی لازم را ندارند.
- تصور اینکه ماده 137 یک معافیت کامل مالیاتی است.
مثال کاربردی ماده 137؛ از هزینه درمان تا کاهش مالیات
برای درک بهتر نحوه عملکرد ماده 137، فرض کنید یک مودی در طول سال دارای 600 میلیون تومان درآمد مشمول مالیات است. این شخص در همان سال هزینههای زیر را پرداخت کرده است:
| نوع هزینه | مبلغ |
| هزینه درمان خود مودی | 40 میلیون تومان |
| هزینه درمان همسر | 20 میلیون تومان |
| هزینه درمان فرزند | 15 میلیون تومان |
| حق بیمه واجد شرایط | 10 میلیون تومان |
| مجموع هزینههای قابل قبول | 85 میلیون تومان |
در صورتی که تمام این هزینهها شرایط قانونی ماده 137 را داشته باشند، مبلغ قابل کسر به شکل زیر محاسبه میشود:
600 میلیون تومان − 85 میلیون تومان = 515 میلیون تومان
بنابراین، درآمد مشمول مالیات پس از اعمال هزینههای قابل قبول، از 600 میلیون تومان به 515 میلیون تومان کاهش پیدا میکند. نکته مهم این است که مبلغ 85 میلیون تومان مستقیماً از مالیات نهایی کم نمیشود؛ بلکه از درآمد مشمول مالیات کسر شده و سپس مالیات بر اساس مبلغ باقیمانده و نرخهای قانونی محاسبه خواهد شد.
جمع بندی
ماده 137 قانون مالیاتهای مستقیم یکی از مقررات مهمی است که به مودیان اجازه میدهد در صورت رعایت شرایط قانونی، برخی هزینههای درمانی و حق بیمههای مشخص را از درآمد مشمول مالیات خود کسر کنند.
نکته مهم این است که ماده 137 به معنای معافیت کامل مالیاتی یا بازپرداخت مستقیم هزینه درمان نیست. در واقع، هزینههای مورد قبول ابتدا از درآمد مشمول مالیات کسر میشوند و در نتیجه میتوانند باعث کاهش مبلغی شوند که مالیات بر اساس آن محاسبه میشود. برای استفاده صحیح از مزایای این ماده، باید چند موضوع را همزمان در نظر بگیرید:
- هزینه پرداختشده باید مشمول موارد مقرر در ماده 137 باشد.
- هزینه درمان خود مودی یا افراد مورد اشاره در قانون پرداخت شده باشد.
- در موارد لازم، شرایط تحت تکفل بودن احراز شود.
- مدارک معتبر برای اثبات پرداخت هزینه وجود داشته باشد.
- مبلغ پرداختشده توسط بیمه با مبلغی که شخص شخصاً پرداخت کرده، تفکیک شود.
- حق بیمه و هزینههای درمانی بهدرستی ثبت و محاسبه شوند.
- برای هزینههای درمان خارج از کشور، شرایط و تاییدیههای قانونی رعایت شود.
در نهایت، بهترین روش برای استفاده از ماده 137 قانون مالیاتهای مستقیم این است که هزینههای درمانی و بیمهای خود را از همان زمان پرداخت، بهصورت منظم ثبت کرده و تمام رسیدها، صورتحسابها و مدارک مربوط را نگهداری کنید. این کار باعث میشود در زمان رسیدگی مالیاتی، بتوانید هزینههای قابل قبول را با مدارک کافی ارائه کرده و از مزایای قانونی این ماده استفاده کنید.
به یاد داشته باشید که پذیرش نهایی هزینهها به شرایط پرونده، نوع هزینه، مدارک ارائهشده و مقررات اجرایی مربوط بستگی دارد؛ بنابراین در موارد مهم یا دارای شرایط خاص، بررسی آخرین مقررات و مشورت با متخصص مالیاتی میتواند از بروز اشتباه جلوگیری کند.
سوالات متداول
-
آیا برای استفاده از ماده 137 حتماً باید اظهارنامه مالیاتی ارائه کنم؟
نحوه استفاده از مزایای ماده 137 به نوع درآمد و وضعیت مالیاتی مودی بستگی دارد. بهطور کلی، هزینههای قابل قبول باید در فرآیند قانونی رسیدگی و محاسبه مالیات قابل ارائه و اثبات باشند. بنابراین، مودی باید مطابق تکالیف مالیاتی مربوط به وضعیت خود اقدام کند.
-
آیا هزینه دندانپزشکی نیز مشمول ماده 137 میشود؟
اگر هزینه دندانپزشکی در چارچوب هزینههای درمانی مورد قبول قانون قرار داشته باشد و شرایط و مدارک لازم برای اثبات پرداخت وجود داشته باشد، میتواند برای استفاده از مقررات ماده 137 بررسی شود. پذیرش نهایی به نوع خدمت و شرایط پرونده بستگی دارد.
-
اگر رسید هزینه درمان گم شده باشد، چه باید کرد؟
در صورت گم شدن رسید، بهتر است از پزشک، بیمارستان یا مرکز درمانی درخواست صدور مجدد گواهی یا صورتحساب کنید. اسناد بانکی و مدارک پرداخت نیز میتوانند برای اثبات پرداخت اهمیت داشته باشند؛ با این حال، پذیرش مدارک جایگزین به شرایط رسیدگی بستگی دارد.
-
آیا هزینه خرید دارو هم قابل کسر از مالیات است؟
هزینههای مرتبط با درمان باید بر اساس شرایط و مقررات ماده 137 بررسی شوند. صرف خرید دارو بهتنهایی بدون توجه به شرایط قانونی و مدارک مربوط، به معنای پذیرش قطعی هزینه در محاسبات مالیاتی نیست.
-
آیا میتوان هزینه درمان والدینی را که تحت تکفل نیستند کسر کرد؟
شرایط استفاده از ماده 137 درباره افراد خانواده باید مطابق متن قانون بررسی شود. در مواردی که قانون شرط مشخصی مانند تحت تکفل بودن را مطرح میکند، باید امکان اثبات این وضعیت وجود داشته باشد.
-
آیا هزینه درمان پرداختشده با کارت بانکی شخص دیگر قابل قبول است؟
آنچه اهمیت دارد، امکان اثبات پرداخت هزینه توسط مودی و ارتباط پرداخت با هزینه درمان است. پرداخت با کارت شخص دیگر ممکن است اثبات پرداخت توسط مودی را پیچیدهتر کند؛ بنابراین، داشتن مدارک تکمیلی برای مشخص شدن پرداختکننده اهمیت زیادی دارد.
-
آیا هزینههای درمانی سالهای گذشته را میتوان در مالیات سال جدید استفاده کرد؟
ماده 137 به هزینههای پرداختشده در سال مالیاتی مربوط توجه دارد. به همین دلیل، انتقال هزینههای درمانی از یک سال به سال دیگر بدون وجود مجوز قانونی مشخص، معمولاً امکانپذیر نیست و باید وضعیت هر پرونده بر اساس مقررات همان دوره بررسی شود.
-
آیا هزینه جراحی زیبایی مشمول ماده 137 است؟
پذیرش هزینههای مربوط به جراحیهای زیبایی به ماهیت درمانی یا غیر درمانی بودن آنها و شرایط قانونی بستگی دارد. صرف ارائه یک فاکتور با عنوان هزینه پزشکی، لزوماً به معنای قابل کسر بودن آن طبق ماده 137 نیست.
-
اگر سازمان امور مالیاتی هزینه درمان را رد کند، چه اقدامی میتوان انجام داد؟
در صورت رد هزینه، ابتدا باید دلیل عدم پذیرش مشخص شود. سپس مودی میتواند مدارک و مستندات تکمیلی مربوط به پرداخت و شرایط قانونی هزینه را ارائه کند و از مسیرهای قانونی اعتراض و پیگیری مالیاتی استفاده کند.
-
آیا استفاده از ماده 137 باعث کاهش قطعی مالیات میشود؟
در صورت پذیرش هزینههای موضوع ماده 137، درآمد مشمول مالیات میتواند کاهش پیدا کند؛ اما میزان تاثیر نهایی بر مالیات برای همه افراد یکسان نیست. مبلغ کاهش مالیات به میزان درآمد، نرخ مالیاتی و سایر شرایط پرونده مودی بستگی دارد.



ارسال نظر