صنعت مبلمان و دکوراسیون چوبی به دلیل ترکیب ویژگیهای تولیدی، سفارشیسازی (پروژهای)، بازرگانی (خردهفروشی و نمایشگاهی) و خدمات پس از فروش، یکی از ظریفترین و پیچیدهترین الگوهای حسابداری و بهای تمامشده را دارد.
برای اینکه ایبوک به یک مرجع بینقص و فوقالعاده کاربردی (هم برای حسابداران، هم مدیران مالی و هم تولیدکنندگان/فروشندگان صنف مبلمان) تبدیل شود، سرفصلها را من الهه سجادی نیا در 10 فصل جامع، تخصصی و گامبهگام با جزئیات کامل براتون طراحی کردم .
📚 سرفصلهای جامع ایبوک: «حسابداری کاربردی، مالیاتی و بهای تمامشده صنعت مبلمان و صنایع چوب »
فصل اول: شناخت جامع صنعت مبلمان و مدلهای کسبوکار
1. طبقهبندی کسبوکارهای مبلمان:
- کارگاههای سفارشیساز و نجاری
- کارخانجات تولید انبوه (مبل راحتی، کلاسیک، استیل، سرویس خواب)
- نمایشگاهها و شورومهای صرفاً بازرگانی (خرید و فروش)
- مدلهای ترکیبی (تولید + شوروم اختصاصی)
2. جریان فیزیکی، فرایند تولید و زنجیره ارزش (نجاری، رنگکاری، رویهکوبی، منبتکاری، بستهبندی)
3. بررسی قراردادها و الگوهای فروش: نقدی، اقساطی/چکی، پروژهای، امانی و تهاتری
4. چالشهای ویژه حسابداری مبلمان (افت و دورریز چوب/پارچه، ضایعات اسفنج، تغییرات قیمت مواد اولیه، خواب طولانی کالا در شوروم)
فصل دوم: ساختار کدینگ حسابها و استانداردسازی سیستم مالی در صنایع چوب
1. طراحی کدینگ 4 و 5 سطحی (گروه، کل، معین، تفصیلی شناور) متناسب با صنف چوب و مبل
2. تفکیک سرفصلهای اختصاصی انبارها:
- انبار مواد اولیه خام (الوار، MDF، چوب راش/گردو و…)
- انبار یراقآلات، رنگ و مواد شیمیایی
- انبار پارچه، چرم، اسفنج و فوم
- انبار کالای در جریان ساخت (اسکلت خام/کلاف، کلاف رنگشده)
- انبار محصول نهایی و محصولات امانی
3. تعریف مراکز هزینه تولیدی (کلافسازی، رنگکاری، رویهکوبی، منبت، مونتاژ، خیاطی) و مراکز هزینه عمومی/توزیع و فروش
4. تعریف تفصیلیهای چندبعدی (کد مشتری، کد پروژه/سفارش، کد مدل/طرح مبلمان، ویزیتور/طراح)
فصل سوم: مدیریت انبار، کنترل موجودی و اندازهگیری ضایعات چوب و پارچه
1. سیستمهای ارزیابی موجودی (FIFO، میانگین موزون) و روشهای شمارش (ادواری و دائمی)
2. فرمها و اسناد کنترل داخلی انبار (حواله انبار، رسید موقت، برگشت از خط، رسید مستقیم)
3. حسابداری دورریز، افت فنی و ضایعات:
- پرت و خاکاره در ارهکشی و نجاری
- پرتی و تکهپارچههای ناشی از برش الگو
- ضایعات ناشی از پاشش رنگ و خرابیهای پرداخت
4. مدیریت و ثبتهای حسابداری فروش ضایعات (خاکاره، تکه چوبها، اسکلتهای تعمیری)
5. انبارگردانی فصلی/سالانه، مغایرتگیری و صدور اسناد کسری و اضافی انبار
فصل چهارم: حسابداری بهای تمامشده و فرمولاسیون ساخت (BOM) در تولید مبلمان
1. روشهای هزینهیابی در مبلمان:
هزینهیابی سفارش کار (Job Costing) برای مبلمان سفارشی و پروژههای دکوراسیون
هزینهیابی مرحلهای/عملیاتی (Process Costing) برای خطوط تولید پیوسته
2. نحوه تدوین دقیق فرمول ساخت و مصرف (BOM):
- محاسبه متراژ مکعب چوب و کلاف مصرفی
- متراژ پارچه، متراژ چرم و کشش الگو
- دانسیته و وزن اسفنج و فوم سرد/گرم
- فرمول رنگ، سیلر، کیلر، پلیاستر و تینر
- یراقآلات، پیچ، چسب چوب و منگنه
3. تفکیک و نحوه تخصیص دستمزد مستقیم، غیرمستقیم و سربار ساخت
4. تسهیم هزینههای سربار و انتخاب مبناهای مناسب (ساعت کار مستقیم، متراژ، نفر-ساعت)
5. حسابداری برونسپاری و خدمات پیمانکاری دستدوم (منبتکاری دستی/CNC، رنگکاری بیرون، خیاطی خارج از کارگاه)
فصل پنجم: حسابداری فروش، قراردادها و فرایندهای بازرگانی و نمایشگاهی
1. ثبتهای حسابداری انواع مدلهای فروش:
- فروش نقدی و تسویه پای کارتخوان با پیشدریافت بیعانه
- فروش اقساطی، اعتباری و محاسبات کارمزد/بهره تقسیط
- فروش امانی کالا در سایر گالریها و نمایندگیها (کالای امانی ما نزد دیگران / دیگران نزد ما)
2. حسابداری مرجوعیها، تخفیفات تجاری، نقدی و توافقی
3. هزینههای جانبی فروش: حملونقل، باربری، انبارداری، مونتاژ در محل مشتری و نصب
4. حسابداری پورسانت و کمیسیون ویزیتورها، طراحان داخلی و مدیران فروش
فصل ششم: خدمات پس از فروش، گارانتی و تعمیرات مبلمان
1. برآورد و ثبت ذخیره گارانتی (تعویض پارچه، لقی اسکلت، نشست فوم و اسفنج)
2. فرایند ثبت هزینههای تعمیرات، نوسازی (Reconditioning) و رویهکوبی مجدد
3. ثبتهای مربوط به عودت محصول معیوب و نحوه جایگزینی قطعات یا کلاف
فصل هفتم: تکالیف مالیاتی و سامانه مودیان در صنف مبلمان
1. قوانین مالیات بر ارزش افزوده در صنف چوب و مبل (اعتبار ارزش افزوده خریدهای رسمی و غیررسمی)
2. نحوه ارسال صورتحساب الکترونیکی در سامانه مودیان:
- نحوه استخراج و انتخاب شناسه عمومی/اختصاصی کالا و خدمات مبلمان
- ثبت صورتحسابهای فروش B2B، B2C (پایانههای فروشگاهی) و صورتحسابهای اصلاحی/ابطالی
3. تهیه و ارسال صورت معاملات فصلی (ماده 169 ق.م.م)
4. نکات کلیدی در دفاعیات مالیاتی و اظهارنامه عملکرد:
- چالش فاکتورهای غیررسمی در بازار سنتی چوب و پارچه
- مستندسازی هزینههای کارگری و کارمزدی فاقد بیمه یا برونسپار
- بررسی جرایم مواد 192، 131 و بهرهگیری از مفاد ماده 226 ق.م.م
فصل هشتم: حقوق، دستمزد و مباحث تامین اجتماعی در کارگاههای چوب و مبلمان
1. مدلهای رایج پرداخت دستمزد: حقوق ثابت ماهانه، دستمزد کارمزدی (تکهای/کلافی/رویهکوبی به ازای هر دست مبل)
2. قوانین قانون کار در رابطه با اضافهکاری، حق فنی، نوبتکاری و سختی کار در کارگاههای نجاری و رنگکاری
3. نحوه تنظیم لیست بیمه تامین اجتماعی برای کارگاههای مشمول کمکدولت یا کارگاههای آزاد
4. پیشگیری از دعاوی اداره کار و حسابداری سنوات و مرخصیها
فصل نهم: رویدادها و ثبتهای حسابداری در قالب جدول سناریومحور (از صفر تا صد)
1. سناریوی کامل خرید مواد اولیه (نقدی، اعتباری، رسمی و غیررسمی)
2. سناریوی صدور سند ارسال به خط تولید، مصرف مواد، جذب دستمزد و سربار
3. سناریوی تکمیل سفارش، انتقال به انبار محصول و فروش نمایشگاهی (با دریافت چک صیادی و نقد)
4. سناریوی مرجوعی، تعمیر گارانتی و فروش ضایعات
5. سناریوی بستن حسابهای موقت، محاسبه بهای تمامشده کالای فروشرفته و انتقال به سود و زیان
فصل دهم: گزارشگری مالی، شاخصهای کلیدی عملکرد (KPIs) و بهینهسازی اکسل
1. تهیه صورت سود و زیان بر اساس خطوط محصول (سرویس خواب، مبل راحتی، مبل سلطنتی، میز و صندلی)
2. شاخصهای کلیدی عملکرد در صنعت مبل:
- نرخ ضایعات پارچه و چوب (Waste Rate)
- دوره گردش موجودی در شوروم (Days Sales of Inventory)
- سود ناخالص به تفکیک هر مدل و هر کاناپه/ست
- نقطه سربهسر (BEP) ظرفیت تولید کارگاه
3. معرفی ساختار کاربردی شیتهای اکسل برای صدور فرمول ساخت (BOM)، کنترل ضایعات و پیشبینی جریان نقدینگی
📖 فصل اول: شناخت جامع صنعت مبلمان، زنجیره ارزش و مدلهای کسبوکار
مقدمه و اهمیت شناخت صنعت مبلمان برای حسابداران و مدیران مالی
صنعت مبلمان و صنایع چوب به عنوان یکی از بخشهای مهم صنایع کوچک و متوسط (SMEs) و کارخانجات زنجیرهای، رفتاری چندگانه (هیبریدی) دارد. یک واحد تجاری در این صنف ممکن است همزمان:
1. تولیدکننده پیوسته باشد (مانند تولید تیراژی مبلهای راحتی مدرن یا سرویس خوابهای استاندارد MDF).
2. سفارشیساز پروژهای باشد (طراحی و اجرای دکوراسیون داخلی، کارهای کلاسیک دستساز منبت، مبلمان ویلایی و اداری خاص).
3. واحد خردهفروشی و بازرگانی (شوروم/گالری) داشته باشد که در آن کالاهای ساخت خود یا سایر برندها را عرضه کند.
عدم درک این تفاوتها در سیستم مالی باعث میشود خطاهای بسیاری در تعیین نقطه سربهسر، کنترل موجودی انبارها، رهگیری دورریز چوب/پارچه و تکالیف مالیاتی رخ دهد.
1. طبقهبندی کسبوکارهای مبلمان و پیامدهای ساختار مالی آنها
| نوع کسبوکار | ویژگیهای عملیاتی | مدل هزینهیابی پیشنهادی | مهمترین ریسک و چالش مالی |
| 1. کارگاههای سفارشیساز و نجاری | سفارشهای تکی و یونیک، تغییر مداوم متریال بر اساس سلیقه مشتری، زمانبندی متغیر | هزینهیابی سفارش کار (Job Order Costing) | گمشدن هزینههای نفر-ساعت کارگاهی، نوسان شدید قیمت چوب و متریال لوکس، محاسبه اشتباه بهای تمامشده پیش از بستن قرارداد |
| 2. کارخانجات تولید انبوه (مبل راحتی، شرکتی، MDF) | خطوط سریکاری، استانداردسازی قطعات، مصرف بالا و یکنواخت ورق و اسفنج، تولید پیوسته | هزینهیابی مرحلهای (Process Costing) و استاندارد (Standard Costing) | استهلاک بالای ماشینآلات (CNC، لبهچسبان، برش اتوماتیک)، تجمع ضایعات، راکد ماندن کلافهای نیمهساخته |
| 3. شورومها و گالریهای نمایشگاهی (صرفاً بازرگانی) | خرید محصول کامل یا کلاف آماده از تولیدکننده، نمایش در متراژهای بزرگ، فروش با بیعانه و اقساط | سیستم حسابداری بازرگانی (شناسایی سود بر اساس حاشیه فروش) | خواب سرمایه ناشی از دپوی طولانی در نمایشگاه، هزینههای سنگین اجاره و دکور، آسیبدیدگی مبل در ویترین |
| 4. شرکتهای ترکیبی (تولید + زنجیره شوروم اختصاصی) | کارخانه در شهرکهای صنعتی + چند شعبه فروشگاهی در بازار مبل | حسابداری صنعتی ترکیبی با قیمتگذاری انتقالی (Transfer Pricing) بین کارخانه و فروشگاهها | عدم شفافیت سودآوری کارخانه از فروشگاه، خطای دوبرابر شمردن درآمد در صورتهای تلفیقی |
نرم افزار حسابداری
2. زنجیره ارزش و فرایند فیزیکی تولید مبلمان (از کلاف تا تحویل نهایی)
جریان فیزیکی کالا در حسابداری بهای تمامشده مستقیماً به مراکز هزینه (Cost Centers) و مراحل انبارگردانی متصل میشود. تولید مبلمان به 5 مرحله اصلی تقسیم میشود:
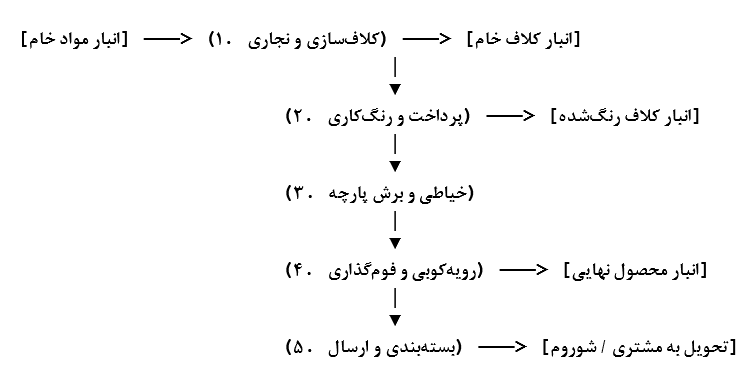
1. بخش نجاری و کلافسازی (Carpentry & Framing)
مواد مصرفی: الوار راش، روس، گردو، چنار، تخته چندلا (پلایوود)، چسب چوب، پیچ و دوبل.
فرایند: ارهکشی، رندیدن، گندگی، فرزکاری، اتصالات دوبل/کاموزبانه، مونتاژ استخوانبندی مبل (کلاف).
نقطه تمرکز حسابدار: ایجاد انبار کالای نیمهساخته (کلاف خام)؛ زیرا کلافها قبل از رفتن به مرحله بعد شمارش، انبارداری و حتی گاهی به سایر کارگاهها فروخته میشوند.
2. بخش منبتکاری و پرداخت (Carving & Sanding)
فرایند: منبت دستی توسط استادکار یا تراشکاری با دستگاه CNC چندکله، سمبادهکاری و بتونهکاری سطوح.
نقطه تمرکز حسابدار: هزینه دستمزد کارمزدی (منبت کنتراتی بر مبنای گل و طرح) و استهلاک تیغهها و دستگاههای CNC.
3. بخش رنگکاری (Finishing & Painting)
مواد مصرفی: شاپان، بتونه، سیلر، کیلر، پلیاستر، پلیاورتان، رنگهای پوششی (ورق طلا/نقره، سندبلاست)، تینر فوری.
نقطه تمرکز حسابدار: مواد رنگکاری عموماً به صورت اشتراکی و غیرمستقیم مصرف میشوند. فرمول رنگ به ازای هر مترمربع یا هر «دست مبل 7 یا 8 نفره» باید کالیبره شود.
4. بخش خیاطی و برش پارچه/چرم (Cutting & Sewing)
مواد مصرفی: پارچههای مبلی (مخمل، گونیبافت، شانل، نانو)، چرم طبیعی/مصنوعی، نخ دوخت ضخیم، مغزی، چسب اسپری.
نقطه تمرکز حسابدار: ثبت دقیق پرت طاقهای پارچه. متراژ استاندارد الگو با متراژ واقعی بریدهشده به دلیل راه پارچه، گلاندازی و خواب پارچه تفاوت دارد.
5. بخش رویهکوبی و فومگذاری (Upholstery)
مواد مصرفی: اسفنجهای 30 و 35 کیلویی ویژه، فوم سرد قالبی، تسمه کشی، فنر زیگزاگ، لایکو (الیاف پلیاستر)، سوزن منگنه.
فرایند: تسمهکشی کف و پشت، کوبیدن فوم و اسفنج، کشیدن پارچه خیاطیشده روی کلاف و شلیک منگنه، دکمهکوبی (لمسهدوزی).
نقطه تمرکز حسابدار: مهار هزینههای اسفنج به دلیل نوسان شدید قیمت بر پایه مواد پتروشیمی (پلییورتان).
3. الگوها و مدلهای فروش در صنف مبلمان
1. فروش نقدی و بیعانهای (مدل رایج بازاری)
سازوکار: مشتری در گالری سفارش میدهد، 30 تا 50 درصد به عنوان «پیشدریافت بیعانه» واریز میکند و مابقی را هنگام تحویل در کارگاه یا باربری تسویه مینماید.
اثر حسابداری: تا زمان صدور حواله خروج انبار و تحویل کالا، وجه دریافتی صرفاً در سرفصل «پیشدریافت از مشتریان» میماند و درآمد شناسایی نمیشود.
2. فروش اقساطی و چکی (مدل نمایشگاههای بزرگ)
سازوکار: پیشپرداخت نقد + الباقی در قالب 3 الی 12 فقره چک صیادی ماهانه با احتساب کارمزد تقسیط (معمولاً ماهی 2 تا 4 درصد).
اثر حسابداری: تفکیک دقیق «درآمد اصل فروش» از «درآمد کارمزد/بهره تامین مالی تقسیط» و کنترل زنجیره استعلام و وصول چکهای صیادی.
3. فروش امانی (Consignment Sales)
سازوکار: تولیدکننده برای افزایش ویترین خود، چند دست مبل را در نمایشگاههای استانهای دیگر قرار میدهد؛ مالکیت مبل تا لحظه فروش به مشتری نهایی نزد تولیدکننده میماند.
اثر حسابداری: استفاده از سرفصل «کالای امانی نزد دیگران»؛ خروج مبل از کارگاه نباید به عنوان فروش ثبت شود، بلکه انتقال بینانباری با مبنای بهای تمامشده است.
4. فروش پروژهای و تهاتری (تهاتر با ملک، متریال یا خدمات)
سازوکار: تجهیز مبلمان و دکوراسیون یک هتل، مجتمع اداری یا برجهای مسکونی در ازای دریافت یک واحد آپارتمان یا مصالح ساختمانی.
اثر حسابداری: ثبتهای تهاتری، شناسایی ارزش منصفانه دارایی دریافت شده و ثبت ارزش افزوده دوطرفه در سامانه مودیان.
4. چالشهای ویژه حسابداری مبلمان ( با مثالهای عملیاتی)
چالش 1: افت فنی و پرت مواد اولیه (چوب و پارچه)
چوب خام در زمان خرید دارای رطوبت، گره، پیچیدگی و دورریز پوست است. پس از برش و گندگی، حجم قابل استفاده کاهش مییابد.
مثال عملیاتی 1 (محاسبه ضریب افت چوب):
کارگاه مبلمان «راشین» مقدارm 2.5 الوار راش گرجستان به بهای تمامشده هر مترمکعب 40،000،000 تومان (مجموعاً 100،000،000 تومان) خریداری و به خط کلافسازی ارسال میکند. پس از ارهکشی و برش قطعات کلاف برای 5 دست مبل، حجم مفید چوبِ بهکاررفته در کلافها دقیقا m 1.8 است و بقیه به خاک اره و پرتی تبدیل شده است:
28% = 100 * 2.5 / 18- 2.5 = (نرخ ضایعات)
نکته مالی:
بهای چوب مصرفی هر دست مبل، بر مبنای تقسیم کل 100،000،000 تومان به 5 دست (20،000،000 تومان) محاسبه میشود؛ یعنی بهای ضایعات عادی در دل بهای تمامشده کلاف سالم جذب میشود. اگر ضایعات (خاکاره و دمقیچی چوب) فروخته شود، وجه حاصل از آن بستانکار سرفصل «سربار ساخت - برگشت بهای ضایعات» میگردد.
چالش 2: خواب سنگین سرمایه در شورومها و هزینه استهلاک مدل
یک سرویس مبل استیل ممکن است 4 تا 9 ماه در نمایشگاه بماند تا خریدار مناسب آن پیدا شود.
اثر در ترازنامه: دوره گردش موجودی طولانی (DSI بالا).
اثر کیفی: گرد و غبار، نور آفتاب، نشستن مکرر مشتریان برای تست باعث افت کیفیت پارچه و فوم میشود. حسابدار باید طبق استاندارد حسابداری شماره 8 (موجودی مواد و کالا)، در پایان سال مالی قاعده «اقل بهای تمامشده و خالص ارزش فروش (LCNRV)» را ارزیابی و در صورت لزوم ذخیره کاهش ارزش کالا شناسایی کند.
چالش 3: نوسان قیمت مواد شیمیایی و اسفنج
فوم سرد و پلیاورتان متاثر از قیمتهای بورس کالا و ارز نوسان دارند. اگر کارگاه قیمت فروش را قطعی کرده باشد اما خرید اسفنج را با تاخیر انجام دهد، سود حاشیه سفارش منفی میشود. حسابدار باید مکانیزم پیشخرید و قفل قیمت متریال یا درج شرط نوسان قیمت در پیشفاکتورها را مدیریت کند.
🎯 جمعبندی فصل اول
در این فصل:
- با 4 مدل اصلی کسبوکار صنف مبلمان آشنا شدیم.
- جیره تولید 5 مرحلهای و نقاط کنترل حسابداری در هر ایستگاه را تشریح کردیم.
- الگوهای فروش و نحوه شناسایی درآمد و انتقال کالا را شناختیم.
- چالشهای اساسی پرت چوب/پارچه و خواب سرمایه در شورومها را بررسی نمودیم.
- اثر کیفی: گرد و غبار، نور آفتاب، نشستن مکرر مشتریان برای تست باعث افت کیفیت پارچه و فوم میشود. حسابدار باید طبق استاندارد حسابداری شماره 8 (موجودی مواد و کالا)، در پایان سال مالی قاعده «اقل بهای تمامشده و خالص ارزش فروش (LCNRV)» را ارزیابی و در صورت لزوم ذخیره کاهش ارزش کالا شناسایی کند.
فصل دوم: «ساختار کدینگ حسابها و استانداردسازی سیستم مالی در صنایع چوب» به همراه جدول تفصیلی کدینگ 4 و 5 سطحی شویم.
===================================================================================================================
با تکیه بر اصول استاندارد حسابداری صنعتی و تجربیات واقعی بازار مبل و صنایع چوب، وارد فصل دوم میشویم. این فصل ستون فقرات نرمافزارهای مالی (مانند ) در صنف مبلمان است و بهگونهای طراحی شده که قابلیت پیادهسازی مستقیم در سیستم مالی را دارد.
📖 فصل دوم: ساختار کدینگ حسابها و استانداردسازی سیستم مالی در صنایع چوب
1. معماری و ساختار سطوح کدینگ در صنعت مبلمان
برای پوشش همزمان فرایندهای تولید کلاف، رنگکاری، رویهکوبی، پروژههای دکوراسیون، فروش نمایشگاهی و خدمات پس از فروش، از ساختار کدینگ 5 سطحی استاندارد و تفصیلیهای چندبعدی (شناور) استفاده میکنیم:
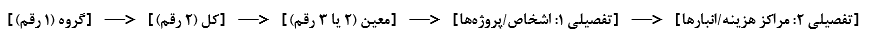
ساختار گروههای اصلی (سطح 1):
کد 1: داراییهای جاری (موجودی نقد، مطالبات، موجودی انبارها، سفارشات مواد)
کد 2: داراییهای غیرجاری (ماشینآلات نجاری، CNC، ابزارآلات بادوام، وسایط نقلیه، شوروم)
کد 3: بدهیهای جاری (بستانکاران تجاری، پیشدریافت بیعانه مشتریان، چکهای پرداختنی)
کد 4: بدهیهای غیرجاری (تسهیلات مالی بلندمدت کارگاهی)
کد 5: حقوق مالکانه (سرمایه، اندوختهها، سود و زیان انباشته)
کد 6: درآمدها و فروش (فروش نقد، اقساطی، پروژهای، خدمات تعمیری، فروش ضایعات)
کد 7: بهای تمامشده کالای فروشرفته و حسابهای تولید (مواد مصرفی، دستمزد مستقیم، سربار جذبشده)
کد 8: هزینههای عملیاتی و توزیع و فروش (اجاره شوروم، باربری، پورسانت، تبلیغات، گارانتی)
کد 9: درآمدها و هزینههای غیرعملیاتی و حسابهای انتظامی
2. جدول جامع کدینگ حسابها (گروه، کل و معین تخصصی صنف چوب و مبل)
| کد حساب (گروه-کل-معین) | عنوان حساب معین | ماهیت حساب | کاربرد عملیاتی در صنف مبلمان |
| 10-01-001 | صندوق نمایشگاه / گالری | بدهکار | دریافتهای نقدی، کارتخوان و تنخواه روزمره فروشگاه |
| 10-02-001 | بانکهای ریالی | بدهکار | حسابهای متصل به POS و درگاه پرداخت و تسویه چکها |
| 10-03-001 | اسناد دریافتنی تجاری - نزد صندوق | بدهکار | چکهای صیادی دریافت شده از مشتریان بابت فروش اقساطی |
| 10-03-002 | اسناد دریافتنی در جریان وصول | بدهکار | چکهای تحویل دادهشده به بانک جهت وصول در سررسید |
| 10-05-001 | حسابهای دریافتنی تجاری (مشتریان) | بدهکار | مانده حساب مشتریان گالری، پروژههای دکوراسیون و نمایندگیها |
| 10-07-001 | پیشپرداخت خرید چوب و متریال | بدهکار | بیعانههای پرداختی به واردکنندگان الوار یا کارخانجات پارچه |
| 11-01-001 | انبار مواد اولیه - چوب و الوار خام | بدهکار | چوب راش، روس، گردو، تخته چندلا و MDF خام |
| 11-01-002 | انبار مواد اولیه - پارچه و چرم | بدهکار | طاقههای پارچه رومبلی، چرم مصنوعی و طبیعی |
| 11-01-003 | انبار مواد اولیه - فوم و اسفنج | بدهکار | ورقهای اسفنج 20 تا 35 کیلویی، فوم سرد قالبی و لایکو |
| 11-01-004 | انبار مواد رنگ و شیمیایی | بدهکار | سیلر، کیلر، پلیاستر، رنگهای خودرویی، تینر و بتونه |
| 11-01-005 | انبار یراقآلات و ابزار مصرفی | بدهکار | پیچ، دوبل، چسب چوب، منگنه، پایه مبل، فنر و تسمه |
| 11-02-001 | انبار کالای در جریان ساخت - کلاف | بدهکار | هزینههای متریال و دستمزد کلافهای در حال نجاری و ارهکشی |
| 11-02-002 | انبار کالای در جریان ساخت - رنگ | بدهکار | کلافهای خام که به کارگاه رنگ رفته و هنوز رویهکوبی نشدهاند |
| 11-02-003 | انبار محصول نیمهساخته (کلاف خام) | بدهکار | کلافهای تکمیلشده نجاری آماده برای دپو یا ارسال به رنگ |
| 11-03-001 | انبار محصول نهایی (مبلمان آماده) | بدهکار | مبلهای تکمیلشده در انبار کارخانه آماده تحویل |
| 11-03-002 | انبار محصول نهایی - شوروم/نمایشگاه | بدهکار | مبلهای مستقر در شوروم و گالری جهت نمایش و فروش فوری |
| 11-04-001 | کالای امانی ما نزد دیگران | بدهکار | ستهای مبلمانی که برای نمایش به گالریهای همکار ارسال شده |
| 11-04-002 | کالای امانی دیگران نزد ما | انتظامی | مبلمان دریافت شده از سایر تولیدکنندگان جهت فروش در گالری ما |
| 11-08-001 | ذخیره کاهش ارزش موجودی کالا | بستانکار | کاهش ارزش مبلهای دپوشده و آسیبدیده طبق قاعده LCNRV |
| 30-01-001 | حسابهای پرداختنی تجاری (تامینکنندگان) | بستانکار | بدهی به چوبفروشان، پارچهفروشان و رنگفروشان |
| 30-03-001 | پیشدریافت از مشتریان (بیعانه سفارش) | بستانکار | وجوه دریافتی از مشتریان قبل از تحویل کامل مبلمان |
| 30-05-001 | مالیات و عوارض ارزش افزوده پرداختنی | بستانکار | مالیات بر ارزش افزوده فروش طبق صورتحسابهای سامانه مودیان |
| 30-08-001 | ذخیره هزینههای گارانتی و خدمات | بستانکار | برآورد هزینههای احتمالی تعمیرات مبل در دوره ضمانت |
| 60-01-001 | فروش مبلمان راحتی و مدرن | بستانکار | تفکیک درآمد بر اساس خطوط اصلی محصول |
| 60-01-002 | فروش مبلمان کلاسیک و استیل | بستانکار | فروش مبلهای سلطنتی و منبتکاری شده |
| 60-01-003 | فروش سرویس خواب و غذاخوری | بستانکار | فروش محصولات چوبی مکمل |
| 60-01-004 | درآمد قراردادهای پروژهای و دکوراسیون | بستانکار | درآمد پروژههای سفارشی هتلها، دفاتر اداری و منازل |
| 60-02-001 | درآمد خدمات رویهکوبی و تعمیرات | بستانکار | خدمات پس از فروش و بازسازی مبلهای کارکرده مشتریان |
| 60-03-001 | درآمد حاصل از فروش ضایعات | بستانکار | عایدی حاصل از فروش خاکاره، تکه چوب، گونی و ضایعات اسفنج |
| 60-04-001 | درآمد کارمزد و بهره فروش اقساطی | بستانکار | درآمد ناشی از تقسیط بهای مبل طی چکهای مدتدار |
| 61-01-001 | برگشت از فروش و تخفیفات | بدهکار | مبلهای مرجوعی مشتری به دلیل ایراد فنی یا عدم تطابق رنگ |
| 70-01-001 | بهای تمامشده کالای فروشرفته (COGS) | بدهکار | هزینه ساخت مستقیم مبلهای تحویلشده به مشتریان |
| 71-01-001 | کنترل مواد اولیه (مصرف چوب، پارچه، فوم) | بدهکار | ثبت مقداری و ریالی مواد حوالهشده به خط تولید |
| 71-02-001 | کنترل دستمزد مستقیم تولید | بدهکار | حقوق و کارمزد نجار، خیاط، منبتکار و رویهکوب |
| 71-03-001 | کنترل سربار ساخت (هزینههای عمومی کارگاه) | بدهکار | برق صنعتی، استهلاک CNC، اجاره کارخانه، سمباده، چسب |
| 71-04-001 | دستمزد پیمانکاری و برونسپاری | بدهکار | خدمات خیاطی، رنگ بیرون یا CNC خارج از کارگاه |
| 80-01-001 | هزینه حمل و باربری فروش | بدهکار | کرایه وانت و نیسان جهت تحویل مبل درب منزل خریدار |
| 80-02-001 | هزینه پورسانت و کمیسیون فروشندگان/طراحان | بدهکار | پاداش بازاریابها، دکوراتورها و پرسنل فروش گالری |
| 80-03-001 | هزینه تبلیغات، عکاسی صنعتی و شوروم | بدهکار | عکاسی ژورنالی از مبلمان، اجاره بیلبورد و تبلیغات آنلاین |
3. تعریف ساختار مراکز هزینه (Cost Centers) در کارخانجات و کارگاههای مبلمان
برای اینکه بهای تمامشده هر قطعه یا هر سرویس مبل بهدرستی شناسایی شود، تفکیک مراکز هزینه الزامی است:
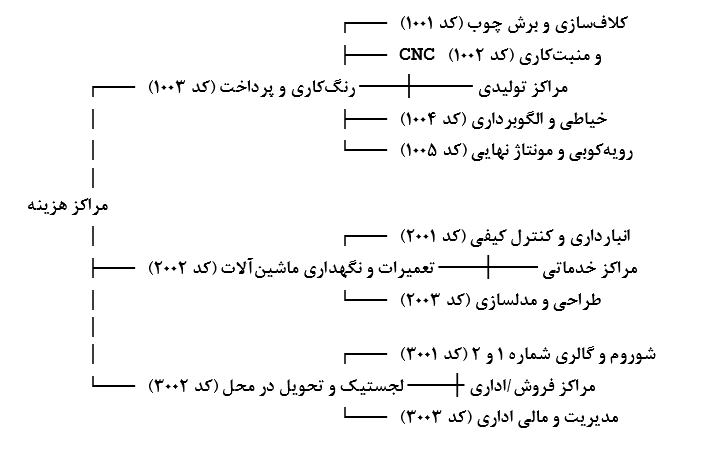
کاربرد مراکز هزینه در ثبت سند:
هنگامی که فاکتور برق کارگاه، خرید سنباده، یا حقوق کارگران پرداخت میشود، حساب معین «سربار ساخت» به همراه مرکز هزینه مربوطه (تفصیلی شناور) در سند قید میشود تا در پایان ماه، هزینه هر ایستگاه بهطور جداگانه سنجیده شود.
4. ساختار انبارهای تفکیکی و جریان مکانی کالا
یک خطای متداول در حسابداری مبلمان، ادغام همه کالاها در یک حساب معین انبار است. در سیستم استاندارد، انبارها باید تفکیک فیزیکی و سیستمی داشته باشند:
1. انبار چوب و الوار خام: کنترل بر اساس واحد مترمکعب ( m3)، ضخامت الوار (تخته 5 سانت، 7 سانت) و نوع چوب (راش گرجستان، روس، راش ایرانی).
2. انبار پارچه و پوشش: کنترل بر مبنای متر طول (قواره)، کد کالیته رنگ و عرض پارچه (معمولاً 140 سانتیمتر).
3. انبار اسفنج و فوم: کنترل بر مبنای تعداد ورق، دانسیته (کیلوگرم بر مترمکعب) و بلوکهای فوم سرد شرکتی.
4. انبار کالای نیمهساخته (کلاف خام و رنگشده): کنترل بر اساس دست/کاناپه/تکنفره خام. این انبار گلوگاه خط تولید است؛ مدیریت دقیق آن مانع از توقف خط رویهکوبی به دلیل کسری کلاف میشود.
5. انبار محصول نهایی کارخانه و شوروم: ثبت با کد مدل (مثلاً مدل چستر، کوئین، نئوکلاسیک) همراه با شماره سریال شناسنامه مبل.
6. انبار ضایعات و افت: ثبت تکهچوبهای با ابعاد مشخص، گونیهای خاکاره و خردههای فوم/پارچه برای فروش دورهای یا مصرف در قطعات کماهمیت (مانند قیدهای زیرین مبل).
5. طراحی لایههای تفصیلی شناور (Floating Details)
در نرمافزارهای مدرن حسابداری، برای جلوگیری از حجیم شدن سرفصلهای معین، از تفصیلیهای شناور چندبُعدی استفاده میشود. در صنف مبلمان، یک رکورد سند میتواند شامل 4 لایه تفصیلی باشد:
لایه تفصیلی 1 (طرف حساب/شخص): نام خریدار، تامینکننده چوب، یا استادکار منبت.
لایه تفصیلی 2 (پروژه/سفارش): شماره قرارداد یا پلاک سفارش (مثلاً: PRJ-1405-08 مربوط به تجهیز هتل یا سفارش آقای عباسی).
لایه تفصیلی 3 (کد محصول/مدل): کد اختصاصی مدل مبلمان (مثلاً: FUR-CH-01 برای مبل چستر 8 نفره).
لایه تفصیلی 4 (مرکز هزینه/ایستگاه): ایستگاه رویهکوبی یا نمایشگاه شعبه 1.
نمونه سند با تفصیلی شناور:
بدهکار: موجودی کالای در جریان ساخت (معین) / مدل چستر (تفصیلی 3) / ایستگاه رویهکوبی (تفصیلی 4)
بستانکار: انبار پارچه و چرم (معین) / طاقه کالیته 12 مخمل (تفصیلی 1)
(بابت حواله 30 متر پارچه جهت رویهکوبی سفارش شماره 108)
🎯 جمعبندی و دستاورد فصل دوم
با استقرار این ساختار کدینگ:
1. جریان مواد، دستمزد و سربار در تمامی ایستگاههای نجاری تا فروشگاه شفاف میشود.
2. مغایرتهای مقداری و ریالی انبارها بلافاصله قابل ردیابی خواهد بود.
3. تفکیک درآمدهای نقد، اقساط، کارمزد تقسیط و خدمات پس از فروش به سادگی میسر میگردد.
4. سامانه مودیان و گزارشگری ماده 169 با دقت بالا و بدون ریسک مالیاتی تغذیه میشود.
ساختار فصل دوم با استانداردهای کامل کدینگ و تفکیک انبارها و مراکز هزینه تدوین شد.
===================================================================================================================
با تکمیل فصل دوم و تثبیت ساختار کدینگ و سندهای تفصیلی چندبعدی، اکنون وارد فصل سوم: مدیریت انبار، کنترل موجودی و اندازهگیری ضایعات چوب و پارچه میشویم. این فصل به یکی از حیاتیترین و پرچالشترین بخشهای مالی و بهای تمامشده در صنف چوب و مبلمان میپردازد؛ جایی که بیشترین نشت مالی و سود پنهان کارگاهها رقم میخورد.
🌲 فصل سوم: مدیریت انبار، کنترل موجودی و اندازهگیری ضایعات چوب و پارچه
1. چرخه فیزیکی و سیستمی کنترل موجودی در صنایع چوب
در کارخانجات و کارگاههای مبلمان، موجودیها ماهیتهای فیزیکی کاملاً متفاوتی دارند (از الوارهای حجیم مکعبی تا طاقههای متری پارچه و قطعات نیمهساخته کلاف). برای جلوگیری از کسری انبار و کنترل انحراف مصرف، چرخه مدارک انبار به صورت زیر استانداردسازی میشود:
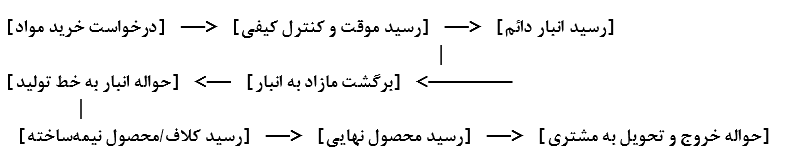
فرمها و مستندات حیاتی انبار:
1. برگه کارشناسی و دانسیتهسنجی الوار: ثبت رطوبت چوب (استاندارد 8 تا 12 درصد) و ابعاد مفید چوب قبل از صدور رسید انبار.
2. کارت متراژ طاقه پارچه (Fabric Roll Tag): ثبت متراژ اسمی فاکتور در برابر متراژ واقعیِ اندازهگیریشده در کارگاه (به علت کشسانی یا خطای طاقهپیچی).
3. حواله خروج بر مبنای BOM: انباردار مجاز نیست خارج از سهمیه کارت سفارش (BOM)، پارچه، فوم یا چوب به خط تولید تحویل دهد. هرگونه حواله اضافی نیازمند «برگه درخواست مواد مازاد با تایید مدیر تولید» است.
2. روشهای ارزشگذاری موجودیها و چالشهای خاص صنف
طبق استاندارد بینالمللی حسابداری (IAS 2) و استانداردهای حسابداری ایران (استاندارد شماره 8):
روش میانگین موزون (Weighted Average): بهترین روش برای انبار چوب، فوم، رنگ، چسب و یراقآلات عمومی.
روش شناسایی ویژه (Specific Identification): الزامی برای پارچههای خاص و وارداتی سفارشهای اختصاصی، چوبهای گرانقیمت (مانند گردوی اسلب لوکس) و مبلمانهای سفارشی پروژهای.
قاعده اقل بهای تمامشده و خالص ارزش فروش (LCNRV): در صنف مبلمان، به دلیل تغییر ترند دکوراسیون، آسیبدیدگی کلافهای دپوشده در اثر رطوبت، یا تغییر رنگ پارچههای شوروم، ارزیابی پایان دوره جهت شناسایی «ذخیره کاهش ارزش موجودیها» الزامی است.
3. تحلیل و اندازهگیری فنی ضایعات (Waste & Scrap) در صنایع چوب و پارچه
ضایعات در صنف مبلمان به دو دسته کلی تقسیم میشوند:
الف) ضایعات نرمال (عادی / فنی):
بخشی از طبیعت فرآیند برش، رندهکاری، ارهنواری، منبت و الگوبرداری پارچه است.
نحوه برخورد حسابداری: جزء بهای تمامشده کالای تولیدی منظور میشود و به سرانه هزینه محصول سرشکن میگردد.
ب) ضایعات غیرنرمال (غیرعادی / غیرفنی):
ناشی از خطای اپراتور CNC، برش اشتباه الگو توسط خیاط، خرابی رنگ به دلیل گردوغبار، ترکیدن چوب ناشی از رطوبت بالا یا نگهداری غیراصولی فوم.
نحوه برخورد حسابداری: مستقیماً به حساب «سایر هزینهها / هزینه ضایعات غیرعادی دوره» در صورت سود و زیان منظور شده و نباید به بهای تمامشده محصول سرشکن شود.
4. محاسبات فنی و فرمولهای ضایعات در ایستگاههای تولیدی
1) ایستگاه نجاری و کلافسازی (محاسبه پرت چوب و الوار)
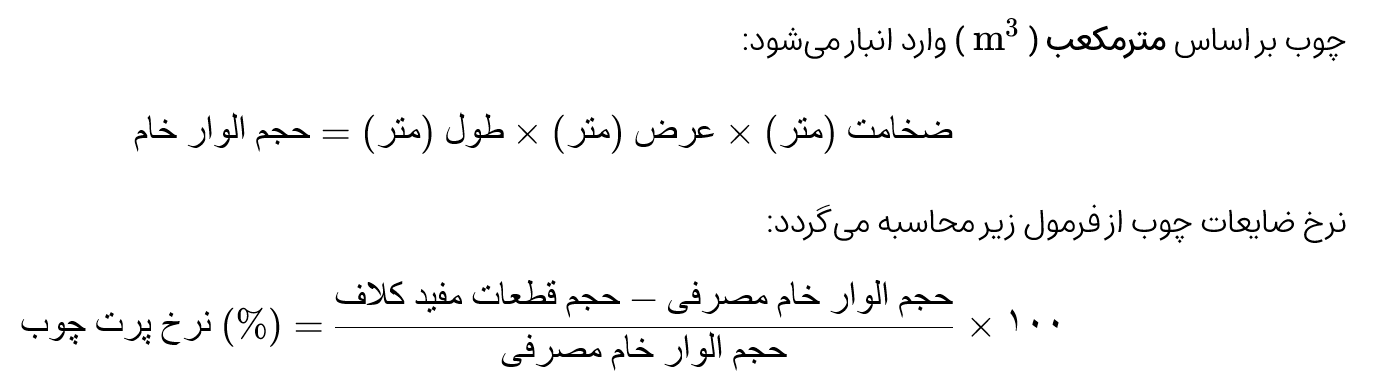
شاخص استاندارد صنعتی:
- چوب راش گرجستان درجه یک: 22٪ تا 28٪
- چوب راش متفرقه یا با گره بالا: 30٪ تا 38٪
- چوب روس (نراد): 18٪ تا 24٪
2) ایستگاه خیاطی و برش (محاسبه پرت پارچه و چرم)
متراژ پارچه بر اساس طول و عرض طاقه محاسبه میشود. در چیدمان الگو (Marker Making):
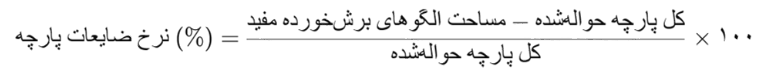
عوامل موثر بر افزایش ضایعات پارچه:
پارچههای گلدار یا طرحدار (نیاز به جفت کردن نقشها که ضایعات را تا 15٪ الی 25٪ افزایش میدهد).
پارچههای راهراه یا مخملهای خوابدار (نیاز به برش در یک جهت خاص).
پارچههای ساده: پرت استاندارد 7٪ تا 12٪.
5. ثبتهای حسابداری عملیاتی مربوط به انبار و ضایعات
سناریوی 1: بازیافت و فروش ضایعات به دست آمده از تولید (خاکاره و تکهچوب)
در پایان ماه، مقدار مشخصی تکهچوب به تولیدکنندگان نئوپان و خاکاره به مرغداریها فروخته میشود:
| ردیف | عنوان حساب معین | کد حساب معین | تفصیلی 1 (شخص / خریدار) | تفصیلی 2 (مرکز / انبار) | بدهکار (ریال) | بستانکار (ریال) | شرح آرتیکل |
| 1 | 10-01-001 | صندوق / بانک ریالی | خریدار ضایعات چوب | - | 45,000,000 | - | دریافت وجه نقد حاصل از فروش 4 تن ضایعات چوب و خاکاره |
| 2 | 60-03-001 | درآمد حاصل از فروش ضایعات | - | ایستگاه کلافسازی (کد 1001) | - | 41,284,404 | شناسایی درآمد حاصل از بازیافت و فروش ضایعات نرمال |
| 3 | 30-05-001 | مالیات بر ارزش افزوده پرداختنی | اداره امور مالیاتی | - | - | 3,715,596 | مالیات بر ارزش افزوده فروش ضایعات (نرخ 9٪) |
سناریوی 2: شناسایی ضایعات غیرعادی (خرابی پارچه و اسفنج به علت خطای برش خیاط)
به دلیل تنظیم اشتباه شابلون، 10 متر پارچه مخمل به ارزش 60,000,000 ریال غیرقابل مصرف شده است:
| ردیف | کد حساب معین | عنوان حساب معین | تفصیلی 1 (شخص / پرسنل) | تفصیلی 2 (مرکز / انبار) | بدهکار (ریال) | بستانکار (ریال) | شرح آرتیکل |
| 1 | 90-02-005 | هزینه ضایعات غیرعادی تولید | ایستگاه خیاطی (پرسنل برشکار) | ایستگاه خیاطی (کد 1004) | 60,000,000 | - | ثبت هزینه ضایعات غیرعادی ناشی از خطای برش الگو |
| 2 | 11-02-001 | کالای در جریان ساخت - مواد | - | سفارش مبلمان مدل نئوکلاسیک | - | 60,000,000 | خارج کردن هزینه متریال آسیبدیده از بهای تمامشده محصول |
سناریوی 3: ثبت کسری و اضافات انبارگردانی پایان دوره (Stocktaking)
در انبارگردانی پایان سال، مغایرت مقداری در انبار چوب و یراقآلات مشاهده تا دوبار حواله نخورند.
سیاست انبارداری پارچه: رولهای پارچه باید به صورت افقی در قفسههای استاندارد قرار گیرند تا دچار افت کیفیت الیاف نشوند.
کنترل رطوبت الوار: چوبهای ورودی قبل از رسید، باید تست رطوبتسنجی شوند؛ چوب خیس در خط تولید منقبض شده و پس از رنگکاری دچار ترک و شکستگی میشود.
تطبیق هفتگی کاردکس: کاردکس تعدادی و ریالی کارگاه باید به صورت هفتگی بین حسابداری و انباردار چک شود.
🎯 دستاورد فصل سوم
با پیادهسازی این فصل:
1. نرخ ضایعات واقعی از ضایعات ناشی از سهلانگاری تفکیک میشود.
2. بهای تمامشده محصولات به دلیل خطای اپراتوری متورم نمیشود.
3. انبارها شفاف، کاردکسها دقیق و حسابهای مالیاتی در ممیزی پایان سال کاملاً قابل دفاع خواهند بود.
محتوای فصل سوم با تمام جزئیات فنی، فرمولهای محاسبه پرت و ثبتهای حسابداری تدوین شد
===================================================================================================================
با استقرار موفقیتآمیز سیستم انبارداری و فرمولهای ضایعات، اکنون به قلب تپنده حسابداری صنعتی مبلمان یعنی فصل چهارم: بهای تمامشده، فرمول ساخت (BOM) و سربار ساخت در صنایع مبلمان میرسیم. این فصل نحوه تبدیل متریال، دستمزد کارگاهی و هزینههای جاری را به بهای دقیق هر ست مبلمان تشریح میکند.
⚙فصل چهارم: بهای تمامشده، فرمول ساخت (BOM) و سربار ساخت در صنایع مبلمان
1. مدلهای بهای تمامشده در صنعت چوب و مبلمان
در کارخانجات و کارگاههای مبلمان با دو سیستم اصلی هزینهیابی مواجه هستیم:
الف- سیستم هزینهیابی سفارشکار (Job Order Costing):مخصوص کارهای سفارشی، پروژههای دکوراسیون، تجهیز هتلها یا سفارشهای خاص مشتریان با رنگ و پارچه سفارشی. در این روش، هر سفارش دارای یک «کارت هزینه سفارش» (Job Cost Sheet) مستقل است.
ب- سیستم هزینهیابی مرحلهای (Process Costing) / استاندارد: مخصوص تولید انبوه مدلهای پرفروش (تیراژ بالا) در ایستگاههای متوالی کلافسازی، رنگکاری، خیاطی و رویهکوبی.
2. طراحی شناسنامه فنی و درخت محصول (BOM - Bill of Materials)
درخت محصول (BOM) پایه محاسبات قیمت تمامشده است. در صنعت مبل، به دلیل وجود اجزای نیمهساخته (کلاف خام و کلاف رنگشده)، معمولاً از BOM چندسطحی (Multi-Level BOM) استفاده میشود.
نمودار سطوح BOM یک ست مبلمان 8 نفره:
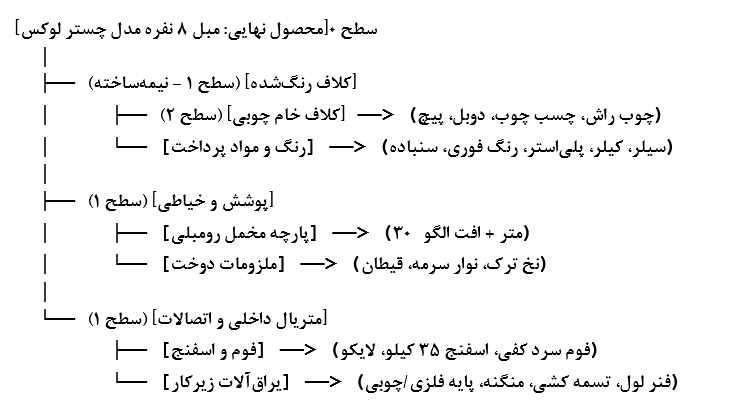
3. جدول کامل فرمول ساخت (BOM) استاندارد یک ست مبل راحتی 8 نفره
در جدول زیر، استاندارد مصرف مواد همراه با درصد پرت فنی مصوب برای تولید یک دست مبلمان 8 نفره (شامل 1 کاناپه 3 نفره، 1 کاناپه 2 نفره، 2 عدد تکنفره و کوسنها) ارائه شده است:
| ردیف | شرح قطعه / متریال | مشخصات فنی | واحد سنجش | ضریب استاندارد مصرف (خالص) | درصد ضایعات نرمال | مقدار ناخالص حواله انبار | نرخ استاندارد (ریال) | مبلغ کل برآوردی (ریال) |
| 1 | چوب راش سوپر گرجستان | ضخامت 5 و 7 سانتیمتر | مترمکعب | 0٫32 | 25٪ | 0٫40 | 350,000,000 | 140,000,000 |
| 2 | تخته چندلایی (پلیوود) | ضخامت 16 میلیمتر | ورق | 0٫85 | 15٪ | 1٫00 | 18,000,000 | 18,000,000 |
| 3 | پارچه مخمل نانو ضدلک | کالیته درجه یک (عرض 140) | متر طول | 27٫5 | 10٪ | 30٫25 | 5,000,000 | 151,250,000 |
| 4 | فوم سرد قالبی شرکتی | ابعاد کفی نشیمن استاندارد | بلوک/قطعه | 7٫00 | 0٪ | 7٫00 | 6,500,000 | 45,500,000 |
| 5 | اسفنج 35 کیلویی ویژه | ضخامتهای 3، 5 و 10 سانت | کیلوگرم | 22٫00 | 8٪ | 23٫76 | 1,800,000 | 42,768,000 |
| 6 | الیاف لایکو (ویسکوز) | لایکو 300 گرمی دور فوم | متر | 12٫00 | 5٪ | 12٫60 | 400,000 | 5,040,000 |
| 7 | مواد رنگ و پلیاستر | رنگ پلیاورتان + سیلر/کیلر | کیلوگرم/لیتر | 4٫50 | 10٪ | 4٫95 | 2,500,000 | 12,375,000 |
| 8 | اتصالات و یراقآلات | پیچ، چسب چوب، سنباده، منگنه | ست کارگاهی | 1٫00 | - | 1٫00 | 9,500,000 | 9,500,000 |
| 9 | پایههای چوبی/فلزی | پایه مدل خراطی/آبکاری | عدد | 16٫00 | 0٪ | 16٫00 | 1,200,000 | 19,200,000 |
| - | جمع بهای مواد مستقیم (DM) | - | - | - | - | - | - | 443,633,000 |
4. ساختار دستمزد مستقیم تولید (Direct Labor)
در صنف چوب، دستمزد مستقیم معمولاً یا بر مبنای ساعتکار واقعی و یا به صورت کارمزدی (پیمانکاری خطی/تکهکاری) پرداخت میشود:
| ایستگاه تولیدی | ماهیت تخصیص کار | زمان استاندارد (نفر/ساعت) | نرخ ساعتی / اجرتی (ریال) | مبلغ کل دستمزد (ریال) |
| 1. نجاری و کلافسازی | کارمزدی به ازای هر کلاف | 16 ساعت | - | 45,000,000 |
| 2. رنگکاری و زیرسازی | کارمزدی هر ست | 12 ساعت | - | 35,000,000 |
| 3. خیاطی و برشکاری | بر اساس ست مبلمان | 8 ساعت | - | 25,000,000 |
| 4. رویهکوبی و مونتاژ نهایی | کارمزدی هر دست | 20 ساعت | - | 60,000,000 |
| - | جمع دستمزد مستقیم (DL) | 56 ساعت | - | 165,000,000 |
5. هزینههای سربار ساخت و روشهای تسهیم (Overhead Allocation)
سربار ساخت شامل کلیه هزینههای کارگاهی است که مستقیماً به یک مبل خاص قابل انتساب نیستند:
سربار متغیر: برق کارخانه، گاز، استهلاک بر مبنای کارکرد دستگاه، چسب حرارتی، گاز هلیوم و سنبادههای مصرفی جزئی.
سربار ثابت: اجاره سوله کارخانه، حقوق سرپرست تولید، استهلاک خطی ماشینآلات، بیمه حوادث کارگاه.
مبنای جذب سربار (Overhead Rate):
بهترین مبنا در کارخانجات مبلمان، «ساعت کار مستقیم» یا «درصدی از بهای اولیه (Prime Cost)» است.
کل هزینه های سربار برآوردی دوره / مجموع ساعات کار مستقیم برآوردی = نرخ جذب سربار
اگر کل سربار برآوردی ماهانه کارگاه 330,000,000 ریال و مجموع ساعات کاری 1,120 ساعت باشد:
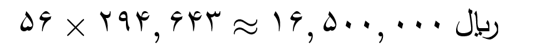
ریال 294،643 = 1،120 / 110،000،000 = نرخ جذب هر ساعت
سهم سربار جذبشده برای یک ست مبل (56 ساعت کار):
6. کارت خلاصه بهای تمامشده نهایی یک ست مبلمان (Cost Sheet)
(FOH) سربار جذب شده + (DL) دستمزد مستقیم + (DM) مواد مستقیم = بهای تمام شده کل
| جزء هزینه | مبلغ (ریال) | سهم از کل بهای تمامشده |
| 1. مواد مستقیم مصرفی (DM) | 443,633,000 | 69٫1٪ |
| 2. دستمزد مستقیم تولید (DL) | 165,000,000 | 25٫7٪ |
| 3. سربار ساخت جذبشده (FOH) | 33,000,000 | 5٫2٪ |
| بهای تمامشده تولید هر دست (COGM) | 641,633,000 | 100٪ |
7. ثبتهای حسابداری انتقال هزینهها و تکمیل محصول
سناریوی 1: جذب هزینههای دستمزد و سربار به کالای در جریان ساخت
| ردیف | کد معین | عنوان حساب معین | تفصیلی 1 (شخص/پروژه) | تفصیلی 2 (مرکز هزینه) | بدهکار (ریال) | بستانکار (ریال) | شرح آرتیکل |
| 1 | 11-02-001 | کالای در جریان ساخت - دستمزد | مدل چستر لوکس | خطوط تولیدی | 165,000,000 | - | جذب دستمزد مستقیم تولید به حساب ساخت سفارش |
| 2 | 11-02-001 | کالای در جریان ساخت - سربار | مدل چستر لوکس | خطوط تولیدی | 33,000,000 | - | تخصیص سربار جذبشده به سفارش بر مبنای ساعت کار |
| 3 | 71-02-001 | دستمزد مستقیم تولید جذبشده | - | کارگاه تولید | - | 165,000,000 | بستن موقت حساب کنترل دستمزد مستقیم |
| 4 | 71-03-002 | سربار جذبشده ساخت | - | کارگاه تولید | - | 33,000,000 | بستن موقت حساب کنترل سربار کارخانه |
سناریوی 2: رسید محصول تکمیلشده به انبار کالای نهایی کارخانه
| ردیف | کد معین | عنوان حساب معین | تفصیلی 1 (انبار) | تفصیلی 2 (کد محصول) | بدهکار (ریال) | بستانکار (ریال) | شرح آرتیکل |
| 1 | 11-03-001 | انبار محصول نهایی | انبار مرکزی کارخانه | مبل 8 نفره چستر (FUR-CH-01) | 641,633,000 | - | رسید 1 دست مبل چستر تکمیلشده طبق برگه کنترل کیفی |
| 2 | 11-02-001 | کالای در جریان ساخت - مواد | - | مدل چستر لوکس | - | 443,633,000 | تخلیه حساب جریان ساخت متریال |
| 3 | 11-02-001 | کالای در جریان ساخت - دستمزد | - | مدل چستر لوکس | - | 165,000,000 | تخلیه حساب جریان ساخت دستمزد |
| 4 | 11-02-001 | کالای در جریان ساخت - سربار | - | مدل چستر لوکس | - | 33,000,000 | تخلیه حساب جریان ساخت سربار |
🎯 دستاورد فصل چهارم
با اجرای فرمول ساخت و بهای تمامشده:
1. سودآوری دقیق هر مدل مبل مشخص شده و تولید مدلهای کمبازده متوقف میشود.
2. قیمتگذاری پایه فروش (Pricing Strategy) بر مبنای حاشیه سود مطمئن صورت میپذیرد.
3. انحراف مصرف مواد (Material Variance) و انحراف نرخ دستمزد ماهانه قابل استخراج و تحلیل مدیریتی خواهد بود.
ارسال نظر