فصل پنجم: فروش، قراردادها، فروش اقساطی با چک و بازرگانی مبلمان
با اعمال دو شرط یعنی «شمولیت کامل مالیات بر ارزش افزوده (نرخ مصوب 10٪)» و «فروش اقساطی مبتنی بر دریافت چک صیادی»، فصول 5 تا 10 ایبوک رو براتون تشریح میکنم .
صنعت مبلمان به دلیل ماهیت سفارشیسازی، زمانبر بودن فرایند ساخت و مبالغ ریالی قابلتوجه، نیازمند نظام فروش منسجم و چندمرحلهای است. عدم ثبت دقیق بیعانهها، تاخیر در صدور صورتحساب الکترونیکی و مدیریت نادرست اسناد دریافتنی (چکها)، عمدهترین ریشههای اختلافات مالی، جرائم مالیاتی و ناترازی نقدینگی در این صنف است.
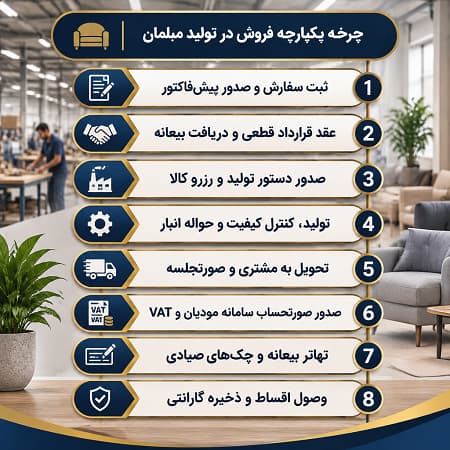
1-5) چرخه یکپارچه فروش در شرکتهای تولیدی مبلمان
[ثبت سفارش و صدور پیشفاکتور]
↓
[عقد قرارداد قطعی + دریافت بیعانه]
↓
[صدور دستور تولید (Order) / رزرو کالا]
↓
[تولید، کنترل کیفیت و حواله خروج انبار]
↓
[تحویل به مشتری + صورتجلسه تحویل]
↓
[صدور صورتحساب فروش در سامانه مودیان + شناسایی VAT]
↓
[تهاتر بیعانه + دریافت چکهای اقساطی صیادی]
↓
[وصول ادواری اقساط و ثبت ذخیره گارانتی]
2-5) نمونه قرارداد تیپ فروش و سفارش ساخت مبلمان (آماده بهرهبرداری)
این قرارداد متضمن پوشش ریسکهای مالی، نوسانات بهای تمامشده متریال، شفافیت شمولیت ارزش افزوده و نحوه دریافت اسناد تجاری (چک) است:
قرارداد فروش و سفارش ساخت مبلمان و صنایع چوب
شماره قرارداد: …
تاریخ تنظیم: …/…/140…
پیوست: برگ استعلام فنی و کالیته پارچه
ماده 1: طرفین قرارداد
فروشنده / تولیدکننده: شرکت / کارگاه … به شماره ثبت / پروانه کسب …، شناسه ملی …، کد اقتصادی …، نشانی: … تلفن: …
خریدار: آقا / خانم / شرکت … به شماره ملی / شناسه ملی …، نشانی: … تلفن همراه: … کد پستی: …
ماده 2: موضوع قرارداد و مشخصات فنی سفارش
موضوع قرارداد عبارت است از ساخت، فروش و تحویل اقلام مشروحه ذیل منطبق با کالیته و برگ سفارش پیوست:
| ردیف | شرح محصول / مدل | تعداد | کالیته و کد پارچه | جنس و رنگ چوب / کلاف | نوع فوم و اسفنج | بهای واحد (ریال) | بهای کل (ریال) |
| 1 | ست مبل 8 نفره مدل چستر | 1 دست | مخمل طوسی ترک کد 402 | راش گرجستان / خودرنگ | 35 ویژه شرکتی | 8,200,000,000 | 8,200,000,000 |
ماده 3: مبلغ کل قرارداد و نحوه محاسبه مالیات بر ارزش افزوده
1-3) مبلغ کل کالا موضوع قرارداد برابر با 8,200,000,000 ریال (هشت میلیارد و دویست میلیون ریال) میباشد.
2-3) با توجه به شمولیت فروشنده در نظام مالیات بر ارزش افزوده، مبلغ 10٪ مالیات و عوارض ارزش افزوده معادل 820,000,000 ریال محاسبه و به مبلغ کل اضافه گردید.
3-3) مبلغ نهایی قابل پرداخت توسط خریدار: 9,020,000,000 ریال (نه میلیارد و بیست میلیون ریال).
ماده 4: شرایط و زمانبندی پرداخت ثمن معامله
پرداخت ثمن به شرح زیر توافق گردید:
1-4) مبلغ 1,500,000,000 ریال نقد/واریز به شماره شبا … نزد بانک … همزمان با امضای قرارداد به عنوان بیعانه (پیشدریافت).
2-4) باقیمانده ثمن معامله به مبلغ 7,520,000,000 ریال در قالب 10 فقره چک صیادی متوالی ماهانه، هر یک به مبلغ 752,000,000 ریال تسلیم فروشنده گردید:
| قسط | سررسید چک | شماره صیاد (16 رقمی) | نام بانک و شعبه | مبلغ قسط (ریال) |
| 1 | 1403/02/15 | … | … | 752,000,000 |
| 2 | 1403/03/15 | … | … | 752,000,000 |
| … | … | … | … | … |
| 10 | 1403/11/15 | … | … | 752,000,000 |
ماده 5: شرایط تحویل، حمل و نقل
1-5) موعد تحویل نهایی سفارش: حداکثر تا تاریخ …/…/140… درب کارخانه/شوروم میباشد.
2-5) هزینه بارگیری، حمل درونشهری/برونشهری، حمل طبقات و نصب بر عهده خریدار است. هرگونه آسیب فیزیکی ناشی از حمل پس از صدور حواله خروج و تحویل بار به متصدی حملونقل منتخب خریدار، رافع مسئولیت فروشنده خواهد بود.
ماده 6: تغییرات سفارش و انصراف
پس از امضای قرارداد و شروع عملیات نجاری و برش پارچه، هیچگونه تغییری در رنگ چوب، کد پارچه و ابعاد پذیرفته نیست. در صورت انصراف خریدار، معادل 30٪ از کل بهای سفارش به عنوان خسارت به نفع فروشنده ضبط و کسر شده و مابقی بیعانه پس از کسر هزینههای جذبشده ظرف 45 روز مسترد میگردد.
ماده 7: گارانتی و خدمات پس از فروش
اسکلت و کلاف چوبی محصول به مدت 24 ماه و افت فوم و اسفنج به مدت 12 ماه تحت پوشش گارانتی شرکت میباشد. پارچه، چرم و یراقآلات مشمول گارانتی ناشی از استفاده نامتعارف، سوختگی و پارگی نیست.
مضا و اثر انگشت خریدار: …
مهر و امضای فروشنده: …
3-5) جدول برآورد قیمت فروش و کنترل حاشیه سود (Sales BOM)
جدول زیر در فاز پیش از عقد قرارداد توسط مدیر فروش و سرپرست حسابداری صنعتی تهیه میشود تا اطمینان حاصل گردد تخفیفات یا خدمات رایگان منجر به زیان قرارداد نگردد:
| مولفه محاسباتی | ماخذ محاسبه | مبلغ / مقدار (ریال) | درصد از فروش خالص |
| بهای تمامشده استاندارد تولید (از فصل 4) | بهای تمامشده ساخت یک دست چستر | 6,416,330,000 | 78.25٪ |
| ضریب تعدیل سفارشیسازی (پارچه ترک و رنگ پلیاورتان) | ضریب 1.08 بهای ساخت | 513,306,400 | 6.26٪ |
| بهای تمامشده واقعی تعدیلشده کالای فروشرفته (COGS) | جمع بهای ساخت سفارشی | 6,929,636,400 | 84.51٪ |
| قیمت فروش پایه (خالص از مالیات) | توافق فروش | 8,200,000,000 | 100.00٪ |
| سود ناخالص عملیاتی فروش | فروش منهای بهای تمامشده | 1,270,363,600 | 15.49٪ |
| ذخیره تعهدات گارانتی (1.5٪) | 1.5٪ قیمت خالص فروش | (123,000,000) | 1.50٪ |
| سود ناخالص تعهدی پس از کسر ذخیره گارانتی | سود عملیاتی منهای گارانتی | 1,147,363,600 | 13.99٪ |
| مالیات و عوارض ارزش افزوده (10٪) | بار مالیاتی منتقل به مشتری | 820,000,000 | 10.00٪ |
| مبلغ کل صورتحساب قابل تسویه توسط مشتری | خالص فروش + 10٪ ارزش افزوده | 9,020,000,000 | 110.00٪ |
4-5) چکلیست کنترلهای داخلی بخش فروش و اسناد اقساطی
1. بررسی اصالت چک در سامانه صیاد: وضعیت اعتباری صادرکننده چک سفید (فاقد سابقه چک برگشتی) باشد.
2. تطبیق امضای چک با قرارداد: امضای برگههای چک حتماً با امضای قرارداد و مدارک هویتی همخوانی داشته باشد.
3. ثبت تاییدیه گیرنده در سامانه صیاد: چکهای صیادی پس از دریافت باید ظرف همان روز در کارتابل صیادی به نام شخصیت حقوقی شرکت/حساب رسمی تایید دریافت شوند.
4. صدور همزمان حواله خروج و رسید امضا: تا زمانی که چکهای اقساط تحویل واحد مالی نشده و رسید معتبر صادر نگردیده، انبار مجاز به بارگیری و صدور حواله خروج نیست.
5. تطابق نرخ و شناسه کالا با سامانه مودیان: شناسه کالا/خدمت عمومی یا اختصاصی مبل ثبتشده در صورتحساب با کدهای مالیاتی سازمان امور مالیاتی مطابقت داشته باشد.
5-5) ثبتهای کامل حسابداری فروش، ارزش افزوده، بهای تمامشده و اقساط با چک
کلیه ثبتها با ارقام متوازن بر مبنای ریال درج شدهاند:
ثبت 1: دریافت بیعانه (پیشدریافت از مشتری)
هنگام عقد قرارداد و واریز نقدی پیشپرداخت:
| شرح | بدهکار | بستانکار |
| موجودی نقد و بانک / بانک سپه شعبه مرکزی | 1,500,000,000 ریال | |
| پیشدریافت از مشتریان | 1,500,000,000 ریال |
(تفصیلی سطح 1: اشخاص - خریدار / تفصیلی سطح 2: قرارداد CN-1403-0215)
بابت دریافت وجه نقد بیعانه سفارش مبل چستر طبق قرارداد
ثبت 2: تکمیل کالا و خروج از خط به انبار محصول
پس از اتمام تولید و صدور رسید انبار محصول (طبق ارقام قطعی فصل 4):
| شرح | بدهکار | بستانکار |
| انبار کالای ساختهشده | 6,929,636,400 ریال | |
| کالای در جریان ساخت | 6,929,636,400 ریال |
(تفصیلی: سفارش CN-1403-0215 - مبل 8 نفره چستر)
بابت تحویل محصول نهایی از خط تولید به انبار محصول
ثبت 3: صدور صورتحساب فروش در موعد تحویل کالا (فروش + 10٪ ارزش افزوده)
هنگام تحویل مبل به مشتری و صدور صورتحساب:
| شرح | بدهکار | بستانکار |
| حسابهای دریافتنی تجاری | 9,020,000,000 ریال | |
| (تفصیلی: خریدار / قرارداد CN-1403-0215) | ||
| فروش محصولات | 8,200,000,000 ریال | |
| (تفصیلی: مبل راحتی چستر - شوروم مرکزی) | ||
| مالیات و عوارض ارزش افزوده پرداختنی | 820,000,000 ریال | |
| (تفصیلی: ارزش افزوده فروش فصل جاری) | ||
| بابت صدور صورتحساب الکترونیکی فروش و شناسایی 10٪ مالیات بر ارزش افزوده |
ثبت 4: شناسایی بهای تمامشده کالای فروشرفته (COGS)
همزمان با خروج مبل از انبار:
| شرح | بدهکار | بستانکار |
|
بهای تمامشده کالای فروشرفته (تفصیلی: مرکز هزینه فروش / گروه محصول چستر) |
6,929,636,400 ریال | |
|
انبار کالای ساختهشده (تفصیلی: مبل چستر کد 402) |
6,929,636,400 ریال |
بابت خروج کالای تحویلشده به مشتری از انبار به حساب بهای تمامشده
ثبت 5: تهاتر پیشدریافت با حساب دریافتنی مشتری
مستهلک کردن حساب پیشدریافت:
| شرح | بدهکار | بستانکار |
|
پیشدریافت از مشتریان (تفصیلی: خریدار / قرارداد CN-1403-0215) |
1,500,000,000 ریال | |
|
حسابهای دریافتنی تجاری (تفصیلی: خریدار / قرارداد CN-1403-0215) |
1,500,000,000 ریال |
بابت تهاتر مانده بیعانه با بدهی صورتحساب نهایی
(مانده بدهی باز مشتری پس از این ثبت: 9,020,000,000 - 1,500,000,000 = 7,520,000,000 ریال)
ثبت 6: دریافت چکهای صیادی اقساط و تسویه حساب دریافتنی
ثبت تحویل گرفتن 10 فقره چک صیادی:
| شرح | بدهکار | بستانکار |
|
اسناد دریافتنی تجاری - چکهای نزد صندوق (تفصیلی سطح 1: خریدار / تفصیلی سطح 2: قرارداد CN-1403-0215 / برگههای چک 1 تا 10) |
7,520,000,000 ریال | |
|
حسابهای دریافتنی تجاری (تفصیلی: خریدار / قرارداد CN-1403-0215) |
7,520,000,000 ریال |
بابت دریافت 10 فقره چک صیادی هر یک به مبلغ 752,000,000 ریال بابت تسویه بدهی
(حساب دریافتنی تجاری مشتری در این مرحله کاملاً صفر و تسویه میشود و مانده به اسناد دریافتنی منتقل میگردد).
ثبت 7: سررسید و وصول ماهانه هر فقره از چکهای اقساط
در تاریخ سررسید هر قسط (مثلاً قسط اول):
| شرح | بدهکار | بستانکار |
| اسناد دریافتنی در جریان وصول | 752,000,000 ریال | |
| اسناد دریافتنی تجاری - چکهای نزد صندوق | 752,000,000 ریال |
بابت واگذاری چک صیادی شماره ... به بانک جهت وصول
پس از پاس شدن چک توسط بانک:
| شرح | بدهکار | بستانکار |
| موجودی نقد و بانک / بانک تجارت حساب جاری | 752,000,000 ریال | |
| اسناد دریافتنی در جریان وصول | 752,000,000 ریال |
بابت اعلام وصولی چک قسط اول توسط بانک طبق اعلامیه بستانکار
فصل ششم: خدمات پس از فروش، گارانتی، تعمیرات و مرجوعی
هزینههای خدمات پس از فروش در صنعت مبلمان عمدتاً ناشی از نشست اسفنج کفی، تغییر رنگ لاک یا پلیاورتان چوب، دررفتگی دوخت و شکستگی کلاف پایه است. اگر این هزینهها در زمان فروش به روش «ایجاد ذخیره تعهدات» برآورد و شناسایی نشوند، سود دوره فروش با بیشنمایی کاذب و سود دورههای آتی با افت ناگهانی مواجه خواهد شد (اصل تطابق درآمد و هزینه).
1-6) جدول BOM گارانتی و نرخگذاری تعهدات آتی
برای جلوگیری از ثبت سلیقهای، جدول استاندارد ذخیره تعهدات برای هر سبک مبلمان به صورت زیر تعریف میشود:
| ردیف | رده محصول | درصد نرخ ذخیره گارانتی | مبنای محاسبه | سقف تعهدات مجاز هر دست (ریال) | شایعترین قطعات مشمول خدمت |
| 1 | مبلمان راحتی و چستر | 1.5٪ | بهای خالص فروش | 123,000,000 | اسفنج یورولوکس، دوخت لمسه، تسمه کشی زیر کار |
| 2 | مبلمان استیل و کلاسیک | 2.5٪ | بهای خالص فروش | 250,000,000 | ترکیدگی رنگ، لق شدن قیدها، ورق طلا |
| 3 | میز ناهارخوری و صندلی | 1.0٪ | بهای خالص فروش | 50,000,000 | لقی پایهها، تابخوردگی صفحه امدیاف / چوب |
2-6) ثبتهای حسابداری تشکیل و استفاده از ذخیره گارانتی
ثبت الف: شناسایی هزینه و تشکیل ذخیره گارانتی در زمان فروش
مبنا: 1.5٪ از فروش خالص 8,200,000,000 ریالی:
| شرح | بدهکار | بستانکار |
|
هزینه توزیع و فروش - هزینه تعهدات گارانتی (تفصیلی: مرکز هزینه خدمات پس از فروش / مدل چستر) |
123,000,000 ریال | |
|
ذخیره تعهدات گارانتی و خدمات پس از فروش (تفصیلی: قرارداد CN-1403-0215) |
123,000,000 ریال |
بابت شناسایی ذخیره گارانتی 1.5٪ در زمان تحویل محصول
ثبت ب: وقوع هزینه واقعی گارانتی در طول دوره تعهد
فرض کنید مشتری پس از 6 ماه بابت نشست فوم کفی مراجعه میکند و هزینه شامل مصرف فوم جدید از انبار و اجرت رویهکوب به شرح زیر است:
- حواله فوم یورولوکس از انبار مواد: 35,000,000 ریال
- اجرت رویهکوبی پرداختی به استادکار: 15,000,000 ریال
- جمع کل هزینه خدمات ارائهشده: 50,000,000 ریال
| شرح | بدهکار | بستانکار |
|
ذخیره تعهدات گارانتی و خدمات پس از فروش (تفصیلی: قرارداد CN-1403-0215) |
50,000,000 ریال | |
|
انبار مواد اولیه و قطعات (تفصیلی: فوم سرد 35 یورولوکس) |
35,000,000 ریال | |
| موجودی نقد و بانک / بانک تجارت | 15,000,000 ریال |
بابت تعمیر و تعویض فوم مبل چستر تحت پوشش گارانتی و کسر از مانده ذخیره
(مانده باقیمانده ذخیره گارانتی برای این قرارداد: 123,000,000 - 50,000,000 = 73,000,000 ریال که تا پایان 24 ماه محفوظ میماند).
3-6) چرخه حسابداری مرجوعی کالا و ابطال صورتحساب در سامانه مودیان
اگر به دلیل عیب اساسی کلاف، مشتری مبل را مرجوع نماید:
1. صورتحساب الکترونیکی «ارجاعی / ابطالی» در سامانه مودیان ثبت و توسط مشتری تایید میشود تا اثر 10٪ مالیات بر ارزش افزوده در کارپوشه خنثی شود.
2.کالای مرجوعی به انبار ضایعات یا انبار محصولات مرجوعی منتقل میگردد.
| شرح | بدهکار | بستانکار |
|
برگشت از فروش و تخفیفات |
8,200,000,000 ریال | |
| مالیات و عوارض ارزش افزوده پرداختنی | 820,000,000 ریال | |
| اسناد دریافتنی تجاری | 7,520,000,000 ریال | |
| حسابهای پرداختنی / بستانکاران تجاری (مشتری) | 1,500,000,000 ریال |
بابت ابطال فروش، استرداد اسناد دریافتنی چک و ثبت بدهی استرداد بیعانه نقدی
همزمان (برگشت بهای تمامشده):
| شرح | بدهکار | بستانکار |
| انبار کالای ساختهشده (یا انبار کالای مرجوعی) | 6,929,636,400 ریال | |
| بهای تمامشده کالای فروشرفته | 6,929,636,400 ریال |
بابت بازگشت کالای مرجوعی به انبار و تعدیل بهای تمامشده
4-6) چکلیست بازرسی خدمات پس از فروش و داوری مرجوعی
· [ ] بررسی سریال فاکتور و کارت طلایی گارانتی منطبق با شماره قرارداد.
· [ ] تهیه گزارش تصویری کارشناس فنی کارخانه از محل آسیبدیدگی.
· [ ] تفکیک صریح مسئولیت: عیب ساختاری خط تولید vs استفاده نامتعارف خریدار.
· [ ] صدور مجوز تعمیر توسط مدیر تولید و ثبت مستقیم هزینهها به سرفصل ذخیره گارانتی.
فصل هفتم: تکالیف مالیاتی صنف مبلمان، سامانه مودیان و ارزش افزوده
صنف درودگری و مبلمان به دلیل ارتباط همزمان با تامینکنندگان غیررسمی (واردکنندگان چوب و پارچه بدون فاکتور) و خریداران خرد (مصرفکنندگان نهایی)، یکی از بالاترین سطوح ریسک مالیاتی را در مواجهه با ماده 97 و 169 مکرر قانون مالیاتهای مستقیم و قانون پایانههای فروشگاهی تجربه میکند.
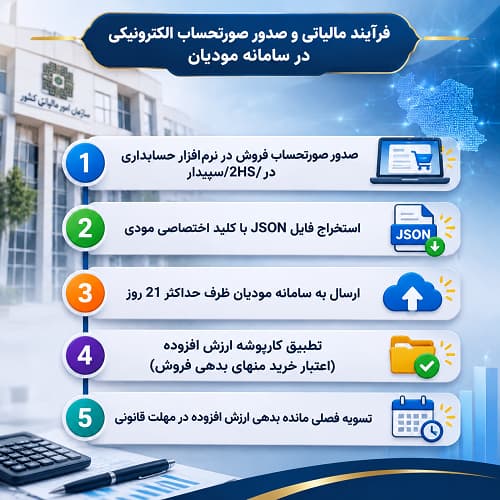
1-7) فرآیند گامبهگام سامانه مودیان و مالیات بر ارزش افزوده 10٪
از تاریخ شمول، صدور صورتحساب نوع 1 یا نوع 2 در کارپوشه سامانه مودیان الزامی است.
[صدور صورتحساب فروش در نرمافزار حسابداری 2HS/سپیدار]
↓
[استخراج فایل JSON با کلید اختصاصی مودی]
↓
[ارسال به سامانه مودیان ظرف حداکثر 21 روز]
↓
[تطبیق کارپوشه ارزش افزوده (اعتبار خرید منهای بدهی فروش)]
↓
[تسویه فصلی مانده بدهی ارزش افزوده در مهلت قانونی]
فرمول تطبیق و پرداخت فصلی ارزش افزوده:
ارزش افزوده پرداختنی نهایی = ارزش افزوده فروش (خروجی)−ارزش افزوده خریدهای مجاز و رسمی (ورودی)
2-7) تحلیل ریسکهای 4 گانه مالیاتی در صنف چوب و مبلمان
| محور ریسک | سناریوی پرخطر در صنف مبلمان | راهکار و اقدام دفاعی حسابدار |
| 1. خرید چوب و پارچه بیفاکتور | خرید از بنکداران بازار چوب به صورت وجه نقد یا کارتبهکارت | عدم پذیرش هزینه در رسیدگی ماده 97. الزام به خرید از واردکنندگان دارای کد اقتصادی و گواهی ارزش افزوده. |
| 2. کتمان فروش از طریق پوز شوروم | کشیدن بخشی از بهای مبل در دستگاههای کارتخوان اشخاص ثالث | تطبیق 100٪ واریزیهای پوز شوروم با فاکتورهای صادره. حساب متصل به پوز باید حساب تجاری ثبتشده در پرونده مالیاتی باشد. |
| 3. مالیات مقطوع دستمزد استادکاران | ثبت پرداختهای سنگین به رنگکار و رویهکوب بدون ارسال لیست حقوق یا ماده 38 | انعقاد قرارداد مقاطعهکاری رسمی یا درج نام استادکاران تماموقت در لیست ماهانه مالیات حقوق موضوع ماده 84. |
| 4. اختلاف ریالی موجودی انبار با تراز | عدم ثبت ضایعات عادی و افت چوب و رد انبارگردانی | ثبت سیستماتیک صورتجلسات ضایعات عادی مطابق نرخهای مصوب فصل 3 در نرمافزار مالی. |
3-7) چکلیست مدارک دفاعیه مالیاتی در رسیدگی تراکنشهای بانکی و عملکرد
· [ ] صورت ریز گردش اسناد دریافتنی (چکهای واگذارشده و وصولشده) منطبق با مفاد قراردادهای فروش.
· [ ] جدول تطبیق کارپوشه سامانه مودیان با درآمدهای مندرج در اظهارنامه عملکرد.
· [ ] فاکتورهای رسمی خرید مواد اولیه (چوب، اسفنج، پارچه، چسب و رنگ) با درج شناسه رهگیری و کدرهگیری سامانه جامع تجارت/انبارها.
· [ ] صورتجلسه سالانه انبارگردانی ممهور به امضای مدیر تولید، مدیر مالی و بازرس قانونی.
· [ ] مستندات پرداخت مالیات تکلیفی اجاره شوروم و کارخانه (ماده 53 ق.م.م).
فصل هشتم: حقوق و دستمزد، کارمزدی و پیمانکاری در کارگاه مبلمان
در کارگاههای تولیدی مبلمان، بخش عمده عملیات شامل خیاطی، منبتکاری، رنگکاری و رویهکوبی به صورت کارمزدی (تکهای/کنتاتی) انجام میشود. تعیین صحیح ماهیت این قراردادها مانع از ادعاهای حقوقی در اداره کار و جرائم سنگین بازرسی دفاتر توسط سازمان تامین اجتماعی میگردد.
1-8) ماتریس تفکیک قرارداد پرسنلی و مقاطعهکاری کارگاهی
| شاخص ارزیابی | پرسنل قانون کار (مستمر) | استادکار کارمزدی (تکهکار) | پیمانکار خدمات تخصصی (CNC / رنگ صنعتی) |
| ابزار کار | متعلق به کارگاه | متعلق به کارگاه یا ابزار دستی شخصی | متعلق به پیمانکار (ماشینآلات صنعتی خود شخص) |
| ساعت کار | تابع ساعت مشخص کارگاه | فاقد الزام حضور؛ تحویل تعداد قطعه | بر مبنای موعد تحویل پروژه |
| مبنای تسویه | پایه سنوات + حقوق و مزایا | نرخ ضربدر تعداد کلاف/دوخت انجامشده | صورتوضعیت تاییدشده ماهانه |
| تکلیف بیمهای | ارسال در لیست 23٪ و 7٪ تامین اجتماعی | ارزیابی رابطه تبعیت اقتصادی؛ نیازمند قرارداد کتبی کارمزدی | مشمول ماده 38 قانون تامین اجتماعی و کسر سپرده بیمه |
2-8) جدول محاسبه و تسهیم دستمزد کارمزدی در تولید مبل چستر
| مرحله ساخت | شرح عملیات کارمزدی | واحد سنجش | نرخ کارمزد واحد (ریال) | تعداد در سفارش | جمع دستمزد مستقیم (ریال) |
| 1 | نجاری و کلافسازی چستر | کلاف کامل | 35,000,000 | 1 دست | 35,000,000 |
| 2 | منبت و خراطی پایهها | دست 4 تایی | 10,000,000 | 2 دست | 20,000,000 |
| 3 | رنگکاری و زیرسازی پلیاورتان | دست کامل | 35,000,000 | 1 دست | 35,000,000 |
| 4 | خیاطی، برش و دوخت کالیته | دست 8 نفره | 25,000,000 | 1 دست | 25,000,000 |
| 5 | رویهکوبی، کشکشی و لمسهدوزی | دست کامل | 50,000,000 | 1 دست | 50,000,000 |
| جمع | دستمزد مستقیم ساخت یک دست مبل | — | — | — | 165,000,000 |
3-8) ثبتهای حسابداری پرداخت دستمزد کارمزدی و مستقیم تولید
| شرح | بدهکار | بستانکار |
|
کالای در جریان ساخت - دستمزد مستقیم (تفصیلی: مرکز هزینه رویهکوبی / قرارداد CN-1403-0215) |
165,000,000 ریال | |
|
بستانکاران تجاری - حساب کارمزد استادکاران (تفصیلی: استادکار رویهکوب / نجار / رنگکار) |
165,000,000 ریال |
بابت شناسایی استحقاق دستمزد کارمزدی تولید یک دست مبل چستر طبق برگ کاردکس کارگاه
هنگام تسویه و پرداخت وجه از بانک:
| شرح | بدهکار | بستانکار |
| بستانکاران تجاری - حساب کارمزد استادکاران | 165,000,000 ریال | |
| موجودی نقد و بانک / بانک تجارت | 165,000,000 ریال |
بابت پرداخت خالص مطالبات استادکاران کارمزدی طبق فیش بانکی
4-8) چکلیست کنترلهای داخلی بخش منابع انسانی و استادکاران
· [ ] تکمیل فرم تایید کارکرد قطعهای (Job Card) با امضای سرپرست خط قبل از ارسال به حسابداری.
· [ ] تطبیق تعداد کلافهای پرداختشده کارمزدی با آمار ورودی به انبار کالای ساختهشده جهت مسدودسازی راه کسری کارگاهی.
· [ ] الزام کلیه مقاطعهکاران به درج شماره حساب بانکی به نام شخص خود استادکار در متن قرارداد.
فصل نهم: سناریوهای جامع ثبتی و گردش اسناد پایانبهپایان (End-to-End)
در این فصل، یک سناریوی جامع سازمانی شامل کلیه رویدادهای فصول پیشین از زمان واریز بیعانه تا مرحله تسویه نهایی چکهای اقساطی به شکل متوالی و به هم پیوسته بازنویسی شده است.
1-9) مشخصات پرونده مطالعاتی جامع (Full Case Study)
- شماره سفارش: CN-1403-0215
- محصول: مبل 8 نفره مدل چستر شرکتی
- بهای خالص فروش: 8,200,000,000 ریال
- مالیات و عوارض ارزش افزوده (10٪): 820,000,000 ریال
- مبلغ ناخالص صورتحساب: 9,020,000,000 ریال
- مبلغ بیعانه نقدی دریافتی: 1,500,000,000 ریال
- مانده اقساط در قالب 10 فقره چک صیادی: 7,520,000,000 ریال (هر قسط 752,000,000 ریال)
- بهای تمامشده واقعی تولید: 6,929,636,400 ریال
- نرخ ذخیره گارانتی: 1.5٪ خالص فروش (123,000,000 ریال)
2-9) زنجیره 10 گانه ثبتهای حسابداری در دفاتر مالی
رویداد 1: دریافت بیعانه
| شرح | بدهکار | بستانکار |
| موجودی نقد و بانک / بانک سپه | 1,500,000,000 ریال | |
|
پیشدریافت از مشتریان (تفصیلی: خریدار مبل / سفارش 0215) |
1,500,000,000 ریال |
رویداد 2: حواله مصرف مواد اولیه
| شرح | بدهکار | بستانکار |
| کالای در جریان ساخت - مواد مستقیم | 4,791,636,400 ریال | |
|
انبار مواد اولیه (چوب، پارچه، فوم، رنگ) (بر مبنای حواله انبار شماره 884 متصل به سفارش) |
4,791,636,400 ریال |
رویداد 3: شناسایی دستمزد مستقیم
| شرح | بدهکار | بستانکار |
| کالای در جریان ساخت - دستمزد مستقیم | 165,000,000 ریال | |
| بستانکاران تجاری / حقوق و دستمزد پرداختنی | 165,000,000 ریال |
(طبق برگههای کاردکس دستمزد کارمزدی خط نجاری تا رویهکوبی)
رویداد 4: جذب سربار ساخت
| شرح | بدهکار | بستانکار |
| کالای در جریان ساخت - سربار جذبشده | 1,973,000,000 ریال | |
| سربار جذبشده ساخت | 1,973,000,000 ریال |
(نرخ جذب سربار متناسب با ساعات کار ماشینآلات و اجاره کارگاه)
رویداد 5: انتقال به انبار محصول
| شرح | بدهکار | بستانکار |
| انبار کالای ساختهشده | 6,929,636,400 ریال | |
| کالای در جریان ساخت | 6,929,636,400 ریال |
(بهای کل تمامشده: مواد 4,791,636,400 + دستمزد 165,000,000 + سربار 1,973,000,000)
رویداد 6: صدور صورتحساب فروش و شناسایی VAT
| شرح | بدهکار | بستانکار |
|
حسابهای دریافتنی تجاری (تفصیلی: خریدار محترم / قرارداد 0215) |
9,020,000,000 ریال | |
|
فروش محصولات |
8,200,000,000 ریال | |
|
مالیات و عوارض ارزش افزوده 10٪ پرداختنی |
820,000,000 ریال |
رویداد 7: شناسایی بهای تمامشده کالای فروشرفته
| شرح | بدهکار | بستانکار |
| بهای تمامشده کالای فروشرفته | 6,929,636,400 ریال | |
| انبار کالای ساختهشده | 6,929,636,400 ریال |
رویداد 8: شناسایی ذخیره تعهدات گارانتی
| شرح | بدهکار | بستانکار |
| هزینه توزیع و فروش - هزینه گارانتی | 123,000,000 ریال | |
| ذخیره تعهدات گارانتی و خدمات پس از فروش | 123,000,000 ریال |
(1.5٪ ضربدر بهای فروش خالص 8,200,000,000 ریال)
رویداد 9: تهاتر بیعانه و اخذ چکهای صیادی اقساط
| شرح | بدهکار | بستانکار |
| پیشدریافت از مشتریان | 1,500,000,000 ریال | |
| اسناد دریافتنی تجاری (10 فقره چک صیادی) | 7,520,000,000 ریال | |
| حسابهای دریافتنی تجاری | 9,020,000,000 ریال |
(با این ثبت، حساب دریافتنی مشتری دقیقاً تسویه و صفر میشود)
رویداد 10: وصول ماهانه چک اقساطی
| شرح | بدهکار | بستانکار |
| موجودی نقد و بانک | 752,000,000 ریال | |
| اسناد دریافتنی تجاری | 752,000,000 ریال |
(بابت وصول قسط اول در سررسید توسط بانک عامل)
فصل دهم: گزارشگری مدیریتی، شاخصهای عملکرد (KPI) و بستن دورهای
حسابدار متبحر در صنعت چوب و مبلمان علاوه بر تهیه اظهارنامهها، باید قادر باشد به عنوان یک مشاور استراتژیک، علل انحرافات منفی سود و نقاط نشت نقدینگی را به هیئتمدیره گزارش نماید.
1-10) 6 شاخص کلیدی عملکرد مالی و عملیاتی (KPIs) در صنف مبلمان
1. درصد حاشیه سود ناخالص هر مدل = (بهای خالص فروش - بهای تمامشده ساخت) ÷ بهای خالص فروش × 100
[حد مطلوب صنعت مبلمان سفارشی: حداقل 20٪ تا 30٪]
2. نرخ افت و ضایعات چوب = (حجم ضایعات خاکاره و دمچلچله ÷ کل چوب الوار ورودی) × 100
[حد استاندارد چوب راش: حداکثر 25٪ تا 28٪]
3. نسبت پرت پارچه = (متراژ پارچه مصرفی مازاد بر الگو ÷ کل متراژ قواره الگو) × 100
[حد استاندارد در برشکاری صنعتی: کمتر از 5٪]
4. نسبت تعهدات گارانتی به فروش = (کل هزینههای قطعات تعمیری ÷ فروش ناخالص سالانه) × 100
[سقف استاندارد کیفی: زیر 1.5٪]
5. دوره وصول اقساط چک = (میانگین اسناد دریافتنی ÷ کل فروش اقساطی) × 365 روز
[شاخص سنجش نقدینگی و سلامت بازیافت پول]
6. ضریب پوشش بهره / هزینه فرصت اقساط = کارمزد تامین نقدینگی ناشی از چکها نسبت به سود خالص
2-10) جدول مغایرت و انحرافات مصرف متریال در مبل چستر
در پایان هر ماه، گزارش انحراف مصرف مواد مستقیم به شرح زیر تهیه و در اختیار مدیر تولید قرار میگیرد:
| ردیف | نام متریال اصلی | واحد | مقدار استاندارد BOM | مقدار مصرف واقعی | انحراف مصرف (نامساعد / مساعد) | نرخ برآوردی واحد (ریال) | ارزش انحراف ریالی |
| 1 | چوب راش گرجستان | مترمکعب | 2.50 | 2.75 | 0.25+ (نامساعد) | 350,000,000 | 87,500,000+ |
| 2 | پارچه مخمل وارداتی | متر | 30.00 | 32.50 | 2.50+ (نامساعد) | 6,000,000 | 15,000,000+ |
| 3 | فوم پلیاورتان 35 ویژه | کیلوگرم | 25.00 | 24.00 | 1.00- (مساعد) | 2,200,000 | (2,200,000)- |
| 4 | چسب و منگنه و تسمه | ست | 1.00 | 1.00 | 0.00 | 10,000,000 | 0 |
| جمع | انحراف کل مصرف مواد | — | — | — | — | — | 100,300,000+ ریال (زیان مصرف) |
تحلیل انحراف: مصرف مازاد 0.25 مترمکعب چوب به دلیل وجود گرههای کور در الوار خریداریشده بوده و مصرف 2.5 متر پارچه مازاد به جهت عدم چینش بهینه الگو توسط خیاط تازهکار رخ داده است که مدیر تولید ملزم به اصلاح فرایند برش خواهد بود.
3-10) چکلیست بستن حسابها در پایان سال مالی (صنعت مبلمان)
· [ ] انبارگردانی فیزیکی کالای در جریان ساخت (WIP): شمارش تعداد کلافهای خام در خط نجاری، کلافهای رنگشده در اتاق خشککن و مبلهای منتظر رویهکوبی و برآورد درصد پیشرفت فیزیکی هر ایستگاه.
· [ ] بررسی سررسید چکهای برگشتی: تفکیک چکهای برگشتی لاوصول مشتریان و منظور نمودن در سرفصل حسابهای دریافتنی سررسیدگذشته / ذخیره مطالبات مشکوکالوصول طبق استاندارد 12 حسابداری.
· [ ] تعدیل انحراف کسر یا اضافه جذب سربار: بستن مانده حساب کمجذب یا اضافهجذب سربار ساخت به حساب بهای تمامشده کالای فروشرفته پایان دوره.
· [ ] آزمون کفایت ذخیره گارانتی: مقایسه مانده مانده بستانکار «ذخیره تعهدات گارانتی» با کل هزینههای خدمات 6 ماه آینده بر مبنای نرخ تجربی خرابی و تعدیل آن در سود و زیان.
· [ ] تطبیق کارپوشه مودیان با دفاتر قانونی: حصول اطمینان از اینکه هیچ صورتحساب فروش، برگشت از فروش یا صورتحساب اصلاحی در کارپوشه بلاتکلیف نمانده و مجموع مبالغ ارزش افزوده ابرازی با مانده حساب معین «مالیات و عوارض ارزش افزوده پرداختنی» دقیقاً همخوان است.
پادکست های فصل 5 تا 10 مبلمان
اتمام مبلمان و صنعت چوب
ارسال نظر