ثبت خرید تجهیزات ورزشی در حسابداری باشگاه
ثبت خرید تجهیزات ورزشی در حسابداری باشگاه
حسابداری خرید تجهیزات باشگاه شامل ثبت دقیق فاکتورهای خرید، شناسایی دارایی های ثابت و تفکیک هزینه های جاری از مخارج سرمایه ای است. هنگام خرید دستگاه های بدنسازی، نحوه ثبت سند حسابداری به نوع تجهیزات، عمر مفید و شرایط پرداخت بستگی دارد. ثبت فاکتور دستگاه بدنسازی باید با بررسی مبلغ خرید، هزینه حمل، نصب و مالیات احتمالی انجام شود تا بهای تمام شده دارایی ثابت باشگاه به درستی محاسبه شود. در این مقاله، روش ثبت هزینه خرید تجهیزات ورزشی، اسناد حسابداری خرید نقدی و نسیه و نحوه محاسبه استهلاک دستگاه ها را بررسی می کنیم.
خرید تجهیزات ورزشی در حسابداری باشگاه چگونه ثبت می شود؟
ثبت خرید تجهیزات ورزشی در حسابداری باشگاه با بررسی نوع دستگاه، مبلغ خرید، عمر مفید و سیاست های حسابداری مجموعه انجام می شود. در حسابداری خرید تجهیزات باشگاه، دستگاه هایی مانند تردمیل و دوچرخه ثابت که برای استفاده بلندمدت خریداری می شوند، در صورت احراز شرایط شناسایی، به عنوان دارایی ثابت ثبت می شوند. در مقابل، اقلام مصرفی معمولا در حساب هزینه قرار می گیرند. برای ثبت صحیح خرید تجهیزات، مراحل زیر باید انجام شوند:
- بررسی فاکتور خرید: کنترل مشخصات دستگاه، مبلغ، تاریخ و اطلاعات فروشنده.
- تعیین ماهیت تجهیزات: شناسایی دارایی ثابت یا هزینه جاری بر اساس کاربرد و عمر مفید.
- محاسبه بهای تمام شده: بررسی مبلغ خرید و هزینه های مستقیم حمل و نصب.
- ثبت سند حسابداری: بدهکار کردن حساب دارایی یا هزینه و بستانکار کردن حساب مربوط.
- کنترل مدارک: تطبیق فاکتور با رسید پرداخت و اطلاعات ثبت شده.
در خرید نقدی، حساب بانک یا صندوق بستانکار می شود؛ اما در خرید نسیه، بدهی به فروشنده ثبت می شود. استفاده از نرم افزار مدیریت باشگاه با امکانات حسابداری مناسب می تواند ثبت و پیگیری این اطلاعات را منظم تر کند.
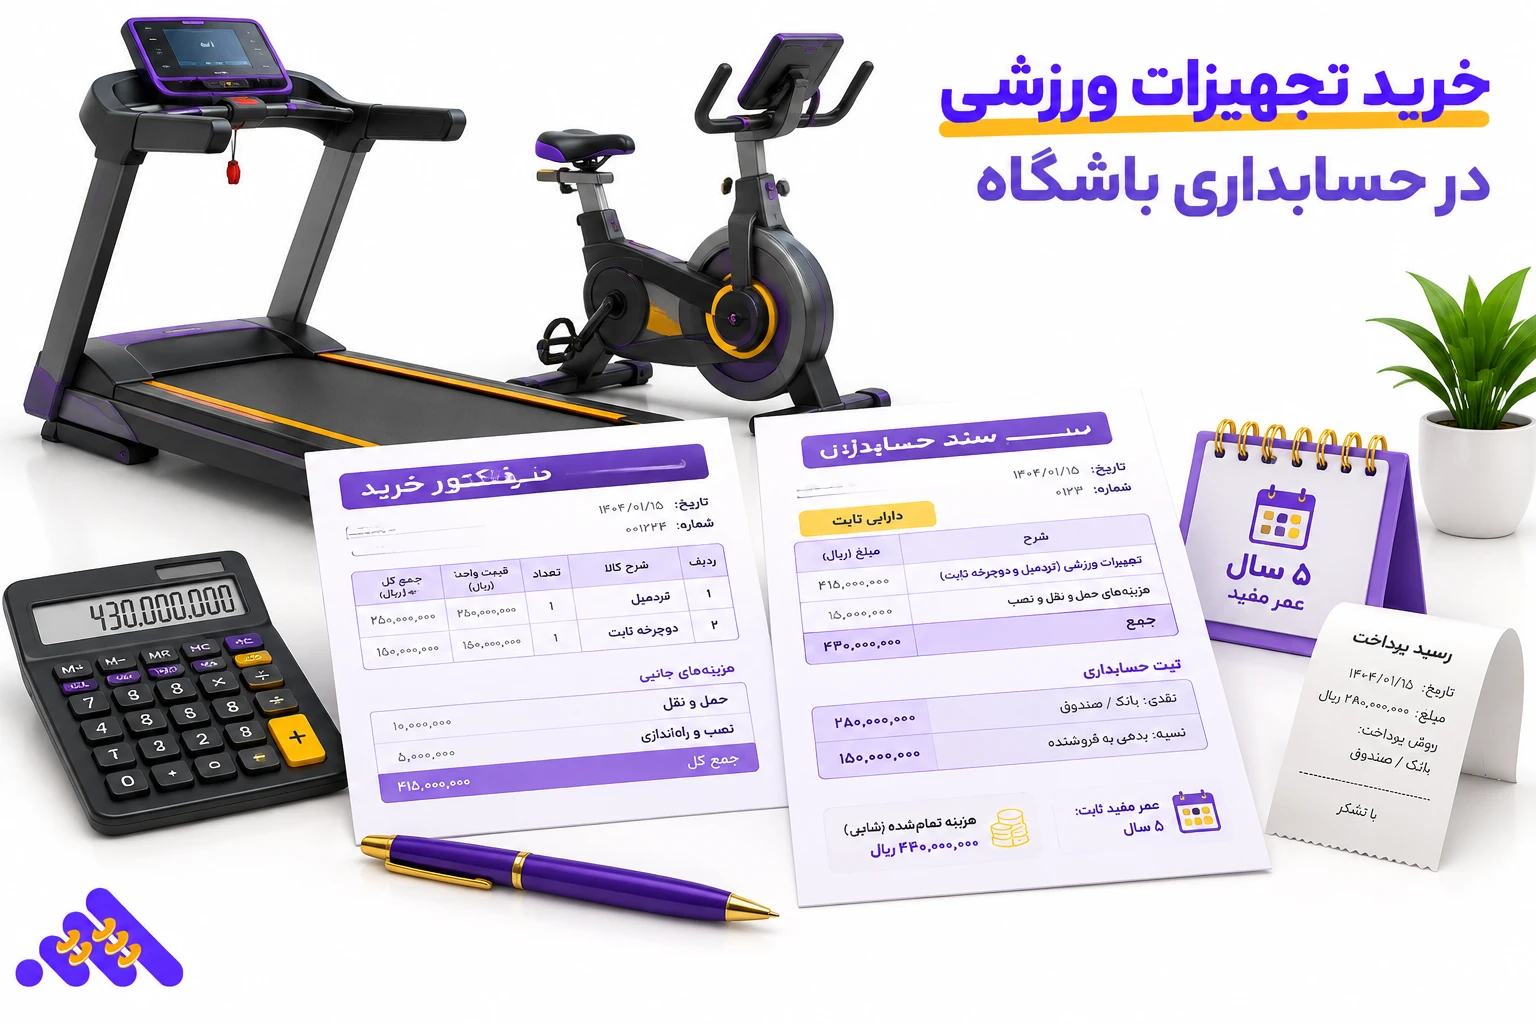
آموزش ثبت سند حسابداری خرید دستگاه بدنسازی
در حسابداری خرید تجهیزات باشگاه، پس از مشخص شدن اینکه دستگاه شرایط ثبت به عنوان دارایی ثابت را دارد، باید سند خرید بر اساس شیوه پرداخت ثبت شود. تفاوت اصلی خرید نقدی و نسیه در حساب بستانکار است؛ در خرید نقدی، بانک یا صندوق و در خرید نسیه، حساب های پرداختنی بستانکار می شود. این موضوع هنگام ثبت فاکتور دستگاه بدنسازی اهمیت زیادی دارد.
ثبت حسابداری خرید نقدی تجهیزات ورزشی
فرض کنید یک باشگاه دستگاه بدنسازی چندکاره را به مبلغ 240 میلیون تومان خریداری کرده و مبلغ آن همان روز از حساب بانکی باشگاه پرداخت شده است. با فرض اینکه دستگاه شرایط شناسایی به عنوان دارایی ثابت باشگاه را دارد، ثبت حسابداری به شکل زیر انجام می شود:
| شرح حساب | بدهکار | بستانکار |
| تجهیزات ورزشی | 240 میلیون تومان | - |
| بانک | - | 240 میلیون تومان |
در این حالت، دارایی تجهیزات افزایش و موجودی بانک به همان میزان کاهش پیدا می کند.
ثبت حسابداری خرید نسیه تجهیزات باشگاه
حال فرض کنید باشگاه یک دوچرخه ثابت به مبلغ 90 میلیون تومان خریداری کرده، اما طبق فاکتور قرار است مبلغ آن یک ماه بعد به فروشنده پرداخت شود.
| شرح حساب | بدهکار | بستانکار |
| تجهیزات ورزشی | 90 میلیون تومان | - |
| حساب های پرداختنی | - | 90 میلیون تومان |
در این ثبت، دارایی باشگاه افزایش می یابد و همزمان یک بدهی ایجاد می شود. ثبت دقیق چنین معاملاتی اهمیت زیادی دارد و حتی پیش از استخدام حسابدار باید رویه مشخصی برای نگهداری فاکتورها، مدارک پرداخت و اسناد مالی باشگاه تعیین شود.
تفاوت ثبت تجهیزات ورزشی به عنوان دارایی ثابت و هزینه جاری
در حسابداری خرید تجهیزات باشگاه، تمام مبالغ پرداخت شده برای خرید وسایل ورزشی نباید به عنوان هزینه جاری شناسایی شوند. برخی تجهیزات برای چندین سال مورد استفاده قرار می گیرند و منافع اقتصادی آن ها به دوره خرید محدود نمی شود.
در مقابل، بعضی اقلام عمر کوتاهی دارند یا در جریان فعالیت روزانه مصرف می شوند. تشخیص این تفاوت بر ارزش دارایی ها، سود و زیان و گزارش های مالی باشگاه تاثیر مستقیم دارد.
چه تجهیزاتی در گروه دارایی ثابت باشگاه قرار می گیرند؟
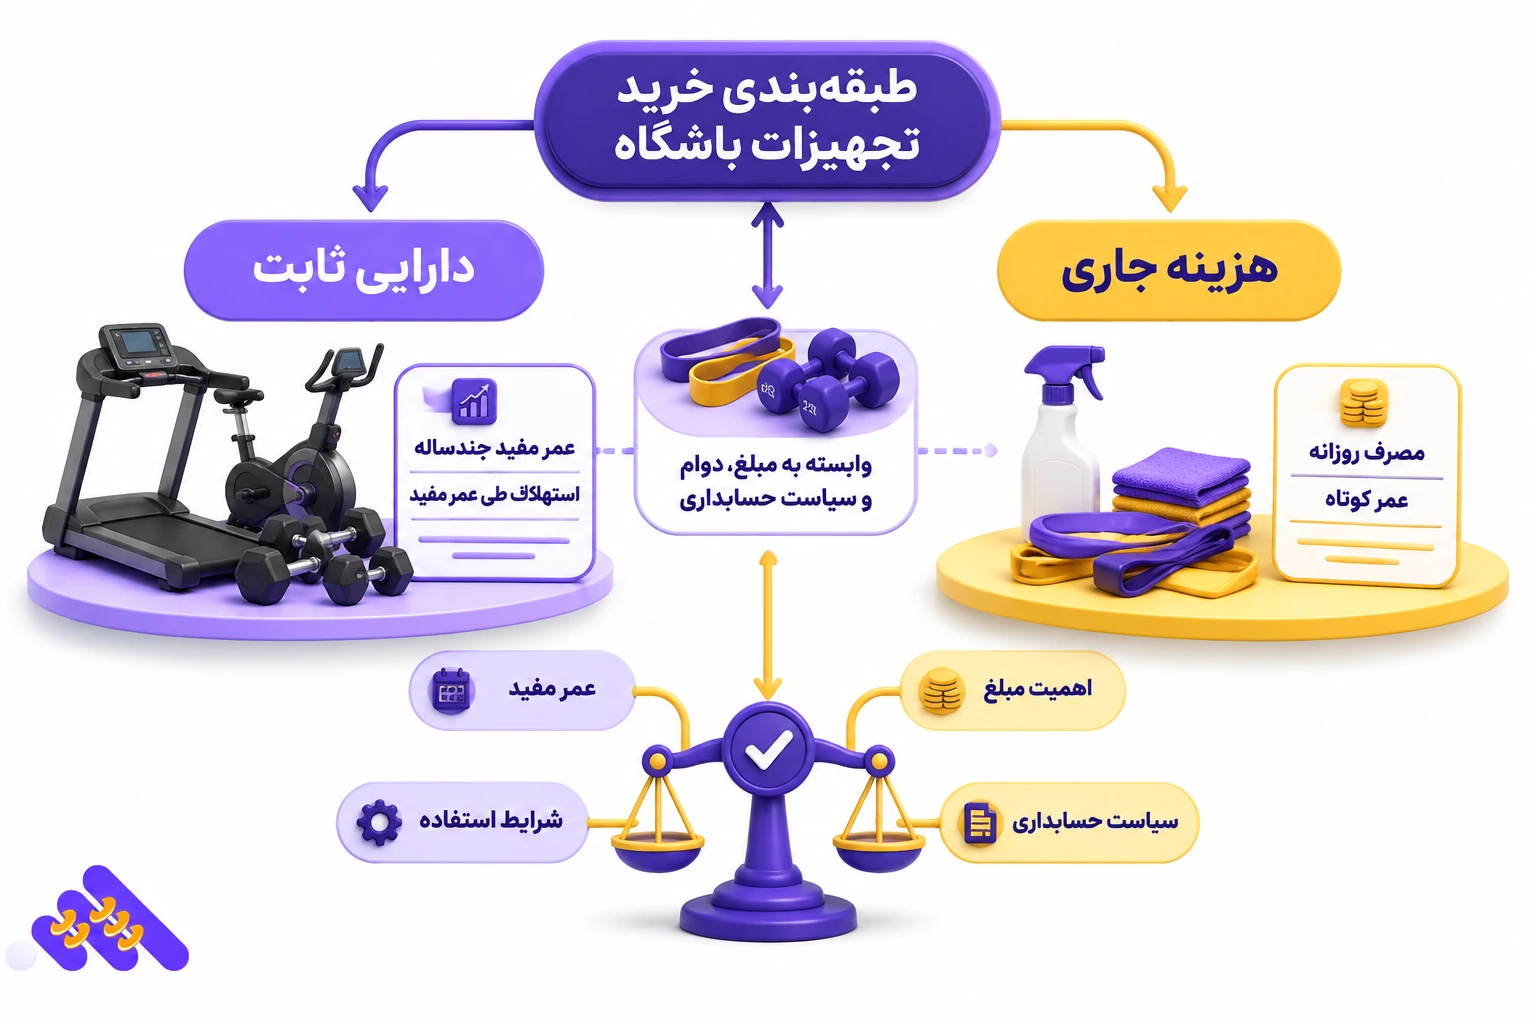
دارایی ثابت باشگاه شامل تجهیزاتی است که برای استفاده در فعالیت مجموعه خریداری می شوند، عمر مفید آن ها معمولا بیش از یک دوره مالی است و شرایط شناسایی دارایی را دارند. دستگاه تردمیل، دوچرخه ثابت و تجهیزات بدنسازی سنگین معمولا در این گروه قرار می گیرند.
برای مثال، اگر باشگاهی یک دستگاه تردمیل به مبلغ 150 میلیون تومان خریداری کند و انتظار داشته باشد پنج سال از آن استفاده کند، مبلغ خرید و مخارج مستقیم لازم برای آماده سازی دستگاه، در صورت احراز شرایط، به عنوان بهای تمام شده دارایی ثبت می شوند.
سپس استهلاک تجهیزات باشگاه طی عمر مفید برآوردی شناسایی می شود. دمبل ها نیز در صورت داشتن عمر مفید طولانی و اهمیت مبلغ، می توانند به عنوان دارایی ثابت ثبت شوند.
چه خریدهایی باید به عنوان هزینه جاری ثبت شوند؟
هزینه جاری شامل مخارجی است که منافع آن ها عمدتا به دوره مالی جاری مربوط می شود یا شرایط شناسایی دارایی ثابت را ندارند. برای مثال، خرید مواد ضدعفونی کننده، دستمال نظافت و اقلام مصرفی معمولا در حساب هزینه ثبت می شود.
کش ورزشی نیز بسته به دوام، مبلغ و نحوه استفاده می تواند هزینه جاری یا دارایی محسوب شود. تجهیزات کم ارزش و بادوام نیز ممکن است طبق سیاست اهمیت و رویه حسابداری باشگاه مستقیما هزینه شوند.
جدول زیر نحوه طبقه بندی متداول خریدها را نشان می دهد:
| نوع تجهیزات | نحوه ثبت حسابداری | دلیل طبقه بندی |
| دستگاه تردمیل | دارایی ثابت | عمر مفید چندساله و استفاده مستمر |
| دوچرخه ثابت | دارایی ثابت | ایجاد منافع اقتصادی در چند دوره مالی |
| مجموعه دمبل | دارایی ثابت یا هزینه | وابسته به مبلغ، اهمیت و شرایط استفاده |
| کش ورزشی | دارایی ثابت یا هزینه | وابسته به دوام و سیاست حسابداری |
| مواد ضدعفونی کننده | هزینه جاری | مصرف در فعالیت روزانه باشگاه |
| دستمال و لوازم نظافت | هزینه جاری | ماهیت مصرفی و عمر استفاده کوتاه |
طبقه بندی هزینه خرید تجهیزات ورزشی صرفا بر اساس نام یا قیمت کالا انجام نمی شود. عمر مفید، اهمیت مبلغ، شرایط استفاده و سیاست های حسابداری باشگاه باید همزمان بررسی شوند.
نحوه ثبت فاکتور دستگاه بدنسازی در حسابداری باشگاه
ثبت فاکتور دستگاه بدنسازی یکی از مراحل مهم در حسابداری خرید تجهیزات باشگاه است که باید بر اساس اطلاعات معتبر و مدارک خرید انجام شود. هرگونه مغایرت میان مبلغ فاکتور، سند حسابداری و رسید پرداخت می تواند باعث اشتباه در محاسبه بهای تمام شده دارایی ثابت باشگاه و گزارش های مالی شود. برای ثبت صحیح فاکتور خرید تجهیزات ورزشی، اطلاعات زیر باید بررسی شوند:
- نام، شناسه اقتصادی و اطلاعات هویتی یا ثبتی موردنیاز.
- بررسی تاریخ صدور فاکتور و زمان تحویل دستگاه.
- نام دستگاه، مدل، تعداد و قیمت واحد.
- کنترل تخفیف ها، مالیات و عوارض احتمالی طبق مقررات.
- مشخص کردن پرداخت نقدی، نسیه یا اقساطی.
- تطبیق رسید بانکی یا اسناد بدهی با اطلاعات فاکتور.
برخلاف حسابداری فروش اشتراک باشگاه که با درآمدهای مجموعه ارتباط دارد، ثبت خرید دستگاه به شناسایی دارایی یا هزینه مربوط می شود. پس از کنترل اطلاعات، سند حسابداری باید با فاکتور و مدارک پرداخت مطابقت داده شود تا از ثبت تکراری یا اشتباه هزینه خرید تجهیزات ورزشی جلوگیری شود.
هزینه حمل، نصب و راه اندازی تجهیزات ورزشی چگونه ثبت می شود؟
در حسابداری خرید تجهیزات باشگاه، هزینه های مستقیم و ضروری برای آماده سازی دستگاه جهت استفاده موردنظر، بخشی از بهای تمام شده دارایی ثابت باشگاه محسوب می شوند. این مخارج شامل حمل دستگاه، نصب تخصصی و آزمایش اولیه عملکرد تجهیزات است. البته هزینه هایی مانند سرویس دوره ای، روغن کاری و تعمیرات معمول پس از راه اندازی، معمولا به عنوان هزینه جاری ثبت می شوند.
برای مثال، فرض کنید باشگاهی یک دستگاه تردمیل را به مبلغ 120 میلیون تومان خریداری کرده و 3 میلیون تومان بابت حمل و 2 میلیون تومان برای نصب آن پرداخت کرده است. در این شرایط، با فرض احراز شرایط شناسایی و نبود سایر تعدیلات، بهای تمام شده دستگاه 125 میلیون تومان خواهد بود. بنابراین، مجموع این مبالغ در حساب تجهیزات ورزشی ثبت می شود.
برای آشنایی بیشتر با اصول ثبت اسناد مالی، کنترل هزینه ها و جلوگیری از اشتباهات حسابداری، پیشنهاد می کنیم سایر مقالات تخصصی حصین حاسب را مطالعه کنید. این مطالب به درک بهتر فرایندهای مالی باشگاه و ثبت دقیق معاملات کمک می کنند.
نحوه محاسبه و ثبت استهلاک تجهیزات بدنسازی در حسابداری
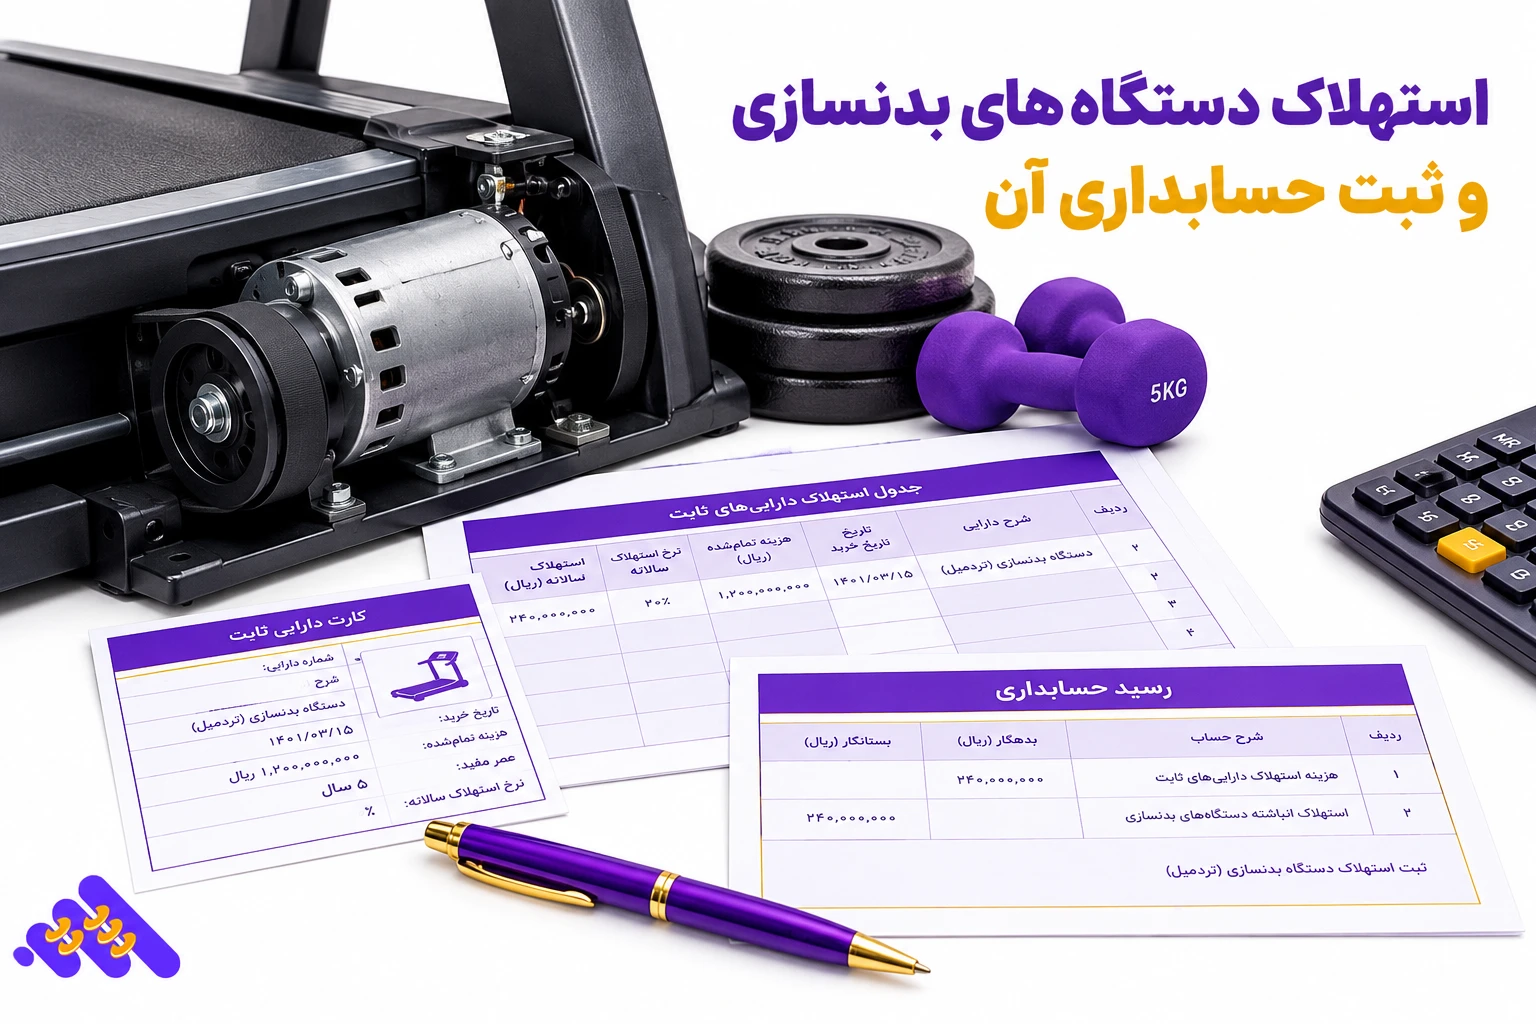
در حسابداری خرید تجهیزات باشگاه، ثبت بهای خرید دستگاه پایان فرایند حسابداری نیست. تجهیزات بدنسازی مانند تردمیل، دوچرخه ثابت و دستگاه های قدرتی در طول زمان مستهلک می شوند. استهلاک تجهیزات باشگاه به معنای تخصیص منظم مبلغ استهلاک پذیر دارایی طی عمر مفید آن است. ثبت صحیح این هزینه باعث می شود ارزش دفتری تجهیزات و سود و زیان باشگاه دقیق تر گزارش شود.
تعیین بهای تمام شده و عمر مفید تجهیزات باشگاه
بهای تمام شده تجهیزات شامل قیمت خرید و مخارج مستقیم ضروری برای آماده سازی دستگاه جهت استفاده است. عمر مفید نیز بر اساس میزان استفاده، شرایط نگهداری، فرسودگی فنی و مدت بهره برداری مورد انتظار تعیین می شود.
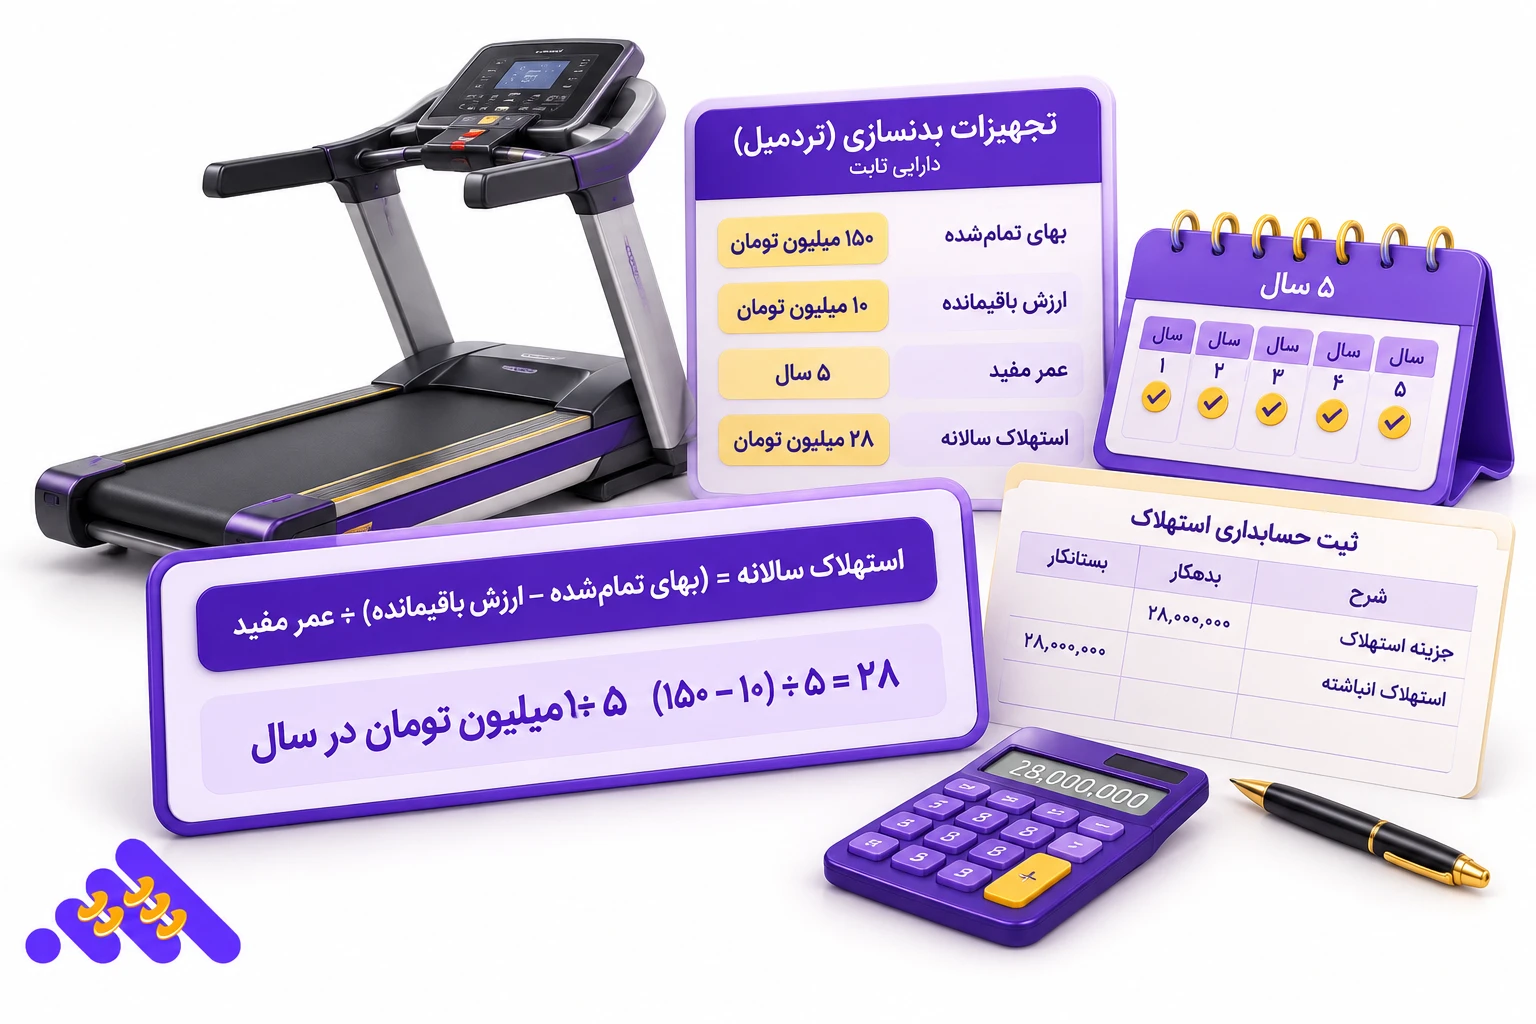
برای مثال، فرض کنید باشگاهی یک دستگاه تردمیل را با احتساب هزینه حمل و نصب به مبلغ 150 میلیون تومان خریداری کرده است. اگر عمر مفید دستگاه 5 سال و ارزش باقیمانده آن 10 میلیون تومان برآورد شود، استهلاک سالانه با روش خط مستقیم به صورت زیر محاسبه می شود:
استهلاک سالانه = (بهای تمام شده - ارزش باقیمانده) ÷ عمر مفید
(150 - 10) ÷ 5 = 28 میلیون تومان در سال
ثبت خرید اقساطی تجهیزات ورزشی در حسابداری باشگاه
در حسابداری خرید تجهیزات باشگاه، خرید اقساطی دستگاه های بدنسازی باید با شناسایی دارایی و بدهی مربوط به فروشنده ثبت شود. پرداخت نشدن کل مبلغ در زمان خرید، مانع ثبت دارایی ثابت باشگاه نیست؛ مشروط بر اینکه شرایط شناسایی دارایی برقرار باشد.
برای مثال، فرض کنید باشگاهی دستگاه بدنسازی را به مبلغ نقدی معادل 200 میلیون تومان خریداری کرده و توافق شده است 50 میلیون تومان پیش پرداخت و باقی مبلغ طی سه قسط مساوی، بدون بهره پرداخت شود.
ثبت اولیه شامل بدهکار شدن حساب تجهیزات ورزشی به مبلغ 200 میلیون تومان و بستانکار شدن حساب بانک به مبلغ 50 میلیون تومان و حساب های پرداختنی به مبلغ 150 میلیون تومان است. هنگام پرداخت هر قسط، حساب های پرداختنی 50 میلیون تومان بدهکار و حساب بانک به همان مبلغ بستانکار می شود.
توجه کتید که، اگر قرارداد شامل بهره یا هزینه تامین مالی باشد، نحوه شناسایی آن به مفاد قرارداد، مدت بازپرداخت و استانداردهای حسابداری مربوط بستگی دارد. بنابراین، کل مبلغ اقساط لزوما بهای تمام شده تجهیزات محسوب نمی شود.
اشتباهات رایج در حسابداری خرید تجهیزات باشگاه
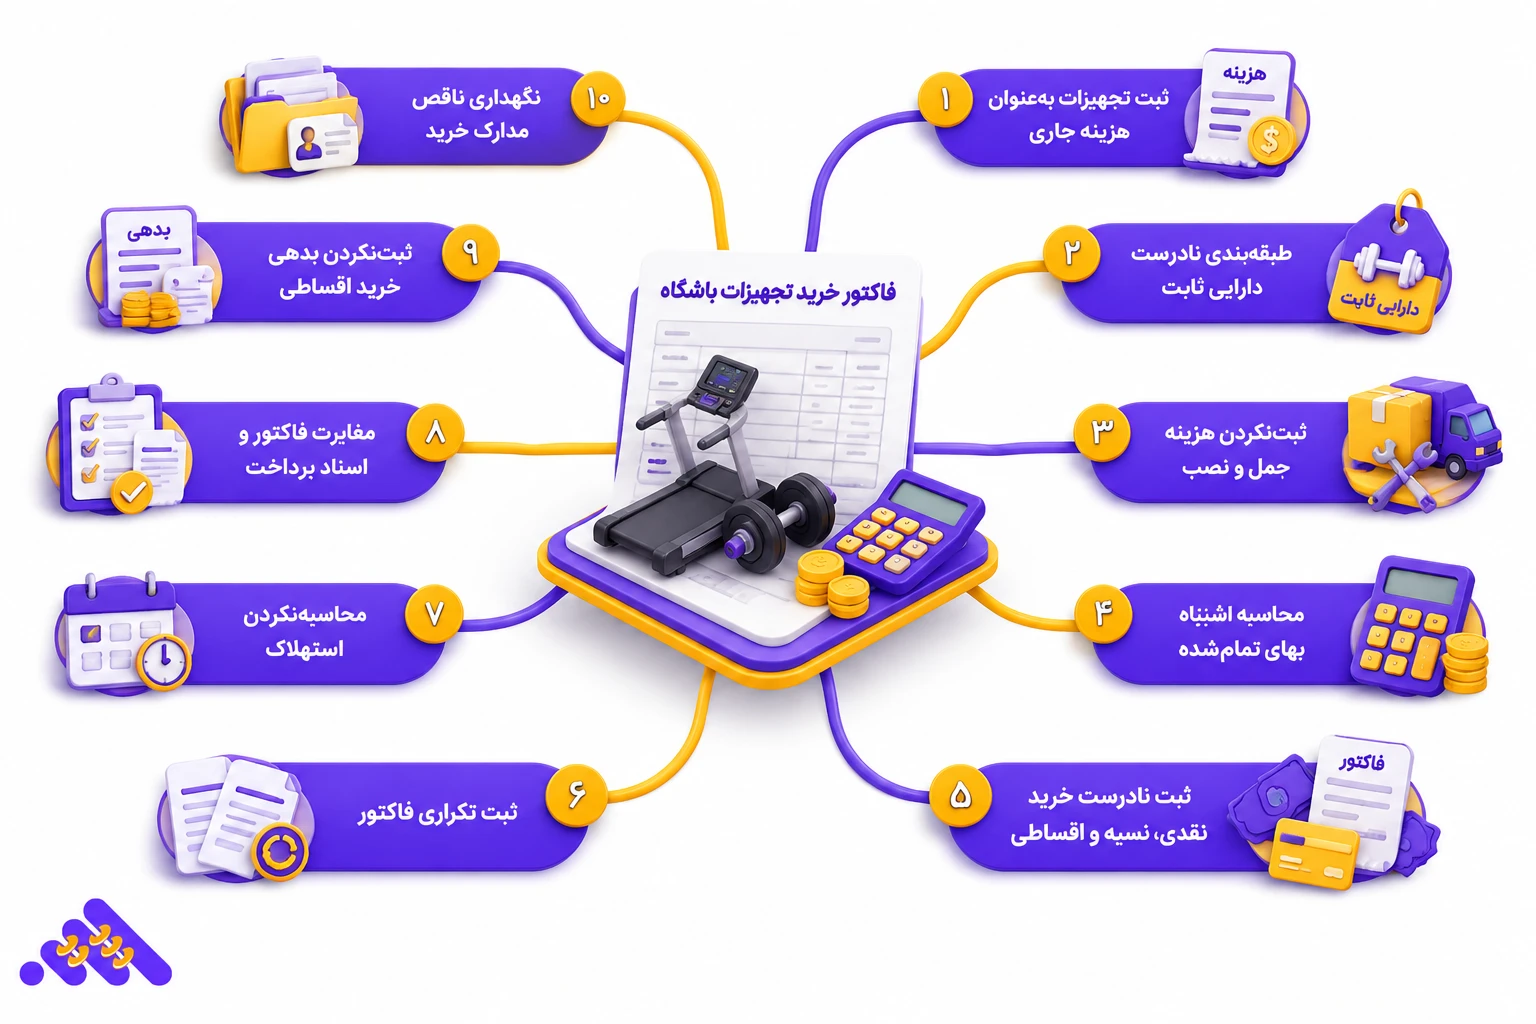
اشتباه در ثبت خرید دستگاه های بدنسازی می تواند باعث محاسبه نادرست هزینه ها، افزایش یا کاهش غیرواقعی سود و ایجاد مغایرت در گزارش های مالی شود. در حسابداری خرید تجهیزات باشگاه، توجه به ماهیت دارایی، شرایط پرداخت و مدارک خرید اهمیت زیادی دارد.
برای مثال، اگر مبلغ خرید یک دستگاه تردمیل چندساله به اشتباه در حساب هزینه جاری ثبت شود، ارزش دارایی های باشگاه کمتر از مقدار واقعی گزارش خواهد شد. همچنین ثبت نادرست بدهی فروشندگان می تواند پیگیری اقساط را دشوار کند. شناخت خطاهای زیر به حسابداران کمک می کند تا اطلاعات مالی تجهیزات را دقیق تر ثبت و کنترل کنند.
- ثبت تمام تجهیزات ورزشی به عنوان هزینه جاری
- طبقه بندی نادرست دارایی ثابت باشگاه
- ثبت نکردن هزینه حمل، نصب و راه اندازی دستگاه ها
- محاسبه اشتباه بهای تمام شده تجهیزات
- ثبت نادرست خریدهای نقدی، نسیه و اقساطی
- ثبت تکراری فاکتور دستگاه بدنسازی
- محاسبه نکردن استهلاک تجهیزات ورزشی
- مغایرت مبلغ فاکتور با اسناد پرداخت
- ثبت نکردن بدهی های مربوط به خرید اقساطی
- نگهداری ناقص مدارک خرید و اطلاعات فروشندگان
نقش نرم افزار حسابداری در ثبت و کنترل خرید تجهیزات باشگاه
ثبت منظم اطلاعات خرید تجهیزات ورزشی، کنترل پرداخت ها و نگهداری سوابق مالی، نقش مهمی در جلوگیری از مغایرت های حسابداری دارد. زمانی که باشگاه چندین دستگاه بدنسازی را از فروشندگان مختلف خریداری می کند، بررسی فاکتورها، مبالغ پرداخت شده و بدهی های باقی مانده بدون یک سیستم حسابداری منظم دشوار خواهد بود. همچنین دسترسی به اطلاعات دقیق، تصمیم گیری درباره هزینه خرید تجهیزات ورزشی را برای مدیران آسان تر می کند.
نرم افزار حسابداری 2hs حصین حاسب به عنوان یک راهکار حسابداری برای مجموعه های ورزشی مطرح است که می تواند به ساماندهی اطلاعات مالی و نظم بخشیدن به فرایندهای حسابداری باشگاه کمک کند. استفاده از چنین راهکاری، وابستگی به ثبت های پراکنده و فایل های جداگانه را کاهش می دهد و پیگیری اطلاعات مالی را منظم تر می کند.
در انتخاب بهترین نرم افزار حسابداری برای باشگاه، باید به تناسب امکانات آن با نیازهای مالی مجموعه توجه کرد. ثبت صحیح اسناد خرید، بررسی پرداخت ها و دسترسی به سوابق معاملات از معیارهای مهم ارزیابی یک سیستم حسابداری هستند. این موضوع به مدیران کمک می کند تا کنترل دقیق تری بر مخارج خرید و وضعیت مالی تجهیزات داشته باشند.
سخن پایانی
حسابداری خرید تجهیزات باشگاه زمانی دقیق و قابل اعتماد خواهد بود که تمام مراحل، از بررسی فاکتور و تعیین بهای تمام شده تا ثبت اسناد خرید و محاسبه استهلاک، به درستی انجام شوند. تفکیک دارایی های ثابت از هزینه های جاری، ثبت بدهی های اقساطی و نگهداری مدارک مالی نیز از بروز مغایرت در گزارش های حسابداری جلوگیری می کند. در این میان، استفاده از راهکارهایی مانند نرم افزار حسابداری 2hs حصین حاسب می تواند به ساماندهی اطلاعات مالی باشگاه کمک کند و بررسی سوابق خرید تجهیزات را برای مدیران و حسابداران منظم تر سازد.
سوالات متداول
-
آیا تجهیزات ورزشی که هنوز نصب نشده اند مشمول استهلاک می شوند؟
خیر، تا زمانی که دستگاه برای استفاده موردنظر آماده نشده باشد، استهلاک آن آغاز نمی شود. پس از تکمیل نصب و آماده شدن تجهیزات برای بهره برداری، محاسبه استهلاک مطابق روش تعیین شده شروع خواهد شد.
-
اگر دستگاه بدنسازی خریداری شده مرجوع شود، ثبت حسابداری آن چگونه اصلاح می شود؟
در صورت برگشت خرید، ثبت دارایی و بدهی یا وجه پرداختی باید متناسب با شرایط معامله اصلاح شود. اگر دستگاه قبلا مورد استفاده قرار گرفته باشد، بررسی استهلاک ثبت شده و سایر آثار حسابداری نیز ضروری است.
-
آیا فروش دستگاه بدنسازی قدیمی باید در حسابداری باشگاه ثبت شود؟
بله. هنگام فروش دستگاه، بهای تمام شده و استهلاک انباشته آن از حساب ها خارج می شود. سپس تفاوت مبلغ فروش با ارزش دفتری دستگاه، با رعایت استانداردهای مربوط، به عنوان سود یا زیان واگذاری شناسایی خواهد شد.
-
اگر تجهیزات باشگاه با پول شخصی مدیر خریداری شوند، سند حسابداری چگونه است؟
در صورتی که تجهیزات متعلق به باشگاه باشند، حساب دارایی مربوط بدهکار می شود. حساب بستانکار نیز با توجه به ماهیت معامله و ساختار حقوقی باشگاه می تواند حساب جاری شرکا، بدهی به مدیر یا آورده مالک باشد.
-
آیا خرید چند دستگاه ورزشی در یک فاکتور باید جداگانه ثبت شود؟
اگر دستگاه ها دارایی های مستقل با عمر مفید یا مشخصات متفاوت باشند، بهتر است اطلاعات و بهای تمام شده هر دستگاه جداگانه مشخص شود. این کار محاسبه استهلاک و پیگیری دارایی ها را آسان تر می کند.
-
تجهیزات ورزشی دست دوم در حسابداری چگونه ثبت می شوند؟
تجهیزات دست دوم در صورت احراز شرایط شناسایی دارایی، بر اساس بهای تمام شده خرید و مخارج مستقیم ضروری برای آماده سازی ثبت می شوند. عمر مفید باقی مانده دستگاه نیز باید متناسب با وضعیت فنی آن برآورد شود.
-
آیا خرید دستگاه بدنسازی باعث کاهش سود باشگاه در همان سال می شود؟
اگر دستگاه به عنوان دارایی ثابت شناسایی شود، کل مبلغ خرید در همان سال به عنوان هزینه ثبت نمی شود. در عوض، هزینه استهلاک مربوط به دوره در صورت سود و زیان شناسایی خواهد شد.


ارسال نظر