پیش دریافت و پیش پرداخت در حسابداری + ثبت سند
پیش پرداخت و پیش دریافت از جمله حسابهایی هستند که در بسیاری از معاملات روزمره شرکتها ایجاد میشوند؛ اما ثبت اشتباه پیش دریافت و پیش پرداخت در حسابداری میتواند باعث شود هزینهها یا درآمدها در دوره مالی نادرستی شناسایی شوند و در نتیجه، سود و زیان واقعی شرکت بهدرستی نمایش داده نشود.
اگر یک شرکت قبل از دریافت کالا یا خدمات مبلغی را پرداخت کند، با پیش پرداخت روبهرو هستیم و اگر قبل از تحویل کالا یا ارائه خدمت از مشتری وجهی دریافت کند، این مبلغ پیش دریافت محسوب میشود. بنابراین، صرف پرداخت یا دریافت وجه به این معنا نیست که هزینه یا درآمد همان لحظه شناسایی شود.
در این مقاله حصین حاسب از ابتدا با پیش دریافت و پیش پرداخت در حسابداری آشنا میشویم، ماهیت هرکدام را بررسی میکنیم و سپس سراغ ثبت سند پیش پرداخت، ثبت سند پیش دریافت، مثالهای کاربردی و نحوه تعدیل آنها در پایان دوره مالی میرویم تا بتوانید این معاملات را در حسابداری به شکل صحیح ثبت و اصلاح کنید.
پیش دریافت و پیش پرداخت در حسابداری چیست؟
در معاملات روزمره یک کسبوکار، گاهی وجه کالا یا خدمات قبل از تحویل کالا، انجام خدمت یا تحقق هزینه پرداخت یا دریافت میشود. در این شرایط با دو مفهوم مهم به نام پیش پرداخت و پیش دریافت مواجه هستیم.
پیش پرداخت زمانی اتفاق میافتد که واحد تجاری قبل از دریافت کالا یا خدمات، مبلغی را پرداخت کند. برای مثال، شرکتی اجاره سه ماه آینده دفتر خود را از قبل پرداخت میکند. این مبلغ در زمان پرداخت، لزوماً هزینه دوره جاری نیست و تا زمانی که منفعت آن دریافت نشده، در حساب پیش پرداخت ثبت میشود.
در مقابل، پیش دریافت زمانی ایجاد میشود که شرکت قبل از تحویل کالا یا ارائه خدمات، وجه آن را از مشتری دریافت کند. برای مثال، یک شرکت خدماتی مبلغ قرارداد سهماهه را در ابتدای قرارداد از مشتری دریافت میکند. تا زمانی که خدمت انجام نشده، این مبلغ درآمد قطعی شرکت محسوب نمیشود و در حساب پیش دریافت ثبت خواهد شد.
بنابراین، برای تشخیص این دو حساب میتوان یک قاعده ساده را در نظر گرفت:
- پیش پرداخت: ابتدا وجه را پرداخت میکنیم و بعد کالا، خدمت یا منفعت را دریافت میکنیم.
- پیش دریافت: ابتدا وجه را دریافت میکنیم و بعد کالا یا خدمت را به مشتری تحویل میدهیم.
نکته مهم این است که زمان جابهجایی وجه با زمان شناسایی درآمد یا هزینه یکسان نیست. همین موضوع باعث میشود ثبت صحیح پیش پرداخت و پیش دریافت برای ارائه درست وضعیت مالی و محاسبه سود و زیان اهمیت زیادی داشته باشد.
ماهیت پیش پرداخت و پیش دریافت
برای ثبت صحیح این معاملات، ابتدا باید ماهیت هر دو حساب را بشناسیم. ماهیت پیش پرداخت، دارایی است. زیرا شرکت مبلغی را پرداخت کرده اما هنوز کالا، خدمت یا منفعت اقتصادی مربوط به آن را دریافت نکرده است. بنابراین تا زمان تحقق هزینه، مبلغ پرداختشده بهعنوان پیش پرداخت در حسابها باقی میماند.
پس در پاسخ به سوال «پیش پرداخت دارایی است یا هزینه؟» باید گفت که پیش پرداخت در زمان پرداخت، معمولاً دارایی محسوب میشود. زمانی که کالا یا خدمت مربوطه دریافت و مصرف شود، مبلغ متناسب با آن از پیش پرداخت خارج شده و به هزینه منتقل میشود.
برای مثال، اگر شرکتی 120 میلیون تومان بابت اجاره 12 ماه آینده پرداخت کند، در زمان پرداخت کل مبلغ را نمیتوان هزینه همان ماه در نظر گرفت. سهم مربوط به هر ماه باید متناسب با دوره استفاده به هزینه منتقل شود.
در مقابل، ماهیت پیش دریافت، بدهی است. زیرا شرکت وجهی را از مشتری دریافت کرده اما هنوز تعهد خود، یعنی تحویل کالا یا ارائه خدمت، را انجام نداده است. بنابراین شرکت در برابر مشتری تعهد دارد و مبلغ دریافتشده تا زمان تحقق درآمد، بهعنوان پیش دریافت ثبت میشود.
| حساب | ماهیت اولیه | زمان انتقال |
| پیش پرداخت | دارایی | هنگام دریافت یا مصرف کالا و خدمت |
| پیش دریافت | بدهی | هنگام انجام تعهد و تحقق درآمد |

تفاوت پیش پرداخت و پیش دریافت چیست؟
مهمترین تفاوت پیش پرداخت و پیش دریافت در جهت جریان وجه و تعهد شرکت است. در پیش پرداخت، شرکت ابتدا وجه را پرداخت میکند و در آینده کالا، خدمت یا منفعت موردنظر را دریافت خواهد کرد؛ اما در پیش دریافت، شرکت ابتدا وجه را از مشتری میگیرد و در آینده باید کالا یا خدمت را ارائه کند. از نظر ماهیت حساب نیز این دو کاملاً متفاوت هستند:
پیش پرداخت → دارایی
پیش دریافت → بدهی
برای مثال، اگر شرکت مبلغ 50 میلیون تومان بابت خرید کالا به تامینکننده پرداخت کند، این مبلغ تا زمان دریافت کالا در حساب پیش پرداخت ثبت میشود.
اما اگر همان شرکت مبلغ 50 میلیون تومان از مشتری بابت سفارشی که هنوز تحویل نداده دریافت کند، مبلغ دریافتی در حساب پیش دریافت ثبت خواهد شد.
تفاوت دیگر این دو حساب، زمان شناسایی هزینه و درآمد است. پرداخت وجه بهتنهایی باعث ایجاد هزینه نمیشود و دریافت وجه نیز بهتنهایی به معنی تحقق درآمد نیست. هزینه زمانی شناسایی میشود که منفعت مربوط به پیش پرداخت مصرف شود و درآمد نیز زمانی شناسایی میشود که تعهد شرکت در قبال مشتری انجام شده باشد.
پیش پرداخت در حسابداری چیست؟
پیش پرداخت زمانی در حسابداری ایجاد میشود که یک شرکت یا کسبوکار، مبلغی را قبل از دریافت کالا، خدمات یا منفعت اقتصادی مربوط به آن پرداخت کند. به بیان ساده، اگر وجه امروز پرداخت شود اما کالا یا خدمت در آینده دریافت یا مصرف شود، مبلغ پرداختشده تا زمان تحقق معامله بهعنوان پیش پرداخت شناسایی میشود.
برای مثال، فرض کنید یک شرکت مبلغ 60 میلیون تومان بابت اجاره 6 ماه آینده دفتر خود پرداخت میکند. در زمان پرداخت، کل 60 میلیون تومان هزینه اجاره محسوب نمیشود؛ زیرا منفعت مربوط به این مبلغ هنوز بهطور کامل دریافت نشده است. بنابراین ابتدا مبلغ در حساب پیش پرداخت ثبت شده و با گذشت هر ماه، سهم مربوط به همان ماه به هزینه منتقل میشود.
پیش پرداخت میتواند مربوط به خرید کالا، دریافت خدمات، اجاره، بیمه، مالیات یا خرید دارایی باشد. نکته مهم این است که پرداخت وجه بهتنهایی به معنی تحقق هزینه نیست و زمان شناسایی هزینه باید بر اساس دریافت یا مصرف منفعت مربوط به آن تعیین شود.
انواع پیش پرداخت در حسابداری
پیش پرداختها با توجه به موضوع معامله انواع مختلفی دارند. از رایجترین آنها میتوان به پیش پرداخت خرید کالا، پیش پرداخت هزینه، پیش پرداخت خرید دارایی ثابت، پیش پرداخت بیمه، اجاره و مالیات اشاره کرد.
در پیش پرداخت خرید کالا، وجهی به فروشنده پرداخت میشود اما کالا هنوز تحویل نشده است. در این حالت مبلغ پرداختشده تا زمان دریافت کالا در حساب پیش پرداخت باقی میماند. در پیش پرداخت هزینه، مانند اجاره یا بیمه، مبلغ قبل از استفاده از خدمت پرداخت میشود. با سپری شدن مدت قرارداد و استفاده از خدمت، بخش مربوط به هر دوره از حساب پیش پرداخت خارج و به هزینه منتقل میشود.
پیش پرداخت خرید دارایی ثابت نیز زمانی اتفاق میافتد که شرکت بخشی از مبلغ خرید یک دارایی مانند ماشینآلات را قبل از تحویل آن پرداخت کند. نحوه ثبت و انتقال این مبلغ به حساب دارایی، به شرایط معامله و زمان تحویل و آماده بهرهبرداری شدن دارایی بستگی دارد.
پیش پرداخت دارایی است یا هزینه؟
پیش پرداخت در زمان پرداخت، دارایی محسوب میشود، نه هزینه. دلیل آن این است که شرکت در مقابل مبلغ پرداختشده هنوز کالا، خدمت یا منفعت اقتصادی مربوطه را بهطور کامل دریافت نکرده است.
بهعنوان مثال، اگر شرکتی در ابتدای فروردین 120 میلیون تومان بابت اجاره یکساله پرداخت کند، نمیتوان کل مبلغ را در همان فروردین بهعنوان هزینه ثبت کرد. در ابتدا مبلغ به حساب پیش پرداخت منتقل میشود و سپس متناسب با مدت استفاده، هر ماه بخشی از آن به هزینه اجاره تبدیل خواهد شد.
بنابراین، میتوان گفت:
پرداخت وجه → پیش پرداخت (دارایی) → دریافت یا مصرف منفعت → شناسایی هزینه
این موضوع اهمیت زیادی دارد؛ زیرا اگر کل مبلغ پیش پرداخت در زمان پرداخت بهعنوان هزینه ثبت شود، هزینههای یک دوره بیش از مقدار واقعی نشان داده شده و سود دوره نیز کمتر از میزان واقعی محاسبه خواهد شد.
پیش پرداخت در ترازنامه چگونه ثبت میشود؟
پیش پرداخت تا زمانی که کالا یا خدمت مربوط به آن دریافت یا مصرف نشده است، در ترازنامه بهعنوان دارایی نشان داده میشود. در مواردی که انتظار میرود این مبلغ طی چرخه عملیاتی یا در مدت کوتاهمدت مصرف شود، معمولاً در گروه داراییهای جاری ارائه میشود.
برای مثال، اگر شرکت 100 میلیون تومان بابت خدماتی که قرار است طی 10 ماه آینده دریافت کند پرداخت کرده باشد، مانده استفادهنشده پیش پرداخت در پایان هر دوره در بخش داراییها باقی میماند.
با تحقق هزینه، مبلغ مربوط از حساب پیش پرداخت کاهش پیدا کرده و به حساب هزینه منتقل میشود. در نتیجه، مانده پیش پرداخت در ترازنامه باید نشاندهنده منفعت دریافتنشده یا مصرفنشده در پایان دوره باشد.
پیش پرداخت هزینه، کالا و دارایی ثابت چه تفاوتی دارند؟
اگرچه هر سه مورد در زمان پرداخت میتوانند بهعنوان پیش پرداخت شناسایی شوند، اما نحوه تسویه و انتقال آنها متفاوت است. در پیش پرداخت هزینه، مانند اجاره یا بیمه، با استفاده از خدمت، مبلغ مربوط به هزینه منتقل میشود. برای نمونه، اگر مبلغ بیمه یکساله از ابتدا پرداخت شده باشد، هزینه بیمه بهصورت متناسب با دوره پوشش شناسایی خواهد شد.
در پیش پرداخت خرید کالا، مبلغ پرداختشده تا زمان تحویل کالا در حساب پیش پرداخت باقی میماند. پس از تحویل، بسته به ماهیت معامله، مبلغ پیش پرداخت با حساب فروشنده یا حساب مربوط به خرید و موجودی کالا تسویه میشود.
در پیش پرداخت خرید دارایی ثابت، مبلغ پرداختشده مربوط به خرید دارایی است و پس از تحقق شرایط معامله و تحویل دارایی، در فرآیند ثبت دارایی ثابت قرار میگیرد. بنابراین نباید آن را مانند یک هزینه جاری در صورت سود و زیان شناسایی کرد. در نتیجه، برای ثبت صحیح پیش پرداخت باید ابتدا مشخص شود وجه بابت چه چیزی، برای چه دورهای و در ازای دریافت چه منفعتی پرداخت شده است. این تشخیص، نحوه ثبت و زمان انتقال مبلغ از حساب پیش پرداخت به هزینه، موجودی کالا یا دارایی را تعیین میکند.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
پیش دریافت در حسابداری چیست؟
پیش دریافت زمانی ایجاد میشود که شرکت قبل از تحویل کالا یا ارائه خدمات، وجهی را از مشتری دریافت کند. این مبلغ در زمان دریافت، درآمد محسوب نمیشود؛ زیرا شرکت هنوز تعهد خود را انجام نداده است.
برای مثال، اگر شرکتی 100 میلیون تومان بابت خدمات سهماهه آینده دریافت کند، ابتدا این مبلغ بهعنوان پیش دریافت ثبت میشود و با ارائه خدمات، بهتدریج به درآمد منتقل خواهد شد.
انواع پیش دریافت در حسابداری
مهمترین انواع پیش دریافت عبارتاند از:
- پیش دریافت فروش کالا
- پیش دریافت خدمات
- پیش دریافت قرارداد و پیمان
- پیش دریافت بابت سفارش کالا یا خدمات
نحوه انتقال پیش دریافت به درآمد، به زمان تحویل کالا یا میزان خدمات ارائهشده بستگی دارد.
پیش دریافت دارایی است یا بدهی؟
پیش دریافت بدهی است، نه درآمد. چون شرکت در مقابل وجهی که دریافت کرده، هنوز به مشتری تعهد دارد.
بهطور ساده:
دریافت وجه ← پیش دریافت (بدهی) ← انجام تعهد ← شناسایی درآمد
بنابراین، دریافت پول بهتنهایی باعث شناسایی درآمد نمیشود.
پیش دریافت در ترازنامه
پیش دریافت به دلیل ماهیت بدهکار نبودن و تعهد شرکت به مشتری، در بخش بدهیهای ترازنامه گزارش میشود. اگر تعهد طی دوره کوتاهمدت انجام شود، معمولاً در گروه بدهیهای جاری قرار میگیرد.
پس مانده پیش دریافت در پایان دوره نشاندهنده مبلغی است که شرکت دریافت کرده اما هنوز در مقابل آن کالا یا خدمت ارائه نداده است.
پیش دریافت فروش، خدمات و پیمان چگونه است؟
در پیش دریافت فروش، مشتری قبل از تحویل کالا مبلغی را پرداخت میکند و این مبلغ تا زمان تحقق فروش، درآمد محسوب نمیشود. در پیش دریافت خدمات نیز وجه دریافتی ابتدا بهعنوان پیش دریافت ثبت شده و با انجام خدمات، متناسب با میزان خدمت ارائهشده به درآمد منتقل میشود. در قراردادهای پیمانکاری هم پیشدریافت تا زمان تحقق شرایط شناسایی درآمد باقی میماند و با پیشرفت کار، مبلغ مربوط به درآمد منتقل میشود.
در همه این موارد یک اصل مهم وجود دارد: دریافت وجه با تحقق درآمد یکسان نیست؛ درآمد زمانی شناسایی میشود که کالا تحویل یا خدمت و تعهد مربوط انجام شده باشد.
ثبت حسابداری پیش پرداخت و پیش دریافت
در ثبت حسابداری، پیش پرداخت و پیش دریافت ماهیت متفاوتی دارند. پیش پرداخت در ابتدا دارایی و پیش دریافت در ابتدا بدهی محسوب میشود؛ بنابراین پرداخت یا دریافت وجه، بهتنهایی باعث شناسایی هزینه یا درآمد نمیشود.
ثبت سند پیش پرداخت چگونه است؟
هنگام پرداخت پیشپرداخت، حساب پیش پرداخت بدهکار و بانک یا صندوق بستانکار میشود. برای مثال، اگر شرکت 50 میلیون تومان بابت خرید کالا پیشپرداخت کند:
پیش پرداخت خرید: 50 میلیون تومان بدهکار
بانک: 50 میلیون تومان بستانکار
پس از دریافت کالا، مبلغ پیشپرداخت با حساب فروشنده یا حساب مربوط به خرید تسویه میشود.
ثبت سند پیش دریافت چگونه است؟
هنگام دریافت وجه از مشتری قبل از تحویل کالا یا ارائه خدمات، بانک یا صندوق بدهکار و پیش دریافت بستانکار میشود. برای مثال، اگر شرکت 80 میلیون تومان پیش از ارائه خدمات دریافت کند:
بانک: 80 میلیون تومان بدهکار
پیش دریافت: 80 میلیون تومان بستانکار
پس از انجام خدمت، مبلغ تحققیافته از پیش دریافت خارج و به درآمد منتقل میشود.
ثبت پیش پرداخت و پیش دریافت با مثالهای واقعی
در این بخش، ثبت حسابداری پیش پرداخت و پیش دریافت را با مثالهای ساده و عددی بررسی میکنیم تا مشخص شود هنگام پرداخت یا دریافت وجه، کدام حساب بدهکار و کدام حساب بستانکار میشود و در زمان تحقق هزینه یا درآمد چه تغییری در حسابها ایجاد خواهد شد.
مثال ثبت پیش پرداخت خرید کالا؛ از پرداخت وجه تا دریافت کالا
فرض کنید شرکت 100 میلیون تومان بابت خرید کالا به فروشنده پیشپرداخت میکند. در زمان پرداخت، چون کالا هنوز دریافت نشده، مبلغ بهعنوان پیش پرداخت ثبت میشود. ثبت سند:
پیش پرداخت خرید: 100 میلیون تومان بدهکار
بانک: 100 میلیون تومان بستانکار
پس از تحویل کالا، مبلغ پیش پرداخت با حساب فروشنده یا حساب مربوط به معامله تسویه میشود.
مثال ثبت پیش پرداخت هزینه؛ از پرداخت تا شناسایی هزینه
شرکت 60 میلیون تومان بابت اجاره 6 ماه آینده پرداخت میکند. در زمان پرداخت، کل مبلغ هزینه محسوب نمیشود و به حساب پیش پرداخت اجاره منتقل میشود. ثبت اولیه:
پیش پرداخت اجاره: 60 میلیون تومان بدهکار
بانک: 60 میلیون تومان بستانکار
اگر سهم هر ماه 10 میلیون تومان باشد، در پایان هر ماه:
هزینه اجاره: 10 میلیون تومان بدهکار
پیش پرداخت اجاره: 10 میلیون تومان بستانکار
به این ترتیب فقط هزینه مربوط به همان ماه در سود و زیان شناسایی میشود.
مثال ثبت پیش پرداخت خرید دارایی ثابت؛ از پیشپرداخت تا ثبت دارایی
فرض کنید شرکت برای خرید یک دستگاه، 200 میلیون تومان پیشپرداخت میکند. چون دستگاه هنوز تحویل نشده، مبلغ در ابتدا بهعنوان پیش پرداخت خرید دارایی ثابت ثبت میشود.
ثبت سند:
پیش پرداخت خرید دارایی ثابت: 200 میلیون تومان بدهکار
بانک: 200 میلیون تومان بستانکار
پس از تحویل و نهایی شدن خرید، مبلغ پیش پرداخت با حساب دارایی ثابت تسویه میشود.
ثبت پیش دریافت با مثالهای واقعی
در پیش دریافت، شرکت قبل از تحویل کالا یا ارائه خدمت وجه را از مشتری دریافت میکند. بنابراین مبلغ دریافتی ابتدا بدهی محسوب میشود و تنها پس از انجام تعهد، بخش تحققیافته به درآمد منتقل خواهد شد.
مثال ثبت پیش دریافت فروش؛ قبل و بعد از تحویل کالا
شرکت 70 میلیون تومان از مشتری بابت کالایی که هنوز تحویل نداده دریافت میکند. ثبت زمان دریافت وجه:
بانک: 70 میلیون تومان بدهکار
پیش دریافت فروش: 70 میلیون تومان بستانکار
پس از تحویل کالا و تحقق فروش، پیش دریافت طبق مبلغ معامله تسویه میشود.
مثال ثبت پیش دریافت خدمات؛ شناسایی درآمد بهصورت مرحلهای
شرکت بابت یک قرارداد خدماتی 120 میلیون تومان در ابتدای قرارداد دریافت میکند. چون خدمات هنوز ارائه نشده، کل مبلغ درآمد محسوب نمیشود. ثبت اولیه:
بانک: 120 میلیون تومان بدهکار
پیش دریافت خدمات: 120 میلیون تومان بستانکار
اگر در ماه اول 20 میلیون تومان از خدمات ارائه شود:
پیش دریافت خدمات: 20 میلیون تومان بدهکار
درآمد خدمات: 20 میلیون تومان بستانکار
مانده پیش دریافت در ماههای بعد نیز متناسب با خدمات انجامشده به درآمد منتقل میشود.
مثال ثبت پیش دریافت قرارداد و پیمان؛ از دریافت وجه تا تحقق درآمد
فرض کنید یک پیمانکار 300 میلیون تومان از کارفرما پیش دریافت میکند. تا زمانی که شرایط شناسایی درآمد فراهم نشده، این مبلغ درآمد پیمان محسوب نمیشود. ثبت اولیه:
بانک: 300 میلیون تومان بدهکار
پیش دریافت پیمان: 300 میلیون تومان بستانکار
با انجام کار و تحقق درآمد، مبلغ مربوط به بخش انجامشده از حساب پیش دریافت خارج و طبق شرایط قرارداد و ضوابط شناسایی درآمد ثبت میشود. بنابراین، مبلغ پیش دریافتشده را نباید صرفاً به دلیل دریافت وجه، درآمد قطعی در نظر گرفت.
آموزش نحوه اصلاح حساب پیش پرداخت و پیش دریافت
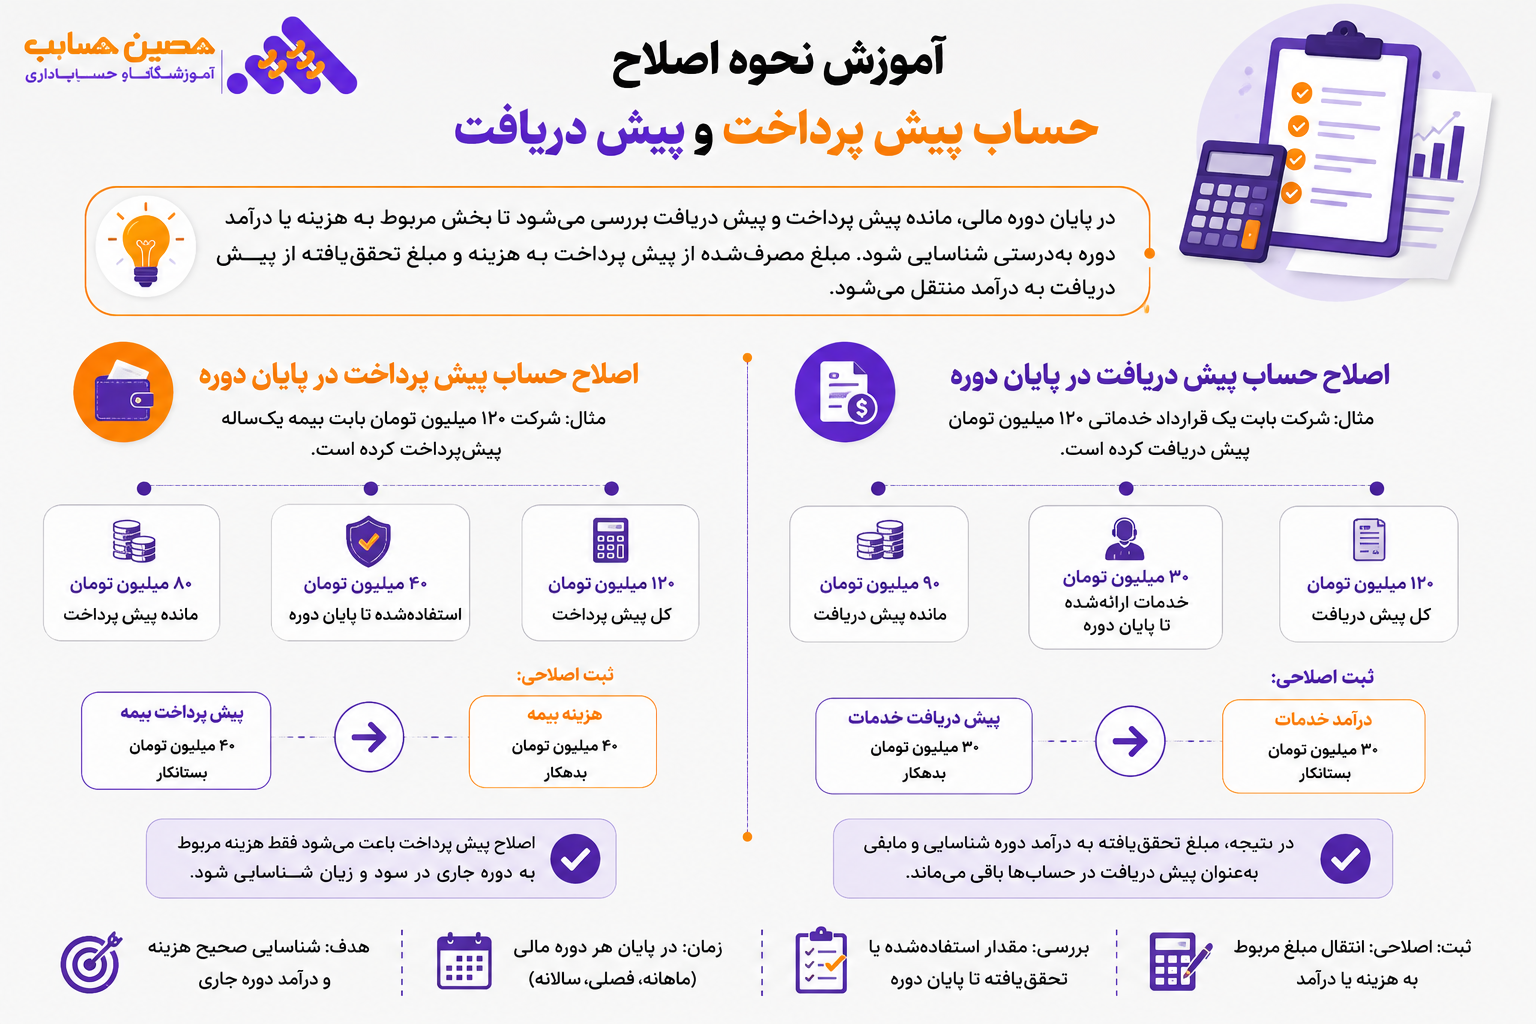
در پایان دوره مالی باید مانده پیش پرداخت و پیش دریافت بررسی شود تا بخش مربوط به هزینه یا درآمد دوره بهدرستی شناسایی شود. اگر بخشی از پیش پرداخت در طول دوره مصرف شده باشد، باید از حساب پیش پرداخت خارج و به هزینه منتقل شود. همچنین هر مقدار از پیش دریافت که بابت کالا یا خدمات ارائهشده تحقق پیدا کرده، باید از حساب پیش دریافت خارج و به درآمد منتقل شود.
اصلاح حساب پیش پرداخت در پایان دوره
فرض کنید شرکت 120 میلیون تومان بابت بیمه یکساله پیشپرداخت کرده است. اگر تا پایان دوره 40 میلیون تومان از خدمات بیمه استفاده شده باشد، این مبلغ باید به هزینه بیمه منتقل شود و 80 میلیون تومان باقیمانده همچنان بهعنوان پیش پرداخت در حسابها ثبت شود. ثبت اصلاحی:
هزینه بیمه: 40 میلیون تومان بدهکار
پیش پرداخت بیمه: 40 میلیون تومان بستانکار
بنابراین، اصلاح پیش پرداخت باعث میشود فقط هزینه مربوط به دوره جاری در سود و زیان شناسایی شود.
اصلاح حساب پیش دریافت در پایان دوره
در مورد پیش دریافت نیز باید مشخص شود چه مقدار از کالا یا خدمات تا پایان دوره به مشتری ارائه شده است. مبلغ مربوط به بخش تحققیافته از پیش دریافت خارج و به درآمد منتقل میشود. برای مثال، اگر شرکت بابت یک قرارداد خدماتی 120 میلیون تومان پیش دریافت کرده و تا پایان دوره 30 میلیون تومان از خدمات را ارائه داده باشد:
پیش دریافت خدمات: 30 میلیون تومان بدهکار
درآمد خدمات: 30 میلیون تومان بستانکار
در نتیجه، 30 میلیون تومان بهعنوان درآمد دوره شناسایی و 90 میلیون تومان باقیمانده همچنان بهعنوان پیش دریافت در حسابها باقی میماند. اگر برای ثبت و اصلاح سندها نیاز به آموزش بیشتر دارید اینجا در بهترین آموزشگاه حسابداری تمام نکات به شما آمورش داده خواهد شد.
استهلاک پیش دریافت و شناسایی درآمد چیست؟
منظور از استهلاک پیش دریافت، انتقال تدریجی مبلغ پیش دریافت به حساب درآمد متناسب با میزان کالا یا خدماتی است که شرکت در طول دوره ارائه کرده است. این کار باعث میشود درآمد هر دوره در زمان تحقق آن شناسایی شود، نه صرفاً در زمان دریافت وجه.
زمان تبدیل پیش دریافت به درآمد
پیش دریافت زمانی به درآمد تبدیل میشود که شرکت تعهد خود را انجام داده باشد. در قراردادهای خدماتی که خدمت بهصورت دورهای ارائه میشود، درآمد معمولاً متناسب با خدمات ارائهشده در هر دوره شناسایی میشود. برای مثال، اگر شرکت بابت یک قرارداد 6 ماهه مبلغ 60 میلیون تومان پیش دریافت کند و خدمات در هر ماه بهصورت مساوی ارائه شود، در پایان هر ماه 10 میلیون تومان از پیش دریافت به درآمد منتقل میشود.
برای محاسبه مبلغ قابل انتقال به درآمد، باید میزان خدمت یا تعهد انجامشده مشخص شود. اگر درآمد بهصورت مساوی طی مدت قرارداد تحقق پیدا کند، میتوان از این روش استفاده کرد:
مبلغ پیش دریافت ÷ مدت قرارداد = درآمد قابل شناسایی هر دوره
مثلاً برای پیش دریافت 60 میلیون تومانی یک قرارداد 6 ماهه:
60 ÷ 6 = 10 میلیون تومان درآمد ماهانه
ثبت حسابداری هر ماه:
پیش دریافت: 10 میلیون تومان بدهکار
درآمد خدمات: 10 میلیون تومان بستانکار
به این ترتیب، با انجام کامل تعهد، کل پیش دریافت به درآمد منتقل میشود و مانده حساب پیش دریافت به صفر میرسد.
در کانالِ ما عضو شو
جدیدترین آموزشها و فرصتهای شغلیِ حسابداری را زودتر از همه دریافت کن.
تفاوت پیش پرداخت، پیش دریافت، علیالحساب و مساعده
پیش پرداخت، پیش دریافت، علیالحساب و مساعده با وجود شباهت ظاهری، از نظر هدف پرداخت یا دریافت، ماهیت حسابداری و زمان تسویه با یکدیگر تفاوت دارند. شناخت این تفاوتها از ثبت اشتباه مبالغ در حساب هزینه، درآمد، دارایی یا بدهی جلوگیری میکند.
| مورد | تعریف ساده | ماهیت معمول | زمان تسویه |
| پیش پرداخت | پرداخت وجه قبل از دریافت کالا یا خدمت | دارایی | هنگام دریافت کالا یا مصرف خدمت |
| پیش دریافت | دریافت وجه قبل از ارائه کالا یا خدمت | بدهی | هنگام انجام تعهد |
| علیالحساب | مبلغی که بابت یک معامله یا هزینه، قبل از تسویه نهایی پرداخت یا دریافت میشود | بسته به نوع معامله | پس از مشخص شدن مبلغ قطعی |
| مساعده | مبلغی که معمولاً به کارکنان پیش از زمان پرداخت حقوق یا بابت نیاز مشخص پرداخت میشود | مطالبات از کارکنان | هنگام کسر یا تسویه از حقوق |
تفاوت اصلی: پیش پرداخت مربوط به دریافت آینده کالا یا خدمت است، پیش دریافت مربوط به تعهد آینده شرکت است، علیالحساب تا تعیین مبلغ نهایی قابل تسویه باقی میماند و مساعده معمولاً به پرداختی مرتبط با کارکنان گفته میشود.
پیش پرداخت و پیش دریافت در حسابداری دولتی
در حسابداری دولتی نیز پیش پرداخت و پیش دریافت برای ثبت مبالغی که قبل از تحقق کامل معامله یا تعهد پرداخت یا دریافت میشوند، کاربرد دارند؛ اما نحوه ثبت و کنترل آنها میتواند تابع قوانین، مقررات مالی و دستورالعملهای دستگاههای دولتی باشد.
پیش پرداخت در حسابداری دولتی
در دستگاههای دولتی، پیش پرداخت معمولاً مبلغی است که پیش از انجام کامل تعهد یا دریافت کالا و خدمات، طبق قرارداد و مقررات مربوط به طرف معامله پرداخت میشود. این مبلغ تا زمان دریافت کالا، خدمت یا تحقق شرایط لازم، بهعنوان پیش پرداخت پیگیری و در حسابها نگهداری میشود. پس از انجام تعهد، پیش پرداخت با حساب مربوط تسویه خواهد شد.
پیش دریافت در حسابداری دولتی
پیش دریافت در حسابداری دولتی به مبالغی گفته میشود که دستگاه دولتی قبل از ارائه کالا یا خدمت یا تحقق کامل یک درآمد، دریافت میکند. این مبلغ تا زمان تحقق درآمد در حساب مربوط نگهداری میشود و پس از فراهم شدن شرایط شناسایی، به حساب درآمد منتقل خواهد شد.
بنابراین، در حسابداری دولتی نیز اصل مهم این است که زمان دریافت یا پرداخت وجه الزاماً با زمان تحقق درآمد یا هزینه یکسان نیست و ثبت حسابها باید مطابق مقررات مالی مربوط انجام شود.
اشتباهات رایج در ثبت پیش پرداخت و پیش دریافت
ثبت اشتباه پیش پرداخت و پیش دریافت میتواند باعث شود مبلغ هزینه یا درآمد در دوره نادرست شناسایی شود و در نتیجه سود و زیان و مانده حسابها دقیق نباشد. چند اشتباه در این زمینه بیشتر از سایر موارد اتفاق میافتد.
اشتباه در تشخیص ماهیت حساب
اولین اشتباه، تشخیص نادرست ماهیت حساب است. پیش پرداخت در زمان پرداخت ماهیت دارایی دارد، در حالی که پیش دریافت ماهیت بدهی دارد. اگر این دو با هزینه یا درآمد اشتباه گرفته شوند، ثبتهای حسابداری و صورتهای مالی دچار مغایرت میشوند.
ثبت پیش پرداخت بهعنوان هزینه
پرداخت وجه بهتنهایی به معنی تحقق هزینه نیست. برای مثال، اگر شرکت هزینه بیمه یکسال آینده را از ابتدا پرداخت کند، نباید کل مبلغ را همان ابتدا هزینه ثبت کرد. مبلغ ابتدا بهعنوان پیش پرداخت ثبت شده و متناسب با مدت استفاده، به هزینه منتقل میشود.
ثبت پیش دریافت بهعنوان درآمد
دریافت وجه از مشتری نیز لزوماً به معنی تحقق درآمد نیست. اگر مشتری قبل از دریافت کالا یا خدمات مبلغی پرداخت کرده باشد، وجه دریافتی باید ابتدا بهعنوان پیش دریافت ثبت شود و پس از انجام تعهد، مبلغ مربوط به درآمد منتقل شود.
فراموش کردن اصلاحات پایان دوره
یکی از اشتباهات مهم، باقی گذاشتن مانده پیش پرداخت یا پیش دریافت بدون بررسی در پایان دوره مالی است. در پایان دوره باید مشخص شود چه مقدار از پیش پرداخت مصرف شده و چه مقدار از پیش دریافت به درآمد تبدیل شده است تا حسابها و سود و زیان بهدرستی گزارش شوند.
ثبت پیش پرداخت و پیش دریافت در نرمافزار حسابداری
در نرمافزار حسابداری نیز منطق ثبت پیش پرداخت و پیش دریافت مانند ثبت دستی است؛ یعنی ابتدا باید ماهیت معامله و زمان تحقق هزینه یا درآمد مشخص شود. سپس سند اولیه و در صورت نیاز، سند اصلاحی ثبت شود.
ثبت سند پیش پرداخت در نرمافزار
برای ثبت پیش پرداخت، ابتدا حساب مربوط به پیش پرداخت انتخاب و مبلغ در بخش بدهکار ثبت میشود؛ سپس حساب بانک، صندوق یا طرف حساب مربوط بهعنوان بستانکار ثبت خواهد شد.
پس از دریافت کالا یا خدمت، باید پیش پرداخت با حساب مربوط تسویه یا مبلغ مصرفشده به هزینه منتقل شود.
ثبت سند پیش دریافت در نرمافزار
در زمان دریافت وجه پیش از تحویل کالا یا ارائه خدمات، حساب بانک یا صندوق بدهکار و حساب پیش دریافت بستانکار میشود.
پس از انجام تعهد، مبلغ تحققیافته از حساب پیش دریافت خارج و به حساب درآمد منتقل خواهد شد.
اصلاح و کنترل مانده حسابها در نرمافزار
در پایان هر دوره، مانده حسابهای پیش پرداخت و پیش دریافت باید بررسی شود. کنترل قراردادها، فاکتورها، رسیدهای پرداخت و دریافت و میزان کالا یا خدمات دریافتشده یا ارائهشده کمک میکند مبلغ صحیح در حسابها باقی بماند.
همچنین باید بررسی شود که پیش پرداختهای مصرفشده به هزینه و پیش دریافتهای تحققیافته به درآمد منتقل شده باشند. این کنترل از باقی ماندن ماندههای غیرواقعی و اشتباه در گزارشهای مالی جلوگیری میکند.
جمعبندی پیش دریافت و پیش پرداخت در حسابداری
پیش پرداخت و پیش دریافت از حسابهای مهمی هستند که ثبت صحیح آنها مستقیماً بر هزینه، درآمد، سود و زیان و صورتهای مالی اثر میگذارد. پیش پرداخت در زمان پرداخت معمولاً ماهیت دارایی دارد و زمانی که کالا یا خدمت دریافت و مصرف شود، به هزینه یا حساب مربوط منتقل میشود. در مقابل، پیش دریافت در زمان دریافت وجه ماهیت بدهی دارد و پس از انجام تعهد، مبلغ مربوط به درآمد منتقل خواهد شد.
برای جلوگیری از اشتباه، کافی است همیشه این اصل را در نظر داشته باشید: پرداخت وجه لزوماً هزینه نیست و دریافت وجه لزوماً درآمد نیست. زمان تحقق کالا، خدمات، هزینه یا درآمد تعیین میکند مبلغ در نهایت در کدام حساب ثبت شود.
سوالات متداول
-
ثبت پیشپرداخت اجاره چگونه انجام میشود؟
اگر اجاره چند ماه را از قبل پرداخت کنید، ابتدا مبلغ در حساب پیشپرداخت اجاره ثبت میشود. سپس هر ماه، سهم همان ماه از پیشپرداخت به هزینه اجاره منتقل میشود.
-
آیا پیشپرداخت را باید همان ابتدا هزینه ثبت کرد؟
خیر، اگر مبلغ پرداختی مربوط به دورههای آینده باشد، ابتدا بهعنوان پیشپرداخت ثبت میشود. سپس متناسب با زمان استفاده، به حساب هزینه منتقل خواهد شد.
-
اگر مشتری فقط بخشی از مبلغ فاکتور را پیشپرداخت کرده باشد چه کنیم؟
مبلغ دریافتشده ابتدا بهعنوان پیشدریافت ثبت میشود و هنگام صدور فاکتور با بدهی مشتری تسویه خواهد شد. مابقی مبلغ فاکتور بهعنوان طلب از مشتری باقی میماند.
-
اگر پیشدریافت مشتری را برگردانیم چه ثبتی بزنیم؟
در زمان استرداد وجه، حساب پیشدریافت مشتری بدهکار و حساب بانک یا صندوق بستانکار میشود. با این ثبت، بدهی شرکت به مشتری بابت پیشدریافت تسویه میشود.
-
پیشدریافت و پیشپرداخت در ترازنامه کجا قرار میگیرند؟
پیشدریافت معمولاً در بخش بدهیها و پیشپرداخت در بخش داراییها نمایش داده میشود. دلیل آن، تفاوت ماهیت این دو حساب است.
-
ثبت سند پیش پرداخت چگونه است؟
در ثبت اولیه، حساب پیش پرداخت بدهکار و بانک، صندوق یا حساب مربوط بستانکار میشود. پس از دریافت کالا یا خدمت، مبلغ پیش پرداخت طبق ماهیت معامله تسویه یا به حساب مربوط منتقل میشود.
-
آیا پیش پرداخت باید در پایان سال اصلاح شود؟
بله، اگر بخشی از پیش پرداخت در طول دوره مصرف شده باشد، باید مبلغ مصرفشده به هزینه یا حساب مربوط منتقل شود. ماندهای که هنوز مصرف نشده، بهعنوان پیش پرداخت در حسابها باقی میماند.
-
با پیش دریافت باقیمانده در پایان سال چه کنیم؟
باید بررسی شود چه مقدار از تعهد شرکت تا پایان سال انجام شده است. بخش تحققیافته به درآمد منتقل میشود و مبلغ مربوط به تعهدات انجامنشده همچنان بهعنوان پیش دریافت باقی میماند.
-
آیا علیالحساب با پیش پرداخت یکی است؟
خیر. پیش پرداخت بابت دریافت کالا، خدمات یا منفعت مشخص در آینده پرداخت میشود؛ اما علیالحساب معمولاً مبلغی موقت است که تا مشخص شدن مبلغ یا وضعیت نهایی معامله باید تسویه شود. بنابراین این دو مفهوم را نباید بدون بررسی ماهیت معامله به جای یکدیگر ثبت کرد.



ارسال نظر