
استانداردهای حسابداری + دانلود فایل ضمیمه pdf
استانداردهای حسابداری مجموعه ای از اصول، قواعد، استانداردها و رویه هایی هستند که برای گزارش دهی دقیق از اوضاع مالی یک مجموعه یا سازمان تعریف میشوند. مقامات قانونی از طریق این استانداردها شفافیت مالی یک سازمان را میفهمند و سرمایه گذاران نیز بهتر میتوانند به آن شرکت اعتماد کنند. لذا برای بهبود افزایش اعتبار کسب و کار خود، یادگیری و آشنایی با این استانداردها امری ضروری است.
در این مقاله از حصین حاسب می خواهیم در مورد جدیدترین استانداردها به طور مفصل توضیح دهیم. در پایان فایل مربوط به این استانداردها را نیز میتوانید دانلود کنید. همچنین برای مشاهده استانداردهای حسابرسی و دانلود فایل pdf آنها میتوانید مقاله مربوط در لینک زیر را ببینید.
اگربرای مطالعه کل مقاله فرصت ندارید خلاصه مقاله استاندارد های حسابداری را در فایل تصویری زیر ببینید.
تعریف استاندارد حسابداری
استاندارد حسابداری مجموعهای از شیوهها و سیاستهایی است که برای سیستمبندی حسابداری و سایر عملکردهای حسابداری در بین شرکتها و در طول زمان استفاده میشود و اساس سیاست ها و رویه های حسابداری مالی را تعریف می کند.
بانکها، سرمایه گذاران و مراکز نظارتی برای اطمینان از دقیق بودن اطلاعات مربوط به یک سازمان تجاری، روی استانداردهای حسابداری حساب میکنند.
این استانداردها شامل یک چارچوب از قوانین و رهنمودهایی هستند که برای مواردی از تصویر مالی یک واحد تجاری مانند اندازه گیری دارایی ها، بدهی ها، درآمدها، هزینه ها، حقوق صاحبان سهام و بطور کلی ارزیابی عملکرد مالی و سایر موارد مرتبط با حسابداری و گزارشات مالی اعمال می شود.
استانداردهای حسابداری معمولا شامل 3 بخش شرح مسئله، بحث و استدلال و نهایتا ارایه راهکار مطلوب در راستای تصمیم گیری جهت رفع مشکلات موجود در حسابداری هستند.
کاربرد استانداردهای حسابداری
تمامی واحدهای تجاری انتفاعی (بخش خصوصی یا عمومی) در مورد صورت های مالی خود از استانداردهای حسابداری استفاده می کنند. در مورد واحدهای تجاری غیر انتفاعی نیز این استانداردها با اعمال یکسری تعدیلات بکار می رود.
کمیته تدوین استانداردهای حسابداری در ایران
در ایران، سازمان حسابرسی مرجع اصلی تدوین و انتشار استانداردهای حسابداری است. کمیته تدوین استاندارد حسابداری در سال 1371 با هدف تدوین استانداردهای حسابداری ملی ایران فعالیت خود را آغاز کرد. این کمیته در ابتدا با عنوان کمیته تدوین رهنمودهای حسابداری فعالیت میکرد و پس از طی مراحل اولیه، عنوان آن به کمیته تدوین استانداردهای حسابداری تغییر یافت.
وظیفه این کمیته، بررسی موضوعات و نیازهای گزارشگری مالی، انجام تحقیقات لازم، تهیه و بازنگری پیشنویس استانداردهای حسابداری و بررسی نظرات کارشناسان و صاحبنظران درباره پیشنویسهاست. پس از طی مراحل بررسی و تصویب، استانداردهای نهایی منتشر و لازمالاجرا میشوند.
نخستین مجموعه استانداردهای حسابداری ایران در سالهای فعالیت این کمیته تدوین شد و استانداردهای شماره 1 تا 22 برای صورتهای مالی دورههایی که از ابتدای سال 1380 آغاز میشدند، لازمالاجرا شدند. در سالهای بعد نیز استانداردهای جدید تدوین و برخی استانداردهای قبلی تجدیدنظر شدند.
فرآیند تدوین استانداردهای حسابداری؛ گامی بهسوی شفافیت مالی
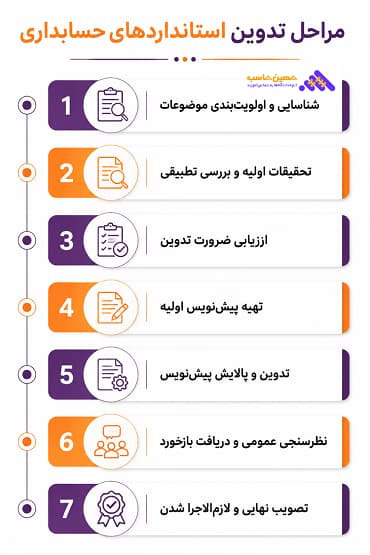
تدوین استانداردهای حسابداری، فرآیندی دقیق و نظاممند است که هدف آن ایجاد گزارشهای مالی شفاف، قابل اتکا و یکپارچه برای تمامی ذینفعان است. این فرآیند شامل مراحل مختلفی است که با همکاری کارشناسان، نهادهای نظارتی و جامعه حسابداری انجام میشود.
در ادامه، این مراحل را بهصورت خلاصه شرح دادهایم:
1. شناسایی و اولویتبندی موضوعات:
نخستین گام، تشخیص نیاز به تدوین یا بازنگری استانداردهاست. کمیتههای تخصصی، موضوعات پیشنهادی را بر اساس نیازهای بازار، تغییرات قانونی، پیشرفتهای فناورانه یا چالشهای گزارشگری مالی بررسی و اولویتبندی میکنند. این مرحله، مبنای ورود به تحقیقات جامعتر را فراهم میآورد.
2. تحقیقات اولیه و بررسی تطبیقی:
پس از اولویتبندی، کارشناسان به تحقیق و گردآوری اطلاعات میپردازند. این مرحله شامل مطالعه استانداردهای بینالمللی (مانند IFRS) و رویههای کشورهای پیشرو در حسابداری، همچنین بررسی قوانین و مقررات داخلی و استانداردهای موجود در کشور است تا از انطباق پیشنهادات با شرایط بومی اطمینان حاصل شود.
3. ارزیابی ضرورت تدوین:
با تحلیل دادههای جمعآوریشده، ضرورت تدوین استاندارد جدید یا اصلاح استانداردهای پیشین مورد ارزیابی قرار میگیرد. در این مرحله، با برگزاری جلسات مشورتی و تبادل نظر با حسابداران، مدیران مالی و سایر متخصصان، تصمیم نهایی در خصوص ادامه فرآیند یا توقف آن اتخاذ میشود.
4. تهیه پیشنویس اولیه:
در صورت تایید ضرورت، گروهی از کارشناسان نسبت به تهیه پیشنویس اولیه استاندارد اقدام میکنند. این پیشنویس، بر اساس تحقیقات انجامشده، استانداردهای بینالمللی و الزامات داخلی، چارچوب کلی و اصول پیشنهادی استاندارد را تدوین میکند.
5. تدوین و پالایش پیشنویس:
پیشنویس اولیه توسط کمیته تدوین مورد بررسی دقیق قرار گرفته و اصلاحات لازم برای ارتقاء دقت فنی، انطباق قانونی و امکانسنجی اجرایی آن در محیط اقتصادی کشور اعمال میشود. این مرحله منجر به تهیه نسخهای منسجمتر و کاملتر از استاندارد پیشنهادی میگردد.
6. نظرسنجی عمومی و دریافت بازخورد:
پیشنویس استاندارد جهت دریافت نظرات و بازخوردهای جامعه حسابداری و سایر ذینفعان، بهصورت عمومی منتشر میشود. این بازخوردها از طریق کانالهای مختلف جمعآوری و مورد بررسی قرار میگیرند تا در صورت نیاز، اصلاحات تکمیلی در پیشنویس اعمال گردد. سپس، پیشنویس برای بررسیهای نهایی به کمیتههای اجرایی ارسال میشود.
7. تصویب نهایی و لازمالاجرا شدن:
در آخرین مرحله، پیشنویس نهایی توسط کمیته اجرایی و سپس مجمع عمومی سازمان مربوطه بررسی و تایید میشود. پس از تصویب نهایی، استاندارد حسابداری بهصورت رسمی لازمالاجرا شده و کلیه فعالان حوزه مالی ملزم به رعایت آن در تهیه و ارائه گزارشهای مالی خود خواهند بود. این ساختار فرآیندی، اطمینان میدهد که استانداردهای حسابداری علاوهبر انطباق با دانش روز جهانی، پاسخگوی نیازهای بومی و عملیاتی کشور نیز باشند.
اهمیت استانداردها و نقش گزارشات مالی
اگر استانداردهای حسابداری وجود نداشتند یکسری مشکلات در سازمان ها به وجود میآمد از جمله اینکه رسیدگی به برخی امور مالی کاری دشوار میشد و بسیاری از امور را حتی حسابداران حرفهای نمی توانستند راه گشایی و حل کنند. مثلا اگر جهت تعیین حقوق کارگران و کارمندان یک شرکت قانونی وجود نداشت در این صورت نارضایتی از وضعیت حقوقی روز به روز بیشتر میشد و در پی آن کارمندان انگیزهای برای ادامه کار در آن سازمان نمی دیدند و به مرور شرکتها به مرز شکست نزدیک تر میشدند.
گزارش های مالی ارزش یک شرکت را تعیین میکند. از طریق همین صورت حسابهای مالی است که اعتماد افراد به یک تجارت و سلامت مالی یک سازمان افزایش پیدا می کند. سرمایه گذارها اکنون خواهان گزارشات مالی شفاف هستند که به آنها امکان می دهد وضعیت دقیق مالی و اقتصادی شرکت ها را تعیین و آنها را قادر می سازد تا خطرات و مزایای انواع سرمایه گذاری خود را تعیین کنند. در همین راستا حسابدار یک شرکت باید صورتهای مالی را بطور دقیق تنظیم کند تا سرمایه گذاران بتوانند به این گزارشات استناد و بر اساس آن تصمیم به سرمایه گذاری کنند.
وجود استانداردها باعث شد که قواعد مشخصی برای هر موضوع مالی تعیین شود که یک حسابدار مطابق با این استانداردها بتواند از ایجاد چالش در مسایل مالی شرکت جلوگیری کند.
اهداف تعیین استانداردهای حسابداری
برخی از اهداف ایجاد استاندارد حسابداری عبارتند از:
- ارائه اطلاعات دقیق و کامل؛
- یکپارچه سازی و ایجاد نظم در امور مالی و صورتهای مالی شرکتها؛
- ارائه رهنمودهایی برای ارزش گذاری داراییها؛
- انتشار خط مشی های حسابداری برای افراد.
- افشای موارد خاص مرتبط با تامین ملزومات، جهت استفادهکنندگان از اطلاعات برای اعمال داوری (یا نظریه فردی).
سازمانهای بینالمللی تعیینکننده استانداردها
1. IASB (هیئت استانداردهای حسابداری بینالمللی): مسئول تدوین IFRS (استانداردهای بینالمللی گزارشگری مالی) است.
2. FASB (هیئت استانداردهای حسابداری مالی آمریکا): مسئول تدوینUS GAAP (اصول پذیرفته شده حسابداری در آمریکا) است.
بسیاری از کشورها از استانداردهای IFRS استفاده میکنند یا استانداردهای ملی خود را با این استانداردها همگرا کردهاند. استانداردهای حسابداری ایران نیز در تدوین و بازنگری برخی استانداردها از استانداردهای بینالمللی تاثیر پذیرفتهاند.
استانداردهای عمومی حسابداری
مجموعه ای از شیوهها و دستورالعمل هایی که در بخش حسابداری شرکت های دولتی استفاده میشود، استانداردهای بخش عمومی نام دارند و در جهت ارایه گزارشات مالی بکار میروند.
این استانداردها بر اساس قوانین دستگاه های اجرایی مصوب شدند و مناسب شرکتهای انتفاعی نیستند.
آشنایی با استانداردهای حسابداری
شرح کامل استانداردها تا سال 1405 در 44 فایل پی دی اف آورده شده است که در فایل ضمیمه زیر (فایل زیپ) می توانید آنها را دریافت کنید.
توجه کنید که تعدادی از استانداردهای فعلی در سالهای گذشته تجدید نظر شدهاند و هر ساله نیاز به تجدید نظر و به روز رسانی نیست. با این وجود برخی از آنها نیز تغییر یافته اند.
فایل ضمیمه استانداردها
برای دریافت و دانلود استانداردها کلیک کنید
دانلود استانداردهای حسابداری
جهت اطلاع دقیقتر از نوع مستند استاندارد و تاریخ انتشار هر کدام نیز میتوانید به سایت سازمان حسابرسی مراجعه کنید.
استاندارد حسابداری شماره 44؛ اجارهها
استاندارد حسابداری شماره 44 با عنوان «اجارهها» از ابتدای سال 1405 لازمالاجرا شد. این استاندارد به نحوه شناسایی، اندازهگیری و ارائه معاملات اجاره میپردازد و الزامات جدیدی را برای اجارهکنندگان و اجارهدهندگان تعیین میکند. از جمله موضوعات مهم آن، شناسایی «دارایی حق استفاده» و «بدهی اجاره» برای اجارهکننده است.
چرا یک حسابدار باید استانداردهای حسابداری را یاد بگیرد؟
تا وقتیکه یک حسابدار تسلط کافی بر انواع استانداردهای حسابداری ایران ندارد، نمیتواند به اطلاعاتی مطمین و قابل مقایسه دست پیدا کند. با توجه به اینکه بین شرکتهای مختلف رقابت زیادی وجود دارد، رعایت اصول مربوط به استانداردها باعث ایجاد اطمینان در بازارهای رقابتی میشود. همچنین در سلامت مالی یک شرکت نقش مهمی را ایفا میکنند. در باب اهمیت اطلاع از استانداردها میتوان گفت که این استانداردها به عنوان یک زبان بین المللی در دنیای حسابداری هستند.
شرکتها برای مدیریت بهتر امور مالی و تصمیم گیری های دقیق تر نیاز به حسابدارانی دارند که به استانداردهای بین المللی حسابداری مسلط باشند.
بهصورت کلی حسابداران باید اطلاعات و گزارشات مالی دقیق و قابل اطمینانی را ارایه دهند. لذا برای این کار به شناخت انواع استانداردها نیاز دارند. در واقع استاندارد حسابداری می تواند برای انواع شرکت ها، کسب و کارها، مراکزی مثل بانک ها و حتی سازمان های نظارتی یک گزینه عالی محسوب شود. چون گزارشات مالی استاندارد به راحتی از اطلاعات مربوط به این استانداردها به دست میآیند.
دورهٔ جامعِ کارورزی حسابداری
پیادهسازی دقیق استانداردهای مالی نیازمند تجربه و کار با اسناد واقعی شرکتها است. برای کسب مهارتهای عملی و یادگیری صفر تا صد استانداردهای اجرایی، شرکت در دورههای جامع آموزش حسابداری در اصفهان بهترین مسیر برای شروع کارورزی و ورود به بازار کار است.
استانداردهای حسابداری پر کاربرد در ایران
استانداردهای حسابداری موضوعات مختلفی از نحوه ارائه صورتهای مالی تا موجودی کالا، داراییهای ثابت، سرمایهگذاریها و تغییرات نرخ ارز را پوشش میدهند. برخی از این استانداردها به دلیل کاربرد گسترده در تهیه و ارائه صورتهای مالی، در میان حسابداران و واحدهای تجاری اهمیت بیشتری دارند. از جمله استانداردهای حسابداری پرکاربرد در ایران میتوان به موارد زیر اشاره کرد:
| شماره استاندارد | عنوان استاندارد |
| استاندارد 1 | نحوه ارائه صورتهای مالی |
| استاندارد 2 | صورت جریانهای نقدی |
| استاندارد 4 | ذخایر، بدهیهای احتمالی و داراییهای احتمالی |
| استاندارد 8 | حسابداری موجودی مواد و کالا |
| استاندارد 9 | حسابداری پیمانهای بلندمدت |
| استاندارد 11 | داراییهای ثابت مشهود |
| استاندارد 13 | حسابداری مخارج تامین مالی |
| استاندارد 15 | حسابداری سرمایهگذاریها |
| استاندارد 16 | آثار تغییر در نرخ ارز |
| استاندارد 22 | گزارشگری مالی میاندورهای |
| استاندارد 30 | سود هر سهم |
| استاندارد 34 | رویههای حسابداری، تغییر در برآوردهای حسابداری و اشتباهات |
این استانداردها موضوعاتی را پوشش میدهند که در بسیاری از واحدهای تجاری و در تهیه و ارائه گزارشهای مالی مورد استفاده قرار میگیرند. البته میزان کاربرد هر استاندارد به نوع فعالیت، معاملات و شرایط مالی واحد تجاری بستگی دارد.
استانداردهای حسابداری بین المللی
شرکتهای بین المللی برای ارائه گزارشات مالی خود استانداردهای خاصی را رعایت میکنند که به آن ها استانداردهای بین المللی حسابداری گویند.
این استاندارد ها با یکسان سازی گزارشات مالی در جهان، به یک معیار بین المللی مورد پذیرش اکثر کشور ها تبدیل شدند.
به هر حال هر کشور با توجه به سیاست های حسابداری و مالی خود یکسری تغییرات در این استاندارد ها و معیارها میدهد، مانند استانداردهای مربوط به ایران که توسط سازمان حسابرسی تصویب میشود.
تاریخچه استانداردهای بین المللی
هیئت استانداردهای بین المللی از 1 آوریل 2001 در لندن انگلیس راهاندازی شد. از سال 1973 تا 2000 این استانداردهای بین المللی توسط کمیته استانداردهای IASC و بر اساس توافق بین یکسری کشورها از قبیل کشورهای استرالیا، کانادا، فرانسه و... شکل گرفتند وضع می شدند که تحت عنوان استانداردهای بین المللی IAS نام گرفتند. بعد از تقریبا 25 سال IASC به این نتیجه رسید که برای ادامه فعالیت های خود به شکل مفید تر باید راهی را پیدا کند که موجب همگرایی بیشتر بین استانداردهای ملی حسابداری هر کشور و استانداردهای بین المللی با کیفیت بالاتری شود. در سال 1997 گروهی را مامور تعریف استراتژی جدید نمود، که نتایج آن در دسامبر 1998 منتشر و در نوامبر 1999 نهایی شدند. نتیجه این اقدام در آپریل 2001 تشکیل هییت استانداردهای بین المللی IASB بود.
از سال 2001 به بعد وظیفه قانون گذاری به سازمان جدید، یعنی IASB واگذار شد که قوانین خود را تحت عنوان استانداردهای بین المللی گزارشگری مالی استاندارد بین المللی IFRS نامید.
تطبیق استانداردهای حسابداری ایران با استانداردهای بینالمللی (IAS / IFRS)
بخش قابلتوجهی از استانداردهای حسابداری ایران با تاثیرپذیری از استانداردهای بینالمللی حسابداری (IAS) و استانداردهای بینالمللی گزارشگری مالی (IFRS) تدوین شدهاند. البته این استانداردها لزوماً در همه موارد یکسان نیستند و ممکن است متناسب با شرایط و الزامات ایران تفاوتهایی داشته باشند.
برخی از مهمترین استانداردهای ایران که با استانداردهای بینالمللی مرتبط و همراستا هستند عبارتاند از:
صورت جریانهای نقدی: استاندارد 2 ایران و IAS 7 به نحوه ارائه و طبقهبندی جریانهای نقدی مربوط به فعالیتهای عملیاتی، سرمایهگذاری و تامین مالی میپردازند.
رویدادهای پس از دوره گزارشگری: استاندارد 5 ایران و IAS 10 نحوه برخورد با رویدادهای تعدیلی و غیرتعدیلی پس از پایان دوره مالی را مشخص میکنند.
اموال، ماشینآلات و تجهیزات: استاندارد 11 ایران و IAS 16 به شناخت، اندازهگیری و استهلاک داراییهای ثابت مشهود مربوط هستند.
کمکهای بلاعوض دولت: استاندارد 10 ایران و IAS 20 الزامات مربوط به شناسایی و افشای کمکهای دولتی را بیان میکنند.
تغییرات نرخ ارز: استاندارد 16 ایران و IAS 21 به نحوه برخورد حسابداری با معاملات و اقلام ارزی میپردازند.
سود هر سهم: استاندارد 30 ایران و IAS 33 الزامات محاسبه و افشای سود پایه و سود تقلیلیافته هر سهم را مشخص میکنند.
مزایای کارکنان و طرحهای بازنشستگی: استانداردهای بینالمللی IAS 19 و IAS 26 بهترتیب به حسابداری مزایای کارکنان و حسابداری و گزارشگری طرحهای بازنشستگی مربوط هستند.
صورتهای مالی تلفیقی و جداگانه: استانداردهای IFRS 10 و IAS 27 به موضوع صورتهای مالی تلفیقی و جداگانه و نحوه ارائه اطلاعات شرکت اصلی و واحدهای فرعی مربوط میشوند. در ایران نیز استانداردهای مرتبط با این موضوع وجود دارد.
سرمایهگذاری در واحدهای تجاری وابسته: IAS 28 به حسابداری سرمایهگذاری در واحدهای تجاری وابسته و استفاده از روش ارزش ویژه برای سرمایهگذاریهایی که واحد سرمایهگذار بر آنها نفوذ قابلتوجه دارد، مربوط میشود.
گزارشگری مالی میاندورهای: استاندارد 22 ایران و IAS 34 به تهیه و ارائه اطلاعات مالی میاندورهای مربوط هستند.
کاهش ارزش داراییها: استاندارد 32 ایران و IAS 36 نحوه شناسایی و انعکاس زیان کاهش ارزش داراییها را مشخص میکنند.
ذخایر و بدهیهای احتمالی: استاندارد 4 ایران و IAS 37 به شرایط شناسایی ذخایر و نحوه برخورد با بدهیها و داراییهای احتمالی میپردازند.
داراییهای نامشهود: استاندارد 17 ایران و IAS 38 الزامات مربوط به شناخت و اندازهگیری داراییهای نامشهود را بیان میکنند.
فعالیتهای کشاورزی: استاندارد 26 ایران و IAS 41 به حسابداری فعالیتهای کشاورزی و داراییهای زیستی مربوط هستند.
داراییهای غیرجاری نگهداریشده برای فروش و عملیات متوقفشده: استاندارد 31 ایران و IFRS 5 به نحوه طبقهبندی و ارائه این داراییها و عملیات مربوط میشوند.
درآمد حاصل از قرارداد با مشتریان: استاندارد 43 ایران و IFRS 15 به شناسایی و اندازهگیری درآمد حاصل از قرارداد با مشتریان میپردازند.
جدول مقایسه استانداردهای ایران و استانداردهای بینالمللی
| موضوع | استاندارد ایران | استاندارد بینالمللی مرتبط |
| صورت جریانهای نقدی | استاندارد 2 | IAS 7 |
| رویدادهای پس از دوره گزارشگری | استاندارد 5 | IAS 10 |
| اموال، ماشینآلات و تجهیزات | استاندارد 11 | IAS 16 |
| کمکهای بلاعوض دولت | استاندارد 10 | IAS 20 |
| تغییرات نرخ ارز | استاندارد 16 | IAS 21 |
| سود هر سهم | استاندارد 30 | IAS 33 |
| صورتهای مالی تلفیقی و جداگانه | استانداردهای 18 و 39 | IFRS 10 و IAS 27 |
| سرمایهگذاری در واحدهای تجاری وابسته | استاندارد 20 | IAS 28 |
| گزارشگری مالی میاندورهای | استاندارد 22 | IAS 34 |
| کاهش ارزش داراییها | استاندارد 32 | IAS 36 |
| ذخایر و بدهیهای احتمالی | استاندارد 4 | IAS 37 |
| داراییهای نامشهود | استاندارد 17 | IAS 38 |
| فعالیتهای کشاورزی | استاندارد 26 | IAS 41 |
| داراییهای غیرجاری نگهداریشده برای فروش و عملیات متوقفشده | استاندارد 31 | IFRS 5 |
| درآمد حاصل از قرارداد با مشتریان | استاندارد 43 | IFRS 15 |
نکته
در برخی منابع فارسی، به اشتباه از عنوان ISA برای استانداردهای بینالمللی حسابداری استفاده میشود. در حالی که ISA مخفف استانداردهای بینالمللی حسابرسی (International Standards on Auditing) است. استانداردهای بینالمللی حسابداری و گزارشگری مالی با عناوین IAS و IFRS شناخته میشوند.
در پایان
در این مقاله استانداردهای حسابداری ایران و اهمیت آن را بطور جامع برای شما آوردیم. نحوه تدوین استانداردها، تغییرات آنها و لیست برخی از کتابهایی که در زمینه استانداردها وجود دارد را در مقاله دیگر برای شما به تحریر در آوردهایم.
بیشتر بخوانید: تدوین استاندارد حسابداری و آخرین تغییرات استانداردها
سوالات متداول
-
1- مزایای استانداردهای حسابداری چیست؟
برخی از مزایای استانداردها موارد زیر را میتوان برشمرد: گزارشات و صورت های مالی یک شرکت بر اساس استانداردهای حسابداری بررسی میشود و چنانچه افراد حسابدار این استانداردها را در شرکت رعایت کنند، گزارشات آنها تایید خواهد شد. استانداردها به شما در جهت اطمینان از وضعیت امور مالی شرکت رقبا یا شرکتی که قرار است با آنها شریک شوید کمک میکند. افزایش شفافیت گزارشات مالی، امکان پیش بینی فعالیت های اقتصادی مطلوب،تعیین زمان انجام امور مالی مختلف و اندازهگیری آنها به صورت جامع و دقیق از دیگر مزیت های استانداردها هستند.
-
2- چه استانداردهایی را استانداردهای حسابداری بخش عمومی گویند؟
مجموعه ای از شیوهها و دستورالعمل هایی که در بخش حسابداری شرکت های دولتی استفاده میشود، استانداردهای بخش عمومی نام دارند و در جهت ارئه گزارشات مالی بکار میروند.
-
3- علت تفاوت استانداردهای حسابداری در ایران و جهان چیست؟
استانداردهای حسابداری بینالمللی با هدف ایجاد هماهنگی و قابلیت مقایسهپذیری گزارشهای مالی در کشورهای مختلف تدوین شدهاند. با این حال، اجرای یکسانِ این استانداردها در همه کشورها همیشه ممکن نیست؛ زیرا هر کشور با توجه به شرایط اقتصادی، ساختارهای مالیاتی، الزامات قانونی، سیاستهای پولی و ویژگیهای بازار سرمایه ممکن است نیازهای متفاوتی داشته باشد. به همین دلیل، در عمل، استانداردهای بینالمللی در هر کشور میتوانند با اصلاحات یا انطباقهایی همراه شوند تا با قوانین و واقعیتهای اجرایی همان کشور سازگارتر باشند. در ایران نیز استانداردهای حسابداری با اتکا به چارچوبهای لازم و متناسب با شرایط داخلی توسط سازمان حسابرسی تدوین و تصویب میشوند. این استانداردها در عین بهرهگیری از مبانی پذیرفتهشده جهانی، به گونهای تنظیم میشوند که پاسخگوی نیازهای حسابداری شرکتها و الزامات حقوقی کشور باشند.
-
4. تفاوت اصلی بین استانداردهای حسابداری و استانداردهای حسابرسی در چیست؟
استاندارد حسابداری به نحوه “ثبت و گزارشگری” رویدادهای مالی میپردازد، اما استاندارد حسابرسی (ISA) به نحوه “بررسی و اعتباردهی” به این گزارشها توسط بازرس یا حسابرس میپردازد.
-
5- کدام نهاد مسئول تدوین و تغییر استانداردهای حسابداری در ایران است؟
سازمان حسابرسی به عنوان تنها مرجع رسمی، مسئولیت تدوین، انتشار و بازنگری در استانداردهای حسابداری و حسابرسی کشور را بر عهده دارد.
-
6. آیا رعایت استانداردهای حسابداری برای تمام شرکتها الزامی است؟
بله؛ طبق قانون تجارت و ضوابط سازمان امور مالیاتی، تمام شرکتهای ثبتشده ملزم به تهیه صورتهای مالی بر اساس استانداردهای مصوب سازمان حسابرسی هستند تا گزارشهای آنها از نظر قانونی قابل اتکا باشد



نظرات
39 دیدگاهسلام، کمیته تدوین استانداردهارو میشه معرفی کنین؟
با سلام، آیا برای راهاندازی یک استارتاپ نیاز به رعایت این استانداردها هست؟
ممنون، آیا میشه اطلاعات بیشتری درباره داراییها بگید؟
سوال داشتم، آیا جهانی شدن هم به بهبود استانداردها کمک میکنه؟
سلام، آیا میتونید بگید کدوم استاندارد برای شرکتها مهمتره؟
سلام، آیا میشه استانداردهای حسابداری رو به صورت رایگان دانلود کرد؟
سلام، لطفا توضیحاتی درباره کمیته تدوین استانداردهای حسابداری بدهید.
ممنون از مقاله خوبتون، آیا می شه درباره تأثیر گزارشات مالی شفاف بیشتر توضیح بدید؟
خیلی جالب بود، آیا میشه درباره نقش حسابداران حرفهای بیشتر توضیح بدید؟
وقت شما بخیر، آیا استانداردهای حسابداری فقط برای شرکت های انتفاعی کاربرد داره؟
سلام، آیا امکان مقایسه بین گزارشات مالی جهانی وجود داره؟
با سلام، آیا تمام شرکت ها ملزم به رعایت استانداردهای حسابداری هستن؟
سلام، تفاوت حسابداری دولتی و خصوصی چیه به اشتراک بگذارید؟
ممنون از مقاله شما، اطلاعات بیشتری درباره تاریخچه استانداردها داشته باشید؟
سلام، استانداردهای حسابرسی چه ارتباطی با استانداردهای حسابداری دارن؟
ممنون از اطلاعات مفیدتون، میخواستم بدونم استانداردهای بین المللی حسابداری شامل چه مواردی میشه؟
وقت شما بخیر، آیا میتونید نمونههایی از نرمافزارهای حسابداری بر اساس استانداردها معرفی کنید؟
سلام، آیا می توان در مورد ارزش گذاری داراییها بیشتر توضیح بدید؟
سلام، آیا میتوانید درباره ارزیابی عملکرد مالی بیشتر توضیح بدهید؟
با سلام، میشه بگید استانداردهای حسابداری چه اهمیتی برای بانک ها دارن؟
با سلام، آیا میتونید بگید حسابداران حرفهای چه مسئولیتهایی دارن؟
سلام، آیا میشود درباره استانداردهای مالیاتی هم توضیح بدید؟
با سلام، آیا تفاوتی بین حسابداری دولتی و خصوصی وجود داره؟
با تشکر از مقاله شما، به نظرتون عدم وجود استانداردها چه مشکلاتی ایجاد می کنه؟
وقت بخیر، آیا این استانداردها برای همه کشورهای در حال توسعه یکسان هستند؟
سلام، آیا میتوانید اطلاعاتی درباره انواع سرمایهگذاریها بر اساس استاندارد اینجا بگذارید؟
با سلام، آیا میشه بگید که مدیریت مالی چه نقشی در رعایت استانداردها داره؟
وقت شما بخیر، آیا استانداردها تغییراتی در سال های اخیر داشته اند؟
سلام، استانداردها چه تأثیری بر ارزیابی سلامت مالی شرکت دارند؟
متن خوبی بود، استانداردهای حسابداری ایران با سایر کشورهای دیگه چه تفاوتی دارن؟
متن جالبی بود، آیا بهروزرسانی استانداردها نیاز به بررسی دورهای داره؟
مقاله جالبی بود، آیا میتونید نمونههایی از مسائل ناشی از نداشتن استاندارد ذکر کنید؟
سلام، میشه بگید هدف اصلی از تدوین استانداردهای حسابداری چیه؟
سلام، آیا برای کار در بازارهای جهانی باید استانداردهای خاصی رو رعایت کرد؟
ممنون از مقاله خوبتون، آیا بانکها هم استاندارد های خاصی دارن؟
سلام، نقش استانداردهای حسابداری در جذب سرمایه گذار چیه؟
سوالی داشتم، آیا میشه استانداردهای حسابداری رو برای شرکت های دولتی هم استفاده کرد؟
وقت بخیر، مگه استانداردهای حسابداری در صنایع مختلف ممکنه متفاوت باشه؟
وقت شما بخیر، آیا استانداردهای حسابرسی با استانداردهای بینالمللی همخوانی دارند؟
ارسال نظر