
حسابداری صنعتی بیمارستان و مراکز درمان
مدیریت مالی در مراکز درمانی و بهداشتی به دلیل تنوع خدمات، پیچیدگی هزینهها و تجهیزات گرانقیمت، تفاوت زیادی با حسابداری شرکتهای تجاری دارد. در این میان، استفاده از سیستمهای تخصصی حسابداری صنعتی بیمارستان، حسابداری مراکز درمان، حسابداری کلینیکها، حسابداری بیمارستان و حسابداری مطب به مدیران مالی کمک میکند تا بهای تمام شده خدمات درمان و جراحی را با بالاترین دقت محاسبه کنند. برند «حصین حاسب» با ارائهی آموزشهای جامع حسابداری و نرمافزار جامع مالی 2HS (با قابلیتهای ویژه برای درمانگاهها، مراکز جراحی، تصویربرداری، آزمایشگاه و بیمارستانها)، بستری قدرتمند برای کنترل دقیق هزینهها، محاسبه پرکیس، مدیریت کسورات بیمه و انبار تجهیزات فراهم کرده است تا موسسات درمانی بتوانند با بالاترین بهرهوری و شفافیت مالی فعالیت کنند.
ماهیت و اهداف حسابداری صنعتی در بیمارستانها و مراکز درمانی
مدیریت مالی در حوزه سلامت و درمان، به دلیل وابستگی مستقیم با جان انسانها، تجهیزات بسیار گرانقیمت و خدمات متنوع، تفاوت ساختاری عمیقی با سایر صنایع دارد. در این میان، حسابداری صنعتی بیمارستان به عنوان بازوی قدرتمند مدیریت مالی، نقش حیاتی در شفافسازی هزینهها ایفا میکند.
 حسابداری صنعتی بیمارستان چیست و چه کاربردی دارد؟
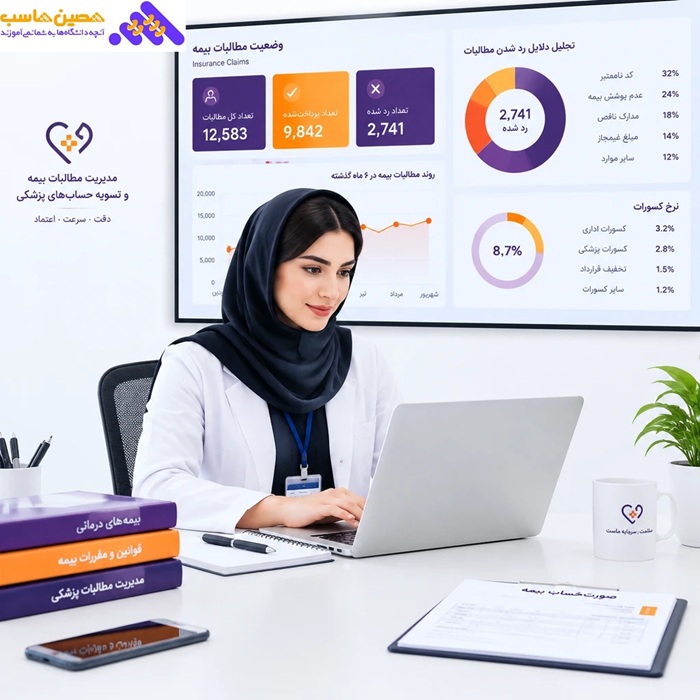
حسابداری صنعتی بیمارستان شاخهای تخصصی از حسابداری است که به شناسایی، اندازهگیری، تحلیل و تخصیص هزینههای مستقیم و غیرمستقیم در بخشهای مختلف درمانی میپردازد. برخلاف شرکتهای بازرگانی که روی خرید و فروش کالا تمرکز دارند، در حسابداری مراکز درمان، حسابداری کلینیکها، حسابداری بیمارستان و حتی حسابداری مطب، هدف اصلی رصد دقیق هزینههای ارائه خدمات پزشکی، جراحی، پاراکلینیک و نگهداری تجهیزات است. این سیستم به مدیران کمک میکند تا بدانند ارائه هر خدمت دقیقاً چقدر برای مجموعه هزینه در بر دارد.
اهداف اصلی پیادهسازی بهای تمام شده در مراکز درمانی
پیادهسازی سیستم حسابداری بهای تمام شده در بیمارستانها و مراکز درمانی اهداف کلیدی زیر را دنبال میکند:
1-کنترل و کاهش هزینههای سربار:
شناسایی بخشهایی که مصرف منابع در آنها بهینه نیست.
2-تعرفه گذاری و قیمتگذاری منطقی:
«محاسبه و تعیین قیمت واقعی خدمات تشخیصی و درمانی، ساختار مالی بیمارستان را با هزینههای تمامشده کاملاً متناسب میسازد.»
3-مدیریت بهینه انبار دارو و تجهیزات پزشکی:
سیستم حسابداری صنعتی، از انبارگردانی نامناسب و هدررفت اقلام مصرفی گرانقیمت در مراکز درمانی جلوگیری میکند.
«نرمافزار جامع حصین حاسب، محاسبه حقوق، دستمزد و پرکیس کادر درمان را بر اساس عملکرد واقعی کاملاً شفافسازی میکند.»
 نقش اطلاعات مالی دقیق در تصمیمگیریهای مدیریتی بیمارستان
مدیران بیمارستانها و مراکز جراحی بدون داشتن اطلاعات مالی دقیق و به موقع، عملاً در تاریکی تصمیمگیری میکنند. اطلاعات حاصل از سیستمهای حسابداری صنعتی، مبنای اصلی بودجهبندی سالانه، سرمایهگذاری روی تجهیزات جدید پزشکی و توسعه بخشهای بیمارستانی است. برند حصین حاسب با درک عمیق این نیازها و ارائه راهکارهای نوین مالی از طریق نرمافزار جامع 2HS، به حسابداران و مدیران بیمارستانی کمک میکند تا با دسترسی به گزارشهای دقیق و آنی، تصمیمات استراتژیک و سودآوری را برای سازمان خود اتخاذ کنند.
بررسی انواع سیستمهای حسابداری در بخش سلامت
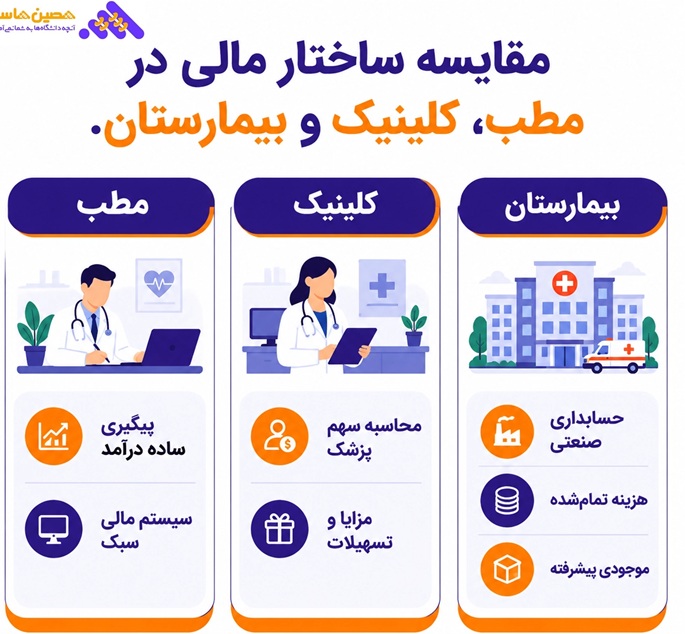
بخش سلامت طیف وسیعی از کسبوکارهای درمانی را شامل میشود؛ از یک مطب تکپزشکه گرفته تا کلینیکهای جراحی محدود و بیمارستانهای فوقتخصصی چندصد تختخوابی. شناخت تفاوتهای ساختاری در سیستمهای مالی هر سطح، پیشنیاز پیادهسازی اصولی مدیریت مالی و حسابداری صنعتی بیمارستان است. در ادامه به بررسی تخصصی این سیستمها میپردازیم:
حسابداری مطب و نیازهای مالی مطبهای پزشکی کوچک
در سطح پایهای خدمات درمان، حسابداری مطب قرار دارد. مطبها برخلاف سازمانهای بزرگ درمانی، گردش مالی متمرکزتری دارند، اما با چالشهای قانونی و مالیاتی ویژهای روبهرو هستند. نیازهای اساسی در این بخش عبارتند از:
ثبت دقیق دریافتیهای نقدی و کارتخوان:
تراکنشهای پوز بانکی با دقت کامل با پروندههای مالیاتی پزشک تطبیق داده میشوند.
مدیریت هزینههای جاری و استهلاک تجهیزات:
هزینههای مصرفی ماهانه، اجاره، حقوق منشی و استهلاک یونیت یا دستگاههای تشخیصی با دقت کامل محاسبه و مدیریت میشوند.
رعایت تکالیف مالیاتی و سامانه مودیان:
صورتحسابهای الکترونیکی مطابق با قوانین پایانههای فروشگاهی و سامانه مودیان ارسال میشوند تا از بروز جرایم مالیاتی جلوگیری گردد.
حسابداری کلینیکها و چالشهای مالی درمانگاههای تخصصی
با بزرگتر شدن ابعاد مجموعه، حسابداری کلینیکها به دلیل تنوع تخصصها و حضور چندین پزشک و پرسنل پیراپزشکی، سطحی بالاتر از پیچیدگی را تجربه میکند. مهمترین چالشهای مالی در کلینیکهای تخصصی و درمانگاهها شامل موارد زیر است:
محاسبه دقیق پرکیس (کارانه) پزشکان:
درصد سهم پزشک، کلینیک و هزینههای مصرفی برای هر خدمت تخصصی بهدقت تفکیک میشود.
مدیریت نوبتدهی و صندوق مالی:
صورتحساب بیمار بهصورت همزمان ثبت شده و ضمن دریافت فرانشیز، انواعی از بیمههای پایه و تکمیلی تفکیک میشوند.
کنترل سودآوری بخشهای مختلف کلینیک:
تحلیل اینکه کدام لاین درمانی (مثلاً دندانپزشکی، پوست و مو یا ارتوپدی) بازدهی اقتصادی بالاتری دارد.
حسابداری مراکز درمان شبانهروزی و درمانگاههای سرپایی
در حسابداری مراکز درمان شبانهروزی و سرپایی، به دلیل فعالیت 24 ساعته و حجم بالای مراجعات روزانه، مدیریت نقدینگی و ثبت تراکنشها اهمیتی دوچندان دارد. سیستم مالی این مراکز باید توانایی مدیریت موارد زیر را داشته باشد:
تطبیق شیفتهای کاری و کسری صندوقها:
حسابرسی مداوم صندوقداران و انطباق واریزیها با پروندههای بیماران در شیفتهای مختلف بهدقت انجام میشود.
مدیریت داروخانه و انبار اورژانس:
گردش بالای اقلام دارویی مصرفی، ثبت بلادرنگ خروج دارو از انبار و ورود آن به صورتحساب بیمار را الزامی میسازد.
حسابداری قراردادهای بیمه:
مدیریت اسناد معوقه بیمهای و کنترل دقیق کسورات احتمالی از طرف سازمانهای بیمهگر، نقدینگی بیمارستان را حفظ میکند.
حسابداری بیمارستان و پیچیدگیهای بخشهای بستری و تخصصی
پیچیدهترین و جامعترین سطح این زنجیره، حسابداری بیمارستان است. بیمارستانها به عنوان مجموعههای چندبعدی شامل بخشهای بستری، اتاقهای عمل، تصویربرداری، آزمایشگاه و بخشهای اداری، نیازمند استقرار سیستمهای بهای تمام شده پیشرفته هستند:
تفکیک هزینههای بستری و هتلینگ:
هزینههای تخت، دارو، تغذیه و مراقبتهای ویژه پرستاری برای هر بیمار بهطور دقیق ثبت و تفکیک میشوند.
حسابداری مراکز هزینه و سربار:
هزینههای استهلاک دستگاههای امآرآی، سیتیاسکن و تجهیزات حیاتی اتاق عمل بهدقت به خدمات نهایی تسهیم میشوند.
پوشش ریسکهای مالیاتی و کسورات بیمه در سطح کلان:
یکپارچگی مالی میان بخشهای پاراکلینیک و بستری، امکان بستن حسابهای پایان دوره را بدون کوچکترین مغایرت فراهم میکند.
آموزشهای تخصصی حصین حاسب در کنار بهکارگیری زیرسیستمهای هوشمند نرمافزار 2HS، این امکان را برای مدیران مالی فراهم میسازد که بدون درگیر شدن در پیچیدگیهای سنتی، کلیه فرآیندهای مالی از مطب تا بیمارستان را بهصورت یکپارچه و استاندارد مدیریت کنند.
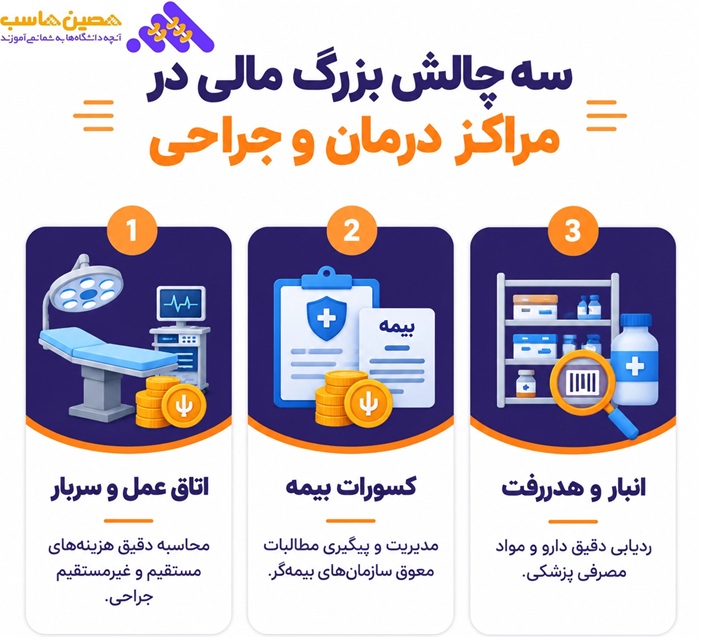 چالشهای کلیدی در بهای تمام شده خدمات پزشکی و جراحی
استقرار نظام بهای تمام شده در حوزه بهداشت و درمان، بسیار پیچیدهتر از خطوط تولید کارخانهای است؛ زیرا ماهیت خدمات پزشکی پویا، ناملموس و وابسته به شرایط غیرقابلپیشبینی بیمار است. در اجرای حسابداری صنعتی بیمارستان، مدیران مالی و حسابداران با چالشهای فنی و عملیاتی متعددی روبهرو میشوند که عدم مدیریت آنها میتواند به زیاندهی پنهان مرکز درمانی منجر شود. در ادامه به مهمترین این چالشها میپردازیم:
نحوه محاسبه هزینه سربار، پرسنلی و تجهیزات در اتاق عمل
اتاق عمل، گرانترین مرکز هزینه در هر بیمارستان یا مرکز جراحی محدود است و تسهیم هزینهها در این بخش، نیازمند محاسبات دقیق در سه سطح اصلی است.
هزینههای سربار فضا و استریلیزاسیون:
هزینههای استهلاک دستگاههای بیهوشی، روشنایی، سیستمهای تهویه پیشرفته و استریل کردن ستهای جراحی، به ازای هر ساعت استفاده از تخت عمل محاسبه میشوند.
هزینههای پرسنلی و تیم جراحی:
ثبت و تسهیم دستمزد کادر بیهوشی، تکنسینهای اتاق عمل و پرستاران متناسب با مدتزمان عمل جراحی و پیچیدگی پروتکل درمان.
هزینه استهلاک تجهیزات سنگین و پایش:
سهم هر جراحی از دستگاههای مانیتورینگ، کوتر، اندوسکوپی یا لاپاراسکوپی، بر مبنای کارکرد واقعی (ساعت یا تعداد شات) محاسبه میشود.
پیادهسازی موفق این محاسبات در حسابداری بیمارستان و مراکز جراحی، تنها با تعریف دقیق مراکز هزینه و مبناهای تسهیم استاندارد امکانپذیر است.
چالشهای ارزی و هزینههای بالای تجهیزات پزشکی و مصرفی
بخش عمدهای از پروتزها، ایمپلنتها، داروهای بیهوشی و کیتهای آزمایشگاهی وارداتی هستند و نوسانات ارزی به شکل مستقیم بهای تمام شده خدمات سلامت را تحت تاثیر قرار میدهد:
عدم ثبات نرخ خرید مواد مصرفی:
نوسان قیمت اقلام مصرفی اتاق عمل، قیمتگذاری خدمات را با ریسک بالا روبهرو میکند؛ اگر در حسابداری مراکز درمان و بیمارستانها روشهای قیمتگذاری انبار (مانند FIFO یا میانگین موزون) به درستی و بهصورت بهروز اعمال نشود، بهای تمام شده ثبتشده با واقعیت روز بازار همخوانی نخواهد داشت.
خواب سرمایه در انبار تجهیزات پزشکی:
به دلیل ترس از کمبود تجهیزات حیاتی، برخی مراکز اقدام به انبارش بیش از حد ملزومات میکنند که این کار بخش بزرگی از جریان نقدینگی بیمارستان را مسدود کرده و ریسک تاریخانقضای داروها را بالا میبرد.
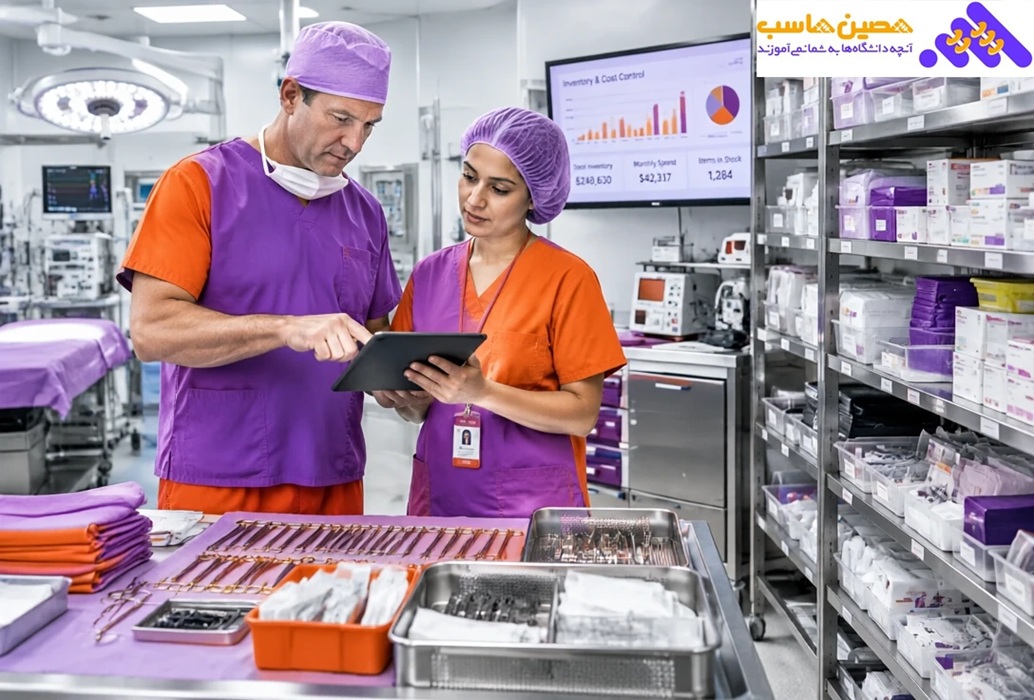 مدیریت کسورات بیمه و تاثیر آن بر گردش نقدینگی بیمارستان
یکی از چالشهای جدی در مدیریت مالی مراکز درمانی، مقوله «کسورات بیمهای» است؛ عدم انطباق صورتحسابهای ارسالی با کتابچه کدهای تعدیلی و استانداردهای بیمههای پایه و تکمیلی، باعث کاهش چشمگیر دریافتی مرکز میشود.
تاخیر در وصول مطالبات و اختلال در چرخه نقدینگی:
فاصله زمانی طولانی میان ارسال اسناد درمانی به شرکتهای بیمه تا زمان دریافت وجه، بیمارستان را در پرداخت تعهدات جاری (دارو، پرسنل و تعمیرات) با چالش جدی نقدینگی مواجه میسازد.
زیان ناشی از کسورات ثبتنشده:
اگر کسورات در سیستم حسابداری کلینیکها یا بیمارستانها به موقع شناسایی و تحلیل علل نشوند، به عنوان طلب معوق در دفاتر باقی مانده و سود نشان دادهشده در صورتهای مالی، سودی کاذب و غیرقابل تحقق خواهد بود.
با بهرهگیری از دورههای آموزش کاربردی حصین حاسب وبهکارگیری قابلیتهای پیشرفته نرمافزار 2HS، میتوان هزینههای سربار اتاق عمل را به شکل سیستمی تسهیم کرد، انبار ملزومات جراحی را با دقت لحظهای کنترل نمود و فرآیند ثبت و پیگیری اسناد بیمهای را به منظور به حداقل رساندن کسورات، خودکارسازی کرد.
جدول مقایسه جامع سیستمهای مالی در مطب، کلینیک و بیمارستان
شناخت تفاوتهای بنیادی در مدیریت جریان مالی، مبناهای تخصیص هزینه و پیچیدگی قوانین بیمهای در سطوح مختلف درمانی، پیشنیاز اصلی پیادهسازی سیستمهای بهای تمام شده و حسابداری صنعتی بیمارستان است. در جدول زیر، ارکان اصلی سیستمهای مالی در مطبها، درمانگاههای تخصصی و مراکز بزرگ بیمارستانی با یکدیگر مقایسه شدهاند.
جدول مقایسه ساختار، ابعاد مالی و سیستمهای حسابداری مطب، کلینیک و بیمارستان
| شاخص مقایسه | حسابداری مطب | حسابداری کلینیکها و مراکز درمان | حسابداری بیمارستان و مراکز جراحی |
| حجم و ابعاد تراکنشها | محدود، متمرکز بر ویزیت و خدمات سرپایی ساده | متوسط تا بالا، شیفتهای کاری متعدد، پذیرش روزانه بالا | بسیار بالا و شبانهروزی، شامل پذیرش، بستری، اورژانس و پاراکلینیک |
| مراکز هزینه | یک مرکز هزینه واحد (فضا و تجهیزات مطب) | چند مرکز هزینه مشخص (ویزیت، لاینهای تخصصی، تزریقات) | مراکز هزینه متعدد و پیچیده (اتاق عمل، ICU/CCU، تصویربرداری، آزمایشگاه، هتلینگ) |
| پیچیدگی بهای تمام شده | ساده (محاسبه استهلاک وسایل و مواد مصرفی جزئی) | نیمهتخصصی (تسهیم سربار کلینیک به پزشکان و لاینها) | بسیار پیشرفته (تسهیم چندمرحلهای سربار، بهای هر تخت/روز و خدمات جراحی) |
| نحوه محاسبه پرکیس (کارانه) | معمولاً وجود ندارد (درآمد تماماً متعلق به پزشک است) | فرمولهای چندگانه پرکیس بر اساس درصد خدمت، تخصص و شیفت | فرمولهای پیچیده پرکیس جراح، بیهوشی، دستیار و کادر پرستاری متناسب با K تعدیلی |
| مدیریت انبار و ملزومات | ملزومات مصرفی روتین با خرید دورهای محدود | انبار دارویی و مصرفی نیمهمتمرکز با کنترل تاریخمصرف | انبارهای متمرکز دارویی، تجهیزات کاشتنی (ایمپلنت/پروتز) و مصرفی اتاق عمل با ردیابی سری ساخت (LOT) |
| تعامل با شرکتهای بیمه | استعلام نسخ الکترونیک ساده و دریافت فرانشیز | مدیریت بیمههای پایه و معرفینامههای تکمیلی سرپایی | مدیریت دیسکتهای ماهانه بیمه پایه، اسناد تکمیلی بستری و پیگیری دقیق کسورات بیمه |
| سامانه مودیان و تکالیف مالیاتی | ارسال صورتحساب نوع 2 از طریق دستگاه پوز متصل | ارسال صورتحسابهای الکترونیکی تخصصی خدمات درمانی | مدیریت اسناد الکترونیک کلان، مالیات حقوق پرسنل، مالیات تکلیفی پزشکان و سامانه مودیان |
| ابزار نرمافزاری مناسب | نرمافزارهای پایهای مطب یا ثبت ساده صندوق | نرمافزار مالی تخصصی درمانگاهی با کنترل صندوق و پزشکان | سیستم جامع مالی ERP درمانی یکپارچه با HIS (نرمافزار جامع 2HS) |
این مقایسه نشان میدهد که هرچه ابعاد مجموعه گستردهتر میشود، تکیه بر روشهای سنتی و نرمافزارهای حسابداری عمومی ناممکن خواهد بود. برند حصین حاسب با ارائه زیرسیستمهای تخصصی در نرمافزار 2HS، این امکان را فراهم ساخته است تا هر مرکز درمانی، متناسب با سطح فعالیت خود، بالاترین استاندارد نظارت مالی و محاسبات بهای تمام شده را تجربه کند.
حسابداری بهای تمام شده؛ ابزاری برای کنترل هزینههای پنهان
در بخش بهداشت و درمان، سودآوری واقعی تنها با افزایش تعداد پذیرش یا جراحی محقق نمیشود؛ بلکه کنترل دقیق و مسدود کردن مجاری خروج منابع، نقش کلیدیتری در پایداری مالی دارد. هزینههای پنهان، همان جریانهای مالی نامرئی هستند که به دلیل نبود سیستم شفاف ثبت و تسهیم، در دل سرفصلهای عمومی گم میشوند. پیادهسازی حسابداری صنعتی بیمارستان و استفاده از فنون بهای تمام شده، نورافکنی است که تاریکخانههای مالی را روشن کرده و اتلاف منابع را در حسابداری مراکز درمان و بیمارستانها به حداقل میرساند.
شناسایی و ردیابی هزینههای هدررفت دارو و تجهیزات انبار
داروها و اقلام مصرفی پزشکی به دلیل ارزش مالی بالا و شرایط نگهداری حساس، همواره در معرض خطرات متعددی قرار دارند که عدم ردیابی آنها میتواند ضررهای سنگینی به بار آورد:
تاریخ انقضای اقلام دارویی و مصرفی:
در بسیاری از بیمارستانها، عدم رعایت گردش موجودی بر اساس روش FEFO (اولین انقضا، اولین خروج) باعث فاسد شدن داروها و پروتزهای گرانقیمت در قفسههای انبار میشود. سیستم بهای تمام شده با هشدار پیشهنگام، این داروها را به بخشهای پرمصرف هدایت میکند.
کسری و مغایرتهای غیرعادی انبار:
جابهجاییهای مکرر بین انبار مرکزی، داروخانه بیمارستان و استوک بخشها (مانند ICU و اتاق عمل)، در صورت نبود مکانیزم حواله الکترونیکی، زمینه مفقودی یا استفاده ثبتنشده را فراهم میسازد.
ثبت ضایعات و افت کیفی اقلام:
شکستگی سرمها، نشت داروهای خاص یا خرابی بستهبندی استریل ستهای جراحی باید دقیقاً به عنوان هزینه ضایعات عادی یا غیرعادی شناسایی و در بهای تمام شده محاسبه شوند تا منشا آسیب اصلاح گردد.
بهینهسازی مصرف مواد مصرفی پزشکی از طریق حسابداری صنعتی
یکی از بزرگترین مزایای استقرار بهای تمام شده در حسابداری کلینیکها و بیمارستانها، امکان تعریف «بستههای استاندارد مصرفی» (Kit & BOM درمانی) برای هر عمل یا خدمت است:
مقایسه مصرف واقعی با مصرف استاندارد:
با تعریف اقلام مورد نیاز برای هر پروتکل جراحی (مثلاً عمل سزارین، تعویض مفصل یا آنژیوگرافی)، سیستم به وضوح مشخص میکند که در یک عمل خاص، چه میزان نخ بخیه، گاز استریل یا داروی بیهوشی بیش از حد مجاز و تعریفشده مصرف شده است.
ردیابی رفتار مصرفی تیمهای جراحی:
حسابداری صنعتی این بینش را فراهم میکند که مصرف سرانه ابزار و ملزومات توسط پزشکان و تکنسینهای مختلف بررسی و با استانداردهای درمانی مقایسه شود؛ بدون آنکه به کیفیت درمان آسیبی برسد.
تطبیق بلادرنگ خروج کالا و صورتحساب بیمار:
یکی از چالشهای رایج، عدم ثبت برخی اقلام گرانقیمت مصرفشده در اتاق عمل در پرونده مالی بیمار است. اتصال سیستم انبار و بهای تمام شده مانع از افتادن این هزینهها بر دوش مرکز درمان میشود.
نقش فناوری و نرمافزارهای یکپارچه در حسابداری مراکز درمانی
حجم بالای پذیرش روزانه، تنوع تعرفهها، پیچیدگی قرارداد با بیمهها و زنجیره تامین حساس دارویی باعث شده تا سیستمهای کاغذی یا نرمافزارهای حسابداری عمومی دیگر پاسخگوی نیازهای مالی بخش سلامت نباشند. امروزه استقرار موفق حسابداری صنعتی بیمارستان و کنترل دقیق گردش مالی، بدون بهرهگیری از فناوریهای نوین و نرمافزارهای یکپارچه عملاً غیرممکن است. فناوری هوشمند، دادههای پراکنده در بخشهای بستری، انبار و صندوق را به گزارشهای استراتژیک مالی تبدیل میکند.
ضرورت استفاده از نرمافزار مالی تخصصی به جای سیستمهای سنتی
اتکا به اکسل و برنامههای مالی عمومی در حوزه درمان خطرات و هزینههای پنهان زیادی برای مدیریت به همراه دارد:
حذف خطاهای انسانی در محاسبات پرکیس:
فرمولهای پیچیده درصد پزشکان، ضرایب K، تخفیفات و کسورات بیمه در شیوه سنتی همواره منشا اختلاف کادر درمان با حسابداری است؛ اما سیستم تخصصی این فرآیند را کاملاً شفاف و خودکار انجام میدهد.
جلوگیری از ناهماهنگی انبار و پرونده بیمار:
در روشهای قدیمی، تاخیر در ثبت خروج دارو از استوک بخشها باعث میشد هزینه برخی اقلام مصرفی به موقع در صورتحساب بیمار اعمال نشده و بیمارستان متحمل خسارت شود.
یکپارچهسازی فرآیند ترخیص و صدور سند حسابداری:
نرمافزارهای تخصصی با ایجاد ارتباط پیوسته بین واحد پذیرش، صندوق، ترخیص و اسناد درمانی، ثبت اسناد دوبل و تسویه مطالبات را بدون فوت وقت انجام میدهند.
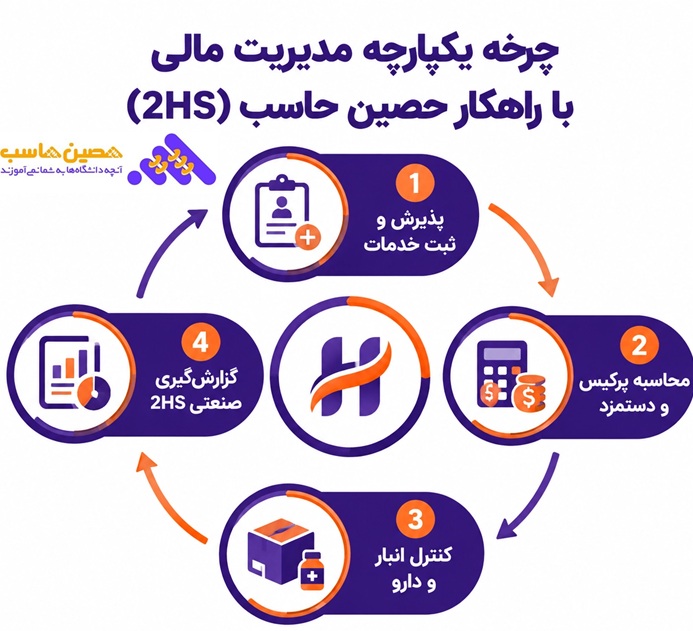 ویژگیهای یک نرمافزار حسابداری درمانگاهی و بیمارستانی استاندارد
یک سیستم نرمافزاری کارآمد برای مدیریت حسابداری مراکز درمان، حسابداری کلینیکها، حسابداری مطب و حسابداری بیمارستان باید دارای ویژگیهای بنیادین زیر باشد:
تعریف پیشرفته مراکز هزینه :
این قابلیت، هزینههای مستقیم و سربار اتاق عمل، تصویربرداری، آزمایشگاه، اورژانس و هتلینگ را بهدقت تفکیک و ردیابی میکند.
محاسبه هوشمند بهای تمام شده خدمات پزشکی:
این نرمافزار با پشتیبانی از متدهای دقیق بهای تمامشده برای خدمات تشخیصی و درمانی، امکان تعیین نرخ واقعی خدمات را فراهم میکند.
سیستم جامع مدیریت انبار و دارویی (FEFO و LOT):
«سری ساخت و تاریخ انقضای اقلام ردیابی میشوند، هنگام اتمام موجودی هشدار داده میشود و انتقال کالا بین انبار مرکزی و استوک بخشها بهصورت دقیق ثبت میشود.
ماژول اختصاصی بیمه و کسورات:
سهم بیمه پایه و تکمیلی با دقت محاسبه شده، دیسکتهای استاندارد بیمهای تولید میشوند و آنالیز تحلیلی کسورات برای اصلاح پروندهها صورت میگیرد.
تطابق کامل با سامانه مودیان و پایانههای فروشگاهی:
«این سیستم، دریافتی پزشکان را تفکیک کرده و صورتحسابهای الکترونیکی را مطابق با آخرین بخشنامههای سازمان امور مالیاتی بهصورت خودکار ثبت میکند.
با توجه به این نیازها، آکادمی و تیم توسعه حصین حاسب با طراحی ماژولهای یکپارچه در نرمافزار جامع مالی 2HS، بستری یکدست و تخصصی را پدید آورده است تا مراکز درمانی بتوانند تمام ابعاد مالی، عملیاتی و قانونی خود را بر روی یک پلتفرم متمرکز و مطمئن مدیریت کنند.
معرفی راهکار جامع حصین حاسب و نرمافزار 2HS
پیادهسازی موفق اصول مالی در حوزه سلامت، نیازمند ابزاری تخصصی است که زبان پزشکان، کادر درمان و حسابداران را به یکدیگر پیوند دهد. مجموعه حصین حاسب با سالها تجربه عملیاتی در استقرار سیستمهای مالی در بیش از 1500 بنگاه اقتصادی و درمانی، پکیج کاملی از آموزشهای تخصصی و نرمافزار جامع مالی 2HS را توسعه داده است. این راهکار به گونهای طراحی شده که از مقیاس یک مطب تکپزشکه تا مراکز جراحی محدود، درمانگاهها و بیمارستانهای تخصصی را با بالاترین سطح یکپارچگی پوشش میدهد.
آشنایی با زیرسیستمهای تخصصی نرمافزار 2HS برای مراکز درمانی
نرمافزار جامع مالی 2HS با معماری چندلایه و طراحی ماژولار، دارای زیرسیستمهای اختصاصی زیر جهت مدیریت یکپارچه امور درمانی است:
زیرسیستم حسابداری مالی و مراکز هزینه:
مراکز درآمد و هزینه شامل اتاقهای عمل، تصویربرداری، آزمایشگاه، اورژانس و بستری بهدقت تفکیک شده و هزینههای سربار طی مراحل مختلف تسهیم میشوند.
زیرسیستم بهای تمام شده (حسابداری صنعتی درمان):
بهای تمام شده واقعی تخت/روز، هر ساعت استفاده از اتاق عمل و خدمات پاراکلینیک برای کنترل هزینههای پنهان محاسبه میشود.
زیرسیستم انبار و استوک دارویی (با کنترل LOT و انقضا):
حواله الکترونیک بین انبار مرکزی و بخشها مدیریت شده، انقضای دارو با روش FEFO هشدار داده میشود و مصرف دارو بهصورت خودکار به پرونده بیمار متصل میگردد.
زیرسیستم قراردادهای بیمه و کسورات:
دیسکتهای استاندارد بیمه پایه و تکمیلی تولید شده، فرانشیز ثبت میگردد و اسناد ارسالی همراه با تفکیک علل کسورات اعمالشده بهسرعت ردیابی میشوند.
ماژول اتصال به سامانه مودیان و پایانههای فروشگاهی:
تراکنشهای کارتخوان بر اساس درآمد مرکز و سهم پزشکان تفکیک شده و صورتحسابهای الکترونیکی نوع 1 و 2 بهصورت قانونی ارسال میشوند.
مزایای نرمافزار 2HS در محاسبه پرکیس، حقوق و دستمزد کادر درمان
محاسبه کارانه و دستمزد در مراکز درمانی همواره یکی از حساسترین و چالشبرانگیزترین بخشهای مالی است. نرمافزار 2HS با ایجاد انعطافپذیری بالا، مزایای زیر را فراهم میسازد:
فرمولنویسی پیشرفته پرکیس:
«ضرایب KKK فنی و حرفهای تعریف شده، تخفیفات مرکز اعمال میگردد، هزینه وسایل مصرفی اختصاصی کسر شده و درصد سهم جراح، کمکجراح و بیهوشی تعیین میشود.
شفافیت کامل در فیشهای کارانه:
ارائه گزارش ریز محاسبات به تفکیک هر پرونده بیمار برای پزشکان، که مانع از بروز هرگونه اختلافنظر مالی میان پزشک و مدیریت مرکز میشود.
محاسبه مالیات تکلیفی و بیمه پرسنل:
مالیات تکلیفی پزشکان طبق آخرین قوانین بودجه بهصورت خودکار کسر شده و سوابق کاری پرسنل شیفتی و طرحی مطابق قوانین کار تجمیع میگردد.
نقش آموزشهای تخصصی حصین حاسب در ارتقای دانش مالی حسابداران بیمارستان
حتی قدرتمندترین ابزارهای نرمافزاری نیز بدون وجود نیروی انسانی ماهر به حداکثر بهرهوری نمیرسند. برند حصین حاسب با برگزاری دورههای آموزشی تخصصی حسابداری صنعتی بیمارستان، حسابداری مراکز درمان، حسابداری کلینیکها، حسابداری بیمارستان و حسابداری مطب، حسابداران را برای ورود به بازار کار درمان توانمند میسازد:
آموزش عملی پروندههای واقعی:
سناریوهای واقعی درمانگاهی شامل استوک دارو، پرکیس جراحی، کنترل کسورات بیمه و ترخیص تدریس میشوند.
تسلط بر استانداردهای حسابداری بخش سلامت:
نحوه کدینگ استاندارد حسابها، بستن دورههای مالی و تنظیم اظهارنامههای مالیاتی تخصصی مراکز بهداشتی آموزش داده میشود.
پشتیبانی و استقرار گامبهگام:
تیم مشاوران حصین حاسب در زمان راهاندازی نرمافزار 2HS در مراکز درمانی همراهی کرده و تا استقرار کامل کنترلهای داخلی و گزارشگیری مدیریتی در کنار شما خواهند بود.
 حسابداری صنعتی بیمارستان چیست و چه فرقی با حسابداری بازرگانی دارد؟
حسابداری صنعتی بیمارستان شاخهای تخصصی برای محاسبه بهای تمام شده خدمات پزشکی، بستری، جراحی و هتلینگ است. برخلاف حسابداری بازرگانی که روی خرید و فروش کالا تمرکز دارد، این سیستم هزینههای مستقیم (مانند دارو، دستمزد جراح و تجهیزات مصرفی) و سربار (مانند استهلاک دستگاهها و نگهداری اتاق عمل) را به هر خدمت تخصیص میدهد.
چرا مدیریت کسورات بیمه در حسابداری بیمارستان و کلینیکها حیاتی است؟
کسورات بیمهای ناشی از ثبت اشتباه کدها یا مدارک ناقص پرونده بیمار، مستقیماً نقدینگی مرکز درمانی را کاهش میدهد. بدون سیستم دقیق حسابداری، این کسورات به عنوان مطالبات سوختشده شناسایی نشده و سودآوری بیمارستان را به شکل کاذب نشان میدهند.
آیا حسابداری مطب هم نیازمند سیستم بهای تمام شده است؟
خیر؛ در مطبهای پزشکی به دلیل تککاربره بودن و ماهیت سادهتر خدمات، تمرکز اصلی بر مدیریت درآمدهای نقدی/پوز، ثبت هزینههای جاری، استهلاک تجهیزات و اجرای تکالیف قانونی سامانه مودیان است و به سیستمهای پیچیده صنعتی نیازی نیست.
نرمافزار 2HS چگونه به محاسبه پرکیس و کارانه پزشکان کمک میکند؟
نرمافزار جامع مالی 2HS حصین حاسب با امکان تعریف فرمولهای پیشرفته بر اساس ضرایب K، تفکیک سهم جراح، کمکجراح و بیهوشی، کسر اقلام مصرفی و محاسبه خودکار مالیات تکلیفی، فیشهای کارانه را شفاف و بدون خطای انسانی محاسبه میکند.
مراکز درمانی چگونه میتوانند از هدررفت انبار دارو و تجهیزات جلوگیری کنند؟
با پیادهسازی سیستم بهای تمام شده و مدیریت انبار به روش FEFO (اولین انقضا، اولین خروج)، تعریف بستههای استاندارد مصرفی (BOM) برای هر عمل جراحی و صدور حواله الکترونیک میان انبار مرکزی و استوک بخشها، جلوی مفقودی و انقضای اقلام گرفته میشود.
نتیجهگیری
مدیریت مالی در حوزه سلامت و درمان، از مطبهای کوچک تا بیمارستانهای فوقتخصصی، فراتر از ثبت ساده درآمدها و هزینههاست. همانطور که بررسی شد، پیادهسازی اصولی حسابداری صنعتی بیمارستان، حسابداری مراکز درمان، حسابداری کلینیکها، حسابداری بیمارستان و حسابداری مطب، ابزاری حیاتی برای محاسبه دقیق بهای تمام شده خدمات، کنترل هزینههای پنهان، مدیریت انبار دارو و تجهیزات، و رفع چالشهای پیچیده پرکیس و کسورات بیمهای است. در دنیای رقابتی امروز، اتکا به روشهای سنتی و نرمافزارهای عمومی دیگر پاسخگوی نیاز مدیران مالی و کادر درمان نخواهد بود. برند حصین حاسب با تلفیق آموزشهای تخصصی و نرمافزار جامع مالی 2HS (با زیرسیستمهای قدرتمند انبار، بهای تمام شده، بیمه و سامانه مودیان)، مسیری هموار و مطمئن را برای ارتقای بهرهوری و شفافیت مالی مراکز درمانی فراهم ساخته است. اگر به دنبال بهینهسازی ساختار مالی مجموعه درمانی خود یا ورود حرفهای به بازار کار حسابداری بخش سلامت هستید، راهکارهای جامع حصین حاسب در کنار نرمافزار 2HS بهترین همراه شما در این مسیر خواهد بود.
سوالات متداول
-
1-مدیریت مالی در مراکز درمانی چه تفاوتی با حسابداری تجاری دارد؟
مدیریت مالی در مراکز درمانی به دلیل تنوع خدمات و پیچیدگی هزینهها تفاوت زیادی با حسابداری شرکتهای تجاری دارد.
-
2-حسابداری صنعتی بیمارستان چیست؟
حسابداری صنعتی بیمارستان به شناسایی، اندازهگیری، تحلیل و تخصیص هزینههای مستقیم و غیرمستقیم در بخشهای مختلف درمانی میپردازد.
-
3-اهداف پیادهسازی بهای تمام شده در مراکز درمانی چیست؟
اهداف شامل کنترل و کاهش هزینههای سربار، تعرفهگذاری منطقی و مدیریت بهینه انبار دارو و تجهیزات پزشکی میباشد.
-
4-چرا اطلاعات مالی دقیق در تصمیمگیریهای مدیریتی بیمارستانها ضروری است؟
بدون اطلاعات مالی دقیق، مدیران در تاریکی تصمیمگیری میکنند و این اطلاعات مبنای اصلی بودجهبندی و سرمایهگذاری است.
-
5-چالشهای مالی در حسابداری کلینیکها چیست؟
چالشها شامل محاسبه دقیق پرکیس پزشکان و مدیریت نوبتدهی و صندوق مالی میباشد.
-
6-حسابداری مراکز درمان شبانهروزی چه ویژگیهایی دارد؟
مدیریت نقدینگی و ثبت تراکنشها برای این مراکز به دلیل فعالیت 24 ساعته اهمیت ویژهای دارد.
-
7-چگونه هزینههای سربار در اتاق عمل محاسبه میشود؟
هزینههای سربار شامل استهلاک دستگاهها، پرسنل و تجهیزات معتبر در اتاق عمل به دقت محاسبه میشود.
-
8-نقش فناوری در حسابداری مراکز درمانی چیست؟
فناوری هوشمند دادههای پراکنده را به گزارشهای استراتژیک مالی تبدیل میکند و بودجهبندی و مدیریت را بهبود میبخشد.
-
9-ویژگیهای یک نرمافزار حسابداری درمانگاهی استاندارد چیست؟
داشتن قابلیتهای تعریف مراکز هزینه، محاسبه هوشمند بهای تمام شده و یکپارچگی با سامانههای مالیاتی باید در آن وجود داشته باشد.
-
10-چگونه نرمافزار 2HS به محاسبه پرکیس کمک میکند؟
نرمافزار 2HS با تعریف فرمولهای پیشرفته، تفکیک سهم پزشکان و محاسبه خودکار مالیات، فیشهای کارانه را شفاف و بدون خطا میکند.
-
11-چطور میتوان از هدررفت انبار دارو جلوگیری کرد؟
با پیادهسازی سیستم بهای تمام شده و مدیریت انبار به روش FEFO، میتوان از انقضای اقلام جلوگیری کرد.



ارسال نظر