فرانشیز بیمه چیست؟ روش محاسبه و مثال ساده پرداخت خسارت
فرانشیز بیمه چیست؟ روش محاسبه و مثال ساده پرداخت خسارت
گاهی صورتحساب درمان یا خسارت را تحویل شرکت بیمه میدهید و انتظار دارید کل مبلغ قابلپوشش به شما برگردد؛ اما عدد واریزی کمتر است. مثلاً 10 میلیون تومان هزینه کردهاید و بیمه فقط 7 میلیون تومان میپردازد. این اختلاف همیشه به معنی رد بخشی از خسارت نیست؛ ممکن است همان سهم بیمهگذار یا فرانشیز باشد.
دانستن اینکه فرانشیز بیمه چیست قبل از خرید بیمهنامه اهمیت دارد، چون دو بیمهنامه با سقف تعهد یکسان میتوانند در زمان خسارت پرداخت متفاوتی داشته باشند. در بیمه درمان این موضوع حتی به استفاده یا عدم استفاده از بیمه پایه هم وابسته است.
در ادامه، فرانشیز را بدون اصطلاحات پیچیده توضیح میدهیم، روش محاسبه آن را با چند مثال بررسی میکنیم و تفاوت فرانشیز با سقف تعهد، استثنائات، دوره انتظار و سهم بیمهگر پایه را مشخص میکنیم.
فرانشیز بیمه در یک نگاه
فرانشیز بخشی از خسارت ارزیابیشده است که طبق شرایط بیمهنامه بر عهده بیمهشده یا بیمهگذار باقی میماند. بنابراین شرکت بیمه الزاماً 100 درصد هر خسارت را پرداخت نمیکند. میزان فرانشیز ممکن است درصدی، مبلغ ثابت یا براساس شرایط خاص بیمهنامه تعیین شود و قبل از خرید بیمه باید در شرایط خصوصی قرارداد بررسی شود.
فرانشیز بیمه چیست؟
اگر بخواهیم به سوال «فرانشیز بیمه چیست؟» با یک جمله پاسخ دهیم، فرانشیز همان بخشی از خسارت است که بیمه آن را بر عهده شخص بیمهشده یا بیمهگذار میگذارد.
این تعریف فقط توضیح بازاری نیست. در آییننامه شماره 99 بیمههای درمان، فرانشیز بهعنوان سهم بیمهشده یا بیمهگذار از خسارت ارزیابیشده تعریف شده است. همین آییننامه، خسارت قابل پرداخت را مبلغی میداند که بیمهگر پس از کسر فرانشیز و با رعایت سقف تعهدات بیمهنامه میپردازد.
بنابراین اگر هزینهای 20 میلیون تومان باشد، لزوماً نمیتوان گفت بیمه باید 20 میلیون تومان پرداخت کند.
ابتدا باید مشخص شود:
آیا این هزینه اصلاً تحت پوشش بیمهنامه است؟
شرکت بیمه چه مبلغی را بهعنوان خسارت قابل قبول ارزیابی کرده است؟
فرانشیز بیمهنامه چند درصد یا چند تومان است؟
سقف تعهد آن پوشش چقدر است؟
آیا قبلاً بخشی از سقف تعهد مصرف شده است؟
در بیمه درمان، بیمه پایه چه مقدار از هزینه را پرداخته است؟
بعد از پاسخ به این سوالها میتوان مبلغ واقعی پرداخت شرکت بیمه را محاسبه کرد.
فرانشیز به زبان ساده یعنی چه؟
فرض کنید تلفن همراهی دارید که تعمیر آن 5 میلیون تومان هزینه دارد و بیمهنامه شما برای خسارت مربوط، فرانشیز 10 درصدی دارد.
اگر تمام 5 میلیون تومان از نظر بیمه قابل قبول باشد، 10 درصد آن یعنی 500 هزار تومان بر عهده شماست و بیمه در حالت ساده 4 میلیون و 500 هزار تومان پرداخت میکند.
پس:
فرانشیز = سهم شما از خسارت
و:
خسارت قابل پرداخت بیمه = خسارت قابل قبول منهای فرانشیز
البته این فرمول ساده زمانی درست است که محدودیت دیگری مثل سقف تعهد، استثنا یا سهم بیمهگر دیگر وجود نداشته باشد.
چرا شرکت بیمه فرانشیز تعیین میکند؟
در نگاه اول شاید فرانشیز برای بیمهگذار خوشایند نباشد؛ چون فرد، حق بیمه را پرداخت کرده و انتظار دارد هنگام خسارت کل هزینه را دریافت کند.
اما وجود فرانشیز چند کارکرد دارد.
اول اینکه بخشی از ریسک همچنان بر عهده بیمهگذار باقی میماند. وقتی هر خسارت بسیار کوچک بدون هیچ سهمی از طرف بیمهشده قابل دریافت باشد، تعداد پروندههای خسارت افزایش پیدا میکند و هزینه اداره بیمه نیز بالا میرود.
دوم اینکه فرانشیز میتواند بر قیمت بیمهنامه اثر بگذارد. در بسیاری از قراردادها، قبول فرانشیز بیشتر میتواند به کاهش حق بیمه کمک کند و کاهش فرانشیز ممکن است نیازمند پرداخت حق بیمه بیشتر باشد.
در آییننامه بیمههای درمان نیز صراحتاً امکان کاهش فرانشیز با رعایت معیارهای تعیین نرخ و دریافت حق بیمه اضافی برای بیمهگر پیشبینی شده است.
سوم اینکه فرانشیز باعث میشود بیمه بیشتر برای خسارتهایی استفاده شود که از نظر مالی اهمیت بیشتری دارند، نه هر هزینه بسیار جزئی.
بااینحال، دلیل وجود فرانشیز به این معنی نیست که درصد آن در همه شرکتها و همه بیمهنامهها یکسان است. قرارداد خودتان ملاک است.
فرانشیز 10 درصد یعنی چه؟
وقتی در بیمهنامه نوشته شده فرانشیز 10 درصد است، در حالت عادی یعنی 10 درصد از مبنایی که فرانشیز بر آن اعمال میشود بر عهده بیمهگذار باقی میماند.
اگر خسارت ارزیابیشده 20 میلیون تومان باشد:
10٪ × 20 میلیون = 2 میلیون تومان فرانشیز
در حالت ساده:
20 میلیون - 2 میلیون = 18 میلیون تومان پرداخت بیمه
اما نکته مهم عبارت «خسارت ارزیابیشده» است.
ممکن است شما 20 میلیون تومان پرداخت کرده باشید اما شرکت بیمه طبق تعرفه، شرایط بیمهنامه یا مدارک مورد قبول، فقط 16 میلیون تومان را خسارت ارزیابیشده تشخیص دهد.
در این حالت ممکن است فرانشیز روی 16 میلیون محاسبه شود، نه الزاماً روی تمام مبلغ فاکتور.
همین تفاوت یکی از دلایلی است که افراد هنگام دریافت خسارت فکر میکنند «فرانشیز بیشتر از چیزی شد که حساب کرده بودم».
فرمول محاسبه فرانشیز بیمه چیست؟
برای فرانشیز درصدی، فرمول پایه بسیار ساده است:
مبلغ فرانشیز = خسارت ارزیابیشده × درصد فرانشیز
سپس:
خسارت پس از فرانشیز = خسارت ارزیابیشده - مبلغ فرانشیز
اگر سقف تعهد هم وجود داشته باشد، شرکت بیمه حداکثر تا سقف باقیمانده آن پوشش پرداخت میکند.
بهصورت ساده:
پرداخت بیمه = حداقلِ «خسارت پس از فرانشیز» و «سقف تعهد باقیمانده»
این فرمول برای فهم موضوع مناسب است، اما در بعضی رشتههای بیمه یا شرایط خاص قرارداد ممکن است روش متفاوتی تعیین شده باشد.
مثال محاسبه خسارت با فرانشیز 20 درصد
مثال محاسبه فرانشیز 20 درصد
فرض کنید خسارت قابل قبول بیمه 30 میلیون تومان و فرانشیز قرارداد 20 درصد باشد. سهم بیمهگذار برابر است با 30 میلیون × 20 درصد، یعنی 6 میلیون تومان. در نتیجه، اگر سقف تعهد کافی باشد و محدودیت دیگری وجود نداشته باشد، بیمه 24 میلیون تومان میپردازد.
در این مثال:
خسارت ارزیابیشده: 30 میلیون تومان
فرانشیز: 6 میلیون تومان
سهم قابل پرداخت بیمه: 24 میلیون تومان
اما اگر سقف تعهد بیمه برای این پوشش فقط 20 میلیون تومان باشد، پرداخت بیمه 24 میلیون نمیشود؛ سقف تعهد وارد محاسبه میشود و پرداخت حداکثر 20 میلیون تومان خواهد بود.
این نکته نشان میدهد فرانشیز تنها عامل تعیین مبلغ خسارت نیست.
انواع فرانشیز بیمه چیست؟
فرانشیز همیشه فقط یک درصد ساده نیست. شکل آن به نوع بیمه و شرایط قرارداد بستگی دارد.
فرانشیز درصدی از خسارت
یکی از رایجترین شکلها، تعیین فرانشیز بهصورت درصدی از خسارت است.
مثلاً:
10 درصد خسارت
20 درصد خسارت
30 درصد خسارت
هرچه مبلغ خسارت افزایش پیدا کند، مبلغ ریالی فرانشیز نیز بیشتر میشود.
برای نمونه، فرانشیز 10 درصد روی خسارت 2 میلیون تومانی برابر 200 هزار تومان است، اما همین فرانشیز روی خسارت 50 میلیون تومانی به 5 میلیون تومان میرسد.
فرانشیز با مبلغ ثابت
در بعضی قراردادها ممکن است فرانشیز بهصورت عدد ثابت تعیین شود.
مثلاً:
«فرانشیز هر خسارت 2 میلیون تومان»
در چنین حالتی اگر خسارت قابل پرداخت 10 میلیون تومان باشد، 2 میلیون تومان بر عهده بیمهگذار و 8 میلیون تومان بر عهده بیمه است؛ البته باز هم با فرض نبود محدودیت دیگر.
فرانشیز ترکیبی
گاهی قرارداد فرانشیز را با ترکیب درصد و حداقل مبلغ مشخص میکند.
برای مثال ممکن است نوشته شود:
«10 درصد خسارت، حداقل یک میلیون تومان»
در چنین وضعیتی اگر 10 درصد خسارت کمتر از یک میلیون تومان باشد، حداقل تعیینشده ملاک قرار میگیرد.
بنابراین صرف دیدن عدد «10 درصد» کافی نیست؛ باید ادامه عبارت را هم بخوانید.
فرانشیز متفاوت برای پوششهای مختلف
ممکن است یک بیمهنامه برای همه خسارتها فرانشیز یکسان نداشته باشد.
برای مثال در یک قرارداد، فرانشیز بستری میتواند با فرانشیز دندانپزشکی یا پاراکلینیکی متفاوت باشد. در بیمه اموال نیز یک پوشش ممکن است فرانشیز متفاوتی از پوشش دیگر داشته باشد.
بنابراین سوال درست این نیست که:
«فرانشیز بیمه من چند درصد است؟»
بلکه باید پرسید:
«فرانشیز این پوشش خاص در بیمهنامه من چقدر است؟»
فرانشیز با سقف تعهد چه تفاوتی دارد؟
این دو مفهوم زیاد با هم اشتباه گرفته میشوند.
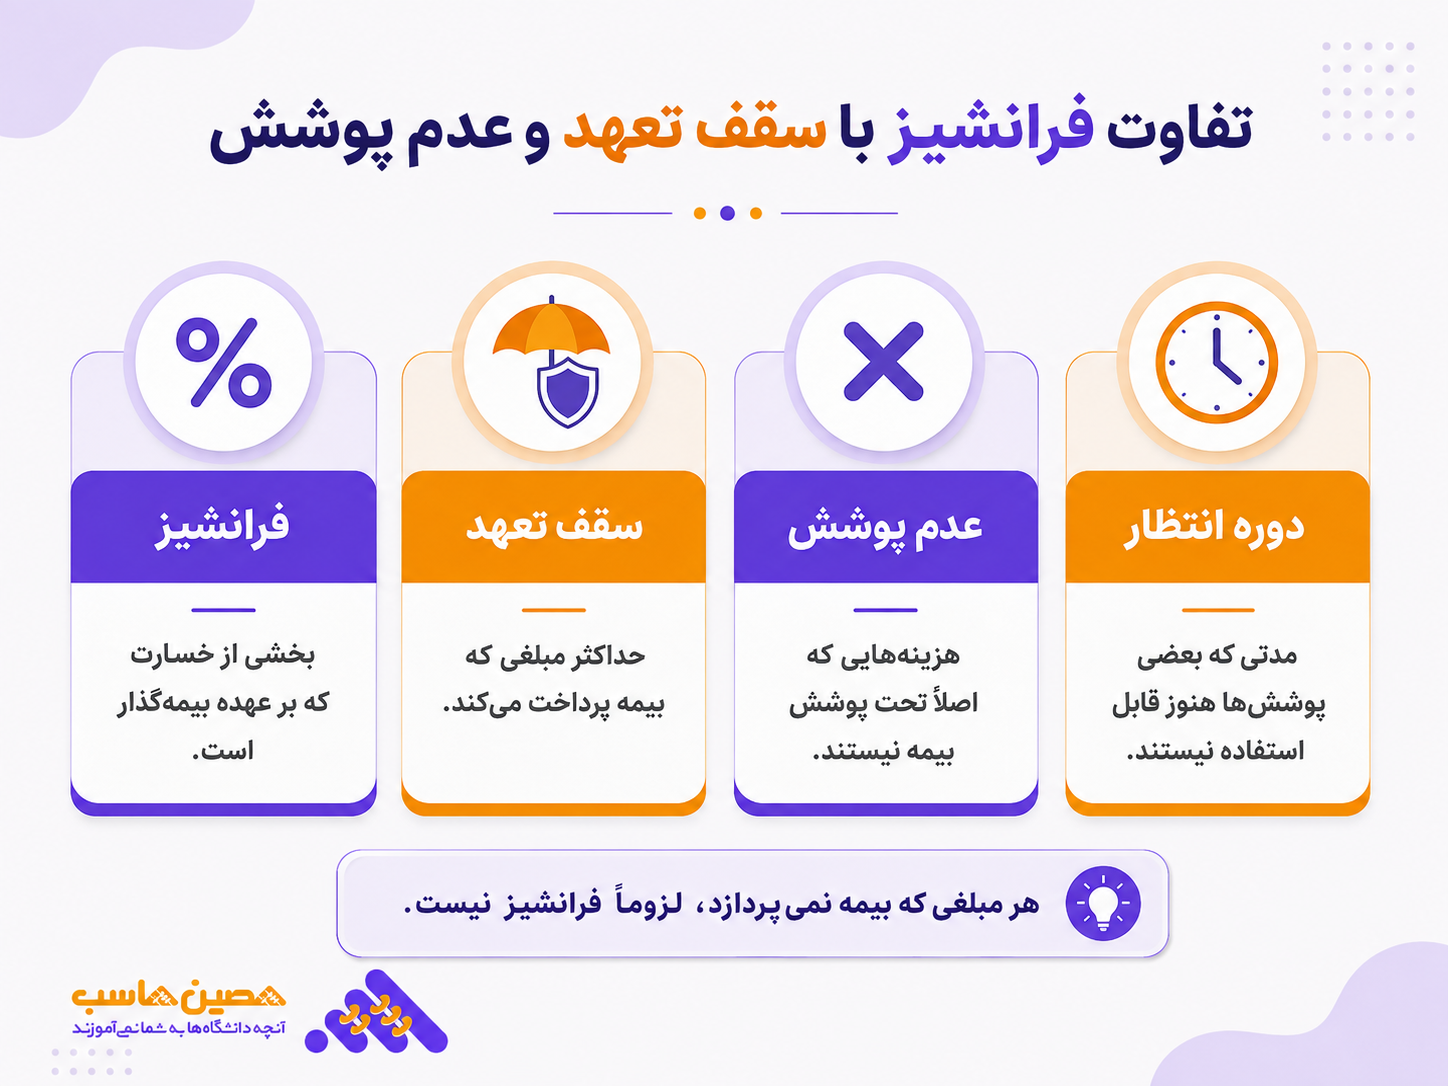
فرانشیز سهمی از خسارت است که بر عهده بیمهشده یا بیمهگذار باقی میماند.
سقف تعهد حداکثر مبلغی است که شرکت بیمه برای یک پوشش طبق قرارداد میپردازد.
فرض کنید هزینه درمان شما 20 میلیون تومان است، فرانشیز 10 درصد و سقف تعهد 12 میلیون تومان.
در محاسبه ساده، بعد از فرانشیز 18 میلیون تومان باقی میماند؛ اما چون سقف تعهد 12 میلیون تومان است، شرکت بیمه بیش از 12 میلیون پرداخت نمیکند.
در نتیجه 8 میلیون تومان دیگر بر عهده شخص باقی میماند؛ اما همه این 8 میلیون «فرانشیز» نیست.
فقط 2 میلیون تومان آن ناشی از فرانشیز اولیه است و بخش دیگر به محدودیت سقف تعهد مربوط میشود.
این تفاوت برای بررسی صورت خسارت بسیار مهم است.
تفاوت فرانشیز با سقف تعهد، استثنا و دوره انتظار
| مفهوم | معنی ساده | اثر بر پرداخت خسارت |
|---|---|---|
| فرانشیز | سهم بیمهگذار یا بیمهشده از خسارت | بخشی از خسارت قابل قبول بر عهده بیمهشده باقی میماند. |
| سقف تعهد | حداکثر مبلغی که بیمه برای یک پوشش میپردازد | حتی اگر خسارت بیشتر باشد، پرداخت بیمه از سقف تعیینشده عبور نمیکند. |
| استثنائات بیمهنامه | هزینهها یا خسارتهایی که تحت پوشش نیستند | بیمه بابت موارد خارج از پوشش تعهدی برای پرداخت ندارد. |
| دوره انتظار | مدتی که برخی پوششها هنوز قابل استفاده نیستند | خسارت مربوط به آن پوشش در دوره انتظار قابل پرداخت نیست. |
| خسارت ارزیابیشده | مبلغ مورد قبول بیمه براساس قرارداد و تعرفه | فرانشیز و پرداخت نهایی معمولاً براساس این مبلغ بررسی میشود. |
| سهم بیمهگر پایه | بخشی از هزینه درمان که بیمه پایه پرداخت کرده است | در بیمه درمان میتواند بر میزان فرانشیز قابل کسر از بیمه تکمیلی اثر بگذارد. |
فرانشیز را با «عدم پوشش» اشتباه نگیرید
اگر 10 درصد هزینه به دلیل فرانشیز کسر شده باشد، آن بخش اصولاً در محدوده خسارت قابل ارزیابی بوده اما سهم شماست. در مقابل، هزینهای که طبق استثنائات بیمهنامه اصلاً تحت پوشش نیست، فرانشیز محسوب نمیشود. همین تفاوت هنگام اعتراض به مبلغ خسارت اهمیت زیادی دارد.
فرانشیز بیمه درمان چیست؟
فرانشیز بیمه درمان یکی از مهمترین کاربردهای این مفهوم است؛ چون افراد هنگام دریافت هزینه بستری، دارو، آزمایش، تصویربرداری یا سایر خدمات درمانی مستقیماً با آن مواجه میشوند.
در آییننامه شماره 99 بیمههای درمان، فرانشیز سهم بیمهشده یا بیمهگذار از خسارت ارزیابیشده تعریف شده است. خسارت قابل پرداخت نیز پس از کسر فرانشیز و تا سقف تعهد بیمهنامه تعیین میشود.
بنابراین اگر بیمه تکمیلی دارید، نباید انتظار داشته باشید هر عددی که روی فاکتور بیمارستان یا مرکز درمانی نوشته شده بدون هیچ کسر به شما بازگردانده شود.
چند عامل همزمان در محاسبه موثرند:
هزینهای که پرداخت کردهاید؛
تعرفه مورد قبول بیمه؛
خسارت ارزیابیشده؛
فرانشیز؛
بیمه پایه؛
سقف تعهد پوشش؛
میزان تعهد مصرفشده قبلی؛
استثنائات بیمهنامه؛
شرایط خصوصی قرارداد.
فرانشیز بیمه درمان همیشه 10 درصد است؟
خیر.
عدد 10 درصد در بعضی قراردادها دیده میشود و حتی برخی طرحهای بیمه درمان با فرانشیز 10 درصد عرضه شدهاند، اما نمیتوان آن را یک قاعده ثابت برای تمام بیمههای درمان دانست.
برای نمونه، در یکی از طرحهای بیمه درمان انفرادی، فرانشیز 30 درصد برای افراد فاقد بیمهگر پایه ذکر شده و امکان کاهش آن به 10 درصد با افزایش حق بیمه پیشبینی شده است.
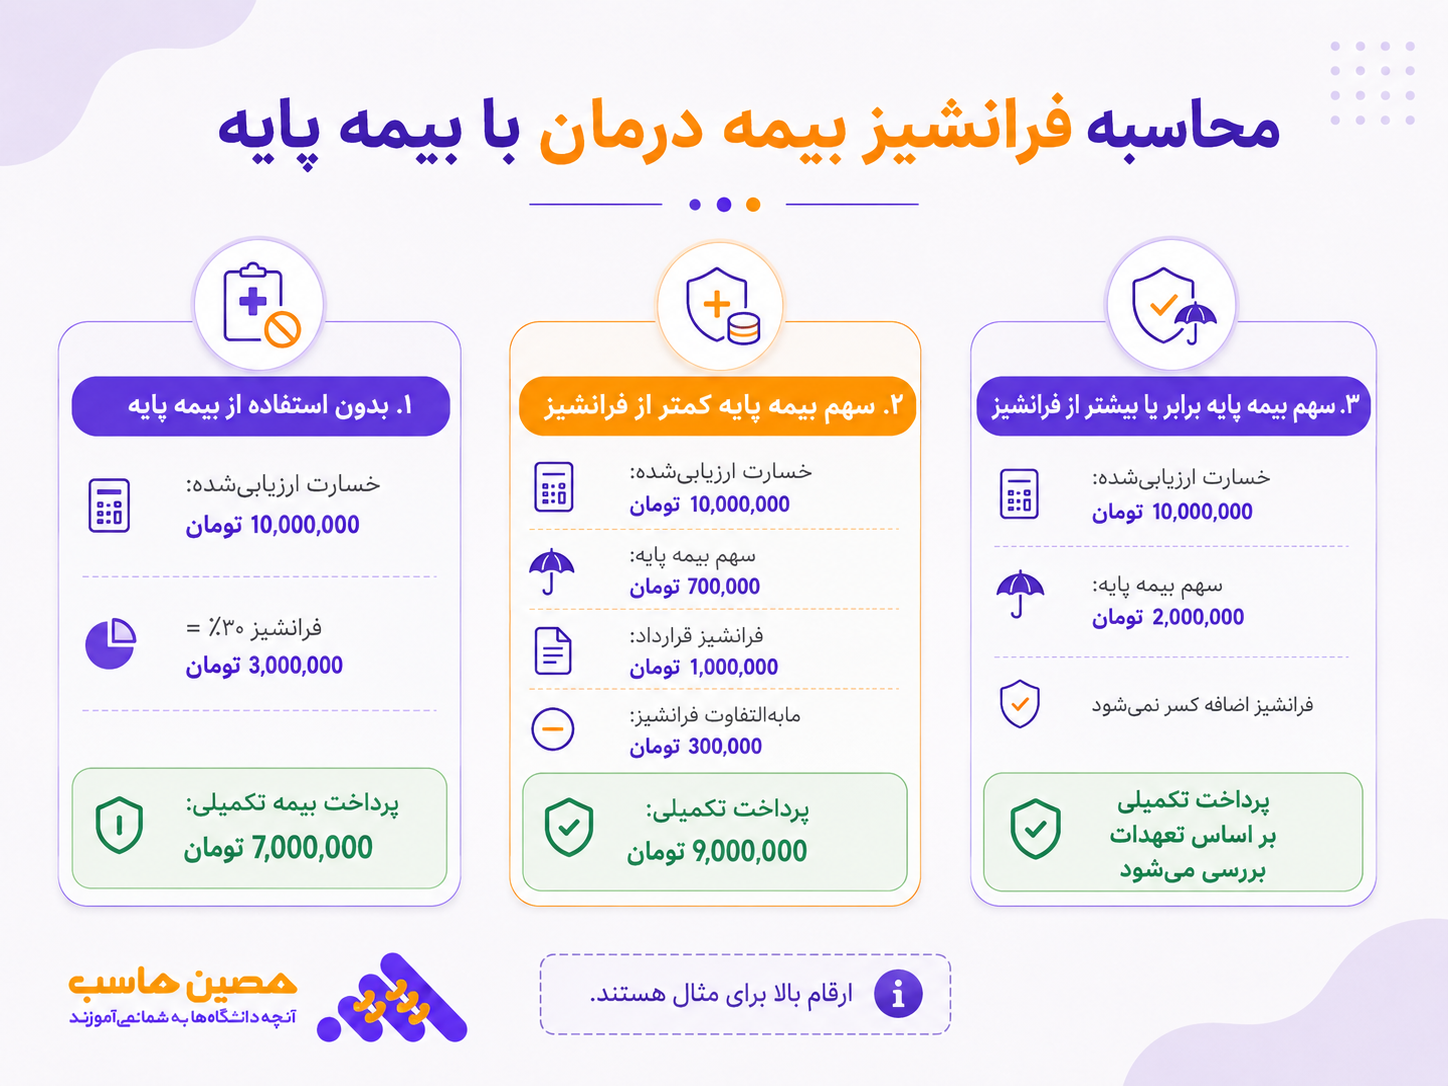
از طرف دیگر، ماده 8 آییننامه شماره 99 قواعد مشخصی درباره ارتباط فرانشیز بیمه تکمیلی و بیمه پایه دارد. طبق این ماده، در صورت عدم استفاده از بیمه درمانی بیمهگر پایه، فرانشیز پوششهای اصلی و اضافی حداقل 30 درصد خسارت ارزیابیشده است؛ البته بیمهگر میتواند با رعایت ضوابط تعیین نرخ و دریافت حق بیمه اضافی، فرانشیز را کاهش دهد.
پس برای پاسخ دقیق به سوال «فرانشیز درمان من چند درصد است؟» باید بیمهنامه خودتان را ببینید.
بیمه پایه چه اثری بر فرانشیز بیمه درمان دارد؟
این بخش یکی از مهمترین نکات مقاله است.
فرض کنید بیمه تکمیلی دارید و در بیمهنامه برای یک خسارت، فرانشیز مشخصی تعیین شده است. اگر قبل از مراجعه به بیمه تکمیلی، بخشی از هزینه توسط تامین اجتماعی، بیمه سلامت یا بیمهگر پایه دیگری پرداخت شده باشد، سهم بیمه پایه میتواند در نحوه کسر فرانشیز تکمیلی اثر بگذارد.
ماده 8 آییننامه 99 مقرر کرده اگر از سهم بیمهگر پایه استفاده شده باشد و سهم پرداختشده بیمه پایه کمتر از فرانشیز مقرر بیمهنامه باشد، مابهالتفاوت فرانشیز و سهم بیمه پایه از خسارت کم میشود.
همچنین ماده 16 میگوید اگر سهم دریافتی از سایر بیمهگران پایه یا مکمل معادل یا بیشتر از میزان فرانشیز بیمهنامه باشد، فرانشیز دوباره کسر نمیشود. مجموع دریافتی از بیمهگران نیز نباید بیشتر از هزینه انجامشده باشد.
این قاعده مهم است چون بیمهشده نباید یک بار سهم بیمه پایه را پرداخت کرده باشد و دوباره بدون توجه به آن، همان فرانشیز کامل از خسارت تکمیلی کم شود.
روش محاسبه فرانشیز بیمه درمان با بیمه پایه
برای فهم ساده، فرض کنیم:
X = خسارت ارزیابیشده
F = مبلغ فرانشیز طبق بیمهنامه
B = مبلغی که بیمه پایه پرداخت کرده
اگر بیمه پایه استفاده نشده باشد، در حالت ساده فرانشیز طبق شرایط بیمهنامه و مقررات مربوط کسر میشود.
اگر بیمه پایه استفاده شده باشد:
اگر B کمتر از F باشد، بیمهشده فقط مابهالتفاوت را بهعنوان فرانشیز تحمل میکند.
اگر B مساوی یا بیشتر از F باشد، فرانشیز اضافی بابت همان موضوع کسر نمیشود.
البته در تمام این محاسبات، سقف تعهد و سایر شرایط بیمهنامه همچنان باید رعایت شوند.
مثال فرانشیز بیمه درمان
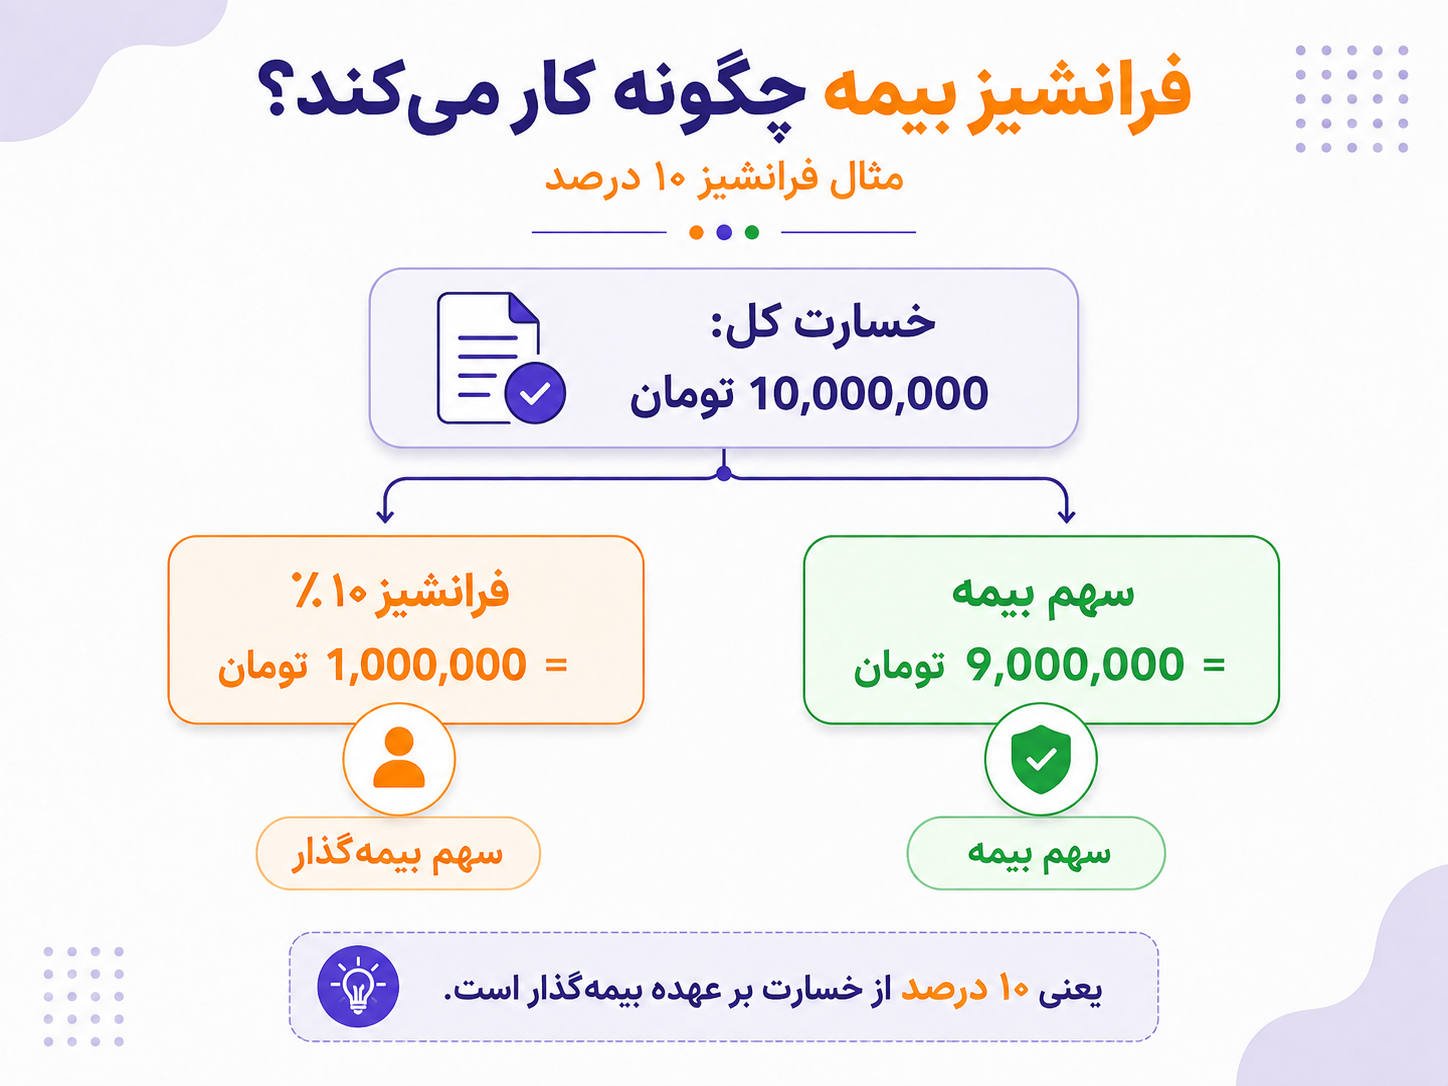
فرض کنید خسارت ارزیابیشده درمان 10 میلیون تومان و فرانشیز قابل اعمال 10 درصد باشد. مبلغ فرانشیز یک میلیون تومان است. اگر هیچ محدودیت دیگری وجود نداشته باشد، 9 میلیون تومان توسط بیمه پرداخت میشود و یک میلیون تومان سهم بیمهشده خواهد بود.
این مثال فقط برای توضیح فرمول درصدی است. در قرارداد واقعی باید ابتدا دید مقررات مربوط به استفاده یا عدم استفاده از بیمه پایه چه اثری بر فرانشیز شما دارد.
مثال استفاده از بیمه پایه
فرض کنید خسارت ارزیابیشده 10 میلیون تومان و فرانشیز بیمه تکمیلی 10 درصد، یعنی یک میلیون تومان باشد. بیمه پایه 700 هزار تومان پرداخت کرده است. چون سهم بیمه پایه 300 هزار تومان کمتر از میزان فرانشیز است، در محاسبه ساده فقط همین مابهالتفاوت 300 هزار تومانی بهعنوان سهم باقیمانده فرانشیز بیمهشده در نظر گرفته میشود؛ سپس پرداخت بیمه تکمیلی با رعایت سقف تعهد و شرایط قرارداد محاسبه خواهد شد.
مثال حذف کسر مجدد فرانشیز
فرض کنید خسارت ارزیابیشده 10 میلیون تومان و فرانشیز مقرر یک میلیون تومان باشد، اما بیمه پایه 2 میلیون تومان از هزینه را پرداخت کرده باشد. چون سهم بیمه پایه بیشتر از فرانشیز بیمهنامه است، طبق آییننامه 99 فرانشیز دوباره از خسارت کسر نمیشود. بیمه تکمیلی با رعایت سقف تعهدات و سایر شرایط، مازاد هزینه را بررسی میکند.
چرا بیمه تکمیلی کمتر از مبلغ فاکتور پرداخت میکند؟
گاهی بیمهشده کل اختلاف مبلغ فاکتور و پرداخت بیمه را «فرانشیز» مینامد؛ درحالیکه ممکن است چند عامل مختلف باعث کاهش پرداخت شده باشند.
مثلاً شما برای یک خدمت 15 میلیون تومان پرداخت کردهاید اما بیمه فقط 10 میلیون تومان میپردازد.
این 5 میلیون تومان میتواند شامل چند بخش باشد:
بخشی فرانشیز؛
بخشی بالاتر از تعرفه قابل قبول؛
بخشی خارج از تعهد بیمه؛
بخشی بیشتر از سقف پوشش؛
یا هزینهای که مدارک لازم برای آن ارائه نشده است.
پس برای بررسی محاسبه خسارت بیمه، فقط درصد فرانشیز را نگاه نکنید.
صورت محاسبه خسارت را به تفکیک بررسی کنید.
خسارت ارزیابیشده چیست و چرا اهمیت دارد؟
آییننامه بیمههای درمان «خسارت ارزیابیشده» را مبلغی میداند که براساس شرایط بیمهنامه و با اعمال تعرفههای تشخیصی و درمانی مصوب تعیین شده است.
این تعریف یک نکته بسیار مهم دارد:
مبلغی که شما پرداخت کردهاید همیشه برابر مبلغی نیست که بیمه بهعنوان خسارت ارزیابیشده میپذیرد.
برای مثال ممکن است یک مرکز خصوصی برای خدمتی مبلغ بیشتری از تعرفه مورد قبول بیمه دریافت کند.
در چنین شرایطی حتی اگر فرانشیز صفر باشد، باز هم ممکن است بیمه تمام مبلغ پرداختی شما را جبران نکند.
به همین دلیل دو سوال را جدا کنید:
«فرانشیز من چقدر است؟»
و:
«خسارت ارزیابیشده من چقدر شده است؟»
فرانشیز بیمه درمان با سهم بیمار چه تفاوتی دارد؟
در بسیاری از کاربردهای درمانی، فرانشیز همان سهم خودپرداخت بیمار یا بیمهشده از خدمات تحت پوشش است.
حتی در ادبیات بیمه سلامت نیز از واژه خودپرداخت یا فرانشیز برای سهم بیمار استفاده میشود و مقررات میتوانند برای گروههای مختلف یا خدمات متفاوت درصدهای متفاوتی تعیین کنند. برای نمونه در مصوبات مربوط به خدمات سلامت، سهم خودپرداخت برخی گروهها و خدمات با درصدهای مشخص تعیین میشود.
اما نباید همه پرداختهای بیمار را فرانشیز دانست.
اگر خدمتی اصلاً تحت پوشش نباشد، مبلغ پرداختی شما «فرانشیز» نیست.
اگر مبلغی بالاتر از تعرفه بیمه پرداخت کرده باشید، آن مابهالتفاوت نیز الزاماً فرانشیز نیست.
اگر سقف تعهد شما تمام شده باشد، هزینه بعدی ناشی از اتمام سقف است، نه فرانشیز.
بنابراین «پولی که از جیب دادم» همیشه مساوی «فرانشیز» نیست.
فرانشیز در بیمه بدنه خودرو چیست؟
در بیمه بدنه نیز ممکن است بخشی از خسارت طبق شرایط بیمهنامه بر عهده بیمهگذار باشد.
نکته مهم این است که فرانشیز میتواند برای انواع خسارت یکسان نباشد. ممکن است شرایط مربوط به خسارت جزئی، سرقت، شکست شیشه یا سایر پوششها متفاوت باشد.
بنابراین برای بیمه بدنه نباید عددی را که درباره بیمهنامه فرد دیگری شنیدهاید به قرارداد خودتان تعمیم دهید.
زمان خسارت، این ترتیب را دنبال کنید:
ابتدا مبلغ خسارت مورد قبول بیمه مشخص شود.
بعد شرایط پوشش مربوط را بخوانید.
فرانشیز همان پوشش را پیدا کنید.
سقف یا محدودیت احتمالی را بررسی کنید.
در نهایت مبلغ پرداختی را محاسبه کنید.
مثال ساده فرانشیز در بیمه بدنه
فرض کنید شرکت بیمه خسارت واردشده به خودرو را 40 میلیون تومان ارزیابی کرده و طبق شرایط فرضی بیمهنامه، فرانشیز این خسارت 10 درصد است. سهم بیمهگذار 4 میلیون تومان خواهد بود و در صورت نبود محدودیت دیگر، بیمه 36 میلیون تومان پرداخت میکند. درصد واقعی باید از بیمهنامه همان خودرو بررسی شود.
این مثال صرفاً آموزشی است و به این معنی نیست که فرانشیز تمام بیمههای بدنه یا همه خسارتهای خودرو 10 درصد است.
فرانشیز در بیمه آتشسوزی و اموال چگونه است؟
در بیمههای اموال نیز فرانشیز میتواند وجود داشته باشد و نحوه آن در شرایط بیمهنامه مشخص میشود.
ممکن است فرانشیز:
درصدی از خسارت باشد؛
مبلغ ثابت باشد؛
حداقل مبلغ مشخصی داشته باشد؛
یا برای بعضی خطرهای اضافی شرایط متفاوتی داشته باشد.
مثلاً بیمهنامهای ممکن است پوشش اصلی آتشسوزی و یک خطر اضافی را با دو فرانشیز متفاوت ارائه کند.
در چنین قراردادهایی خواندن جدول پوششها و شرایط خصوصی اهمیت بیشتری پیدا میکند.
اگر فقط صفحه اول بیمهنامه را بخوانید و به شرایط مربوط به هر خطر توجه نکنید، ممکن است هنگام خسارت با عددی متفاوت از انتظار مواجه شوید.
فرانشیز در بیمه مسئولیت چیست؟
در برخی بیمههای مسئولیت نیز ممکن است بخشی از هر خسارت قابل پرداخت بر عهده بیمهگذار قرار گیرد.
این سهم باید در شرایط بیمهنامه مشخص شود.
در این رشته نیز فرانشیز را نباید با مبلغی که به دلیل خارجبودن خسارت از تعهد پرداخت نمیشود یکی دانست.
اگر بیمهنامه مثلاً یک خسارت را به دلیل استثنا نپذیرد، موضوع «فرانشیز» نیست.
اما اگر خسارت پذیرفته شود و قرارداد بگوید درصد مشخصی بر عهده بیمهگذار است، آن سهم فرانشیز محسوب میشود.
آیا هرچه فرانشیز کمتر باشد، بیمه بهتر است؟
نه لزوماً.
فرانشیز پایینتر در زمان خسارت به نفع بیمهشده است، چون سهم کمتری از هزینه را شخصاً پرداخت میکند.
اما برای قضاوت درباره یک بیمهنامه فقط فرانشیز را نبینید.
دو بیمه درمان را تصور کنید:
بیمه اول فرانشیز 10 درصد دارد اما سقف بستری آن پایین است.
بیمه دوم فرانشیز 20 درصد دارد ولی سقف بستری، پاراکلینیکی و جراحی بسیار بیشتری ارائه میکند.
نمیتوان فقط با دیدن 10 و 20 درصد گفت بیمه اول قطعاً بهتر است.
این موارد باید کنار هم بررسی شوند:
حق بیمه؛
فرانشیز؛
سقف تعهد؛
پوششها؛
استثنائات؛
دوره انتظار؛
شبکه مراکز طرف قرارداد؛
شرایط استفاده از بیمه پایه؛
فرآیند دریافت خسارت؛
نیاز واقعی بیمهشده.
آیا فرانشیز صفر وجود دارد؟
ممکن است در یک قرارداد یا پوشش خاص، شرایطی وجود داشته باشد که بیمهشده فرانشیز جداگانهای پرداخت نکند؛ اما این موضوع باید از خود بیمهنامه یا مقررات همان پوشش مشخص شود.
در بیمه درمان تکمیلی نیز استفاده از بیمه پایه میتواند باعث شود فرانشیز تکمیلی مجدداً کسر نشود، مشروط به اینکه سهم پرداختی بیمه پایه به حد مقرر فرانشیز برسد یا از آن بیشتر باشد.
اما «فرانشیز صفر» به معنی «بیمه تمام هزینه را بدون هیچ محدودیتی میدهد» نیست.
هنوز مواردی مثل:
سقف تعهد،
تعرفه قابل قبول،
استثنائات،
مدارک،
و شرایط قرارداد
وجود دارند.
آیا میتوان فرانشیز بیمه را حذف کرد؟
پاسخ به نوع بیمه و قرارداد بستگی دارد.
در بعضی محصولات، بیمهگر امکان انتخاب فرانشیز پایینتر را در مقابل حق بیمه بالاتر فراهم میکند.
در بیمه درمان نیز آییننامه 99 اجازه داده بیمهگر با رعایت معیارهای عمومی نرخ و دریافت حق بیمه اضافی، فرانشیز را کاهش دهد.
پس کاهش فرانشیز معمولاً رایگان نیست.
اگر بین دو طرح انتخاب میکنید، فقط نپرسید:
«کدام فرانشیز کمتری دارد؟»
بپرسید:
«برای کاهش فرانشیز چقدر حق بیمه بیشتر میپردازم و با توجه به میزان استفاده من از بیمه، آیا این تفاوت ارزش دارد؟»
فرانشیز بیشتر چه اثری بر حق بیمه دارد؟
از نظر منطق بیمهای، وقتی بیمهگذار سهم بیشتری از خسارت را قبول میکند، بخشی از ریسک از دوش شرکت بیمه برداشته میشود.
در نتیجه در بسیاری از محصولات امکان دارد افزایش فرانشیز با حق بیمه کمتر و کاهش فرانشیز با حق بیمه بیشتر همراه باشد.
البته نمیتوان یک فرمول ثابت مثل «هر 10 درصد فرانشیز، حق بیمه را X درصد کم میکند» ارائه کرد.
نرخگذاری به رشته بیمه، پوشش، سابقه خسارت، مشخصات بیمهشده، شرایط بازار و مقررات مربوط وابسته است.
deductible بیمه یعنی چه؟
کاربری که منابع انگلیسی بیمه را مطالعه میکند معمولاً با کلمه Deductible روبهرو میشود.
در کاربرد رایج، deductible نزدیکترین مفهوم به چیزی است که در بسیاری از بیمهنامههای فارسی «فرانشیز» مینامیم؛ یعنی بخشی از خسارت که قبل از پرداخت بیمه بر عهده بیمهشده باقی میماند.
اما یک نکته تخصصی وجود دارد.
در ادبیات بینالمللی بیمه، اصطلاح franchise در برخی قراردادها میتواند معنای فنی متفاوتی از deductible معمول داشته باشد؛ مثلاً سازوکاری که تا یک حد خسارت پرداخت نمیشود اما با عبور خسارت از آستانه مشخص، شیوه پرداخت تغییر میکند.
بنابراین اگر در یک قرارداد خارجی با واژههای deductible، excess یا franchise روبهرو شدید، ترجمه ظاهری کافی نیست؛ باید تعریف قراردادی همان سند را بخوانید.
برای مخاطب ایرانی و در متن بیمهنامههای داخلی، سهم بیمهگذار یا خودپرداخت توضیح سادهتری برای فرانشیز است.
آیا فرانشیز برای هر خسارت جداگانه محاسبه میشود؟
این موضوع به متن قرارداد بستگی دارد.
در بعضی بیمهنامهها فرانشیز برای هر خسارت تعریف میشود.
در بعضی محصولات ممکن است ساختار دیگری مانند فرانشیز دورهای، تجمیعی یا شرایط ویژه برای تعداد خسارتها وجود داشته باشد.
بنابراین اگر در یک سال چند بار خسارت داشتهاید، فرض نکنید فرانشیزی که بار اول پرداخت کردید الزاماً تمام خسارتهای بعدی را هم پوشش میدهد.
عبارتهای زیر را در بیمهنامه بررسی کنید:
«در هر خسارت»
«در هر پرونده»
«برای هر مورد»
«حداقل فرانشیز»
«فرانشیز سالانه»
و هر توضیح دیگری که کنار پوشش آمده است.
سهم بیمهگذار چگونه میتواند از مبلغ فرانشیز بیشتر شود؟
فرض کنید خسارت شما 50 میلیون تومان و فرانشیز 10 درصد است.
در نگاه اول سهم شما باید 5 میلیون تومان باشد.
اما اگر سقف تعهد فقط 30 میلیون تومان باشد، شرکت بیمه قرار نیست 45 میلیون تومان پرداخت کند.
بعد از محاسبه فرانشیز، سقف تعهد محدودیت دیگری ایجاد میکند.
در نتیجه مبلغی که نهایتاً از جیب شما پرداخت میشود ممکن است بسیار بیشتر از فرانشیز باشد.
پس:
سهم نهایی بیمار یا بیمهگذار از کل فاکتور ≠ همیشه فقط فرانشیز
این سهم ممکن است ترکیبی از:
فرانشیز،
مازاد بر سقف،
هزینه خارج از تعرفه،
خدمات خارج از پوشش
و سایر کسورات قراردادی باشد.
هنگام خرید بیمهنامه فرانشیز را کجا پیدا کنیم؟
قبل از خرید یا تمدید بیمهنامه، فقط تبلیغات و جدول سقف تعهد را نبینید.
شرایط خصوصی بیمهنامه را بررسی کنید.
فرانشیز ممکن است در:
جدول تعهدات،
شرایط خصوصی،
شرایط پوششهای اضافی،
الحاقیه،
یا بخش توضیحات قرارداد
درج شده باشد.
اگر قرارداد گروهی است، واحد منابع انسانی یا مسئول بیمه مجموعه باید بتواند جدول تعهدات و شرایط قرارداد را در اختیار بیمهشده قرار دهد.
اگر فقط کارت بیمه یا نام شرکت بیمه را دارید، نمیتوان از روی آن درصد دقیق فرانشیز شما را تشخیص داد.
قبل از خرید بیمه درمان این 7 سوال را درباره فرانشیز بپرسید
اول: فرانشیز بستری چند درصد است؟
دوم: فرانشیز خدمات پاراکلینیکی، دندانپزشکی، دارو و ویزیت یکسان است یا متفاوت؟
سوم: اگر از بیمه پایه استفاده کنم، فرانشیز چگونه محاسبه میشود؟
چهارم: اگر بیمه پایه استفاده نکنم چه اتفاقی میافتد؟
پنجم: آیا با پرداخت حق بیمه بیشتر میتوان فرانشیز را کاهش داد؟
ششم: فرانشیز روی هزینه واقعی من اعمال میشود یا خسارت ارزیابیشده؟
هفتم: علاوه بر فرانشیز چه محدودیتهایی مثل سقف تعهد یا دوره انتظار وجود دارد؟
پاسخ همین هفت سوال میتواند تفاوت واقعی دو طرح بیمه درمان را بسیار واضحتر از مقایسه صرف حق بیمه نشان دهد.
چطور صورت محاسبه خسارت بیمه را کنترل کنیم؟
اگر مبلغ واریزی شرکت بیمه کمتر از انتظار است، اولین کار اعتراض نیست؛ ابتدا محاسبه را مرحلهبهمرحله بازسازی کنید.
مرحله اول؛ مبلغ هزینه انجامشده
ببینید واقعاً چه مبلغی پرداخت کردهاید.
مرحله دوم؛ مبلغ مورد قبول بیمه
مشخص کنید شرکت بیمه چه میزان از آن را خسارت ارزیابیشده در نظر گرفته است.
مرحله سوم؛ سهم بیمه پایه
در بیمه درمان بررسی کنید بیمه پایه چه مبلغی پرداخت کرده است.
مرحله چهارم؛ فرانشیز
درصد یا مبلغ فرانشیز همان پوشش را از بیمهنامه پیدا کنید.
مرحله پنجم؛ سقف تعهد
بررسی کنید سقف تعهد چقدر بوده و چه مقدار از آن قبلاً مصرف شده است.
مرحله ششم؛ کسورات دیگر
مشخص کنید آیا بخشی از هزینه به دلیل تعرفه، استثنا، نقص مدارک یا عدم پوشش کم شده است.
بعد از این بررسی است که میتوان فهمید مبلغ خسارت درست محاسبه شده یا نیاز به پیگیری دارد.
اگر شرکت بیمه فرانشیز را اشتباه محاسبه کرد چه کنیم؟
ابتدا مدارک را آماده کنید.
بیمهنامه یا گواهی پوشش،
جدول تعهدات،
شرایط خصوصی،
صورت هزینه،
ارزیابی خسارت،
مبلغ پرداخت بیمه پایه در صورت وجود،
و صورت محاسبه شرکت بیمه
مهمترین اسناد هستند.
بعد دقیقاً مشخص کنید اختلاف کجاست.
این جمله:
«بیمه کمتر پول داده»
برای بررسی پرونده کافی نیست.
اما این توضیح:
«خسارت ارزیابیشده 20 میلیون تومان بوده، فرانشیز قرارداد 10 درصد است، بیمه پایه 3 میلیون تومان پرداخت کرده و از خسارت تکمیلی دوباره 2 میلیون تومان فرانشیز کسر شده»
موضوع را قابل بررسی میکند.
در اختلافهای درمانی، مواد 8 و 16 آییننامه 99 درباره فرانشیز و سهم بیمهگر پایه اهمیت ویژه دارند.
کدام عدد مهمتر است؛ فرانشیز یا درصد پرداخت بیمه؟
در واقع این دو روی یک موضوع اثر میگذارند.
اگر فرانشیز یک خسارت 20 درصد باشد و هیچ محدودیت دیگری وجود نداشته باشد، سهم بیمه در محاسبه ساده 80 درصد خسارت ارزیابیشده است.
اما در تبلیغات بیمهای بهتر است بهجای نتیجهگیری از عبارت «بیمه 80 درصد را میدهد»، ساختار واقعی قرارداد را ببینید.
چون ممکن است:
فرانشیز 20 درصد باشد،
اما سقف تعهد کم باشد؛
یا بخشی از هزینه تحت پوشش نباشد؛
یا تعرفه بیمه از قیمت مرکز درمانی کمتر باشد.
به همین دلیل محاسبه خسارت بیمه همیشه یک ضرب ساده نیست.
فرانشیز کمتر برای چه کسانی مهمتر است؟
فردی که احتمال استفاده مکرر از پوشش دارد، معمولاً اثر فرانشیز را بیشتر احساس میکند.
برای مثال در بیمه درمان، فردی که در طول سال چند بار آزمایش، تصویربرداری یا خدمات درمانی دریافت میکند، ممکن است از کاهش فرانشیز منفعت بیشتری ببرد.
در مقابل، کسی که فرانشیز بالاتری قبول میکند ولی بهندرت از بیمه استفاده میکند، ممکن است حق بیمه پایینتر برایش مهمتر باشد.
این انتخاب باید براساس ریسک و نیاز واقعی انجام شود، نه صرفاً انتخاب پایینترین درصد موجود.
آیا مراکز طرف قرارداد فرانشیز را حذف میکنند؟
طرف قرارداد بودن مرکز درمانی بهخودیخود به معنی حذف فرانشیز نیست.
مزیت مهم مرکز طرف قرارداد این است که معمولاً تسویه سهم بیمه مستقیمتر انجام میشود و بیمهشده لازم نیست ابتدا تمام هزینه را پرداخت کند و بعد برای دریافت خسارت اقدام کند.
اما فرانشیز و سایر سهمهای بیمار همچنان طبق قرارداد محاسبه میشوند.
در برخی شرایط، اگر سهم بیمه پایه فرانشیز را پوشش داده باشد، کسر جداگانه فرانشیز تکمیلی ممکن است انجام نشود؛ این موضوع ناشی از مقررات سهم بیمه پایه است، نه صرفاً طرف قرارداد بودن مرکز.
آیا فرانشیز در همه شرکتهای بیمه یکسان است؟
خیر.
حتی در یک شرکت بیمه نیز همه طرحها، قراردادهای گروهی و پوششها الزاماً فرانشیز یکسان ندارند.
به همین دلیل اطلاعاتی مثل:
«فرانشیز بیمه فلان شرکت همیشه 10 درصد است»
بدون اشاره به نام طرح، سال قرارداد، نوع بیمه و پوشش موردنظر قابل اتکا نیست.
برای قرارداد گروهی نیز ممکن است کارفرما و بیمهگر شرایط مشخصی را توافق کرده باشند.
همیشه آخرین نسخه قرارداد خودتان را ملاک قرار دهید.
اگر دو بیمه تکمیلی داشته باشیم، دو بار خسارت میگیریم؟
داشتن بیش از یک بیمه تکمیلی به معنی امکان دریافت مبلغی بیشتر از هزینه واقعی نیست.
آییننامه بیمههای درمان اجازه میدهد فردی که همزمان تحت پوشش بیش از یک موسسه بیمه است در انتخاب اولویت استفاده از آنها اختیار داشته باشد؛ اما در مجموع بیمهشده مجاز نیست از بیمهگران مبلغی بیشتر از هزینه انجامشده دریافت کند.
اگر یک بیمه بخشی از هزینه را پرداخت کند، بیمه دیگر مازاد قابل تعهد را طبق مقررات و شرایط خودش بررسی میکند.
در این حالت نیز سهم پرداختی بیمهگر قبلی میتواند در محاسبه فرانشیز اهمیت داشته باشد.
5 اشتباه رایج درباره فرانشیز بیمه
اشتباه اول؛ فرانشیز یعنی بیمه خسارت را رد کرده است
نه. فرانشیز معمولاً سهم قراردادی بیمهگذار از یک خسارت قابل پرداخت است.
اشتباه دوم؛ همه بیمهها فرانشیز 10 درصد دارند
نه. میزان فرانشیز به بیمهنامه و پوشش بستگی دارد.
اشتباه سوم؛ هر پولی که بیمه نداد فرانشیز است
نه. سقف تعهد، تعرفه، استثنا و عدم پوشش نیز میتوانند مبلغ پرداخت را کاهش دهند.
اشتباه چهارم؛ اگر بیمه پایه داشته باشیم حتماً فرانشیز صفر است
صرف داشتن بیمه پایه کافی نیست. استفاده از سهم بیمه پایه و میزان پرداخت آن در محاسبه اهمیت دارد.
اشتباه پنجم؛ فرانشیز بالاتر همیشه بیمه بدتری است
نه. باید فرانشیز را در کنار حق بیمه، سقف تعهد و کیفیت پوششها ارزیابی کرد.
قبل از اعتراض به مبلغ خسارت این چهار عدد را پیدا کنید
اگر احساس میکنید بیمه کمتر از مبلغ درست پرداخت کرده، چهار عدد را کنار هم بنویسید:
1. مبلغ پرداختی شما
2. خسارت ارزیابیشده توسط بیمه
3. درصد یا مبلغ فرانشیز
4. سقف تعهد باقیمانده
در بیمه درمان یک عدد دیگر را هم اضافه کنید:
5. سهم پرداختشده توسط بیمه پایه
با همین اطلاعات معمولاً مشخص میشود اختلاف ناشی از فرانشیز است یا عامل دیگری.
اگر درباره محاسبه خسارت بیمه سوال داریم چه کنیم؟
گاهی اختلاف فقط یک ضرب ساده نیست. ممکن است شرکت بیمه بخشی از فاکتور را از خسارت ارزیابیشده حذف کرده باشد، سقف تعهد مصرف شده باشد یا نحوه اعمال سهم بیمه پایه و فرانشیز برای شما روشن نباشد.
در این شرایط بهتر است سوال را همراه با نوع بیمه، مبلغ خسارت، میزان فرانشیز، سقف تعهد و مبلغ پرداختی بیمه مطرح کنید تا امکان بررسی دقیقتر وجود داشته باشد.
سوالت درباره فرانشیز و خسارت بیمه را بپرس
اگر مبلغ پرداختی بیمه برایت روشن نیست، جزئیات خسارت و فرانشیز را در تالار حصین حاسب مطرح کن تا موضوع دقیقتر بررسی شود.
چکلیست بررسی فرانشیز قبل از خرید بیمه
قبل از خرید یا تمدید بیمه، این موارد را بررسی کنید:
فرانشیز هر پوشش چند درصد یا چند تومان است؟
آیا حداقل مبلغ فرانشیز وجود دارد؟
فرانشیز برای هر خسارت جداگانه اعمال میشود؟
امکان کاهش فرانشیز وجود دارد؟
کاهش فرانشیز چقدر حق بیمه را افزایش میدهد؟
سقف تعهد هر پوشش چقدر است؟
چه هزینههایی خارج از تعهد هستند؟
دوره انتظار وجود دارد؟
در بیمه درمان، بیمه پایه چگونه در محاسبه اثر میگذارد؟
خسارت براساس چه تعرفهای ارزیابی میشود؟
آیا مرکز طرف قرارداد روی فرآیند پرداخت اثر دارد؟
برای دریافت خسارت چه مدارکی لازم است؟
اگر این موارد قبل از خرید روشن باشند، احتمال غافلگیری هنگام خسارت بسیار کمتر میشود.
چطور بین دو بیمه با فرانشیز متفاوت انتخاب کنیم؟
فرض کنید بیمه A فرانشیز 10 درصد و بیمه B فرانشیز 20 درصد دارد.
فقط از روی این دو عدد تصمیم نگیرید.
جدولی با این موارد بسازید:
حق بیمه سالانه،
سقف بستری،
سقف جراحی،
دندانپزشکی،
پاراکلینیک،
ویزیت و دارو،
دوره انتظار،
فرانشیز هر پوشش،
شبکه مراکز طرف قرارداد
و شرایط بیمه پایه.
بعد ببینید کدام طرح با ریسک واقعی شما هماهنگتر است.
اگر در طول سال انتظار هزینه درمانی زیادی دارید، فرانشیز پایینتر میتواند مهم باشد.
اگر کمتر از بیمه استفاده میکنید، شاید اختلاف حق بیمه برایتان مهمتر باشد.
چرا عبارت «بیمه 90 درصد خسارت را میدهد» همیشه دقیق نیست؟
چون این جمله فقط یک مرحله از محاسبه را نشان میدهد.
اگر فرانشیز 10 درصد باشد، در سادهترین حالت بیمه 90 درصد خسارت ارزیابیشده را میپردازد.
اما فرض کنید:
هزینه واقعی: 20 میلیون تومان
خسارت ارزیابیشده: 15 میلیون تومان
فرانشیز: 10 درصد
سقف باقیمانده: 10 میلیون تومان
در این پرونده بیمه قرار نیست 18 میلیون تومان، یعنی 90 درصد فاکتور، پرداخت کند.
مبنای اولیه 15 میلیون تومان است و بعد سقف تعهد هم پرداخت را محدود میکند.
پس تبلیغ یا توضیح شفاهی را همیشه با متن قرارداد تطبیق دهید.
نکته نهایی برای محاسبه خسارت بیمه
برای اینکه محاسبه درست باشد، همیشه این ترتیب را حفظ کنید:
هزینه انجامشده → خسارت ارزیابیشده → سهم بیمهگر پایه → فرانشیز → سقف تعهد → خسارت نهایی قابل پرداخت
اگر این مراحل را به هم بزنید، احتمال اشتباه بالا میرود.
بهخصوص در فرانشیز بیمه درمان، بیمه پایه را نادیده نگیرید؛ چون طبق آییننامه 99 میتواند مستقیماً بر میزان فرانشیز تکمیلی اثر بگذارد.
جمعبندی
در پاسخ به این سوال که فرانشیز بیمه چیست، میتوان گفت فرانشیز سهم بیمهشده یا بیمهگذار از خسارت ارزیابیشده است. اگر فرانشیز 10 درصد باشد، در یک محاسبه ساده 10 درصد خسارت بر عهده بیمهگذار باقی میماند؛ اما مبلغ نهایی پرداخت بیمه فقط به فرانشیز وابسته نیست و سقف تعهد، خسارت ارزیابیشده، استثنائات و شرایط قرارداد نیز اثر دارند.
در بیمه درمان، سهم بیمهگر پایه اهمیت ویژهای دارد. طبق آییننامه شماره 99، اگر سهم بیمه پایه کمتر از فرانشیز مقرر باشد، مابهالتفاوت میتواند از خسارت کسر شود و اگر سهم بیمه پایه معادل یا بیشتر از فرانشیز باشد، فرانشیز مجدداً کسر نمیشود. به همین دلیل هنگام بررسی خسارت درمان باید فاکتور، خسارت ارزیابیشده، سهم بیمه پایه، فرانشیز و سقف تعهد را کنار هم دید.
قبل از خرید هر بیمهنامه، فرانشیز را برای تکتک پوششهای مهم بررسی کنید. درصد پایینتر لزوماً به معنی بیمه بهتر نیست و درصد بالاتر هم بهتنهایی دلیل نامناسببودن بیمهنامه نیست. انتخاب درست زمانی انجام میشود که فرانشیز، حق بیمه، سقف تعهد و نیاز واقعی شما همزمان مقایسه شوند.
سوالات متداول
-
فرانشیز بیمه چیست؟
فرانشیز همان بخشی از خسارت است که بیمه آن را بر عهده شخص بیمهشده یا بیمهگذار میگذارد.
-
چرا شرکت بیمه فرانشیز تعیین میکند؟
وجود فرانشیز بخشی از ریسک را بر عهده بیمهگذار قرار میدهد و میتواند قیمت بیمهنامه را تحت تاثیر قرار دهد.
-
فرانشیز 10 درصد یعنی چه؟
فرانشیز 10 درصد به معنای این است که 10 درصد از مبلغ خسارت ارزیابیشده بر عهده بیمهگذار باقی میماند.
-
چگونه فرانشیز محاسبه میشود؟
مبلغ فرانشیز = خسارت ارزیابیشده × درصد فرانشیز و سپس خسارت پس از فرانشیز = خسارت ارزیابیشده - مبلغ فرانشیز.
-
فرق بین فرانشیز و سقف تعهد چیست؟
فرانشیز سهم بیمهگذار از خسارت است، در حالی که سقف تعهد حداکثر مبلغی است که شرکت بیمه برای یک پوشش میپردازد.


ارسال نظر