200 نکته کلیدی حسابرسی؛ چکلیست کاربردی برای حسابرسان
نکات کلیدی حسابرسی؛ چکلیست جامع و کاربردی برای حسابرسان
حسابرسی حرفهای فقط به معنی کنترل چند فاکتور، تطبیق مانده حسابها یا گرفتن تاییدیه نیست. حسابرس از زمان پذیرش صاحبکار تا لحظه صدور گزارش باید دهها تصمیم حرفهای بگیرد: آیا استقلال او حفظ شده است؟ ریسک اصلی شرکت در کدام بخش قرار دارد؟ سیستم کنترل داخلی تا چه اندازه قابل اتکاست؟ کدام حسابها به آزمون گستردهتری نیاز دارند؟ چه شواهدی برای نتیجهگیری کافی است؟ با یک اختلاف یا ثبت غیرعادی چگونه باید برخورد کرد؟ و یافتههای پرونده چه اثری بر گزارش نهایی خواهند داشت؟
داشتن یک چکلیست حسابرسی جامع کمک میکند این مسیر منظمتر طی شود. چنین چکلیستی بهخصوص برای کمکحسابرسان و اعضای تیم که همزمان چند حساب، کاربرگ و آزمون را پیگیری میکنند، مانع فراموش شدن مراحل مهم میشود. با این حال چکلیست نباید جای قضاوت حرفهای را بگیرد. دو شرکت ممکن است مانده موجودی یکسانی داشته باشند، اما به دلیل تفاوت در صنعت، سیستم انبار، ساختار کنترل داخلی یا میزان موجودی راکد، ریسک کاملاً متفاوتی داشته باشند.
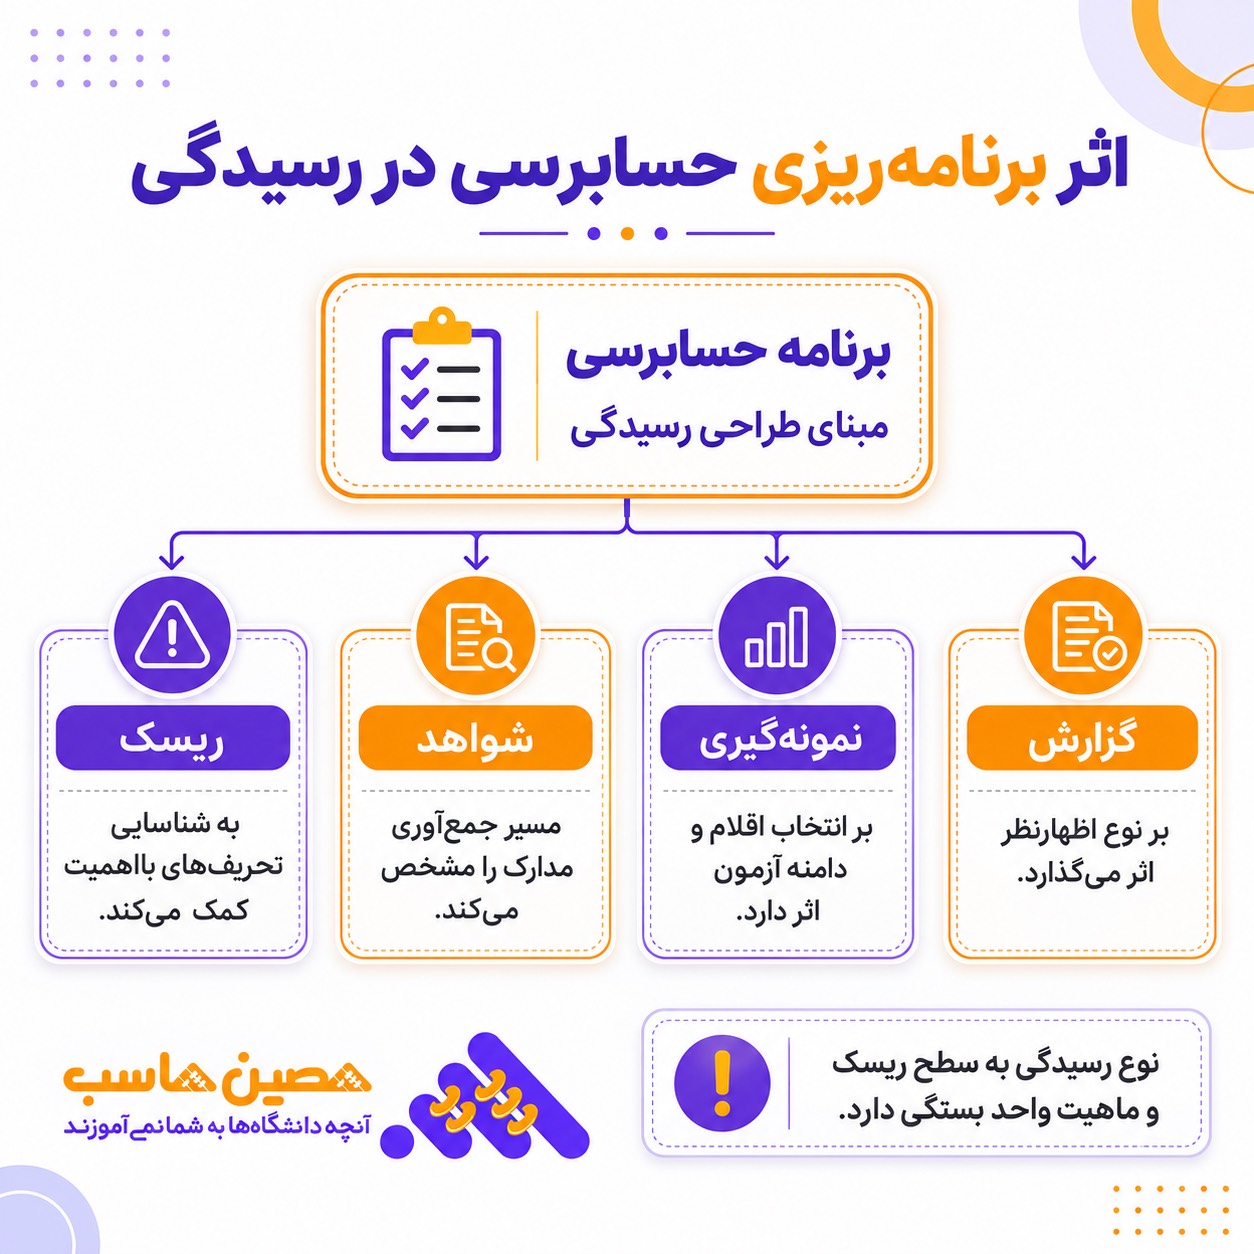
استاندارد حسابرسی 315 نیز بر تشخیص و ارزیابی خطرهای تحریف بااهمیت از طریق شناخت واحد تجاری و محیط آن، از جمله کنترلهای داخلی، تاکید دارد. استاندارد 500 بر کسب شواهد کافی و مناسب و استاندارد 530 بر طراحی و ارزیابی نمونهگیری حسابرسی تمرکز میکنند. بنابراین نقطه شروع حسابرسی، صرفاً انتخاب چند نمونه نیست؛ حسابرس ابتدا باید بداند چه ریسکی را بررسی میکند و چرا روش انتخابشده میتواند برای آن ریسک شواهد مناسب ایجاد کند.
در این مقاله، مهمترین نکات حسابرسی را در 30 محور کاربردی بررسی میکنیم. این محورها از پذیرش کار و برنامهریزی شروع میشوند و تا کنترل داخلی، اسناد حسابرسی، بانک، فروش، موجودی، مالیات، تقلب، برآوردهای حسابداری، رویدادهای بعدی، تداوم فعالیت و گزارش حسابرس ادامه دارند.
چطور از این چکلیست حسابرسی استفاده کنیم؟
این فهرست نباید به شکل یک نسخه ثابت برای تمام صاحبکاران اجرا شود. نوع کسبوکار، اندازه شرکت، تعداد شعب، ساختار مالکیت، کیفیت سیستم مالی، صنعت، حجم تراکنشها و نتیجه ارزیابی ریسک تعیین میکنند کدام بخشها به رسیدگی بیشتر نیاز دارند.
برای مثال در یک شرکت تولیدی، موجودی مواد اولیه، کالای در جریان ساخت، سربار تولید و بهای تمامشده اهمیت زیادی دارند. در شرکت خدماتی ممکن است درآمد، قراردادهای مشتریان و حقوق کارکنان مهمتر باشند. در شرکت پیمانکاری نیز صورتوضعیتها، پیشدریافتها، ضمانتنامهها و تعهدات پروژهای باید با دقت بیشتری بررسی شوند.
بهتر است این 30 نکته در ابتدای هر پروژه به یک فرم اجرایی تبدیل شوند. مقابل هر موضوع میتوان ستونهایی مانند «انجام شد»، «قابل اعمال نیست»، «نیازمند پیگیری»، «مسئول رسیدگی» و «ارجاع به کاربرگ» داشت.
چکلیست زمانی مفید است که به پرونده حسابرسی متصل باشد. تیک زدن یک گزینه بدون وجود کاربرگ، شواهد یا نتیجهگیری مشخص، ارزش حرفهای ایجاد نمیکند.
1. قبل از پذیرش کار، استقلال حسابرس را بررسی کنید
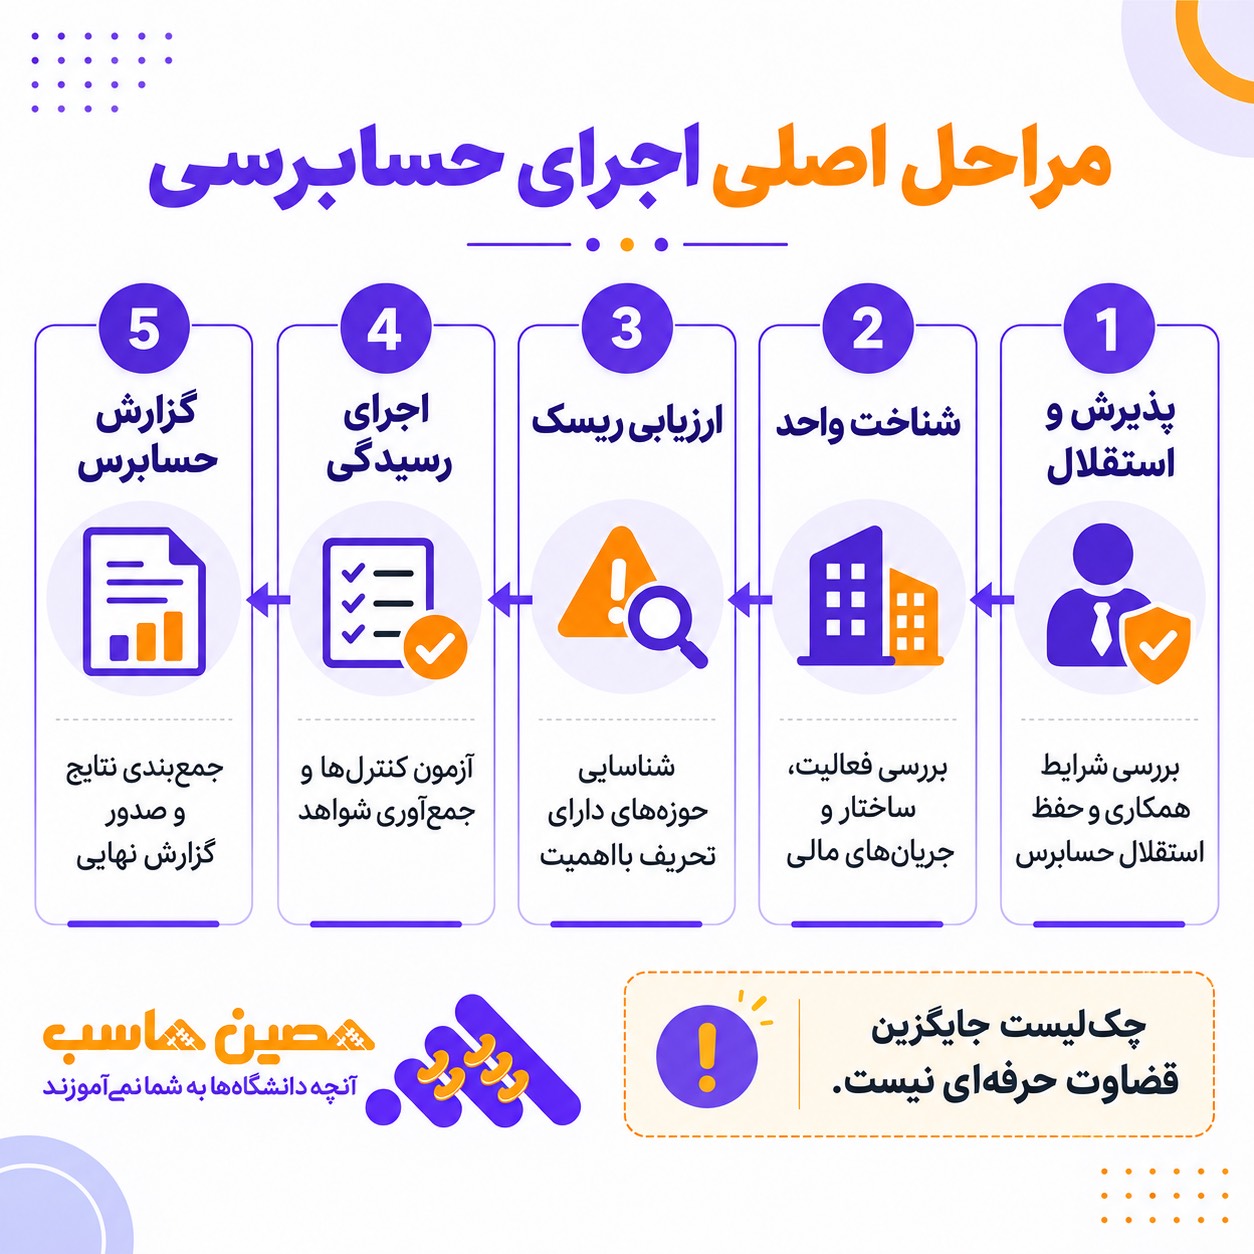
اولین نکته در حسابرسی قبل از هر آزمون، نمونه یا کاربرگ مطرح میشود: آیا حسابرس میتواند کار را با استقلال حرفهای انجام دهد؟
هر رابطه مالی، مدیریتی، تجاری یا خانوادگی که بتواند استقلال واقعی یا ظاهری حسابرس را تحت تاثیر قرار دهد باید پیش از پذیرش یا ادامه همکاری بررسی شود. استقلال فقط یک الزام شکلی نیست؛ اعتبار اظهارنظر حسابرس به این موضوع وابسته است.
در مرحله پذیرش، بهتر است سابقه همکاری با صاحبکار، اعتبار مدیریت، نحوه برخورد مدیریت با اختلافات حسابداری و دلیل تغییر حسابرس قبلی نیز بررسی شود. تغییر حسابرس لزوماً نشانه مشکل نیست، اما اگر ناشی از اختلاف درباره تعدیلها، محدودیت رسیدگی یا نوع گزارش بوده باشد، برای حسابرس جدید اهمیت دارد.
حدود کار، دوره مالی مورد رسیدگی، شرکتها و شعب مشمول، زمانبندی، دسترسی به اطلاعات و نوع گزارش مورد انتظار نیز باید از ابتدا روشن باشند.
ابهام در این مرحله میتواند در پایان پروژه به اختلاف جدی تبدیل شود. برای مثال اگر صاحبکار تصور کند حسابرس مسئول تهیه صورتهای مالی است ولی تیم حسابرسی چنین تعهدی نداشته باشد، مرز مسئولیتها از ابتدا درست مشخص نشده است.
نتیجه بررسی استقلال و پذیرش صاحبکار نیز باید مستند باشد؛ یعنی پرونده نشان دهد حسابرس این موضوع را بررسی کرده و صرفاً بهطور ضمنی از کنار آن نگذشته است.
2. کسبوکار و محیط فعالیت صاحبکار را قبل از رسیدگی بشناسید
یکی از اشتباهات رایج این است که حسابرس تراز آزمایشی را دریافت کند و مستقیماً سراغ انتخاب نمونه برود. قبل از آن باید بفهمد شرکت چگونه فعالیت میکند.
مدل درآمد چیست؟ مشتریان اصلی چه کسانی هستند؟ خرید از چه مسیری انجام میشود؟ شرکت چگونه تامین مالی میشود؟ چه قراردادهای بزرگی دارد؟ کدام هزینهها بخش اصلی عملیات را تشکیل میدهند؟ آیا شرکت وابستگی زیادی به یک مشتری یا تامینکننده دارد؟
استاندارد 315، شناخت واحد تجاری و محیط آن را مبنای تشخیص و ارزیابی خطرهای تحریف بااهمیت میداند. این شناخت شامل فعالیت، ساختار، محیط قانونی، سیاستهای حسابداری و کنترلهای داخلی مرتبط است.
شناخت صاحبکار فقط با سوال از مدیر مالی حاصل نمیشود. قراردادهای مهم، اساسنامه، صورتجلسات، بودجه، گزارش فروش، ساختار سازمانی، پرونده سال قبل و حتی تغییرات صنعت میتوانند اطلاعات مهمی ایجاد کنند.
برای مثال اگر 60 درصد فروش شرکت در ماه آخر سال ثبت شده، حسابرس باید بفهمد آیا این الگو ناشی از ماهیت فصلی کسبوکار است یا احتمال شناسایی زودهنگام درآمد وجود دارد.
در پایان مرحله شناخت، حسابرس باید بتواند جریان اصلی عملیات را با زبان ساده توضیح دهد. اگر هنوز مشخص نیست پول از کجا وارد شرکت و از چه مسیری خارج میشود، طراحی برنامه حسابرسی زود است.
3. سطح اهمیت را پیش از طراحی آزمونها تعیین کنید
در حسابرسی نمیتوان همه تراکنشها را با شدت برابر بررسی کرد. مفهوم اهمیت کمک میکند تمرکز رسیدگی روی موضوعاتی قرار گیرد که میتوانند بر تصمیم استفادهکنندگان صورتهای مالی اثر بگذارند.
اهمیت فقط یک مبلغ ثابت نیست. ممکن است یک معامله کوچک با مدیرعامل از نظر مبلغ پایین باشد اما به دلیل ماهیت آن برای استفادهکنندگان مهم باشد.
در مرحله برنامهریزی باید اهمیت کلی صورتهای مالی و سطح مناسب برای اجرای روشهای حسابرسی مشخص شود. این موضوع بر اندازه نمونه، انتخاب حسابهای مهم، تجمیع اختلافها و نتیجهگیری نهایی اثر دارد.
مثلاً اگر حسابرس بدون توجه به اهمیت، وقت زیادی روی حسابی بسیار کوچک صرف کند اما حساب بزرگ و پرریسکی را سطحی بررسی کند، تخصیص منابع مناسب نبوده است.
از طرف دیگر، نباید اهمیت بهانهای برای نادیده گرفتن تقلب، اشخاص وابسته یا نقض قوانین باشد. بعضی موضوعات به دلیل ماهیت خود اهمیت دارند.
اهمیت نیز ممکن است طی پروژه نیازمند بازنگری باشد. اگر نتایج واقعی شرکت تفاوت زیادی با اطلاعات اولیه داشته باشند، مبنایی که حسابرس در ابتدای کار استفاده کرده ممکن است دیگر مناسب نباشد.
4. برای هر حساب مهم، ریسک تحریف را مشخص کنید
حسابرسی حرفهای باید مبتنی بر ریسک باشد. یعنی قبل از اجرای آزمون مشخص شود در هر حوزه چه نوع اشتباهی ممکن است رخ دهد.
در حساب فروش، ریسک میتواند ثبت فروش غیرواقعی یا شناسایی درآمد در دوره نادرست باشد. در دریافتنیها، علاوه بر وجود حساب، قابلیت وصول نیز مهم است. در بدهیها، خطر اصلی ممکن است ثبت نشدن کامل تعهدات باشد.
در موجودی، وجود، مالکیت و ارزشگذاری هرکدام یک مسئله جدا هستند. شرکتی ممکن است کالایی را واقعاً در انبار داشته باشد اما آن کالا متعلق به شخص دیگری باشد یا ارزش ثبتشده آن بیش از مبلغ بازیافتنی باشد.
بهتر است این ارتباط بین «ریسک» و «روش رسیدگی» قبل از شروع آزمونها مستند شود.
| حوزه | ریسک اصلی | روش حسابرسی پیشنهادی |
|---|---|---|
| فروش | ثبت درآمد غیرواقعی یا زودهنگام | کنترل قرارداد، تحویل و Cut-off |
| دریافتنیها | عدم وصول | سن مطالبات و وصول بعد از سال |
| موجودی | موجودی غیرواقعی یا کمارزش | انبارگردانی و بررسی کاهش ارزش |
| بدهیها | بدهی ثبتنشده | بررسی پرداختها و فاکتورهای بعد از سال |
| بانک | اقلام باز یا حساب ثبتنشده | تاییدیه و صورت مغایرت بانکی |
وقتی این ارتباط روشن باشد، اجرای آزمونها هدفمند میشود و کاربرگ صرفاً مجموعهای از تیکها نخواهد بود.
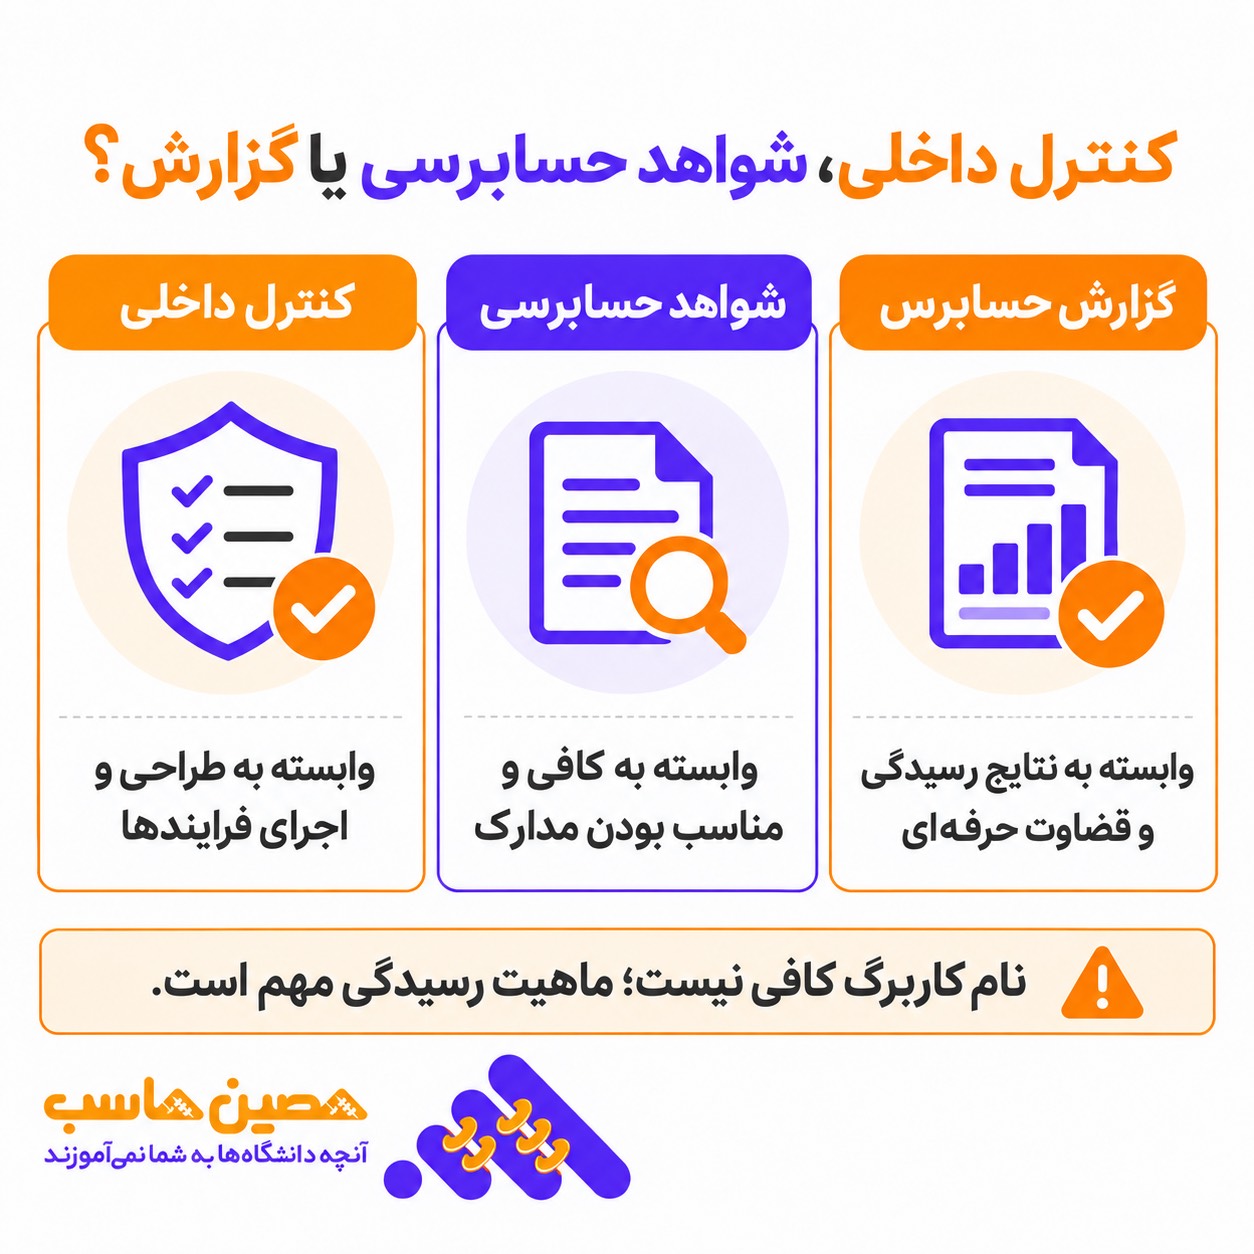
5. کنترل داخلی را براساس اجرای واقعی آن ارزیابی کنید
وجود آییننامه یا فرم تایید به معنی وجود کنترل موثر نیست. حسابرس باید ببیند کنترل واقعاً چگونه اجرا میشود.
Walkthrough یکی از روشهای کاربردی است. در این روش یک معامله واقعی از ابتدا تا ثبت نهایی دنبال میشود. برای فروش، میتوان سفارش مشتری را تا فاکتور، خروج کالا، ثبت حسابداری و وصول وجه ردیابی کرد.
در این مسیر مشخص میشود چه افرادی درگیرند، چه تاییدهایی وجود دارد، چه قسمتهایی خودکار هستند و کجا امکان دور زدن کنترل وجود دارد.
تفکیک وظایف نیز اهمیت زیادی دارد. فردی که وجه دریافت میکند نباید بدون کنترل مستقل قادر به اصلاح مانده مشتری، ثبت سند و انجام مغایرتگیری همان حساب باشد.
در خرید نیز ایجاد تامینکننده، ثبت فاکتور، تایید خرید و پرداخت بهتر است همگی در اختیار یک نفر نباشند.
نکته مهم این است که وجود کنترل با اثربخشی آن متفاوت است. اگر آییننامه میگوید هر پرداخت باید دو امضا داشته باشد اما در نمونههای حسابرس این کنترل مرتب رعایت نشده، اتکا به کنترل باید بازنگری شود.
6. برنامه حسابرسی را براساس ریسک دوره جاری طراحی کنید
پرونده سال قبل بسیار مفید است، اما برنامه سال جاری نباید کپی پرونده قبلی باشد.
در ابتدای کار باید بررسی شود چه چیزهایی تغییر کردهاند: مدیر مالی، سیستم حسابداری، تعداد شعب، محصول جدید، قرارداد مهم، تسهیلات، ساختار سهامداری یا شرایط صنعت.
تغییر نرمافزار حسابداری بهتنهایی میتواند ریسک انتقال اطلاعات، مانده اول دوره، کنترل دسترسی و کامل بودن ثبتها را تغییر دهد.
برنامه حسابرسی باید مشخص کند برای هر حوزه چه روشهایی اجرا میشود، مسئول اجرا چه کسی است و کدام ریسک هدف قرار گرفته است.
همچنین برنامه باید انعطاف داشته باشد. اگر تیم در میانه رسیدگی با تعداد زیادی سند اصلاحی پایان سال روبهرو شد، باید نمونه و روشهای حسابرسی را گسترش دهد.
حسابرس نباید به این دلیل که «در برنامه اولیه نبود» از ریسک جدید عبور کند.
تخصیص نیروی مناسب نیز بخشی از برنامهریزی است. حوزههای پیچیده مانند برآوردها، مالیات، تسعیر یا شناسایی درآمد ممکن است نیازمند سرپرستی بیشتر یا استفاده از متخصص باشند.
7. اسناد حسابرسی را طوری تهیه کنید که کار انجامشده قابل فهم باشد
پرونده خوب باید نشان دهد چه کاری انجام شده، چرا انجام شده و نتیجه چه بوده است.
یک کاربرگ مناسب حداقل باید هدف رسیدگی، جامعه مورد آزمون، روش انتخاب نمونه، شواهد بررسیشده، استثناها و نتیجهگیری را مشخص کند.
تیک زدن کنار فاکتور بدون توضیح اینکه چه چیزی بررسی شده، مستندسازی ضعیفی است. آیا مبلغ کنترل شده؟ تحویل کالا؟ مجوز تخفیف؟ تاریخ شناسایی درآمد؟
نتیجهگیری نیز باید در کاربرگ درج شود. فرد بازبین نباید مجبور شود از بین چند صفحه عدد، نتیجه را حدس بزند.
کاربرگهای مرتبط باید Cross-reference مناسب داشته باشند. مثلاً مانده بانک در Lead Schedule باید به تاییدیه بانک و صورت مغایرت قابل ردیابی باشد.
همچنین تهیهکننده و بازبین، تاریخ انجام کار و منبع اطلاعات باید روشن باشند.
کیفیت اسناد حسابرسی فقط برای دفاع از پرونده در آینده مهم نیست؛ مستندسازی مناسب باعث میشود سرپرستی، بازبینی و استفاده از تجربه دوره قبل نیز آسانتر شود.
8. شواهد کافی و مناسب جمعآوری کنید
استاندارد 500 بر «کافی و مناسب» بودن شواهد تاکید دارد. کافی بودن بیشتر به مقدار شواهد و مناسب بودن به کیفیت و ارتباط آن با هدف رسیدگی مربوط میشود.
داشتن تعداد زیادی سند لزوماً به معنی شواهد خوب نیست.
برای مثال فاکتور فروش صادرشده توسط شرکت نشان میدهد سندی در سیستم وجود دارد؛ اما بهتنهایی اثبات نمیکند کالا تحویل شده یا درآمد در دوره درست ثبت شده است.
شواهد بیرونی مستقل معمولاً قابلیت اتکای بیشتری نسبت به توضیح شفاهی داخل شرکت دارند. تاییدیه بانک، مشتری یا مرجع قانونی نمونههایی از این موارد هستند.
پرسوجو نیز روش مفیدی است، اما معمولاً بهتنهایی کافی نیست. اگر مدیر مالی ادعا کند یک مطالبه قدیمی «قطعاً وصول میشود»، حسابرس باید دنبال وصول بعد از سال، قرارداد یا مدرک دیگری باشد.
یکی از سوالات مفید هنگام رسیدگی این است:
این مدرک دقیقاً چه چیزی را ثابت میکند و چه چیزی را هنوز ثابت نمیکند؟
همین سوال ساده میتواند جلوی بسیاری از نتیجهگیریهای عجولانه را بگیرد.
9. نمونهگیری را براساس هدف آزمون انجام دهید
استاندارد 530 نمونهگیری را در طراحی نمونه، انتخاب اقلام، آزمون کنترلها، آزمون جزئیات و ارزیابی نتایج نمونه پوشش میدهد.
اولین مرحله تعیین جامعه مناسب است. اگر هدف آزمون فروش کل سال است، فایل ناقص فروش جامعه مناسبی نیست.
سپس ممکن است برخی اقلام به دلیل مبلغ یا ماهیت جداگانه انتخاب شوند؛ مانند معاملات بزرگ، اشخاص وابسته یا اسناد روزهای پایانی سال.
بقیه جامعه میتواند با روش مناسب نمونهگیری بررسی شود.
انتخاب فقط اقلامی که مدارک مرتبتری دارند، نمونهگیری نیست. نمونه باید با هدف آزمون سازگار باشد.
اگر چند خطای غیرمنتظره در نمونه مشاهده شد، بررسی نباید به اصلاح همان موارد محدود شود. حسابرس باید علت خطا، امکان وجود آن در کل جامعه و نیاز به توسعه رسیدگی را ارزیابی کند.
در نتیجه، کیفیت نمونهگیری بیشتر از تعداد نمونهها به طراحی درست آن وابسته است.
10. حسابرسی بانک را به تطبیق مانده محدود نکنید
تطبیق مانده بانک با دفتر کل فقط نقطه شروع است.
صورت مغایرت باید بررسی شود و اقلام باز قدیمی مورد توجه قرار گیرند. چک معوق چندماهه یا واریزی در راه قدیمی میتواند نشانه ثبت ناقص یا اشتباه باشد.
تاییدیه مستقیم بانک نیز میتواند اطلاعات مهمی درباره مانده حساب، تسهیلات، ضمانتنامه یا محدودیت حساب ارائه کند.
انتقال وجه بین دو حساب بانکی نزدیک پایان دوره نیز باید از هر دو طرف بررسی شود. ثبت دریافت قبل از ثبت خروج میتواند مانده نقد را بیش از واقع نشان دهد.
حسابهای بانکی با مانده صفر نیز ممکن است طی سال گردش مهمی داشته باشند و نباید صرفاً به دلیل مانده صفر حذف شوند.
برداشتهای غیرعادی مدیران، تراکنشهای بدون شرح، تنخواههای قدیمی و چکهای امانی نیز باید براساس ریسک بررسی شوند.
11. در حسابرسی فروش، زمان شناسایی درآمد را جدی بگیرید
درآمد از حوزههایی است که معمولاً خطر تحریف بالاتری دارد، زیرا مدیریت ممکن است انگیزهای برای بهتر نشان دادن عملکرد داشته باشد.
ابتدا باید مدل شناسایی درآمد شرکت فهمیده شود. فروش کالا، خدمات دورهای، قرارداد پروژهای و اشتراک ممکن است شرایط متفاوتی داشته باشند.
یکی از مهمترین آزمونها Cut-off است. فروش آخرین روزهای سال و روزهای نخست دوره بعد باید بررسی شود تا درآمد در دوره درست شناسایی شده باشد.
برای فروش کالا میتوان فاکتور را با قرارداد، حواله خروج و مدرک تحویل تطبیق داد. در خدمات، شواهد انجام خدمت اهمیت بیشتری دارند.
برگشت از فروش بعد از سال نیز سرنخ مهمی است. اگر بخش قابلتوجهی از فروش روزهای آخر دوره در ماه بعد برگشت خورده، باید علت بررسی شود.
تخفیفهای غیرعادی، مشتری جدید با فروش بسیار بزرگ، معاملات با اشخاص وابسته و ثبتهای دستی آخر سال نیز میتوانند نمونههای پرریسک باشند.
12. در دریافتنیها فقط تایید مانده کافی نیست
تاییدیه مشتری میتواند وجود مانده را پشتیبانی کند، اما قابلیت وصول آن را لزوماً ثابت نمیکند.
برای مطالبات باید سن بدهی، سابقه پرداخت، وصول پس از تاریخ صورتهای مالی و هرگونه اختلاف حقوقی بررسی شود.
مطالبات قدیمی که چند دوره بدون وصول باقی ماندهاند، نیازمند توجه بیشتری هستند.
همچنین ماندههای بستانکار مشتریان باید تحلیل شوند. ممکن است ماهیت آنها پیشدریافت باشد و طبقهبندی فعلی درست نباشد.
عدم پاسخ به تاییدیه نیز نباید معادل تایید مانده در نظر گرفته شود. در این شرایط حسابرس باید روش جایگزین مناسبی مانند بررسی وصول بعد از سال، فاکتور یا اسناد تحویل اجرا کند.
اگر پاسخ تاییدیه با دفتر شرکت متفاوت است، علت اختلاف باید دقیقاً مشخص شود؛ نه اینکه صرفاً عبارت «مغایرت دارد» در کاربرگ ثبت شود.
13. موجودی کالا را از نظر وجود، مالکیت و ارزش بررسی کنید
انبارگردانی فقط شمارش فیزیکی کالا نیست.
قبل از شمارش باید دستورالعمل مدیریت بررسی شود. نحوه کنترل ورود و خروج، برگههای شمارش، تیمهای شمارش و روش بررسی اختلاف باید روشن باشند.
حسابرس میتواند آزمون را در دو مسیر اجرا کند: از لیست به کالا برای بررسی وجود و از کالا به لیست برای بررسی کامل بودن.
آخرین رسید و حواله قبل و بعد از شمارش نیز برای Cut-off اهمیت دارند.
کالاهای امانی متعلق به دیگران نباید بهعنوان موجودی شرکت ثبت شوند. در مقابل ممکن است موجودی شرکت در انبار شخص ثالث باشد و به تایید یا روش جایگزین نیاز داشته باشد.
پس از وجود و مالکیت، ارزشگذاری مطرح میشود. کالای قدیمی، آسیبدیده یا کمگردش ممکن است ارزش ثبتشده خود را نداشته باشد.
بنابراین «کالا در انبار هست» فقط یکی از سوالات حسابرس است.
14. بدهیهای ثبتنشده را فعالانه جستوجو کنید
در حسابهای پرداختنی، ریسک مهم معمولاً کامل بودن است.
یکی از روشهای مفید، بررسی پرداختهای پس از تاریخ ترازنامه است. اگر شرکت در ماه بعد به تامینکنندهای وجه پرداخت کرده، باید بررسی شود بدهی مربوط به چه دورهای بوده است.
فاکتورهایی که بعد از پایان سال دریافت شدهاند نیز باید از نظر تعلق به دوره قبل بررسی شوند.
رسید انبار، قرارداد خرید، صورتحساب تامینکننده و هزینههای تحققیافته پرداختنشده نیز میتوانند بدهی ثبتنشده ایجاد کنند.
مانده بدهکار تامینکننده باید جداگانه بررسی شود، زیرا ممکن است پیشپرداخت باشد یا از ثبت اشتباه ناشی شده باشد.
در تسهیلات، علاوه بر اصل بدهی، سود تعلقگرفته، اقساط سررسیدشده، وثایق و طبقهبندی جاری و غیرجاری اهمیت دارند.
داشتن یک کاربرگ مستقل برای «جستوجوی بدهی ثبتنشده» میتواند این رسیدگی را منظمتر کند.
15. دارایی ثابت و هزینه را اشتباه طبقهبندی نکنید
مرز میان هزینه جاری و مخارج سرمایهای میتواند مستقیماً سود دوره را تغییر دهد.
اگر تعمیر عادی بهعنوان دارایی ثبت شود، هزینه کمتر و سود بیشتر گزارش میشود. از طرف دیگر، ثبت دارایی بلندمدت بهعنوان هزینه نیز وضعیت عملکرد و دارایی را تغییر میدهد.
خریدهای بزرگ باید با فاکتور، قرارداد و پرداخت تطبیق داده شوند. در صورت اهمیت، وجود فیزیکی و اسناد مالکیت نیز بررسی میشوند.
برای داراییهای فروختهشده باید خروج از دفاتر و سود یا زیان فروش کنترل شود.
داراییهای راکد، آسیبدیده یا پروژههای متوقف نیز میتوانند موضوع کاهش ارزش باشند.
در استهلاک، تاریخ بهرهبرداری، عمر مفید، نرخ و روش استهلاک اهمیت دارند.
اجرای مجدد محاسبه استهلاک تعدادی از داراییها یکی از روشهای ساده ولی موثر حسابرسی است.
16. در حسابرسی حقوق، وجود واقعی کارکنان را بررسی کنید
حقوق معمولاً حجم زیادی از تراکنشهای تکرارشونده ایجاد میکند.
فهرست پرسنل باید با قرارداد، اطلاعات منابع انسانی و لیست پرداخت تطبیق داده شود.
کارکنان خارجشده نباید پس از تاریخ خروج همچنان حقوق دریافت کنند. کارکنان جدید نیز باید از تاریخ واقعی شروع همکاری در سیستم قرار گرفته باشند.
شماره حسابهای تکراری، افزایش غیرعادی حقوق، افراد بدون پرونده پرسنلی یا تغییرات بزرگ خالص پرداختی میتوانند نیازمند بررسی باشند.
حقوق ناخالص، مزایا، بیمه، مالیات، کسورات و خالص پرداختی باید با حسابهای مربوط تطبیق داده شوند.
در شرکتهای بزرگ، تحلیل داده بسیار کاربردی است. استخراج شماره حساب تکراری یا کارکنانی که مبلغ حقوق آنها تغییر غیرعادی داشته، میتواند رسیدگی را هدفمند کند.
17. ثبتهای غیرعادی و خطر تقلب را جداگانه بررسی کنید
حسابرس باید خطر تحریف ناشی از تقلب را جدا از خطا در نظر بگیرد.
ثبتهای دستی پایان دوره یکی از نقاط مهم هستند. اسناد ثبتشده در روزهای تعطیل، ساعات غیرعادی، توسط مدیران ارشد یا با شرح مبهم میتوانند برای بررسی انتخاب شوند.
اعداد بسیار رند، انتقال مستقیم میان حسابهای حساس یا اصلاحات بدون مدارک کافی نیز باید مورد توجه قرار گیرند.
تقلب فقط برداشت وجه نیست. شناسایی درآمد غیرواقعی، پنهان کردن بدهی، تغییر برآورد یا انتقال هزینه به دارایی نیز میتواند تحریف عمدی ایجاد کند.
اگر مورد مشکوکی مشاهده شد، حسابرس نباید بدون شواهد کافی برچسب تقلب قطعی بزند؛ باید موضوع را توسعه دهد، شواهد جمعآوری کند و اثر آن را بر برنامه حسابرسی بسنجد.
همچنین پرسوجو فقط از مدیر مالی کافی نیست. گاهی کارکنان عملیاتی یا حسابرسی داخلی اطلاعات متفاوتی دارند.
18. اشخاص وابسته را فقط از روی فهرست مدیریت شناسایی نکنید
فهرست ارائهشده توسط مدیریت نقطه شروع است، نه پایان.
اعضای هیئتمدیره، مدیران، سهامداران عمده و شرکتهای مرتبط باید با طرف حسابهای سیستم مقایسه شوند.
معامله با شخص وابسته الزاماً غیرعادی نیست، اما شرایط معامله و افشای آن باید درست باشد.
وام به مدیر، فروش با شرایط خاص یا خرید دارایی از شرکت وابسته نمونههایی هستند که ممکن است نیازمند رسیدگی بیشتر باشند.
ماندههای اشخاص وابسته نیز باید از نظر قرارداد، ماهیت و تسویه بعد از سال بررسی شوند.
یکی از اهداف حسابرس این است که مطمئن شود فهرست اشخاص وابسته کامل است؛ نه اینکه فقط اعداد یادداشت صورت مالی را دوباره جمع کند.
19. از روشهای تحلیلی و تحلیل داده برای پیدا کردن نقاط پرریسک استفاده کنید
روش تحلیلی فقط مقایسه فروش سال جاری و قبل نیست.
روند ماهانه فروش، حاشیه سود، گردش موجودی، دوره وصول مطالبات، هزینه حقوق به ازای تعداد پرسنل و هزینه مالی نسبت به تسهیلات میتوانند اطلاعات بیشتری ایجاد کنند.
اگر فروش 10 درصد رشد کرده اما هزینه کمیسیون 80 درصد افزایش یافته، رابطه نیازمند بررسی است.
تحلیل داده نیز امکان بررسی کل جامعه را فراهم میکند؛ برای مثال اسناد روز تعطیل، فاکتورهای رند، تراکنشهای بدون شرح، مشتریان با مانده بستانکار یا کاربران دارای بیشترین ثبت دستی.
در شرکتهایی که داده مالی در سیستم منظم نگهداری میشود، استخراج و ردیابی اطلاعات سادهتر است. برای نمونه، نرمافزار حسابداری 2HS حصین حاسب میتواند اسناد و گزارشهای مالی شرکت را در یک ساختار یکپارچه نگهداری کند؛ البته حسابرس پیش از اتکا به خروجی سیستم باید کامل بودن و قابلیت اتکای اطلاعات مورد استفاده را ارزیابی کند.
تحلیل داده جای شواهد حسابرسی را نمیگیرد؛ بلکه کمک میکند رسیدگی هدفمندتر شود.
20. رویدادهای بعدی و تداوم فعالیت را قبل از گزارش بررسی کنید
کار حسابرس با تاریخ پایان سال تمام نمیشود.
رویدادهایی که بین تاریخ صورتهای مالی و تاریخ گزارش حسابرس اتفاق افتادهاند ممکن است اطلاعات مهمی درباره شرایط پایان سال یا افشای لازم ایجاد کنند.
ورشکستگی مشتری عمده، دعوای حقوقی، از دست رفتن بازار اصلی یا بحران نقدینگی نمونههایی هستند که باید بررسی شوند.
موضوع تداوم فعالیت نیز بسیار مهم است. استاندارد 570 مسئولیت حسابرس را درباره کسب شواهد کافی و مناسب نسبت به استفاده مدیریت از مبنای تداوم فعالیت و ارزیابی وجود ابهام بااهمیت مشخص میکند.
زیان مستمر، سرمایه در گردش منفی، عدم توان پرداخت اقساط یا وابستگی شدید به تامین مالی میتوانند علائم هشدار باشند.
در چنین شرایطی برنامه مدیریت، پیشبینی جریان نقد و امکان اجرای برنامه باید بررسی شوند.
نبود اشاره به تداوم فعالیت در گزارش حسابرس نیز تضمینی برای بقای شرکت نیست؛ حسابرس نمیتواند همه رویدادهای آینده را پیشبینی کند.
21. در حسابرسی نخستین، ماندههای اول دوره را جداگانه بررسی کنید
وقتی موسسه برای اولین بار یک صاحبکار را حسابرسی میکند، ارقام اول دوره نیازمند توجه خاص هستند.
مانده اول دوره نتیجه معاملات و رویدادهای دوره قبل است و ممکن است بر سود، دارایی، بدهی یا افشای دوره جاری اثر داشته باشد. بنابراین صرف مشاهده رقم در تراز افتتاحیه کافی نیست.
حسابرس باید شواهد مناسبی درباره این موضوع کسب کند که ماندههای ابتدای دوره دارای تحریفی نیستند که اثر بااهمیتی بر دوره جاری داشته باشد و رویههای حسابداری مناسب بهصورت یکنواخت اعمال شدهاند.
پرونده حسابرس قبلی، صورتهای مالی حسابرسیشده قبلی، گردش دوره جاری و اسناد پشتوانه میتوانند در این بررسی مفید باشند.
برای مثال مانده موجودی ابتدای دوره روی بهای تمامشده سال جاری اثر میگذارد. اگر موجودی ابتدای سال بهدرستی اندازهگیری نشده باشد، سود دوره جدید نیز ممکن است تحریف شود.
همین موضوع درباره ذخایر، داراییهای ثابت و حسابهای دریافتنی نیز وجود دارد.
استانداردهای ایران برای «حسابرسی نخستین ـ ماندههای اول دوره» استاندارد جداگانه دارند که نشان میدهد این موضوع باید بهعنوان یک حوزه مستقل در برنامه دیده شود.
22. فرآیند تاییدخواهی برونسازمانی را تحت کنترل حسابرس نگه دارید
تاییدیه زمانی ارزش بیشتری دارد که فرآیند آن تحت کنترل حسابرس باشد.
اگر صاحبکار خودش انتخاب کند تاییدیه برای چه کسی ارسال شود، آن را ارسال کند و پاسخ را مستقیماً دریافت کند، قابلیت اتکای شواهد کاهش مییابد.
حسابرس باید براساس ریسک تعیین کند چه حسابهایی نیازمند تایید هستند؛ بانک، مشتری، وکیل یا تامینکننده میتوانند نمونههای رایج باشند.
اطلاعات تماس نیز باید تا حد امکان از منبع قابل اتکا بررسی شود.
در صورت عدم دریافت پاسخ، موضوع تمام نمیشود. حسابرس باید بررسی کند آیا پیگیری مجدد یا روش جایگزین لازم است.
برای دریافتنیها، روش جایگزین میتواند شامل بررسی وصول پس از سال، فاکتور و اسناد تحویل باشد.
اختلاف پاسخ تاییدیه با دفاتر نیز خودش موضوع حسابرسی است و باید تا علت اصلی پیگیری شود.
در نهایت، کاربرگ باید نشان دهد چه تاییدیههایی ارسال شدند، چه پاسخهایی دریافت شد، کدام موارد بیپاسخ ماندند و چه روش جایگزینی اجرا شد.
23. برآوردهای حسابداری را با همان حساسیت معاملات واقعی بررسی کنید
بخش زیادی از صورتهای مالی نتیجه اندازهگیری مستقیم نیست؛ نتیجه برآورد مدیریت است.
ذخیره مطالبات مشکوک، کاهش ارزش موجودی، عمر مفید دارایی، تعهدات حقوقی و برخی ارزشگذاریها نمونههایی از برآوردهای حسابداری هستند.
ریسک اصلی این است که نتیجه به مفروضات و قضاوت مدیریت وابسته باشد.
حسابرس باید روش تهیه برآورد، دادههای ورودی و مفروضات اصلی را بشناسد و بررسی کند آیا با اطلاعات موجود سازگار هستند.
برای مثال اگر شرکت برای همه مطالبات قدیمی فرض میکند وصول کامل انجام خواهد شد، حسابرس باید این فرض را با تاریخچه وصول، وضعیت مشتری و دریافتهای بعد از سال مقایسه کند.
مقایسه برآورد دوره قبل با نتیجه واقعی نیز بسیار مفید است. اگر مدیریت هر سال یک برآورد خوشبینانه انجام دهد و نتیجه واقعی بهطور مستمر بدتر باشد، این الگو برای حسابرس اهمیت دارد.
استاندارد 540 بهطور مستقل به حسابرسی برآوردهای حسابداری و افشاهای مرتبط میپردازد.
24. کنترلهای فناوری اطلاعات را بخشی از کنترل داخلی بدانید
در شرکتهایی که تقریباً تمام عملیات در نرمافزار انجام میشود، نمیتوان کنترل داخلی را بدون بررسی فناوری اطلاعات ارزیابی کرد.
اولین موضوع، دسترسی کاربران است. آیا کاربران فقط به بخشهایی دسترسی دارند که برای وظیفه خود نیاز دارند؟ آیا فردی میتواند هم سند ایجاد کند و هم آن را تایید یا حذف کند؟
دومین موضوع، کاربران غیرفعال و کارکنان خارجشده هستند. دسترسی آنها باید بهموقع قطع شود.
تغییرات نرمافزار نیز اهمیت دارد. اگر سیستم طی سال ارتقا یا مهاجرت کرده، حسابرس باید خطرهای مربوط به انتقال داده، ماندهها و تنظیمات را بررسی کند.
پشتیبانگیری و بازیابی اطلاعات نیز بخشی از محیط کنترلی است. شرکتی که نسخه پشتیبان معتبر ندارد در معرض از دست رفتن سوابق مالی قرار دارد.
وجود Audit Trail نیز برای حسابرس مفید است؛ یعنی مشخص باشد چه کاربری چه اطلاعاتی را ایجاد، تغییر یا حذف کرده است.
هدف حسابرس این نیست که جای متخصص فناوری اطلاعات را بگیرد؛ بلکه باید تشخیص دهد کدام کنترلهای IT برای حسابرسی مهماند و چه زمانی استفاده از متخصص لازم است.
25. مالیات و تعهدات قانونی را فقط با مانده دفتر کنترل نکنید
مانده حساب مالیات در دفتر نقطه شروع است، نه پایان.
اظهارنامهها، برگهای تشخیص یا قطعی، گزارشهای ارزش افزوده، مالیات حقوق و سایر تعهدات باید با دفاتر و وضعیت پرونده تطبیق داده شوند.
اگر پرونده سالهای قبل هنوز باز است، احتمال بدهی اضافی یا جریمه باید بررسی شود.
در اختلافهای مالیاتی، حسابرس باید وضعیت پرونده، نظر مشاور و شواهد موجود را بررسی کند تا مشخص شود آیا نیاز به ذخیره یا افشا وجود دارد.
مالیات حقوق نیز باید با اطلاعات پرسنل و ثبتهای حسابداری سازگار باشد.
در شرکتهایی که فعالیت پیچیده یا پرونده مالیاتی عمده دارند، این حوزه ممکن است نیازمند استفاده از متخصص باشد.
از دید حسابرسی، هدف محاسبه مجدد تمام تکالیف مالیاتی نیست؛ هدف ارزیابی این است که بدهیها، هزینهها و افشاهای مرتبط به شکل مناسب در صورتهای مالی منعکس شده باشند.
بیتوجهی به اختلاف مالیاتی سنوات گذشته میتواند باعث شود بدهی قابلتوجهی خارج از دید صورتهای مالی باقی بماند.
26. دعاوی حقوقی و تعهدات احتمالی را از طریق منابع مختلف بررسی کنید
هر تعهدی الزاماً در حسابهای پرداختنی دیده نمیشود.
پرونده قضایی، اختلاف قراردادی، ضمانتنامه یا ادعای مشتری میتواند تعهدی ایجاد کند که هنوز پرداخت نشده و حتی ممکن است مبلغ نهایی آن مشخص نباشد.
حسابرس باید از مدیریت درباره دعاوی جاری سوال کند، صورتجلسات را مطالعه کند و در صورت لزوم با مشاور حقوقی شرکت مکاتبه شود.
مکاتبات حقوقی، ابلاغیهها و پرداختهای بعد از سال نیز میتوانند اطلاعات بیشتری ایجاد کنند.
هدف فقط یافتن پروندههای بزرگ نیست. باید مشخص شود آیا موضوع نیازمند شناسایی ذخیره، بدهی یا افشا در یادداشتهای صورت مالی است.
اگر مدیریت از ارائه اطلاعات پرونده حقوقی خودداری کند، این موضوع میتواند محدودیت در کسب شواهد ایجاد کند و اثر آن باید جداگانه بررسی شود.
وجود تضمین برای بدهی شخص دیگر نیز ممکن است تعهد بالفعل امروز نباشد، اما میتواند نیازمند افشای مناسب باشد.
به همین دلیل حسابرس باید فراتر از تراز آزمایشی فکر کند و تعهدات خارج از دفاتر را نیز در نظر بگیرد.
27. قراردادهای مهم شرکت را مستقیم مطالعه کنید
بخش قابلتوجهی از اطلاعات مالی از قراردادها ناشی میشود؛ اما اگر حسابرس فقط ثبتهای حسابداری را ببیند، ممکن است بخشی از تعهدات را از دست بدهد.
قرارداد فروش میتواند زمان تحویل، تخفیف، جریمه، حق برگشت و شرایط پرداخت را مشخص کند.
قرارداد خرید ممکن است حداقل خرید، تعهد ارزی یا جریمه عدم انجام تعهد داشته باشد.
قرارداد تسهیلات، وثیقه و شرایط نقض تعهدات را نشان میدهد.
قرارداد اجاره نیز میتواند تعهدات چندسالهای ایجاد کند که از یک پرداخت ماهانه ساده فراتر است.
حسابرس باید قراردادهای بااهمیت را انتخاب کرده و بندهای مالی آنها را با نحوه ثبت و افشا مقایسه کند.
تغییرات، الحاقیهها و تمدید قراردادها نیز اهمیت دارند. ممکن است حسابداری براساس قرارداد اولیه انجام شده باشد در حالی که الحاقیه شرایط را تغییر داده است.
بهخصوص در درآمد پروژهای، قرارداد منبع اصلی شناخت نحوه انجام تعهد و مبلغ قابل دریافت است.
28. تاییدیه کتبی مدیریت را جایگزین شواهد دیگر نکنید
در پایان حسابرسی معمولاً تاییدیه کتبی مدیران دریافت میشود، اما این مدرک جای سایر روشهای حسابرسی را نمیگیرد.
تاییدیه مدیریت میتواند شامل موضوعاتی مانند مسئولیت تهیه صورتهای مالی، کامل بودن اطلاعات ارائهشده و برخی اظهارات مرتبط باشد.
با این حال اگر حسابرس برای یک معامله مهم سند کافی ندارد، صرف امضای مدیریت مشکل را حل نمیکند.
این تاییدیه بخشی از مجموعه شواهد است، نه جایگزین آن.
تاریخ تاییدیه نیز اهمیت دارد و باید با زمان تکمیل حسابرسی هماهنگ باشد.
اگر مدیریت از ارائه تاییدیه لازم خودداری کند، موضوع میتواند برای حسابرس مهم باشد و باید اثر آن بر شواهد و گزارش بررسی شود.
استانداردهای حسابرسی ایران نیز برای تاییدیه کتبی مدیران استاندارد جداگانه دارند.
در کاربرگ نیز بهتر است مشخص باشد چه موضوعاتی به تایید کتبی مدیریت نیاز داشتهاند و آیا متن نهایی با شرایط صاحبکار سازگار بوده است.
29. تحریفهای شناساییشده را تا پایان پروژه یکجا نگه دارید
خطاهایی که در طول پروژه کشف میشوند نباید پراکنده در کاربرگها باقی بمانند.
بهتر است تمام تحریفها در یک فهرست تجمیعی ثبت شوند: مبلغ، حساب، علت، اثر بر صورتهای مالی و وضعیت اصلاح.
برخی تعدیلها توسط مدیریت پذیرفته و ثبت میشوند و برخی اصلاحنشده باقی میمانند.
در پایان باید اثر تجمعی موارد اصلاحنشده بررسی شود. چند اختلاف کوچک ممکن است در مجموع به سطح قابلتوجهی برسند.
همچنین اثر کیفی تحریف نیز مهم است. یک مبلغ کوچک اگر به معامله با شخص وابسته یا نقض قرارداد مرتبط باشد ممکن است اهمیت بیشتری داشته باشد.
اگر یک خطا نشاندهنده ضعف سیستماتیک باشد، حسابرس باید بررسی کند احتمال تکرار آن در کل جامعه چقدر است.
صرف ثبت تعدیل پیشنهادی کافی نیست؛ باید مشخص باشد مدیریت آن را پذیرفته یا خیر و حسابرس در نتیجهگیری نهایی چه اثری برای آن در نظر گرفته است.
این فهرست یکی از مهمترین اسناد مرحله جمعبندی حسابرسی است.
30. کنترل کیفیت و بازبینی نهایی را به روز آخر موکول نکنید
کیفیت حسابرسی فقط نتیجه کار تهیهکننده کاربرگ نیست؛ نتیجه فرآیند سرپرستی و بازبینی نیز هست.
بازبین باید بتواند بفهمد هدف رسیدگی چه بوده، روش مناسب بوده یا نه و نتیجه با شواهد سازگار است یا خیر.
اگر بازبینی تمام پرونده به روز صدور گزارش موکول شود، زمان کافی برای اصلاح نقاط ضعف باقی نمیماند.
بهتر است بخشهای اصلی پرونده در طول پروژه بازبینی شوند. برای مثال حساب بانک یا فروش پس از تکمیل مرحله مربوط بررسی شود، نه اینکه همه حسابها در روز آخر روی میز مدیر مسئول قرار گیرند.
موارد باز نیز باید فهرست مشخصی داشته باشند تا معلوم باشد چه کسی و تا چه زمانی مسئول رفع آنهاست.
اختلافنظر حرفهای میان اعضای تیم باید حل و در صورت اهمیت مستند شود.
قبل از بسته شدن پرونده، آخرین نسخه صورتهای مالی، گزارش، تعدیلها و کاربرگهای اصلی باید با یکدیگر سازگار باشند.
در نهایت، معیار ساده این است: آیا یک حسابرس باتجربه خارج از تیم میتواند با مطالعه پرونده بفهمد چرا به این نتیجه و این نوع گزارش رسیدهایم؟
اگر پاسخ منفی است، پرونده هنوز کامل نیست.
چکلیست خلاصه 30 نکته حسابرسی
| موضوع | کنترل اصلی | وضعیت |
|---|---|---|
| استقلال | استقلال و پذیرش صاحبکار مستند شده است؟ | □ |
| شناخت کسبوکار | مدل درآمد، هزینه و عملیات شناخته شده است؟ | □ |
| اهمیت | سطح اهمیت تعیین و در صورت نیاز بازنگری شده است؟ | □ |
| ریسک | ریسکهای تحریف بااهمیت مشخص شدهاند؟ | □ |
| کنترل داخلی و IT | طراحی و اجرای کنترلهای کلیدی بررسی شدهاند؟ | □ |
| شواهد | شواهد کافی و مناسب کسب شده است؟ | □ |
| نمونهگیری | جامعه و روش انتخاب نمونه مناسب بودهاند؟ | □ |
| تاییدیهها | ارسال و دریافت تحت کنترل حسابرس بوده است؟ | □ |
| حسابهای اصلی | بانک، درآمد، موجودی، بدهی و دارایی بررسی شدهاند؟ | □ |
| مالیات و حقوقی | پروندههای مالیاتی و دعاوی مهم ارزیابی شدهاند؟ | □ |
| تقلب و اشخاص وابسته | ثبتهای غیرعادی و روابط وابسته بررسی شدهاند؟ | □ |
| برآوردها | مفروضات اصلی مدیریت ارزیابی شدهاند؟ | □ |
| تداوم فعالیت | رویدادهای بعدی و توان ادامه فعالیت بررسی شدهاند؟ | □ |
| تحریفها | تمام تعدیلهای اصلاحنشده یکجا ارزیابی شدهاند؟ | □ |
| گزارش و کیفیت | پرونده قبل از گزارش بازبینی و تعیین تکلیف شده است؟ | □ |
چه اشتباهاتی چکلیست حسابرسی را بیاثر میکنند؟
اولین اشتباه، تبدیل چکلیست به یک فرم اداری است. اگر تیم فقط گزینهها را علامت بزند اما کاربرگ و شواهد پشت آن وجود نداشته باشد، فهرست هیچ ارزش حرفهای ندارد.
اشتباه دوم، استفاده از یک چکلیست ثابت برای تمام شرکتهاست. شرکت تولیدی، خدماتی، پیمانکاری و فروشگاهی ریسکهای متفاوتی دارند.
اشتباه سوم، تمرکز صرف روی مانده حسابها و فراموش کردن موضوعاتی مانند تقلب، کنترل داخلی، اشخاص وابسته، تداوم فعالیت و دعاوی است.
اشتباه چهارم، بستن موارد با توضیح شفاهی مدیریت است. جمله «مدیر مالی گفت درست است» شواهد کافی نیست.
اشتباه پنجم، فراموش کردن نتیجهگیری است. ممکن است روش حسابرسی خوبی اجرا شده باشد اما اگر کاربرگ نگوید نتیجه چه بوده، پرونده برای بازبین ناقص است.
اشتباه ششم، انتقال خودکار برنامه سال قبل به دوره جدید است. هر سال باید تغییرات و ریسکهای جدید بررسی شوند.
اسناد حسابرسی خوب چه ویژگیهایی دارند؟
کاربرگ حسابرسی خوب باید پاسخ دهد: هدف چه بود، چه چیزی بررسی شد، چگونه بررسی شد و نتیجه چه بود.
در بالای کاربرگ بهتر است دوره، حساب، تهیهکننده، تاریخ و هدف ذکر شود.
اگر نمونه انتخاب شده، جامعه و روش انتخاب نیز باید مشخص باشند.
اگر استثنا وجود دارد، نحوه پیگیری آن باید ثبت شود. حذف یک استثنا بدون توضیح بعداً قابل دفاع نیست.
نتیجهگیری نیز کوتاه و روشن باشد؛ مثلاً:
«براساس رسیدگی انجامشده و بهجز موارد درجشده در کاربرگ B-3، شواهد کافی و مناسب برای مانده بانک بهدست آمد.»
این جمله بسیار مفیدتر از چندین صفحه عدد بدون نتیجه است.
پرونده خوب همچنین باید امکان ردیابی از صورت مالی به تراز، معین و شواهد را فراهم کند.
کنترل داخلی چه اثری بر میزان رسیدگی حسابرس دارد؟
کنترل داخلی قوی به این معنی نیست که حسابرس رسیدگی را حذف میکند.
اگر یک کنترل مرتبط با ریسک بهدرستی طراحی شده و حسابرس از اجرای موثر آن شواهد مناسب کسب کند، ممکن است ترکیب روشها تغییر کند.
اگر کنترل روی کاغذ وجود داشته اما در عمل مرتب دور زده شود، اتکا به آن منطقی نیست.
برای مثال اگر سیاست شرکت تایید دو مرحلهای پرداخت باشد اما نیمی از نمونهها بدون تایید دوم پرداخت شدهاند، کنترل مطابق طراحی عمل نکرده است.
همچنین کنترل ممکن است فقط بخشی از سال موثر بوده باشد؛ مثلاً سیستم جدید از نیمه سال راهاندازی شده باشد.
بنابراین نتیجه آزمون کنترل باید به دورهای که کنترل واقعاً اجرا شده مرتبط باشد.
تحلیل داده چگونه کیفیت حسابرسی را بالا میبرد؟
در شرکت پرتراکنش، تحلیل داده میتواند قبل از انتخاب نمونه کل جامعه را غربال کند.
حسابرس میتواند اسناد ثبتشده در ساعات غیرعادی، روزهای تعطیل یا توسط کاربران خاص را پیدا کند.
میتوان فاکتورهای دقیقاً زیر سقف مجوز، شماره حسابهای تکراری، موجودی منفی یا مشتریان با مانده بستانکار را استخراج کرد.
در فروش، تحلیل ماهانه میتواند افزایش غیرعادی آخر سال را نشان دهد.
در حقوق، تغییر شدید مبلغ یک فرد یا شماره حساب مشترک میان چند کارمند ممکن است نیازمند بررسی باشد.
اما یک شرط مهم وجود دارد: حسابرس باید از کامل بودن فایل ورودی مطمئن شود.
تحلیل کامل روی داده ناقص، همچنان نتیجه ناقص تولید میکند.
قبل از صدور گزارش حسابرس چه مواردی را دوباره مرور کنیم؟
پیش از صدور گزارش باید تمام موارد باز یکجا دیده شوند.
تاییدیه بیپاسخ، اختلاف بانکی، پرونده حقوقی، تعدیل ثبتنشده، پاسخ مدیریت یا سند ناقص نباید فقط بهدلیل نزدیک شدن موعد گزارش کنار گذاشته شود.
لیست تحریفها باید بهصورت تجمعی بررسی شود.
صورتهای مالی نهایی نیز باید با تراز نهایی و یادداشتهای مورد رسیدگی سازگار باشند.
اصلاحات دقیقه آخر باید دوباره اثرگذاری شوند؛ چون یک ثبت میتواند چند حساب و یادداشت را تغییر دهد.
رویدادهای بعد از تاریخ صورت مالی و شرایط تداوم فعالیت نیز باید تا تاریخ گزارش مورد توجه باشند.
در نهایت نوع اظهارنظر باید نتیجه منطقی شواهد پرونده باشد، نه تصمیمی که تازه هنگام نوشتن گزارش گرفته شود.
در اجرای حسابرسی با یک مورد پیچیده روبهرو شدهاید؟
اگر درباره کنترل داخلی، اسناد حسابرسی، نمونهگیری، حسابرسی بانک، ثبتهای غیرعادی، برآوردها یا گزارش حسابرس ابهام دارید، مسئله واقعی خود را در تالار تخصصی حصین حاسب مطرح کنید.
حسابرسی باکیفیت نتیجه اجرای چند آزمون پراکنده نیست. از پذیرش صاحبکار و شناخت کسبوکار تا ارزیابی ریسک، کنترل داخلی، نمونهگیری، کسب شواهد، رسیدگی به حسابها و صدور گزارش، تمام مراحل باید به یکدیگر متصل باشند.
این مجموعه نکات حسابرسی میتواند مبنایی برای تهیه یک چکلیست جامع باشد؛ اما برنامه هر صاحبکار باید براساس صنعت، اندازه شرکت، سطح اهمیت، کیفیت کنترل داخلی و ریسکهای شناساییشده شخصیسازی شود.
برای هر روش حسابرسی سه سوال باید پاسخ روشن داشته باشد: چه ریسکی را بررسی میکنیم؟ چه شواهدی بهدست آوردهایم؟ و این شواهد چگونه از نتیجه ما پشتیبانی میکنند؟ اگر این ارتباط در پرونده روشن باشد، هم کیفیت اجرای کار بالاتر میرود و هم گزارش حسابرس پشتوانه حرفهای قویتری خواهد داشت.
سوالات متداول
-
چرا استقلال حسابرس در فرآیند حسابرسی اهمیت دارد؟
استقلال حسابرس به اعتبار اظهارنظر وی وابسته است و هرگونه رابطه مالی یا مدیریتی میتواند بر استقلال واقعی یا ظاهری او تاثیر بگذارد.
-
اهمیت سطح اهمیت در حسابرسی چیست؟
سطح اهمیت به حسابرس کمک میکند تا تمرکز خود را بر موضوعاتی قرار دهد که میتوانند بر تصمیمگیری استفادهکنندگان صورتهای مالی اثر بگذارند.
-
چرا شواهد باید کافی و مناسب باشند؟
وجود شواهد کافی و مناسب برای پشتیبانی از نتیجهگیریهای حسابرس ضروری است و باید با هدف رسیدگی مرتبط باشند.
-
روشهای تحلیلی چگونه به شناسایی نقاط پرریسک کمک میکنند؟
روشهای تحلیلی میتوانند تغییرات غیرمعمول و ارتباطات غیرعادی در دادهها را شناسایی کنند که نشاندهنده ریسکهای احتمالی هستند.
-
چرا باید رویدادهای بعدی و تداوم فعالیت پیش از صدور گزارش بررسی شوند؟
رویدادهای بعدی میتوانند اطلاعات مهمی درباره شرایط مالی و عملیاتی شرکت فراهم کنند و به حسابرس کمک کنند تا از تداوم فعالیت شرکت اطمینان حاصل کند.


ارسال نظر