
فصل اول: شناخت اکوسیستم، فرآیند عملیاتی و زنجیره تامین کشتارگاه
ورود یک مدیر مالی یا حسابدار به کشتارگاه، ورود به محیطی کاملاً متفاوت از کارخانههای تولیدی و شرکتهای بازرگانی متداول است. در این صنعت، ماده اولیه موجودی زنده، فسادپذیر و حساس به زمان است. عدم شناخت جریان فیزیکی، اصطلاحات خط و جریان درآمدی، منجر به ثبتهای غلط، گم شدن موجودیها و خطاهای فاحش در محاسبه بهای تمامشده خواهد شد.
1. آشنایی با انواع کشتارگاهها و خطوط تولید
کشتارگاهها بر اساس نوع دام به دو گروه اصلی تقسیم میشوند:
1. کشتارگاههای طیور (مرغ، بوقلمون، بلدرچین و شترمرغ): دارای خطوط زنجیری با سرعت بالا (Hook Chain)، تخلیه اندرونی اتوماتیک یا نیمهاتوماتیک، چیلرهای آبی و هوایی و سالنهای قطعهبندی و بستهبندی پیوسته.
2. کشتارگاههای دام سبک و سنگین (گوسفند، بز، گوساله، گاو و شتر): فرآیندها نسبت به طیور دستیتر و متکی به نیروی انسانی ماهر (قصاب و خطکار) بوده و توزین به صورت لاشهای و سر به سر انجام میشود.
از نظر تکنولوژی نیز به دو دسته طبقهبندی میشوند:
کشتارگاههای سنتی/نیمهصنعتی: خطوط متکی بر نیروی انسانی، انبارش با امکانات محدود، سیستم بازیافت ضایعات ابتدایی.
کشتارگاههای صنعتی مدرن: اتوماسیون کامل انتقال لاشه، سیستم شوک برقی استاندارد، خطوط مکانیزه تخلیه امعاء و احشاء، پیشسرد استاندارد، تصفیهخانه بیولوژیک و کارخانه تبدیل ضایعات (Rendering).
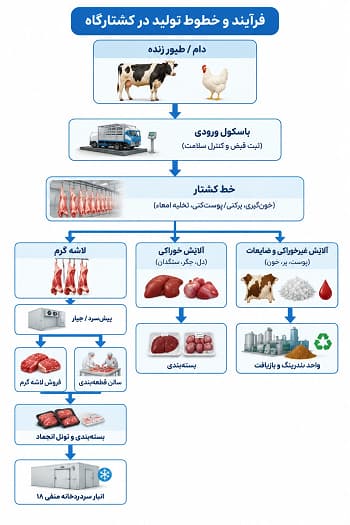
2. مدلهای کسبوکار و جریان درآمدی کشتارگاه
کشتارگاهها عموماً در قالب یکی از دو مدل زیر (یا ترکیب هر دو) فعالیت میکنند:
الف) مدل کارمزدی / حقالعملکاری (Custom Slaughtering / Toll Processing)
ماهیت: کشتارگاه مالک دام/طیور نیست. مرغدار، چوبدار یا شرکت بازرگانی دام/طیور زنده را وارد کشتارگاه میکند. کشتارگاه عملیات کشتار، پرکنی، تخلیه، شستشو و پیشسرد را انجام داده و لاشه و قطعات را به صاحب کالا تحویل میدهد.
جریان درآمدی:
1. کارمزد نقدی کشتار به ازای هر کیلوگرم یا هر قطعه/راس.
2. تصاحب بخشی از فرآوردههای فرعی و ضایعات (پوست، پر، خون، کلهپاچه یا روده) به عنوان تمام یا بخشی از دستمزد کشتار (مبادله پایاپای خدماتی).
3. کارمزدهای جانبی: خدمات بستهبندی، قطعهبندی، تونل انجماد و نگهداری در سردخانه منفی 18 درجه.
ب) مدل بازرگانی و صنعتی مالکیتی (Own-Account Processing)
ماهیت: کشتارگاه خود اقدام به خرید دام زنده از دامدار/میدان دام یا مرغ زنده از مرغدار میکند. کلیه ریسکهای تلفات حین حمل، افت وزن، نوسانات قیمت بازار گوشت و فروش آلایشات بر عهده خود کشتارگاه است.
جریان درآمدی:
1. فروش لاشه گرم (به قصابیها، شرکتهای پخش و میادین میوه و ترهبار).
2. فروش محصولات قطعهبندی و بستهبندیشده تازه و منجمد.
3. فروش آلایش خوراکی (دل، جگر، قلوه، کلهپاچه، سنگدان).
4. فروش محصولات جانبی و آلایش غیرخوراکی (پوست به دباغیها، روده به صنایع روده، پر و پودر گوشت).
3. نقشه گامبهگام فرآیند فیزیکی کشتار
| مرحله | شرح عملیات | نقطه کنترل مالی و حسابداری | ریسکهای عملیاتی |
| 1. باسکول ورودی | توزین کامیون حامل دام/طیور زنده (Gross Weight) | صدور قبض باسکول، بررسی بارنامه و مجوز دامپزشکی | دستکاری باسکول، خطای توزین ناخالص |
| 2. قرنطینه و استراحت | تخلیه در اصطبل یا سالن انتظار کشتار | شمارش تعداد سر/قطعه زنده و تخلیه تلفات پای ماشین | عدم ثبت دقیق تلفات، مرگومیر ناشی از استرس |
| 3. توزین مجدد قفس/کامیون | بازگشت کامیون خالی روی باسکول برای تعیین وزن تارا (Tare) | محاسبه دقیق وزن زنده خالص تحویلی به خط | کسر نشدن فضولات یا ماندن قفس اضافه روی ماشین |
| 4. خط کشتار | ذبح شرعی، خونگیری، پرکنی (در طیور) یا پوستکنی (در دام) | شمارش لاشههای ورودی به خط در برابر آمار زنده | افت خون خارج از حد نرمال، پارگی پوست |
| 5. تخلیه اندرونی (Evisceration) | خارج کردن دل، جگر، قلوه، سنگدان، امعاء، احشاء و روده | جداسازی و توزین آلایش خوراکی از غیرخوراکی | اختلاط ضایعات با آلایش باارزش، سرقت آلایش |
| 6. بازرسی دامپزشکی | معاینه لاشهها و امعاء توسط مسئول فنی دامپزشکی | صدور فرم ضبطی (لاشه یا اندام معدومشده) | عدم ثبت لاشه ضبطی و ایجاد کسری مقداری لاشه |
| 7. پیشسرد و چیلر | خنکسازی لاشه در آب سرد (طیور) یا اتاق پیشسرد 0 تا 4 درجه (دام) | اندازهگیری درصد جذب آب یا افت رطوبتی لاشه | فساد به دلیل عدم تامین برودت کافی |
| 8. سالن قطعهبندی/بستهبندی | تفکیک لاشه به ران، سینه، فیله، بال، گردن و گوشت بیاستخوان | توزین قطعات تولیدی، مصرف سلفون، ظروف و کارتن | انحراف در ضریب استحصال قطعات (Yield Loss) |
| 9. تونل انجماد و سردخانه | رساندن دمای مرکز گوشت به منفی 18 درجه و انبارش | صدور رسید انبار سردخانه، ثبت پالت و لات نامبر | دیفراست و فساد، گمشدن موجودی در انبارهای سرد |
| 10. باسکول خروجی | بارگیری لاشهها و فرآوردهها در ماشینهای یخچالدار | صدور حواله خروج، فاکتور فروش یا بارنامه کارمزدی | تبانی در باسکول خروجی، عدم کنترل پلمپ |
4. واژهنامه تخصصی کشتارگاه (Glossary)
وزن زنده باسکول (Live Weight): وزن دام یا طیور همراه با ماشین منهای وزن ماشین خالی.
افت حمل (Transit Loss): کاهش وزن دام/طیور از زمان بارگیری در مبدا (مرغداری/مزرعه) تا رسیدن به کشتارگاه به دلیل استرس، دفع ادرار و مدفوع.
افت خط / افت کشتار (Slaughter Loss): وزنی که به شکل خون، پر، محتویات دستگاه گوارش و ضایعات دورریز از وزن زنده کسر میشود.
ضریب استحصال / بازده لاشه (Dressing Percentage / Carcass Yield): نسبت وزن لاشه آماده طبخ به وزن زنده دام/طیور.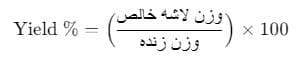
میانگین تجربی طیور: 68 تا 74 درصد.
میانگین تجربی گوساله/گاو: 52 تا 58 درصد.
میانگین تجربی گوسفند: 45 تا 50 درصد.
افت چیلر و پیشسرد (Chiller Gain / Cooler Shrinkage): در طیور به دلیل چیلر آبی ممکن است 2 تا 5 درصد افزایش وزن جذب آب رخ دهد؛ در حالی که در دام در اتاق پیشسرد، بین 1 تا 2.5 درصد افت رطوبتی (Chamber Shrink) به وجود میآید.
آلایش خوراکی (Edible Offal): اجزای قابل مصرف خوراکی شامل دل، جگر، قلوه، سنگدان، کلهپاچه، زبان و مغز.
آلایش غیرخوراکی (Inedible Offal): اجزایی مانند پوست خام، روده، پر، شاخ، سم، خون و استخوانهای غیرقابل استفاده مستقیم.
رندرینگ / تبدیل ضایعات (Rendering Plant): خط پخت حرارتی ضایعات غیرخوراکی کشتارگاه تحت فشار و حرارت بالا برای تبدیل به پودر گوشت، پودر پر، پودر خون و روغن صنعتی طیور.
ضبطی / معدومی (Condemned Meat): لاشهها یا اندامهایی که به دستور ناظر دامپزشکی به دلیل بیماری یا عفونت از چرخه مصرف خارج و به چاه امحاء یا واحد رندرینگ فرستاده میشوند.
فصل دوم: کنترلهای داخلی، مستندسازی و انبارداری تخصصی کشتارگاه
به دلیل سرعت بالای عملیات، نقدشوندگی فوقالعاده گوشت و فسادپذیری لحظهای، کشتارگاه بدون ساختار کنترل داخلی مستحکم در معرض تقلب، تبانی و پرت سنگین مواد قرار میگیرد.
1. کنترلهای حیاتی باسکول و ورود محموله
باسکول در کشتارگاه به منزله صندوق دریافت و پرداخت است. کوچکترین انحراف در باسکول به معنای ضرر مستقیم است.
┌─────────────────────────────────────────────────────────────┐
│ دستورالعمل کنترل باسکول ورودی و خروجی │
├─────────────────────────────────────────────────────────────┤
│ 1. کالیبراسیون هفتگی و ماهانه باسکول با وزنههای استاندارد. │
│ 2. اتصال اتوماتیک نمایشگر باسکول به نرمافزار بدون امکان │
│ دستکاری دستی وزن توسط اپراتور. │
│ 3. ثبت تصویر دوربین پلاکخوان و دوربین بالای باسکول همزمان │
│ با فشردن کلید ثبت وزن. │
│ 4. وزنکشی دو مرحلهای: │
│ - توزین ناخالص (کامیون + بار زنده) │
│ - توزین خالص پس از تخلیه کامل (کامیون + قفسهای خالی) │
│ 5. تطبیق وزن زنده بارنامه مبدا با قبض باسکول مقصد: │
│ - افت حمل مجاز طیور: حداکثر 2 الی 3 درصد (بسته به مسافت) │
│ - انحراف بالاتر به عنوان کسری بار منظور و از فاکتور │
│ فروشنده یا کرایه راننده کسر میگردد. │
└─────────────────────────────────────────────────────────────┘
2. طراحی گردش اسناد و فرمهای اداری-عملیاتی
یک حسابدار برای بستن حسابهای روزانه کشتارگاه به فرمهای استاندارد زیر نیاز دارد:
1. قبض باسکول ورودی (دام/طیور زنده)
شامل: شماره بارنامه، نام مرغدار/فروشنده، شماره ماشین، نام راننده، ساعت ورود، وزن ناخالص، وزن تارا، وزن خالص زنده، تعداد سر/قفس و درصد تلفات پای ماشین.
2. گزارش روزانه خط کشتار (Daily Slaughter Report)
این گزارش توسط سرپرست خط و ناظر کنترل کیفی تکمیل شده و شالوده اصلی حسابداری صنعتی کشتارگاه است:
+-----------------------------------------------------------------------------+
| گزارش روزانه خط کشتار طیور |
| تاریخ: 1403/08/15 شیفت: شب کد محموله: LOT-8842 |
+-----------------------------------------------------------------------------+
| 1. ورودی: |
| - تعداد قفس ورودی: 1,000 - وزن کل زنده: 10,000 کیلوگرم |
| - تعداد تلفات پای ماشین: 50 قطعه (وزن تقریبی: 100 کیلوگرم) |
| - وزن خالص زنده وارد شده به خط: 9,900 کیلوگرم |
| |
| 2. خروجی محصول اصلی و آلایش: |
| - لاشه گرم استحصالی: 3,850 قطعه به وزن 7,150 کیلوگرم (راندمان: 72.2٪) |
| - دل و جگر بسته بندی: 380 کیلوگرم |
| - سنگدان: 190 کیلوگرم |
| - پای مرغ فرآوریشده: 350 کیلوگرم |
| |
| 3. ضایعات و دورریز: |
| - لاشه ضبطی دامپزشکی: 10 قطعه به وزن 18 کیلوگرم |
| - ضایعات ارسالی به رندرینگ (پر، خون، اندرونی): 2,100 کیلوگرم |
| - افت غیرقابل جبران (پرت تبخیر و شستشو): 122 کیلوگرم |
+-----------------------------------------------------------------------------+
| تایید سرپرست خط کشتار: [امضاء] تایید نماینده کنترل کیفی: [امضاء] |
+-----------------------------------------------------------------------------+
3. فرم انتقال به سالن قطعهبندی و گزارش راندمان تفکیک
سیاهه تحویل لاشههای کامل به سالن برش به همراه وزن خروجی ران، سینه، فیله، بال، بازو، گردن، پوست، استخوان (اسکلت) و افت قطعهبندی.
4. صورتجلسه معدومی و ضبطی دامپزشکی
مستند رسمی امضا شده توسط دامپزشک مقیم کشتارگاه که دلیل ضبط (کاهکسی، سپتیسمی، ضربدیدگی شدید) و وزن دقیق لاشههای امحاء شده را تایید میکند. این فرم سند کاهش موجودی و هزینه ضایعات غیرعادی است.
3. درخت انبارها و تفکیک جریان فیزیکی در سیستم انبارداری
برای جلوگیری از اختلاط فیزیکی و ریالی، ساختار انبارهای کشتارگاه در سیستم ERP/نرمافزار حسابداری باید به شکل زیر کدگذاری و تفکیک شود:
انبار مرکزی کشتارگاه
| ردیف | نام انبار / واحد | جزئیات و اقلام اصلی |
| 1 | انبار موجودی زنده | مرغ زنده (کیلو/قطعه)، دام زنده سبک و سنگین (کیلو/راس)، تجهیزات نگهداری |
| 2 | محصولات اصلی (پیشسرد) | لاشه مرغ گرم (کامل)، لاشه گوسفندی (شقه/راسته/ران)، لاشه گوساله |
| 3 | سالن قطعهبندی و فرآوری | ران، سینه، فیله، بال، کتف، گردن، چرخکرده، بیاستخوان، اسکلت، قلم |
| 4 | آلایش خوراکی | دل، جگر، قلوه، سنگدان، کلهپاچه، زبان، مغز، سیرابی، شیردان، پای مرغ |
| 5 | محصولات منجمد (18-) | مرغ منجمد کارتنی (سایزهای 1، 2، 3)، گوشت قطعهبندی شده منجمد |
| 6 | محصولات رندرینگ | پودر گوشت (کیسهای)، پودر پر، پودر خون، چربی و روغن صنعتی طیور |
| 7 | ضایعات و آلایش خام | پوست خام نمکسود (جلد)، روده خام (هنگ)، توده پر و خون خام |
| 8 | ملزومات مصرفی و بستهبندی | ظروف، سلفون، کارتن، استرچ، پالت، مواد شوینده/ضدعفونی، لیبل، گاز ازت |
4. کنترل افت رطوبتی، انبارگردانی و ردیابی لات نامبر (Lot Tracking)
الف) مدیریت افت رطوبتی در سردخانهها (Chiller Loss / Freezing Loss)
گوشت و مرغ بافت آبداری دارند. با نگهداری لاشه در سردخانه، رطوبت سطحی تبخیر شده و وزن کاهش مییابد.
حسابدار باید یک جدول انحراف استاندارد افت رطوبت داشته باشد:
- نگهداری لاشه در پیشسرد بالای صفر (24 ساعت اول): 1 تا 1.5 درصد افت مجاز.
- عبور از تونل انجماد و تبدیل گوشت گرم به منجمد: 1 الی 2 درصد افت انجماد.
هرگونه کسری فراتر از این استانداردها، نشانه ضعف برودتی، تبخیر بیش از حد یا کسری و خروج ثبتنشده تلقی میشود.
ب) سیستم ردیابی به روش بچ/لات نامبر (Batch/Lot Number)
هر محموله ورودی یک کد ردیابی یکتا دریافت میکند (مثال: LOT-14030815-01). این کد در تمام مراحل روی برچسب قفسها، لاشهها، پالتها و کارتنهای نهایی درج میشود. فایده این کنترل:
1. قابلیت ردیابی مرغداری مبدا در صورت ضبط لاشه به دلیل باقیمانده دارویی توسط دامپزشکی.
2. تطبیق دقیق وزن محصول خروجی با ورودی همان بچ جهت شناسایی راندمان واقعی هر گله.
فصل سوم: کدینگ حسابداری و طراحی ساختار مالی استاندارد کشتارگاه
ساختار کدینگ باید به نحوی باشد که گزارشهای سود و زیان را به تفکیک خطوط (خط کشتار، سالن قطعهبندی، واحد رندرینگ و کارمزد سردخانه) شفاف نشان دهد.
1. ساختار جامع کدینگ حسابها (چارچوب معین و تفصیلی)
سرفصل داراییهای جاری (موجودی مواد و کالا)
11501 - موجودی دام و طیور زنده:
معین: طیور زنده گوشتی / گوساله پرواری / گوسفند پرواری
11502 - موجودی کالای در جریان ساخت:
معین: خط کشتار / سالن قطعهبندی و بستهبندی / خط رندرینگ
11503 - موجودی محصول ساختهشده:
معین: گوشت و مرغ گرم / گوشت و مرغ منجمد / فرآوردههای قطعهبندی
11504 - موجودی محصولات فرعی و آلایش خوراکی:
معین: آلایش مرغی / کله، پاچه و سیرابی / دل، جگر و قلوه
11505 - موجودی محصولات فرعی و آلایش غیرخوراکی:
معین: پوست خام / روده / پودر گوشت و پر / روغن صنعتی
11506 - موجودی مواد و ملزومات بستهبندی و مصرفی:
معین: کارتن و نایلون / ظروف و سلفون / مواد شوینده و شیمیایی
سرفصل بهای تمامشده و هزینههای تولید (سربار و دستمزد)
510 - بهای تمامشده کالای فروشرفته / خدمات ارائهشده
520 - حساب کنترل تولید (خطوط عملیاتی):
معین 5201: خط کشتار دام و طیور
معین 5202: سالن قطعهبندی و بستهبندی
معین 5203: واحد تبدیل ضایعات (رندرینگ)
معین 5204: سردخانهها و تاسیسات برودتی
530 - دستمزد مستقیم تولید:
معین: دستمزد کارگران خط کشتار / پرکن و قلابانداز / سالن قطعهبندی
540 - سربار ساخت (هزینههای عمومی تولید):
معین: آب مصرفی خطوط / برق فشار قوی صنعتی / گاز مصرفی دیگ بخار / دامپزشک و کنترل کیفی / استهلاک ماشینآلات خط و چیلرها / لباس کار و بهداشت فردی
سرفصل درآمدها
6101 - درآمد حاصل از فروش محصولات اصلی (مرغ و گوشت)
6102 - درآمد حاصل از فروش محصولات قطعهبندی و فرآوری
6103 - درآمد حاصل از فروش آلایش خوراکی
6104 - درآمد حاصل از فروش محصولات رندرینگ و پوست
6201 - درآمد خدمات کشتار کارمزدی (طیور/دام)
6202 - درآمد خدمات قطعهبندی و بستهبندی کارمزدی
6203 - درآمد خدمات انجماد و سردخانهداری امانی
2. ثبتهای حسابداری در روش کارمزدی (حقالعملکاری / ارائهی خدمات)
در این سناریو، کشتارگاه دام متعلق به مشتری را کشتار کرده، کارمزد نقدی میگیرد و پوست/آلایش را به عنوان بخشی از دستمزد برمیدارد.
سناریوی نمونه:
کشتار 1,000 راس گوسفند متعلق به «شرکت بازرگانی پروتئین آریا»:
کارمزد توافقی: 50,000 ریال به ازای هر کیلو لاشه (کل لاشه استحصالی: 20,000 کیلوگرم = 1,000,000,000 ریال).
توافق برداشت پوست: 1,000 جلد پوست به ارزش هر جلد 2,000,000 ریال (جمعاً 2,000,000,000 ریال) به حساب بدهی کارفرما منظور میشود و مازاد آن نقداً به کارفرما مسترد میگردد.
1. ورود دام امانی به کشتارگاه (ثبت در حسابهای انتظامی):
| بدهکار | بستانکار | |
| حسابهای انتظامی - تعهدات کشتار امانی | 30,000,000,000 | |
| طرف حسابهای انتظامی - دام امانی نزد کشتارگاه | 30,000,000,000 |
(بابت ورود 1,000 راس گوسفند زنده به وزن 50,000 کیلوگرم امانی)
2. صدور فاکتور کارمزد کشتار برای مشتری:
| بدهکار | بستانکار | |
| حسابهای دریافتنی تجاری - شرکت پروتئین آریا | 1,000,000,000 | |
| درآمد ارائه خدمات کشتار کارمزدی | 1,000,000,000 |
(بابت صورتحساب کشتار 20,000 کیلوگرم لاشه گوسفندی به نرخ 50,000 ریال)
3. تملک پوست و آلایش به عنوان تسویه/خرید از مشتری:
| بدهکار | بستانکار | |
| موجودی کالای آماده فروش - پوست خام | 2,000,000,000 | |
| حسابهای دریافتنی تجاری - شرکت پروتئین آریا | 1,000,000,000 | |
| اسناد/حسابهای پرداختنی تجاری - شرکت پروتئین آریا | 1,000,000,000 |
(بابت تملک 1,000 جلد پوست گوسفندی به نرخ توافقی و تسویه کارمزد خدمات کشتار)
4. خروج لاشههای امانی تحویل داده شده به مشتری:
| بدهکار | بستانکار | |
| طرف حسابهای انتظامی - دام امانی نزد کشتارگاه | 30,000,000,000 | |
| حسابهای انتظامی - تعهدات کشتار امانی | 30,000,000,000 |
(بابت تحویل کامل 20,000 کیلوگرم لاشه سرد و بستن حساب امانی)
3. ثبتهای حسابداری در روش خرید و فروش اختصاصی (مدل مالکیتی)
سناریوی نمونه:
خرید 10,000 کیلوگرم مرغ زنده به قیمت هر کیلو 60,000 ریال از «مرغداری البرز»:
کرایه حمل: 20,000,000 ریال (پرداخت نقدی به راننده).
تلفات حین راه: 100 کیلوگرم (صورتجلسه شده و مورد قبول طبق عرف).
خروجی خط: 7,200 کیلوگرم مرغ آماده طبخ، 400 کیلو دل و جگر، 2,100 کیلو ضایعات برای تبدیل.
1. ثبت فاکتور خرید مرغ زنده و هزینههای حمل:
| شرح | بدهکار | بستانکار |
| موجودی مواد اولیه - مرغ زنده | 600,000,000 | |
| بهای تمامشده خرید - هزینه حمل به پای کشتارگاه | 20,000,000 | |
| اسناد / حسابهای پرداختنی تجاری - مرغداری البرز | 600,000,000 | |
| موجودی نقد و بانک | 20,000,000 |
(بابت خرید 10,000 کیلوگرم مرغ زنده طبق قبض باسکول شماره 102)
2. صدور سند ورود مرغ به خط کشتار:
| شرح | بدهکار | بستانکار |
| موجودی کالای در جریان ساخت - خط کشتار | 620,000,000 | |
| موجودی مواد اولیه - مرغ زنده | 600,000,000 | |
| بهای تمامشده خرید - هزینه حمل | 20,000,000 |
(بابت انتقال محموله زنده به سالن کشتار)
3. اعمال هزینههای دستمزد و سربار تخصیص یافته به خط:
| شرح | بدهکار | بستانکار |
| موجودی کالای در جریان ساخت - خط کشتار | 80,000,000 | |
| کنترل دستمزد مستقیم تولید | 30,000,000 | |
| کنترل سربار ساخت (آب، برق، سوخت، استهلاک) | 50,000,000 |
(بابت تسهیم دستمزد و سربار جذب شده شیفت کشتار)
4. رسید محصولات استحصالی به انبار (محصول اصلی، فرعی و انتقالی به رندرینگ):
| شرح | بدهکار | بستانکار |
| موجودی محصول ساختهشده - مرغ کشتار روز | 630,000,000 | |
| موجودی محصولات فرعی - دل و جگر | 50,000,000 | |
| موجودی کالای در جریان ساخت - رندرینگ | 20,000,000 | |
| موجودی کالای در جریان ساخت - خط کشتار | 700,000,000 |
(بابت رسید لاشه مرغ، آلایش خوراکی و ضایعات قابل بازیافت به انبارها)
4. مدیریت تسویهحساب با چوبداران، مرغداران و خریداران عمده
خرید نقدی سر باسکول: در عرف بازار مرغ و گوشت، وجه بار مرغدار یا چوبدار معمولاً به صورت نقدی در همان روز یا حداکثر 24 تا 48 ساعت بعد تسویه میگردد. تسویه منوط به دریافت فیش تطبیق باسکول با بارنامه و کسر افت خارج از عرف است.
فروش اعتباری به قصابان و بنکداران: فروش گوشت گرم به دلیل حاشیه سود اندک (1 تا 3 درصد)، ریسک عدم وصول بالایی دارد. صدور بار بدون چک صیادی ثبتشده، سقف اعتبار روزانه و ضمانتنامه ملکی اکیداً ممنوع است. تسویه حساب مشتریان باید روزانه و قبل از تحویل بار نوبت بعد کنترل شود.
فصل چهارم: بهای تمامشده و حسابداری صنعتی (Cost Accounting) در کشتارگاه
فرآیند تولید در کشتارگاه، فرآیند تجزیه معکوس (Disassembly / Reverse Costing) است. برخلاف کارخانجات مونتاژ که چندین قطعه به یک محصول تبدیل میشوند، در کشتارگاه یک موجودی زنده وارد شده و به دهها محصول با ارزشها و کاربردهای کاملاً متفاوت شکسته میشود.
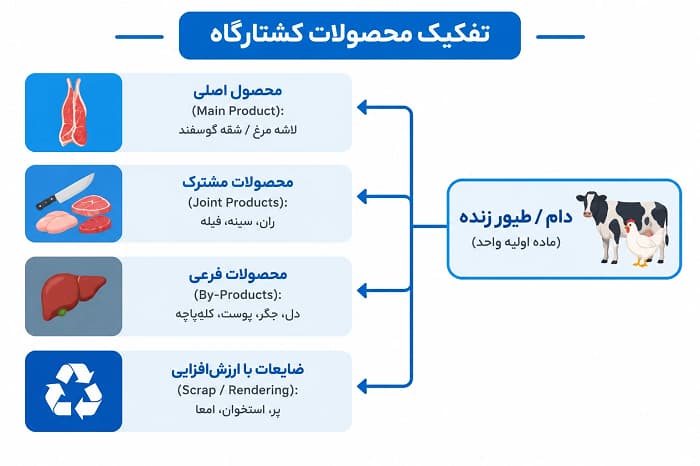
1. روشهای تخصیص هزینههای مشترک (Joint Cost Allocation)
هزینههای انجامشده تا نقطه تفکیک (نقطه جداسازی لاشه از اجزاء) شامل: بهای خرید زنده + هزینه حمل + تلفات + دستمزد خط + سربار کشتارگاه است. به این هزینهها هزینههای مشترک (Joint Costs) میگویند.
تخصیص این هزینهها به روشهای زیر انجام میشود:
روش 1: روش ارزش نسبی فروش در نقطه تفکیک (Sales Value at Split-off Method) - روش استاندارد و پیشنهادی
در این روش، هزینههای مشترک بر اساس سهم هر محصول از کل ارزش بازار محصولات استحصالی تسهیم میشود.
فرمول:
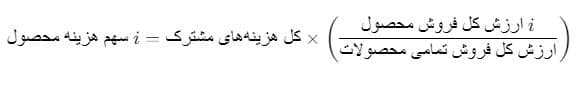
پیادهسازی گامبهگام و مثال عملی جامع:
کشتارگاهی 10,000 کیلوگرم مرغ زنده را با بهای تمامشده کل 700,000,000 ریال (شامل ماده اولیه، دستمزد و سربار) فرآوری کرده است. خروجی خط به شرح جدول زیر است:
| نوع محصول | مقدار استحصالی (Kg) | قیمت فروش هر کیلو (ریال) | ارزش کل بازار (ریال) | درصد از کل ارزش | بهای تمامشده تخصیصیافته (ریال) | بهای تمامشده هر کیلو (ریال) |
| لاشه مرغ (اصلی) | 7,200 | 90,000 | 648,000,000 | 84.37٪ | 590,625,000 | 82,031 |
| دل و جگر (فرعی) | 400 | 120,000 | 48,000,000 | 6.25٪ | 43,750,000 | 109,375 |
| سنگدان و گردن | 400 | 50,000 | 20,000,000 | 2.60٪ | 18,229,000 | 45,573 |
| پای مرغ فرآوری | 350 | 60,000 | 21,000,000 | 2.74٪ | 19,151,000 | 54,717 |
| ضایعات رندرینگ | 1,650 | 20,000 | 31,000,000 | 4.04٪ | 28,245,000 | 17,118 |
| جمع کل | 10,000 | - | 768,000,000 | 100٪ | 700,000,000 | - |
هشدار حسابداری صنعتی:
هرگز هزینههای مشترک کشتارگاه را صرفاً بر اساس «وزن خروجی» تسهیم نکنید! اگر 700 میلیون ریال را بر 10 هزار کیلو خروجی تقسیم کنید، بهای تمامشده هر کیلوگرم ضایعات رندرینگ برابر با هر کیلوگرم فیله مرغ (70,000 ریال) ثبت خواهد شد، در حالی که ارزش فروش ضایعات رندرینگ تنها 20,000 ریال است و این کار باعث نشان دادن زیان کاذب در رندرینگ و سود موهوم در گوشت خواهد شد.
2. آنالیز بهای تمامشده در سالن قطعهبندی و تفکیک (Cutting & Deboning Yield)
وقتی لاشه کامل به سالن قطعهبندی میرود، فرآیند تفکیک ارزش افزوده ایجاد میکند. برای تعیین قیمت تمامشده قطعات تفکیکی از روش ارزش خالص بازیافتنی (NRV) استفاده میشود.
مثال تجزیه 1,000 کیلوگرم لاشه مرغ به قطعات مختلف:
- بهای اولیه لاشه ورودی به سالن قطعهبندی: 82,031,000 ریال (هر کیلو 82,031 ریال).
هزینه دستمزد و بستهبندی سالن قطعهبندی: 10,000,000 ریال.
جمع بهای تمامشده ورودی: 92,031,000 ریال.
جدول راندمان و تسهیم بهای قطعهبندی مرغ
| محصول تفکیکی | وزن (kg) | درصد وزن | نرخ فروش | ارزش فروش | بهای تخصیصیافته | بهای هر کیلو |
| سینه با استخوان | 300 | 30% | 120،000 | 36،000،000 | 28,215,000 | 94,050,000 |
| فیله خالص | 100 | 10% | 200،000 | 20،000،000 | 15,675,000 | 156،750 |
| ران با پوست | 280 | 28% | 100،000 | 28،000،000 | 21,945,000 | 78،375 |
| بال و بازو | 100 | 10% | 90،000 | 9،000،000 | 7,054,000 | 70،540 |
| اسکلت و گردن | 180 | 18% | 30،000 | 5،400،000 | 4,232,000 | 23،510 |
| پوست و چربی دورریز | 30 | 3% | 0 | 0 | 0 | 0 |
| افت رطوبتی برش | 10 | 1% | 0 | 0 | 0 | 0 |
| جمع | 1،000 | 100% | - | 117،400،000 | 92,031,000 | - |
3. آنالیز انحرافات بهای تمامشده و فرمولهای راندمان (Variance Analysis)
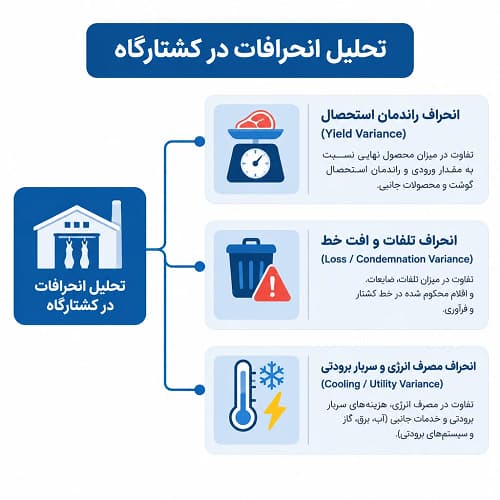
یک حسابدار صنعتی در کشتارگاه باید در پایان هر شیفت کاری 3 انحراف اصلی را تحلیل کند:
1. فرمول انحراف راندمان استحصال لاشه:
نرخ استاندارد لاشه * (وزن لاشه واقعی استحصالی – (وزن زنده خالص ورودی * درصد راندمان استاندارد)) = انحراف راندمان
تحلیل انحراف مساعد: نشاندهنده پرکنی مناسب، عدم قطعی لاشه و آبگیری استاندارد چیلر است.
تحلیل انحراف نامساعد: نشاندهنده پارگی شکم مرغ در خط اتومات، تخلیه ناقص، کنده شدن ران یا ضایعات خارج از عرف است.
2. فرمول کنترل ضایعات و لاشههای ضبطی:
هزینه لاشههای ضبطی غیرعادی = تعداد لاشه معدومی مازاد بر استاندارد× میانگین بهای تمامشده یک لاشه
اگر ضبطی به دلیل بیماریهای گله باشد، صورتجلسه شده و از حساب مرغدار یا شرکت بیمه کسر میگردد؛ اما اگر به دلیل پارگی روده و فساد در خط کشتارگاه باشد، مستقیماً به حساب «هزینه انحرافات غیرعادی تولید» (سود و زیان جاری) منظور میگردد.
4. حسابداری واحد تبدیل ضایعات (Rendering Plant Costing)
واحد رندرینگ یکی از منابع سودآوری پنهان کشتارگاه است که زباله را به محصول باارزش تبدیل میکند.
ورودی به واحد رندرینگ: خون خام، پر، استخوان، ضایعات احشاء، لاشههای معدومی.
فرآیند: خرد کردن، پخت در دیگهای پخت تحت فشار (Cooker)، روغنگیری با پرس هیدرولیک، آسیاب و کیسهگیری.
محصولات خروجی: پودر گوشت (حاوی 50 تا 55 درصد پروتئین)، پودر پر هیدرولیز شده، روغن چربی صنعتی.
نحوه قیمتگذاری مواد ورودی به رندرینگ:
از دیدگاه بهای تمامشده، مواد ورودی به رندرینگ از خط کشتار یا با «بهای صفر» (ضایعات محض) یا با «ارزش خالص بازیافتنی برآوردی» به حساب خط رندرینگ منتقل میشوند.
| شرح | بدهکار | بستانکار |
| موجودی کالای در جریان ساخت - واحد تبدیل ضایعات | *** | |
| موجودی کالای در جریان ساخت - خط کشتار | *** |
(بابت انتقال ضایعات خام کشتار به خط پخت)
سپس هزینههای دیگ بخار، دستمزد کارگران پخت، استهلاک کوکرها و کیسهگیری به این سرفصل اضافه شده و بهای تمامشده پودر گوشت و روغن صنعتی تولیدی را تشکیل میدهد.
5. ماتریس تسهیم هزینههای سربار مراکز پشتیبانی (دیگ بخار، تصفیهخانه، سردخانه)
هزینههای عمومی کشتارگاه باید بر اساس مبناهای واقعی و محرکهای هزینه (Cost Drivers) تسهیم شوند:
| مرکز هزینه پشتیبانی | اقلام هزینه عمده | مبنای پیشنهادی تسهیم به خطوط تولید |
| دیگ بخار و تاسیسات بخار | سوخت گاز/گازوئیل، آب صنعتی، سختیگیر | ساعت کارکرد خط رندرینگ، خط اسکلدر (آبگرم پرکنی) و سالن شستشو |
| تاسیسات برودتی و آمونیاک | برق فشار قوی، گاز آمونیاک، سرویس کمپرسور | حجم برودتی (متر مکعب فضا) × دمای کاری (پیشسرد، تونل منجمد، نگهداری) |
| تصفیهخانه فاضلاب | مواد منعقدکننده شیمیایی، لجنکشی، هوادهی | حجم دبی پساب خروجی سالن کشتار و شستشوی کامیونها |
| کنترل کیفی و آزمایشگاه | کیتهای آزمایشی، حقوق مسئول فنی دامپزشکی | تعداد نمونهبرداری و بچهای کشتار شده در هر خط |
(پایان جلد اول - فصلهای اول تا چهارم)

ارسال نظر