
بررسی معافیتهای مالیاتی حوزه سلامت در ایران
معافیت مالیاتی پزشکان یکی از پرتکرارترین دغدغههای جامعه پزشکی است؛ از پزشک عمومی که تازه مطب باز کرده تا متخصصی که در چند مرکز درمانی فعالیت میکند و مدیر درمانگاهی که باید برای دهها همکارش مالیات تکلیفی کسر و واریز کند. واقعیت این است که بخش بزرگی از جریمهها و اختلافهای مالیاتی در حوزه سلامت نه بهدلیل فرار مالیاتی، بلکه بهدلیل ندانستن شرایط معافیت و ناقص بودن مستندات رخ میدهد. پزشکی که حق قانونیاش را نمیشناسد، آن را از دست میدهد؛ و مرکزی که اسناد مرتب ندارد، حتی با وجود حق معافیت هم در هیئت حل اختلاف دستخالی میماند.
در این مقاله حصین حاسب با نگاهی کاربردی بررسی میکنیم که چه معافیتها و مشوقهایی در قانون مالیاتهای مستقیم برای شاغلان حوزه سلامت وجود دارد، مالیات تکلیفی پزشکان چگونه محاسبه میشود، شرط استفاده از هر معافیت چیست، چه اشتباهاتی پرونده را خراب میکند و چگونه میتوان پرونده مالیاتی را از ابتدا درست مستندسازی کرد. اگر قصد دارید اظهارنامه را خودتان تنظیم کنید، پیشنهاد میکنیم مباحث آموزش اظهارنامه و صورتهای مالی را هم مطالعه کنید.
نکته مهم: مقررات مالیاتی هر سال با قانون بودجه، بخشنامهها و آرای هیئتهای حل اختلاف بهروزرسانی میشود. اعداد و سقفهای این مقاله جنبه آموزشی دارد و پیش از اتخاذ هر تصمیم باید با آخرین بخشنامهها یا یک مشاور مالیاتی معتبر تطبیق داده شود.
معافیت مالیاتی پزشکان دقیقاً به چه معناست؟
در ادبیات مالیاتی ایران چند مفهوم نزدیک به هم وجود دارد که اغلب با هم اشتباه گرفته میشوند. شناخت تفاوت آنها اولین قدم برای برنامهریزی مالیاتی است:
- معافیت مالیاتی: بخشی از درآمد یا کل آن در شرایط مشخص قانونی از مالیات کنار گذاشته میشود، مانند سقف معافیت حقوق که هر سال در قانون بودجه تعیین میشود.
- نرخ صفر مالیاتی: درآمد در دوره مشخصی با نرخ صفر محاسبه میشود. شرط اصلی آن، تسلیم اظهارنامه در موعد قانونی است و پروندهای که اظهارنامه ندارد، عملاً از آن محروم میشود.
- بخشودگی: درصدی از مالیات قطعیشده بخشیده میشود؛ مانند بخشودگی 50 درصدی مالیات حقوق در مناطق کمتر توسعهیافته.
- مالیات تکلیفی (علیالحساب): مالیاتی که پرداختکننده درآمد (مثلاً مرکز درمانی) موظف است از پرداختی به پزشک کسر کند. این مالیات معافیت نیست؛ بلکه پیشپرداخت مالیات سالانه است و در پایان سال با مالیات قطعی تسویه میشود.
همین تفکیک نشان میدهد چرا عبارت «پزشکان معاف از مالیات هستند» یک جمله ناقص و گمراهکننده است. پزشک ممکن است از بخشی از درآمد معاف باشد، از نرخ ترجیحی استفاده کند یا مالیات تکلیفیاش را در تسویه نهایی تعدیل کند؛ اما هیچکدام بدون ثبت، اظهار و مستندسازی درست محقق نمیشود.
سوالی داری؟ مشاورهٔ رایگان بگیر
کارشناسانِ ما آمادهاند درباره مالیات و حسابداری راهنمایی کنند.
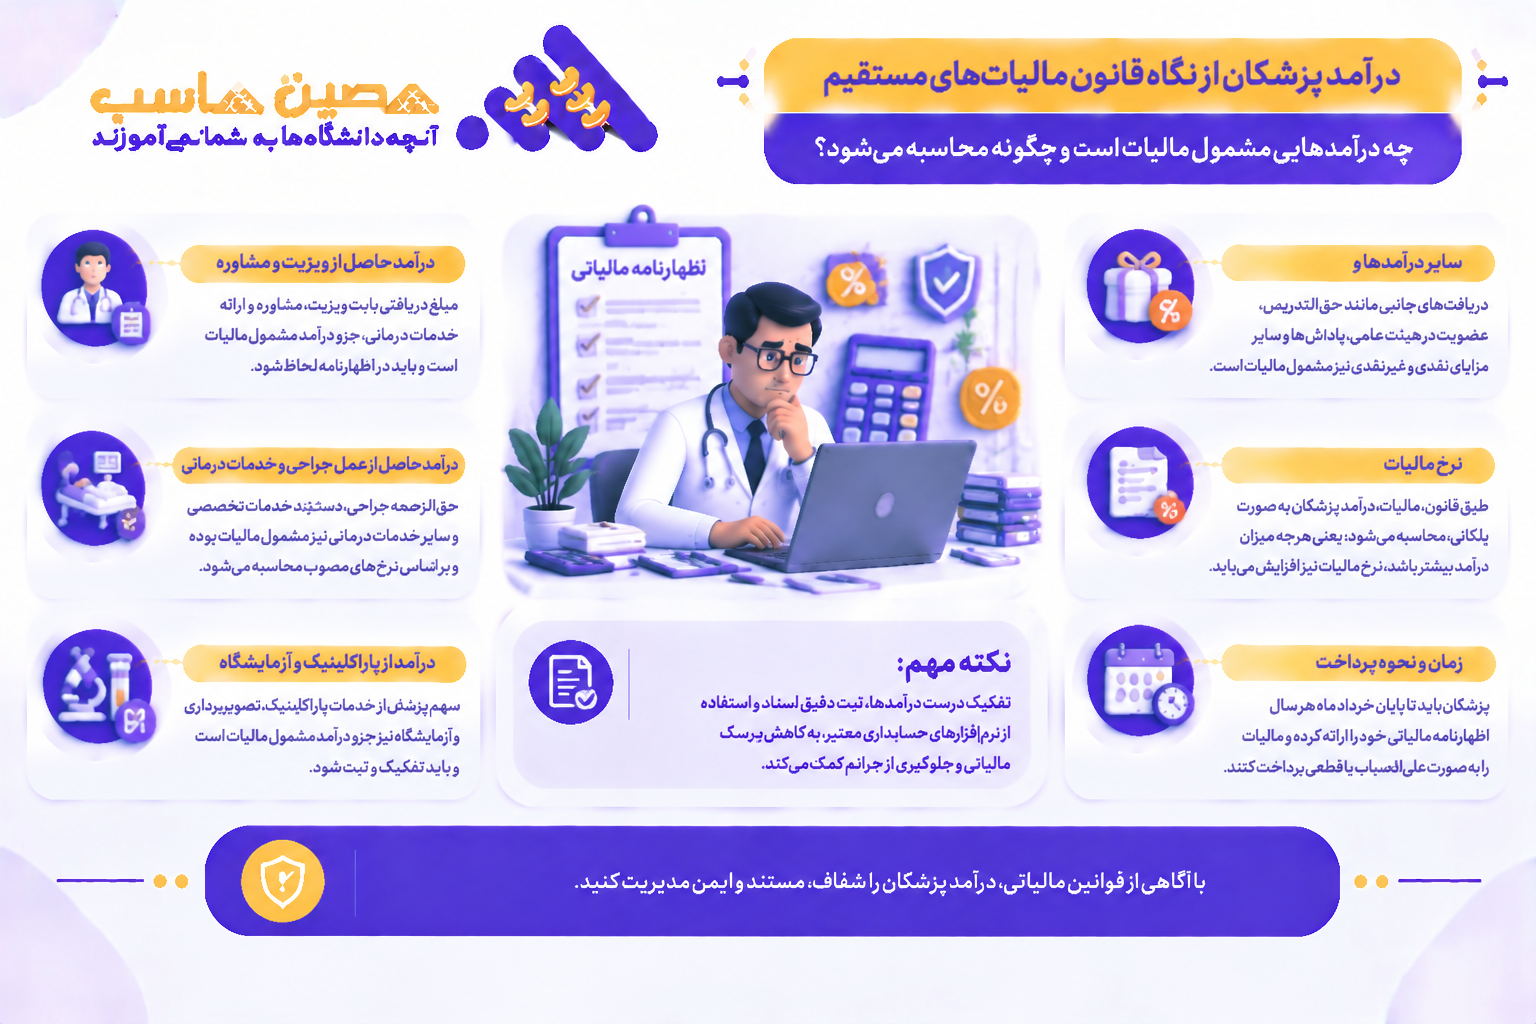
درآمد پزشکان از نگاه قانون مالیاتهای مستقیم
درآمد یک پزشک بسته به نوع فعالیت در یکی از دو دسته اصلی قرار میگیرد. اگر پزشک استخدام یک مرکز دولتی یا خصوصی باشد و حقوق ثابت دریافت کند، درآمدش «حقوق» محسوب میشود و مالیات آن با قواعد مالیات بر حقوق محاسبه میشود. اگر پزشک در مطب شخصی، درمانگاه یا بیمارستان بهصورت قراردادی و بر پایه سهم از ویزیت یا خدمات فعالیت کند، درآمدش در گروه «مشاغل» قرار میگیرد و باید بر اساس اظهارنامه و دفاتر یا اسناد معتبر مالیات آن مشخص شود.
بسیاری از پزشکان ترکیبی از هر دو را دارند؛ مثلاً حقوق ثابت از یک مرکز دولتی و درآمد آزاد از مطب یا کلینیک خصوصی. در این حالت باید درآمدها را جداگانه ثبت و محاسبه کرد. اشتباه رایج این است که کل درآمد در یک دسته گذاشته شود و پزشک یا از معافیت حقوق بیبهره بماند یا بخشی از درآمد مشاغل بدون اظهار باقی بماند و بعدها در رسیدگی مالیاتی مشکلساز شود.
مهمترین معافیتها و مشوقهای مالیاتی مرتبط با حوزه سلامت
مهمترین معافیتها و مشوقهای مالیاتی حوزه سلامت شامل معافیت یا نرخ ترجیحی مالیات برای برخی خدمات درمانی، بیمارستانی و تشخیصی است. فعالیتهای تولیدی دارو، تجهیزات پزشکی و ملزومات سلامت، بسته به قوانین و شرایط مربوط، میتوانند از مشوقهای مالیاتی برخوردار شوند. سرمایهگذاری در توسعه زیرساختهای درمانی، مراکز بهداشتی و طرحهای دانشبنیان سلامت نیز ممکن است مشمول حمایتها و اعتبارهای مالیاتی باشد. همچنین، مشوقهای مرتبط با تحقیقوتوسعه، نوآوری و تولید محصولات سلامتمحور میتوانند به کاهش هزینهها و تقویت سرمایهگذاری در این حوزه کمک کنند.
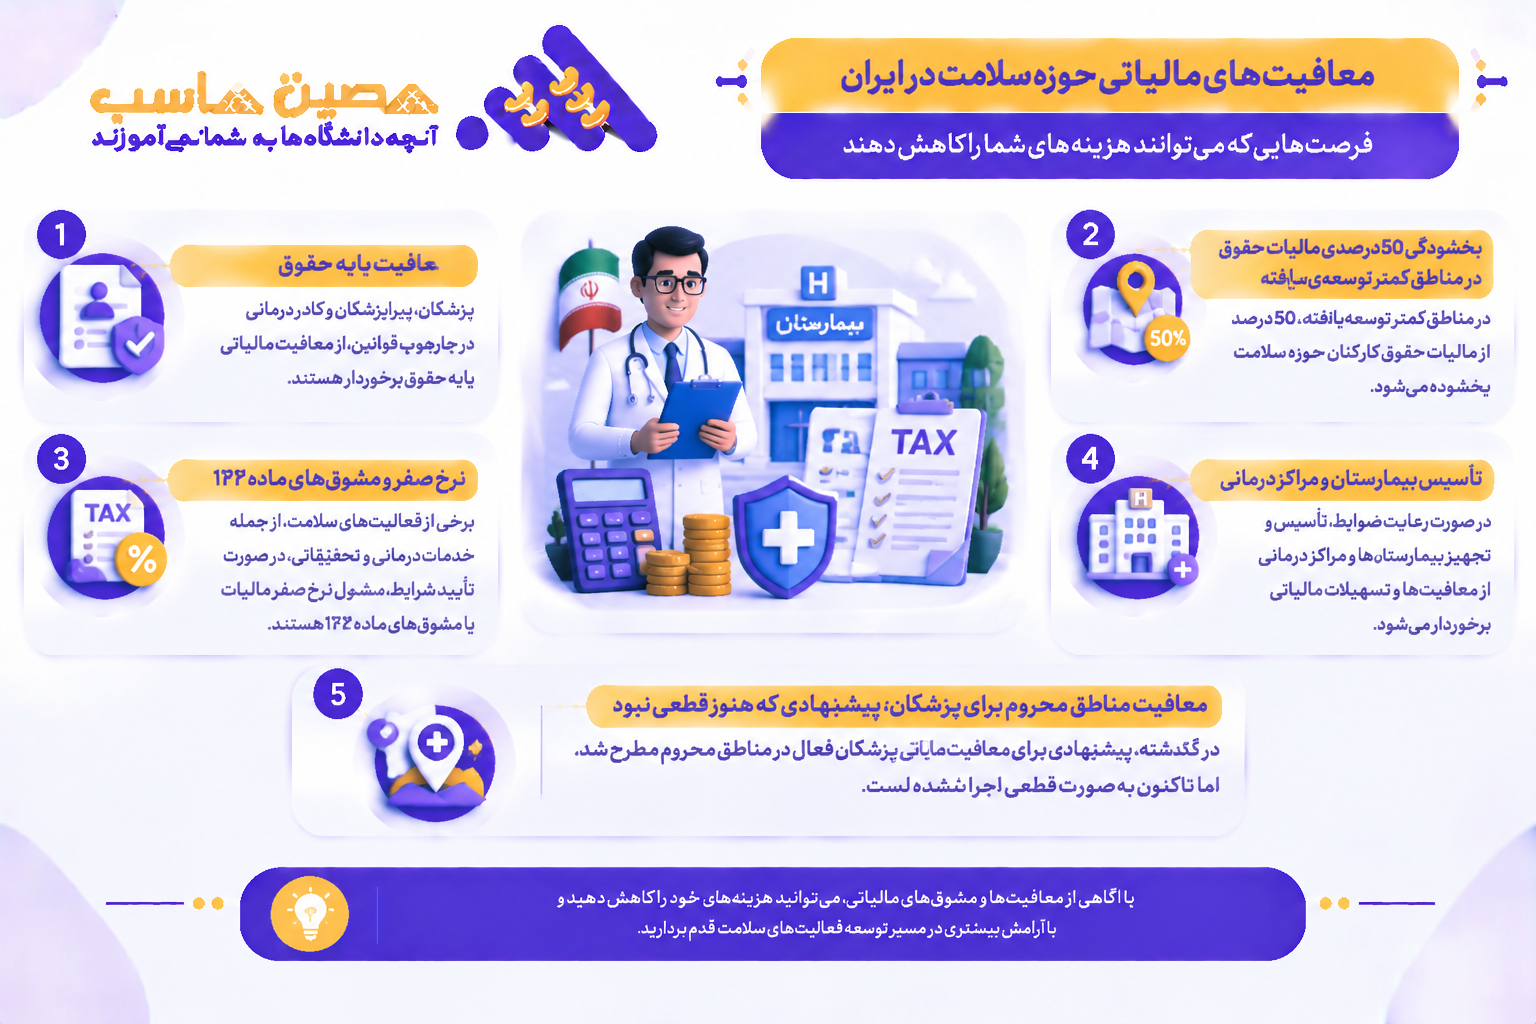
1. معافیت پایه حقوق
حقوق دریافتی کارکنان، از جمله پزشکان استخدامی، تا سقفی که هر سال در قانون بودجه و بخشنامههای سازمان امور مالیاتی اعلام میشود از مالیات معاف است و مازاد آن بهصورت پلکانی مشمول مالیات میشود. پزشکی که فقط حقوقبگیر باشد معمولاً مالیاتش توسط کارفرما محاسبه و کسر میشود، اما باید مطمئن باشد که همه اقلام پرداختی بهدرستی در لیست حقوق و بیمه ثبت شده است.
2. بخشودگی 50 درصدی مالیات حقوق در مناطق کمتر توسعهیافته
بر اساس ماده 92 قانون مالیاتهای مستقیم، پنجاه درصد مالیات حقوق کارکنان شاغل در مناطق کمتر توسعهیافته، طبق فهرست سازمان برنامه و بودجه، بخشوده میشود. برای پزشکان و کادر درمانی که در شهرستانها و روستاهای مشمول فهرست خدمت میکنند، این بخشودگی میتواند تفاوت محسوسی در مالیات سالانه ایجاد کند. نکته کلیدی، تطبیق محل واقعی خدمت با فهرست رسمی و داشتن مدرک اثبات آن است: حکم کارگزینی، قرارداد و گواهی محل خدمت.
3. نرخ صفر و مشوقهای ماده 132
ماده 132 قانون مالیاتهای مستقیم برای واحدهای اقتصادی واجد شرایط، دورههای نرخ صفر و مشوقهای مرحلهای تعریف کرده و در مناطق کمتر توسعهیافته مدت و میزان حمایت را بیشتر در نظر گرفته است. نکتهای که در عمل بیش از همه نادیده گرفته میشود در بند «ت» همین ماده آمده است: شرط برخورداری از هرگونه معافیت مالیاتی، تسلیم اظهارنامه در موعد قانونی است. یعنی حتی اگر واحد درمانی همه شرایط ماهوی معافیت را داشته باشد، تاخیر یا عدم ارائه اظهارنامه میتواند حق را از بین ببرد.
4. تاسیس بیمارستان و مراکز درمانی
به گفته مسئولان وزارت بهداشت در سالهای گذشته، مراکزی مانند بیمارستانهای جدیدالتاسیس تا چند سال از معافیت مالیاتی بهرهمند میشوند و این دوره در مناطق محروم طولانیتر است. اجرای دقیق این مزیت وابسته به نوع مجوز، تاریخ بهرهبرداری، نوع شخصیت حقوقی و تفسیر بخشنامههاست؛ بنابراین سرمایهگذاران حوزه سلامت پیش از تاسیس باید شرایط را کتبی از ادارات مالیاتی و مشاور مالیاتی استعلام کنند.
5. معافیت مناطق محروم برای پزشکان؛ پیشنهادی که هنوز قطعی نبود
در بحث بودجه سال 1401، پیشنهاد معافیت مالیاتی پزشکان، فرهنگیان و برخی شاغلان مناطق محروم تا سقف مشخص مطرح شد، اما مجلس با آن مخالفت کرد. این نمونه نشان میدهد که شنیدن خبر یک معافیت، با برخورداری قانونی از آن یکی نیست. هر ادعای معافیت باید به متن قانون جاری، بخشنامه معتبر و سال مالیاتی مشخص متکی باشد.
مالیات تکلیفی پزشکان؛ معافیت نیست، علیالحساب است
یکی از بزرگترین سوءتفاهمها درباره معافیت مالیاتی پزشکان، خلط آن با مالیات تکلیفی است. بهطور خلاصه، مراکز درمانی، درمانگاهها و بیمارستانهای خصوصی موظفاند هنگام پرداخت سهم پزشکان بخشی از آن را بهعنوان علیالحساب مالیات کسر و به حساب سازمان امور مالیاتی واریز کنند. در منابع آموزشی رایج، نرخ این علیالحساب برای درآمد ناخالص پزشکان 10 درصد ذکر میشود. همچنین حقوق ثابت یا کارانه استخدامی از مبنای این نوع مالیات جدا بررسی میشود.
برای درک بهتر، یک مثال فرضی را ببینید: پزشکی در یک درمانگاه خصوصی، در یک سال سهم ناخالصی معادل 2 میلیارد تومان از خدمات دریافت کرده است. با نرخ 10 درصد، درمانگاه باید 200 میلیون تومان علیالحساب کسر و واریز کند. این مبلغ «تمام مالیات» پزشک نیست؛ در اظهارنامه سالانه، پس از کسر هزینههای قابل قبول و اعمال معافیتها و نرخهای قانونی، مالیات قطعی محاسبه میشود و مالیات تکلیفی پرداختشده بهعنوان اعتبار مالیاتی لحاظ میشود. اگر مستندات نباشد، پزشک ممکن است مالیات تکلیفی را پرداخت کرده باشد اما نتواند در تسویه نهایی از آن استفاده کند.
برای مدیران مراکز درمانی، خطر دوم نیز وجود دارد: عدم کسر یا عدم واریز بهموقع مالیات تکلیفی، مسئولیت و جریمه را متوجه خود مرکز میکند، نه پزشک. به همین دلیل ثبت دقیق پرداختها و تفکیک درآمد هر پزشک، اولویت مالی هر کلینیک است.
سوالت را از متخصصها بپرس
واردِ تالارِ پرسشوپاسخِ حصین حاسب شو و جوابِ تخصصی بگیر.
شرایط عمومی بهرهمندی از معافیتها
با وجود تفاوت در جزئیات، تقریباً همه معافیتهای مالیاتی حوزه سلامت در چند شرط مشترک هستند:
- تسلیم اظهارنامه در موعد مقرر: مهمترین شرط و رایجترین دلیل از دست رفتن معافیت.
- احراز نوع فعالیت و محل آن: پروانه مطب، مجوز تاسیس، قرارداد، حکم کارگزینی و نشانی دقیق باید با فهرست مناطق و قوانین مرتبط تطبیق داشته باشد.
- ثبت صحیح درآمد و هزینه: درآمدها باید بر اساس اسناد قابل ردیابی ثبت شوند؛ ادعای هزینه بدون سند پذیرفته نمیشود.
- تفکیک فعالیتها: درآمد حقوق، مطب، قرارداد با مراکز درمانی، طرحهای بیمهای و درآمدهای جانبی باید جدا از هم دیده شوند.
- انطباق با سال مالیاتی: سقفها و نرخها در هر سال تغییر میکنند و استناد به قوانین سالهای قبل خطاست.
اشتباهات رایج که معافیت مالیاتی را از بین میبرد
تجربه رسیدگیهای مالیاتی نشان میدهد که الگوی اشتباهات تکراری است. شناخت آنها میتواند هزینه سنگین جریمه را کاهش دهد:
- ندادن اظهارنامه بهخاطر اطمینان از معافیت: برخی پزشکان فکر میکنند چون معاف هستند نیازی به اظهار نیست؛ در حالی که معافیت بدون اظهارنامه از اساس محقق نمیشود.
- اشتباه در تفکیک حقوق و درآمد مشاغل: این خطا هم میتواند مالیات اضافی ایجاد کند، هم باعث درآمد اظهارنشده شود.
- ثبت ناقص درآمد از بیمهها: ارقام دریافتی از بیمهها و مغایرتهای اسناد پزشکی اگر در دفاتر منعکس نباشد، با اطلاعات سامانههای دولتی مغایرت پیدا میکند.
- نبود مستندات هزینهها: اجاره، حقوق منشی، تجهیزات، مواد مصرفی و استهلاک تنها در صورت داشتن سند پذیرفته میشود.
- استناد به شنیدهها: تکیه بر خبرهای غیررسمی یا تجربه همکاران بدون بررسی بخشنامه معتبر.
- بیتوجهی به مهلتها: مهلت اعتراض به برگ تشخیص و مهلت تسلیم اظهارنامه سختگیرانه اجرا میشود.
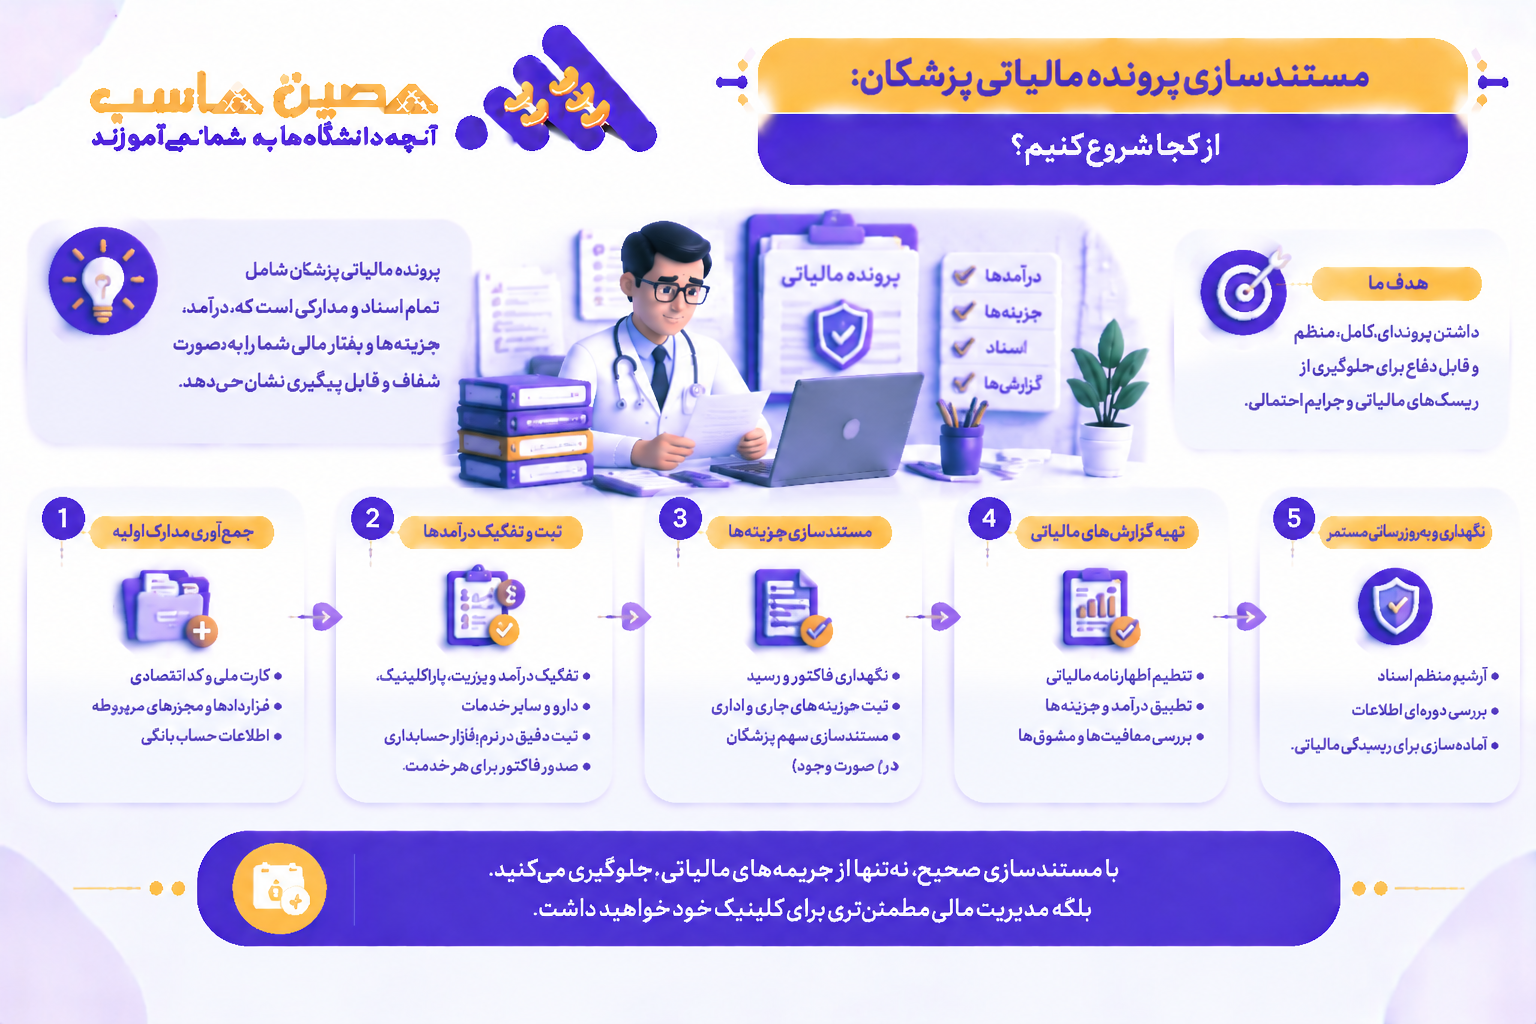
مستندسازی پرونده مالیاتی پزشکان؛ از کجا شروع کنیم؟
پرونده مالیاتی خوب یک شبه ساخته نمیشود. بیشترین نتیجه زمانی حاصل میشود که از ابتدای سال مالی اسناد بهصورت منظم ثبت و نگهداری شوند. فهرست زیر هستهی یک پرونده قابل دفاع است:
- پروانهها و مجوزها: پروانه مطب، مجوز تاسیس مرکز، پروانه مسئول فنی و تمدیدها.
- قراردادها: قرارداد همکاری با درمانگاه، بیمارستان یا کلینیک، تفاهمنامههای بیمهای و اجارهنامه.
- اسناد درآمد: فاکتورهای پذیرش، صورتحسابهای بیمه، رسید پرداختها و گزارشهای سهم پزشک.
- اسناد هزینه: حقوق و بیمه کارکنان، اجاره، قبوض، خرید تجهیزات و مصرفی و استهلاک.
- اسناد مالیاتی: اظهارنامههای قبلی، برگهای تشخیص و قطعی، رسید پرداخت مالیات تکلیفی و گواهی کسر مالیات.
- مدارک شرایط خاص: حکم کارگزینی، گواهی محل خدمت و هر مدرکی که ادعای معافیت را اثبات میکند.
در این مرحله، همراهی یک متخصص ارزشمند است؛ از بررسی اولیه وضعیت تا نمایندگی در رسیدگی. اگر نیاز به راهنمایی تخصصی دارید، میتوانید با مشاوران مالیاتی مشورت کنید و برای اقداماتی مانند ثبت شرکت، حسابرسی یا خدمات اظهارنامه از خدمات مالی و مالیاتی استفاده کنید.
چرا نرمافزار در مدیریت مالیات و معافیت مراکز درمانی تعیینکننده است؟
با افزایش تعداد پزشکان، قراردادها، بیمهها و خدمات، ثبت دستی در اکسل و دفتر کاغذی ریسک خطا را بالا میبرد. چالش مرکز درمانی فقط حسابداری نیست؛ مجموعهای از فرایندها به هم گره خورده است: پذیرش بیماران، شیفت پزشکان، محاسبه سهم هر پزشک، اسناد بیمه، فروش و تبلیغات، مغایرتگیری و در نهایت دادههای لازم برای اظهارنامه. هر ناهماهنگی در یکی از این حلقهها در پرونده مالیاتی خودش را نشان میدهد.
به همین دلیل مراکز درمانی بهجای نرمافزار حسابداری ساده، به یک سامانه یکپارچه (ERP) نیاز دارند. نرمافزار 2HS محصول حصین حاسب، نمونهای از این رویکرد است. این نرمافزار فراتر از ثبت اسناد مالی، فرایندهای سازمانی مرکز درمانی را پوشش میدهد. از جمله:
- پذیرش و استعلام: ثبت بیمار، فراخوانی نسخه الکترونیک با کد ملی و تبدیل آن به فاکتور پذیرش، همراه با امکان پذیرش آفلاین.
- شیفت و سهم پزشکان: تعریف شیفتهای کاری و محاسبه خودکار سهم هر پزشک بر پایه قرارداد، که پایه درست محاسبه مالیات تکلیفی است.
- اسناد بیمه و مغایرتگیری: تفکیک سهم بیمار، بیمه پایه و تکمیلی و کاهش کسورات ناشی از خطای انسانی.
- گزارشهای مالی قابل استناد: ثبت منظم درآمد و هزینه برای تنظیم اظهارنامه و پاسخگویی در رسیدگی مالیاتی.
- اتوماسیون و فرایندهای سازمانی: جلسات، شکایات، نظرسنجی و اندیکاتورهای اداری در کنار فرایندهای مالی.
اگر در حال انتخاب نرمافزار هستید، فهرست بهترین نرمافزارهای حسابداری نقطه شروع خوبی برای مقایسه معیارهاست. همچنین برای مراکزی که هنوز پروندههای مالی منظمی ندارند، بسته حسابداری زونکن میتواند ساماندهی اولیه اسناد را سادهتر کند.
یادآوری: نرمافزار جایگزین دانش مالیاتی نیست؛ ابزاری است که داده را دقیق، مرتب و قابل ردیابی میکند تا مشاور، حسابدار و پزشک بر پایه اعداد درست تصمیم بگیرند.
نقش حسابدار آموزشدیده در کلینیک
حتی بهترین نرمافزار بدون نیروی آگاه به نتیجه نمیرسد. حسابدار کلینیک باید با مفاهیم مالیات تکلیفی، تفاوت حقوق و مشاغل، مستندسازی هزینهها و مهلتهای قانونی آشنا باشد. سرمایهگذاری روی آموزش نیروی مالی معمولاً هزینه بسیار کمتری از جریمههای سالانه دارد. برای تقویت تیم مالی میتوانید از آموزش آنلاین حسابداری استفاده کنید و در صورت نیاز به جذب نیروی متخصص، به فرصتهای استخدام حسابدار سر بزنید.
چکلیست عملی مالیاتی برای پزشکان و مدیران مراکز درمانی
- نوع درآمد خود را مشخص کنید: حقوق، مشاغل یا ترکیبی از هر دو.
- محل واقعی فعالیت را با فهرست رسمی مناطق کمتر توسعهیافته تطبیق دهید.
- مهلت تسلیم اظهارنامه را در تقویم ثبت کنید و بدون استثنا رعایت کنید.
- درآمد و هزینه را ماهانه ثبت کنید، نه در آخر سال.
- رسید پرداخت مالیات تکلیفی و گواهی کسر را برای هر سال نگه دارید.
- سهم هر پزشک را با قرارداد و گزارش پذیرش تطبیق دهید.
- قبل از ادعای هر معافیت، متن قانون و آخرین بخشنامه سال مربوط را بررسی کنید.
- در شرایط پیچیده یا اختلاف، از مشاور مالیاتی کمک بگیرید.
جمعبندی
معافیت مالیاتی پزشکان یک امتیاز خودکار نیست، بلکه حقی است که با شناخت قانون، اظهار بهموقع و مستندسازی دقیق به دست میآید. تفکیک درست حقوق از درآمد مشاغل، آگاهی از بخشودگی مناطق کمتر توسعهیافته، رعایت شرط اظهارنامه در ماده 132 و تفاوت قائل شدن میان معافیت و مالیات تکلیفی، چهار محور اصلی هر پرونده سالم است.
برای مراکز درمانی، پایه همه اینها دادهی دقیق و یکپارچه است: پذیرش، شیفت، سهم پزشک، بیمه و حسابداری باید در یک سامانه هماهنگ دیده شوند. نرمافزار 2HS حصین حاسب برای همین هدف طراحی شده تا ثبت دستی و پراکنده جای خود را به فرایندی منظم، قابل گزارش و قابل دفاع بدهد. اگر پرونده مالیاتی شما به بازبینی نیاز دارد، همین امروز از خدمات مالی و مالیاتی کمک بگیرید.
سوالات متداول
-
معافیت مالیاتی پزشکان به چه معناست؟
معافیت مالیاتی به این معناست که بخشی از درآمد یا کل آن در شرایط مشخص قانونی از مالیات کنار گذاشته میشود.
-
مالیات تکلیفی پزشکان چیست؟
مالیات تکلیفی مالیاتی است که مراکز درمانی موظفند از پرداختی به پزشکان کسر و به حساب سازمان امور مالیاتی واریز کنند.
-
شرط استفاده از معافیت مالیاتی چیست؟
شرط استفاده از هر معافیت مالیاتی، تسلیم اظهارنامه در موعد مقرر است.
-
اشتباهات رایج که میتواند معافیت مالیاتی را از بین ببرد کدامند؟
ندادن اظهارنامه، اشتباه در تفکیک حقوق و درآمد مشاغل، و نبود مستندات هزینهها از جمله اشتباهات رایج هستند.
-
بخشودگی 50 درصدی مالیات حقوق در کدام مناطق اجرا میشود؟
بخشودگی 50 درصدی مالیات حقوق برای کارکنان شاغل در مناطق کمتر توسعهیافته اجرا میشود.
-
چگونه میتوان پرونده مالیاتی را از ابتدا مستندسازی کرد؟
برای مستندسازی پرونده مالیاتی، باید پروانهها، قراردادها، اسناد درآمد، هزینهها و مدارک شرایط خاص جمعآوری و بهطور منظم ثبت شوند.
-
چه معافیتهایی برای مراکز درمانی وجود دارد؟
معافیتهایی شامل معافیت پایه حقوق، بخشودگی 50 درصدی مالیات حقوق، و نرخ صفر مالیاتی برای واحدهای اقتصادی واجد شرایط وجود دارد.



ارسال نظر