پایان عصر توزیع خطی؛ الگوی نوین آبادانی با مالیات نشاندار
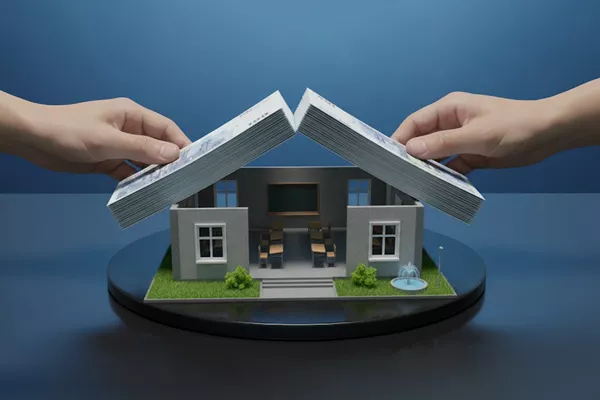
احداث 600 کلاس درس طی دو سال اخیر در استان سیستانوبلوچستان با بهرهگیری از ظرفیت «نشاندار کردن مالیات»، فراتر از یک رویداد عمرانی، نمود عینی یک «نقطه عطف» در نظام حکمرانی مالیاتی کشور است. این دستاورد، نخستین نشانههای موفقیت در تغییر پارادایم از رویکرد «تکلیفی» به سمت «مشارکتی» و شفافیت ساختاری را متبلور کرده است.
عبور از «توزیع خطی»؛ پایان ابهام در تخصیص منابع
در دهههای متمادی، مدل حاکم بر درآمدهای مالیاتی کشور، الگوی «توزیع خطی» بود؛ مدلی که در آن منابع مالیاتی به یک خزانه واحد سرازیر میشد و گسست میان مودی و خروجیهای عمرانی، به یک ابهام تبدیل گشته بود. طرح «نشاندار کردن مالیات» این گره کور را گشوده است. با ایجاد سازوکاری که در آن مودی اختیار تخصیص مالیات خود به پروژههای اولویتدار (مانند زیرساختهای آموزشی) را دارد، «حس عاملیت» جایگزین «حس الزام» شده است. این تغییر رویکرد، در واقع جایگزینی «بهرهوری هدفمند» به جای اتلاف منابع در مدل توزیع خطی سنتی است.
اتصال بصری؛ موتور محرک تمکین و عدالت اجتماعی
طرح نشاندار کردن مالیات، یک «اتصال بصری» معنادار میان مودی و خروجی مالیات ایجاد کرده است. اینکه مودی آگاه است مالیات پرداختیاش مستقیماً صرف توسعه زیرساخت در نزدیکی محل سکونتش میشود، پارادوکس «پرداخت هزینه بدون بازدهی ملموس» را حل میکند.
جهش چشمگیر افزایش میزان مشارکت مودیان در سیستانوبلوچستان (از 24 هزار نفر در سال 1403 به 50 هزار نفر در سال 1404) دقیقاً بازتابدهنده همین «بازگشت سرمایه اجتماعی» است. وقتی مودی، خدمترسانی مستقیم (ساخت 600 کلاس درس) را مشاهده میکند، تمکین مالیاتی از «تکلیف قانونی» به «سرمایه گذاری اجتماعی» تغییر ماهیت میدهد. رشد کمی پروژههای آموزشی طرح نشاندار کردن مالیات کشوری از 324 مورد در سال 1403 به 909 مورد در سال 1405، گواهی بر یک «بازخورد مثبت» در چرخه اقتصادی است؛ چرا که مودیان با مشاهده انضمام مالیات به توسعه، نه تنها انگیزه فرار مالیاتی را از دست میدهند، بلکه به «ناظران غیررسمی» بر عملکرد بودجهای دولت تبدیل میشوند.
حکمرانی دادهمحور؛ جایگزینی دقت بر الزام
تجربه سیستانوبلوچستان نشان میدهد که «هوشمندسازی مالیاتی» و دادههای شفاف، ابزاری برای فشار حداکثری به بخشهای شفاف اقتصاد نیست، بلکه ابزاری برای «پاسخگویی حداکثری» است. اولویتبندی 151 پروژه در سال 1404، نشان میدهد که حکمرانی دادهمحور، قدرت برنامهریزی دولت را در مناطق کمبرخوردار دگرگون کرده است. دولت دیگر نیازی ندارد برای اثبات کارآمدی خود، انرژی را صرف توجیه فرآیندهای سنتی کند؛ دادهها و پروژههای اجرا شده، خود گویاترین سخنگوی نظام مالیاتی هستند.
سخن پایانی
آنچه در سیستانوبلوچستان رقم خورده، الگویی پیشران برای کل کشور است. پیام این تحول برای سیاستگذاران شفاف است: پایداری درآمدهای مالیاتی از طریق بازآفرینی رابطه «دولت - ملت» بر پایه شفافیت و اثربخشی میگذرد.
اگر روند فزاینده مشارکت مودیان (مانند سیستانوبلوچستان) با رشد پروژههای زیرساختی (نظیر 909 پروژه آموزش و پرورش سال 1405) همافزایی داشته باشد، مودی از یک «هدف مالیاتی» به یک «شریک استراتژیک» در آبادانی کشور بدل خواهد شد.
نظام مالیاتی ایران با عبور از رویکردهای سنتی و حرکت به سمت «مالیاتستانی هوشمند»، در حال تبدیل شدن از نهادی صرفاً «جمعآوریکننده» به نهادی «توسعهمحور» است. پیادهسازی این مدل در ابعاد کلان، میتواند زیربنای یک قرارداد اجتماعی جدید باشد؛ قراردادی که در آن پرداخت مالیات، نه یک هزینه تحمیلی، بلکه سرمایهگذاری برای آبادانی میهن است.
ارسال نظر