
چگونه هزینههای سربار را در مراکز درمانی کنترل کنیم؟
چگونه هزینههای سربار را در مراکز درمانی کنترل کنیم؟
اگر تعداد بیماران مرکز درمانی بیشتر شده اما سود رشد نکرده است، یکی از اولین مواردی که باید بررسی کنید هزینههای سربار است؛ هزینههایی مانند اجاره، انرژی، حقوق واحدهای پشتیبانی و نگهداری تجهیزات مشترک. برای کنترل آنها ابتدا مخارج غیرمستقیم را تفکیک کنید، سهم هر بخش را با مبنای منطقی بسنجید و هزینه واقعی را با بودجه مقایسه کنید. در این راهنما روش محاسبه، نمونه کدینگ حسابداری و راهکارهای عملی کاهش سربار را همراه با نقش ERP حصین حاسب (2HS) مرور میکنیم؛ بدون آنکه کیفیت یا ایمنی خدمات قربانی صرفهجویی شود.
هزینههای سربار درمانی چیست؟
هزینه سربار به مخارجی گفته میشود که برای فعالیت یک مرکز درمانی ضروری هستند، اما نمیتوان آنها را بهصورت مستقیم و اقتصادی به یک خدمت، بیمار یا فرایند درمانی مشخص نسبت داد. فرض کنید یک مرکز درمانی خدمات پزشکی عمومی، آزمایشگاه و تصویربرداری ارائه میکند. هزینه مواد مصرفی یک آزمایش مشخص معمولاً قابلیت انتساب مستقیم به همان آزمایش را دارد. در مقابل، هزینه برق ساختمان، نظافت راهروها، حقوق مدیریت اداری و نگهداری سیستم سرمایش بین چند بخش مشترک است. این هزینههای مشترک در گروه سربار قرار میگیرند و برای مشخص شدن بهای تمامشده خدمات، باید با مبنایی منطقی میان بخشها یا خدمات تخصیص داده شوند.
البته باید توجه داشت که ماهیت سربار به موضوع محاسبه هزینه بستگی دارد. برای مثال، حقوق مسئول پذیرش نسبت به یک بیمار مشخص ممکن است هزینه غیرمستقیم باشد، اما نسبت به کل واحد پذیرش، هزینهای قابلاندازهگیری و مستقیم محسوب شود. بنابراین، قبل از محاسبه سربار باید مشخص کنیم که هدف، تعیین هزینه یک خدمت پزشکی است یا بررسی هزینه یک بخش، شعبه یا کل مجموعه.
تفاوت هزینه مستقیم و هزینه سربار در مراکز درمانی
تفکیک هزینههای مستقیم از سربار، پایه محاسبه بهای تمامشده خدمات درمانی است. هزینه مستقیم مخارجی است که میتوان آن را به شکل مشخص و قابلاتکا به یک خدمت یا موضوع هزینه نسبت داد. برای مثال، مواد مصرفی اختصاصی یک آزمایش، دستمزد مستقیم قابلاندازهگیری برای یک خدمت یا اقلام مصرفی یک اقدام درمانی میتوانند هزینه مستقیم باشند. هزینه غیرمستقیم یا سربار مخارجی است که بین چند خدمت یا بخش مشترک است و برای انتساب آن به خدمات مختلف، به روش تخصیص نیاز داریم.
اگر این تفکیک انجام نشود، مدیر ممکن است فقط هزینه مواد مصرفی و سهم پزشک را از درآمد خدمت کم کند و به این نتیجه برسد که خدمت بسیار سودآور است؛ در حالی که سهم آن از اجاره، انرژی، استهلاک و هزینههای اداری نادیده گرفته شده است.
انواع هزینههای سربار در مراکز درمانی
ساختار سربار در مراکز درمانی به اندازه، نوع خدمات، مالکیت ساختمان، تعداد کارکنان و تجهیزات بستگی دارد. یک مطب کوچک ممکن است بیشترین سربار خود را در اجاره و حقوق پذیرش تجربه کند؛ در حالی که در یک مرکز تصویربرداری، انرژی، نگهداری و استهلاک تجهیزات سهم مهمتری داشته باشند. برای مدیریت دقیقتر، بهتر است هزینهها در گروههای مشخص طبقهبندی شوند.
دستهبندی هزینههای سربار درمانی
| گروه هزینه | نمونه مخارج | روش کنترل |
|---|---|---|
| ساختمان و فضا | اجاره، شارژ، نگهداری تاسیسات | تحلیل استفاده از فضا |
| انرژی | برق، آب، گاز و سرمایش | پایش مصرف و بهرهوری |
| منابع انسانی پشتیبانی | مدیریت اداری، پذیرش مشترک و خدمات عمومی | اصلاح فرایند و شیفتبندی |
| تجهیزات مشترک | استهلاک، سرویس و تعمیر تجهیزات عمومی | نگهداری پیشگیرانه |
| فناوری اطلاعات | زیرساخت شبکه، نرمافزار و پشتیبانی | یکپارچهسازی سیستمها |
| خدمات عمومی | نظافت، نگهبانی و پسماند مشترک | کنترل قراردادها و مصرف |
| امور اداری | لوازم اداری، مکاتبات و هزینه جلسات | اتوماسیون و بودجهبندی |
نکته: این جدول برای کنترل مدیریتی مخارج مشترک تهیه شده است. طبقهبندی نهایی هر هزینه در حسابداری مالی باید با ماهیت آن و رویههای حسابداری مرکز هماهنگ باشد.
برای مثال، روش کنترل هزینه انرژی با روش کاهش هزینه اداری متفاوت است. انرژی به مدیریت مصرف و تجهیزات وابسته است، اما هزینه اداری ممکن است بیشتر تحت تاثیر گردش کار، تعداد تاییدیهها و دوبارهکاری کارکنان قرار داشته باشد.
گزارش هزینههای سربار زمانی برای مدیر کاربردی است که بتواند آن را به واحدها، شیفتها و حجم فعالیت مرکز ارتباط دهد. برای نمونه، بررسی همزمان هزینه نیروی پشتیبانی و الگوی شیفتها میتواند علت رشد هزینه را روشنتر کند. در چنین تحلیلی، نرمافزار حسابداری 2HS حصین حاسب با رویکرد ERP میتواند بهعنوان یکی از گزینههای مدیریت هماهنگ فرایندهای مالی و اجرایی بررسی شود.
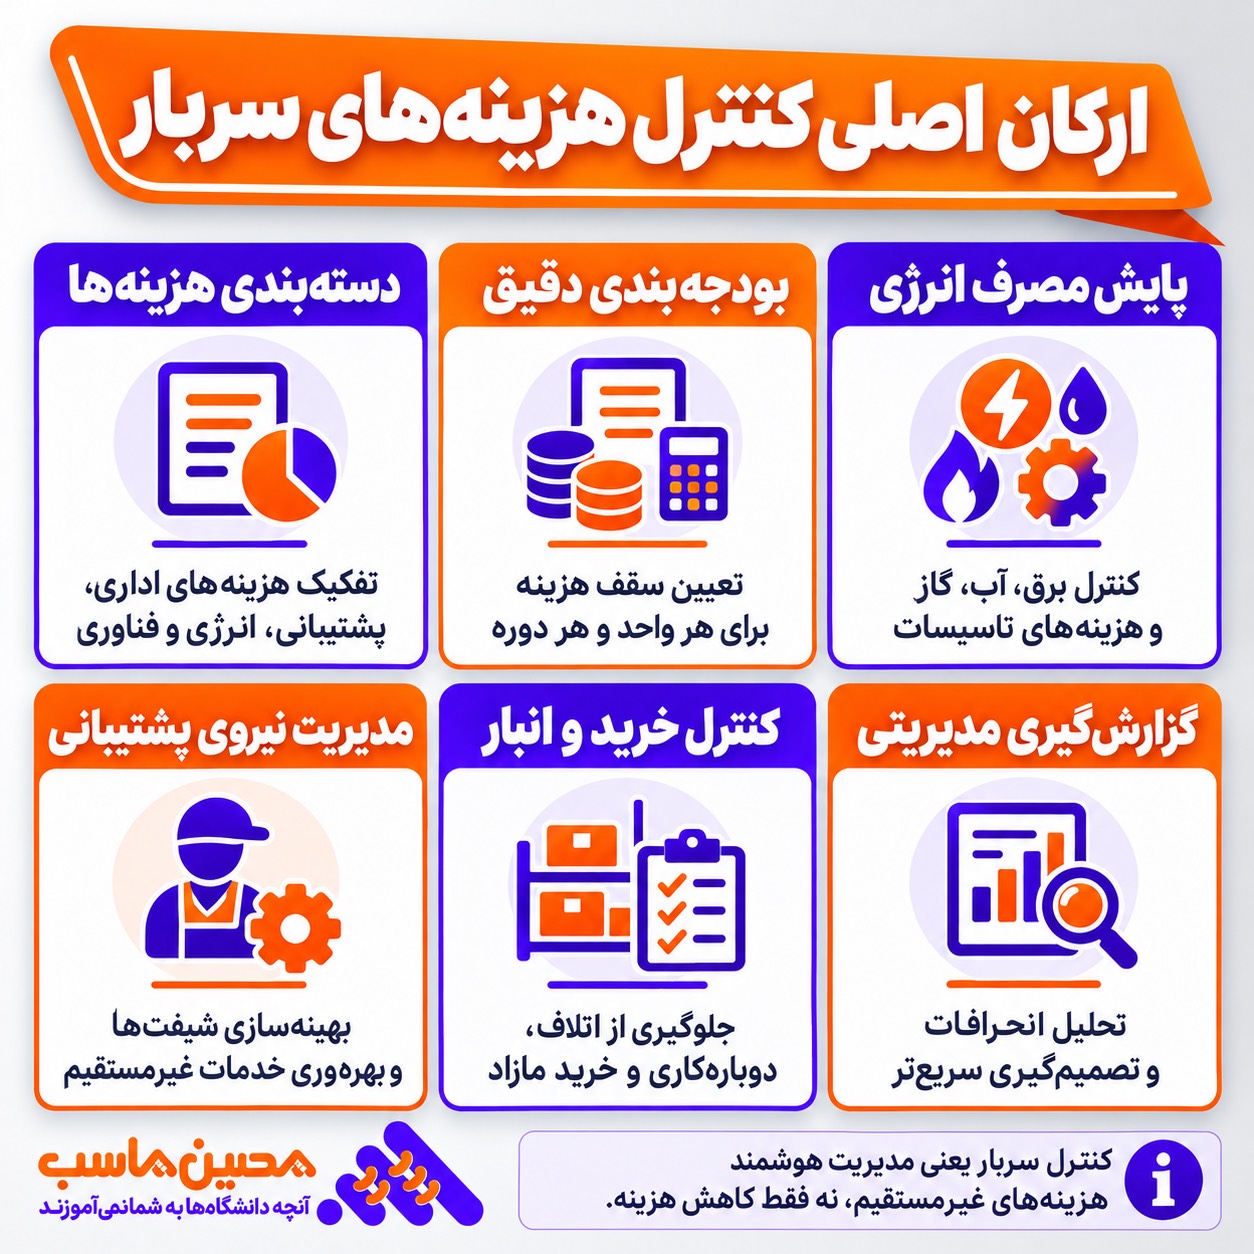
شناسایی هزینههای پنهان و فراموششده
تمام هزینههای سربار به شکل یک فاکتور مشخص دیده نمیشوند. بخشی از سربار ناشی از زمان هدررفته کارکنان، فعالیتهای تکراری، خطای ثبت اطلاعات و استفاده ناکارآمد از منابع است. فرض کنید پنج نفر از کارکنان اداری هرکدام روزانه 20 دقیقه برای اصلاح اطلاعاتی وقت صرف میکنند که قبلاً در سیستم دیگری ثبت شده است. مجموع این زمان برابر 100 دقیقه در روز است. اگر مرکز 26 روز کاری داشته باشد، ماهانه حدود 43 ساعت و 20 دقیقه زمان کاری صرف دوبارهکاری میشود.
هزینههای پنهان میتوانند شامل تاخیر در تایید درخواستها، ثبت چندباره اطلاعات بیماران، جستوجوی اسناد، هماهنگی دستی شیفتها، اصلاح صورتحسابهای اشتباه و پیگیریهای غیرضروری باشند. اندازهگیری زمان مصرفشده برای این فعالیتها میتواند فرصتهایی برای کاهش هزینه بدون کاهش تعداد کارکنان آشکار کند.
اولین قدم کنترل سربار: فهرستبرداری هزینهها
پیش از تصمیمگیری درباره کاهش مخارج، باید اطلاعات هزینهها کامل و قابلاتکا باشند. اگر مرکز چند بخش دارد، بهتر است هزینهها به تفکیک بخش و مرکز هزینه بررسی شوند. در فهرست اولیه باید عنوان هزینه، مبلغ، تاریخ، طرف قرارداد، مسئول تایید، دوره پرداخت و نوع هزینه مشخص باشد. برای مثال، قرارداد سرویس سیستم سرمایش ممکن است هر سه ماه یکبار پرداخت شود. اگر مدیر فقط هزینه ماه جاری را بررسی کند، تصویر دقیقی از سربار دورهای نخواهد داشت.
بیمه ساختمان، تمدید نرمافزار، سرویس تجهیزات و برخی قراردادهای خدماتی ممکن است در ماههای خاصی ثبت شوند. برای تحلیل مدیریتی، بهتر است اثر آنها در بودجه سالانه و ماهانه دیده شود. پس از تهیه فهرست، هزینهها را میتوان از نظر مبلغ، روند رشد و قابلیت کنترل اولویتبندی کرد.
هزینههای ثابت، متغیر و نیمهمتغیر را تفکیک کنید
برای کنترل هزینه های سربار درمانی، شناخت رفتار هزینه اهمیت زیادی دارد.
هزینههای سربار ثابت
هزینه ثابت در محدوده مشخصی از ظرفیت و دوره زمانی، نسبت به تغییر حجم فعالیت ثابت باقی میماند. فرض کنید اجاره یک درمانگاه ماهانه 120 میلیون تومان باشد. اگر مرکز 3000 مراجعه در ماه داشته باشد، سهم اجاره به ازای هر مراجعه 40 هزار تومان است. اگر تعداد مراجعات به 4000 برسد و اجاره تغییر نکند، سهم اجاره به ازای هر مراجعه به 30 هزار تومان کاهش پیدا میکند. در این سناریو، افزایش استفاده از ظرفیت باعث کاهش سربار ثابت به ازای هر مراجعه شده است. البته افزایش حجم فعالیت ممکن است هزینههای دیگری ایجاد کند و باید اثر خالص آن بررسی شود.
هزینههای سربار متغیر
بعضی مخارج غیرمستقیم با فعالیت مرکز تغییر میکنند. برای مثال، بخشی از هزینه مواد نظافت، خدمات پسماند یا مصرف منابع میتواند تحت تاثیر حجم مراجعه باشد. با افزایش تعداد بیمار، مقدار مصرف این اقلام ممکن است افزایش یابد. کنترل این هزینهها بیشتر به استاندارد مصرف، جلوگیری از اتلاف و خرید مناسب وابسته است. نکته مهم این است که متغیر بودن یک هزینه به معنی غیرقابلکنترل بودن آن نیست. مدیر میتواند برای مصرف اقلام مشترک شاخص تعریف کند و تغییرات غیرعادی را شناسایی کند.
هزینههای سربار نیمهمتغیر
بسیاری از هزینههای مراکز درمانی ترکیبی هستند. برای مثال، قبض برق شامل مصرف پایه و مصرف مرتبط با ساعات فعالیت و تجهیزات است. هزینه پشتیبانی فناوری اطلاعات نیز ممکن است مبلغ ثابت قرارداد و هزینه خدمات اضافی داشته باشد. در بعضی موارد، با افزایش فعالیت از یک سطح مشخص، مرکز ناچار میشود شیفت یا نیروی جدید اضافه کند. در بودجهبندی باید این نقاط افزایش ظرفیت شناسایی شوند؛ زیرا فرض رشد کاملاً خطی هزینهها میتواند پیشبینی را غیرواقعی کند.
چگونه هزینه سربار هر بیمار را محاسبه کنیم؟
یکی از شاخصهای اولیه برای بررسی کارایی مرکز، سربار به ازای هر مراجعه است. فرمول ساده آن عبارت است از: هزینه سربار به ازای هر مراجعه = مجموع سربار دوره ÷ تعداد مراجعات همان دوره فرض کنید سربار ماهانه یک درمانگاه 360 میلیون تومان و تعداد مراجعه 4500 مورد باشد. 360٬000٬000 ÷ 4500 = 80٬000 تومان این شاخص برای مقایسه روند عملکرد مرکز مفید است، اما نباید آن را معادل بهای تمامشده هر خدمت دانست. برای مثال، یک مراجعه ساده پزشکی و یک خدمت تصویربرداری پیشرفته از نظر زمان، فضا و منابع مشترک مصرف یکسانی ندارند.
اگر تمام سربار بهطور مساوی میان بیماران تقسیم شود، ممکن است هزینه برخی خدمات کمتر یا بیشتر از واقع نشان داده شود.
محاسبه نسبت سربار به درآمد
شاخص دیگر، نسبت سربار به درآمد است. نسبت سربار به درآمد = هزینه سربار دوره ÷ درآمد همان دوره × 100 فرض کنید درآمد ماهانه مرکز 900 میلیون تومان و سربار آن 315 میلیون تومان باشد. در این حالت نسبت سربار به درآمد برابر 35 درصد است. اگر در ماه بعد درآمد به یک میلیارد تومان برسد و سربار 320 میلیون تومان باشد، نسبت به 32 درصد کاهش پیدا میکند. بااینحال، کاهش نسبت سربار به درآمد بهتنهایی برای قضاوت درباره سودآوری کافی نیست؛ زیرا هزینههای مستقیم، ترکیب خدمات و کیفیت ارائه خدمت نیز باید بررسی شوند.
تخصیص سربار به بخشها و خدمات درمانی
یکی از دشوارترین بخشهای حسابداری مدیریت در مراکز درمانی، تخصیص هزینههای مشترک است. هزینه مدیریت اداری چگونه میان بخشهای پزشکی عمومی، تصویربرداری و فیزیوتراپی تقسیم شود؟ هیچ مبنای واحدی برای تمام هزینهها مناسب نیست. بهتر است مبنا بر اساس عامل ایجاد هزینه انتخاب شود.
تخصیص بر اساس متراژ
برای هزینههای مرتبط با ساختمان، متراژ اشغالشده میتواند یکی از مبناهای مناسب باشد. فرض کنید مرکز دارای 1000 مترمربع فضای قابلتخصیص است و بخش فیزیوتراپی 200 مترمربع از آن را استفاده میکند. اگر هزینه اجاره ماهانه 150 میلیون تومان باشد و تمام فضا با همین مبنا قابلتخصیص باشد، سهم اولیه فیزیوتراپی 30 میلیون تومان خواهد بود. اما اگر بخشهایی مانند راهروها، پذیرش و سرویسهای عمومی وجود داشته باشند، باید درباره نحوه توزیع فضای مشترک نیز تصمیم گرفته شود. برای مثال، دو اتاق با مساحت یکسان ممکن است مصرف برق بسیار متفاوتی داشته باشند.
تخصیص بر اساس ساعت استفاده از تجهیزات
برای تجهیزات مشترک، ساعات استفاده میتواند شاخص مناسبی باشد. اگر هزینه نگهداری و استهلاک یک تجهیز مشترک در ماه 60 میلیون تومان باشد و دو بخش به ترتیب 120 و 180 ساعت از آن استفاده کنند، مجموع ساعت استفاده 300 ساعت است. سهم بخش اول 24 میلیون تومان و سهم بخش دوم 36 میلیون تومان خواهد بود. البته باید زمان آمادهسازی، خرابی و ظرفیت بلااستفاده نیز در تحلیل مدیریتی بررسی شوند.
انتخاب مبنای تخصیص مناسب برای هر هزینه
مبناهای پیشنهادی تخصیص سربار
| نوع هزینه | مبنای پیشنهادی | نکته مدیریتی |
|---|---|---|
| اجاره و ساختمان | متراژ استفادهشده | فضاهای مشترک جدا بررسی شوند. |
| انرژی تجهیزات | مصرف اندازهگیریشده یا ساعت کار | نوع و توان دستگاه اهمیت دارد. |
| پذیرش مشترک | تعداد یا زمان پذیرش | پیچیدگی خدمات در نظر گرفته شود. |
| منابع انسانی اداری | تعداد کارکنان یا حجم فعالیت | فعالیت واقعی واحدها بررسی شود. |
| تجهیزات مشترک | ساعات استفاده | ظرفیت بلااستفاده مشخص شود. |
| نظافت | متراژ، دفعات و سطح خدمت | الزامات کنترل عفونت رعایت شوند. |
| فناوری اطلاعات | کاربران، تجهیزات یا خدمات پشتیبانی | هزینه زیرساخت مشترک تفکیک شود. |
مهمتر از انتخاب یک فرمول پیچیده، استفاده از روشی منطقی، مستند و قابلتکرار است. اگر مبنای تخصیص هر ماه بدون دلیل تغییر کند، مقایسه گزارشها دشوار خواهد شد.
حسابداری بر مبنای فعالیت (ABC) برای کنترل سربار
Activity-Based Costing یا حسابداری بهای تمامشده بر مبنای فعالیت (ABC) یکی از روشهای کاربردی برای تحلیل دقیقتر هزینههای غیرمستقیم است. در این روش، هزینهها ابتدا به فعالیتهایی نسبت داده میشوند که موجب ایجاد آنها شدهاند و سپس بر اساس میزان استفاده خدمات از آن فعالیتها تخصیص پیدا میکنند. اگر مرکز تنها تعداد بیماران را مبنای تخصیص قرار دهد، تفاوت میان خدمات ساده و پیچیده دیده نمیشود. در روش ABC میتوان زمان فعالیتها را اندازهگیری کرد و هزینه هر فعالیت را به دست آورد. فرض کنید هزینه ماهانه یک واحد پذیرش 120 میلیون تومان است و کارکنان در مجموع 600 ساعت ظرفیت عملی قابلاستفاده دارند.
در یک مدل ساده، هزینه ظرفیت به ازای هر ساعت 200 هزار تومان میشود. اگر فرایند پذیرش یک نوع خدمت بهطور متوسط 10 دقیقه زمان ببرد، سهم زمان پذیرش آن خدمت حدود 33 هزار و 333 تومان خواهد بود. مزیت اصلی ABC این است که فعالیتهای پرهزینه را آشکار میکند. ممکن است مشخص شود اصلاح اسناد بیمه یا ثبت تکراری اطلاعات سهم زیادی از زمان اداری را مصرف میکند. در این حالت، بهبود فرایند میتواند موثرتر از کاهش نیروی انسانی باشد.
بودجهبندی هزینههای سربار مرکز درمانی
بودجهبندی یعنی پیش از وقوع هزینهها، میزان مورد انتظار آنها مشخص شود. در مراکز درمانی، بودجه سربار نباید صرفاً کپی هزینه سال قبل همراه با درصد افزایش باشد. برای مثال، بودجه برق باید متناسب با مصرف واقعی، تعداد ساعات فعالیت، تجهیزات فعال و تغییرات پیشبینیشده تنظیم شود. بودجه تعمیرات نیز باید براساس برنامه سرویس تجهیزات و وضعیت تاسیسات تدوین شود. برای هزینههای قراردادی، مبلغ قرارداد و شرایط تمدید اهمیت دارد. بنابراین بودجه عملیاتی باید ترکیبی از اطلاعات تاریخی و برنامه فعالیت آینده باشد.
بودجه ثابت یا بودجه انعطافپذیر؟
بودجه ثابت بر اساس یک سطح مشخص از فعالیت تهیه میشود. برای مثال، مرکز برای 4000 مراجعه ماهانه، 300 میلیون تومان سربار پیشبینی میکند. اما اگر مراجعه واقعی 5000 مورد باشد، مقایسه مستقیم هزینه واقعی با بودجه ثابت ممکن است گمراهکننده باشد. در بودجه انعطافپذیر، اثر تغییر حجم فعالیت بر هزینههای متغیر یا نیمهمتغیر در نظر گرفته میشود. فرض کنید سربار مرکز شامل 200 میلیون تومان هزینه ثابت و 20 هزار تومان هزینه متغیر به ازای هر مراجعه باشد. اگر مراجعه واقعی به 5000 برسد، بودجه انعطافپذیر به 300 میلیون تومان افزایش پیدا میکند.
حالا اگر هزینه واقعی 330 میلیون تومان باشد، اختلاف نامطلوب نسبت به بودجه متناسب با حجم فعالیت 30 میلیون تومان خواهد بود. این روش کمک میکند افزایش طبیعی هزینه ناشی از رشد فعالیت از افزایش غیرعادی و قابلکنترل جدا شود.
تحلیل انحرافات بودجه چگونه انجام میشود؟
پس از تنظیم بودجه، هزینه واقعی باید با آن مقایسه شود. اما هر اختلافی نشانه سوءمدیریت نیست. ممکن است هزینه به دلیل افزایش تعرفه خدمات، تعمیر ضروری، تغییر قیمت انرژی یا افزایش حجم فعالیت رشد کرده باشد. برای مثال، اگر بودجه تعمیرات ماهانه 30 میلیون تومان و هزینه واقعی 50 میلیون تومان باشد، انحراف 20 میلیون تومان است. مدیر باید بررسی کند این هزینه مربوط به تعمیر اضطراری بوده یا ضعف برنامه نگهداری باعث آن شده است. در حالت دوم میتوان با اجرای نگهداری پیشگیرانه احتمال تکرار آن را کاهش داد. بهتر است برای هر انحراف مهم، علت، مسئول بررسی و اقدام اصلاحی مشخص شود.صرف تهیه گزارش انحراف بدون پیگیری، کنترل موثری ایجاد نمیکند.
اگر افزایش هزینه سربار همزمان با تغییر شیفتهای پشتیبانی یا افزایش حجم پذیرش رخ داده باشد، مشاهده صرف سند هزینه دلیل رشد مخارج را روشن نمیکند. در چنین مواردی، رویکرد ERP نرمافزار 2HS حصین حاسب و پوشش اعلامشده آن در حوزه شیفت کاری، پذیرش، اتوماسیون و حسابداری میتواند برای بررسی رابطه هزینه و فعالیت اجرایی مدنظر قرار گیرد. نحوه اتصال دادهها و گزارش مرکز هزینه باید در نسخه مورد استفاده سنجیده شود.
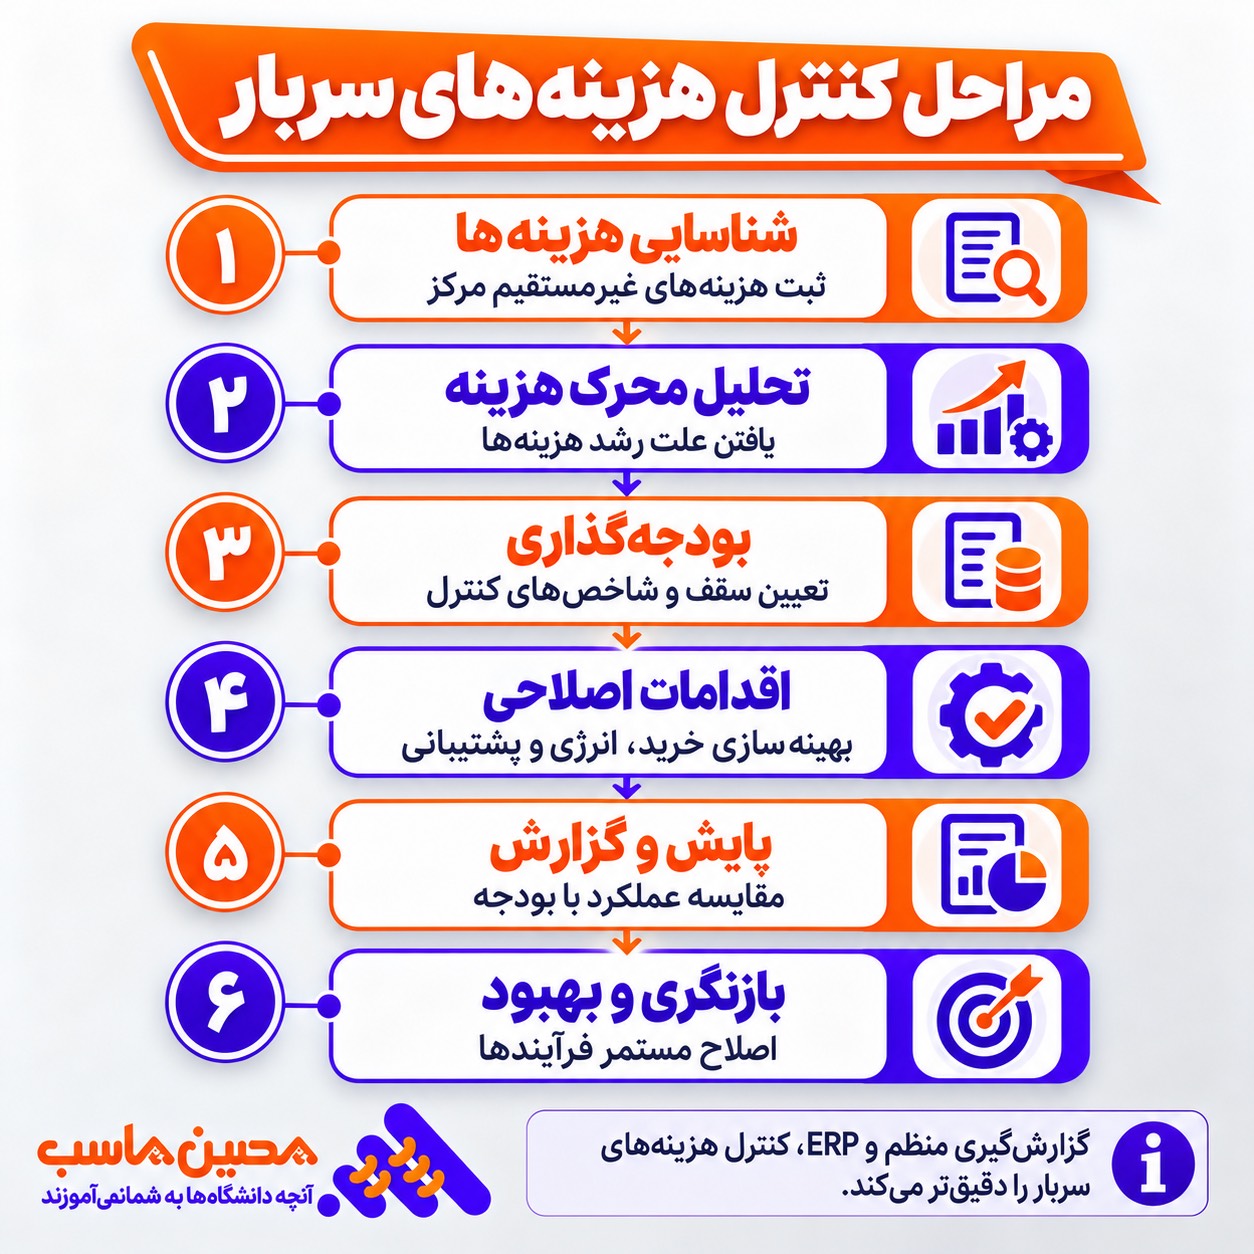
کنترل هزینه انرژی در مراکز درمانی
انرژی یکی از گروههای مهم هزینه غیرمستقیم در بسیاری از مراکز درمانی است. سیستمهای سرمایش و گرمایش، روشنایی، تهویه، تجهیزات پزشکی، سیستمهای شبکه و بخشهای پشتیبانی به انرژی نیاز دارند. بعضی تجهیزات و سیستمهای تهویه باید براساس الزامات فنی، ایمنی و کنترل عفونت فعالیت کنند. بنابراین خاموش کردن تجهیزات ضروری یا کاهش غیراصولی تهویه راهکار مناسبی برای صرفهجویی نیست. راهکار بهتر، شناسایی اتلاف انرژی در فضاها و تجهیزات غیرحساس است. برای مثال، تنظیم مناسب زمان روشنایی فضاهای اداری، سرویس سیستمهای سرمایشی، تعمیر نشتیها و استفاده از تجهیزات کممصرف میتواند در کاهش هزینه موثر باشد. مدیر باید روند مصرف انرژی را نیز بررسی کند.
اگر هزینه برق افزایش یافته، ابتدا مشخص شود تغییر ناشی از افزایش مصرف بوده یا تغییر تعرفه. همچنین میتوان مصرف را نسبت به ساعات فعالیت یا تعداد مراجعه تحلیل کرد.
مدیریت هزینههای نگهداری و تعمیر تجهیزات
تعمیر تجهیزات یکی از بخشهایی است که مدیریت نامناسب آن میتواند هزینههای پیشبینینشده ایجاد کند. اگر تجهیزی فقط هنگام خرابی بررسی شود، توقف خدمت، تعمیر اضطراری و حتی لغو نوبت بیماران ممکن است هزینه بیشتری نسبت به سرویس منظم ایجاد کند. برای هر تجهیز باید برنامه سرویس، مسئول پیگیری، سوابق تعمیرات و هزینه نگهداری ثبت شود. با جمعآوری این اطلاعات، مدیر میتواند تشخیص دهد کدام تجهیزات هزینه تعمیر بالایی دارند و آیا ادامه استفاده از آنها اقتصادی است یا خیر. برای مثال، اگر هزینه تعمیر یک دستگاه قدیمی در چند دوره متوالی افزایش یابد، لازم است تصمیم میان تعمیر، بازسازی یا جایگزینی بررسی شود.
این تصمیم نباید فقط بر اساس قیمت خرید دستگاه جدید گرفته شود. هزینه توقف خدمت، مصرف انرژی، سرویس و عمر مفید باقیمانده نیز اهمیت دارد.
کنترل سربار نیروی انسانی بدون کاهش کیفیت خدمات
حقوق و مزایای نیروهای پشتیبانی میتواند بخش مهمی از هزینههای غیرمستقیم مرکز باشد. گاهی مسئله اصلی، توزیع نامناسب کار و برنامهریزی شیفتهاست. برای مثال، ممکن است در ساعتهای کممراجعه تعداد زیادی نیروی پذیرش حضور داشته باشند، اما در ساعات شلوغ مرکز با کمبود نیرو مواجه شود. در این شرایط، اصلاح برنامه شیفت میتواند هم تجربه بیمار را بهتر کند و هم اضافهکاری غیرضروری را کاهش دهد. برای تصمیمگیری باید حجم مراجعه در ساعات مختلف، مدتزمان ارائه خدمت و ظرفیت واقعی کارکنان بررسی شود. همچنین فرایندهایی که نیازمند تایید یا ورود اطلاعات تکراری هستند باید اصلاح شوند.
اگر کارکنان بخش زیادی از زمان خود را صرف جستوجوی اسناد یا انتقال دستی اطلاعات میکنند، افزایش بهرهوری از طریق اصلاح سیستم میتواند موثرتر از کاهش نفرات باشد.
مثال عددی از بهبود شیفتبندی
فرض کنید یک مرکز به دلیل برنامهریزی نامناسب، ماهانه 120 ساعت اضافهکاری غیرضروری در واحدهای پشتیبانی دارد. اگر هزینه متوسط هر ساعت اضافهکاری برای مرکز 180 هزار تومان باشد، هزینه ماهانه آن 21 میلیون و 600 هزار تومان خواهد بود. حال فرض کنیم با تحلیل ساعات مراجعه و اصلاح برنامه کاری، اضافهکاری غیرضروری به 70 ساعت برسد. هزینه ماهانه به 12 میلیون و 600 هزار تومان کاهش پیدا میکند. در این سناریوی فرضی، صرفهجویی ماهانه 9 میلیون تومان و صرفهجویی سالانه 108 میلیون تومان خواهد بود؛ مشروط بر ثابت ماندن شرایط محاسبه.
نقش پذیرش در کاهش هزینههای غیرمستقیم
پذیرش یکی از نقاطی است که هزینههای پنهان زیادی میتواند در آن ایجاد شود. ثبت اطلاعات بیمار، بررسی مدارک، هماهنگی نوبت، پاسخ به تماسها، اصلاح اطلاعات و صدور صورتحساب همگی زمان کارکنان را مصرف میکنند. اگر این فعالیتها در چند سیستم جداگانه انجام شوند، احتمال دوبارهکاری افزایش مییابد. برای مثال، ممکن است اطلاعات بیمار ابتدا در سامانه نوبتدهی و سپس در نرمافزار مالی دوباره ثبت شود. یکپارچهسازی فرایند پذیرش میتواند ورود تکراری اطلاعات را کاهش دهد و پیگیری عملیات را سادهتر کند. برای اندازهگیری اثر آن، بهتر است زمان متوسط پذیرش هر بیمار قبل و بعد از اصلاح فرایند ثبت شود.
اگر زمان متوسط از 8 دقیقه به 5 دقیقه برسد، در یک سناریوی ثابت، زمان انجام فعالیت 37.5 درصد کاهش یافته است. این درصد نتیجه مثال محاسباتی است و نباید بدون اندازهگیری واقعی بهعنوان عملکرد قطعی نرمافزار معرفی شود.
مدیریت موجودی و اقلام مصرفی مشترک
اگرچه بسیاری از مواد مصرفی درمانی بهصورت مستقیم به خدمات مربوط میشوند، اقلام مشترک نیز بخشی از هزینههای پشتیبانی را تشکیل میدهند. لوازم نظافت، اقلام اداری، تجهیزات حفاظت فردی مشترک و برخی مواد عمومی نمونههایی از این موارد هستند. ضعف کنترل موجودی میتواند باعث خرید تکراری، انقضای اقلام، نگهداری بیش از نیاز یا کمبود ناگهانی شود. برای کنترل این هزینهها بهتر است حداقل موجودی، نقطه سفارش و مسئول تحویل اقلام مشخص باشد. همچنین مصرف واحدها باید بهصورت دورهای بررسی شود. اگر دو بخش با حجم فعالیت مشابه مصرف بسیار متفاوتی دارند، علت آن باید تحلیل شود.
ممکن است تفاوت ناشی از نوع خدمت، الزامات ایمنی یا اتلاف منابع باشد. بنابراین صرف مقایسه عدد مصرف بدون بررسی شرایط عملیاتی میتواند نتیجه اشتباه ایجاد کند.
کنترل قراردادهای خدماتی و هزینه پیمانکاران
بسیاری از مراکز درمانی برای نظافت، نگهبانی، تاسیسات، فناوری اطلاعات یا نگهداری تجهیزات از پیمانکار استفاده میکنند. اگر قراردادها بهصورت دورهای ارزیابی نشوند، هزینه آنها ممکن است بدون بهبود کیفیت افزایش یابد. برای مثال، ممکن است قرارداد تعمیرات مبلغ ثابتی داشته باشد، اما هزینه قطعات و مراجعات اضافی بهطور جداگانه دریافت شود. در چنین شرایطی باید مجموع هزینه واقعی قرارداد محاسبه شود. مقایسه صرف مبلغ پایه قرارداد ممکن است گمراهکننده باشد. همچنین کاهش قیمت پیمانکار نباید به افت کیفیت نظافت، ایمنی یا نگهداری تجهیزات منجر شود.
ERP حصین حاسب (2HS) چگونه به کنترل هزینههای سربار کمک میکند؟
کنترل سربار فقط یک مسئله حسابداری نیست. بخشی از هزینههای غیرمستقیم از فرایندهای عملیاتی، تاخیرهای اداری، شیفتبندی نامناسب، خریدهای تکراری و نبود هماهنگی میان واحدها ایجاد میشود. به همین دلیل، استفاده از ERP حصین حاسب (2HS) میتواند در کنار مدیریت مالی، برای بررسی و ساماندهی فرایندهای مرتبط با هزینه اهمیت داشته باشد. این محصول بهعنوان یک سیستم ERP سازمانی، فقط به ثبت اسناد حسابداری محدود نیست و فرایندهایی مانند پذیرش، شیفتهای کاری، اتوماسیون اداری، جلسات، شکایات، نظرسنجی، فروش، تبلیغات و امور مالی را پوشش میدهد.
برای مثال، دادههای شیفت کارکنان میتوانند در بررسی اضافهکاری و ظرفیت نیروی انسانی استفاده شوند. اطلاعات پذیرش نیز میتوانند به مدیر نشان دهند چه ساعتهایی بیشترین مراجعه را دارند و در چه زمانهایی ظرفیت بلااستفاده وجود دارد. گردش کارهای اداری و جلسات مدیریتی نیز میتوانند پیگیری درخواستها و اقدامات اصلاحی را منظمتر کنند. مزیت نگاه یکپارچه این است که مدیر تنها نمیبیند هزینه افزایش یافته، بلکه میتواند علت عملیاتی افزایش هزینه را نیز بررسی کند.
نقش حسابداری و کدینگ در کنترل سربار
سیستم حسابداری باید امکان ثبت، طبقهبندی و تحلیل مخارج را فراهم کند. اگر تمام هزینههای غیرمستقیم در یک حساب کلی ثبت شوند، بررسی دقیق دشوار میشود. برای مثال، بهتر است هزینه انرژی از تعمیرات، نگهداری ساختمان و هزینههای اداری قابلتفکیک باشد. همچنین اگر مرکز چند بخش دارد، اطلاعات هزینه باید تا حد امکان به واحد یا مرکز هزینه مرتبط شود. این ساختار امکان تهیه گزارشهایی مانند هزینه انرژی هر بخش، سربار ماهانه شعب و روند تعمیرات تجهیزات را فراهم میکند. کدینگ بسیار پیچیده ممکن است ثبت اطلاعات را دشوار کند و باعث اشتباه کارکنان شود.
هدف، ایجاد ساختاری است که با نیاز واقعی گزارشگیری هماهنگ باشد.
نمونه کدینگ حسابداری برای کنترل سربار
برای گزارشگیری دقیق، هزینههای مشترک را در حسابهای تفکیکی ثبت کنید و مرکز هزینه هر شعبه یا واحد را نیز مشخص نگه دارید. جدول زیر یک کدینگ فرضی و قابلسفارشیسازی است؛ اعداد آن کد مصوب یا استاندارد اجباری نیستند.
| کد فرضی | عنوان حساب پیشنهادی | مرکز هزینه / مبنای بررسی |
|---|---|---|
| 61-01 | اجاره و هزینههای ساختمان | شعبه یا بخش / متراژ |
| 61-02 | آب، برق، گاز و انرژی | واحد مصرفکننده / مصرف یا ساعت کار |
| 61-03 | تعمیر و نگهداری تجهیزات مشترک | بخش استفادهکننده / ساعت استفاده |
| 61-04 | حقوق و مزایای پشتیبانی | پذیرش، خدمات یا امور اداری |
| 61-05 | خدمات عمومی و نظافت | بخش / متراژ و سطح خدمت |
| 61-06 | فناوری اطلاعات و پشتیبانی نرمافزار | واحد فناوری اطلاعات / تعداد کاربر |
| 61-07 | استهلاک داراییهای مشترک | بخش / ساعت استفاده یا سهم فضا |
نکته: تفکیک حسابداری مالی از مراکز هزینه و گزارشهای تخصیص مدیریتی ضروری است؛ طبقهبندی نهایی هر حساب باید مطابق ماهیت هزینه و رویه حسابداری مرکز انجام شود.
برای استفاده عملی از این جدول، ابتدا سطح حسابها را مطابق ساختار قانونی و مالی مرکز تعیین کنید و سپس کد هر هزینه را به مرکز هزینه مربوط پیوند دهید. برای مثال، هزینه برق ساختمان ممکن است با یک سرفصل ثابت ثبت شود، اما در گزارش مدیریتی سهم آزمایشگاه، تصویربرداری و پذیرش با مبناهای متفاوت محاسبه شود.
بهتر است روش تخصیص و تاریخ تغییر آن مستند باشد تا مقایسه ماهانه مخارج دچار خطا نشود. گزارش هزینهها نیز باید مبالغ ثبتشده در حسابداری را از هزینههای تخصیصیافته در تحلیل مدیریتی تفکیک کند.
نمونه ثبت حسابداری هزینههای سربار درمانی
برای درک بهتر نحوه ثبت هزینهها، چند مثال عملی را بررسی میکنیم. مبالغ مثالها فرضی و بر حسب تومان هستند. در اجرای واقعی، ثبتها باید با واحد پول دفاتر، اسناد پشتیبان، زمان شناسایی هزینه و رویه حسابداری مرکز هماهنگ شوند.
1. ثبت هزینه برق مرکز درمانی
فرض کنید هزینه برق مربوط به دوره جاری مرکز 25 میلیون تومان است و مبلغ آن پرداخت شده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه برق | 25٬000٬000 | — |
| بانک | — | 25٬000٬000 |
در حسابداری مدیریتی، این مبلغ میتواند بر اساس مصرف واقعی، متراژ یا سایر مبانی منطقی به بخشهای مختلف تخصیص پیدا کند.
2. ثبت هزینه تعمیر تجهیزات مشترک
فرض کنید مرکز بابت تعمیرات عادی یک تجهیز مشترک، 18 میلیون تومان هزینه کرده و مبلغ هنوز پرداخت نشده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه تعمیر و نگهداری | 18٬000٬000 | — |
| حسابهای پرداختنی | — | 18٬000٬000 |
این نمونه مربوط به تعمیرات عادی است. اگر مخارج انجامشده طبق ضوابط مربوط واجد شرایط شناسایی بهعنوان بخشی از بهای تمامشده دارایی باشند، نحوه ثبت متفاوت خواهد بود.
3. ثبت هزینه اجاره ساختمان
فرض کنید هزینه اجاره مربوط به یک ماه مرکز 100 میلیون تومان است و مبلغ آن پرداخت شده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه اجاره ساختمان | 100٬000٬000 | — |
| بانک | — | 100٬000٬000 |
این ثبت، یک مثال ساده با فرض شناسایی اجاره دوره بهعنوان هزینه است. در قراردادهایی که مشمول الزامات خاص شناسایی اجاره هستند، ثبت باید مطابق استاندارد حسابداری مربوط انجام شود.
4. ثبت استهلاک تجهیزات مشترک
فرض کنید هزینه استهلاک ماهانه تجهیزات مشترک مرکز 12 میلیون تومان محاسبه شده است.
| حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک تجهیزات مشترک | 12٬000٬000 | — |
| استهلاک انباشته تجهیزات | — | 12٬000٬000 |
ثبت استهلاک نشان میدهد بخشی از هزینه استفاده از تجهیزات، بدون پرداخت نقدی در همان ماه شناسایی میشود. این مبلغ در محاسبه هزینه کامل خدمات نیز اهمیت دارد.
در عمل ممکن است هزینهها براساس ماهیت فعالیت، مرکز هزینه، گروه حسابداری و استانداردهای مربوط، با جزئیات متفاوتی ثبت شوند.
محاسبه سربار در بهای تمامشده خدمات درمانی
محاسبه درآمد هر خدمت بدون توجه به سربار، تصویر ناقصی از عملکرد آن ارائه میدهد. فرض کنید تعرفه یا درآمد یک خدمت 500 هزار تومان است. هزینه مستقیم آن 200 هزار تومان و سهم تخصیصیافته سربار 120 هزار تومان محاسبه شده است. در این حالت، بهای تمامشده مدیریتی خدمت 320 هزار تومان و مازاد درآمد نسبت به هزینه تخصیصیافته 180 هزار تومان خواهد بود. البته این مبلغ لزوماً معادل سود خالص حسابداری نیست؛ زیرا ممکن است هزینههای دیگری خارج از محاسبه وجود داشته باشند. اگر مرکز سربار را محاسبه نکند، ممکن است خدماتی را سودآور تصور کند که منابع مشترک زیادی مصرف میکنند.
از طرف دیگر، تخصیص نادرست سربار نیز میتواند نتیجه گمراهکننده ایجاد کند. بنابراین بهتر است گزارش سودآوری خدمات در کنار اطلاعات ظرفیت، هزینه مستقیم و روش تخصیص سربار بررسی شود.
تفاوت حاشیه مشارکت و سود پس از تخصیص سربار
برای تصمیمگیری درباره یک خدمت، دو شاخص اهمیت دارند. حاشیه مشارکت برابر درآمد منهای هزینههای متغیر مرتبط است. این شاخص نشان میدهد خدمت تا چه اندازه در پوشش هزینههای ثابت و ایجاد سود مشارکت میکند. در مقابل، سود پس از تخصیص سربار، سهمی از هزینههای مشترک را نیز در نظر میگیرد. فرض کنید خدمتی درآمد 300 هزار تومان و هزینه متغیر 100 هزار تومان دارد. حاشیه مشارکت آن 200 هزار تومان است. اگر سربار تخصیصیافته 150 هزار تومان باشد، مازاد پس از تخصیص این سربار 50 هزار تومان خواهد بود. اما اگر خدمت متوقف شود، تمام سربار تخصیصیافته الزاماً حذف نمیشود.
برای مثال، اجاره ساختمان ممکن است همچنان پرداخت شود. بنابراین تصمیم درباره حذف خدمت نباید صرفاً بر اساس سود پس از تخصیص سربار انجام شود. باید مشخص شود کدام هزینهها واقعاً با توقف خدمت کاهش پیدا میکنند.
ظرفیت بلااستفاده چه اثری بر هزینه سربار دارد؟
یکی از عوامل افزایش سربار به ازای خدمت، ظرفیت بلااستفاده است. مرکز ممکن است ساختمان، تجهیزات و کارکنانی داشته باشد که کمتر از ظرفیت قابلاستفاده فعالیت میکنند. در چنین شرایطی، بخش زیادی از هزینه ثابت همچنان پرداخت میشود، اما تعداد خدمات ارائهشده پایین است. فرض کنید یک واحد دارای ظرفیت عملی 1000 خدمت در ماه است، اما فقط 600 خدمت ارائه میکند. نرخ استفاده از ظرفیت برابر 60 درصد است. اگر سربار ثابت ماهانه آن 120 میلیون تومان باشد، تقسیم تمام مبلغ بر 600 خدمت، 200 هزار تومان سربار ثابت به ازای هر خدمت ایجاد میکند.
در مقابل، اگر برای تحلیل ظرفیت، هزینه ثابت بر ظرفیت عملی 1000 خدمت تقسیم شود، نرخ هزینه ظرفیت 120 هزار تومان برای هر واحد ظرفیت خواهد بود. تفاوت این دو نگاه نشان میدهد بخشی از هزینه به ظرفیت بلااستفاده مربوط است. اگر تمام هزینه ظرفیت خالی به خدمات موجود نسبت داده شود، ممکن است خدمات بهاشتباه بسیار پرهزینه نشان داده شوند. البته نحوه انعکاس ظرفیت بلااستفاده در گزارشگری مالی باید مطابق استانداردهای مربوط انجام شود.
کنترل هزینههای سربار در مراکز چندشعبهای
با افزایش تعداد شعب، مدیریت سربار پیچیدهتر میشود. برای مثال، اجاره شعبه مستقیماً به همان شعبه مربوط است، اما حقوق تیم مدیریت مرکزی ممکن است میان تمام شعب مشترک باشد. اگر هزینههای ستادی بدون مبنای روشن میان شعب تقسیم شوند، مقایسه سودآوری دشوار میشود. برای مثال، ممکن است شعبهای درآمد کمتری داشته باشد اما از خدمات پشتیبانی بیشتری استفاده کند. در چنین شرایطی، تقسیم مساوی هزینه ستاد میان تمام شعب لزوماً تصویر دقیقی ارائه نمیدهد. بهتر است برای هر هزینه مشترک، مبنای تخصیص متناسب انتخاب شود. هزینه منابع انسانی مرکزی ممکن است بر اساس تعداد کارکنان شعب تقسیم شود.
هزینه پشتیبانی پذیرش میتواند با تعداد یا حجم فعالیت مرتبط باشد. هزینه سیستمهای مشترک نیز ممکن است براساس تعداد کاربران یا سطح استفاده تخصیص یابد.
شاخصهای کلیدی کنترل هزینههای سربار درمانی
شاخصها باید با نوع مرکز، حجم خدمات و شرایط عملیاتی آن هماهنگ باشند.
داشبورد پیشنهادی کنترل هزینههای سربار
| شاخص | نحوه محاسبه | کاربرد |
|---|---|---|
| سربار به ازای مراجعه | سربار ÷ تعداد مراجعه | بررسی هزینه متوسط |
| نسبت سربار به درآمد | سربار ÷ درآمد × 100 | پایش فشار هزینه |
| انحراف بودجه سربار | هزینه واقعی منهای بودجه متناسب | تشخیص افزایش غیرعادی |
| استفاده از ظرفیت | فعالیت واقعی ÷ ظرفیت عملی | شناسایی ظرفیت خالی |
| هزینه انرژی هر مراجعه | هزینه انرژی ÷ تعداد مراجعه | کنترل روند مصرف |
| اضافهکاری غیرضروری | ساعات ثبتشده پس از تحلیل نیاز | اصلاح شیفتبندی |
| هزینه نگهداری تجهیزات | هزینه دوره به تفکیک دستگاه | تصمیم تعمیر یا جایگزینی |
| زمان پردازش اداری | میانگین زمان هر فرایند | کاهش دوبارهکاری |
بهتر است این شاخصها ماهانه بررسی شوند. همچنین مقایسه فقط با ماه قبل کافی نیست؛ تغییرات فصلی، حجم فعالیت، تورم و تغییر تعرفهها نیز باید در تحلیل لحاظ شوند.
مثال عملی: کاهش سربار یک درمانگاه در سه ماه
برای روشن شدن ارتباط میان اقدامات مدیریتی و نتیجه مالی، یک سناریوی فرضی را بررسی میکنیم. فرض کنید یک درمانگاه ماهانه 4000 مراجعه دارد و هزینه سربار آن 400 میلیون تومان است. در ابتدای بررسی، سربار به ازای هر مراجعه برابر 100 هزار تومان خواهد بود. مدیر پس از تحلیل هزینهها متوجه میشود بخشی از اضافهکاری واحد پذیرش قابلکاهش است، بعضی قراردادهای پشتیبانی همپوشانی دارند و مصرف انرژی در فضاهای اداری بیشتر از نیاز واقعی است. در بخش پذیرش، برنامه شیفت متناسب با مراجعه اصلاح میشود. در فناوری اطلاعات، قراردادهای تکراری بررسی میشوند. در بخش انرژی، تجهیزات و الگوی مصرف فضاهای غیرحساس اصلاح میشوند.
همچنین برای کاهش لغو نوبت و استفاده بهتر از ظرفیت، فرایند یادآوری بیماران بهبود مییابد. در پایان دوره فرض کنیم هزینه سربار به 370 میلیون تومان و تعداد مراجعه به 4200 مورد برسد. در این حالت سربار به ازای هر مراجعه تقریباً 88 هزار و 95 تومان میشود. در مقایسه با 100 هزار تومان اولیه، سربار متوسط هر مراجعه حدود 11.9 درصد کاهش یافته است. همچنین هزینه سربار کل 7.5 درصد کمتر شده است. این نتایج صرفاً مثال آموزشی هستند و نباید بهعنوان نتیجه واقعی اجرای نرمافزار یا عملکرد یک مرکز مشخص گزارش شوند.
در عمل، مدیر باید بررسی کند کاهش هزینه چه اثری بر کیفیت، زمان انتظار، رضایت بیماران و شرایط کارکنان داشته است.
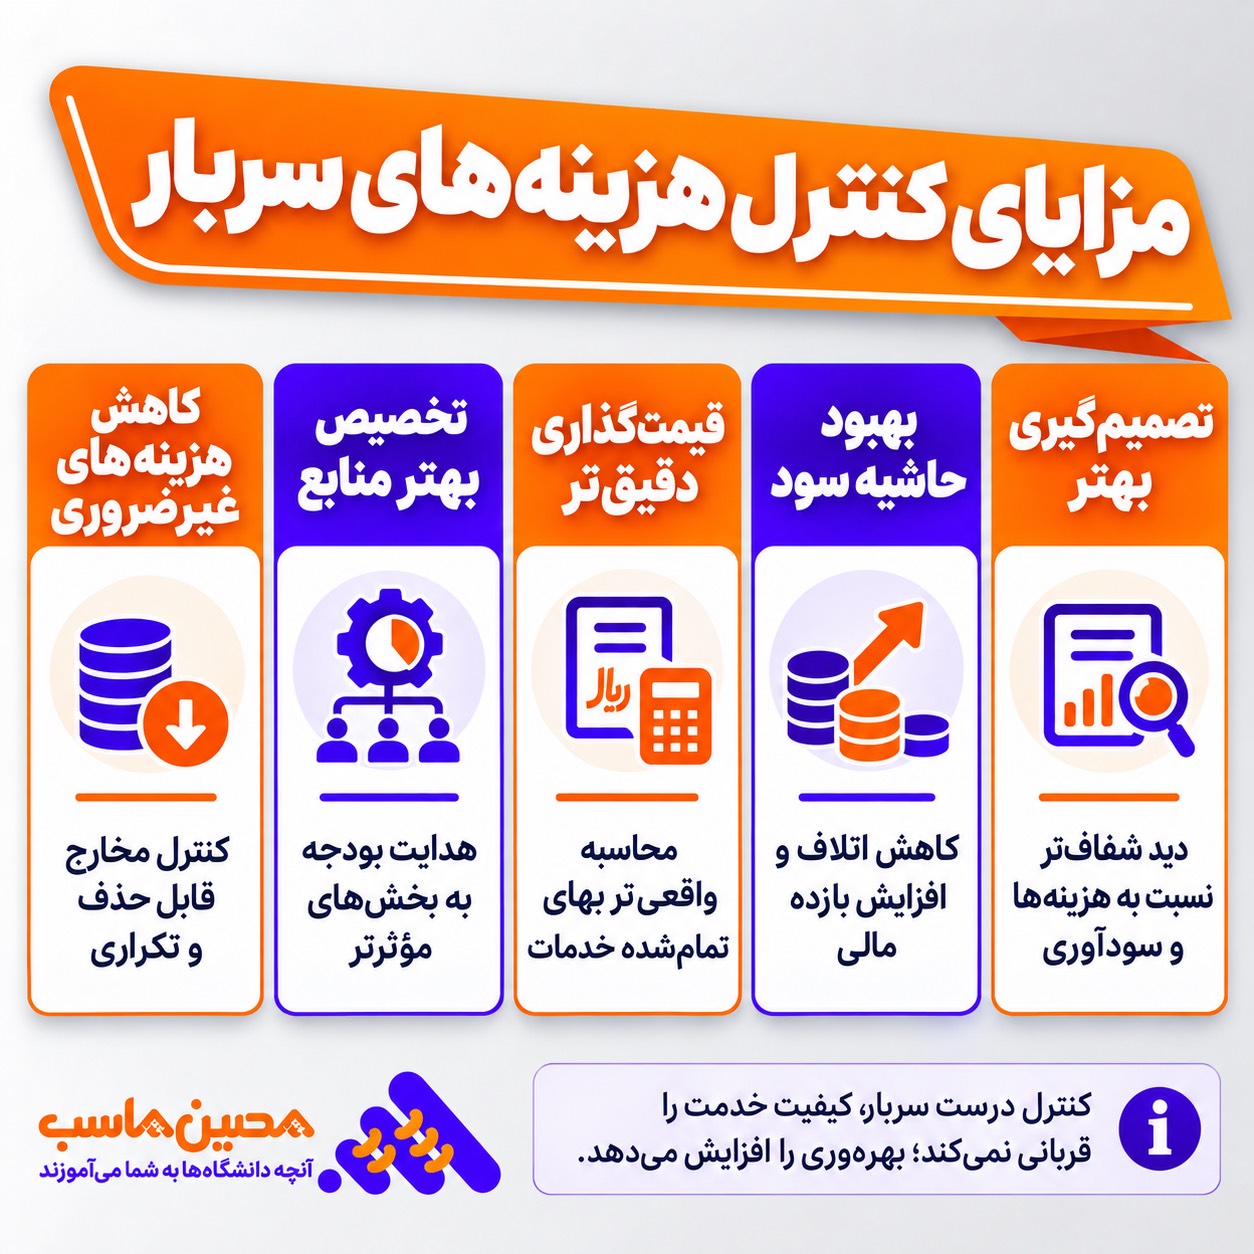
کاهش سربار نباید باعث کاهش ایمنی بیمار شود
یکی از مهمترین مرزهای کنترل هزینه در مراکز درمانی، ایمنی و کیفیت خدمات است. برخی هزینهها ممکن است در نگاه حسابداری قابلکاهش باشند، اما حذف آنها ریسک بالینی ایجاد کند. برای مثال، کاهش دفعات نظافت ضروری، تعویق کالیبراسیون تجهیزات، کاهش نامناسب نیروی پرستاری یا حذف آموزشهای ایمنی میتواند پیامدهای جدی داشته باشد. بنابراین هزینهها باید از نظر قابلیت کنترل و ضرورت عملیاتی طبقهبندی شوند. برخی مخارج ضروری هستند و باید با کارایی بیشتر مدیریت شوند. برخی دیگر قابلمذاکره یا قابلبهینهسازی هستند. گروهی نیز ممکن است ناشی از دوبارهکاری و اتلاف منابع باشند و بتوان آنها را بدون آسیب به کیفیت حذف کرد.
بهتر است در ارزیابی اقدامات کاهش هزینه، نمایندگان مدیریت مالی، مدیریت درمانی، تاسیسات و واحدهای مرتبط مشارکت داشته باشند.
برنامه عملی 90 روزه برای کنترل هزینههای سربار درمانی
برای اجرای کنترل سربار، لازم نیست تمام فرایندهای مرکز بهصورت همزمان تغییر کنند. یک برنامه مرحلهای میتواند به مدیر کمک کند ابتدا اطلاعات را منظم کند، سپس هزینههای مهم را شناسایی کرده و در نهایت اقدامات اصلاحی را ارزیابی کند.
برنامه 90 روزه کنترل سربار مرکز درمانی
| بازه زمانی | اقدام | خروجی |
|---|---|---|
| روز 1 تا 15 | جمعآوری هزینههای دورههای گذشته | فهرست کامل سربار |
| روز 16 تا 30 | طبقهبندی، تعیین مراکز هزینه و تحلیل پارتو | شناسایی مخارج مهم |
| روز 31 تا 45 | بررسی مصرف انرژی، شیفتها، قراردادها و تجهیزات | فهرست فرصتهای بهبود |
| روز 46 تا 60 | اجرای اقدامات کمریسک و اصلاح فرایندها | کاهش اتلاف منابع |
| روز 61 تا 75 | اندازهگیری شاخصها و مقایسه با خط مبنا | ارزیابی اثر تغییرات |
| روز 76 تا 90 | اصلاح اقدامات و تنظیم بودجه دوره بعد | برنامه کنترل مستمر |
این برنامه باید متناسب با اندازه و پیچیدگی مرکز تنظیم شود. برای بیمارستان بزرگ ممکن است جمعآوری و اعتبارسنجی اطلاعات زمان بیشتری نیاز داشته باشد.
اشتباهات رایج در کنترل هزینههای سربار
یکی از اشتباهات مهم، تلاش برای کاهش تمام هزینهها با یک درصد ثابت است. برای مثال، تصمیم به کاهش 10 درصدی بودجه همه واحدها ممکن است به برخی خدمات ضروری آسیب بزند، در حالی که در بخشهای دیگر هنوز اتلاف زیادی وجود داشته باشد. اشتباه دوم، تمرکز صرف بر مخارج کوچک است. اگر سهم اصلی سربار مربوط به اجاره، انرژی یا نیروی پشتیبانی باشد، کاهش جزئی لوازم اداری اثر محدودی خواهد داشت. اشتباه سوم، استفاده از روش تخصیص نامناسب است. تقسیم مساوی تمام هزینههای مشترک میان بخشها میتواند سودآوری خدمات را اشتباه نشان دهد. اشتباه چهارم، نادیده گرفتن هزینه ظرفیت بلااستفاده است.
ممکن است افزایش هزینه به ازای بیمار نتیجه کاهش مراجعه باشد، نه افزایش هزینه کل. اشتباه پنجم، تصمیمگیری براساس یک ماه است. هزینههای درمانی ممکن است تحت تاثیر فصل، تعمیرات دورهای و تغییر حجم فعالیت قرار گیرند. اشتباه ششم، حذف هزینههای نگهداری و ایمنی برای کاهش مخارج کوتاهمدت است. اگر مدیر فقط گزارش تهیه کند اما مسئول اجرا و شاخص نتیجه مشخص نباشد، کنترل سربار به فعالیتی اداری تبدیل میشود.
چکلیست مدیریتی کنترل هزینههای سربار درمانی
برای بررسی وضعیت فعلی مرکز، مدیر میتواند سوالات زیر را مبنای ارزیابی قرار دهد:
آیا هزینههای مستقیم و غیرمستقیم بهدرستی تفکیک شدهاند؟ آیا گروههای اصلی سربار در حسابداری جداگانه ثبت میشوند؟ آیا برای بخشهای مختلف مرکز، مراکز هزینه مشخص وجود دارد؟ آیا مبنای تخصیص هر گروه سربار مستند است؟ آیا سربار به ازای مراجعه و نسبت سربار به درآمد محاسبه میشود؟ آیا برای هزینههای انرژی، تعمیرات و خدمات عمومی بودجه وجود دارد؟ آیا انحراف هزینه واقعی از بودجه بررسی و پیگیری میشود؟ آیا ظرفیت بلااستفاده اتاقها، تجهیزات و کارکنان اندازهگیری میشود؟ آیا برنامه نگهداری پیشگیرانه تجهیزات اجرا میشود؟ آیا قراردادهای پشتیبانی قبل از تمدید ارزیابی میشوند؟ آیا فرایندهای تکراری پذیرش و امور اداری شناسایی شدهاند؟ آیا دادههای مالی و عملیاتی برای تصمیمگیری در کنار هم بررسی میشوند؟ آیا اقدامات کاهش هزینه از نظر اثر بر ایمنی و کیفیت خدمات کنترل میشوند؟ آیا مسئول هر اقدام اصلاحی و زمان بررسی نتیجه مشخص است؟ اگر پاسخ چند مورد از این سوالات منفی باشد، مرکز احتمالاً فرصتهایی برای بهبود مدیریت سربار دارد.
بهتر است ابتدا موارد دارای اثر مالی بالاتر و ریسک اجرایی کمتر انتخاب شوند.
جمعبندی
کنترل هزینههای سربار درمانی از شناسایی دقیق هزینهها شروع میشود
هزینه های سربار درمانی بخش مهمی از مخارج مراکز درمانی را تشکیل میدهند و مدیریت نادرست آنها میتواند حتی در مجموعههای پردرآمد، حاشیه سود را کاهش دهد. برای کنترل این هزینهها، ابتدا باید مخارج مستقیم و غیرمستقیم تفکیک شوند و هزینههای مشترک در گروههایی مانند ساختمان، انرژی، نیروی انسانی پشتیبانی، تجهیزات، فناوری اطلاعات و خدمات عمومی ثبت شوند.
پس از شناسایی هزینهها، انتخاب مبنای مناسب تخصیص، محاسبه سربار به ازای خدمت، تحلیل ظرفیت بلااستفاده و مقایسه هزینه واقعی با بودجه اهمیت دارد. همچنین روشهایی مانند حسابداری بر مبنای فعالیت، نگهداری پیشگیرانه تجهیزات، اصلاح شیفتبندی، بهینهسازی مصرف انرژی و حذف دوبارهکاریهای اداری میتوانند به کاهش اتلاف منابع کمک کنند.
نکته مهم این است که کنترل سربار نباید باعث کاهش کیفیت خدمات، ایمنی بیماران یا حذف مخارج ضروری شود. موفقیت واقعی زمانی اتفاق میافتد که مرکز بتواند هزینه غیرضروری را کاهش دهد و همزمان بهرهوری منابع و کیفیت خدمت را حفظ کند.
در این مسیر، ERP حصین حاسب (2HS) با پوشش فرایندهای مالی و سازمانی مانند پذیرش، شیفتهای کاری، اتوماسیون، جلسات، شکایات و نظرسنجی میتواند به یکپارچهسازی اطلاعات مرتبط با مدیریت هزینه کمک کند. هنگامی که مدیران دادههای مالی و عملیاتی را در کنار هم بررسی کنند، شناسایی عوامل افزایش سربار و پیگیری اقدامات اصلاحی هدفمندتر خواهد شد.
مدیریت هزینههای درمانی را با اطلاعات دقیقتر انجام دهید
اگر درباره محاسبه هزینههای غیرمستقیم، تخصیص سربار، کدینگ حسابداری، کنترل هزینههای بخشهای مختلف یا نقش ERP در مدیریت مالی و عملیاتی مراکز درمانی پرسشی دارید، میتوانید سوال خود را در بخش پرسش و پاسخ حصین حاسب مطرح کنید.
ثبت سوال در حصین حاسبسوالات متداول
-
هزینه های سربار درمانی چیست؟
هزینه سربار به مخارجی گفته میشود که برای فعالیت یک مرکز درمانی ضروری هستند، اما نمیتوان آنها را بهصورت مستقیم و اقتصادی به یک خدمت، بیمار یا فرایند درمانی مشخص نسبت داد.
-
چگونه میتوان هزینه سربار هر بیمار را محاسبه کرد؟
هزینه سربار به ازای هر مراجعه با استفاده از فرمول: هزینه سربار به ازای هر مراجعه = مجموع سربار دوره ÷ تعداد مراجعات همان دوره محاسبه میشود.
-
تفاوت هزینه مستقیم و هزینه سربار در مراکز درمانی چیست؟
هزینه مستقیم مخارجی است که میتوان آن را به شکل مشخص و قابلاتکا به یک خدمت نسبت داد، در حالی که هزینه غیرمستقیم یا سربار مخارجی است که بین چند خدمت یا بخش مشترک است و نیاز به روش تخصیص دارد.
-
چگونه میتوان هزینههای سربار را کنترل کرد؟
برخی از راهکارها برای کنترل هزینههای سربار شامل شناسایی دقیق هزینهها، طبقهبندی صحیح، تخصیص منطقی، و کنترل مستمر آنها است.
-
مدیران چگونه میتوانند با شناسایی هزینههای پنهان، هزینه سربار را کاهش دهند؟
مدیران میتوانند با اندازهگیری زمان هدررفته در فعالیتهای غیرضروری و حذف دوبارهکاریها، به کاهش هزینه سربار کمک کنند.



ارسال نظر