
تسهیلات بانکی و وام برای تجهیز مراکز درمانی
تسهیلات بانکی و وام برای تجهیز مراکز درمانی
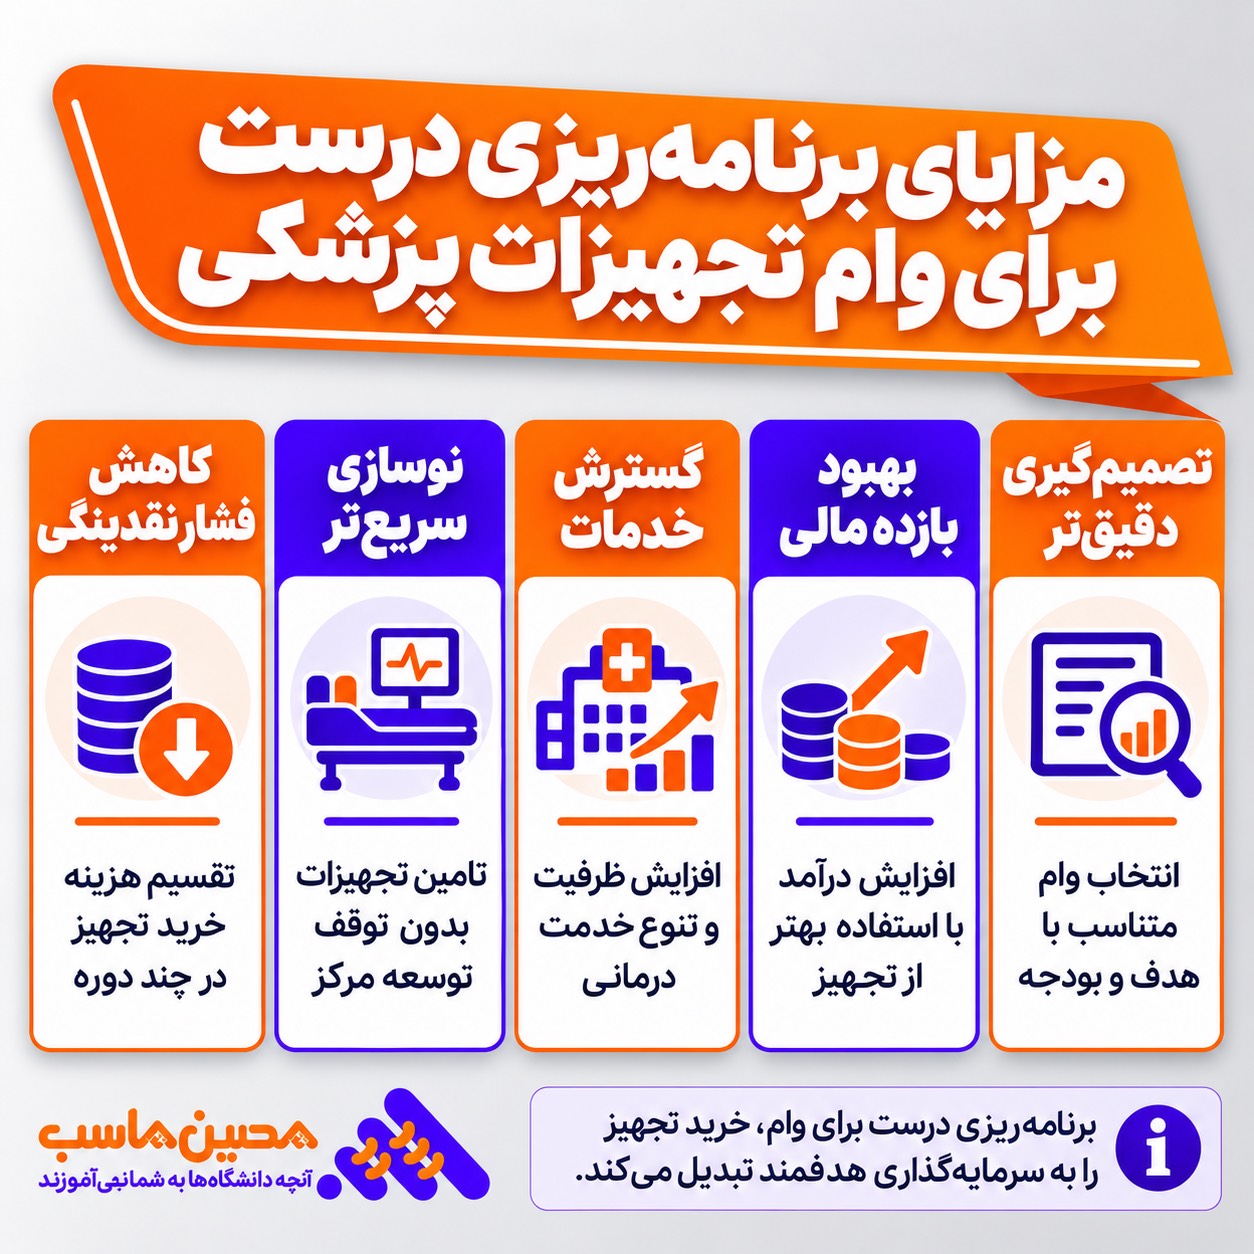
اگر برای خرید دستگاه سونوگرافی، تجهیزات آزمایشگاه یا نوسازی بخش تصویربرداری به سرمایه نیاز دارید، پیش از گرفتن وام فقط به مبلغ تسهیلات نگاه نکنید. وام تجهیزات پزشکی زمانی به توسعه مرکز کمک میکند که اقساط آن با درآمد قابلوصول از خدمات هماهنگ باشد و هزینههای نصب، آموزش، نگهداری و سرمایه در گردش را نیز دیده باشید. در این راهنما روش برآورد نیاز، مقایسه پیشنهادهای تامین مالی، محاسبه اقساط، تنظیم مدارک و ثبت حسابداری وام را به زبان کاربردی بررسی میکنیم.
وام تجهیزات پزشکی چیست و برای چه مراکزی کاربرد دارد؟
وام تجهیزات پزشکی نوعی تامین مالی برای تهیه، جایگزینی یا تکمیل داراییهایی است که در ارائه خدمات درمانی و تشخیصی استفاده میشوند. دریافتکننده ممکن است درمانگاه، کلینیک تخصصی، آزمایشگاه، مرکز تصویربرداری یا مجموعه درمانی چندبخشی باشد. در عمل، اینکه یک بانک کدام نوع تجهیز و کدام شخصیت حقوقی یا حقیقی را بپذیرد، به محصول اعتباری بانک، مجوزهای مرکز و پرونده متقاضی وابسته است؛ بنابراین نباید وجود یک «وام واحد و عمومی» با شرایط ثابت برای همه مراکز را فرض کرد.
هدف تسهیلات، تبدیل نیاز سرمایهای بزرگ به تعهد پرداخت در طول زمان است. این کار میتواند فشار پرداخت یکجای قیمت دستگاه را کمتر کند، اما هزینه تامین مالی و الزام بازپرداخت منظم را به همراه دارد. اگر دستگاه هنوز بیمار کافی ندارد یا هزینه خدمات آن بهدرستی محاسبه نشده است، قسط بانکی ممکن است به جای کمک به رشد، نقدینگی مجموعه را محدود کند.
نکته اصلی در تصمیمگیری این است که وام باید برای یک پروژه مشخص توجیه داشته باشد: چه خدمتی با دستگاه راهاندازی میشود، چه ظرفیتی اضافه خواهد شد، چه درآمد نقدی واقعی ایجاد میشود و چه هزینههایی در مقابل آن قرار میگیرند؟ پاسخ مستند به این سوالها هم برای مدیر ضروری است و هم در گفتگو با بانک مفید خواهد بود.
قبل از درخواست وام، نیاز واقعی به تجهیزات را ثابت کنید
درخواست وام بهتر است با فهرست آرزوهای تجهیزاتی آغاز نشود. ابتدا ظرفیت فعلی مرکز را بررسی کنید: تعداد مراجعه، ساعت کار دستگاهها، زمان انتظار بیمار، دفعات ارجاع به بیرون، توقف ناشی از خرابی و میزان ظرفیت خالی. شاید یک دستگاه جدید واقعاً لازم باشد؛ اما ممکن است سرویس تجهیز موجود، تغییر شیفت کاری یا همکاری با مرکز دیگر نتیجه مشابهی با هزینه کمتر ایجاد کند.
برای مثال فرض کنید آزمایشگاهی روزانه برای بخشی از آزمایشهای تخصصی، نمونهها را به آزمایشگاه مرجع ارسال میکند. قبل از خرید دستگاه باید تعداد نمونه ماهانه، هزینه برونسپاری، زمان پاسخ، تعداد احتمالی نمونه پس از راهاندازی و نیاز به نیروی متخصص بررسی شود. اگر حجم نمونه کم باشد، خرید دستگاهی که بیشتر ساعات روز بلااستفاده میماند تصمیم مناسبی نیست، حتی اگر بانک حاضر به پرداخت تسهیلات باشد.
بهتر است نیازها در سه گروه طبقهبندی شوند: تجهیز ضروری برای حفظ خدمت و ایمنی، تجهیزی برای رفع گلوگاه ظرفیت، و تجهیزی برای ورود به خدمت جدید. گروه اول غالباً به پایداری عملیات مربوط است؛ گروه دوم باید با کاهش انتظار یا افزایش استفاده از ظرفیت سنجیده شود؛ گروه سوم به مطالعه بازار، اعتبارسنجی تقاضا و ریسک بیشتری نیاز دارد.
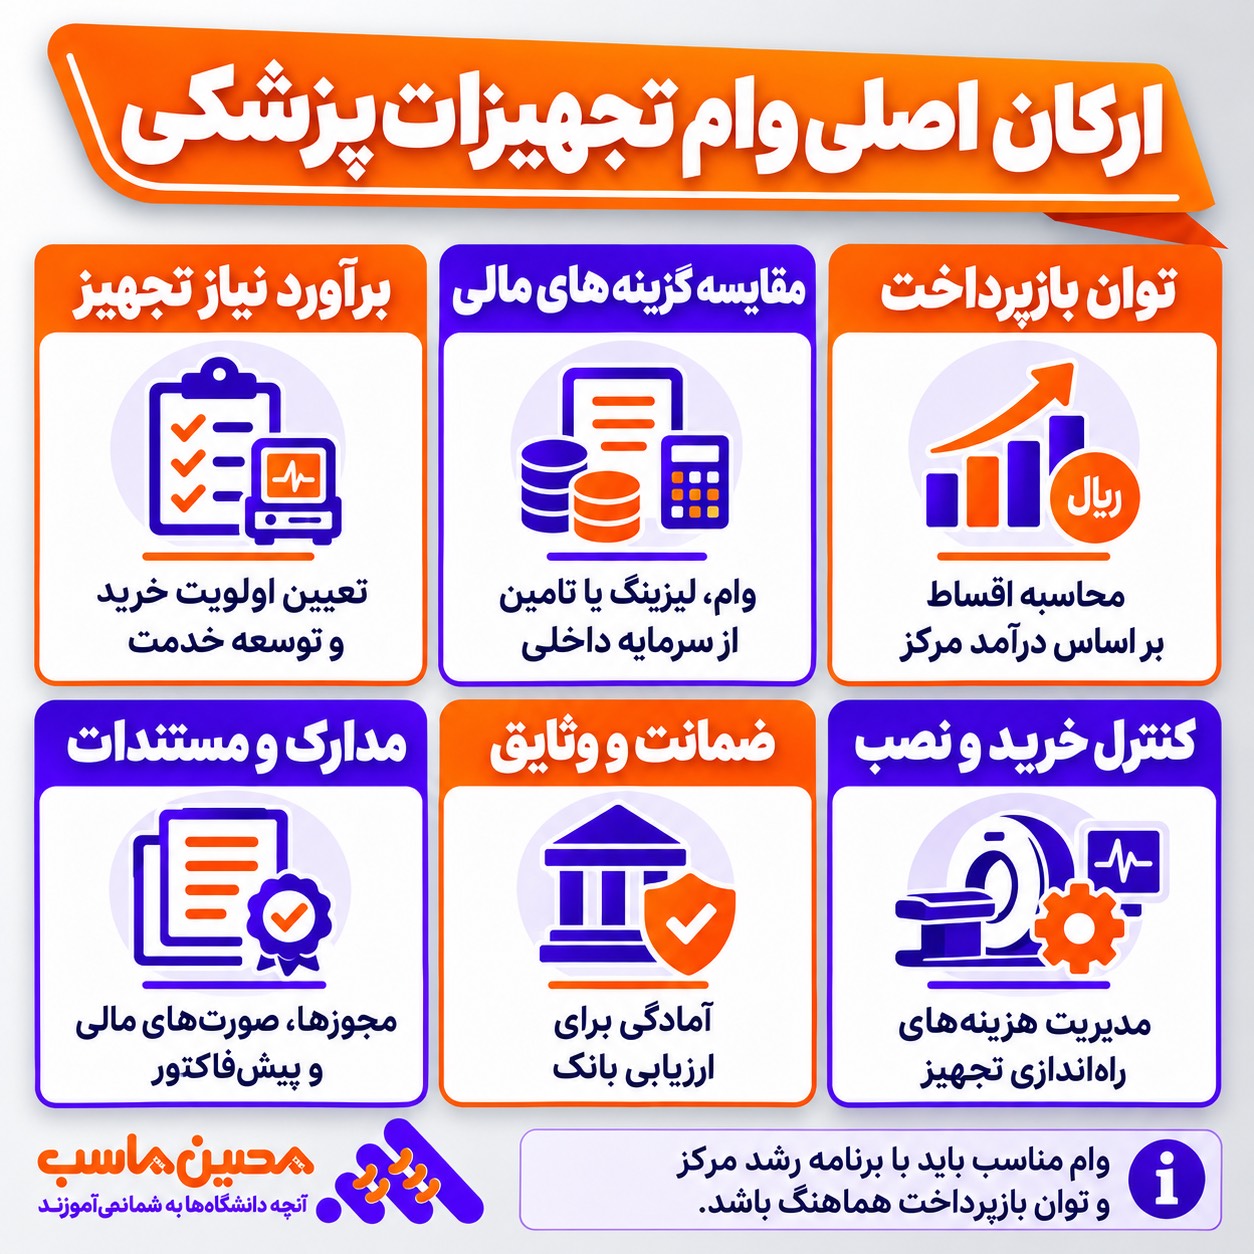
ارزیابی تقاضا و ظرفیت قابل استفاده
درآمد احتمالی را از روی ظرفیت اسمی کاتالوگ دستگاه محاسبه نکنید. ظرفیت واقعی به ساعات حضور پزشک و اپراتور، زمان آمادهسازی، تعطیلات، خرابی احتمالی، محدودیت فضای فیزیکی و امکان تامین مواد مصرفی وابسته است. دستگاهی که در بروشور روزانه 80 آزمون انجام میدهد ممکن است در شرایط واقعی مرکز فقط 25 تا 35 خدمت قابلفروش داشته باشد.
پیشنهاد میشود سه سناریوی مراجعه محافظهکارانه، میانه و خوشبینانه تدوین شود. برای هر سناریو تعداد خدمت، متوسط درآمد قابلوصول، هزینه متغیر، زمان وصول از بیمه و هزینههای ثابت جدا نوشته شود. تصمیم سالم باید در سناریوی میانه توجیه معقول داشته باشد و مرکز بتواند پیامد سناریوی محافظهکارانه را نیز تحمل کند.
برای تجهیز مرکز چه روشهای تامین مالی وجود دارد؟
وام بانکی تنها انتخاب نیست. بسته به نوع دستگاه و شرایط مرکز، خرید نقدی، تسهیلات سرمایهای، خرید اقساطی از فروشنده، اجاره یا اجاره به شرط تملیک و مشارکت تجاری قابل بررسیاند. تفاوت این گزینهها فقط در مبلغ پرداخت ماهانه نیست؛ مالکیت دستگاه، هزینه نهایی، تعهدات خدمات پس از فروش، انعطاف بازپرداخت و آثار حسابداری نیز ممکن است متفاوت باشد.
در خرید نقدی، هزینه تامین مالی کمتر است اما بخش بزرگی از نقدینگی مصرف میشود. تسهیلات بانکی میتواند سرمایه در گردش را حفظ کند ولی اعتبارسنجی، وثیقه و پرداخت منظم ایجاد میکند. خرید اقساطی فروشنده ممکن است مسیر تهیه دستگاه را کوتاه کند، بااینحال باید قیمت نقدی و اقساطی بهصورت شفاف مقایسه شوند. در قرارداد اجاره هم باید روشن شود مسئول تعمیر، بیمه، کالیبراسیون و تعویض قطعات چه کسی است و مالکیت نهایی چگونه تعیین میشود.
هیچ روش تامین مالی برای تمام کلینیکها بهترین گزینه نیست. مرکز تازهتاسیس با مرکز دارای جریان نقدی پایدار، نیاز و قدرت چانهزنی یکسانی ندارد. در انتخاب روش باید علاوه بر هزینه پول، سرعت دسترسی به دستگاه، قابلیت پیشبینی پرداختها و امکان توقف پروژه در صورت کاهش تقاضا سنجیده شود.
| روش | مزیت اصلی | نکتهای که باید بررسی شود |
|---|---|---|
| خرید نقدی | نبود اقساط و هزینه قرارداد وام | کاهش ذخیره نقدی و سرمایه در گردش |
| تسهیلات بانکی | تقسیم پرداخت در چند دوره | هزینه تامین مالی، تضامین و توان بازپرداخت |
| خرید اقساطی فروشنده | هماهنگی سادهتر خرید و تحویل در برخی قراردادها | اختلاف قیمت نقدی و اقساطی و ضمانت خدمات |
| اجاره یا اجاره به شرط تملیک | کاهش پرداخت اولیه در برخی مدلها | مالکیت، مسئولیت سرویس و شرایط پایان قرارداد |
| همکاری یا مشارکت | تقسیم سرمایه و ریسک پروژه | سهم درآمد، حدود اختیار و شیوه خاتمه همکاری |
هیچ گزینهای بدون بررسی قرارداد، برآورد تقاضا و جریان نقدی مرکز برتری قطعی ندارد.
چه تجهیزاتی را میتوان در برنامه وام قرار داد؟
فهرست تجهیزات به نوع فعالیت و نیاز بانک بستگی دارد. برای یک مرکز تصویربرداری ممکن است دستگاه تصویربرداری و تجهیزات وابسته مطرح باشند؛ برای آزمایشگاه، آنالایزر، سانتریفیوژ یا سامانههای فنی؛ و برای کلینیک، تجهیزات معاینه و درمان متناسب با مجوز فعالیت. اما در برنامه سرمایهگذاری، فقط نام دستگاه اصلی کافی نیست.
بعضی دستگاهها به آمادهسازی فضای اختصاصی، حفاظت الکتریکی، سیستم سرمایش، شبکه، میز و رک، نرمافزار راهبری، لوازم جانبی، کالیبراسیون اولیه و آموزش نیاز دارند. ممکن است بانک تمام این اقلام را تامین مالی نکند. مدیر باید اقلام مشمول و غیرمشمول را جدا کند تا در روز خرید با کسری بودجه مواجه نشود.
پیشنهاد عملی آن است که برای هر قلم، مدل و مشخصات فنی، تعداد، قیمت، تامینکننده، زمان تحویل، خدمات پس از فروش، هزینه نصب و منبع تامین مالی نوشته شود. اقلامی که برای راهاندازی ضروریاند نباید به امید «بعداً تهیه میکنیم» از بودجه حذف شوند. اگر دستگاه بدون زیرساخت مربوط قابل استفاده نیست، پروژه در عمل کامل نشده است.
هزینه واقعی خرید و راهاندازی تجهیزات را محاسبه کنید
قیمت مندرج در پیشفاکتور معمولاً با مبلغ کل موردنیاز برای بهرهبرداری برابر نیست. حمل، نصب، آموزش، آمادهسازی اتاق، بیمه، اتصال به سامانههای مرکز، لوازم مصرفی آغاز کار و هزینه دوره آزمایش دستگاه میتوانند بخشی از منابع را مصرف کنند. هزینههای راهاندازی باید بهطور مشخص از هزینههای دورهای پس از شروع خدمت جدا شوند.
در محاسبات مالی، میان مخارجی که طبق ضوابط قابل احتساب در بهای تمامشده دارایی هستند و مخارج جاری تمایز وجود دارد. به همین دلیل برآورد مدیریتی «پول موردنیاز» الزاماً عین مبلغی نیست که در حساب تجهیزات پزشکی ثبت خواهد شد. تیم مالی باید از ابتدا این دو گزارش را کنار هم نگهداری کند.
در مثال فرضی زیر، تجهیزات اصلی 2 میلیارد تومان قیمت دارند، اما مخارج جانبی و منابع لازم برای شروع فعالیت، مبلغ سرمایهگذاری را افزایش دادهاند. این اعداد فقط برای آموزش ساختار بودجهاند و قیمت بازار دستگاه مشخصی نیستند.
| ردیف هزینه | مبلغ فرضی (تومان) | ملاحظه مدیریتی |
|---|---|---|
| قیمت دستگاه اصلی | 2٬000٬000٬000 | مطابق پیشفاکتور و مشخصات فنی |
| آمادهسازی فضا و نصب | 120٬000٬000 | قبل از بهرهبرداری |
| آموزش و راهاندازی اولیه | 30٬000٬000 | طبقهبندی حسابداری تابع ماهیت هزینه است |
| مواد و اقلام شروع کار | 80٬000٬000 | نیاز عملیاتی آغاز خدمت |
| ذخیره سرمایه در گردش | 250٬000٬000 | منابع نقدی احتیاطی؛ نه بهای دارایی |
| جمع منابع موردنیاز | 2٬480٬000٬000 | نمونه آموزشی، نه قیمت بازار |
وام فرضی 1.2 میلیارد تومانی تمام پروژه را پوشش نمیدهد؛ سهم منابع دیگر مرکز باید از ابتدا مشخص باشد.
سرمایه در گردش را از بودجه خرید جدا نگه دارید
حتی پس از نصب دستگاه، ممکن است درآمد به کندی ایجاد شود. بیماران باید از خدمت جدید مطلع شوند، پزشک یا اپراتور برنامه کاری داشته باشد و مطالبات بیمهای در موعد خود وصول شوند. در این فاصله مرکز ناچار است حقوق، مواد مصرفی، انرژی و قسط بانک را پرداخت کند. بنابراین داشتن دستگاه بدون پول کافی برای اداره ماههای نخست، ریسک بالایی ایجاد میکند.
بهتر است ذخیره نقدی برای چند دوره پرداخت تعیین شود؛ میزان دقیق آن به شرایط مرکز و زمان وصول مطالبات وابسته است. اگر در یک سناریو درآمد دستگاه برای سه ماه اول نصف پیشبینی باشد، باید روشن شود اقساط از کدام منبع پرداخت میشوند. ذخیره نقدی نباید با مبلغ پیشپرداخت خرید اشتباه گرفته شود.
چه مدارکی برای بررسی تسهیلات آماده کنیم؟
بانکها بسته به نوع تسهیلات و شخصیت متقاضی ممکن است مدارک متفاوتی درخواست کنند. بااینحال، وجود مدارک هویتی و ثبتی، مجوزهای مربوط به فعالیت مرکز، اطلاعات مالی، گردش حساب، سوابق تعهدات، پیشفاکتور تجهیز و مستندات وثیقه یا ضامن از مواردی است که معمولاً در فرایند اعتبارسنجی اهمیت پیدا میکند. فهرست قطعی را باید از شعبه یا مرجع رسمی همان طرح دریافت کرد.
درخواست وام صرفاً پروندهای شامل چند فرم نیست؛ بانک باید بتواند ماهیت فعالیت و توان بازپرداخت را ارزیابی کند. به همین دلیل صورتهای مالی منظم، گزارش درآمد خدمت، وضعیت بدهیها، مطالبات بیمه، گردش نقدی و بودجه پروژه میتوانند گفتوگو را شفافتر کنند. اگر حسابهای شخصی و تجاری درهمآمیخته باشند، ارائه تصویری قابلاتکا از عملکرد مرکز دشوارتر میشود.
برای مرکز چندشعبهای بهتر است مشخص شود متقاضی وام کدام شخصیت است، تجهیز در کدام شعبه مستقر میشود و مسئول بازپرداخت و ثبت دارایی کدام واحد خواهد بود. داشتن یک پوشه دیجیتال با نسخه تاریخدار مدارک، رفتوبرگشتهای اداری و احتمال ارسال اطلاعات ناسازگار را کاهش میدهد.
پیشفاکتور معتبر چه ویژگیهایی دارد؟
پیشفاکتور باید نام دقیق فروشنده و خریدار، مشخصات کامل تجهیز، تعداد، قیمت و واحد پول، شرایط پرداخت، مدت اعتبار پیشنهاد، زمان تحویل و مسئولیت نصب را مشخص کند. اگر هزینه لوازم جانبی یا مواد اولیه در قیمت لحاظ نشده، باید صریحاً ذکر شود. اختلاف میان پیشفاکتور و قرارداد نهایی میتواند در مرحله تامین مالی و ثبت حسابداری دردسر ایجاد کند.
همچنین بهتر است مشخصات گارانتی، تعهد تامین قطعات، نیاز به کالیبراسیون و هزینههای آموزش به قرارداد پیوست شوند. این اطلاعات فقط برای واحد فنی نیستند؛ برای برآورد هزینه چرخه عمر تجهیز و تصمیم درباره مقدار وام نیز ضروریاند.
فرایند دریافت وام را چگونه برنامهریزی کنیم؟
شروع منطقی با تصویب داخلی پروژه است: مدیر فنی نیاز را تایید میکند، واحد مالی توان بازپرداخت را میسنجد و مدیریت سقف تعهد مجاز را تعیین میکند. در مرحله بعد پیشنهاد چند تامینکننده و چند گزینه تامین مالی گردآوری میشود. پس از انتخاب گزینه مناسب، پرونده متقاضی تکمیل و برای اعتبارسنجی ارائه خواهد شد.
ممکن است بانک درباره پیشپرداخت، گردش حساب، وثیقه، ضامن، نحوه پرداخت وجه به فروشنده یا زمان شروع اقساط شرط بگذارد. لازم است این شروط پیش از امضای قرارداد در جدول زمانی پروژه منعکس شوند. تعهد خرید قطعی پیش از اطمینان از امکان تامین مالی میتواند مرکز را در برابر فروشنده بدهکار کند.
بعد از تصویب، متن قرارداد، مبلغ خالص قابل دریافت، برنامه اقساط، هزینههای جانبی و شرایط تسویه زودهنگام باید بررسی شوند. در ادامه، خرید، تحویل، نصب، ثبت دارایی، راهاندازی و گزارشگیری دورهای دنبال میشود. بهتر است تمام مراحل در یک پرونده قابل ردگیری ثبت شوند تا در صورت تغییر مدیر یا حسابدار، اطلاعات پروژه گم نشوند.
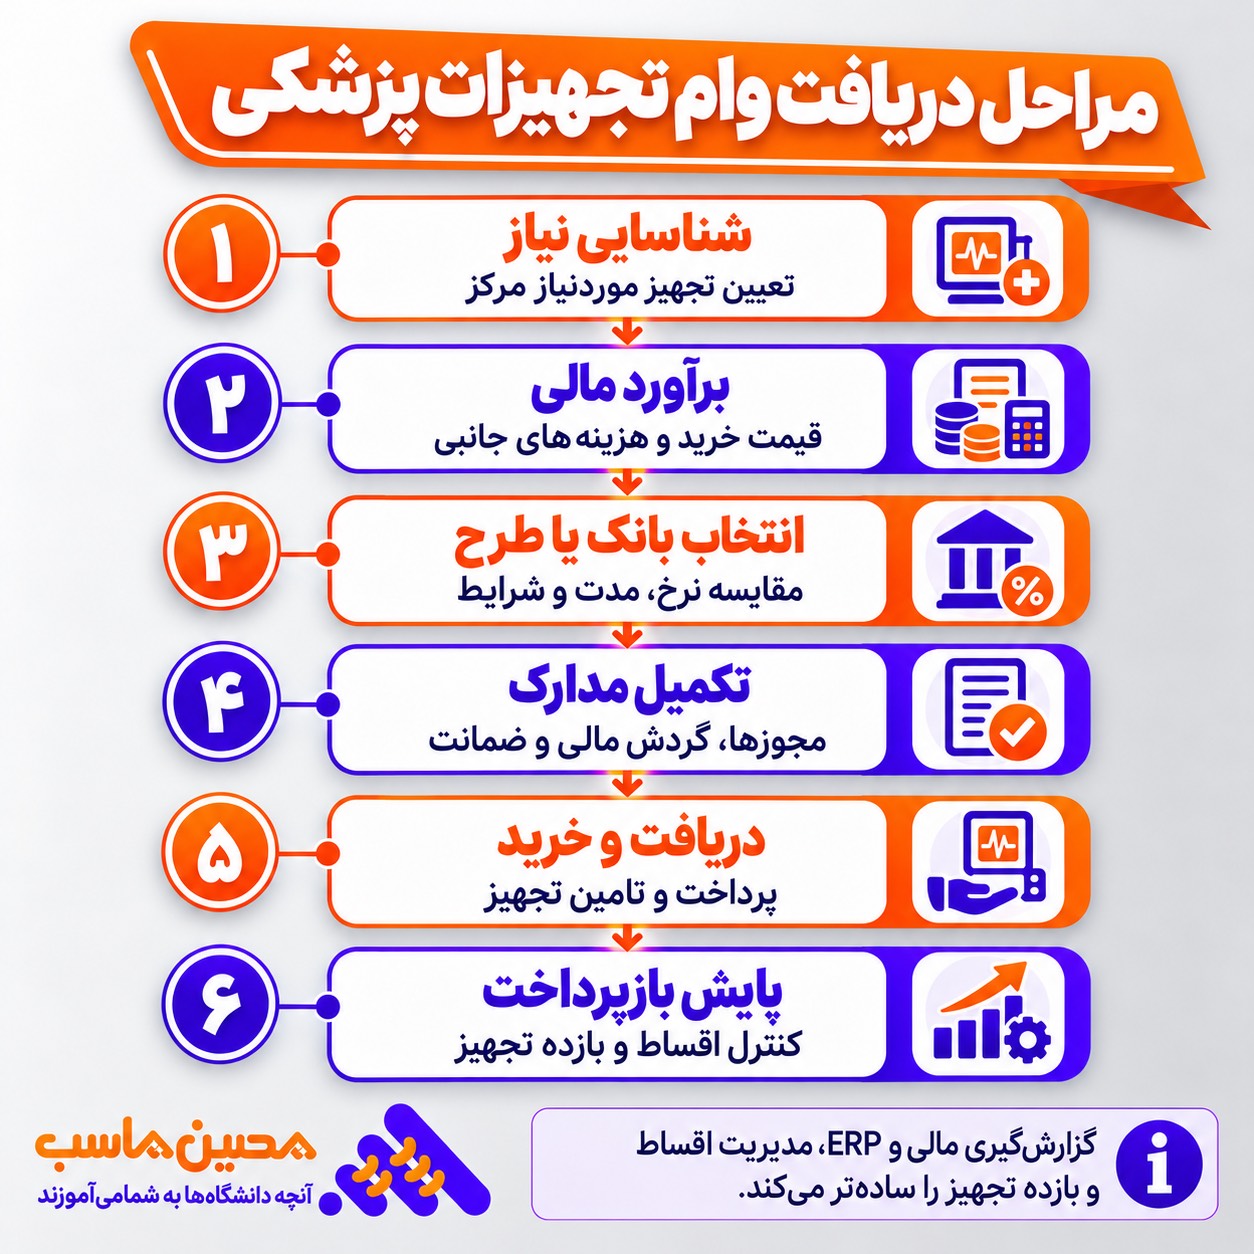
| مرحله | خروجی مورد انتظار | مسئول هماهنگی |
|---|---|---|
| 1. نیازسنجی و توجیه پروژه | مشخصات تجهیز و پیشبینی تقاضا | مدیر فنی و مدیریت |
| 2. برآورد منابع | هزینه کامل و جریان نقدی اقساط | مدیر مالی |
| 3. دریافت پیشنهادها | پیشفاکتور و شرایط مکتوب تامین مالی | خرید و مالی |
| 4. تکمیل پرونده | مجوزها، اسناد مالی و تضامین | امور اداری و مالی |
| 5. عقد قرارداد و خرید | جدول اقساط، سفارش و زمان تحویل | مدیریت، مالی و فنی |
| 6. تحویل و پایش | ثبت دارایی، شروع خدمت و گزارش بازده | فنی، پذیرش و مالی |
مقایسه پیشنهاد بانکها فقط مقایسه نرخ نیست
دو پیشنهاد با نرخ اسمی مشابه ممکن است فشار نقدی متفاوتی ایجاد کنند. تفاوت دوره بازپرداخت، فاصله نخستین قسط، مبلغ پیشپرداخت، هزینههای پرونده، تضامین، محدودیت مصرف تسهیلات و شرایط تسویه زودهنگام بر هزینه نهایی اثر میگذارد. در بعضی قراردادها، پرداخت وجه به فروشنده یا تحویل مدارک خرید شرط آزادسازی منابع است؛ این مسئله باید با زمان تحویل دستگاه هماهنگ شود.
برای مقایسه، از هر ارائهدهنده برنامه بازپرداخت مکتوب بگیرید و با یک واحد پول و دوره زمانی یکسان بررسی کنید. از مقایسه «نرخ سالانه» یک قرارداد با «کارمزد کل» قرارداد دیگر بدون تبدیل روش محاسبه خودداری کنید. نرخ موثر تامین مالی میتواند تحت تاثیر مبلغ واقعی دریافتی، کسورات اولیه و زمانبندی جریانهای نقدی قرار گیرد.
میزان وثیقه و هزینه فرصت آن نیز اهمیت دارد. اگر مرکز مجبور شود بخش مهمی از منابع آزاد خود را بهعنوان سپرده مسدود نگه دارد، سرمایه در گردش واقعی کاهش مییابد. همچنین مدتزمان فرایند دریافت تسهیلات باید در تصمیم لحاظ شود؛ تاخیری چندماهه ممکن است فرصت راهاندازی خدمت را تغییر دهد.
| عامل مقایسه | پیشنهاد الف | پیشنهاد ب |
|---|---|---|
| مبلغ قابل استفاده | پس از کسورات اولیه محاسبه شود | پس از کسورات اولیه محاسبه شود |
| نرخ و شیوه محاسبه | طبق قرارداد و جدول بانک | طبق قرارداد و جدول بانک |
| تعداد و زمان اقساط | با شروع خدمت تطبیق داده شود | با شروع خدمت تطبیق داده شود |
| هزینههای جانبی | ارزیابی، بیمه و کارمزد احتمالی | ارزیابی، بیمه و کارمزد احتمالی |
| وثیقه و وجه مسدودی | نوع وثیقه و اثر بر نقدینگی | نوع وثیقه و اثر بر نقدینگی |
| تسویه پیش از موعد | مفاد مکتوب قرارداد | مفاد مکتوب قرارداد |
| زمان آزادسازی وجه | با تاریخ تحویل دستگاه هماهنگ شود | با تاریخ تحویل دستگاه هماهنگ شود |
تفاوت گزینهها باید با محاسبه ارزش و زمان کل پرداختها روشن شود؛ جدول عمداً نرخ بانک مشخصی را ادعا نمیکند.
نرخ، کارمزد، جریمه و شرایط تغییر قرارداد
قبل از امضا روشن کنید قرارداد بر چه مبنایی تنظیم شده، سود یا کارمزد چگونه محاسبه میشود، مبلغ قسط ثابت است یا امکان تغییر دارد و در تاخیر پرداخت چه تعهدی ایجاد میشود. درباره تسویه زودتر از موعد نیز به متن قرارداد اتکا کنید، نه توضیح شفاهی. شرایط رسمی طرحها ممکن است در دورههای مختلف تغییر کنند؛ ازاینرو اعلام یک نرخ ثابت برای تمام وامهای تجهیزات پزشکی قابلاتکا نیست.
بهتر است واحد مالی نسخه نهایی قرارداد را همراه با جدول اقساط و صورتجلسه تصویب تسهیلات بایگانی کند. هر تغییر بعدی در مهلت، مبلغ یا تضمینها نیز باید ثبت و اثر آن بر برنامه نقدینگی دوباره محاسبه شود.
چطور مبلغ قسط و هزینه نهایی وام را حساب کنیم؟
برای تصمیمگیری اولیه میتوان یک سناریوی عددی نوشت. فرض کنید مرکز بابت خرید تجهیز دو میلیارد تومانی، یک میلیارد و 200 میلیون تومان وام دریافت کند و 800 میلیون تومان از منابع خود بپردازد. اگر صرفاً برای نمونه نرخ اسمی سالانه را 20 درصد، دوره را 48 ماه و محاسبه را بر پایه اقساط مساوی ماهانه فرض کنیم، قسط هر ماه حدود 36 میلیون و 516 هزار تومان میشود.
در همین مثال، مجموع 48 پرداخت حدود یک میلیارد و 753 میلیون تومان و اختلاف مجموع پرداختها با اصل وام حدود 553 میلیون تومان است. این ارقام، پیشبینی یا اعلام شرایط یک بانک نیستند؛ فقط حاصل فرمول اقساط مساوی با مفروضات ذکرشدهاند و هزینههای جانبی را در بر نمیگیرند. ساختار واقعی قرارداد ممکن است متفاوت باشد.
مدیر باید علاوه بر مبلغ قسط، اثر زمان شروع بازپرداخت را ببیند. اگر دستگاه در ماه چهارم شروع به تولید درآمد کند ولی قسط از ماه اول پرداخت شود، سه ماه نخست باید از منابع دیگر پوشش داده شود. برنامه اقساط باید کنار تقویم تحویل، نصب و شروع خدمت قرار گیرد؛ جدا نگاه کردن به این دو، یکی از علل کمبود نقدینگی است.
| متغیر | مقدار فرضی |
|---|---|
| قیمت خرید تجهیز | 2٬000٬000٬000 تومان |
| مبلغ تسهیلات | 1٬200٬000٬000 تومان |
| سهم خرید از منابع مرکز | 800٬000٬000 تومان |
| نرخ اسمی سالانه مفروض | 20 درصد |
| دوره بازپرداخت | 48 ماه |
| قسط ماهانه تقریبی | 36٬516٬435 تومان |
| مجموع اقساط تقریبی | 1٬752٬788٬871 تومان |
| هزینه مالی کل تقریبی | 552٬788٬871 تومان |
اعداد از فرمول اقساط مساوی با نرخ ماهانه یکدوازدهم نرخ سالانه حاصل شدهاند؛ شرایط واقعی قراردادها و هزینههای جانبی ممکن است متفاوت باشند.
بازپرداخت مساوی با کاهش مانده چه فرقی دارد؟
در قراردادهای دارای اقساط مساوی، جمع مبلغ پرداختی هر ماه تقریباً ثابت است، اما ترکیب اصل و سود به مرور تغییر میکند. در روشهایی که بازپرداخت اصل به شکل مساوی انجام میشود، ممکن است قسطهای ابتدایی بیشتر و قسطهای پایانی کمتر باشند. هیچیک از این دو ساختار را نباید بدون دیدن جدول قرارداد به وام مشخصی نسبت داد.
در نمونه فرضی بالا، سهم هزینه مالی ماه اول حدود 20 میلیون تومان و بخش بازپرداخت اصل نزدیک 16 میلیون و 516 هزار تومان است. در ماههای بعد، مانده بدهی کاهش مییابد و ترکیب مبلغ قسط تغییر میکند. این تفکیک برای ثبت سند حسابداری و سنجش مانده واقعی وام ضروری است.
توان بازپرداخت را با جریان نقدی بسنجید، نه فقط سود حسابداری
یک تجهیز ممکن است روی کاغذ سودآور باشد، اما وجه لازم برای پرداخت قسط در زمان مناسب در دسترس نباشد. درآمد خدمات بیمهای ممکن است با تاخیر وصول شود، هزینه مواد مصرفی زودتر پرداخت شود و هزینه تعمیر غیرمنتظره نیز رخ دهد. به همین دلیل برنامه وام باید بر مبنای جریان نقدی قابلوصول طراحی شود.
برای مثال، اگر درآمد ماهانه قابلوصول خدمت جدید در سناریوی میانه 120 میلیون تومان، هزینههای نقدی مستقیم و عملیاتی مربوط 65 میلیون تومان باشد، حدود 55 میلیون تومان جریان نقدی قبل از اقساط و مالیات و سایر تعهدات باقی میماند. در مقابل قسط فرضی 36.5 میلیون تومان، حاشیهای برای تاخیر بیمه و نوسان فعالیت وجود دارد، اما این حاشیه نامحدود نیست.
اگر تعداد مراجعات کمتر شود و جریان نقدی قابلدسترس به 30 میلیون تومان برسد، همان قسط دیگر از محل عملکرد خود خدمت پوشش داده نخواهد شد. در این وضعیت مرکز باید از سایر فعالیتها یا ذخیره نقدی کمک بگیرد. بنابراین تصمیم وام باید اثر آن بر نقدینگی کل مجموعه را نیز آشکار کند.
نسبت پوشش خدمت بدهی را درست تفسیر کنید
یکی از شاخصهای مدیریتی، نسبت پوشش خدمت بدهی یا DSCR است: جریان نقدی در دسترس برای خدمت بدهی تقسیم بر مجموع اصل و هزینه مالی قابلپرداخت در دوره. برای مثال اگر جریان نقدی قابلاتکا در دوره 60 میلیون تومان و مجموع پرداختهای بدهی 40 میلیون تومان باشد، نسبت برابر 1.5 است. هرچه نسبت به یک نزدیکتر شود، فضای تحمل شوک کمتر میشود.
بااینحال DSCR یک عدد جادویی یا معیار یکسان برای همه بانکها نیست. تعریف دقیق صورت و مخرج ممکن است در قرارداد اعتبارسنجی متفاوت باشد. مدیر باید روش محاسبه را ثابت نگه دارد و آن را در سناریوهای کاهش درآمد، افزایش هزینه مصرفی و تاخیر وصول نیز آزمایش کند.
نقطه سربهسر تجهیز خریداریشده با وام
پیش از امضای وام باید بدانیم خدمت جدید در چه تعداد مراجعه هزینههای خود را پوشش میدهد. برای محاسبه مدیریتی اولیه، هزینه ثابت ماهانه مرتبط با خدمت و تعهد قسط را کنار حاشیه نقدی هر مراجعه قرار دهید. البته قسط وام از دید حسابداری هزینه عملیاتی نیست؛ در این محاسبه صرفاً برای آزمون «کفایت جریان نقدی» وارد شده است.
فرض کنید پس از کسر مواد مصرفی و سایر هزینههای متغیر، هر خدمت بهطور متوسط 500 هزار تومان وجه خالص مشارکت ایجاد کند. اگر هزینه ثابت نقدی اختصاصی خدمت ماهانه 25 میلیون تومان و قسط ماهانه حدود 36.5 میلیون تومان باشد، مرکز برای پوشش این دو جریان خروجی به حدود 123 خدمت در ماه نیاز دارد. این عدد مالیات، سرمایهگذاری مجدد و تغییرات مطالبات را پوشش نمیدهد.
اگر تقاضای واقعبینانه فقط 70 خدمت در ماه باشد، خرید با همین ساختار تامین مالی احتمالاً نیازمند بازنگری است؛ شاید تامین مالی بلندمدتتر، تجهیز کمهزینهتر، همکاری با تامینکننده یا بهتعویقانداختن پروژه مناسبتر باشد. اگر تقاضا 200 خدمت قابلاتکا باشد، شرایط متفاوت میشود. مبنا باید واقعیت پرونده مرکز باشد، نه امید به پرشدن ظرفیت.
ریسکهای اصلی وام تجهیز مرکز درمانی کداماند؟
ریسک تقاضا یعنی تعداد بیماران کمتر از پیشبینی باشد. ریسک تاخیر یعنی دستگاه دیرتر تحویل یا راهاندازی شود، در حالی که اقساط آغاز شدهاند. ریسک فنی به خرابی، نبود قطعه، ضعف خدمات پس از فروش یا نیاز به تعویض زودهنگام مربوط است. ریسک نقدینگی نیز زمانی بروز میکند که درآمد ثبتشده وجود دارد اما وجه کافی برای پرداخت قسط موجود نیست.
برای هر ریسک بهتر است یک اقدام پیشگیرانه، مسئول پیگیری و شاخص هشدار تعریف شود. درباره تقاضا میتوان ابتدا دوره آزمایشی یا قرارداد ارجاع اجرا کرد. برای تاخیر تحویل، شرط زمانبندی و مسئولیت فروشنده در قرارداد اهمیت دارد. برای ریسک فنی، دسترسی به سرویس معتبر و امکان تامین قطعات باید پیش از خرید بررسی شود.
نباید همه منابع آزاد مرکز در پیشپرداخت مصرف شوند. نگه داشتن ذخیره نقدی، کنترل هزینه غیرضروری و زمانبندی خریدهای دیگر میتواند توان عبور از ماههای دشوار را افزایش دهد. البته این اقدامات جایگزین بررسی دقیق قرارداد و تحلیل بازپرداخت نمیشوند.
تجهیزات وارداتی و ریسک تغییر قیمت
اگر دستگاه یا قطعات به ارز وابستهاند، فاصله میان دریافت پیشفاکتور و پرداخت نهایی میتواند بر بودجه اثر بگذارد. قیمت ریالی، اعتبار زمانی پیشنهاد و مسئولیت تغییر قیمت باید در قرارداد روشن باشد. حتی تجهیزی که با تسهیلات ریالی خریداری میشود ممکن است به قطعات و مواد مصرفی وارداتی نیاز داشته باشد؛ این موضوع بر هزینه دورههای آینده موثر است.
برای تصمیمگیری میتوان سناریویی با افزایش هزینه قطعات یا مواد مصرفی تهیه کرد و دید آیا جریان نقدی هنوز اقساط را پوشش میدهد. از اعلام یک درصد ثابت رشد قیمت برای تمام تجهیزات خودداری کنید؛ حساسیت واقعی به نوع دستگاه و قرارداد تامین بستگی دارد.
قرارداد خرید دستگاه را همزمان با قرارداد وام بررسی کنید
در قرارداد خرید باید تحویل، نصب، آزمون پذیرش، آموزش، گارانتی، تعهد خدمات و اسناد فنی مشخص باشند. اگر بانک وجه را در مرحلهای پرداخت کند که دستگاه هنوز امکان بهرهبرداری ندارد، تعهد مالی مرکز شروع شده اما درآمدی ایجاد نشده است. بنابراین برنامه پرداخت فروشنده و بانک باید به هم متصل شوند.
بهتر است معیار تحویل قطعی صرفاً رسیدن بسته به ساختمان نباشد. برای تجهیز درمانی، نصب درست، راهاندازی، کالیبراسیون لازم، تحویل مدارک و آموزش کاربر اهمیت دارند. مسئول فنی مرکز باید تایید کند تجهیز مطابق مشخصات قرارداد قابل استفاده است. این تایید باید در پرونده خرید بماند تا اختلاف احتمالی قابل پیگیری باشد.
در قرارداد همچنین روشن شود چه اقلامی رایگاناند و برای چه خدماتی هزینه جداگانه دریافت میشود. مدت تامین قطعات و نحوه رسیدگی به خرابیهای طولانی را بررسی کنید. دستگاهی با قیمت خرید پایینتر اما توقفهای مکرر ممکن است برای مرکز بسیار گرانتر تمام شود؛ زیرا هم هزینه تعمیر میآورد و هم درآمد خدمت و توان بازپرداخت اقساط را کاهش میدهد.
حسابداری وام تجهیزات پزشکی چگونه تنظیم میشود؟
دریافت وجه وام، خرید تجهیزات و پرداخت سود و اصل بدهی سه رویداد متفاوت هستند. اگر تمام قسط در حساب هزینه ثبت شود، سود دوره اشتباه نمایش داده میشود؛ زیرا بخش بازپرداخت اصل وام کاهش بدهی است، نه هزینه جاری. همچنین قیمت خرید دارایی واجد شرایط شناسایی باید در حساب مربوط به دارایی ثبت شود، نه اینکه صرفاً به دلیل پرداخت از بانک به هزینه دوره برود.
برای گزارش دقیق، یک شناسه پروژه یا مرکز هزینه برای تجهیز تعیین کنید. این شناسه در اسناد خرید، هزینه نصب، قرارداد وام، سرویس و گزارش درآمد خدمات قابل ردیابی باشد. در مرکز چندشعبهای، شعبه استفادهکننده باید روشن شود و بدهی تسهیلات در شخصیت حسابداری درست ثبت گردد. تفکیک قراردادهای مختلف نیز ضروری است تا مانده و سررسید هر وام با دیگری مخلوط نشود.
جدول زیر کدینگ فرضی برای یک مرکز درمانی است. شمارهها صرفاً آموزشیاند و باید با ساختار حسابهای مجموعه سازگار شوند. برخی حسابها ممکن است در سرفصلهای متفاوت طبقهبندی شوند و «مرکز هزینه» جای حساب کل را نمیگیرد؛ بلکه بعد گزارشگیری مستقلی است.
| کد فرضی | عنوان حساب پیشنهادی | کاربرد گزارشگیری |
|---|---|---|
| 11-01 | بانک و وجوه نقد | واریز تسهیلات و پرداخت اقساط |
| 12-02 | پیشپرداخت خرید تجهیزات | پرداخت پیش از تحویل قطعی |
| 15-01 | تجهیزات پزشکی | داراییهای ثابت مشهود مرکز |
| 21-03 | حسابهای پرداختنی فروشندگان | مانده تعهدات خرید دستگاه |
| 22-01 | تسهیلات مالی دریافتی | مانده اصل بدهی هر قرارداد |
| 63-02 | هزینههای تامین مالی | هزینه مالی دوره در موارد مربوط |
| 62-06 | نگهداری و تعمیرات جاری | سرویس و تعمیرات دورهای |
| شناور/مرکز هزینه | پروژه تجهیز، شعبه یا واحد | تفکیک عملکرد بدون مخلوطکردن حسابها |
کدها صرفاً نمونه هستند؛ ساختار قطعی باید مطابق سیستم حسابداری، ماهیت هزینه و رویه مصوب مرکز تنظیم شود.
ثبت دریافت وام برای خرید تجهیزات
فرض کنید طبق قرارداد، مبلغ یک میلیارد و 200 میلیون تومان تسهیلات به حساب مرکز واریز میشود و در این مثال هیچ کسر اولیهای وجود ندارد. ثبت ساده اولیه به شکل زیر است. در صورت پرداخت مستقیم بانک به فروشنده یا کسر کارمزد از وجه، ثبت متناسب با ماهیت عملیات تغییر میکند.
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| بانک | 1٬200٬000٬000 | — |
| تسهیلات مالی دریافتی | — | 1٬200٬000٬000 |
در این ثبت، دریافت وجه از بانک نشاندهنده ایجاد بدهی است؛ نه درآمد عملیاتی.
ثبت خرید دستگاه از فروشنده
فرض کنید دستگاهی با قیمت دو میلیارد تومان خریداری و تمام مبلغ آن از طریق حساب بانکی و مطالبات یا بدهی مرتبط با فروشنده تسویه میشود. ثبت ساده زیر مستقل از شیوه تامین منابع است. هزینههای ضروری برای آمادهسازی دارایی نیز باید جداگانه بررسی شوند تا بهای تمامشده درست تعیین شود.
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| تجهیزات پزشکی | 2٬000٬000٬000 | — |
| بانک / حساب پرداختنی فروشنده | — | 2٬000٬000٬000 |
انتخاب حساب بستانکار به نحوه پرداخت واقعی بستگی دارد؛ این مثال ساختار ساده ثبت خرید را نشان میدهد.
ثبت قسط و تفکیک اصل و هزینه مالی
برای ماه نخست سناریوی اقساط مساوی قبلی، قسط حدود 36٬516٬435 تومان است؛ از این مبلغ در فرض محاسباتی ما 20 میلیون تومان هزینه مالی و 16٬516٬435 تومان بازپرداخت اصل است. در عمل باید مبالغ صورتحساب یا جدول بانک با سند تطبیق داده شود.
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| تسهیلات مالی دریافتی – بازپرداخت اصل | 16٬516٬435 | — |
| هزینه تامین مالی | 20٬000٬000 | — |
| بانک | — | 36٬516٬435 |
فرض شده هزینه مالی این قسط مطابق ضوابط باید در سود و زیان دوره شناسایی شود؛ هر تفاوت قراردادی یا حسابداری باید اعمال شود.
ثبت هزینه نصب و مخارج پس از راهاندازی
تمام هزینههایی که پس از تحویل دستگاه پرداخت میشوند، بهطور خودکار به بهای دارایی اضافه نمیشوند. برخی مخارج لازم برای رساندن دستگاه به وضعیت قابل بهرهبرداری ممکن است واجد شرایط احتساب در بهای تمامشده باشند؛ اما سرویس دورهای یا تعمیرات جاری معمولاً ماهیت دیگری دارند. برای مثال، هزینه سرویس جاری ده میلیون تومانی با فرض پرداخت نقدی چنین ثبت میشود:
| حساب | بدهکار (تومان) | بستانکار (تومان) |
|---|---|---|
| هزینه تعمیر و نگهداری تجهیزات | 10٬000٬000 | — |
| بانک | — | 10٬000٬000 |
اگر مخارج ماهیت بهبود سرمایهای داشته باشند، طبقهبندی جداگانه لازم است.
سود وام و مخارج تامین مالی همیشه هزینه همان ماهاند؟
در حسابداری باید میان مخارج تامین مالی دوره و مخارجی که طبق استانداردهای مربوط قابل احتساب در بهای تمامشده دارایی واجد شرایطاند تفاوت گذاشت. استاندارد حسابداری مربوط به مخارج تامین مالی، شرایط خاصی برای داراییهایی دارد که آمادهسازی آنها جهت استفاده موردنظر الزاماً زمان قابلملاحظهای میبرد. یک دستگاه آماده استفاده که صرفاً خریداری و نصب کوتاهی روی آن انجام میشود، لزوماً مشمول همان برخورد حسابداری نیست.
به همین دلیل نباید بهصورت کلی گفت تمام سود وام به قیمت دستگاه اضافه میشود یا همه مخارج تامین مالی بدون بررسی هزینه همان ماه است. نوع دارایی، مدت آمادهسازی و شرایط استاندارد باید توسط حسابدار یا مدیر مالی ارزیابی شوند. همچنین نحوه ارائه بدهی جاری و غیرجاری و افشای تضامین اهمیت دارد.
برای گزارش مدیریتی میتوان هزینه کل تامین مالی پروژه را جدا از ثبت حسابداری دنبال کرد. این کار کمک میکند مدیر بفهمد استفاده از وام در مقایسه با خرید نقدی یا اقساطی چه هزینهای ایجاد کرده است، در حالی که صورتهای مالی نیز مطابق الزامات حرفهای تنظیم شوند.
مالیات، فاکتور خرید و اسناد تسهیلات را جدی بگیرید
دریافت اصل وام به خودی خود معادل درآمد حاصل از ارائه خدمت نیست؛ بااینحال ثبت ناقص جریان وجوه میتواند در رسیدگی حسابها ابهام ایجاد کند. قرارداد تسهیلات، صورتحساب بانکی، پیشفاکتور، فاکتور نهایی، رسید تحویل، تایید نصب و اسناد اقساط باید نگهداری شوند. انطباق نام خریدار، مالک دارایی، طرف قرارداد و ثبت دفاتر نیز بسیار مهم است.
وضعیت مالیات و عوارض مرتبط با خرید تجهیزات و خدمات جانبی به قوانین جاری، نوع کالا یا خدمت، معافیتهای احتمالی و ویژگیهای معامله وابسته است. نباید بدون بررسی فرض کرد تمام خریدهای تجهیزات پزشکی از هر نوع مالیاتی معافاند یا تمامی هزینههای تامین مالی برای مالیات قابل قبول خواهند بود. برای تصمیم قطعی باید مقررات جاری و مستندات مرکز بررسی شوند.
همچنین اگر بانک وجه را مستقیم به فروشنده پرداخت کند، سند حسابداری باید نشان دهد بدهی فروشنده چگونه تسویه شده و بدهی تسهیلات چگونه شکل گرفته است. گزارش بانکی و تاییدیه مانده وام در پایان دوره میتواند برای تطبیق حسابها استفاده شود. ثبت منظم از ابتدا، مشکلات پایان سال را بهطور محسوسی کاهش میدهد.
ERP حصین حاسب (2HS) چگونه فرایند وام تجهیزات پزشکی را یکپارچه میکند؟
تامین مالی تجهیزات فقط موضوع «گرفتن وام» نیست؛ از نیازسنجی و تصویب خرید تا تحویل، نصب، شروع خدمت و بازپرداخت، چند واحد مرکز درمانی درگیر میشوند. ERP حصین حاسب (2HS) را در این موضوع باید بهعنوان ابزار یکپارچهسازی فرایندهای اداری، عملیاتی و مالی معرفی کرد، نه صرفاً نرمافزار حسابداری. هدف، ایجاد مسیر قابل ردیابی از درخواست تجهیز تا بررسی بازده سرمایهگذاری است.
در بخش گردش کار، درخواست خرید و تاییدهای داخلی میتوانند به اسناد پروژه متصل شوند. ثبت جلسات مدیریتی و پیگیری مصوبات به تصمیم درباره سقف بودجه، انتخاب تامینکننده و مسئول راهاندازی نظم میدهد. در بخش عملیاتی، دادههای پذیرش، برنامه شیفتها و حجم خدمت میتوانند برای بررسی استفاده واقعی از ظرفیت دستگاه به کار روند. در بخش مالی نیز مانده تسهیلات، اقساط، هزینهها، بانک و دارایی مربوط باید جداگانه قابل گزارش باشند.
برای مثال، اگر دستگاه جدید در ماه اول 150 خدمت و در ماه دوم 210 خدمت ارائه کند، افزایش تعداد خدمات بهتنهایی کافی نیست. مدیر میخواهد بداند چه میزان وجه وصول شده، چه هزینههایی پرداخت شده، آیا شیفتها متناسب بودهاند و آیا مبلغ قسط در موعد پوشش داده شده است. یک نگاه ERP به چنین پرسشهایی پاسخ منظمتری میدهد، مشروط بر آنکه دادهها دقیق ثبت و فرایندها درست تعریف شوند.
پیوند جلسات، خرید، پذیرش و مالی با پروژه تجهیز
در یک پروژه تجهیزات پزشکی، تصویب هزینه بدون ثبت مسئول اجرا ممکن است باعث تاخیر شود. اگر اطلاعات قرارداد خرید در واحد اداری بماند و برنامه تحویل نزد واحد فنی باشد، تیم مالی شاید زمان واقعی شروع بهرهبرداری را نداند. ردیابی مشترک مصوبات، اسناد خرید و وضعیت تحویل کمک میکند مدیریت تعهدات بانکی به عملیات واقعی نزدیک شود.
سامانههای پذیرش و شیفتهای کاری نیز برای ارزیابی سرمایهگذاری مفیدند. اگر ظرفیت خدمات تجهیز کم استفاده میشود، شاید مسئله بازار نباشد و برنامه حضور اپراتور با زمان مراجعه بیماران هماهنگ نباشد. ثبت شکایات و نظرسنجیها هم میتواند نشان دهد افزایش سرعت خدمت با کیفیت قابل قبول همراه بوده است یا خیر. اشاره به این قابلیتها فقط زمانی ارزشمند است که به تصمیم وام و بهرهبرداری از تجهیز مرتبط باشند.
چه گزارشهایی برای مدیر مالی و مدیریت مرکز لازم است؟
مدیر به فهرست بلند اطلاعات خام نیاز ندارد؛ چند گزارش هماهنگ برای تصمیمگیری کافی است. گزارش اول، جدول اقساط و سررسیدهای آینده است تا پرداختها با وجوه قابلوصول تطبیق داده شوند. گزارش دوم، هزینه نهایی تجهیز شامل قیمت خرید، نصب و مخارج مرتبط است. گزارش سوم، درآمد و هزینه خدمت جدید به تفکیک دوره و بخش است.
گزارش چهارم باید بهرهبرداری را نشان دهد: ساعات استفاده از دستگاه، تعداد خدمت قابلفروش، زمان توقف و تعداد نوبت ازدسترفته. گزارش پنجم نیز اختلاف بودجه و عملکرد واقعی را بررسی کند؛ مثلاً چرا هزینه کیت از پیشبینی بیشتر شده یا تحویل تجهیز دیرتر اتفاق افتاده است. در مراکز چندشعبهای، گزارش با تفکیک شعبه و در سطح کل شبکه اهمیت بیشتری دارد.
شاخصها باید با تاریخ و مبنای محاسبه ثابت گزارش شوند. اگر یک ماه تعداد خدمت ثبتشده و ماه دیگر تعداد فاکتور معیار باشد، مقایسه اشتباه میشود. همچنین پیشنهاد میشود گزارش نقدی از گزارش سودآوری جدا باشد، چون امکان دارد خدمت در صورت سود و زیان مناسب به نظر برسد اما برای اقساط وجه کافی نداشته باشد.
| شاخص | شیوه بررسی | کاربرد تصمیم |
|---|---|---|
| پوشش اقساط | جریان نقدی در دسترس ÷ خدمت بدهی | سنجش حاشیه اطمینان بازپرداخت |
| استفاده از ظرفیت دستگاه | ساعت استفاده موثر ÷ ساعت در دسترس | شناسایی ظرفیت بلااستفاده |
| نسبت درآمد وصولشده | وجه وصولشده ÷ مبلغ صورتحساب مربوط | کنترل شکاف درآمد و نقدینگی |
| هزینه تعمیر به ازای خدمت | هزینه نگهداری ÷ تعداد خدمت | بررسی افزایش هزینه چرخه عمر |
| زمان توقف تجهیز | ساعات خرابی یا تعطیلی برنامهریزینشده | هشدار درباره پایداری خدمت |
| انحراف از بودجه | هزینه واقعی منهای بودجه متناظر | پیگیری منابع افزایش هزینه |
برنامه 90 روزه برای تصمیمگیری درباره وام تجهیزات پزشکی
برنامه خرید موفق از روز امضای قرارداد آغاز نمیشود. در دو هفته نخست، نیاز تجهیز، ظرفیت موجود و مشکلات خدمت فعلی باید مستند شوند. همزمان فهرست دستگاههای جایگزین و محدودیتهای فنی نوشته شود. در ادامه، تیم مالی با دادههای مراجعه، درآمد قابلوصول و هزینههای عملیاتی یک مدل ساده سهسناریویی تهیه کند.
در هفتههای بعد پیشنهاد فروشندگان و گزینههای تامین مالی مقایسه شوند. بهتر است تصمیم صرفاً بر اساس کمترین قسط یا ارزانترین پیشفاکتور نباشد. ضمانت، زمان تحویل، هزینههای جانبی، خدمات پس از فروش و کیفیت تجهیز نیز باید امتیازدهی شوند. سپس مدارک بانک تکمیل و مفاد قراردادها پیش از تعهد خرید نهایی بررسی شوند.
پس از تصویب و تامین منابع، برنامه تحویل، نصب و شروع درآمد باید با اقساط هماهنگ شود. برای دوره اول بهرهبرداری شاخصهایی مانند تعداد خدمت، درآمد وصولشده، هزینه نقدی، زمان توقف و پوشش قسط مشخص شوند. این برنامه نمونه است؛ بسته به نوع دستگاه و زمان بررسی بانک ممکن است اجرای واقعی کوتاهتر یا طولانیتر باشد.
| دوره | کار اصلی | خروجی قابل تحویل |
|---|---|---|
| روز 1 تا 15 | نیازسنجی و تحلیل ظرفیت فعلی | گزارش ضرورت خرید |
| روز 16 تا 30 | پیشفاکتورها و بودجه کامل پروژه | برآورد سرمایه و هزینه جاری |
| روز 31 تا 45 | مدل جریان نقدی و سه سناریو | برنامه توان بازپرداخت |
| روز 46 تا 60 | بررسی پیشنهادهای بانکی و وثایق | جدول مقایسه گزینهها |
| روز 61 تا 75 | تکمیل مدارک و بررسی قراردادها | پرونده تصمیم و تایید داخلی |
| روز 76 تا 90 | آمادهسازی خرید و برنامه راهاندازی | تقویم تحویل، نصب و شاخصهای پایش |
این زمانبندی نمونه مدیریتی است و به معنای وعده پرداخت وام توسط بانک در 90 روز نیست.
چکلیست تصمیم نهایی برای مدیر مرکز و حسابدار
پیش از امضای تعهد نهایی باید چند پاسخ روشن وجود داشته باشد: تجهیز دقیقاً کدام نیاز را برطرف میکند؛ چه شواهدی از تقاضا داریم؛ هزینه کامل خرید و راهاندازی چقدر است؛ چه سهمی از منابع خود مرکز و چه سهمی از وام تامین میشود؛ قسط در سناریوی محافظهکارانه چگونه پرداخت خواهد شد؛ و آیا تاخیر در مطالبات بیمهای ذخیره نقدی را از بین نمیبرد؟
در کنار این پرسشها، قرارداد فروشنده، گارانتی، مجوزهای لازم، تضامین بانکی، زمان تحویل و مسئول راهاندازی باید مشخص باشند. تیم مالی باید نمونه ثبت حسابداری، برنامه اقساط و شیوه تفکیک پروژه در گزارشهای مدیریتی را پیش از اولین دریافت یا پرداخت طراحی کند. اگر هرکدام از این موارد هنوز مبهم است، بهتر است تصمیم نهایی با عجله گرفته نشود.
وام تجهیزات پزشکی ابزار رشد است، نه جایگزین مطالعه اقتصادی. مرکز زمانی از تسهیلات سود میبرد که دارایی خریداریشده خدمت موردنیاز را با کیفیت قابل قبول ارائه دهد، جریان نقدی قابلاتکا بسازد و تعهدات بانکی را بدون آسیب به فعالیتهای ضروری پوشش دهد.
گرفتن وام برای تجهیز مرکز درمانی زمانی تصمیم خوبی است که پیش از امضا، نیاز واقعی، ظرفیت قابل استفاده، بهای کامل دستگاه، هزینه تامین مالی و جریان نقدی بازپرداخت بررسی شده باشد. نرخ پایین یا مبلغ بالای تسهیلات بهتنهایی نشانه مناسببودن پیشنهاد نیست. قرارداد فروشنده، وثیقه، زمان تحویل، سرمایه در گردش و احتمال تاخیر در وصول مطالبات باید در کنار جدول اقساط دیده شوند.
تفکیک حسابهای دارایی، تسهیلات، هزینه مالی و مراکز هزینه، گزارش پروژه را قابل اتکا میکند. از طرف دیگر، یکپارچگی اطلاعات خرید، جلسات تصمیمگیری، برنامه شیفت، پذیرش و امور مالی در ERP حصین حاسب (2HS) میتواند به مدیر کمک کند عملکرد واقعی تجهیز و توان پوشش اقساط را در یک تصویر مشترک ببیند. نتیجه مطلوب، فقط خرید دستگاه نیست؛ راهاندازی خدمتی است که هم نیاز بیمار را پاسخ میدهد و هم از نظر مالی پایدار میماند.
درباره تسهیلات و ثبت مالی خرید تجهیزات پزشکی سوال دارید؟
اگر درباره ثبت وام، تفکیک اقساط، هزینه تامین مالی، ساختار کدینگ یا مدیریت یکپارچه پروژه خرید تجهیزات در ERP حصین حاسب (2HS) سوال دارید، پرسش خود را در بخش پرسش و پاسخ حصین حاسب مطرح کنید.
سوالات متداول
-
وام تجهیزات پزشکی چه کاربردهایی دارد؟
وام تجهیزات پزشکی نوعی تامین مالی برای تهیه، جایگزینی یا تکمیل داراییهایی است که در ارائه خدمات درمانی و تشخیصی استفاده میشوند. این وام میتواند برای درمانگاهها، کلینیکها، آزمایشگاهها و مراکز تصویربرداری کاربرد داشته باشد.
-
قبل از درخواست وام تجهیزات پزشکی چه نکاتی را باید مورد بررسی قرار داد؟
قبل از درخواست وام، باید ظرفیت فعلی مرکز را بررسی کرده و تعیین کنید که آیا تجهیز جدید واقعاً لازم است یا میتوان با تغییر در سازماندهی و استفاده بهینه از تجهیزات موجود، نیاز را برطرف کرد.
-
چگونه میتوان هزینه واقعی خرید و راهاندازی تجهیزات را محاسبه کرد؟
هزینه واقعی تنها شامل قیمت خرید دستگاه نیست و باید هزینههای حمل، نصب، آموزش و هزینههای راهاندازی و تامین مواد مصرفی را نیز در نظر گرفت.
-
مدارک لازم برای درخواست وام تجهیزات پزشکی چیست؟
مدارک لازم شامل مدارک هویتی و ثبتی، مجوزهای مربوط به فعالیت مرکز، اطلاعات مالی، گردش حساب، پیشفاکتور تجهیز و مستندات وثیقه یا ضامن است.
-
چگونه میتوان فرایند دریافت وام را برنامهریزی کرد؟
برای برنامهریزی دریافت وام، ابتدا نیاز سنجی انجام داده و پروژه را توجیه کنید. بعد گزینههای مختلف تامین مالی را بررسی کرده و مدارک لازم را برای اعتبارسنجی آماده کنید.



ارسال نظر