
حسابداری مراکز جراحی محدود؛ ثبت درآمد اتاق عمل
حسابداری مراکز جراحی محدود؛ ثبت درآمد اتاق عمل یکی از تخصصیترین و حساسترین شاخههای مدیریت مالی در سیستم درمان محسوب میشود. تنوع خدمات ارائهشده، تعرفههای متغیر جراحی، پیچیدگی کسورات سازمانهای بیمهگر و تفکیک اجزای فنی از حرفهای، چالشهای بیشماری را برای کارشناسان مالی ایجاد میکند. در این مقاله جامع از وبسایت آموزش حسابداری حصین حاسب، اصول و استانداردهای شناسایی این درآمدها را بهصورت کاملاً کاربردی بررسی میکنیم. همچنین نحوه اتوماسیون بینقص، ثبت مکانیزه اسناد و تسریع گزارشگیری مالی را به کمک نرمافزار حسابداری 2HS (ویژه کلینیکها و مراکز درمانی) شرح میدهیم.
شناخت ماهیت و ساختار مالی مراکز جراحی محدود
حسابداری مراکز درمانی و به خصوص حسابداری مراکز جراحی محدود یکی از حساسترین و پیچیدهترین شاخههای مالی در دنیای حسابداری است. برخلاف تصور عموم، مدیریت مالی در این مراکز تنها به ثبت فاکتورها خلاصه نمیشود، بلکه پایش لحظهای درآمدها، مدیریت تجهیزات پزشکی و تسویه حساب با پزشکان و سازمانهای بیمهگر را شامل میشود. در این بخش از آموزش حسابداری حصین حاسب، ساختار مالی این مراکز را زیر ذرهبین ببریم.
 تفاوتهای کلیدی حسابداری کلینیک جراحی با شرکتهای بازرگانی و خدماتی
اگر با شرکتهای بازرگانی یا خدماتی معمولی کار کرده باشید، ورود به حوزه حسابداری کلینیک جراحی میتواند چالشبرانگیز باشد. تفاوتهای اصلی این حوزه با سایر کسبوکارها عبارتند از:
1-نوع درآمد و موجودی انبار:
در شرکتهای بازرگانی با خرید و فروش کالا سر و کار داریم، اما در یک مرکز جراحی محدود، درآمد بر اساس خدمات درمانی، بیهوشی و ثبت درآمد اتاق عمل محقق میشود و انبار بیشتر شامل تجهیزات پزشکی مصرفی و داروهاست.
2-پیچیدگی مطالبات:
حجم عمدهای از درآمد کلینیکها از طریق سازمانهای بیمه وصول میشود که فرآیند شناسایی درآمد، مطالبات و کسورات بیمه را به شدت پیچیده میکند.
3-تسهیم درآمد (پرکیس):
محاسبه و پرداخت سهم پزشکان، جراحان و تیم بیهوشی از محل درآمدهای اتاق عمل، ساختار حقوق و دستمزد متفاوتی نسبت به شرکتهای خدماتی ایجاد میکند.
الزامات قانونی و استانداردهای حسابداری در مراکز درمانی
رعایت استانداردهای حسابداری (مانند استانداردهای حسابداری ایران) در مراکز درمانی از اهمیت ویژهای برخوردار است. واحدهای مالی موظفند اصول زیر را به دقت رعایت کنند:
اصل تحقق درآمد و حسابداری تعهدی:
درآمد خدمات اتاق عمل و جراحی باید بهمحض ارائه خدمت و با توجه به استانداردهای تعهدی شناسایی و ثبت گردد، نه صرفاً زمان دریافت وجه نقد؛ و این اصل مهم باید در تمامی گزارشهای مالی رعایت شود.
رعایت قوانین مالیاتی و ارزش افزوده:
تفکیک خدمات معاف از مالیات درمان با خدمات و تجهیزاتی که مشمول مقررات خاص مالیاتی هستند.
شفافسازی صورتهای مالی:
استفاده از سیستمها و نرمافزار حسابداری 2HS به حسابداران کمک میکند تا اسناد مالی را دقیقاً مطابق با چارچوبهای قانونی و وزارت بهداشت تنظیم کنند و در ممیزیهای مالیاتی با هیچگونه چالش یا جریمهای مواجه نشوند.
منابع درآمدی اتاق عمل و چالشهای ثبت آنها
شناسایی جریانهای مالی و ورودیهای نقدینگی در مراکز درمانی نیازمند تسلط بر مبانی تخصصی مالی است. در ساختار پیچیده حسابداری مراکز جراحی محدود، بخش اعظم درآمدها مستقیماً از بخش جراحی سرچشمه میگیرد. بسیاری از مدیران مالی به دلیل تنوع خدمات ارائهشده در این بخش با چالشهای ثبتی متعددی دستوپنجه نرم میکنند. ما در دورههای آموزش حسابداری سایت حصین حاسب همواره بر لزوم تفکیک دقیق این منابع تاکید میکنیم. استفاده از سیستمهای هوشمندی مانند نرمافزار حسابداری 2HS خطاهای انسانی را در شناسایی این منابع به صفر میرساند.
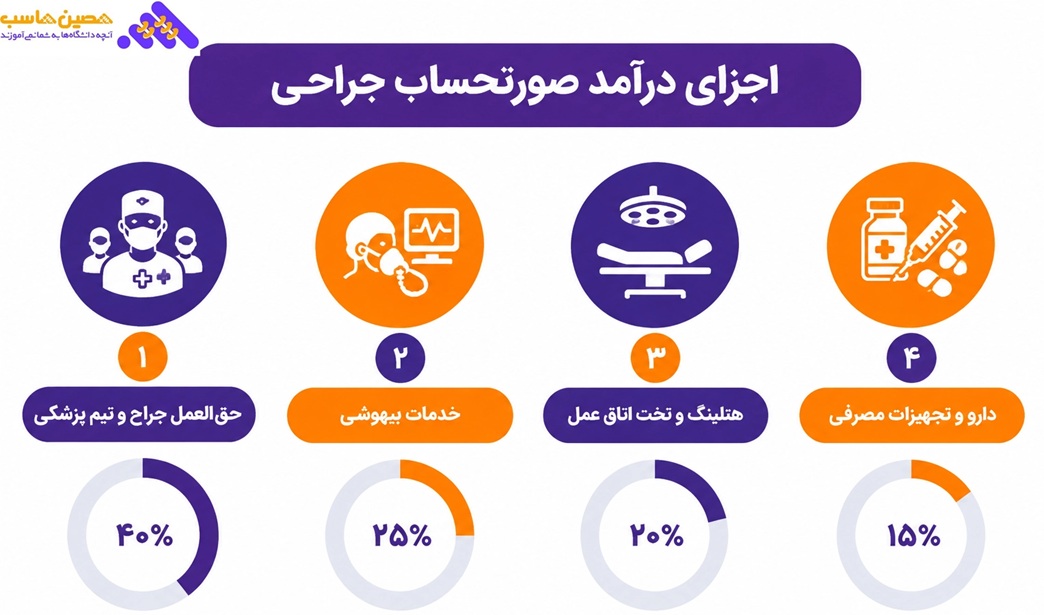 تفکیک درآمدهای جراحی (حقالعمل پزشک، بیهوشی، تجهیزات مصرفی و اتاق عمل)
فرآیند ثبت درآمد اتاق عمل شامل ردیفهای متنوعی از خدمات درمانی و اقلام دارویی میشود. حسابدار مرکز باید پیش از صدور سند نهایی، اقلام صورتحساب را به دقت جداسازی نماید:
حقالعمل جراح:
بخش اصلی کارمزد عمل جراحی به پزشک معالج تعلق میگیرد.
خدمات بیهوشی:
تعرفه مصوب بر اساس زمان عمل و ضریب بیهوشی محاسبه میگردد.
تجهیزات مصرفی و دارو:
بهای تمامشده و سود داروها و ستهای جراحی بهصورت تفکیکی ثبت میشود.
هزینه بهرهبرداری از اتاق عمل:
درآمد حاصل از هتلینگ و زمان حضور در تخت عمل مستقیماً به حساب مرکز منظور میگردد.
عدم جداسازی این ردیفها در حسابداری کلینیک جراحی مشکلات عدیدهای در تسهیم درآمد به همراه دارد. به همین دلیل سیستمهای مکانیزه این تفکیک را به شکل کاملاً خودکار انجام میدهند.
نقش اتاق عمل به عنوان سودآورترین بخش مرکز جراحی محدود
بخش جراحی یکی از مهمترین بخشهای درآمدزای هر کلینیک درمانی بهشمار میرود و مدیریت صحیح خدمات آن میتواند به افزایش سودآوری کلینیک کمک کند. در نظام حسابداری بیمارستان و مراکز جراحی، بالاترین حاشیه سود به خدمات تخصصی اتاق عمل اختصاص مییابد. مدیران ارشد مالی برای سنجش بهرهوری کلینیک، کارکرد ساعتی هر تخت جراحی را بررسی میکنند. هرگونه تاخیر در ثبت درآمد جراحی محدود در حسابداری سودآوری واقعی مجموعه را مخدوش میسازد. پلتفرمهای تخصصی درمانی مانند نرمافزار 2HS گزارش سود و زیان هر اتاق عمل را بهطور لحظهای تحلیل میکنند. تسلط بر نحوه ثبت صحیح این درآمدها جایگاه حسابدار را در تیم مدیریت ارتقا میدهد.
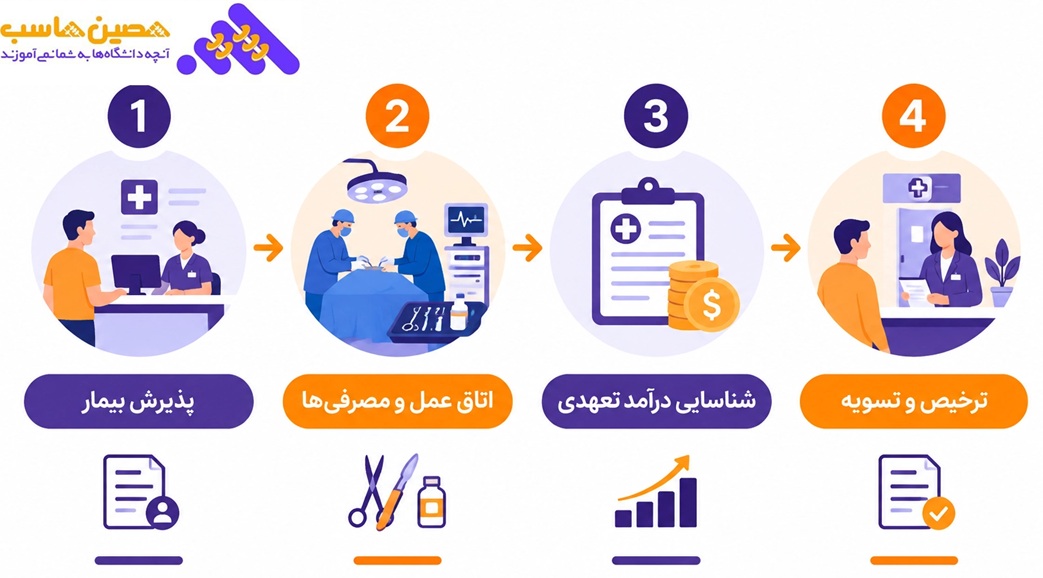 جریان کامل مالی اتاق عمل؛ از پذیرش بیمار تا تسویه حساب
چرخه مالی هر بیمار از لحظه ورود به کلینیک تا خروج نهایی نیازمند زنجیرهای منظم از ثبتهای دقیق است. تسلط بر این جریان در حسابداری مراکز جراحی محدود مانع از هدررفت منابع مالی مرکز میشود. اگر پیوستگی دادهها میان صندوق، انبار دارویی و حسابداری قطع گردد، شفافیت صورتهای مالی از بین میرود. کارشناسان ما در بخش آموزش حسابداری پایگاه حصین حاسب این چرخه را پایه اصلی انضباط مالی میدانند. هماهنگی لحظهای بخشهای پذیرش و ترخیص با سیستم یکپارچه نرمافزار 2HS ریسک مغایرتهای صندوق را خنثی میکند.
ثبت فرانشیز بیمار و پیشپرداختها در زمان پذیرش
اولین گام در ساماندهی امور مالی، دریافت مبالغ اولیه و تعیین تکلیف پوششهای بیمهای بهشمار میرود. بیمار در بدو پذیرش بر اساس نوع عمل و تفاهمنامههای بیمهای بخشی از هزینه را واریز مینماید:
پیشپرداخت درمان:
مبالغ علیالحساب دریافتی از بیمار در حساب بستانکاران یا پیشدریافت درمان شناسایی میگردد.
سهم نقدی بیمار (فرانشیز):
پس از استعلام برخط از سامانههای بیمه، سهم پرداختی شخص در صندوق تسویه میشود.
اسناد دریافتنی و چکهای تضمین:
مبالغ تعهدی و اسناد مدتدار با دقت در کاردکس بیمار ثبت میگردد.
انجام منظم این فرآیندها در حسابداری کلینیک جراحی از ایجاد مطالبات سوختشده جلوگیری میکند. با امکانات مکانیزه نرمافزار حسابداری 2HS، فیش صندوق بلافاصله در سیستم مالی مرکز سند میخورد.
محاسبه و ثبت هزینههای هتلینگ، دارو و لوازم مصرفی اتاق عمل
هزینههای اتاق عمل علاوه بر دستمزد جراح شامل اقلام مستقیم دارویی و اقامت موقت بیمار میشود. تطبیق دقیق حواله خروج انبار با کارت بیهوشی و گزارش ریکاوری، سود واقعی عمل را شفاف میسازد:
تجهیزات و پروتزهای جراحی:
قیمت خرید و کارمزد ملزومات مصرفی در پرونده بیمار منظور میشود.
داروهای بیهوشی و عمومی:
فهرست اقلام ثبتشده توسط تکنسین اتاق عمل از موجودی انبار کسر میگردد.
خدمات ریکاوری و هتلینگ روزانه:
تعرفه تخت و مراقبتهای پس از عمل بر حسب ساعت یا روز محاسبه میشود.
ثبت صحیح این ردیفها ستون فقرات ثبت درآمد اتاق عمل در دفاتر قانونی را تشکیل میدهد. قابلیتهای انبارداری و لینک خودکار پرونده بیمار در نرمافزار 2HS خطای جاافتادن اقلام مصرفی را مسدود مینماید. فراگیری این مهارتهای تخصصی ارزش حرفهای حسابداران را در کلینیکهای جراحی دوچندان میکند.
نرمافزار حسابداری را رایگان تست کن
پلتفرمِ مالیِ حصین حاسب را بدونِ نصب و کاملاً رایگان امتحان کن.
آموزش گامبهگام و ثبتهای حسابداری درآمد اتاق عمل (همراه با سند حسابداری)
صدور اسناد حسابداری بخش جراحی همواره دغدغهای جدی برای فعالان مالی به شمار میرود. برای تسلط بر حسابداری مراکز جراحی محدود، شناخت دقیق رخدادهای مالی و تبدیل آنها به رکوردهای حسابداری الزامی است. ما در دورههای تخصصی آموزش حسابداری سایت حصین حاسب این فرآیند را به صورت کاربردی تشریح میکنیم. استفاده از ساختار استاندارد در ثبت درآمد اتاق عمل مانع بروز تناقض در تراز آزمایشی میگردد. قابلیتهای پیشرفته نرمافزار حسابداری 2HS این ثبتهای پیچیده را به صورت خودکار صادر میکند.
ثبت شناسایی درآمد تعهدی اتاق عمل
بر اساس استانداردهای تعهدی، بهمحض پایان عمل جراحی و ترخیص بیمار، درآمد خدمات شناسایی میگردد. حسابدار پس از دریافت صورتحساب نهایی، سند مربوطه را صادر مینماید:
| شرح | بدهکار | بستانکار |
| حسابهای دریافتنی بیماران و سازمانهای بیمهگر (شامل سهم بیمه و سهم بیمار) | *** | |
| درآمد خدمات اتاق عمل، درآمد بیهوشی و درآمد دستمزد جراح | *** |
این ثبت مبنای اصلی حسابداری کلینیک جراحی را تشکیل میدهد. ثبت بهموقع این اسناد، گزارش سود و زیان واقعی مرکز را به مدیران ارائه میدهد. سیستم یکپارچه نرمافزار 2HS این سند را بلافاصله پس از بسته شدن پرونده ثبت میکند.
ثبت حسابهای انتظامی و کنترل تجهیزات امانی اتاق عمل
بسیاری از تجهیزات خاص و پروتزهای پزشکی بهصورت امانی از شرکتهای تجهیزات پزشکی وارد اتاق عمل میشوند. برای نظارت دقیق بر این اقلام گرانقیمت، استفاده از حسابهای انتظامی ضرورت مییابد:
ثبت ورود تجهیزات امانی:
| بدهکار | بستانکار | |
| حسابهای انتظامی (تجهیزات امانی نزد مرکز) | *** | |
| طرف حسابهای انتظامی | *** |
ثبت خروج و مصرف: با قطعی شدن مصرف تجهیزات، سند تسویه امانی صادر شده و هزینه آن به پرونده بیمار منتقل میگردد.
مدیریت این اقلام حساس در ثبت درآمد جراحی محدود در حسابداری از بروز کسری انبار پیشگیری میکند. ماژول انبارداری و اموال نرمافزار 2HS کنترل این تجهیزات را به شکل کاملاً مکانیزه انجام میدهد. فراگیری این نکات فنی جایگاه شما را به عنوان یک حسابدار حرفهای ارتقا میبخشد.
سند شماره 1: شناسایی درآمد خدمات اتاق عمل (پس از انجام عمل جراحی و ترخیص بیمار)
فرض کنیم صورتحساب نهایی یک بیمار شامل مجموع 50,000,000 ریال است که سهم بیمار (فرانشیز) 10,000,000 ریال و سهم سازمان بیمهگر 40,000,000 ریال تعیین میگردد:
| ردیف-عنوان حساب | بدهکار (ریال) | بستانکار (ریال) |
| 1-حسابهای دریافتنی از بیماران (سهم بیمار) | 10,000,000 | |
| 2-حسابهای دریافتنی سازمانهای بیمهگر (سهم بیمه) | 40,000,000 | |
| 3-درآمد خدمات جراحی و اتاق عمل | 35,000,000 | |
| 4-درآمد خدمات بیهوشی | 8,000,000 | |
| 5-درآمد فروش دارو و ملزومات مصرفی | 7,000,000 |
توضیح سند:با اتمام عمل و صدور صورتحساب نهایی، درآمد تعهدی بهصورت کامل شناسایی میگردد. تفکیک بدهکاران به دو ردیف سهم بیمار و سهم بیمه، کنترل مطالبات در حسابداری کلینیک جراحی را ساده میکند. طرف بستانکار سند نیز درآمدها را بر اساس نوع خدمت تفکیک مینماید تا مدیر بتواند سودآوری هر بخش را تحلیل کند. سیستم یکپارچه نرمافزار حسابداری 2HS این سند را بهصورت خودکار از روی پرونده بیمار صادر میکند. رعایت اصل تعهدی در ثبت درآمد اتاق عمل شفافیت صورتهای مالی مرکز را تضمین مینماید.
سند شماره 2: دریافت وجه از بیمار و بیمهگر و تسویه مطالبات
فرض کنیم بیمار مبلغ 10,000,000 ریال در صندوق تسویه میکند و سازمان بیمه 38,000,000 ریال واریز مینماید؛ مابهالتفاوت 2,000,000 ریالی به عنوان کسورات بیمه شناسایی میشود:
| ردیف-عنوان حساب | بدهکار (ریال) | بستانکار (ریال) |
| 1-حساب صندوق / بانک | 48,000,000 | |
| 2-هزینه کسورات بیمه (عدم پذیرش تعهد بیمهگر) | 2,000,000 | |
| 3-حسابهای دریافتنی از بیماران (سهم بیمار) | 10,000,000 | |
| 4-حسابهای دریافتنی سازمانهای بیمهگر | 40,000,000 |
توضیح سند:با وصول وجه نقد از بیمار و بیمهگر، مانع حسابهای دریافتنی تسویه میگردد. کسورات بیمه معمولاً بر اساس تفاهمنامهها بهصورت درصدی از تعرفههای توافقی محاسبه میشود. ثبت دقیق این کسورات در حسابداری مراکز جراحی محدود سود واقعی مرکز را مشخص میسازد. ماژول تسویه بیمه در نرمافزار 2HS مغایرت صورتحساب بیمه با مطالبات ثبتشده را بهصورت لحظهای گزارش میدهد. مطالعه این ثبتها در بخش آموزش حسابداری سایت حصین حاسب مهارت عملی شما را در حسابداری درمانگاه تقویت میکند.
سند شماره 3: محاسبه و ثبت تسویه کارانه پزشکان و تیم جراحی (از محل درآمد اتاق عمل)
فرض کنیم پس از کسر کسورات قانونی و سهم مرکز، مجموع کارانه قابل پرداخت به تیم جراحی (جراح، کمکجراح و تیم بیهوشی) معادل 25,000,000 ریال محاسبه میگردد که پس از کسر مالیات تکلیفی، سند تسویه آن صادر میشود:
| ردیف-عنوان حساب | بدهکار (ریال) | بستانکار (ریال) |
| 1-هزینه کارانه پزشکان و پرسنل اتاق عمل | 25,000,000 | |
| 2-حسابهای پرداختنی (جراح و تیم بیهوشی) | 22,500,000 | |
| 3-مالیات تکلیفی حقوق و دستمزد / پزشکان (پرداختنی) | 2,500,000 |
توضیح سند:تسهیم صحیح درآمد و پرداخت کارانه، یکی از حساسترین وظایف در حسابداری مراکز جراحی محدود به شمار میرود. هزینه کارانه پزشکان بهعنوان یکی از هزینههای مستقیم بخش درمان شناسایی میگردد. کسر قانونی مالیات تکلیفی پیش از واریز نهایی، مرکز درمانی را از جریمههای مالیاتی مصون میدارد. تفکیک حسابهای پرداختنی پزشکان، مدیریت نقدینگی و پرداخت بهموقع تعهدات را تسهیل میکند. در حسابداری کلینیک جراحی، این محاسبات پیچیده نیازمند فرمولهای دقیق تسهیم است. ماژول محاسبه کارانه در نرمافزار حسابداری 2HS این اسناد را بر اساس درصد توافقشده با پزشک بهصورت خودکار تولید میکند. تسلط بر نحوه ثبت این اسناد در دورههای آموزش حسابداری سایت حصین حاسب ارزش تخصص شما را در بازار کار درمانگاهها به شدت بالا میبرد.
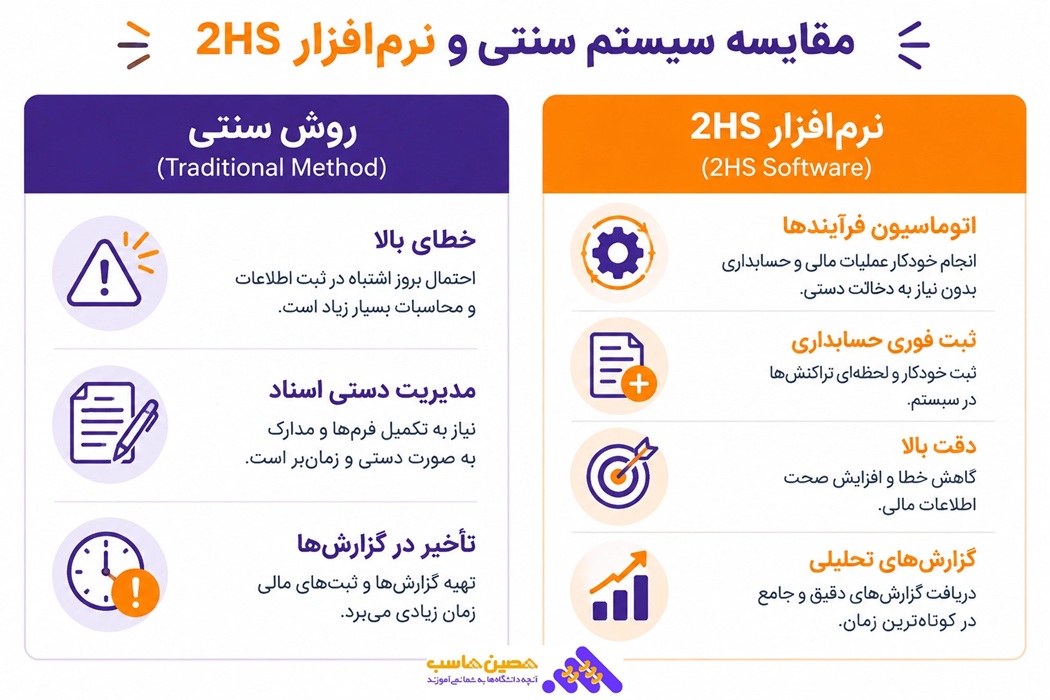 جدول مقایسه روشهای ثبت درآمد اتاق عمل (سنتی و دستی در برابر نرمافزار تخصصی 2HS)
انتخاب ابزار مناسب برای ثبت و مدیریت اسناد مالی، تفاوت میان یک سیستم حسابداری موفق و یک سیستم پرخطا را رقم میزند. در ساختار پیچیده حسابداری مراکز جراحی محدود، اتکا به روشهای سنتی یا فایلهای اکسل دیگر پاسخگوی حجم بالای تراکنشها نیست. ما در دورههای آموزش حسابداری سایت حصین حاسب همواره مدیران مالی را به سوی مکانیزهسازی فرایندها هدایت میکنیم. بررسی مقایسهای زیر نشان میدهد که چرا استفاده از سیستمهای یکپارچه اهمیت دارد.
| ویژگی و شاخص کلیدی | روش سنتی، دستی و اکسل | نرمافزار حسابداری تخصصی درمانگاه 2HS (حصین حاسب) |
| سرعت ثبت درآمد اتاق عمل | زمانبر، خستهکننده و مستعد خطای انسانی بالا | اتوماتیک، آنی و پیوسته با بخش پذیرش |
| مدیریت و کنترل کسورات بیمه | دستی، پیچیده و همراه با ریسک بالای مطالبات وصولنشده | خودکار، تفکیکشده بر اساس بیمهگر و مجهز به هشدار کسورات |
| محاسبه کارانه و سهم پزشکان | بسیار پیچیده و مستعد نارضایتی پزشک | محاسبه دقیق سهم جراح، بیهوشی و مرکز بر اساس تعرفه مصوب |
| دقت در ثبت اقلام مصرفی و دارو | دارای مغایرتهای بالا با انبار و گم شدن اقلام | متصل به انبار دارویی و کسر اتوماتیک ملزومات مصرفی |
| گزارشدهی مدیریتی و سود و زیان | محدود، کلینگر و نیازمند صرف ساعتها کار دستی | لحظهای، تفکیکی به ازای هر تخت و کاملاً شفاف |
همانطور که جدول فوق نشان میدهد، بهرهگیری از نرمافزار حسابداری 2HS تمامی چالشهای ثبت درآمد جراحی محدود در حسابداری را برطرف میسازد. ارتقای زیرساختهای فناوری در حسابداری کلینیک جراحی، دقت گزارشها را افزایش داده و رضایت کادر درمان را تامین میکند.
سوالی داری؟ مشاورهٔ رایگان بگیر
کارشناسانِ ما آمادهاند مسیرِ یادگیری و شغلیِ تو را رایگان راهنمایی کنند.
مدیریت و ثبت کسورات بیمه در مراکز جراحی محدود
پیگیری پروندههای ارسالی به سازمانهای بیمهگر همواره یکی از گلوگاههای پرتنش در سیستمهای مالی درمانگاهها بهشمار میرود. در ساختار حسابداری مراکز جراحی محدود، مغایرت میان ارقام ارسالی و مبالغ واریزی بیمه جریان نقدینگی را دچار اختلال میکند. حسابداران زبده در آموزش حسابداری سایت حصین حاسب یاد میگیرند که این تفاوتها را چگونه به موقع شناسایی کنند. مدیریت هوشمندانه حسابهای دریافتنی از افزایش غیرواقعی داراییها جلوگیری مینماید. ماژول رسیدگی به اسناد درمانی در نرمافزار حسابداری 2HS کسورات اعمالشده را به سرعت ردیابی میکند.
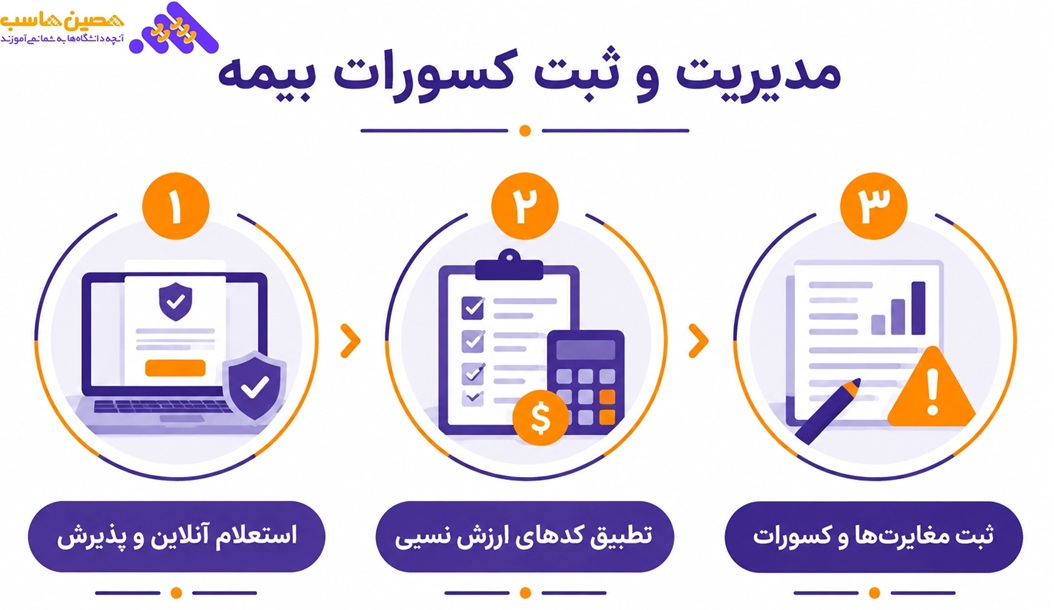 چالشهای تعامل با بیمههای پایه (تامین اجتماعی، سلامت) و تکمیلی
سازمانهای بیمهگر قوانین سختگیرانهای برای پذیرش ریز اقلام صورتحساب بیماران وضع میکنند. حسابدار پیش از ارسال دیسکتهای ماهانه باید موانع شایع زیر را بازبینی نماید:
تفاوت کتابچه ارزش نسبی و تعرفه:
عدم تطابق کدهای جراحی اعمالشده با دستورالعملهای بیمه موجب رد اسناد میگردد.
ناهمخوانی مدارک پرونده و پرونده الکترونیک:
نقص در امضای پزشک یا گواهی لوازم گرانقیمت اتاق عمل کسورات سنگین به بار میآورد.
طولانی بودن دوره وصول مطالبات بیمه تکمیلی:
تاخیر چندماهه در پرداختها محاسبات سود دوره مالی را دستخوش تغییر میسازد.
عدم تسلط بر این بخشنامهها در حسابداری کلینیک جراحی سود واقعی مرکز را به شدت میکاهد. اتصال سامانههای استعلام آنلاین در نرمافزار 2HS پذیرش نادرست پروندهها را در همان مرحله اول متوقف میسازد.
نحوه ثبت تخفیفات، کسورات قانونی و مطالبات معوق در دفاتر
پس از اعلام نظر کارشناس بیمه، ارقام کسرشده باید در حساب هزینه کسورات بیمه یا تعدیلات درآمد ثبت شوند. صدور صحیح این اسناد در دفتر روزنامه مانع از انباشت بدهیهای مشکوکالوصول میگردد:
شناسایی کسورات قطعی:
حساب هزینه کسورات بیمه بدهکار شده و حساب دریافتنی بیمهگر معادل مبلغ ردشده بستانکار میگردد.
ثبت تخفیفات ویژه بیماران:
تخفیفهای مدیریتی یا تخفیفات مصوب خیریه در سرفصل کاهنده درآمد منظور میشوند.
تعدیل مطالبات سنواتی:
مطالبات تسویهنشده پس از پیگیری حقوقی در حساب ذخیره مطالبات مشکوکالوصول یا سوختشده قرار میگیرند.
این شیوه عمل انضباط ماندگاری در ثبت درآمد اتاق عمل پدید میآورد. ابزارهای مالی پیشرفته در نرمافزار حسابداری 2HS گزارش دقیق از علت و درصد کسورات هر بیمه استخراج مینمایند. فراگیری مداوم این استانداردهای روز جایگاه حرفهای شما را در عرصه درمان تثبیت میکند.
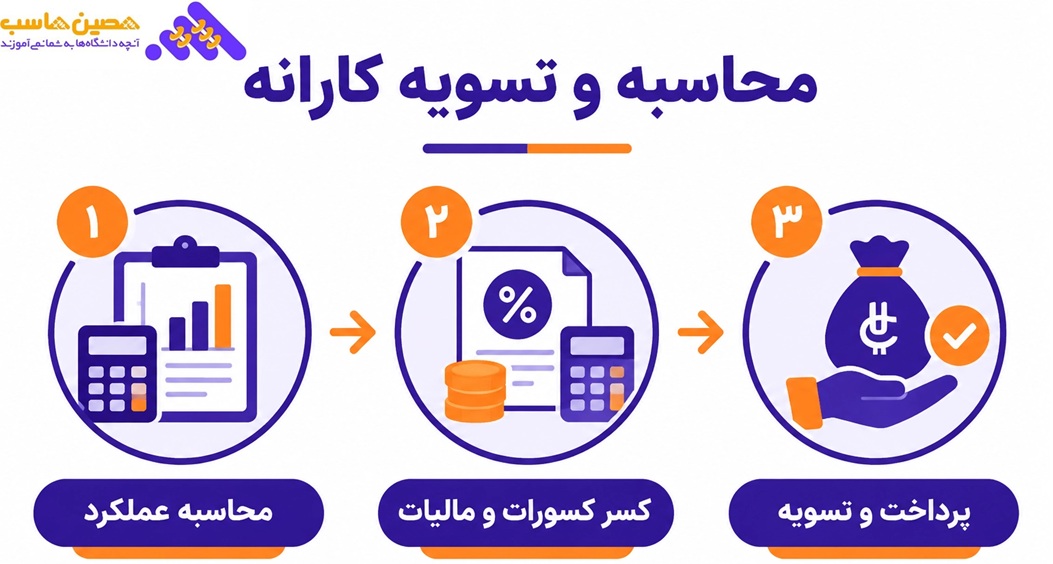 محاسبه و تسویه کارانه پزشکان و کادر درمان اتاق عمل
محاسبه دقیق دستمزد پزشکان و پرسنل اتاق عمل یکی از حساسترین شاخههای مدیریت مالی در درمانگاهها به شمار میرود. بروز کوچکترین خطا در این محاسبات، اعتماد جراحان و تیم درمانی را خدشهدار میسازد. در سرفصلهای آموزش حسابداری سایت حصین حاسب، نحوه تعامل برد-برد با کادر درمان به صورت کاربردی تدریس میشود. سیستمهای نوین با خودکارسازی این فرایند، رضایت دوطرفه کادر درمان و هیئتمدیره را جلب میکنند. موتور محاسباتی کارانه در نرمافزار حسابداری
فرمولهای رایج تقسیم درآمد اتاق عمل بین مرکز و تیم جراحی
قراردادهای همکاری پزشکان بر پایه مدلهای متنوعی از مشارکت مالی منعقد میگردد. حسابدار مالی باید پیش از صدور سند، نوع توافق را در کاردکس پزشک اعمال نماید:
مدل درصدی از جزء حرفهای (K جراحی):
سهم جراح بر اساس درصدی توافقی از ارزش نسبی خدمات ارائهشده محاسبه میشود.
مدل تفکیک خالص درآمد جراحی:
هزینههای مستقیم دارو، ایمپلنت و بیهوشی از کل صورتحساب کسر شده و سود باقیمانده تسهیم میگردد.
مدل اجاره تختههای جراحی یا تعرفه ثابت:
پزشک هزینه بهرهبرداری از اتاق عمل را به مرکز پرداخته و مابقی صورتحساب را شخصاً دریافت میدارد.
تسلط بر این سازوکارها در حسابداری مراکز جراحی محدود احتمال بروز اختلاف میان شرکا را به صفر میرساند. فرمولساز هوشمند درون نرمافزار 2HS درصد سهم جراح و بیهوشی را در لحظه صدور پرونده محاسبه میکند.
ثبت اسناد تسویه حساب و پرداخت کارانهها
تسویه با تیم جراحی معمولاً پس از تحقق درآمدهای بیمهای یا در بازههای مشخص ماهانه انجام میگیرد. صدور سند تسویه نهایی، کاردکس بستانکاری پزشک را صفر کرده و تعهدات قانونی را پوشش میدهد:
کسر مالیات تکلیفی پزشکان:
درصد قانونی مالیات بر درآمد پزشکان بر اساس ماده 85 یا تبصرههای بودجه در سند منظور میگردد.
ثبت پرداختهای علیالحساب و مساعده:
مبالغ پرداختی در میانه ماه از مانده نهایی بستانکاری پزشک کسر میشود.
صدور چک یا دستور واریز بانکی:
حسابهای پرداختنی بدهکار شده و حساب بانک ریالی مرکز بستانکار میگردد.
انجام منظم این مراحل، صحت و سلامت ثبت درآمد اتاق عمل را تضمین میسازد. پایگاه اینترنتی حصین حاسب کاملترین نکات کاربردی را در این مباحث در اختیار دانشپذیران قرار میدهد. بهرهگیری از زیرساخت جامع نرمافزار حسابداری 2HS سرعت و شفافیت تسویهحساب با جراحان را ارتقا میبخشد.
اتوماسیون و ثبت پیشرفته درآمد با نرمافزار حسابداری 2HS
پیچیدگی فزاینده فرایندهای مالی در درمانگاهها لزوم مهاجرت به پلتفرمهای تخصصی را اجتنابناپذیر میسازد. در ساختار حسابداری مراکز جراحی محدود، نرمافزارهای عمومی بازرگانی نمیتوانند نیازهای تفکیک جزء حرفهای، هتلینگ و انبار بیهوشی را برآورده کنند. کارشناسان ما در دپارتمان آموزش حسابداری سایت حصین حاسب استقرار یک سیستم درمانگاهی اختصاصی را تضمینکننده سلامت مالی مرکز میدانند. سرعت و دقت در ثبت رویدادها، خطای انسانی و کسورات اداری را به حداقل ممکن کاهش میدهد. طراحی ماژولار و بومی نرمافزار حسابداری 2HS تمامی مراحل مالی کلینیک جراحی را زیر یک چتر واحد ساماندهی میکند.
مزایای ماژول درمانگاهی و کلینیکی 2HS در یکپارچهسازی اطلاعات
ارتباط ناگسستنی میان بخشهای پذیرش، صندوق، اتاق عمل و انبار دارویی تنها با یک پایگاه داده یکپارچه میسر میگردد. استفاده از این ابزار تخصصی مزایای عملیاتی متعددی را برای کادر اداری و مالی فراهم میسازد:
صدور خودکار اسناد حسابداری:
دادههای ثبتشده در زمان ترخیص بیمار بلافاصله به سند استاندارد دوبل تبدیل میشوند.
تفکیک لحظهای منابع درآمدی:
ارقام مرتبط با حقالعمل جراح، بیهوشی و مصرفیها بهصورت سیستمی جداسازی میگردند.
کنترل اتوماتیک موجودی تجهیزات جراحی:
مصرف هر قلم پروتز و دارو در اتاق عمل فوراً از کاردکس انبار دارویی کسر میشود.
تطبیق هوشمند کسورات بیمه:
مغایرت میان اسناد ارسالی به بیمهها و مبالغ واریزی در کسری از ثانیه شناسایی میگردد.
استقرار این بستر هوشمند، دوبارهکاریها در ثبت درآمد اتاق عمل را ریشهکن میسازد. یکپارچگی اطلاعات در نرمافزار 2HS اطمینان خاطر ویژهای به حسابرسان و ممیزان مالیاتی منتقل میکند.
چطور 2HS به مدیران مالی در تصمیمگیریهای استراتژیک کمک میکند؟
مدیریت موفق یک مرکز درمانی بر پایه دادههای مالی شفاف و گزارشهای تحلیلی بهموقع استوار میگردد. ابزارهای داشبورد مدیریتی شاخصهای کلیدی عملکرد هر بخش را به تصویر میکشند:
تحلیل بهای تمامشده و سودآوری هر عمل جراحی:
مدیر مالی میزان سود خالص حاصل از هر تخت و تخصص پزشکی را استخراج میکند.
پیشبینی جریان نقدینگی و مطالبات بیمهای:
زمان دقیق تسویه حساب بیمهها و نقدینگی موردنیاز برای خرید تجهیزات مدلسازی میشود.
ارزیابی بهرهوری پزشکان و کادر درمان:
گزارش کارکرد پرکیس امکان تدوین برنامههای انگیزشی کارآمد را برای کلینیک فراهم میسازد.
بهکارگیری این قابلیتها جایگاه مدیریت مالی را در حسابداری کلینیک جراحی از یک ثبتکننده سنتی به یک مشاور راهبردی تغییر میدهد. شما میتوانید با استفاده از دورههای تکمیلی حصین حاسب بر کاربری و پیکربندی عملیاتی نرمافزار حسابداری 2HS کاملاً مسلط شوید. ادغام آموزش تخصصی با ابزار قدرتمند بومی، موفقیت حرفهای حسابداران درمانگاهها را در بازار کار پایدار میسازد.
 درآمد اتاق عمل در مراکز جراحی محدود چه زمانی باید در دفاتر مالی ثبت گردد؟
بر اساس استاندارد حسابداری تعهدی، شناسایی درآمد به محض ارائه خدمت و صدور صورتحساب ترخیص بیمار انجام میشود. عدم ثبت بهموقع درآمدها، گزارش سود و زیان دورهای مرکز درمانی را نامعتبر میسازد. استفاده از نرمافزار حسابداری 2HS این ثبت را بهصورت کاملاً خودکار و در لحظه ترخیص بیمار انجام میدهد.
تفاوت اصلی حسابداری کلینیک جراحی محدود با سایر مراکز درمانی چیست؟
در مراکز جراحی محدود، طول مدت بستری بیمار کوتاهتر بوده و بخش اصلی درآمدها به خدمات جراحی و بیهوشی وابسته است. حجم بالای مصرف دارو و لوازم خاص در اتاق عمل، نیاز به انبارداری لحظهای را دوچندان میکند. پلتفرم تخصصی درمانگاهی در حصین حاسب دقیقاً بر اساس همین گردش سریع پروندهها طراحی شده است.
بهترین روش برای مدیریت کسورات سنگین سازمانهای بیمهگر در حسابداری چیست؟
استعلام آنلاین پوششهای بیمه در بدو پذیرش و تطبیق دقیق کدهای جراحی با کتابچه ارزش نسبی از بروز کسورات جلوگیری مینماید. مازاد مبالغ تاییدنشده نیز در سرفصل هزینه کسورات بیمه در دفتر روزنامه شناسایی میگردد. ماژول بیمه در نرمافزار 2HS مغایرتهای مالی بیمهها را بهصورت هوشمند ردیابی و تفکیک میکند.
کارانه (پرکیس) جراحان و کادر بیهوشی بر چه مبنایی محاسبه و پرداخت میگردد؟
این مبلغ بر مبنای قراردادهای فیمابین و درصدی از جزء حرفهای (K جراحی) پس از کسر کسورات قانونی و مالیات تکلیفی تعیین میشود. تاخیر یا اشتباه در تسهیم درآمد جراحی، نارضایتی کادر درمان را به دنبال میآورد. موتور محاسباتی کارانه در سیستم درمانی حصین حاسب این ارقام را بدون خطای انسانی استخراج میکند.
آیا برای مدیریت مالی مراکز جراحی محدود میتوان از نرمافزارهای عمومی حسابداری استفاده کرد؟
نرمافزارهای عمومی بازرگانی فاقد زیرساخت لازم برای پروندهنویسی بیمار، ثبت تختهای جراحی و تفکیک اجزای فنی و حرفهای هستند. بهکارگیری نرمافزارهای غیرتخصصی، بار کاری تیم مالی را مضاعف کرده و خطاها را افزایش میدهد. تجهیز مرکز به نرمافزار حسابداری 2HS تمام چرخه پذیرش تا صدور سند مالی را بهطور کامل یکپارچه میسازد.
حسابداری زبانِ کسبوکار است؛ هرکه این زبان را بداند، تصمیمهای بهتری میگیرد.
نتیجهگیری و سخن آخر؛ تسلط بر حسابداری مراکز جراحی محدود
مدیریت مالی در مراکز درمان سرپایی و بیمارستانها نیازمند دانش تخصصی، انضباط دقیق و ابزارهای مکانیزه کارآمد است. همانطور که در این مقاله بررسی کردیم، چالشهایی نظیر ثبت درآمد اتاق عمل، محاسبه پیچیده کارانه پزشکان، تفکیک اقلام مصرفی انبار و مدیریت کسورات بیمه، حسابداری این مراکز را از سایر کسبوکارها متمایز میسازد. اتکا به روشهای سنتی و دفاتر دستی در دنیای پرسرعت درمان دیگر پاسخگوی نیاز مدیران و حسابرسان نیست. تیم تخصصی آموزش حسابداری سایت حصین حاسب همواره تلاش میکند تا با ارائه مطالب کاربردی، استانداردهای مالی این حوزه را به زبان ساده شفاف سازد. استقرار یک زیرساخت یکپارچه مانند نرمافزار حسابداری 2HS تمامی فرایندها از پذیرش بیمار تا صدور سند حسابداری را خودکارسازی میکند. این ابزار قدرتمند علاوه بر حذف خطاهای انسانی، گزارشهای سود و زیان لحظهای را در اختیار مدیران استراتژیک قرار میدهد. اگر میشوید در بازار کار تخصصی درمانگاهها به یک حسابدار خبره تبدیل شوید، همین حالا از دورهها و سیستمهای تخصصی حصین حاسب بهره بگیرید و مسیر پیشرفت شغلی خود را هموار سازید.
سوالات متداول
-
1-مدیریت مالی در مراکز جراحی محدود چه چالشهایی را به همراه دارد؟
مدیریت مالی در مراکز جراحی محدود شامل پیچیدگیهایی نظیر تنوع خدمات، تعرفههای متغیر، کسورات بیمه و ثبت دقیق درآمد اتاق عمل میباشد.
-
2-چرا تفاوتهای کلیدی میان حسابداری کلینیک جراحی و سایر کسبوکارها وجود دارد؟
تفاوتهای کلیدی شامل نوع درآمد، پیچیدگی مطالبات از بیمه و تسهیم درآمد پزشکان است که بر اساس خدمات درمانی و بیهوشی تعیین میشود.
-
3-چگونه میتوان درآمد اتاق عمل را به موقع شناسایی و ثبت کرد؟
درآمد اتاق عمل باید به محض ارائه خدمت و صدور صورتحساب ترخیص بیمار شناسایی و ثبت گردد.
-
4-چگونه میتوان مدیریت بهتری بر کسورات بیمه داشت؟
استعلام آنلاین پوششهای بیمه و تطبیق دقیق کدهای جراحی با کتابچه ارزش نسبی از بروز کسورات جلوگیری میکند.
-
5-کارانه جراحان بر چه مبنایی محاسبه میشود؟
کارانه جراحان بر مبنای قراردادهای فیمابین و درصدی از جزء حرفهای پس از کسر کسورات قانونی محاسبه میشود.
-
6-مهمترین مزایای نرمافزار حسابداری 2HS چیست؟
نرمافزار 2HS سرعت و دقت در ثبت رویدادها، کنترل کسورات بیمه، و صدور خودکار اسناد حسابداری را فراهم میکند.
-
7-چگونه نرمافزار حسابداری 2HS مشکلات ثبت دادهها را کاهش میدهد؟
با استفاده از 2HS، دادهها به صورت خودکار ثبت و مغایرتها به سرعت شناسایی میشوند، که خطاهای انسانی را کاهش میدهد.
-
8-چرا نرمافزارهای عمومی حسابداری برای مراکز جراحی مناسب نیستند؟
نرمافزارهای عمومی فاقد زیرساخت لازم برای پروندهنویسی بیمار و ثبت جزئیات دقیق مالی در مراکز جراحی هستند.
-
9-آیا تسلط بر مبانی حسابداری درمانگاه نیاز به آموزش خاصی دارد؟
بله، تسلط بر مبانی حسابداری درمانگاه نیازمند شرکت در دورههای تخصصی و عملی است که مهارتهای لازم را ارائه میدهند.
-
10-چگونه میتوان از انباشت بدهیهای مشکوک بهوجود آمده جلوگیری کرد؟
با شناسایی صحیح کسورات بیمه و ثبت تخفیفات ویژه بیماران، میتوان از انباشت بدهیهای مشکوک جلوگیری کرد.



ارسال نظر